
Tamaño y Cuota del Mercado de Controladores Ethernet
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Controladores Ethernet por Mordor Intelligence
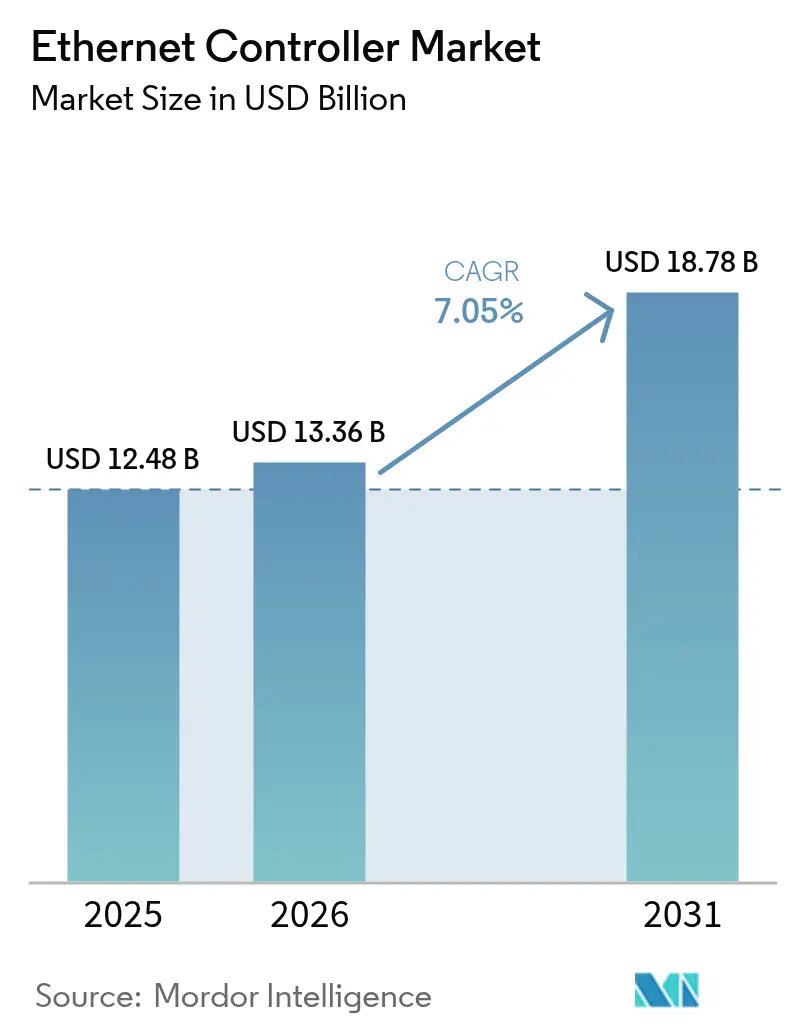
El Mercado de Controladores Ethernet fue valorado en USD 12,48 mil millones en 2025 y se estima que crecerá desde USD 13,36 mil millones en 2026 para alcanzar USD 18,78 mil millones en 2031, a una CAGR del 7,05% durante el período de pronóstico (2026-2031).
La inversión continua en centros de datos de hiperescala en Ethernet de 800 G y 1,6 T, el rápido avance hacia arquitecturas automotrices E/E de zona, y los despliegues de PoE++ en edificios inteligentes mantienen una sólida visibilidad de ingresos a pesar de las limitaciones de suministro de semiconductores a corto plazo. Los proveedores se diferencian a través de diseños optimizados en consumo de energía, integración MAC-PHY y motores de descarga Smart NIC que reducen el costo total de propiedad para los operadores de hiperescala. La intensidad competitiva aumenta a medida que las fábricas asiáticas buscan victorias de diseño con precios agresivos, incluso mientras la escasez en nodos heredados presiona la capacidad de producción de PHY. Las oportunidades siguen siendo atractivas para los proveedores que incorporan características de seguridad funcional para vehículos autónomos, PHYs de par único para sitios industriales de condiciones extremas y controladores PoE de alta potencia para subsistemas de edificios inteligentes, mientras el mercado de controladores Ethernet busca un crecimiento equilibrado en los dominios de consumo, empresarial y tecnología operacional.
Conclusiones Clave del Informe
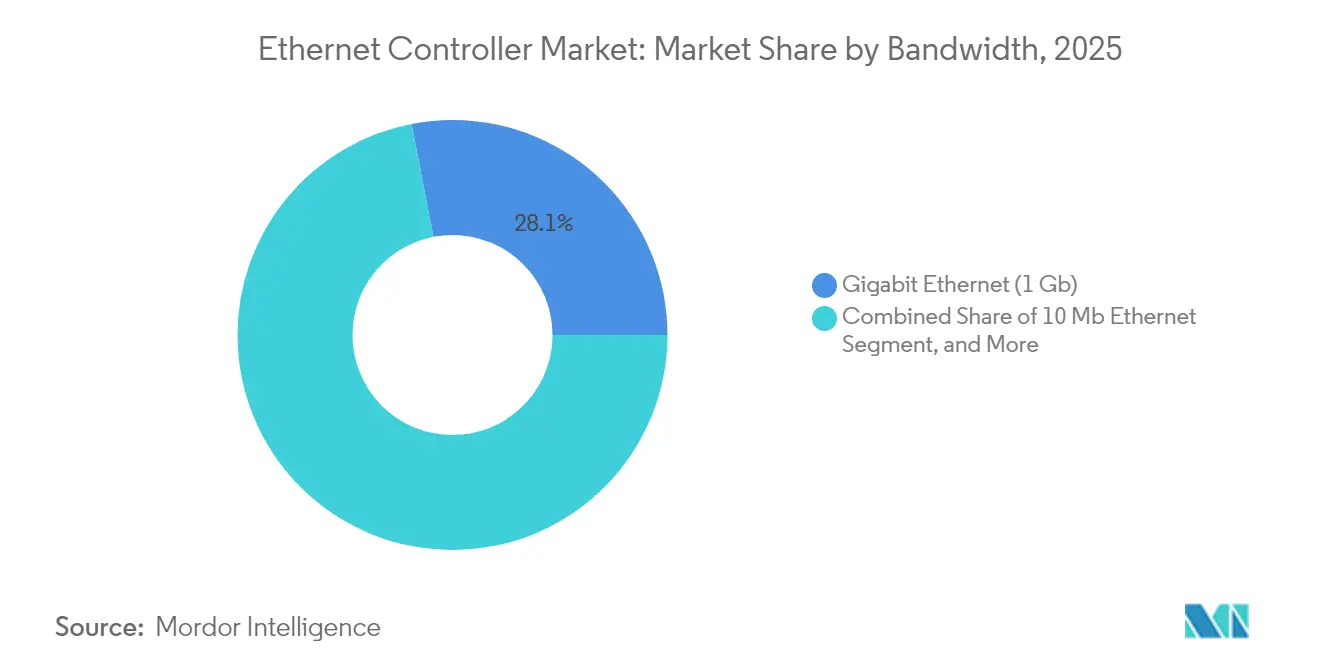
- Por tipo de ancho de banda, el Ethernet Gigabit lideró con una cuota de ingresos del 28,05% del mercado de controladores Ethernet en 2025, mientras que el segmento combinado de 200/400/800 G y 1,6 T se proyecta que avanzará a una CAGR del 12,1% hasta 2031.
- Por función, los dispositivos MAC-PHY integrados representaron el 30,75% de la cuota del mercado de controladores Ethernet en 2025, mientras que las soluciones Smart NIC e IPU se prevé que se expandirán a una CAGR del 12,95% hasta 2031.
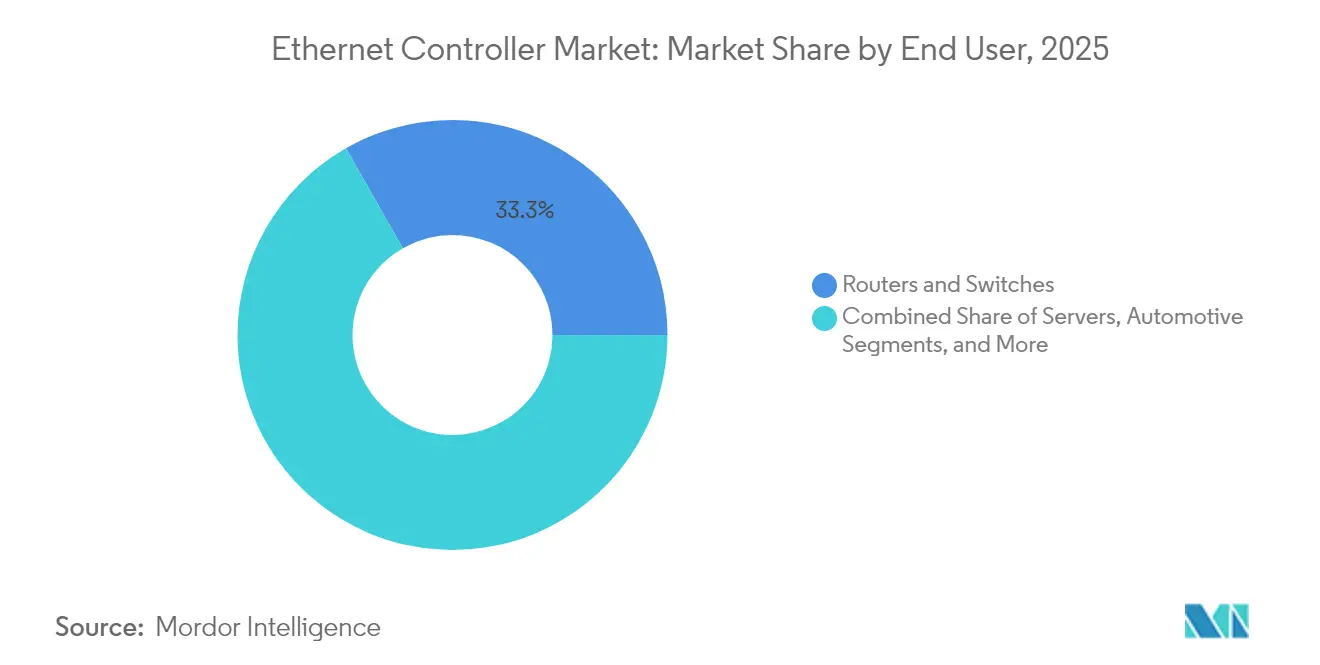
- Por usuario final, los enrutadores y conmutadores capturaron el 33,25% de la cuota del tamaño del mercado de controladores Ethernet en 2025; los equipos de automatización industrial registran la CAGR más rápida del 11,3% entre 2026-2031.
- Por aplicación, las cargas de trabajo de centros de datos y nube mantuvieron una cuota del 35,45% en 2025, mientras que la electrónica de vehículos conectados está preparada para una CAGR del 12,4% durante el período de proyección.
- Por geografía, Asia-Pacífico dominó con una cuota del 38,20% en 2025; se prevé que la región de Oriente Medio y África crezca a una CAGR del 12,7% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Demanda impulsada por IA para Ethernet de 800 G y 1,6 T en centros de datos de hiperescala | +2.8% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Arquitecturas automotrices E/E de zona que adoptan Ethernet Automotriz multi-gigabit | +1.9% | Europa, América del Norte, Global | Largo plazo (≥ 4 años) |
| 10BASE-T1L Industrial que habilita conectividad de sensores IIoT de par único | +1.2% | Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de EtherCAT para control de máquinas en tiempo real | +0.8% | Alemania, clústeres industriales globales | Largo plazo (≥ 4 años) |
| Rápida proliferación de adaptadores USB a Ethernet para clientes ultradelgados | +0.6% | América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Despliegue obligatorio de PoE++ en iluminación y seguridad de edificios inteligentes | +0.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda impulsada por IA para Ethernet de 800 G y 1,6 T en centros de datos de hiperescala
El entrenamiento de modelos de lenguaje de gran escala empuja el tráfico este-oeste más allá de los límites de la conmutación tradicional de 100 G, lo que impulsa a los operadores de nube a migrar hacia estructuras Ethernet de 800 G y 1,6 T que equilibran costo y rendimiento. El Consorcio Ultra Ethernet alinea a los proveedores de silicio y a los operadores de hiperescala en características de transporte consciente de congestión y latencia determinística requeridas para cargas de trabajo de IA. Broadcom reportó USD 4,4 mil millones en ingresos por redes de IA para el año fiscal 2024, con ASICs de conmutación impulsando el mercado de controladores Ethernet a medida que los operadores se alejan de InfiniBand. Intel añadió colas de dispositivos de aplicación y marcas de tiempo PTP a sus controladores E810 para optimizar la sincronización del entrenamiento distribuido. Si bien el mercado de controladores Ethernet se beneficia de herramientas estandarizadas y abastecimiento de múltiples proveedores, los fabricantes deben continuar innovando en mecanismos de telemetría y control de flujo para mantener paridad con estructuras propietarias en canalizaciones de IA sensibles a la latencia. El trabajo de estándares dentro de IEEE 802.3df tiene como objetivo codificar esquemas de señalización de 1,6 T y modulación de canal que sustentarán los despliegues de clústeres de IA de segunda generación.
Arquitecturas automotrices E/E de zona que adoptan Ethernet Automotriz multi-gigabit
Los fabricantes de equipos originales hacen la transición de redes basadas en dominios a topologías de zona, reemplazando los buses CAN y LIN heredados con redes troncales de Ethernet Automotriz de 2,5 G, 5 G y 10 G capaces de agregar flujos de datos de radar, lidar y cámara en nodos de cómputo centralizados. El PHY DP83TG720S-Q1 de Texas Instruments ofrece transmisión de 1 G sobre cable de par trenzado único, cumpliendo con los presupuestos ASIL B de ISO 26262 y permitiendo una reducción del peso del arnés de cables TI.COM. La adquisición por parte de Marvell del negocio de Ethernet automotriz de Infineon por USD 2,5 mil millones subraya el valor de la propiedad intelectual de PHY con certificación ASIL dentro del mercado de controladores Ethernet. NXP integra redes sensibles al tiempo en los controladores para garantizar un determinismo a nivel de microsegundos en sistemas de dirección por cable y dirección operacional en caso de falla. La capacidad de actualización por vía inalámbrica y los requisitos de ciberseguridad incorporada por diseño elevan aún más a Ethernet como transporte unificador para plataformas de software vehicular. La presión regulatoria de las normas de ciberseguridad UNECE R155 y de actualización de software R156 acelera la adopción, fijando el Ethernet multi-gigabit como base de futuras plataformas de vehículos eléctricos.
10BASE-T1L Industrial que habilita conectividad de sensores IIoT de par único
El PHY 10BASE-T1L definido por IEEE 802.3cg extiende Ethernet de 10 Mb/s sobre 1 km de cableado de par trenzado único, permitiendo que la instrumentación de campo intrínsecamente segura se conecte directamente a las redes de planta IEEE.ORG. El AD7421 de Analog Devices y el NCN26010 de onsemi integran suministro de energía para que los sensores de temperatura y vibración puedan consumir <500 mW mientras proporcionan conectividad Ethernet-APL en áreas peligrosas de Zona 0. La eliminación de pasarelas de protocolo reduce la latencia, simplifica el mantenimiento y se complementa con estrategias de análisis basadas en la nube que favorecen los puntos finales IP nativos. Los despliegues iniciales en plantas petroquímicas y farmacéuticas demuestran una reducción del 30% en los costos de cableado frente a los lazos convencionales de 4-20 mA, reforzando la trayectoria del mercado de controladores Ethernet hacia la visibilidad de extremo a nube. Los esquemas de certificación bajo IECEx y ATEX validan la operación segura, ampliando el alcance direccionable para los proveedores que ofrecen soluciones MAC-PHY robustizadas.
Creciente adopción de EtherCAT para control de máquinas en tiempo real
IEEE 802.3bt permite 90 W de potencia en cableado de cuatro pares, lo que permite que los luminarios LED, las matrices de cámaras PTZ y los puntos de acceso Wi-Fi 7 converjan en una única capa de cableado estructurado. Siemon introdujo infraestructura de categoría 6A que soporta PoE++ a plena potencia en tramos de 100 m sin superar temperaturas de agrupamiento de 55 °C. Signify incorpora controladores alimentados por Ethernet en luminarias comerciales, habilitando una regulación granular y automatización basada en ocupación. Los propietarios de edificios obtienen medición de energía centralizada evitando circuitos de corriente alterna separados, un beneficio amplificado por los mandatos de sostenibilidad bajo LEED v4.1. Para los proveedores de controladores, integrar circuitos de alimentación PoE con telemetría avanzada abre nuevos puntos de integración en ecosistemas de iluminación y seguridad, elevando la relevancia del mercado de controladores Ethernet en las renovaciones de edificios inteligentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Escasez persistente de semiconductores en nodos heredados que presionan el suministro de PHY | -1.4% | Fábricas de Asia-Pacífico, OEMs globales | Corto plazo (≤ 2 años) |
| Fuerte compresión de márgenes por fábricas asiáticas de bajo costo y victorias de diseño | -0.9% | Originado en APAC, efecto global | Mediano plazo (2-4 años) |
| InfiniBand y estructuras de IA propietarias que desafían la latencia de Ethernet | -0.7% | Clústeres de IA en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes límites de consumo de energía dentro de los clústeres de IA | -0.5% | Centros de datos de hiperescala globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez persistente de semiconductores en nodos heredados que presionan el suministro de PHY
Los PHY de Ethernet con alto contenido analógico permanecen vinculados a nodos de 28 nm y más antiguos, donde persisten las escaseces de obleas a medida que las fundiciones desvían capital hacia procesos avanzados. Reuters vinculó las perturbaciones en el suministro de sustratos a finales de 2024 en las minas de cuarzo de Carolina del Norte con plazos de entrega extendidos que superan las 52 semanas para ciertas líneas de PHY de 65 nm. TSMC comentó que ampliar la capacidad en nodos maduros sigue siendo económicamente desafiante dada la escasez de herramientas y los menores precios de venta promedio. Los fabricantes de automóviles y los OEMs industriales, que requieren una longevidad de 15 años y grados de temperatura extrema, enfrentan las asignaciones más severas, obligando a los proveedores de controladores a utilizar doble fuente de empaquetado y explorar fundiciones de segundo nivel. La presión amenaza la captación de ingresos a corto plazo incluso cuando la demanda general del mercado de controladores Ethernet se mantiene saludable.
Fuerte compresión de márgenes por fábricas asiáticas de bajo costo y victorias de diseño
Los PHY de Ethernet con alto contenido analógico permanecen vinculados a nodos de 28 nm y más antiguos, donde persisten las escaseces de obleas a medida que las fundiciones desvían capital hacia procesos avanzados. Reuters vinculó las perturbaciones en el suministro de sustratos a finales de 2024 en las minas de cuarzo de Carolina del Norte con plazos de entrega extendidos que superan las 52 semanas para ciertas líneas de PHY de 65 nm. TSMC comentó que ampliar la capacidad en nodos maduros sigue siendo económicamente desafiante dada la escasez de herramientas y los menores precios de venta promedio. Los fabricantes de automóviles y los OEMs industriales, que requieren una longevidad de 15 años y grados de temperatura extrema, enfrentan las asignaciones más severas, obligando a los proveedores de controladores a utilizar doble fuente de empaquetado y explorar fundiciones de segundo nivel. La presión amenaza la captación de ingresos a corto plazo incluso cuando la demanda general del mercado de controladores Ethernet se mantiene saludable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ancho de Banda:
La adopción de alta velocidad transforma la economía de los desplieguesEl Ethernet Gigabit mantuvo una participación de ingresos del 28,05% en 2025, ya que las empresas, los pequeños centros de datos y los controladores industriales continuaron calificando diseños maduros de 1 Gb/s para cargas de trabajo predecibles. No obstante, los operadores de hiperescala impulsan ahora una CAGR del 12,1% para las opciones combinadas de 200 G, 400 G, 800 G y la naciente 1,6 T, asegurando que el tamaño del mercado de controladores Ethernet para puertos de muy alta velocidad se más que duplique para 2031. Los ingenieros prefieren la señalización PAM4 con ecualización DSP integrada para reducir la huella del panel frontal mientras se controlan los presupuestos de pérdida de canal.
Entre las velocidades de transición, las soluciones de 2,5 G y 5 G ayudan a las instalaciones comerciales a transportar tráfico Wi-Fi 7 sobre el cableado cat-5e existente, mientras que 10 G y 25 G siguen siendo populares en la agregación de acceso de almacenamiento y telecomunicaciones. El mercado de controladores Ethernet experimenta un renovado interés en implementaciones de par único de 10 Mb/s para sensores de fábrica de gran alcance, un nicho previsto para ofrecer volumen estable aunque con ingresos limitados. Los proveedores equilibran las compensaciones de área de dado produciendo familias de silicio segmentadas en lugar de PHYs universales, una estrategia que preserva los márgenes brutos a pesar de la creciente competencia de precios en nodos maduros.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Función:
La integración y la descarga redefinen el valor del silicioLos dispositivos MAC-PHY integrados capturaron el 30,75% de la cuota del mercado de controladores Ethernet durante 2025, ya que los OEMs priorizaron el ahorro en la lista de materiales y el enrutamiento simplificado de PCB en equipos de consumo y empresariales de gama baja. Por el contrario, las Smart NICs y las Unidades de Procesamiento de Infraestructura (IPUs) escalan a una CAGR del 12,95% porque los arquitectos de nube trasladan la terminación TLS, la encapsulación VXLAN y el almacenamiento RDMA a aceleradores dedicados que liberan núcleos del host para cómputo generador de ingresos.
Los PHYs discretos persisten para los fabricantes de módulos ópticos y tarjetas industriales robustas que exigen flexibilidad de configuración y calificaciones de temperatura extendida. Los controladores puente USB a Ethernet se expanden dentro de laptops y tabletas ultradelgadas, reflejando el apetito de los empleados por el acoplamiento gigabit cableado en oficinas con ancho de banda limitado. El silicio de suministro de Alimentación por Ethernet que cumple con 802.3bt es otro nicho de crecimiento, especialmente cuando se combina con motores de telemetría que alimentan los paneles de gestión de edificios. A lo largo del horizonte de pronóstico, se proyecta que el tamaño del mercado de controladores Ethernet para dispositivos centrados en la descarga cerrará la brecha de ingresos con las soluciones integradas tradicionales, aunque los volúmenes de unidades seguirán favoreciendo los MAC-PHY de chip único en unidades de consumo de alta producción.
Por Usuario Final:
La infraestructura definida por software impulsa nuevos sectores verticalesLos enrutadores y conmutadores siguieron siendo el grupo de usuarios finales dominante con el 33,25% en 2025, anclados por los ciclos de renovación de arquitecturas de hoja y columna vertebral que se alinean con los lanzamientos de silicio comercial de próxima generación. Sin embargo, los clientes de automatización industrial ahora ofrecen un impulso de CAGR del 11,3%, integrando controladores en tiempo real y pasarelas de sensores en topologías Ethernet convencionales que pueden componer tráfico determinístico junto con flujos TCP estándar.
Los envíos de NIC para servidores siguen el ritmo general de las adiciones de capacidad de los centros de datos, pero se inclinan hacia Smart NICs de mayor precio de venta promedio. Los OEMs automotrices, aunque de menor volumen, exigen precios premium por PHYs certificados AEC-Q100 y compromisos de suministro de ocho años, mejorando los márgenes combinados en el mercado de controladores Ethernet. La electrónica de consumo, liderada por adaptadores USB de 2,5 G para juegos en la nube y PC de transmisión en vivo, sigue siendo cíclica pero estratégicamente importante para las economías de escala de los proveedores. Los fabricantes de dispositivos aeroespaciales y médicos añaden capas de demanda especializadas que recompensan a los proveedores dispuestos a obtener una rigurosa certificación regulatoria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
Las nubes de IA y los vehículos inteligentes avanzan rápidamenteLas plataformas de centros de datos y nube generaron el 35,45% de los ingresos de controladores en 2025, a medida que las granjas de GPU globales proliferaron. El tamaño del mercado de controladores Ethernet vinculado a los nodos de entrenamiento de IA se expandirá de manera más pronunciada en dólares absolutos, incluso a medida que el crecimiento interanual de unidades para servidores convencionales se estabilice después de 2027. Las instalaciones de RAN abierta 5G de telecomunicaciones representan un impulsor de CAGR de un solo dígito medio confiable, ya que los operadores virtualizan los grupos de banda base y los enlaces de retroalimentación frontal.
Los vehículos conectados registran la CAGR más rápida del 12,4% hasta 2031, ya que los modelos de vehículos eléctricos de próxima generación integran redes troncales multi-gigabit para cargas útiles de sensores HD más zonas de cómputo centralizadas. Los proyectos de fábricas inteligentes adoptan topologías de par único para habilitar dispositivos de campo con alimentación en bucle, mientras que las redes de campus empresariales se modernizan para soportar dispositivos de inferencia de IA perimetral en armarios de cableado. Estos diversos casos de uso amplían la oportunidad total direccionable e insulan el mercado de controladores Ethernet contra la debilidad macroeconómica en cualquier segmento vertical único.
Análisis Geográfico
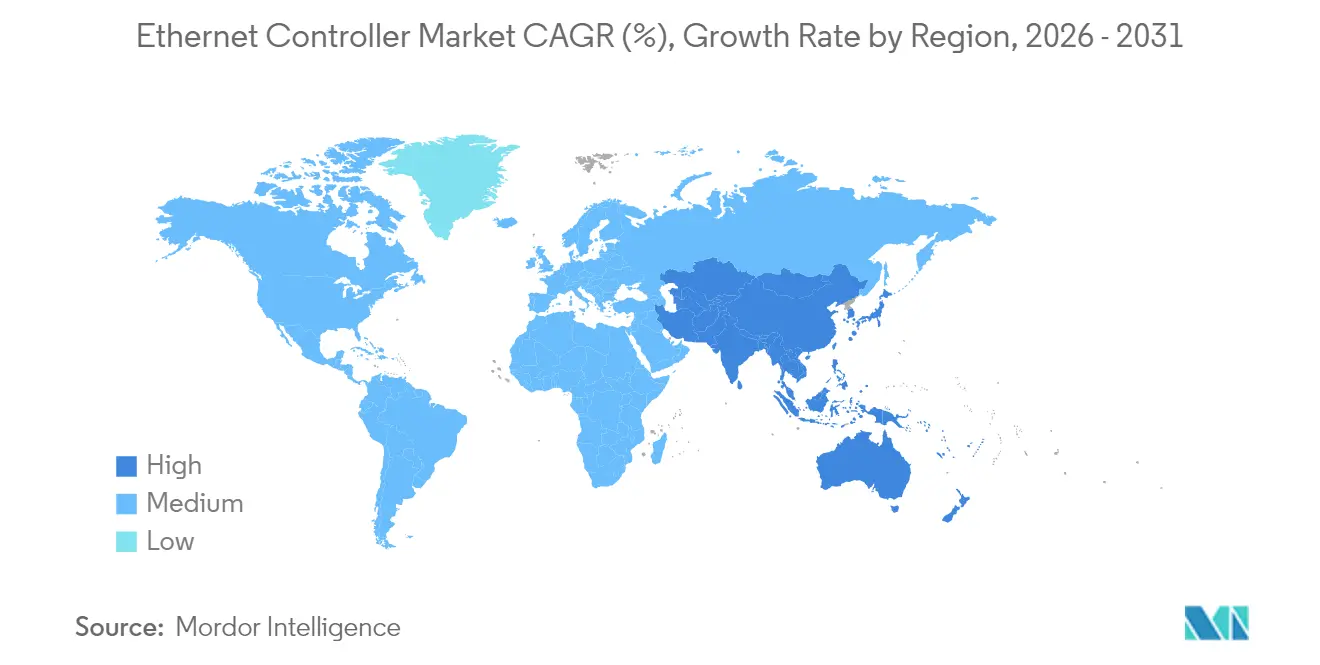
Mercado de Controladores Ethernet en APAC
Asia-Pacífico lideró el mercado de controladores Ethernet con una participación del 38,20% en 2025, impulsado por los ecosistemas de fabricación de semiconductores de China, el dominio de Japón en electrónica automotriz y la adopción temprana de Corea del Sur del fronthaul de RAN 5G sobre Ethernet. Las iniciativas de autosuficiencia en la cadena de suministro local impulsan victorias de diseño adicionales para las empresas fabless nacionales, aunque los proveedores globales aún capturan los segmentos de óptica de alta velocidad y zócalos de Smart NIC que dependen de nodos de proceso avanzados. Los subsidios gubernamentales para la construcción de supercomputadoras de IA fortalecen la demanda regional de silicio para conmutadores de 800 G, sosteniendo un crecimiento de dos dígitos a pesar de las incertidumbres episódicas relacionadas con los controles de exportación.
Mercado de Controladores Ethernet en América del Norte
América del Norte sigue siendo el epicentro de innovación para las arquitecturas de centros de datos optimizadas para IA, lo que se traduce en precios de venta promedio (ASP) elevados que incrementan la participación en los ingresos regionales en relación con los envíos unitarios. El mercado de controladores Ethernet se beneficia de los grandes proveedores de nube que estandarizan arquitecturas de Smart NIC programables y de los proveedores automotrices de primer nivel en Míchigan y Ontario que desarrollan prototipos de unidades de control electrónico (ECU) zonales. Los incentivos federales en el marco de la Ley CHIPS y Ciencia fomentan líneas de empaquetado en territorio nacional para PHY automotrices, lo que podría reducir el riesgo de suministro a mediano plazo.
Mercado de Controladores Ethernet en EMEA y América del Sur
Oriente Medio y África registra una CAGR del 12,7% hasta 2031, impulsada por campus de hiperescala financiados por fondos soberanos, despliegues de ciudades inteligentes en Arabia Saudita y los Emiratos Árabes Unidos, y zonas industriales de nueva creación que adoptan la monitorización de condiciones basada en Ethernet. La expansión de la fibra óptica a lo largo del sistema de cable Africa Coast to Europe (ACE), junto con iniciativas educativas en la nube, estimula aún más las importaciones de controladores. Europa muestra una demanda estable centrada en los programas de Industria 4.0 de Alemania y los clústeres de nube de IA de Francia, mientras que el crecimiento de América del Sur se concentra en las expansiones de centros de datos en Brasil y los rediseños automotrices en Argentina. En todas las regiones, la volatilidad de las políticas comerciales y las fluctuaciones cambiarias siguen siendo variables secundarias que los participantes del mercado de controladores Ethernet monitorean de cerca.

Panorama regulatorio
El diseño y la comercialización de controladores Ethernet están vinculados a estándares globales y a regímenes regionales de autorización de equipos. El trabajo del IEEE 802.3 continúa definiendo la hoja de ruta de la capa física utilizada por los fabricantes de silicio y los OEM, incluida la publicación del IEEE 802.3dg en junio de 2026 para operación a 100 Mb/s y entrega de energía a través de un solo par balanceado, en apoyo de implementaciones industriales de controladores y PHY Ethernet de par único.
El acceso al mercado también está determinado por normas de telecomunicaciones y de seguridad nacional que afectan qué hardware puede implementarse y cómo se autoriza. En Norteamérica, la FCC mantiene requisitos de autorización de equipos vinculados a la Covered List (DA 26-278A1) y a las acciones ampliadas de la Covered List de marzo de 2026, que restringen nuevas autorizaciones de equipos para determinados enrutadores de fabricación extranjera y refuerzan las expectativas de cumplimiento y trazabilidad en las cadenas de suministro de equipos de redes. En Europa, la Ley de Infraestructura de Gigabit de la UE (Reglamento (UE) 2024/1309) entra en vigor para las solicitudes de permisos después del 12 de febrero de 2026, impulsando infraestructuras de edificios preparadas para fibra e interfaces estandarizadas que alimentan las especificaciones de equipos de redes del lado del inmueble. En Canadá, la Orden de Telecomunicaciones 2026-77 de la CRTC exigió el acceso mayorista agregado a FTTP, reforzando la necesidad de tarifas aprobadas y soporte de interfaz Ethernet (incluyendo 1 GE, 10 GE y 100 GE) en los diseños de equipos de acceso y agregación.
Análisis de la cadena de valor
La cadena de valor comienza con decisiones ascendentes de EDA/IP y tecnología de proceso, luego pasa por el suministro de obleas, la capacidad de fundición de nodos maduros y avanzados, el empaquetado y las pruebas, y finalmente la integración OEM en NIC, switches/enrutadores, pasarelas industriales y ECU automotrices. Broadcom, Intel, Marvell, Texas Instruments, NXP, Microchip, Analog Devices, onsemi y Realtek abarcan distintos puntos de esta cadena. Las plataformas hyperscale y empresariales impulsan la demanda de controladores de alta velocidad y diseños de Smart NIC/IPU a través de ODM e integradores de sistemas, mientras que los clientes industriales y automotrices ponen mayor énfasis en los grados de temperatura extendida, los programas de longevidad y la validación alineada con la seguridad funcional.
Las restricciones de la oferta siguen siendo un cuello de botella recurrente para las familias de PHY con alto contenido analógico y para los componentes de alta velocidad que compiten por capacidad de vanguardia. El contexto del informe señala escasez persistente en nodos heredados para la producción de PHY, mientras que el seguimiento del sector destaca plazos de entrega más largos para componentes de centros de datos de mayor velocidad frente a los componentes maduros de 1G/10G, lo que refuerza la necesidad de múltiples fuentes de suministro entre socios de empaquetado y fundición. En etapas posteriores, las asociaciones dentro del ecosistema y las pilas de hardware/software desagregadas se utilizan cada vez más para acortar los ciclos de calificación y reducir el riesgo de integración en racks a escala de IA, incluidas colaboraciones que vinculan silicio comercial, sistemas operativos de switches y plataformas a nivel de rack en implementaciones repetibles y de gran volumen.
Panorama Competitivo
El mercado de controladores Ethernet exhibe una concentración moderada: Intel, Broadcom y Marvell controlan juntos bien más de la mitad de los ingresos globales, aprovechando el acceso a procesos avanzados, bibliotecas de propiedad intelectual internas y amplios ecosistemas de software. La estrategia de LOM integrado de Intel asegura los segmentos de escritorio y servidor, aunque las recientes correcciones de fiabilidad del I226-V ilustran las implicaciones reputacionales del rigor en la validación de silicio. Broadcom lidera los ASICs de conmutación y las Smart NICs, convirtiendo el dominio del silicio comercial en tasas de vinculación de controladores contiguas, particularmente dentro de las topologías de hoja-columna vertebral de hiperescala. Marvell fortalece sus credenciales automotrices a través de la adquisición del portafolio de Infineon, posicionándose en la convergencia de las arquitecturas de zona y los sistemas de gestión de baterías basados en Ethernet.
La presión competitiva se intensifica por parte de Realtek, MaxLinear y las emergentes empresas sin fábrica chinas que apuntan a los segmentos de 2,5 G y por debajo sensibles al costo con precios un 20-30% por debajo de las cotizaciones de los líderes establecidos. Las empresas emergentes financiadas por inversores estratégicos en la nube persiguen la descarga del plano de datos con chiplets y núcleos RISC-V, con la esperanza de desplazar a los aceleradores heredados basados en FPGA. Las barreras de propiedad intelectual residen en los algoritmos de ecualización, la precisión de la sincronización de temporización y las pilas de seguridad funcional certificadas; estos atributos protegen a los líderes establecidos de los participantes puramente de productos básicos. No obstante, la compresión de márgenes en las líneas de gama baja motiva a los líderes a priorizar diseños de alta velocidad y específicos por segmento vertical con alto contenido de propiedad intelectual, manteniendo los gastos de I+D en el 15-17% de las ventas netas. Colectivamente, estas dinámicas sustentan un mercado de controladores Ethernet equilibrado pero intensamente disputado, a la espera del próximo cambio arquitectónico disruptivo.
Líderes de la Industria de Controladores Ethernet
Intel Corporation
Broadcom Inc.
Microchip Technology Inc.
Cirrus Logic Inc.
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Controladores Ethernet
- Intel Corporation
- Broadcom Inc.
- Marvell Technology Group
- Texas Instruments Inc.
- Microchip Technology Inc.
- Realtek Semiconductor Corp.
- Silicon Laboratories Inc.
- Cadence Design Systems Inc.
- Analog Devices Inc.
- NXP Semiconductors
- Renesas Electronics Corp.
- Infineon Technologies AG
- MaxLinear Inc.
- onsemi
- ASIX Electronics Corp.
- MediaTek Inc.
- Qualcomm Technologies Inc.
- STMicroelectronics

Oportunidades de mercado y perspectivas futuras
Las hojas de ruta de productos y estándares están ampliando el espacio en blanco en 200G por carril y superior, junto con Ethernet de par único para detección industrial y troncales zonales automotrices. Intel presentó sus controladores y adaptadores Ethernet E835 en junio de 2026, con capacidad de hasta 200GbE y modos de puerto reconfigurables, lo que refleja el enfoque de los proveedores en conectividad flexible y de alta densidad para implementaciones en centros de datos, IA, borde y núcleo de telecomunicaciones. Al mismo tiempo, el Ultra Ethernet Consortium está avanzando en la gestión de la congestión y los servicios de metadatos para patrones de tráfico de IA/HPC, lo que respalda la diferenciación en torno a la telemetría, las funciones de transporte y los motores de descarga, en lugar de depender únicamente del rendimiento de la PHY.
Las redes industriales y de edificios crean oportunidades de adopción donde la energía, el alcance y el determinismo importan tanto como el ancho de banda. El IEEE 802.3dg (publicado en junio de 2026) admite la operación de par único con entrega de energía, complementando las implementaciones de 10BASE-T1L basadas en IEEE 802.3cg mencionadas en el informe y permitiendo más puntos finales Ethernet nativos en entornos peligrosos y de largo alcance cuando se combinan con estrategias de producto alineadas con IECEx/ATEX. En implementaciones de edificios inteligentes, el IEEE 802.3bt PoE++ (hasta 90 W) continúa impulsando el control y monitoreo integrado de PoE en iluminación, seguridad y acceso Wi-Fi, y los proveedores que combinan etapas de potencia PoE con telemetría y funciones de MAC/PHY gestionables obtienen un valor más claro en renovaciones que utilizan una sola capa de cableado estructurado tanto para simplificar la instalación como para la medición de energía.
Recent Industry Developments in Mercado de Controladores Ethernet
- Junio de 2026: Intel lanzó la gama de controladores y adaptadores de red Ethernet E835, que escala desde 10GbE hasta 200GbE para infraestructura de centros de datos, IA, borde y telecomunicaciones. El lanzamiento enfatiza implementaciones densas y virtualizadas donde la eficiencia del controlador y las funciones de software influyen en el rendimiento total del sistema y en la utilización de la CPU host.
- Enero de 2025: Marvell completó su adquisición de 2.5 mil millones de USD de los activos de Ethernet automotriz de Infineon, ampliando su portafolio de PHY y switches de grado automotriz para redes vehiculares zonales. El acuerdo fortaleció el acceso a IP orientada a la seguridad funcional y a programas automotrices de ciclo de vida largo, aumentando la intensidad competitiva en los diseños de Ethernet automotriz multigigabit.
- Octubre de 2024: Texas Instruments lanzó el PHY Ethernet automotriz de par único 1G DP83TG720S-Q1 con diagnósticos de seguridad funcional orientados a controladores zonales. El producto admite la reducción de peso del cableado y enfoques de diseño alineados con ASIL, impulsando a más OEM y proveedores de nivel 1 a calificar la conectividad Ethernet de par único en arquitecturas de vehículos eléctricos de próxima generación.


Mercado de Controladores Ethernet Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado se define como los ingresos generados por los circuitos integrados de controladores Ethernet y las soluciones de controladores que habilitan la conectividad Ethernet en equipos como servidores, enrutadores, switches, dispositivos industriales y electrónica conectada, en las principales regiones globales.
Exclusiones del alcance: excluimos los switches Ethernet, los cables y conectores, y los servicios de red independientes. Tampoco contamos los componentes de conectividad exclusivamente Wi-Fi.
Descripción general de la segmentación
- Por Tipo de Ancho de Banda
- Ethernet de 10 Mb
- Ethernet Rápido (100 Mb)
- Ethernet Gigabit (1 Gb)
- Ethernet Multi-Gigabit de 2,5 / 5 Gb
- Ethernet de 10 Gb
- Ethernet de 25 / 40 / 50 Gb
- Ethernet de 100 Gb
- Ethernet de 200 / 400 / 800 Gb y 1,6 Tb
- Por Función
- PHY Discreto
- Controlador MAC-PHY Integrado
- Smart NIC / IPU
- Controlador USB a Ethernet
- MAC-PHY de Par Único (SPE / APL)
- Controlador PoE / PoE++
- Por Usuario Final
- Servidores
- Enrutadores y Conmutadores
- Automatización Industrial e IIoT
- Automotriz
- Dispositivos de Consumo y Hogar Inteligente
- Otros
- Por Aplicación
- Centro de Datos y Nube
- Telecomunicaciones y RAN 5G
- Borde y Campus Empresarial
- Fábrica Inteligente / Industria 4.0
- Vehículos Conectados (ADAS e IVI)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Oriente Medio y África
- CCG
- Sudáfrica
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del mapa de demanda en torno a los puertos Ethernet y los sistemas que suelen enviarse con conectividad Ethernet. Revisamos referencias públicas como las actualizaciones de estándares Ethernet del IEEE, indicadores digitales e industriales de la OCDE y el Banco Mundial, y estadísticas comerciales gubernamentales de componentes electrónicos cuando están disponibles a un nivel relevante. También utilizamos publicaciones aduaneras y de envíos, además de información pública de grupos y foros de la industria vinculados a los ecosistemas de redes y centros de datos.
Para anclar el modelo a la actividad empresarial real, también leemos presentaciones de empresas, informes anuales y presentaciones a inversores que abordan la conectividad, el silicio de redes y la adopción de redes embebidas. Se utiliza una suscripción pagada de datos financieros e inteligencia corporativa para estandarizar las referencias de ingresos y la estructura corporativa, y se consulta una base de datos de patentes para percibir hacia dónde se mueve el enfoque de desarrollo (por ejemplo, las tendencias de Ethernet de mayor velocidad e integración). Las fuentes documentales enumeradas son solo ilustrativas. Se utilizaron muchos otros documentos públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que construimos a partir de datos públicos, especialmente en cuanto a las tasas de adopción, las bandas de precios típicas por clase de velocidad y cómo los diseños ganadores se traducen en envíos a lo largo del tiempo. Hablamos con personas del diseño de silicio, la distribución de componentes, los equipos de producto de OEM y ODM, y los integradores de sistemas. La cobertura se equilibró entre APAC, EMEA y las Américas para que los supuestos de combinación regional no se sobreajustaran a una sola geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% | APAC: 45% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 39% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 47% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que la demanda de puntos finales Ethernet se reconstruye a partir de los envíos de servidores, las señales de producción de equipos de redes y las implementaciones industriales y de telecomunicaciones, y luego se asigna a tasas de adopción de controladores por clase de dispositivo. Una vez formado este grupo de demanda, se convierte en valor utilizando bandas de precios que reflejan la combinación de velocidades y los niveles de integración (PHY discreto frente a soluciones de controlador integradas).
Para mantener los totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como el ASP muestreado multiplicado por volúmenes de unidades estimados para categorías comunes de uso final, además de la retroalimentación del canal sobre cambios en la combinación. Los factores que influyen en el modelo incluyen la actividad de construcción de centros de datos, la intensidad de renovación de redes empresariales, las implementaciones de equipos 5G y de telecomunicaciones, la adopción de redes de automatización industrial y la progresión de la combinación desde Fast Ethernet hacia Gigabit y superior. Para el pronóstico, ejecutamos análisis de escenarios y proyectamos variables hacia adelante utilizando las tendencias de envíos esperadas y curvas de erosión de precios acordadas por expertos. Luego aplicamos suavizado para que los picos puntuales no distorsionen las perspectivas. Cuando las aplicaciones más pequeñas carecen de datos unitarios públicos claros, las brechas se manejan utilizando rangos de adopción conservadores, que se vuelven a verificar en entrevistas y se ajustan durante la revisión de los analistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como los comentarios sobre silicio de redes reportados en presentaciones públicas, los cambios en la adopción de velocidades Ethernet y los patrones de gasto en infraestructura a nivel regional que suelen mover la demanda. Cualquier variación importante se vuelve a analizar, se revisan los supuestos y se recontacta a los encuestados cuando un factor clave parece incoherente con el comportamiento más reciente del mercado.
Antes de la aprobación final, el trabajo se revisa en varios pasos, con una revisión separada para la lógica de unidades, la lógica de precios y la coherencia de moneda, seguida de una verificación final de sentido común frente al contexto más amplio de semiconductores y equipos de redes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian las perspectivas de envíos, precios o transiciones tecnológicas. Justo antes de la entrega, realizamos una revisión rápida de actualización para que el cliente reciba la visión más actual disponible.
Tamaño del mercado de controladores Ethernet de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para los controladores Ethernet pueden parecer muy dispares porque las señales de demanda subyacentes y lo que se cuenta no siempre están alineados. Las diferencias suelen provenir de cómo las firmas tratan los controladores integrados frente a los componentes PHY discretos, cómo manejan la combinación de velocidades y la erosión de precios, y qué año consideran como base efectiva.
Las señales de adopción de velocidad de puerto (especialmente la combinación que se desplaza hacia Ethernet de mayor velocidad en servidores y equipos de red) y las verificaciones de tendencias de envíos son los puntos de evidencia que mantienen la estimación de 13.36 mil millones de USD (2026) de Mordor Intelligence vinculada a una curva realista de adopción de controladores y precios. Algunas cifras publicadas se apoyan más en supuestos de pronóstico temprano, en componentes de conectividad más amplios o en expectativas de crecimiento más rápidas sin el mismo conjunto de verificaciones cruzadas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13.36 mil millones de USD (2026) | |
| Consultora Global A | 12.19 mil millones de USD (2024) | Utiliza un año base más temprano y una agrupación más amplia que puede mezclar el valor de los controladores con componentes de conectividad adyacentes. El puente entre 2024 y años posteriores se apoya más en la CAGR declarada que en la revalidación de la combinación de velocidades y precios. |
| Grupo de Investigación del Sector B | 10.66 mil millones de USD (2024) | Se apoya en una interpretación más estrecha de lo que se cuenta como controlador Ethernet en algunos usos finales, y el dimensionamiento parece más sensible a una sola trayectoria de crecimiento y a supuestos de sincronización cambiaria para el año base. |
La comparación muestra que la elección del año y los límites del alcance pueden crear rápidamente una diferencia de miles de millones de dólares. Cuando el grupo de demanda se construye a partir de indicadores visibles de envíos y adopción y luego se ajusta a una lógica de precios clara, la cifra resultante se vuelve más fácil de repetir y de explicar, incluso cuando la combinación tecnológica y los ciclos de uso final cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de controladores Ethernet en 2026?
El tamaño del mercado de controladores Ethernet se situó en USD 13,36 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado global?
Se proyecta que los ingresos aumentarán a una CAGR del 7,05%, alcanzando USD 18,78 mil millones en 2031.
¿Qué segmento de ancho de banda está ganando mayor impulso?
El nivel agregado de 200 G a 1,6 T tiene previsto registrar una CAGR del 12,1% debido a las actualizaciones en los centros de datos de IA.
¿Por qué el Ethernet Automotriz es importante ahora?
Las arquitecturas E/E de zona requieren enlaces multi-gigabit para transportar datos de sensores ADAS, impulsando un crecimiento de dos dígitos en los controladores de grado automotriz.
¿Qué hace atractivo el PoE++ para los propietarios de edificios?
Hasta 90 W por puerto alimenta iluminación LED, cámaras y puntos de acceso Wi-Fi 7 en un único cable, reduciendo los costos de instalación eléctrica y habilitando la monitorización de energía.
¿Qué región se expandirá más rápido hasta 2031?
Se proyecta que Oriente Medio y África crecerán a una CAGR del 12,7% sobre la base de inversiones en ciudades inteligentes y centros de datos de hiperescala.
Última actualización de la página el:



