
Marktgröße und Marktanteil für Epoxid-Härter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.70 Milliarden US-Dollar |
| Marktgröße (2031) | 5.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Epoxid-Härter von Mordor Intelligence
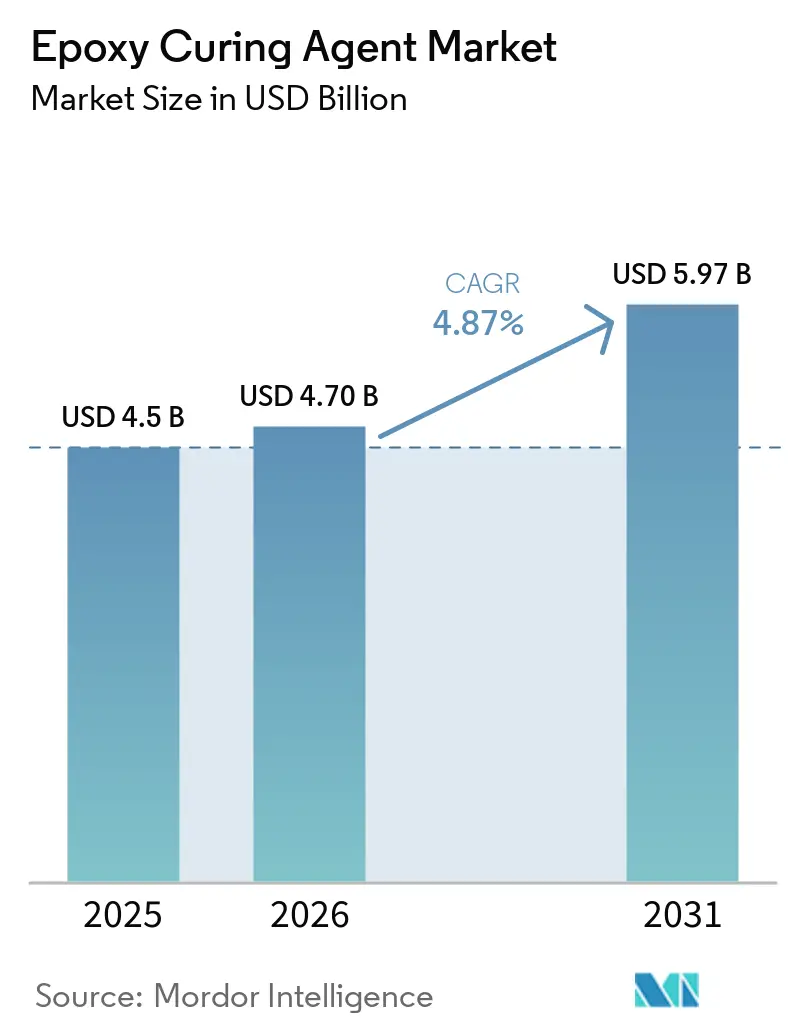
Die Marktgröße für Epoxid-Härter wird voraussichtlich von 4,5 Milliarden USD im Jahr 2025 auf 4,70 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 5,97 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,87 % über den Zeitraum 2026–2031 entspricht. Die rasche Migration von handelsüblichen Schutzbeschichtungen hin zu Hochleistungsverbundwerkstoffen, Elektronik-Vergussmassen und 3D-gedruckten Duroplasten trägt zur Expansion bei. Amine bleiben mengenmäßig führend, doch cycloaliphatische Varianten setzen neue Maßstäbe bei Aushärtegeschwindigkeit und UV-Stabilität. Die regionale Nachfrage divergiert: Europa und Nordamerika bevorzugen weiterhin Wartungsbeschichtungen, während Asien-Pazifik das inkrementelle Volumen durch Halbleiterverpackungen, Windturbinenblätter und Infrastrukturböden antreibt. Die Versorgungssicherheit für hohlraumarme Vergussmassen, recycelbare Epoxidmatrizen und biobasierte Phenalkamine entwickelt sich zu einem dominanten Wettbewerbsthema.
Wichtigste Erkenntnisse des Berichts
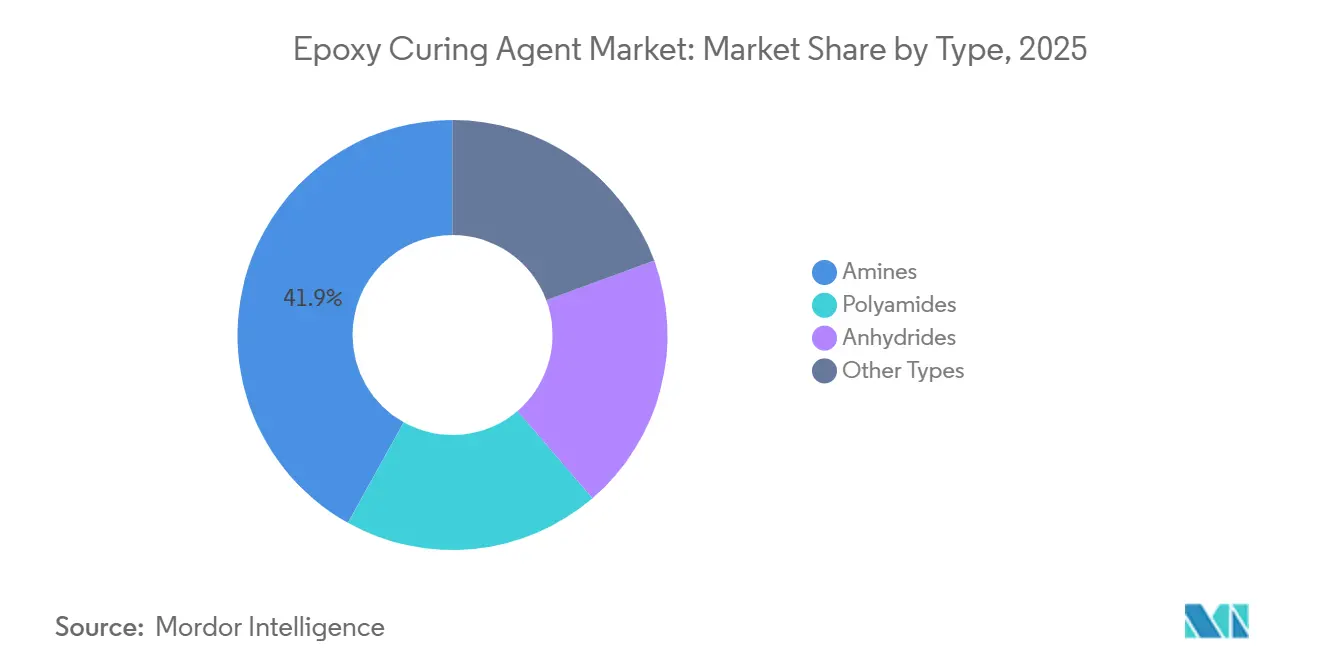
- Nach Typ führten Amine mit einem Marktanteil von 41,91 % im Markt für Epoxid-Härter im Jahr 2025, wobei Polyetheramin-Subtypen bis 2031 mit einer CAGR von 5,21 % wachsen.
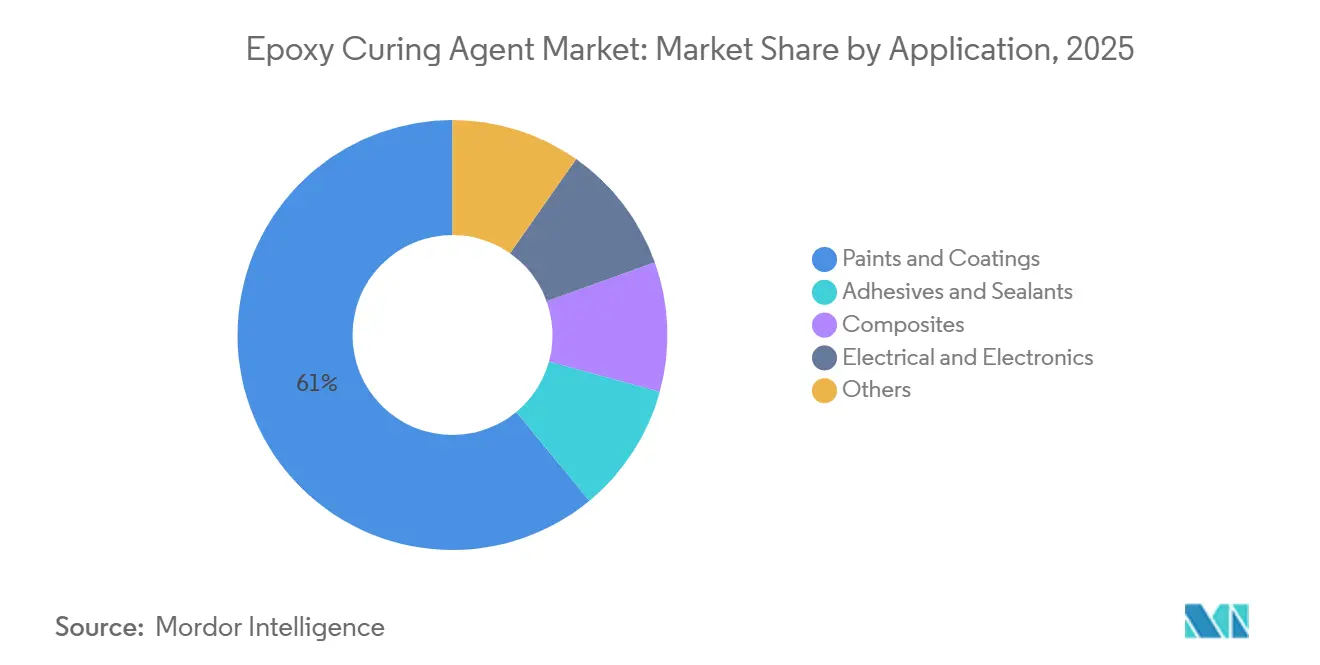
- Nach Anwendung trugen Farben und Beschichtungen im Jahr 2025 mit 60,97 % zum Umsatz bei und werden voraussichtlich bis 2031 die schnellste CAGR von 5,08 % verzeichnen.
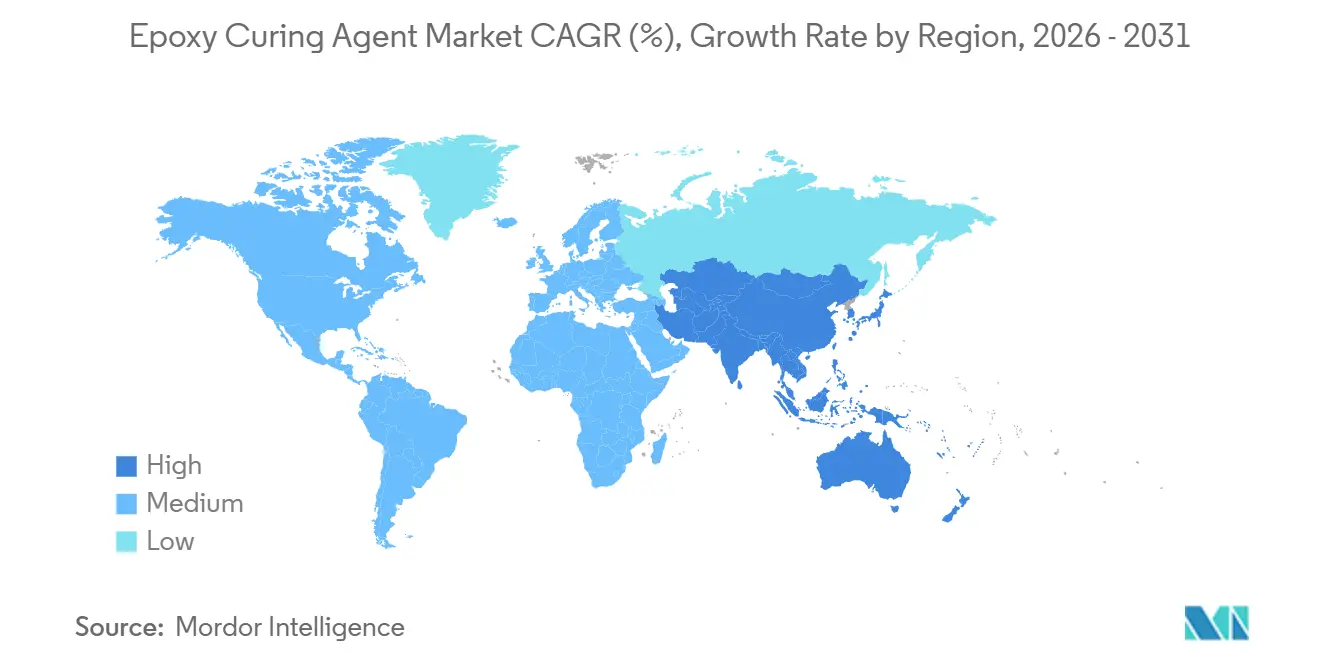
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 35,51 % an der weltweiten Nachfrage, und er ist auf dem Weg, bis 2031 mit einer CAGR von 5,77 % zu wachsen, was das Wachstum des Marktes für Epoxid-Härter unterstützt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Epoxid-Härter*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturboom treibt die Nachfrage nach Hochleistungsböden an | +1.2% | Asien-Pazifik-Kernregion, Naher Osten | Mittelfristig (2–4 Jahre) |
| Anstieg der Produktion von Windturbinenblättern | +1.0% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Miniaturisierung der Elektronik erfordert Vergussmassen mit extrem niedrigem Hohlraumgehalt | +1.4% | Japan, Südkorea, Taiwan, Indien | Kurzfristig (≤ 2 Jahre) |
| Einsatz von leichtem CFK in der Automobil- und Luft- und Raumfahrtindustrie | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Ultraschnelle latente Systeme ermöglichen 3D-Druck | +0.6% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturboom treibt die Nachfrage nach Hochleistungsböden an
Der steigende Logistik-, Pharma- und Rechenzentrumsbau in China, Indien und den Ländern des Golfkooperationsrats steigert die Volumina lösungsmittelfreier und hochfester Epoxidböden und treibt damit die Nachfrage nach Epoxid-Härtern an. Die Behörden in China haben Grenzwerte für flüchtige organische Verbindungen (VOC) unter 80 g/L festgelegt, was Formulierer dazu veranlasst, wasserbasierte Polyamid-Addukte trotz ihrer Empfindlichkeit gegenüber Feuchtigkeit einzusetzen. Indiens Reinraumstandards begrenzen VOC-Emissionen auf 50 g/L und beschleunigen den Einsatz lösungsmittelfreier Epoxidmörtel. GCC-Megaprojekte schreiben cycloaliphatische Aminsysteme vor, die bei Umgebungstemperaturen über 40 °C aushärten und so schnelle Durchlaufzeiten und chemische Beständigkeit gewährleisten.
Anstieg der Produktion von Windturbinenblättern in Asien-Pazifik und Europa
Die installierte Windkapazität stieg in der Europäischen Union im Jahr 2024 auf 241,7 GW, während sich die Rotorblattfertigung in China und Indien konzentriert, wo Harz- und Arbeitskosten niedriger sind[1]. Amine mit mittlerer Reaktivität, die eine Topfzeit von 80–120 Minuten bieten, dominieren die Vakuuminfusion von Rotorblättern mit mehr als 80 m Länge und treiben damit den Markt für Epoxid-Härter an. Der Abfallentsorgungsbedarf am Ende der Nutzungsdauer, der in der EU bis 2030 auf 350.000 t prognostiziert wird, beschleunigt die Einführung spaltbarer Härter wie Swancors EzCiclo, die eine Solvolyse-Rückgewinnung von Kohlenstofffasern ermöglichen.
Miniaturisierung der Elektronik erfordert Vergussmassen mit extrem niedrigem Hohlraumgehalt
Fortschrittliche Halbleitergehäuse erfordern Epoxid-Formmassen mit einem Hohlraumgehalt unter 0,01 % und Glasübergangstemperaturen über 180 °C. Japan kontrolliert einen weltweiten Marktanteil von 40 % bei Dichtmaterialien, angeführt von Sumitomo Bakelite, während Indiens neue Montage- und Testanlagen in Gujarat und Gujarats Dahej-Chemiezentrum den Markt für Epoxid-Härter ankurbeln und die inländische Nachfrage nach cycloaliphatischen Aminsystemen steigern, die Importvorlaufzeiten und Zölle reduzieren.
Einsatz von leichtem CFK in der Automobil- und Luft- und Raumfahrtindustrie
Die CO₂-Flottengrenzwerte der Europäischen Union von 93,6 g/km bis 2025 erfordern einen stärkeren Einsatz von kohlenstofffaserverstärkten Polymeren. Luft- und Raumfahrt-OEMs wechseln von Autoklav- zu Vakuumsack-Prepregs, die bei 120 °C aushärten, und bevorzugen dabei modifizierte aromatische Amine mit langer Topfzeit. Das EuReComp-Programm der EU hebt recycelbare Aminchemien hervor, die am Ende der Nutzungsdauer depolymerisieren und dabei die Faserleistung erhalten[2].
Analyse der Hemmnisse-Auswirkungen auf den Markt für Epoxid-Härter*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere VOC-Grenzwerte für lösemittelhaltige Aminsysteme | -0.8% | Europa, Nordamerika, China | Kurzfristig (≤ 2 Jahre) |
| Volatile Epichlorhydrin- und Benzylamin-Rohstoffpreise | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Versorgungsengpass bei Cashew-basiertem Phenalkamin-Rohstoff | -0.3% | Indien, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere VOC-Grenzwerte für lösemittelhaltige Aminsysteme
Vorschriften zu flüchtigen organischen Verbindungen komprimieren die Margen für lösemittelhaltige Polyamid- und Aminhärter und zwingen zur Neuformulierung hin zu wasserbasierten und hochfesten Alternativen, die häufig Topfzeit oder Schichtdicke einbüßen. Die EU-Richtlinie 2004/42/EG begrenzt VOC auf 40 g/L bei Einkomponenten- und 65 g/L bei Mehrkomponentenbeschichtungen, wodurch herkömmliche Polyamidhärter obsolet werden. Ähnliche Grenzwerte stehen in Nordamerika und China bevor, was die Nachfrage auf wasserbasierte Polyamid-Addukte und Polyaspartik-Hybride lenkt, trotz höherer Rohstoffkosten.
Volatile Epichlorhydrin- und Benzylamin-Rohstoffpreise
Die Rohstoffpreisvolatilität bei Epichlorhydrin und Benzylamin schmälert die Rentabilität vertikal integrierter Hersteller und belastet den Markt für Epoxid-Härter, da kleinere Formulierer gezwungen sind, Kosten an Endverbraucher weiterzugeben oder Margeneinbußen hinzunehmen. Epichlorhydrin folgt dem Propylenpreis und erlebt quartalsweise Schwankungen von 20–30 %, während das Benzylaminangebot auf fünf Hersteller konzentriert bleibt, was das Preisschockrisiko erhöht. Integrierte Lieferanten sichern sich gegen Volatilität ab, während kleinere Formulierer mit Margeneinbußen und reduziertem F&E-Aufwand konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Epoxid-Härter
Nach Typ:
Cycloaliphatische Varianten definieren die Amin-Dominanz neuAmine erzielten im Jahr 2025 einen Umsatzanteil von 41,91 %, und ihr Anteil am Markt für Epoxid-Härter wird voraussichtlich bis 2031 mit einer CAGR von 5,21 % wachsen. Cycloaliphatische Amine erzielen Preisaufschläge von 30–50 %, da sie UV-Stabilität und niedrige Viskosität bieten, die für dickwandige Verbundwerkstoffe unerlässlich sind. Polyamide bleiben für kontaminierte Oberflächen bevorzugt, können jedoch nicht mit der zweistündigen Überstreichbereitschaft von Polyaspartik-Hybriden mithalten. Anhydride dominieren elektrische Laminate dank Glasübergangstemperaturen über 200 °C, obwohl ihre Aushärtungsanforderung von 150 °C die Feldanwendung einschränkt. Phenalkamine, gewonnen aus Cashewnussschalenflüssigkeit, gewinnen Nischenmärkte in der Marine- und Offshore-Industrie aufgrund überlegener Salznebelbeständigkeit und Flexibilität, während Amidoamine eine Niedertemperaturhärtung für winterliche Pipelineprojekte bieten.
Der Marktanteil der „Sonstigen Typen” im Markt für Epoxid-Härter wird voraussichtlich steigen, da Kunden Preisaufschläge von 20–40 % für Lebenszykluskosten-Einsparungen akzeptieren. Die Einführung hängt von der lokalen Verfügbarkeit ab, da Importvorlaufzeiten von acht Wochen und Zölle von 7,5–10 % Projektzeitpläne belasten. Patentaktivitäten bei verkapselten Imidazolen signalisieren bevorstehende latente Amineinführungen, die eine sechsmonatige Haltbarkeit ohne Kühlung versprechen – ein Wendepunkt für additive Fertigung und Feldreparaturkits.

Nach Anwendung:
Verbundwerkstoffe und Elektronik übertreffen das Wachstum von BeschichtungenFarben und Beschichtungen repräsentieren nach wie vor 60,97 % der Marktgröße für Epoxid-Härter, doch ihr Wachstum von 5,08 % liegt hinter Verbundwerkstoffen und Elektronik zurück. Schutzbodensysteme in Logistikzentren erfordern cycloaliphatische Amine, die in weniger als vier Stunden aushärten, und verdrängen damit langsamere Polyamidsysteme. Marine-Beschichtungen schreiben nun Phenalkamin-Härter vor, die einen Trockenfilm von 300 µm in einem Durchgang ermöglichen, um Trockendockzeiten zu reduzieren.
Verbundwerkstoffe, Klebstoffe und Elektronik sind auf eine schnellere Expansion ausgerichtet. Windturbinenrotorblätter benötigen Amine mit mittlerer Reaktivität und einer Topfzeit von 80–120 Minuten, und Halbleiter-Unterfüllungen erfordern phenolisch modifizierte cycloaliphatische Amine, die Hohlraumgehalte unter 0,01 % liefern. Wärmeleitende Klebstoffe für Batteriemodule bevorzugen Anhydride, um 2 W m⁻¹K⁻¹ zu erreichen und dabei die dielektrische Integrität zu wahren. Industrieböden schwenken auf wasserbasierte Systeme um, um VOC-Vorgaben zu erfüllen, was Standard-Härter benachteiligt, aber Nischen für hochfeste Addukte mit reduziertem Geruch eröffnet.
Geografische Analyse
Markt für Epoxid-Härter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 35,51 % am Markt für Epoxid-Härter und wird bis 2031 voraussichtlich eine CAGR von 5,77 % verzeichnen. China dominiert weiterhin die Bodenbeschichtungen für Logistikzentren und Rechenzentren, trotz des Gegenwinds im Immobiliensektor, während die Vorschriften des Ministeriums für Ökologie und Umwelt VOC-Obergrenzen festlegen und die Nachfrage nach wasserbasierenden Produkten ankurbeln. Indiens Halbleiterausbau, Tatas 300-mm-Fertigungsanlage und Microns Montagewerk im Wert von 2,75 Milliarden USD werden inländische Einbettungsmassen mit geringem Hohlraumanteil erfordern, um Zölle von 10 % und Importlaufzeiten von 60 Tagen zu vermeiden. Japan und Südkorea behalten die Technologieführerschaft bei Dichtungsmaterialien, doch Lokalisierungsbemühungen in China und Indien verringern den Abstand.
Markt für Epoxid-Härter in Nordamerika
Nordamerika profitiert von Luft- und Raumfahrtverbundwerkstoffen und Infrastrukturaufrüstungen, die durch den Infrastructure Investment and Jobs Act finanziert werden. Luft- und Raumfahrt-OEMs schreiben zunehmend Vakuumsack-Prepregs vor, die bei 120 °C aushärten, und bevorzugen dabei modifizierte aromatische Amine, was zur Marktgröße für Epoxid-Härter beiträgt. Offshore-Windprojekte entlang des Atlantiks erfordern spaltbare Härter, um Rotorblatt-Recyclingvorschriften zu erfüllen. Mexikos Fahrzeugproduktion treibt die Klebstoffvolumina in die Höhe, doch die Abhängigkeit von importierten Härtern fügt Frachtkosten von 0,15 USD/kg hinzu.
Markt für Epoxid-Härter in Europa, Südamerika und dem GCC
Europa verzeichnet eine stetige Nachfrage aus dem Offshore-Wind- und Automobil-Leichtbaubereich, doch strengere VOC-Grenzwerte schmälern die Margen für lösungsmittelhaltige Härter. Die Rotorblattfertigung verlagert sich nach Asien, sodass sich europäische Lieferanten auf recycelbare Epoxidmatrizen konzentrieren, um die Herausforderung von 350.000 t Rotorblattabfall am Ende der Nutzungsdauer in der Union zu bewältigen, was den Markt für Epoxid-Härter beeinflusst. Südamerika wird von Brasiliens Bedarf an Schutzbeschichtungen angeführt, während der GCC-Bau, der über das nächste Jahrzehnt auf 4,3 Milliarden USD geschätzt wird, Amine erfordert, die bei Umgebungstemperaturen von 40 °C aushärten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Epoxid-Härtungsmittel beginnt mit petrochemischen und biobasierten Rohstoffen für Amine, Polyamide und Anhydride (zum Beispiel Epichlorhydrin-verknüpfte Epoxidsysteme und Benzylamin-artige Zwischenprodukte auf der Aminseite sowie Cashewnussschalenflüssigkeit für Phenalkamine). Die Kernproduktion konzentriert sich auf integrierte und spezialisierte Chemieproduzenten, die diese Vorprodukte in Härtungsmittelfamilien (aliphatische/cycloaliphatische Amine, Polyamid-Addukte, Anhydride und latente Systeme) umwandeln und sie anschließend in standardisierte Formen für Beschichtungs-, Verbundwerkstoff- und Elektronikformulierer verpacken. Nachhaltigkeit und Prozess-Fußabdruck werden zunehmend in die Produktionsabläufe integriert, wie das Beispiel von Evonik zeigt, das seine Crosslinkers-Produktionsstätten für Epoxid-Härtungsmittel (Marl, Clayton, Isehara, Los Angeles und Singapur) auf erneuerbaren Strom umgestellt hat.
Nachgelagert versorgen Vertriebshändler und Direktkanäle zu Formulierern Farb- und Beschichtungshersteller, Anbieter von Verbundwerkstoff-Harzsystemen und Zulieferer von Elektronikmaterialien, wobei Qualifizierungszyklen, VOC-Konformität und Anwendungsleistung (Topfzeit, porenarme Verkapselung, Aushärtungsgeschwindigkeit und Chemikalienbeständigkeit) die Lieferantenauswahl prägen. Versorgungssicherheit und Lokalisierung bleiben zentral, unterstützt durch Kapazitätsinvestitionen und regionale Fertigungspositionierung, die Lieferzeiten und Widerstandsfähigkeit verbessern, darunter der Ausbau der Kapazitäten für Spezialamine von Evonik in Nanjing, China, zur Unterstützung der epoxidbezogenen Nachfrage. Zu den wichtigsten Engpässen zählen die Volatilität der Rohstoffpreise, die Qualifizierungszeit in der Elektronik- und Luftfahrtindustrie sowie die eingeschränkte Verfügbarkeit bestimmter biobasierter Vorprodukte wie Phenalkamin-Rohstoffe, was den Wert von Rückwärtsintegration, Multi-Standort-Netzwerken und differenzierten Chemien erhöht.
Wettbewerbslandschaft
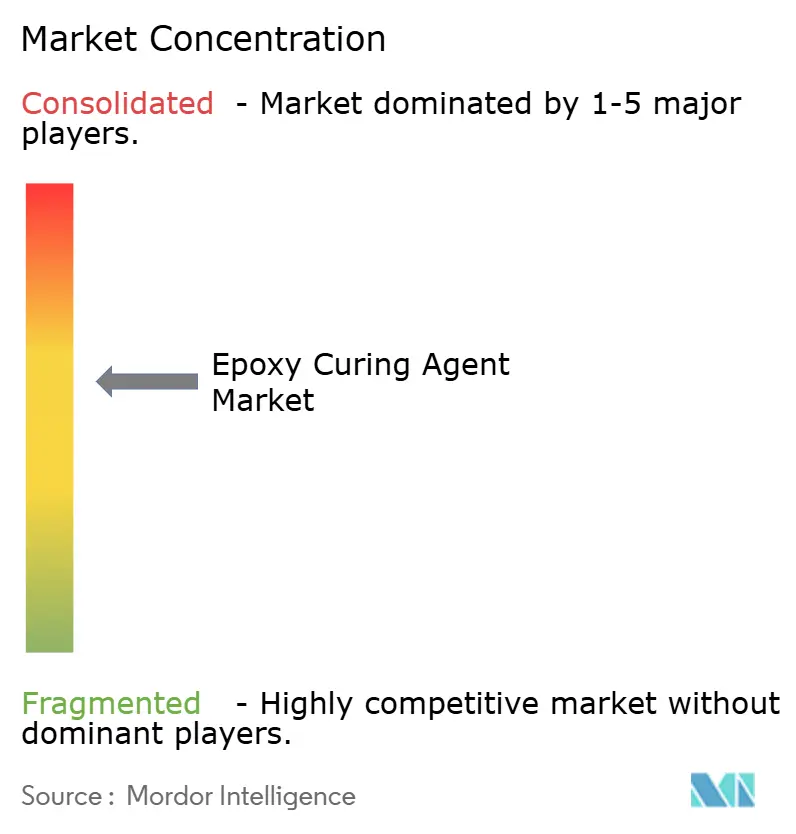
Der Markt für Epoxid-Härter ist mäßig konsolidiert. Große Akteure investieren in die Rückwärtsintegration in Epichlorhydrin und Benzylamin, um Rohstoffschwankungen abzufedern. Cardolite nutzt erneuerbare Rohstoffe, um Phenalkamine für Schiffs- und Offshore-Beschichtungen zu liefern. Der Technologiewettbewerb konzentriert sich auf VOC-konforme wasserbasierte Systeme, spaltbare Amine für recycelbare Verbundwerkstoffe und latente Katalysatoren für die additive Fertigung.
Marktführer in der Epoxid-Härter-Branche
-
Evonik Industries AG
-
Huntsman International LLC
-
BASF
-
Cardolite Corporation
-
Olin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Epoxid-Härter Unternehmen in diesem Bericht
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht bei emissionsarmen und bei niedrigen Temperaturen aushärtenden Systemen, die Beschichtungsanwendern helfen, strengere VOC-Grenzwerte einzuhalten und gleichzeitig die Produktivität in Marine- und Schutzanwendungen aufrechtzuerhalten. Die Produktaktivität im Jahr 2026 spiegelt diesen Wandel wider: Evonik führte Ancamine 2873 als ultra-emissionsarmes Härtungsmittel ein, das für die Anwendung bei Temperaturen bis zu 5 Grad Celsius konzipiert ist und Kältefenster adressiert, in denen konventionelle Systeme an ihre Grenzen stoßen. Nachfragetreiber im Zusammenhang mit industriellen Bodenbelägen und dem Infrastrukturausbau deuten ebenfalls auf lösungsmittelfreie Systeme mit schneller Durchlaufzeit hin, was cycloaliphatische und modifizierte Aminpakete unterstützt, die Aushärtungsgeschwindigkeit, Geruchsreduktion und Feuchtigkeitstoleranz ausgleichen.
Ein zweiter Chancenbereich sind recycelbare und zirkuläre Epoxidnetzwerke für Verbundwerkstoffe und Hochtemperatur-Elektronik, wo Beschränkungen am Lebensende mit hohen Leistungsanforderungen zusammentreffen. Der Markt erlebt parallele Vorstöße von Industrie und Forschung in Richtung spaltbarer oder wiederaufarbeitbarer Härter und biobasierter Chemien, einschließlich akademischer Berichte aus dem Jahr 2026 zu biobasierten latenten Härtungsmitteln für einkomponentige Epoxide und formaldehydfreien, biobasierten Phenalkamin-Wegen für Klebstoffe. Auf der Angebotsseite unterstützen Investitionen, die regionale Aminkapazitäten hinzufügen, wie etwa die Inbetriebnahme der erweiterten Spezialamin-Produktion von Evonik in Nanjing im Jahr 2026, Lokalisierungsstrategien im asiatisch-pazifischen Raum, wo Halbleiterverpackung und Infrastrukturbodenbeläge expandieren und wo kürzere Lieferzeiten und stabile Versorgung in qualifizierungsgetriebenen Segmenten von Bedeutung sein können.
Aktuelle Branchenentwicklungen im Markt für Epoxid-Härter
- April 2026: Evonik führte Ancamine 2873 als ultra-emissionsarmes Epoxid-Härtungsmittel für Schutz- und Marinebeschichtungen ein, das Anwendungen bei Temperaturen bis zu 5 Grad Celsius ermöglichen soll. Die Einführung verstärkt den Trend zu VOC- und geruchsreduzierten Formulierungen und bewahrt dabei die Flexibilität der Anwendungssaison in kälteren Klimazonen. Sie hebt zudem die Leistungsmaßstäbe für Niedrigtemperatur-Aushärtungssysteme in Instandhaltungsbeschichtungen an.
- Juli 2025: Evonik stellte die Produktionsstätten für Epoxid-Härtungsmittel in seiner Geschäftslinie Crosslinkers auf den Betrieb mit 100 % erneuerbarem Strom um, dies umfasst Standorte wie Marl, Clayton, Isehara, Los Angeles und Singapur. Dadurch wird eine kohlenstoffärmere Fertigung in die Lieferbasis für Härtungsmittel integriert, was Kunden unterstützt, die Lieferanten nach Scope-1- und Scope-2-Emissionen bewerten. Die standortübergreifende Umsetzung signalisiert zudem einen standardisierten Ansatz zur Dekarbonisierung der Produktion für weltweit gelieferte Spezialhärter.
- Februar 2024: DIC Corporation gab die Entwicklung einer Kerntechnologie für ein Epoxidharz-Härtungsmittel bekannt, das eine Hitzebeständigkeit von über 200 Grad Celsius bietet und Recycling durch Umformen ermöglicht. Dies adressiert eine langjährige Hürde bei duroplastischen Epoxid-Anwendungsfällen, bei denen die Wiederaufarbeitbarkeit und Optionen für das Lebensende bisher begrenzt waren. Die Entwicklung steht im Einklang mit dem wachsenden Interesse an wiederverarbeitbaren Epoxidsystemen für elektrische und industrielle Hochtemperaturanwendungen.
Markt für Epoxid-Härter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Epoxid-Härtern, die zur Aushärtung von Epoxidharzen verwendet werden, welche dann die endgültige Leistung in Beschichtungen, Klebstoffen, Verbundwerkstoffen und elektrischen Anwendungen unterstützen. Wir bemessen die Nachfrage danach, wo Härter als Teil von Epoxidsystemen in den wichtigsten Endverbrauchsindustrien verkauft werden.
Ausschlüsse aus dem Umfang: Ausgeschlossene Positionen umfassen Epoxidharze selbst, Nicht-Epoxid-Härter und fertige Epoxidformulierungen, die ohne einen separierbaren Härterwert verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Amine
- Polyamide
- Anhydride
- Andere Typen (Phenalkamine, Amidoamine usw.)
- Nach Anwendung
- Farben und Beschichtungen
- Klebstoffe und Dichtstoffe
- Verbundwerkstoffe
- Elektro und Elektronik
- Sonstige (Industrieböden und Reparaturen usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legt die sachliche Grundlage für das Modell, sodass die Eingaben nicht auf Vermutungen basieren. Wir haben öffentliche Quellen ausgewertet, darunter USGS-Mineraldaten, soweit für Rohstoffe relevant, Handelsstatistiken der US International Trade Commission für chemische Warenströme, OECD-Industrieindikatoren für nachgelagerte Aktivitätssignale sowie Sicherheits- und Regulierungsreferenzen wie die US EPA und ECHA für Stoff- und Verwendungsbeschränkungen, die den Produktmix verschieben können.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Produktliteratur genutzt, um Härtungschemie-Familien, typische Einsatzraten und Preisbewegungen nach oben oder unten zu kartieren. Patentdatenbanken wurden ebenfalls durchsucht, um neue Entwicklungsrichtungen bei Härtern zu verfolgen, einschließlich biobasierter und VOC-armer Systeme, und um zu überprüfen, ob die Einführung noch in einem frühen Stadium ist oder bereits skaliert wurde. Für den Umsatzkontext auf Unternehmensebene und schnell bewegende Ankündigungen haben wir auch kostenpflichtige Abonnements genutzt, die sich auf Unternehmensfinanzen und Nachrichten konzentrieren. Diese Desk-Quellen sind illustrativ, und während der Datenerhebung, Querprüfung und Klärung wurden zusätzliche öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Desk-Annahmen zu überprüfen, insbesondere in Bezug auf Anwendungsanteilsaufteilungen, typische Härtermittelbeladung und wie sich durchschnittliche Verkaufspreise nach Chemie und Region verändern. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen, darunter Rohstofflieferanten, Formulierer, Distributoren und nachgelagerte Anwender in den Bereichen Beschichtungen, Klebstoffe, Verbundwerkstoffe und Elektronik, und wir haben die wichtigsten Nachfragezentren in APAC, EMEA und Amerika abgedeckt, um zu bestätigen, was tatsächlich gekauft und verwendet wird.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 12 % | APAC: 42 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 43 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Der Markt wird zunächst mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Nachfragesignale für Epoxid-Endanwendungen rekonstruiert und dann mithilfe typischer Formulierungsverhältnisse und Anwendungsdurchdringung in den Härtermittelverbrauch umgerechnet werden. Für Epoxid-Härter haben wir praktische Eingaben verfolgt, wie Epoxidbeschichtungs- und Bodenbelagsaktivitäten, Infrastruktur- und Bauausgaben im Zusammenhang mit Schutzbeschichtungen, Verbundwerkstoffproduktionsindikatoren (einschließlich Windrotorblätter) sowie Nachfrage nach Elektronik- und Elektrokapselung. Wir haben auch Mischverschiebungen zwischen Aminen, Anhydriden und Polyamiden verfolgt, da dies sowohl den Preis als auch das Beladungsprofil verändert.
Sobald der Nachfragepool gebildet ist, werden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, damit die Gesamtwerte realistisch bleiben. Dazu gehören die Stichprobenerhebung von Lieferantenumsätzen, wo Offenlegungen vorhanden sind, die Überprüfung des Distributor-Kanal-Feedbacks zu Volumenbewegungen und die Validierung implizierter durchschnittlicher Verkaufspreise anhand von Bandbreiten, die bei technischen Qualitäten und regionalen Versorgungsbedingungen beobachtet werden. Wo die Sichtbarkeit schwächer ist, beispielsweise bei kleineren lokalen Formulierern, wenden wir konservative Anteilsbänder an und überprüfen dann die implizierten Volumina pro Anwendung anhand von Interviewleitfäden. Prognosen verwenden Szenarioanalysen, die auf Endverbrauchsausblicken basieren, gefolgt von einfachen Regressionsüberprüfungen zwischen wichtigen Treibern wie Bauschutzbeschichtungsaktivität, Industrieproduktion und Verbundwerkstoffwachstum. Anschließend passen wir die Ergebnisse basierend auf dem erwarteten Produktmix und der Preisgestaltung an.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass die endgültige Zahl nicht auf einem einzigen Datenstrom basiert. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie der Verbrauchsrichtung von Epoxidharzen, Handelsbewegungen für relevante Chemikalienkategorien und nachgelagerten Aktivitätsmustern und überprüfen dann Ausreißer, bis die Abweichung eine klare Erklärung hat.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine schrittweise Analystenprüfung, einschließlich Konsistenzprüfungen über Regionen, Typanteile und implizierte Preisgestaltung. Wenn ein wesentliches Ereignis eintritt, wie eine Kapazitätsänderung, eine regulatorische Verschiebung oder ein starker Rohstoffpreisschwung, werden die Befragten erneut kontaktiert, um festzustellen, ob die Auswirkung vorübergehend oder strukturell ist. Berichte werden jährlich aktualisiert, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten.
Mordor Intelligence's Marktgröße für Epoxid-Härter im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können voneinander abweichen, selbst wenn derselbe Produktname verwendet wird, da Umfangsgrenzen und Zählregeln nicht identisch sind und der Aktualisierungszeitpunkt ebenfalls variiert. Die größten Unterschiede treten in der Regel auf, wenn eine Studie angrenzende Epoxidproduktewerte in die Gesamtsumme einbezieht oder wenn sie eine einzige Preiskurve auf verschiedene Härtungschemien anwendet.
Fertige Epoxidformulierungen, die als gebündeltes System verkauft werden, werden außerhalb des Umfangs von Mordor Intelligence für Epoxid-Härter gehalten, weshalb einige breitere chemische Gesamtwerte höher erscheinen, wenn sie den vollen Formulierungswert anstelle der reinen Härtermittelkomponente einschließen. Ein weiterer häufiger Treiber von Lücken ist, wie die Nachfrage an Endanwendungen geknüpft wird: Einige Schätzungen beginnen bei der Harzproduktion, während andere bei Beschichtungs-, Klebstoff-, Verbundwerkstoff- und Elektronikaktivitäten beginnen und dann mithilfe von Beladungsfaktoren den Härterbedarf ableiten. Währungszeitpunkt und Inflationsannahmen spielen ebenfalls eine Rolle, insbesondere wenn rohstoffgebundene Preise sich schnell bewegen und ein Bericht nicht nahe am aktuellen Jahr aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,70 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,73 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition, die zusätzlichen Epoxidsystemwert über Endverbraucher hinweg einbeziehen kann, und wendet dann ein höheres langfristiges Wachstumsprofil an, das das aktuelle Jahresäquivalent anhebt. |
| Branchenpublikation B | 5,80 Milliarden USD (2025) | Geht wahrscheinlich von einer schnelleren Mischverschiebung und Preisentwicklung über Härtungschemien hinweg aus, und das längere Prognosefenster kann optimistische Einführungsannahmen begünstigen, die nicht immer mit kurzfristigen Nachfragesignalen abgeglichen werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was im Umsatzpool gezählt wird und wie Preisgestaltung und Mix vom Basisjahr vorgetragen werden. Wenn die Eingaben auf klare Endverbrauchsaktivitäten, Chemie-Ebenen-Mix und realistische Beladungsfaktoren zurückgeführt werden, bleibt die Schätzung nachvollziehbar und leichter in internen Planungsdiskussionen replizierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz für den Markt für Epoxid-Härter im Jahr 2031?
Der Markt soll bis 2031 einen Wert von 5,97 Milliarden USD erreichen.
Welche Region verzeichnet das stärkste Wachstum bei Epoxid-Härtern?
Asien-Pazifik führt mit einem CAGR von 5,77 % bis 2031.
Warum gewinnen cycloaliphatische Amine an Beliebtheit?
Sie bieten UV-Stabilität und schnelle Aushärtung und erfüllen die Anforderungen an Außenbeschichtungen und Verbundwerkstoffe.
Wie beeinflussen VOC-Vorschriften die Produktentwicklung?
Strengere Grenzwerte in der EU, Nordamerika und China verlagern die Nachfrage hin zu wasserbasierenden und hochfesten Härtern.
Welches Anwendungssegment im Markt für Epoxid-Härter wächst über Schutzanstriche hinaus?
Verbundwerkstoffe und die Einkapselung von Elektronikbauteilen übertreffen das Wachstum traditioneller Beschichtungen.