
Taille et part du marché des commutateurs réseau d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.68 Milliards de dollars |
| Taille du Marché (2031) | 22.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.94 % |
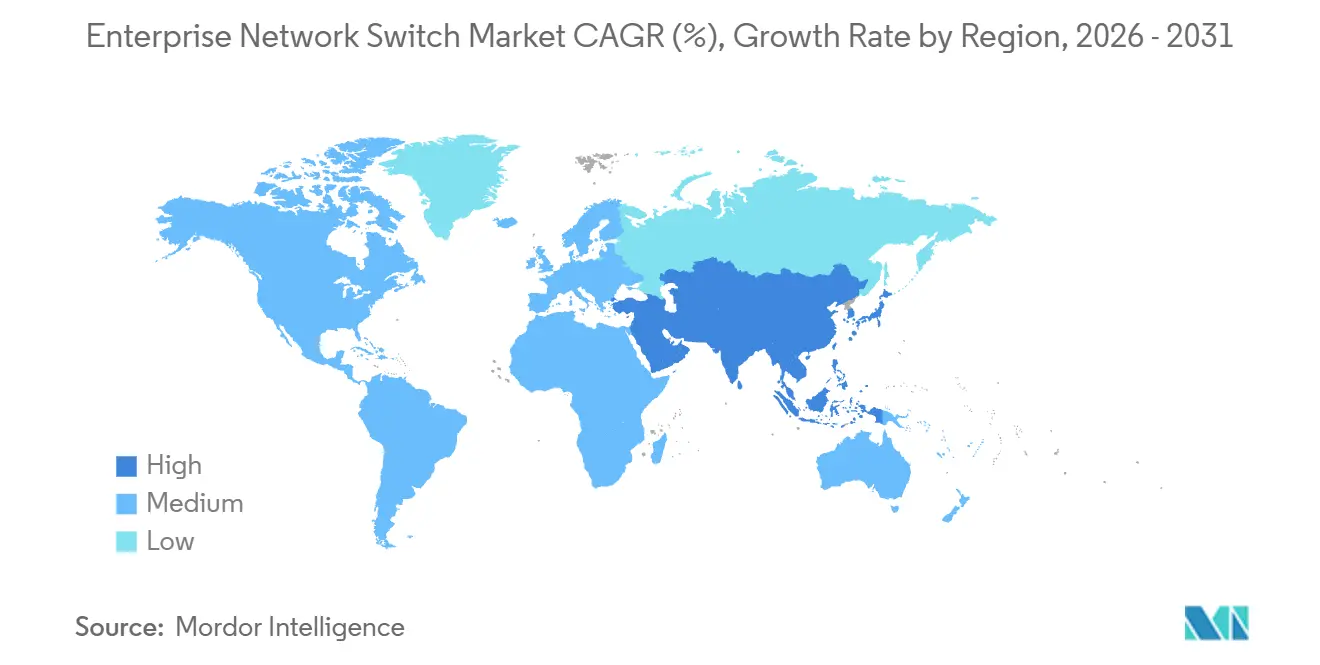
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
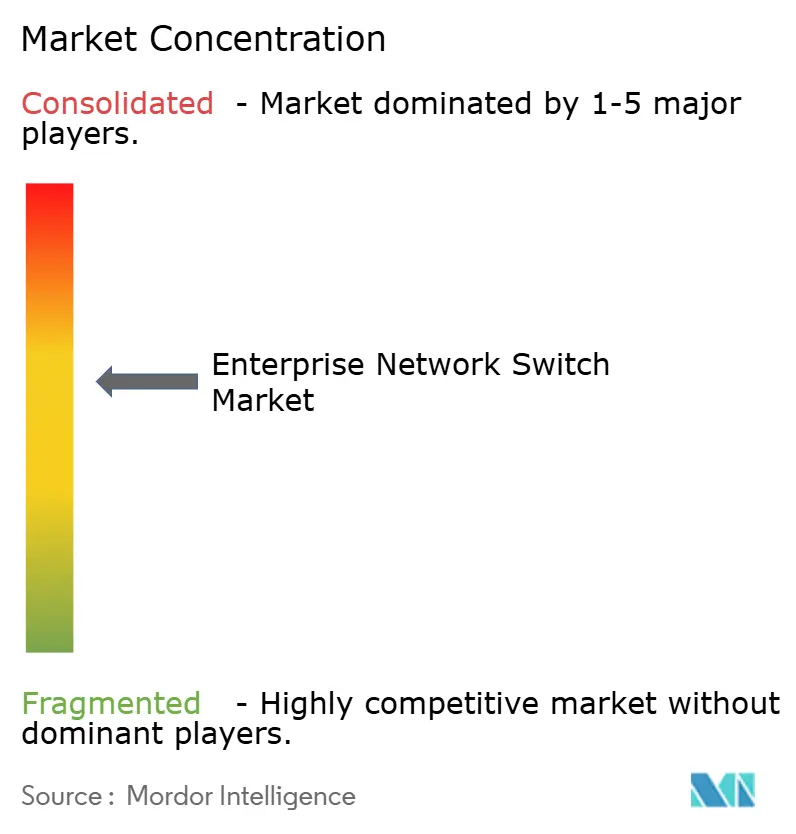
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des commutateurs réseau d'entreprise par Mordor Intelligence
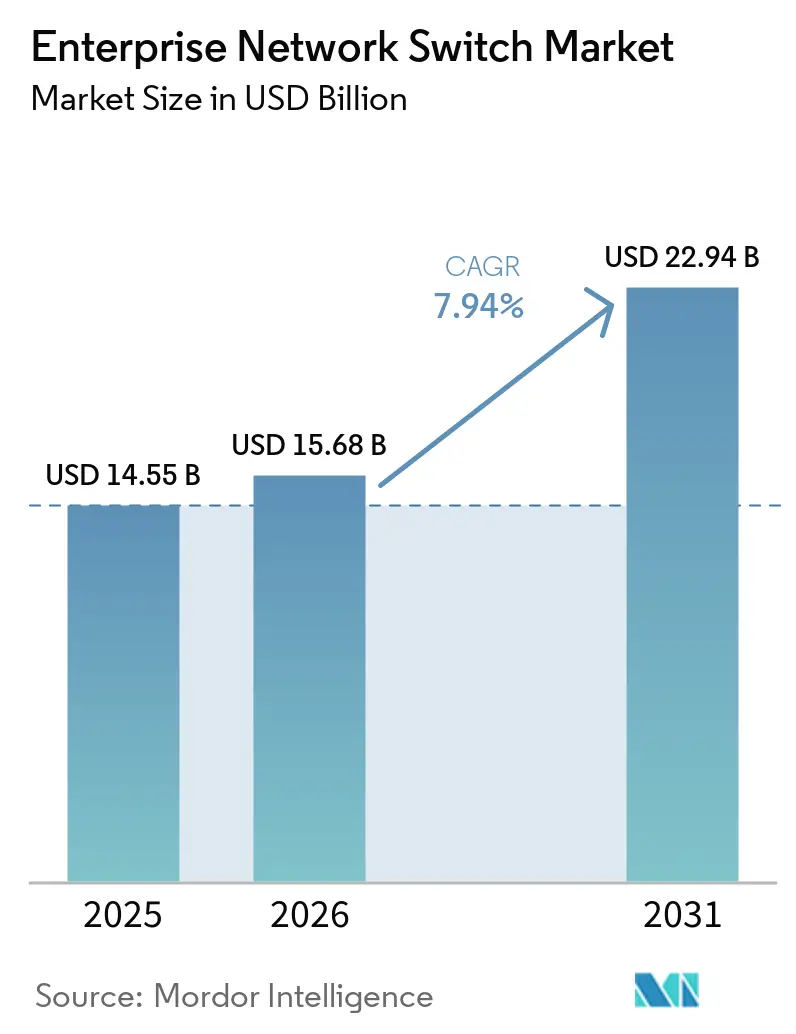
La taille du Marché des Commutateurs Réseau d'Entreprise était évaluée à 14,55 milliards USD en 2025 et devrait croître de 15,68 milliards USD en 2026 pour atteindre 22,94 milliards USD d'ici 2031, à un CAGR de 7,94 % durant la période de prévision (2026-2031).
Les déploiements massifs des hyperscalers continuent d'absorber les capacités de commutation, mais les contraintes liées au réseau électrique orientent les acheteurs vers des structures haute densité 400 GbE et 800 GbE qui maximisent chaque unité de rack. La fragmentation géopolitique, notamment la révocation en décembre 2024 des licences accordées à certains fournisseurs chinois, accélère la diversification vers Cisco Systems, Arista Networks et Juniper Networks. La demande en châssis modulaires est en hausse, les opérateurs de centres de données privilégiant les architectures à croissance progressive, tandis que les sites de campus et de succursales maintiennent la prédominance des commutateurs fixes. La volatilité des délais d'approvisionnement en semi-conducteurs demeure un risque structurel qui contraint les fabricants d'équipements d'origine à s'engager à l'avance sur des allocations de tranches de silicium et limite l'agilité des challengers de plus petite taille.
Points clés du rapport
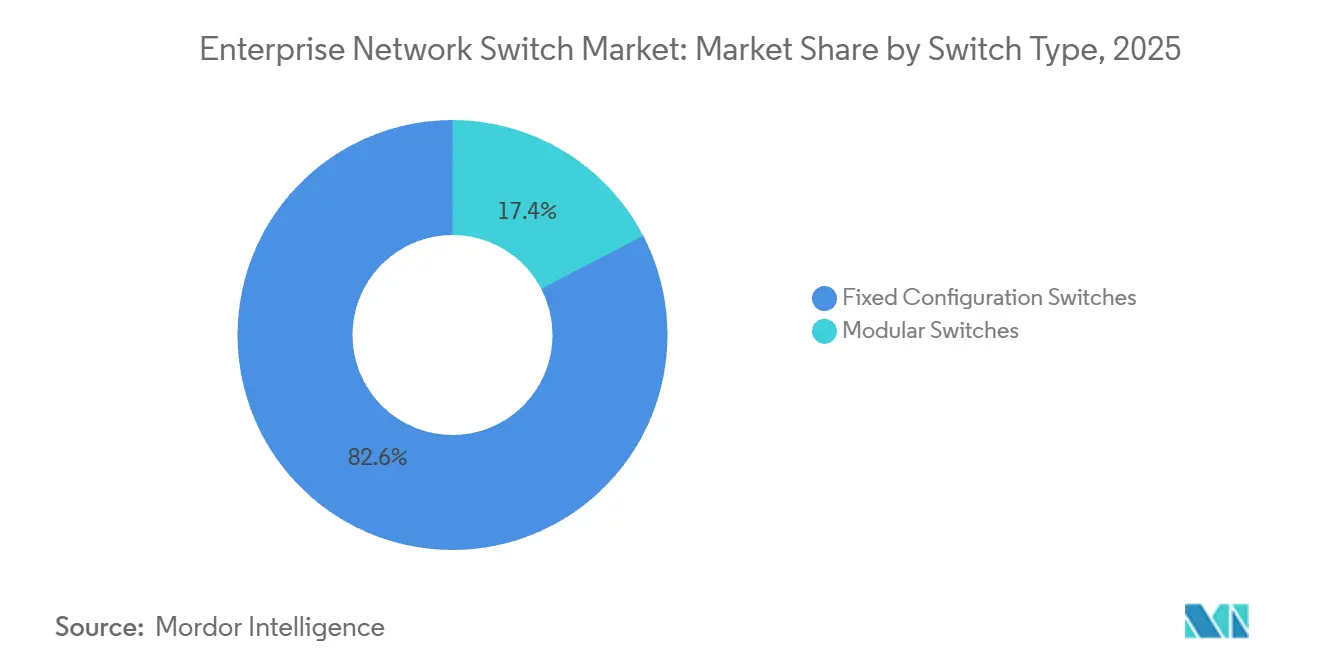
- Par type de commutateur, les commutateurs à configuration fixe détenaient 82,64 % de la part du marché des commutateurs réseau d'entreprise en 2025, tandis que les commutateurs modulaires progressent à un TCAC de 9,26 % jusqu'en 2031.
- Par vitesse de port, les ports 1 GbE et inférieurs représentaient 41,72 % de la taille du marché des commutateurs réseau d'entreprise en 2025, et les ports multi-gigabit 2,5 GbE et 5 GbE se développent à un TCAC de 11,48 % jusqu'en 2031.
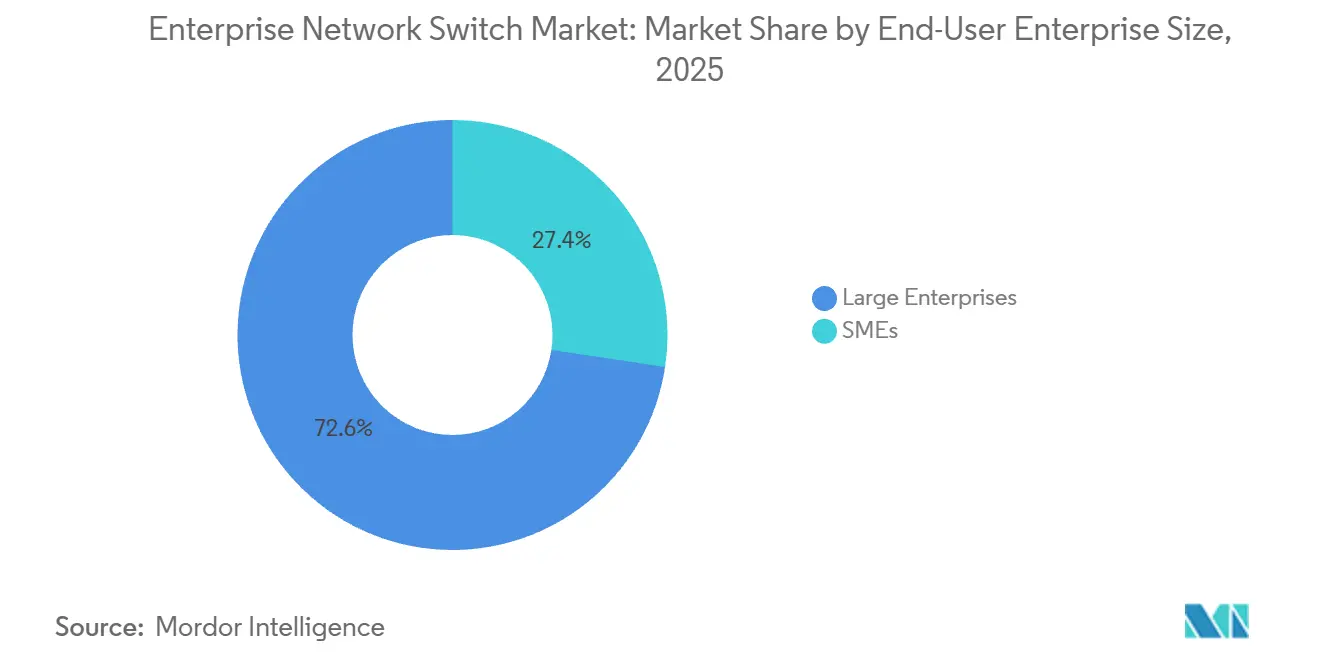
- Par taille d'entreprise utilisatrice finale, les grandes entreprises ont capté 72,62 % des revenus en 2025, mais le segment des petites et moyennes entreprises devrait enregistrer un TCAC de 10,12 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, l'informatique et les télécommunications ont représenté 24,72 % de la part des revenus en 2025, tandis que la fabrication devrait croître à un TCAC de 9,04 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a conservé 36,44 % des revenus géographiques en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide, à 9,52 %, sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des expansions des centres de données cloud | +2.10% | Mondial, concentré dans les marchés clés d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des appareils IoT par les entreprises | +1.80% | Mondial, avec une adoption accélérée dans les pôles de fabrication d'Asie-Pacifique et les bâtiments intelligents d'Amérique du Nord | Long terme (≥ 4 ans) |
| Migration vers des vitesses de port plus élevées (25/40/100 GbE) | +2.30% | Mondial, porté par les centres de données hyperscale d'Amérique du Nord et d'Europe, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de segmentation de la sécurité réseau | +1.60% | Amérique du Nord et Europe portées par les mandats réglementaires, expansion vers les services financiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la télémétrie réseau et des circuits intégrés spécifiques à l'application de commutation pilotés par l'intelligence artificielle | +1.40% | Amérique du Nord et Europe en tant que premiers adoptants, Asie-Pacifique suivant dans les secteurs des télécommunications et du cloud | Long terme (≥ 4 ans) |
| Système d'exploitation réseau open source accélérant l'adoption des commutateurs en boîtier blanc | +1.20% | Centres de données hyperscale mondiaux, Amérique du Nord et Asie-Pacifique en tête, pénétration limitée en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor des expansions des centres de données cloud
Les hyperscalers ont engagé des dépenses d'investissement cumulées de 690 milliards USD sur la période 2024-2026, et l'infrastructure de commutation capte régulièrement près de 10 % de cette enveloppe. Les opérateurs font face à des retards d'approvisionnement en énergie qui les poussent à doubler la bande passante par unité de rack en utilisant des architectures 400 GbE et 800 GbE, une tendance soulignée par le carnet de commandes de construction de 80 milliards USD divulgué par Microsoft. Google prévoit d'installer des commutateurs 800 GbE natifs dans de nouvelles zones de disponibilité en 2026 afin de réduire le nombre de commutateurs de 40 %.[1] Arista Networks a, quant à elle, lancé des commutateurs châssis de 51,2 Tbps fin 2025 pour remporter ces cycles de renouvellement. L'impératif de densité génère des commandes supplémentaires de commutateurs modulaires permettant le remplacement de cartes de ligne sans remplacement complet de l'équipement, renforçant la hausse du TCAC des commutateurs modulaires.
Adoption croissante des appareils IoT par les entreprises
Le nombre d'appareils connectés en entreprise a dépassé 15 milliards d'unités fin 2025, couvrant les capteurs industriels, la télémétrie médicale et les contrôleurs de bâtiments intelligents. Les établissements de santé à eux seuls exploitent plus d'un milliard de dispositifs médicaux en réseau nécessitant une isolation stricte par réseau local virtuel. Les fabricants déployant des initiatives Industrie 4.0 se sont tournés vers des commutateurs de réseau sensible au temps certifiés conformément au profil IEEE 802.1 finalisé en 2024.[2] Les chaînes de distribution et les campus mettent à niveau leurs commutateurs de périphérie pour prendre en charge les points d'accès WiFi 6E et WiFi 7 nécessitant des liaisons montantes multi-gigabit dépassant 60 W par port. Cette prolifération d'appareils élargit les surfaces d'attaque, ce qui incite à investir dans des commutateurs dotés de listes de contrôle d'accès accélérées par le matériel et d'une intégration gérée dans le cloud, renforçant l'influence à long terme de ce moteur.
Migration vers des vitesses de port plus élevées (25 / 40 / 100 GbE)
Les entreprises ont accéléré les transitions de vitesse à mesure que les prix des composants optiques baissaient ; les émetteurs-récepteurs monoligne 25 GbE coûtent désormais moins de 50 USD, supplantant le 10 GbE dans de nombreuses salles de serveurs. Les données de l'Alliance Ethernet montrent que les expéditions de commutateurs 100 GbE ont dépassé les unités 10 GbE en 2025. Arista a indiqué que les plateformes 400 GbE représentent déjà 30 % de ses revenus dans les centres de données, et les premiers déploiements 800 GbE soutiennent les grappes d'intelligence artificielle. Au niveau de la périphérie du campus, les commutateurs multi-gigabit permettent la réutilisation du câblage Cat 5e et Cat 6 existant, accélérant la croissance du segment le plus rapide. Le portefeuille de circuits intégrés spécifiques à l'application de bout en bout de Broadcom, du 1 GbE au 800 GbE, permet aux fournisseurs d'assurer une gestion cohérente sur des vitesses hétérogènes.
Demande croissante de segmentation de la sécurité réseau
Les directives fédérales des États-Unis mises à jour en 2024 ont entériné l'architecture de confiance zéro, déclenchant une ruée des entreprises vers la micro-segmentation. Les établissements bancaires doivent isoler les réseaux de données des titulaires de cartes conformément à la version 4.0 de la norme de sécurité des données de l'industrie des cartes de paiement, entrée en vigueur en mars 2024. Des audits dans le secteur de la santé ont révélé que 60 % des violations en 2025 ont exploité des chemins réseau plats, suscitant des mandats de séparation par réseau local virtuel. Le traitement à grande échelle des listes de contrôle d'accès favorise les plateformes dotées d'une mémoire adressable par contenu ternaire de plus de 128 000 entrées. Le marquage Cisco TrustSec et les services de macro-segmentation d'Arista simplifient l'application des politiques et ancrent fermement la segmentation dans les critères d'achat courants.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en matière de dépenses d'investissement | -1.90% | Mondial, aigu en Europe et en Amérique du Sud en raison des contraintes budgétaires, modéré en Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes de la chaîne d'approvisionnement en semi-conducteurs | -1.70% | Mondial, le plus sévère en Amérique du Nord et en Europe dépendantes de l'approvisionnement de Taiwan Semiconductor Manufacturing Company et de Broadcom | Court terme (≤ 2 ans) |
| Aplatissement des cycles de renouvellement des campus d'entreprise dû aux gains d'efficacité du télétravail | -1.30% | Amérique du Nord et Europe, impact limité en Asie-Pacifique où les mandats de retour au bureau sont plus forts | Moyen terme (2-4 ans) |
| Restrictions géopolitiques à l'exportation sur les jeux de puces avancés pour commutateurs | -1.10% | Marchés d'Asie-Pacifique, du Moyen-Orient et d'Afrique dépendants de Huawei et ZTE, avec des retombées sur les chaînes d'approvisionnement mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de dépenses d'investissement
Un châssis modulaire entièrement équipé avec des liaisons montantes 400 GbE peut dépasser 150 000 USD avant les composants optiques, un coût qui représente 15 % à 25 % des budgets annuels des technologies de l'information pour de nombreuses entreprises du marché intermédiaire. Les fournisseurs répondent avec des modèles de matériel en tant que service tels que Cisco Plus et HPE GreenLake, mais les abonnements mensuels imposent tout de même des engagements pluriannuels. Le financement limité des fournisseurs en Amérique du Sud et le resserrement de la politique monétaire en Europe maintiennent cette contrainte au premier plan jusqu'en 2028.
Contraintes de la chaîne d'approvisionnement en semi-conducteurs
Les circuits intégrés spécifiques à l'application pour commutateurs avancés reposent sur une production concentrée en 5 nm et 7 nm chez Taiwan Semiconductor Manufacturing Company. Les délais de livraison du Tomahawk 5 de Broadcom ont dépassé 40 semaines au cours de l'exercice 2025, la capacité des tranches ayant été détournée vers les accélérateurs d'intelligence artificielle.[3] Marvell a fait face à des retards comparables pour sa gamme Teralynx. Les règles de contrôle des exportations de décembre 2024 ont en outre restreint les expéditions de puces de réseau haut de gamme vers la Chine, perturbant les schémas d'allocation mondiaux. Les fabricants d'équipements d'origine doivent désormais passer des commandes de tranches jusqu'à 18 mois à l'avance, ce qui accroît le risque de stocks et réduit la flexibilité pour répondre à une demande excédentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de commutateur :
la modularité renforce la protection des investissementsLes modèles fixes ont conservé une part de marché des commutateurs réseau d'entreprise de 82,64 % en 2025, mais les unités modulaires devraient afficher un CAGR de 9,26 % jusqu'en 2031. Les commutateurs modulaires ont capté une part croissante du marché des commutateurs réseau d'entreprise dans les couches cœur de centre de données et de campus, les opérateurs valorisant les mises à niveau de cartes de ligne en châssis plutôt que les remplacements complets. Des châssis tels que le Cisco Catalyst 9600 permettent à un acheteur de 2024 de migrer de 10 GbE à 100 GbE simplement en insérant de nouvelles cartes, prolongeant ainsi la durée de vie des actifs et réduisant les déchets électroniques. Les hyperscalers s'appuient également sur des épines dorsales modulaires de 51,2 Tbps et 102,4 Tbps pour interconnecter des centaines de commutateurs feuilles dans des structures Clos.
Les commutateurs fixes restent dominants aux couches de succursale et d'accès, car une densité de 24 ou 48 ports, l'alimentation par Ethernet intégrée et des points d'entrée inférieurs à 500 USD correspondent à l'économie des petits sites. Les variantes gérées dans le cloud de Cisco Meraki, Aruba Instant On et NETGEAR Insight suppriment la complexité de la ligne de commande, permettant aux petites et moyennes entreprises de déployer des réseaux en quelques heures. Cette dualité souligne la divergence des priorités des acheteurs : les centres de données ont besoin d'évolutivité et de flexibilité à débit de ligne, tandis que les empreintes plus réduites privilégient la simplicité plug-and-play.
Par vitesse de port :
essor du multi-gigabit sous le déploiement du WiFi 7La catégorie multi-gigabit, déjà le segment à la croissance la plus rapide, devrait afficher un CAGR de 11,48 % jusqu'en 2031, tandis que le 1 GbE et en dessous représentait encore 41,72 % du chiffre d'affaires en 2025. Le WiFi 7, certifié selon la norme IEEE 802.11be, offre un débit théorique de 46 Gbps, saturant les liaisons montantes 1 GbE et stimulant la demande de ports 2,5 GbE et 5 GbE. Cisco Systems a indiqué que 40 % des expéditions de Catalyst 9300 incluent désormais des modules multi-gigabit, soulignant la transition accélérée des entreprises vers des couches d'accès à plus haute vitesse.
Plus haut dans la pile, les expéditions de 100 GbE ont dépassé celles de 10 GbE pour la première fois en 2025, portées par les mises à niveau de serveurs et les renouvellements de réseaux de stockage. Le 400 GbE et les premières installations de 800 GbE s'imposent dans les clusters d'intelligence artificielle, et les fournisseurs de boîtiers blancs intègrent le Logiciel pour la Mise en Réseau Ouverte dans le Cloud sur ces ports afin de réduire les coûts. Entre les couches d'accès et cœur, le marché présente donc une structure en haltère, avec des mises à niveau multi-gigabit sur le câblage existant d'un côté et des déploiements ultra-haute vitesse dans les charges de travail intensives en données de l'autre.
Par taille d'entreprise utilisatrice finale :
les PME accélèrent l'adoption des solutions gérées dans le cloudLes grandes organisations représentaient 72,62 % des revenus en 2025, mais le segment des petites et moyennes entreprises est en passe d'afficher un TCAC de 10,12 % jusqu'en 2031. Le travail à distance a orienté les dépenses des grandes entreprises vers le WiFi et la sécurité plutôt que vers des renouvellements complets de commutateurs, allongeant les cycles de renouvellement de cinq à sept ans. À l'inverse, les PME s'appuient sur des prestataires de services gérés qui regroupent matériel, logiciel et support dans des abonnements mensuels, supprimant les obstacles initiaux.
Les commutateurs gérés dans le cloud d'entrée de gamme se vendent désormais à moins de 500 USD, un prix qui met des fonctionnalités d'entreprise telles que le provisionnement sans intervention à la portée des entreprises de moins de 50 employés. Une enquête Spiceworks de 2025 a révélé que 35 % des PME du Royaume-Uni externalisent la gestion de leur réseau, contre 22 % deux ans auparavant. La demande qui en résulte stimule les volumes de commutateurs fixes et multi-gigabit pouvant être configurés depuis de simples tableaux de bord web.
Par secteur d'activité utilisateur final :
la fabrication mène la convergence technologie opérationnelle-technologie de l'informationL'informatique et les télécommunications représentaient 24,72 % du marché en 2025, car les fournisseurs de services sont à la fois consommateurs et fournisseurs d'équipements de commutation. La fabrication est cependant le secteur à la croissance la plus rapide, avec un TCAC prévu de 9,04 %, les modernisations Industrie 4.0 remplaçant les bus de terrain propriétaires par un Ethernet déterministe. Le réseau sensible au temps défini par l'IEEE permet une latence inférieure à 1 ms, que les usines automobiles allemandes créditent d'une réduction de 30 % des temps d'arrêt des cellules de soudage.
Les institutions financières segmentent les réseaux de paiement pour se conformer à la norme de sécurité des données de l'industrie des cartes de paiement 4.0, tandis que les hôpitaux ajoutent des réseaux locaux virtuels isolés pour les dispositifs médicaux afin de limiter la propagation des rançongiciels. Les chaînes de distribution et de commerce électronique renouvellent leurs commutateurs d'accès pour alimenter la vidéosurveillance 8K et les réseaux invités WiFi 6E. Les agences gouvernementales et de défense privilégient les sources nationales en vertu des règles de fonderie de confiance, renforçant les dépenses avec Cisco et certaines plateformes Juniper. Ces impératifs sectoriels spécifiques diversifient collectivement le profil de demande du marché des commutateurs réseau d'entreprise.
Analyse géographique
Marché des commutateurs réseau d'entreprise en Amérique du Nord
L'Amérique du Nord a représenté 36,44 % des revenus en 2025 et demeure le plus grand acheteur, les hyperscalers poussant vers des architectures haute densité et les mandats fédéraux de confiance zéro élargissant les déploiements de segmentation. Le carnet de commandes de 80 milliards USD de Microsoft met en évidence les goulets d'étranglement liés à l'approvisionnement en énergie qui convertissent la croissance du nombre de ports en optimisation de la densité de ports. Le Canada offre un potentiel modéré grâce aux programmes de segmentation dans les secteurs bancaire et de la santé, bien que de nombreuses mises à niveau du marché intermédiaire s'étendent désormais au-delà de six ans.
Marché des commutateurs réseau d'entreprise en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 9,52 % jusqu'en 2031, dépassant toutes les autres régions. Le Programme national d'infrastructure de l'Inde a alloué 1 300 milliards USD aux infrastructures numériques et a initié des contrats Ethernet métropolitain et de villes intelligentes dans les villes de deuxième rang.[4] La politique de double circulation de la Chine détourne la demande vers les fournisseurs nationaux, mais les restrictions à l'exportation de circuits intégrés spécifiques avancés limitent l'accès aux puces de pointe. La feuille de route 2025 du Japon visant à atteindre une pénétration complète du protocole Internet dans les usines d'ici 2027 stimule les investissements dans les réseaux à transmission sensible au temps, tandis que l'Australie et la Corée du Sud développent le backhaul 5G reposant sur des commutateurs Ethernet de qualité opérateur.
Marché des commutateurs réseau d'entreprise en EMEA et en Amérique du Sud
L'Europe fait face à l'inflation des coûts énergétiques et à l'incertitude macroéconomique qui prolongent les cycles de renouvellement de 5 à 7 ans ; néanmoins, les cadres réglementaires tels que la Directive sur la sécurité des réseaux et des systèmes d'information 2 soutiennent les remplacements motivés par la sécurité dans les secteurs bancaire et de la santé. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des segments naissants du marché des commutateurs réseau d'entreprise, mais des catalyseurs locaux existent. Les rails de paiement instantané Pix du Brésil nécessitent des commutateurs cœur à faible latence, et les budgets de villes intelligentes de Vision 2030 en Arabie saoudite financent des équipements à l'échelle des campus à NEOM et à Riyad.
Paysage concurrentiel
Cisco Systems, Arista Networks et Hewlett Packard Enterprise ont ensemble représenté la majorité des revenus de 2025, entraînant une concentration modérée dans le secteur des commutateurs réseau d'entreprise. Cisco protège sa franchise de campus grâce aux abonnements logiciels Catalyst et, avec l'achèvement en 2025 de l'acquisition de Splunk, regroupe l'observabilité qui relie la télémétrie réseau aux performances des applications. Arista a connu une croissance à deux chiffres en s'appuyant sur son leadership en matière de 400 GbE et en intégrant son système d'exploitation extensible dans les architectures Amazon Web Services, Microsoft Azure et Google Cloud.
La pénétration des boîtiers blancs a dépassé 15 % dans les centres de données hyperscale en 2025, à mesure que le logiciel pour la mise en réseau ouverte dans le cloud a mûri. Microsoft a publiquement divulgué que plus de 80 % des architectures Azure fonctionnent sur le système d'exploitation réseau ouvert, tandis que Meta Platforms a de même standardisé, faisant pression sur les fournisseurs traditionnels pour qu'ils dissocient les logiciels. Cisco propose désormais IOS XR sur abonnement pour sa série 8000, et Arista concède sous licence son système d'exploitation sur du matériel tiers.
Les acteurs établis et les challengers convergent vers les opérations pilotées par l'intelligence artificielle. Juniper a intégré Mist AI dans la série EX pour corréler la télémétrie filaire et sans fil, Hewlett Packard Enterprise a intégré les opérations autonomes dans Aruba CX 10000, et Dell positionne ses produits PowerSwitch autour des niches d'infrastructure hyper-convergée. L'automatisation industrielle crée une opportunité d'espace blanc que Siemens et Rockwell adressent via des certifications conjointes avec Cisco. Fortinet exploite sa franchise de sécurité pour vendre en complément des modèles FortiSwitch, tandis qu'Extreme Networks s'allie à Siemens pour les réseaux sensibles au temps dans les usines automobiles. Les stratégies des fournisseurs vont donc de la co-conception de puces à la différenciation par logiciel défini, intensifiant la course à la résilience des marges.
Leaders du secteur des commutateurs réseau d'entreprise
-
Cisco Systems, Inc.
-
Arista Networks, Inc.
-
Hewlett Packard Enterprise Company
-
Huawei Technologies Co., Ltd.
-
Extreme Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des commutateurs réseau d'entreprise Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Company
- Arista Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Nokia Corporation
- ZTE Corporation
- NETGEAR, Inc.
- TP-Link Technologies Co., Ltd.
- D-Link Corporation
- Allied Telesis Holdings K.K.
- Alcatel-Lucent Enterprise International SAS
- Edgecore Networks Corporation
- H3C Technologies Co., Ltd.
- Fortinet, Inc.
- MikroTikls SIA
- Broadcom Inc.
- Grandstream Networks, Inc.
- Ubiquiti Inc.
Développements industriels récents dans Marché des commutateurs réseau d'entreprise
- Janvier 2026 : Arista Networks a lancé le commutateur modulaire 7800R4 avec une capacité de 102,4 Tbps et des ports 800 GbE natifs, ciblant les grappes hyperscale et d'intelligence artificielle.
- Décembre 2025 : Cisco Systems a finalisé son acquisition de Splunk pour 28 milliards USD et a intégré la télémétrie réseau avec l'observabilité des applications pour offrir une surveillance unifiée.
- Novembre 2025 : Hewlett Packard Enterprise a lancé le châssis modulaire Aruba CX 10000 avec une architecture de commutation de 51,2 Tbps et des opérations pilotées par l'intelligence artificielle intégrées pour la remédiation automatisée.
- Septembre 2025 : Extreme Networks s'est associé à Siemens pour co-développer des commutateurs certifiés pour les réseaux sensibles au temps destinés à l'automatisation industrielle.
Portée du rapport mondial sur le marché des commutateurs réseau d'entreprise
Le marché des commutateurs réseau d'entreprise est le segment de l'industrie des réseaux qui conçoit, fabrique et déploie des commutateurs destinés à être utilisés dans des environnements d'entreprise, tels que les bureaux d'entreprise, les campus et les succursales. Ces commutateurs connectent des appareils tels que des ordinateurs, des serveurs, des points d'accès Wi-Fi et des systèmes IoT, permettant une communication de données sécurisée et à haute vitesse ainsi que la gestion du réseau.
Le rapport sur le marché des commutateurs réseau d'entreprise est segmenté par type de commutateur (commutateurs à configuration fixe et commutateurs modulaires), vitesse de port (1 GbE et moins, 2,5/5 GbE multi-gigabit, 10 GbE, 25/40 GbE, 100 GbE et 400 GbE et plus), taille d'entreprise utilisatrice finale (grandes entreprises et PME), secteur d'activité utilisateur final (informatique et télécommunications, BFSI, santé et sciences de la vie, fabrication, gouvernement et défense, éducation, commerce de détail et commerce électronique, et autres secteurs d'activité utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Commutateurs à configuration fixe |
| Commutateurs modulaires |
| 1 GbE et moins |
| 2,5/5 GbE multi-gigabit |
| 10 GbE |
| 25/40 GbE |
| 100 GbE |
| 400 GbE et plus |
| Grandes entreprises |
| PME |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Fabrication |
| Gouvernement et défense |
| Éducation |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de commutateur | Commutateurs à configuration fixe | |
| Commutateurs modulaires | ||
| Par vitesse de port | 1 GbE et moins | |
| 2,5/5 GbE multi-gigabit | ||
| 10 GbE | ||
| 25/40 GbE | ||
| 100 GbE | ||
| 400 GbE et plus | ||
| Par taille d'entreprise utilisatrice finale | Grandes entreprises | |
| PME | ||
| Par secteur d'activité utilisateur final | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Éducation | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des commutateurs réseau d'entreprise d'ici 2031 ?
La taille du Marché des Commutateurs Réseau d'Entreprise était évaluée à 14,55 milliards USD en 2025 et devrait croître de 15,68 milliards USD en 2026 pour atteindre 22,94 milliards USD d'ici 2031, à un CAGR de 7,94 % durant la période de prévision (2026-2031).
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 9,52 % entre 2026 et 2031, portée par des programmes gouvernementaux d'infrastructure numérique à grande échelle.
Quel type de commutateur affiche la dynamique de croissance la plus élevée ?
Les commutateurs modulaires devraient croître à un TCAC de 9,26 % jusqu'en 2031, les opérateurs de centres de données privilégiant les mises à niveau évolutives à la demande.
Pourquoi les ports multi-gigabit gagnent-ils en popularité ?
Les points d'accès WiFi 6E et WiFi 7 peuvent dépasser 10 Gbps de débit agrégé, nécessitant un transport 2,5 GbE et 5 GbE qui stimule la croissance la plus rapide du segment de vitesse de port, à 11,48 %.
Quel secteur d'activité vertical devrait afficher la croissance la plus forte ?
La fabrication devrait enregistrer un TCAC de 9,04 % jusqu'en 2031, le réseau sensible au temps sous-tendant les déploiements d'usines intelligentes.