
Größe und Marktanteil des Smart-Factory-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
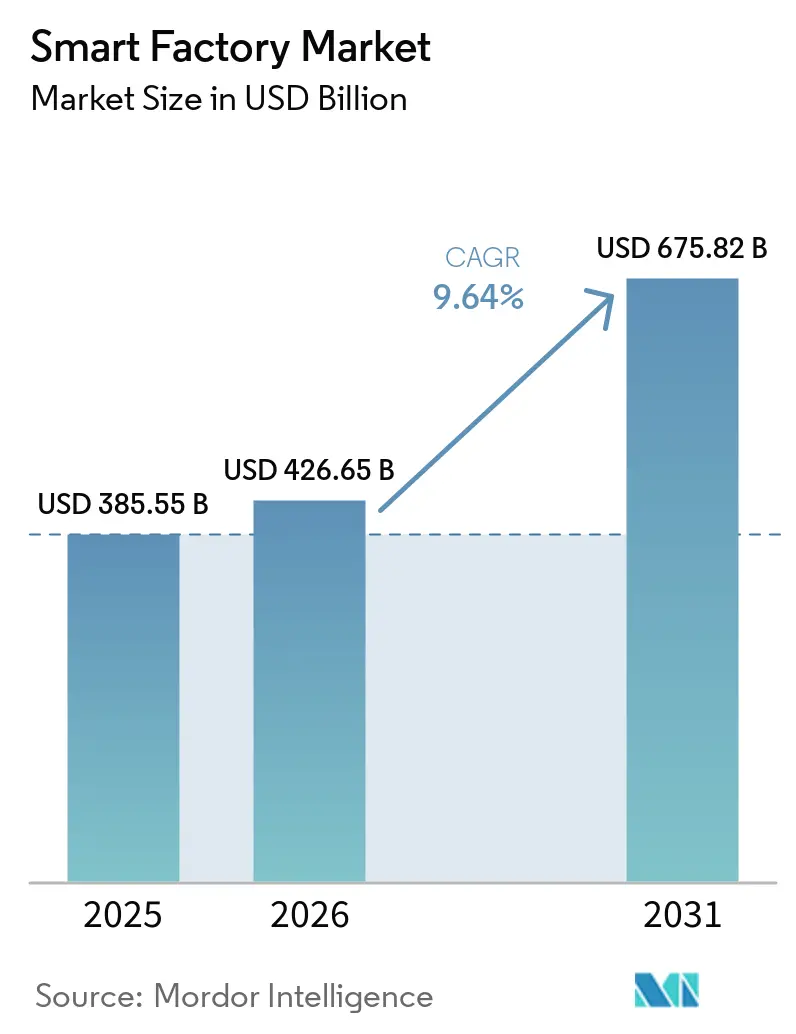
| Marktgröße (2026) | 426.65 Milliarden US-Dollar |
| Marktgröße (2031) | 675.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.64 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
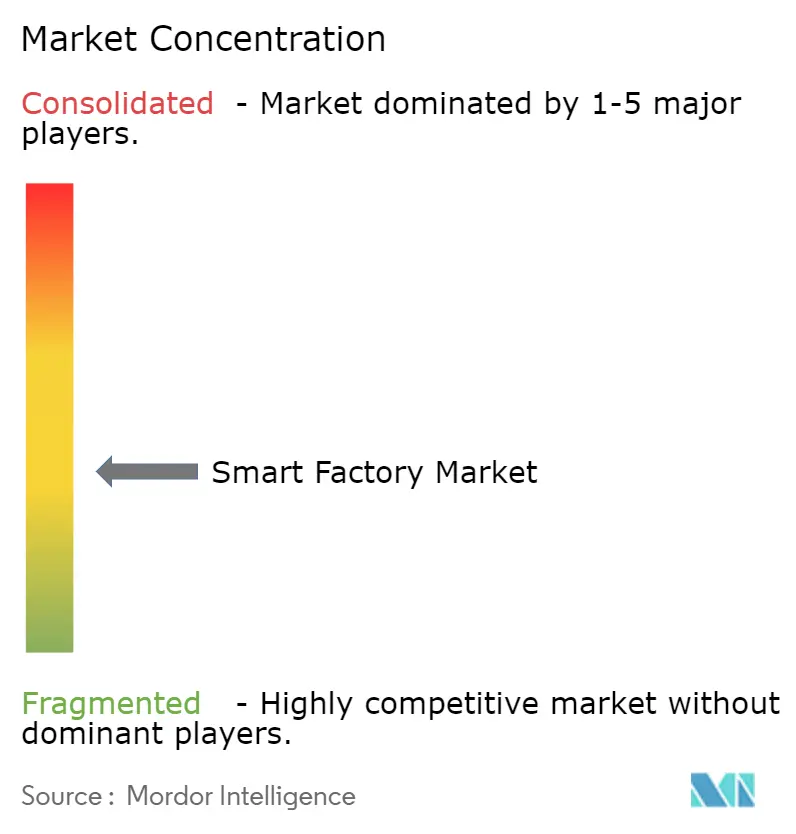
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Smart-Factory-Marktanalyse von Mordor Intelligence
Die Größe des Smart-Factory-Markts wurde im Jahr 2025 auf USD 385,55 Milliarden geschätzt und soll von USD 426,66 Milliarden im Jahr 2026 auf USD 675,82 Milliarden bis 2031 wachsen, bei einer CAGR von 9,64 % während des Prognosezeitraums 2026–2031. Die zunehmende Einführung des industriellen Internets der Dinge verknüpft ehemals isolierte Maschinen zu einheitlichen Datengeflechten, beschleunigt die vorausschauende Wartung und verkürzt die Amortisationszyklen. Staatliche Anreize im asiatisch-pazifischen Raum und im Nahen Osten senken das Kapitalrisiko, während CO₂-Grenzausgleichsmechanismen in Europa Fabriken dazu zwingen, die Energieeffizienz zu dokumentieren, was Investitionen in Analyselösungen vorantreibt. Edge-KI-Chips liefern jetzt Millisekunden-Inferenz direkt an der Produktionslinie und verlagern die Qualitätskontrolllogik von der Cloud auf den Hallenboden. Intensivierte Wettbewerbsaktivitäten sind erkennbar, da Automatisierungsunternehmen Software-Start-ups übernehmen, um ihre Portfolios zu erweitern, während Open-Source-Digitale Zwillinge die Integrationskosten für mittelständische Hersteller senken.
Wichtigste Erkenntnisse des Berichts
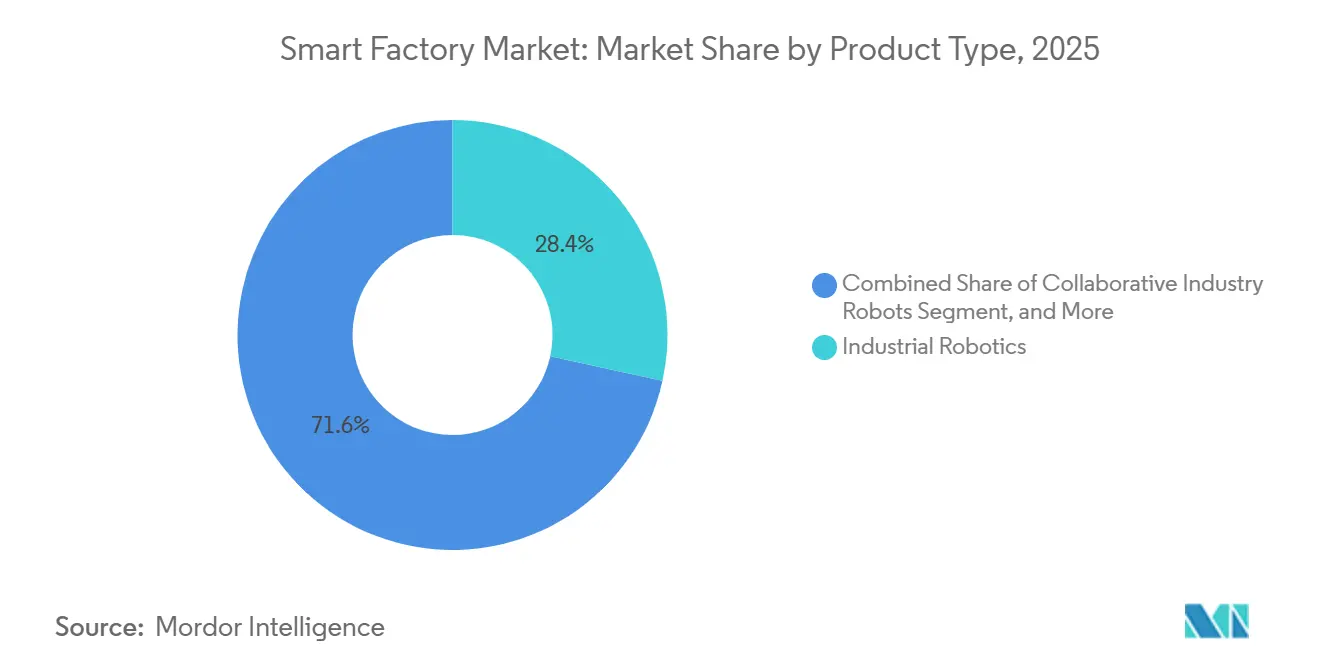
- Nach Produkttyp führte die Industrierobotik mit einem Umsatzanteil von 28,41 % im Jahr 2025, während kollaborative Roboter bis 2031 mit einer CAGR von 10,27 % wachsen.
- Nach Technologie entfielen 24,18 % der Ausgaben im Jahr 2025 auf Manufacturing-Execution-Systeme, während fortschrittliche Analyse- und KI-Plattformen bis 2031 mit einer CAGR von 10,31 % expandieren.
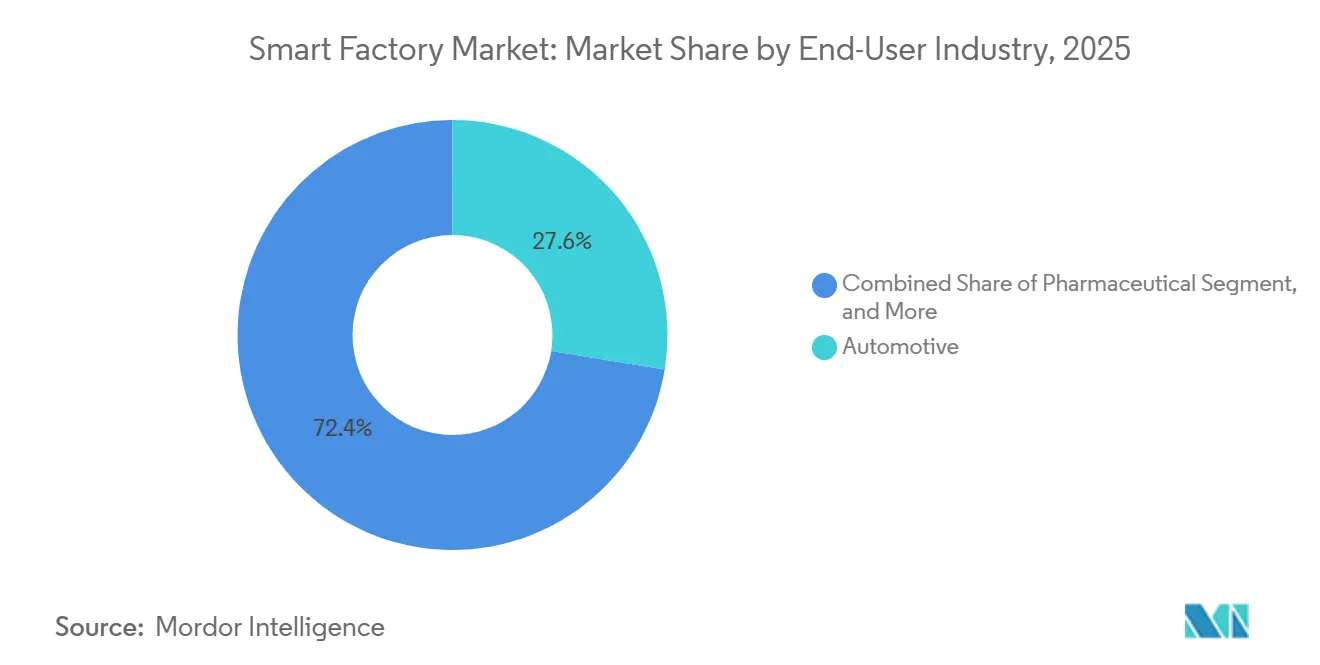
- Nach Endverbraucherbranche entfiel auf die Automobilindustrie im Jahr 2025 ein Nachfrageanteil von 27,56 %, während die Pharmaindustrie mit einer CAGR von 9,91 % über 2026–2031 die schnellste Wachstumskurve aufweist.
- Nach Bereitstellungsmodell behielten On-Premises-Architekturen im Jahr 2025 einen Anteil von 61,40 %, cloudbasierte Modelle wachsen jedoch bis 2031 mit einer CAGR von 9,81 %.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 43,19 % des Umsatzes im Jahr 2025, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 9,96 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Einführung industrieller IoT-Plattformen | +2.10% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach durchgängiger Energieoptimierung | +1.80% | Europa und Nordamerika, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende staatliche Anreize für intelligente Fertigung | +1.50% | Asiatisch-pazifischer Raum, Naher Osten, selektiv Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Edge-KI-Chips ermöglichen Qualitätskontrolle in Echtzeit | +1.30% | Global, frühe Einführung in der Halbleiter- und Automobilindustrie | Mittelfristig (2–4 Jahre) |
| Open-Source-Digitale Zwillinge senken Integrationskosten | +0.90% | Global, stärkste Akzeptanz in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quantensichere Verschlüsselung stärkt das Vertrauen der OEM | +0.60% | Nordamerika und Europa, Pilotphase im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung industrieller IoT-Plattformen
Industrielle IoT-Plattformen konsolidieren Daten von speicherprogrammierbaren Steuerungen, Leitsystemen und Enterprise-Resource-Planning-Schichten in einheitlichen Datenspeichern. Siemens verband im Jahr 2025 mehr als 1,2 Millionen Assets auf seiner MindSphere-Cloud, ein Anstieg von 40 % gegenüber 2024.[1]Siemens AG, "Geschäftsbericht 2025," siemens.com Edge-Gateways, die OPC Unified Architecture über zeitkritische Netzwerke betreiben, bewältigen jetzt Sub-Millisekunden-Latenz, sodass Vorhersagealgorithmen ungeplante Ausfallzeiten um 25–35 % reduzieren können.[2]McKinsey and Company, "Analyse der diskreten Fertigung 2025," mckinsey.com Abonnementpreismodelle wandeln Kapitalausgaben in Betriebsausgaben um und erweitern den Zugang für kleine Hersteller. Das Ergebnis ist eine installierte Basis, die für künstliche Intelligenz, digitale Zwillinge und autonome Arbeitsabläufe bereit ist.
Nachfrage nach durchgängiger Energieoptimierung
Energie macht 15–25 % der Herstellungskosten in der Chemie-, Metall- und Lebensmittelverarbeitung aus. Der CO₂-Grenzausgleichsmechanismus der Europäischen Union, der ab Januar 2026 gilt, besteuert kohlenstoffintensive Importe und veranlasst Exporteure, den Kilowattstundenverbrauch zu dokumentieren.[3]Europäische Kommission, "CO₂-Grenzausgleichsmechanismus," ec.europa.eu Pilotprojekte von Rockwell Automation reduzierten den Stromverbrauch in einer brasilianischen Zellstofffabrik im Jahr 2025 um 18 %.[4]Rockwell Automation, "Transkript des Earnings Call Q4 2025," rockwellautomation.com Sensoren auf Maschinenebene speisen Analyse-Engines, die die Produktion neu planen, um Nebenzeittarife und die Verfügbarkeit erneuerbarer Energien zu nutzen. Geschlossene Regelkreise zwischen Energiemodulen und Manufacturing-Execution-Systemen helfen Unternehmen, Dekarbonisierungsziele zu erreichen und gleichzeitig die Margen zu schützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für die Brownfield-Transformation | -1.40% | Global, besonders ausgeprägt an Altstandorten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in OT-Netzwerken | -1.10% | Global, erhöht in Sektoren kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Mangel an interoperablem OT-IT-Fachpersonal | -0.80% | Nordamerika, Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit Seltenen Erden für Robotikaktuatoren | -0.60% | Global, Versorgung konzentriert in China | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit rund um industrielle Datensouveränität | -0.50% | Europa, China, selektive Durchsetzung in anderen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende staatliche Anreize für intelligente Fertigung
Fiskalprogramme von Peking bis Riad mindern das Automatisierungsrisiko. China stellte für 2024–2026 CNY 200 Milliarden (USD 28 Milliarden) für Upgrades in der intelligenten Fertigung bereit. Saudi-Arabiens Vision 2030 reservierte im Jahr 2025 SAR 15 Milliarden (USD 4 Milliarden) für petrochemische und Bergbauanlagen, und Indiens Production Linked Incentive-Programm gewährt Rabatte von 6–8 % auf Automatisierungsausrüstung. Beschleunigte Abschreibungsregeln in den Vereinigten Staaten und Deutschland verkürzen die Amortisationszeiten für kleine und mittlere Unternehmen und steigern die Akzeptanzraten in ansonsten kapitalknappen Segmenten.
Edge-KI-Chips ermöglichen Qualitätskontrolle in Echtzeit
Intels Xeon-Prozessoren der 4. Generation integrieren Inferenzbeschleuniger, die Bildverarbeitungsmodelle direkt auf Fabrikservern ausführen. Cognex-Deep-Learning-Systeme halbierten im Jahr 2025 die Falsch-Ausschuss-Raten in der Halbleiterindustrie. Föderiertes Lernen verhindert, dass sensible Prozessdaten das Betriebsgelände verlassen, was die Einhaltung pharmazeutischer Vorschriften unterstützt. Die sinkenden Kosten pro Inferenz machen die Sub-Millimeter-Fehlererkennung für Hochvolumenproduzenten nun rentabel und reduzieren Ausschussraten und Garantieansprüche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kollaborative Roboter gestalten die Mensch-Maschine-Grenzen neuIndustrierobotik erfasste 28,41 % des Umsatzes im Jahr 2025 und hatte damit den größten Marktanteil am Smart-Factory-Markt unter allen Produktkategorien. Industrie-, Kollaborations- und Serviceroboter zusammen erzielten 2024 einen Anteil von 38,31 % an der Marktgröße des Smart-Machines-Markts und festigten damit eine Führungsposition, die auf ausgereiften Lieferketten und nachgewiesenem ROI basiert. Cobots hingegen wachsen mit einem CAGR von 10,27 % und sollen bis 2031 einen wachsenden Anteil an der Marktgröße des Smart-Factory-Markts gewinnen, da Automobil- und Pharmalinien flexible, käfiglose Automatisierung bevorzugen. Universal Robots meldete 2025 ein Cobot-Wachstum von 35 % gegenüber dem Vorjahr in kleinen und mittleren Unternehmen.
Bei ergänzenden Geräten liefern Steuerungskomponenten präzise Aktuierung, und multimodale Sensoren erzeugen Echtzeit-Datenströme für die Zustandsüberwachung. Kabelgebundene Protokolle wie EtherCAT dominieren die deterministische Bewegungssteuerung, während 5G mobile Plattformen und Nachrüstszenarien unterstützt. Hardware, Software und Integrationsdienstleistungen konvergieren zu Full-Stack-Angeboten, die den Lebenszyklus-Mehrwert verlängern.


Nach Technologie:
KI-Plattformen überholen veraltete SCADA-Systeme beim WachstumManufacturing-Execution-Systeme machten 24,18 % der Ausgaben im Jahr 2025 aus, aber fortschrittliche Analyse- und KI-Plattformen wachsen mit einer CAGR von 10,31 %, was eine rasche Umverteilung der Marktgröße der Smart Factory hin zu präskriptiver Software signalisiert. SAPs Digital Manufacturing Cloud gewann im Jahr 2025 mehr als 800 neue Kunden.
Verteilte Steuerungssysteme und speicherprogrammierbare Steuerungen bleiben für Echtzeit-Regelkreise unverzichtbar, doch Edge-Controller, die containerisierte Anwendungen hosten, ermöglichen hybride Arbeitslasten. Augmented-Reality-Schnittstellen reduzieren die mittlere Reparaturzeit, und Digitale-Zwilling-Simulatoren verkürzen die Inbetriebnahmezeiten. Offene Programmierschnittstellen bestimmen, wie schnell neue Module eingesetzt werden können, und prägen die Wettbewerbsfähigkeit.
Nach Endverbraucherbranche:
Pharmazeutische Automatisierung beschleunigt sich nach der PandemieDie Automobilindustrie führte die Nachfrage mit 27,56 % des Umsatzes im Jahr 2025 an, was auf Batterie-Gigafabriken und Präzisionsschweißlinien zurückzuführen ist, die auf Robotik angewiesen sind. Die Pharmaindustrie soll jedoch mit einer CAGR von 9,91 % wachsen, da kontinuierliche Fertigung und personalisierte Medizin validierte Automatisierung erfordern, was den schnellsten Anstieg innerhalb des Smart-Factory-Markts markiert.
Halbleiterfabriken verfügen über nahezu vollständige Roboterhandhabung, während Öl- und Gasstandorte entfernte Bohrlöcher für die vorausschauende Wartung instrumentieren. Lebensmittel- und Getränkehersteller integrieren Bildverarbeitungssysteme zur Etikettenkontrolle, und Bergbauunternehmen setzen autonome Transportfahrzeuge ein. Jede Branche hat einzigartige Compliance- und Sicherheitsanforderungen, die das Lösungsdesign und den Serviceumsatz prägen.
Nach Bereitstellungsmodell:
Hybride Architekturen überbrücken On-Premises und CloudOn-Premises-Lösungen behielten im Jahr 2025 61,40 % des Marktanteils der Smart Factory aufgrund von Latenz- und Souveränitätsbedenken, doch Cloud-Architekturen liegen beim Wachstumstempo nur knapp dahinter und expandieren mit einer CAGR von 9,81 %. Hybride Muster partitionieren die deterministische Steuerung an den Edge, während Analysen an elastische Clouds delegiert werden, was die Gesamtbetriebskosten senkt.
Private 5G-Netzwerke verbinden standortbezogene Latenz mit Cloud-Skalierbarkeit, und Edge-Frameworks wie Azure IoT Edge synchronisieren Daten in Nebenzeiten. Bedenken hinsichtlich Konnektivität und Anbieterabhängigkeit bestehen weiterhin, aber die zunehmende Verfügbarkeit gehärteter Gateways und Multi-Cloud-Orchestrierung erleichtert die Einführung.
Geografische Analyse
APAC Smart-Factory-Markt
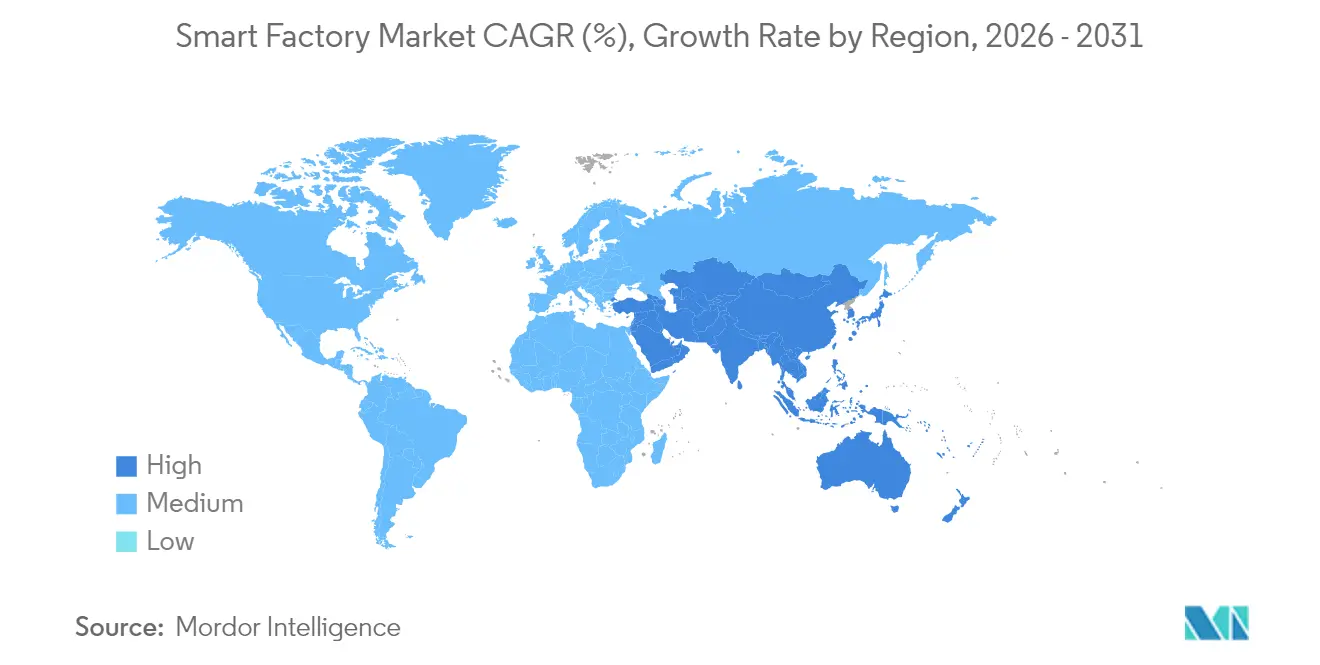
Asien-Pazifik trug 43,19 % zum Umsatz 2025 bei und ist damit der größte regionale Block innerhalb des Smart-Factory-Markts. Chinas Subventionen im Rahmen von „Made in China 2025”, Japans Cobot-Anreize im Rahmen von Society 5.0 und Südkoreas Förderprogramme für Display- und Halbleitertechnologie verstärken die Ausgaben gemeinsam. Indiens produktionsgebundene Anreizprogramme verleihen der Elektronik- und Pharmaindustrie zusätzlichen Schwung. Australien und Neuseeland setzen industrielle Internet-der-Dinge-Netzwerke im Fernbergbau ein, was die Breite der Region unterstreicht.
Nordamerika Smart-Factory-Markt
Nordamerika verbindet Brownfield-Nachrüstungen mit Greenfield-Investitionen in Elektrofahrzeuge und Batterien. Der CHIPS and Science Act der Vereinigten Staaten leitet 52 Milliarden USD in die Halbleiterautomatisierung, und Mexiko entwickelt sich zu einem Nearshoring-Magneten für Automobil- und Luft- und Raumfahrtlieferanten. Kanada kofinanziert Luft- und Raumfahrt- sowie Bergbauprojekte mit Schwerpunkt auf Emissionsreduzierung, was eine Ausrichtung auf Nachhaltigkeit unterstreicht.
EMEA und Südamerika Smart-Factory-Markt
Europa investiert in die Interoperabilität von Industrie 4.0. Die Plattform Industrie 4.0 in Deutschland veröffentlichte 2025 offene Standards, die die Anbieterintegration beschleunigen. Das Vereinigte Königreich und Frankreich zielen auf Pharma- und Luft- und Raumfahrtlinien ab, während Italien und Spanien Lebensmittelverarbeitungsanlagen revitalisieren. Der Nahe Osten ist zwar kleiner, aber mit einer CAGR von 9,96 % die am schnellsten wachsende Region, gestützt durch Saudi Vision 2030 und Freizonenförderungen der Vereinigten Arabischen Emirate. Südamerika und Afrika liegen zurück, weisen jedoch gezielte Einsätze in der Automobil-, Zellstoff- und Bergbauindustrie auf.

Regulatorisches Umfeld
Smart-Factory-Implementierungen werden zunehmend durch Produkt- und Software-Compliance-Regelwerke geprägt, die funktionale Sicherheit, Cybersicherheit und die Governance künstlicher Intelligenz abdecken. In der Europäischen Union führt das KI-Gesetz (Verordnung (EU) 2024/1689) Hochrisikopflichten für bestimmte industrielle KI-Anwendungen ein, einschließlich Anforderungen an Risikomanagement, Datenverwaltung, technische Dokumentation und Protokollierung bzw. Rückverfolgbarkeit. Diese Bestimmungen betreffen unmittelbar Machine-Vision-Systeme, fortschrittliche Analytik und KI-gestützte Robotik, die in Fabrikhallen eingesetzt werden. Parallel dazu legt der Cyber Resilience Act (Verordnung (EU) 2024/2847) Cybersicherheitsanforderungen für Produkte mit digitalen Elementen fest, und der Zeitplan bis 2026, einschließlich der Meldeaktivitäten von Konformitätsbewertungsstellen und der anschließenden Berichtspflichten, schafft Planungsfristen für Anbieter von Steuerungen, Gateways und Industriesoftware.
Doppelte Compliance-Anforderungen zeigen sich auch bei industrieller Robotik und Maschinen, die auf dem EU-Markt platziert werden, wo KI-gestützte Sicherheitsfunktionen zu sich überlappenden Erwartungen zwischen KI-Governance und Maschinenkonformitätsprozessen führen können. Außerhalb Europas werden auch die Vorschriften zur Sicherheit industrieller Daten und Betriebstechnik verschärft. China hat sein Cybersicherheitsgesetz mit Änderungen geändert, die am 1. Januar 2026 in Kraft treten und die Haftungsrisiken bei Nichteinhaltung erhöhen sowie den Bedarf an Sicherheitspraktiken für industrielle Steuerungssysteme, Segmentierung und Datenverarbeitungskontrollen für Hersteller mit vernetzten Werken in China steigern.
Wettbewerbslandschaft
Die 10 größten Anbieter hielten im Jahr 2025 rund 45 % des Smart-Factory-Umsatzes, was auf eine moderate Konzentration hinweist. Siemens, ABB und Schneider Electric nutzen ihre großen Basen an speicherprogrammierbaren Steuerungen, um digitale Zwillinge und Analyselösungen im Cross-Selling anzubieten und die Kundenbindung zu stärken. Rockwell Automation und Honeywell betonen Prozess-Expertise und differenzieren sich durch branchenspezifische Vorlagen. Japanische Unternehmen wie Fanuc, Mitsubishi Electric und Keyence dominieren Robotik und Sensorik in asiatischen Elektronikclustern.
Die Marktführer in der Maschinenbildverarbeitung, Cognex und Teledyne FLIR, integrieren Deep Learning zur Fehlererkennung und steigern den Mehrwert über die Hardware hinaus. Cloud-Hyperscaler kooperieren mit Automatisierungsmarken, um Platform-as-a-Service-Wirtschaftlichkeit einzuführen, während Open-Source-Initiativen wie Eclipse Ditto an Bedeutung gewinnen und proprietäre Margen verwässern. Cybersicherheitsspezialisten arbeiten mit Steuerungsanbietern zusammen, um Betriebstechnologieschichten zu härten und Versicherungsanforderungen für Segmentierung und Zero-Trust-Architekturen zu erfüllen.
Die Markteintrittsbarrieren bleiben aufgrund von Zertifizierungs-, Sicherheits- und Lebenszyklus-Supportanforderungen hoch, doch softwaregesteuerte Automatisierung bedroht etablierte Hardware. Anbieter bündeln jetzt Abonnementpreise, Remote-Services und Ergebnisgarantien und wandeln Kapital-Hardware-Verkäufe in wiederkehrende Umsatzströme um. Der Wettbewerb dreht sich darum, wer Daten am besten über den gesamten Lebenszyklus orchestriert – vom Design bis zum Betrieb.
Marktführer der Smart-Factory-Branche
ABB Ltd
Cognex Corporation
Siemens AG
Schneider Electric SE
Yokogawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Factory-Markt
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Fanuc Corporation
- Emerson Electric Co.
- Yokogawa Electric Corporation
- KUKA AG
- Cognex Corporation
- Robert Bosch GmbH
- Teledyne FLIR LLC
- General Electric Company
- Cisco Systems Inc.
- SAP SE
- PTC Inc.
- Dassault Systèmes SE
- Intel Corporation
- Hewlett Packard Enterprise Company
- Keyence Corporation
- Omron Corporation
- Universal Robots A/S
- Johnson Controls International plc

Marktchancen und Zukunftsaussichten
Regulatorische und programmatische Auslöser schaffen Freiräume für Anbieter, die compliance-fertige, aufrüstbare Architekturen für Bestandsanlagen anbieten. Die Anforderungen des EU Cyber Resilience Act und des KI-Gesetzes steigern die Nachfrage nach von Grund auf sicherer Hardware und Software, automatisierter Protokollierung und Rückverfolgbarkeit über OT und IT hinweg, was Chancen für softwaredefinierte Automatisierungsstacks, rollenbasierte Zugriffskontrollen und vorvalidierte Referenzdesigns unterstützt, die den Dokumentationsaufwand für Hersteller reduzieren, die fortschrittliche Analytik, Machine Vision und Robotik einsetzen.
Nationale Roadmaps und große Kapazitätsinvestitionen erweitern zudem die adressierbare Basis für Smart-Factory-Plattformen und Integrationsdienstleistungen. Südkoreas Ministerium für KMU und Start-ups hat mit dem koreanischen Amt für geistiges Eigentum die Entwicklung einer strategischen Technologie-Roadmap für intelligente Fertigung 2026 (mit Prioritäten für 2027-2029) initiiert, was auf eine anhaltende Unterstützung der Modernisierung von KMU hinweist. Auf der Angebotsseite treiben industrielle Elektrifizierung und Kapazitätserweiterungen im Halbleiterbereich MES, Edge Computing und industrielles IoT sowohl bei neuen Greenfield- als auch bei Nachrüstungsprojekten voran. Siemens kündigte eine Erweiterung der Schaltanlagenfertigung in Frankfurt und Offenbach im Wert von 341 Millionen USD an, deren Bau im Juli 2026 beginnt, und Infineon eröffnete seine Smart Power Fab in Dresden als Investition von 5 Milliarden EUR zur Erweiterung der Leistungshalbleiterproduktion. Beides unterstützt die Nachfrage nach vernetzter Qualitätskontrolle, Energieoptimierung und digital gesteuerten Produktionsabläufen.
Recent Industry Developments in Smart-Factory-Markt
- Juli 2026: Comau übernahm Invent Smart Intralogistics Solutions in Brasilien und erweiterte damit seine Kompetenzen in den Bereichen Lager- und Intralogistiktechnologien. Die Kombination stärkt das durchgängige Smart-Factory-Angebot, indem Produktionsautomatisierung mit internem Materialfluss und Fulfillment-Betrieb verknüpft wird.
- Juni 2026: Schneider Electric brachte Industrial Automation Modernization as a Service auf den Markt, das EcoStruxure Automation Expert mit der Hybrid-Cloud-Infrastruktur HPE SimpliVity kombiniert. Das Angebot zielt auf schrittweise Modernisierungsprogramme ab, indem es anfängliche Infrastrukturhürden reduziert und dabei einen Weg zur Integration von OT-Workloads mit Unternehmens-IT-Betrieb offenhält.
- Dezember 2024: Siemens schloss die Übernahme von Altair im Wert von 10,6 Milliarden USD ab und erweiterte damit die Tiefe des Siemens Xcelerator-Portfolios um Simulation und digitales Engineering. Der Deal erweitert Digital-Twin- und virtuelle Inbetriebnahme-Workflows, mit denen Fabriken die Anlaufzeit verkürzen und die Anlagenleistung über den gesamten Lebenszyklus verbessern.


Smart-Factory-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Smart-Factory-Markt definiert als der Umsatz, der durch vernetzte Fabrikhardware, Industriesoftware und damit verbundene Dienstleistungen erzielt wird, die automatisierte, überwachte und optimierte Fertigungsabläufe in der Einzel- und Prozessindustrie ermöglichen.
Ausschlüsse aus dem Umfang: Allgemeine Unternehmens-IT, die nicht direkt für die Produktionssteuerung auf Shopfloor-Ebene, industrielle Konnektivität oder die Verbesserung des Fabrikbetriebs eingesetzt wird, ist ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Maschinenvisionssysteme
- Kameras
- Prozessoren
- Software
- Gehäuse
- Frame Grabber
- Integrationsdienstleistungen
- Beleuchtung
- Industrierobotik
- Gelenkarmroboter
- Kartesische Roboter
- Zylindrische Roboter
- SCARA-Roboter
- Parallelroboter
- Kollaborative Industrieroboter
- Steuergeräte
- Relais und Schalter
- Servomotoren und Antriebe
- Sensoren
- Kommunikationstechnologien
- Kabelgebunden
- Kabellos
- Sonstige Produkttypen
- Maschinenvisionssysteme
- Nach Technologie
- Product Lifecycle Management (PLM)
- Human Machine Interface (HMI)
- Enterprise Resource Planning (ERP)
- Manufacturing Execution System (MES)
- Distributed Control System (DCS)
- Supervisory Control and Data Acquisition (SCADA)
- Programmable Logic Controller (PLC)
- Fortschrittliche Analyse- und KI-Plattformen
- Sonstige Technologien
- Nach Endverbraucherbranche
- Automobilindustrie
- Halbleiter
- Öl und Gas
- Chemie und Petrochemie
- Pharmazeutika
- Luft- und Raumfahrt und Verteidigung
- Lebensmittel und Getränke
- Bergbau
- Sonstige Endverbraucherbranchen
- Nach Bereitstellungsmodell
- Vor Ort
- Cloudbasiert
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktstruktur aufzubauen und wichtige Eingaben wie Trends bei der Fertigungsleistung, die Einführung industrieller Automatisierung und die länderspezifische Politikausrichtung zu verankern. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie das US Census Bureau, Eurostat, die Weltbank, die International Federation of Robotics und nationale Statistikämter, die dabei halfen, den Nachfragepool regionenübergreifend zu plausibilisieren.
Um Doppelzählungen zu vermeiden, haben wir außerdem Produkt- und Lösungsbeschreibungen aus Jahresberichten von Unternehmen, Ergebnispräsentationen und offiziellen Produktdokumentationen geprüft und diese dann Smart-Factory-Anwendungsfällen zugeordnet. Wenn Finanzdaten nicht vollständig einsehbar waren, nutzten wir ein kostenpflichtiges Abonnement, das Unternehmensfinanzen und -informationen unterstützt, sowie ein separates kostenpflichtiges Abonnement mit Fokus auf Patentdatenbanken, um zu verstehen, welche Technologien kommerzialisiert wurden. Diese Desk-Research-Quellen sind illustrativ; darüber hinaus wurden viele weitere öffentliche und Abonnementquellen genutzt, um Datenpunkte während der Studie zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was tatsächlich in Fabriken beschafft wird, und um Annahmen zum Einsatzmix (On-Premise versus Cloud) und zur Lösungsbündelung zu überprüfen. Wir sprachen mit Stakeholdern aus Automatisierung und Software, Systemintegrationskanälen und Betriebsteams der Endanwender in APAC, EMEA und Amerika und nutzten deren Beiträge, um Lücken aus der Desk Research zu schließen. Wo die Antworten je nach Branche variierten, haben wir die Annahmen durch erneuten Kontakt mit Fachexperten präzisiert, bis die Volumen- und Preislogik mit dem tatsächlichen Beschaffungsverhalten übereinstimmte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 25 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde einmalig mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Fertigungsleistung und Signale zur Automatisierungsintensität genutzt wurden, um einen realistischen Ausgabenrahmen für vernetzte Fabrikentechnologien nach Region zu rekonstruieren und diesen dann auf Lösungsbereiche zu verteilen. Um das Ergebnis zu erden, wurden selektive Bottom-up-Näherungen verwendet, darunter stichprobenartige Umsatzzuordnungen von Lieferanten, Kanalprüfungen bei Integratoren sowie Volumen-mal-Durchschnittsverkaufspreis-Logik für gut sichtbare Hardware wie Roboter, Sensoren und maschinelles Sehen.
Zu den wichtigsten Modelleingaben zählten Installationen von Industrierobotern, Trends bei der Fertigungswertschöpfung, PLC- und SCADA-Durchdringung nach Branche, Cloud-Adoptionsraten für Fabrikapplikationen sowie typische Integrations- und Wartungsanbindungsraten, die großen Automatisierungsprojekten folgen. Wo die Preise stark variierten – insbesondere bei Analyse- und MES-artiger Software – wurden Lücken durch begrenzte Preisspannen geschlossen und anschließend mit Interview-Feedback von Beschaffungs- und Betriebsteams validiert.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch kurze Regressionsüberprüfungen, bei denen Adoptionsraten mit Makroindikatoren wie Industrieproduktion und Investitionszyklen sowie mit qualitativen Auslösern wie Reshoring, Arbeitskräftemangel und Cybersicherheitsanforderungen verknüpft wurden. Der endgültige Prognosepfad wurde erst angepasst, nachdem die Szenarioergebnisse mit den Erwartungen der Experten hinsichtlich Budgettiming, mehrjähriger Rollout-Muster und Upgrade-Zyklen in Brownfield-Anlagen übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden vor der Freigabe anhand mehrerer unabhängiger Signale überprüft, darunter regionale Trends bei der Fertigungsaktivität, Dynamik bei Automatisierungslieferungen und der implizite Ausgabenbetrag pro Fabrikstandort für Prioritätsbranchen. Wenn eine Region oder Technologielinie einen starken Sprung aufwies, wurden die Annahmen erneut geöffnet und die Anomalie auf einen Treiber zurückgeführt, wie etwa einmalige Investitionsspitzen, Währungstiming oder Doppelzählungen zwischen Hardware, Software und Dienstleistungen.
Es wurde ein mehrstufiger interner Überprüfungsprozess durchgeführt, bei dem Modell, Annahmen und Zwischenberechnungen von einem weiteren Analysten geprüft wurden, um sicherzustellen, dass Definitionen und Berechnungen konsistent angewendet wurden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verändern. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um die neuesten öffentlichen Datenveröffentlichungen und relevante Marktentwicklungen einzubeziehen.
Vergleich der Smart-Factory-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Smart-Factory-Marktwerte unterscheiden sich häufig, weil Quellen verschiedene Schichten des Technologie-Stacks vermischen, unterschiedliche Basisjahre verwenden und unterschiedliche Regeln dafür anwenden, was als Smart-Factory-Umsatz im Vergleich zu breiterem industriellen Digitalisierungsaufwand gilt. Unterschiede treten auch auf, wenn Dienstleistungen unterschiedlich gezählt werden oder wenn regionale Abdeckung und Währungstiming nicht einheitlich gehandhabt werden.
Die wichtigsten Treiber der Lücken in diesem Markt sind, ob generische Unternehmenssoftware einbezogen wird, ob Systemintegration und laufende verwaltete Dienstleistungen vollständig erfasst werden und wie cloudbasierte Abonnements annualisiert werden im Vergleich zur Buchung als Projektumsatz. Ein weiterer häufiger Grund ist die Verwendung älterer Installationsdaten für Robotik und Sensoren, was die aktuelle Nachfrage unterschätzen kann, wenn Kapazitätserweiterungen und Reshoring-Programme aktiv sind. Die Spanne wird zusätzlich dadurch vergrößert, wie schnell Annahmen aktualisiert werden, um neue Fabrik-Investitionspläne widerzuspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 426,66 Mrd. USD (2026) | |
| Branchenpublisher A | 169,61 Mrd. USD (2025) | Verwendet eine ältere Basisjahresstruktur und eine engere Umsatzerfassung, die sich auf ausgewählte Fabrikentechnologien konzentriert, was erhebliche Integrations- und Lebenszyklusdienstleistungsausgaben ausschließen kann, die typischerweise mit Smart-Factory-Rollouts verbunden sind. |
| Branchenpublisher B | 228,50 Mrd. USD (2025) | Verankert die Größenbestimmung in einem anderen Basisjahr und einem geräteorientierten Umfang; der Gesamtwert kann sich je nachdem verschieben, wie industrielle Netzwerke, industrielle Steuerungssysteme und Softwareplattformen gebündelt und in Jahresumsatz umgerechnet werden. |
Die Tabelle zeigt, dass die Jahresauswahl und die Definition dessen, was als Smart-Factory-Umsatz gilt, die größten Treiber der Spanne sind. Durch die Trennung von Fabriksteuerungs- und Konnektivitätsausgaben von der breiteren Unternehmens-IT und die anschließende Validierung der Dienstleistungsanbindungsrate und der Cloud-Abonnementbehandlung durch Interviews bleibt die Schätzung besser auf wiederholbare Nachfrageindikatoren zurückführbar – dies ist der von Mordor Intelligence verwendete Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Smart-Factory-Markt heute?
Die Größe des Smart-Factory-Markts betrug im Jahr 2026 USD 426,66 Milliarden.
Welche CAGR wird für Smart-Factory-Investitionen bis 2031 erwartet?
Die Ausgaben sollen zwischen 2026 und 2031 mit einer CAGR von 9,64 % wachsen.
Welcher Produkttyp dominiert den aktuellen Umsatz?
Die Industrierobotik führte mit 28,41 % des Umsatzes im Jahr 2025.
Welche Region wächst bis 2031 am schnellsten?
Der Nahe Osten verzeichnet mit einer CAGR von 9,96 % die schnellste Expansion.
Warum gewinnen kollaborative Roboter an Bedeutung?
Cobots ermöglichen flexible Automatisierung ohne Sicherheitskäfige und liefern für kleine Hersteller Amortisationszeiten von unter 18 Monaten.
Was ist das größte Hindernis für Brownfield-Einsätze?
Hohe Anfangsinvestitionen verlängern die Amortisationszeit in Altanlagen auf bis zu sieben Jahre.
Seite zuletzt aktualisiert am:



