
Marktgröße und Marktanteil für digitale Wundmessgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
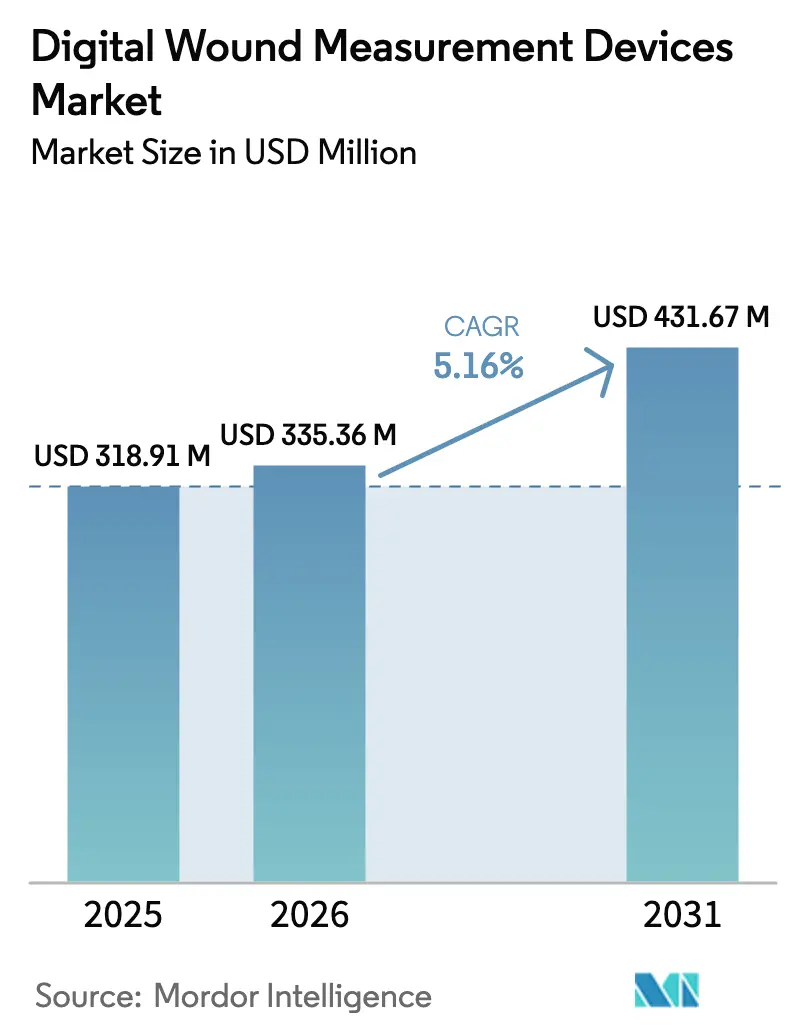
| Marktgröße (2026) | 335.36 Millionen US-Dollar |
| Marktgröße (2031) | 431.67 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
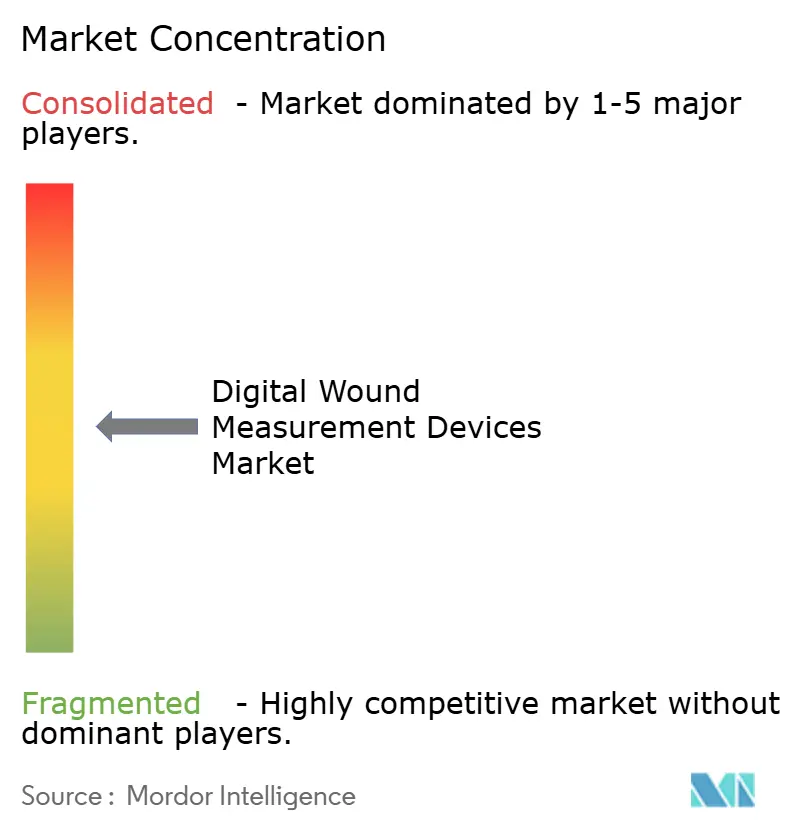
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Wundmessgeräte von Mordor Intelligence
Die Marktgröße für digitale Wundmessgeräte wird voraussichtlich von 318,91 Millionen USD im Jahr 2025 auf 335,36 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 431,67 Millionen USD bei einer CAGR von 5,16 % über den Zeitraum 2026–2031 erreichen. Der Sektor gewinnt an Dynamik, da Gesundheitsdienstleister von der subjektiven Sichtprüfung hin zu KI-gestützten Messverfahren wechseln, die Behandlungszyklen verkürzen und mit wertbasierten Vergütungsmodellen in Einklang stehen. Das Wachstum wird durch den parallelen Anstieg chronischer Erkrankungen, alternde Bevölkerungen und den Druck getrieben, die jährliche Wundversorgungsrechnung von 96 Milliarden USD durch präzise Dokumentation zu senken, die die Heilung beschleunigt und Wiederaufnahmen reduziert. Hardware dominiert nach wie vor die Kapitalausgaben, doch softwaregesteuerte Plattformen erfassen nun Krankenhaus- und Heimversorgungsabläufe und erweitern den Zugang zu Fachkenntnissen. Regional betrachtet legen reife Märkte den Schwerpunkt auf Kostenkontrolle, während wachstumsstarke Volkswirtschaften mobile Lösungen übernehmen, die veraltete Systeme überspringen und die Wettbewerbsprioritäten im Markt für digitale Wundmessgeräte neu gestalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten berührungslose 2-D-kamerabasierte Geräte im Jahr 2025 mit einem Marktanteil von 56,78 % im Markt für digitale Wundmessgeräte, während KI-gestützte reine Softwarelösungen bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Nach Technologie hielt die 2-D-Digitalplanimetrie im Jahr 2025 einen Anteil von 48,05 % an der Marktgröße für digitale Wundmessgeräte, während die 3-D-Stereophotogrammetrie im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,38 % wachsen wird.
- Nach Wundtyp machten chronische Wunden im Jahr 2025 38,02 % der Anwendungen aus, doch akute Wunden verzeichnen bis 2031 eine CAGR von 8,42 %.
- Nach Endanwender entfielen im Jahr 2025 63,95 % des Marktanteils an der Marktgröße für digitale Wundmessgeräte auf Krankenhäuser, während Heimversorgungssettings voraussichtlich mit einer CAGR von 8,22 % bis 2031 wachsen werden.
- Nach Gesundheitsversorgungssetting kontrollierten stationäre Stationen im Jahr 2025 einen Marktanteil von 54,62 %, während die häusliche Versorgung eine CAGR von 8,05 % verzeichnet.
- Nach Geografie entfielen im Jahr 2025 39,78 % des Marktanteils an der Marktgröße für digitale Wundmessgeräte auf Nordamerika, während der asiatisch-pazifische Raum voraussichtlich mit der schnellsten CAGR von 6,31 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer und akuter Wunden | +1.2% | Global, stark in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung digitaler Gesundheits- und Telemedizinplattformen | +0.8% | APAC als Kerndestination, Ausbreitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Betonung wertbasierter Wundversorgung und klinischer Ergebnisse | +0.9% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Bildgebung und künstlichen Intelligenz | +1.1% | Global, angeführt von Knotenpunkten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende geriatrische Bevölkerung und chirurgische Eingriffe | +1.0% | Global, schneller in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Günstige Regulierungs- und Erstattungsunterstützung für digitale Lösungen | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer und akuter Wunden weltweit
Diabetische Fußulzera betreffen inzwischen ein Viertel der 537 Millionen Menschen umfassenden globalen Diabetespopulation, während Druckgeschwüre und Infektionen chirurgischer Stellen zur eskalierenden Versorgungsbelastung beitragen. Chronische Wunden beanspruchen 2–4 % der nationalen Gesundheitsbudgets, und eine einzelne Episode eines diabetischen Fußulkus kann bis zu 27.721 USD kosten. Der frühzeitige Einsatz digitaler Messung verkürzt die Heilungszeit um bis zu 50 %, schafft klinische Kapazitäten frei und reduziert Ressourcenverschwendung. Herz-Kreislauf-Erkrankungen, Mobilitätsstörungen und demografisches Altern vergrößern die Wundpopulation und verstärken die dauerhafte Nachfrage nach präzisen Instrumenten. Folglich betrachten Kliniker und Kostenträger den Markt für digitale Wundmessgeräte als unverzichtbares Element im langfristigen Management chronischer Erkrankungen.
Technologische Fortschritte in der Bildgebung und künstlichen Intelligenz
Die Fluoreszenzbildgebung von MolecuLight erkennt Bakterienbelastung mit 100 % Sensitivität und leitet gezielte Antibiotikagabe an, die die Genesungszeit verkürzt und die Kosten senkt. Hyperspektrale Geräte wie Kent Imaging SnapshotNIR quantifizieren die Gewebeoxygenierung und zeigen, dass Wunden 13,5 Tage nach dem sichtbaren Wundschluss verheilen, was frühere Entlassungssicherheit ermöglicht. Die Stereophotogrammetrie erreicht nun Submillimeter-Genauigkeit, und von der FDA zugelassene Smartphone-Anwendungen wie eKare inSight verwandeln herkömmliche Kameras in klinische Instrumente[1]Advances in Skin & Wound Care, „SnapshotNIR-Validierungsstudie,” advancesinskinandwoundcare.com. Kontinuierliche KI-Verbesserungen erzeugen ein Datenschwungrad: Eine breitere Nutzung generiert reichhaltigere Datensätze, die Algorithmen weiter schärfen und den Markt für digitale Wundmessgeräte durch kumulative Genauigkeitsgewinne vergrößern.
Wachsende Betonung wertbasierter Wundversorgung und klinischer Ergebnisse
Gebündelte Zahlungsprogramme verlagern das Risiko auf Anbieter und belohnen die objektive Fortschrittsverfolgung, die digitale Instrumente liefern[2]Zentren für Medicare und Medicaid-Dienste, „Kodierung für chirurgische Verbände und Wundversorgung,” cms.gov. Plattformen wie Tissue Analytics verknüpfen die Wundgeometrie mit Heilungskurven und stellen Dashboards für die Vertragserfüllung bereit. In Heimversorgungsstudien reduzierten Solventums V.A.C. Peel and Place Dressing die wöchentlichen Pflegebesuche um 67 %, während die Wirksamkeit aufrechterhalten wurde, was einen ergebnisorientierten ROI belegt, der bei Kostenträgern Anklang findet. Präzise Messungen reduzieren auch abgelehnte Abrechnungsansprüche und begrenzen den Umsatzverlust für Krankenhäuser, die Verbesserungen unter wertbasierten Regeln dokumentieren müssen. Folglich beschleunigt wirtschaftlicher Druck die Einführung von Branchenlösungen für digitale Wundmessgeräte, die Heilungsmeilensteine mit prüfbarer Genauigkeit nachweisen können.
Zunehmende Nutzung digitaler Gesundheits- und Telemedizinplattformen
Nach der Pandemie stieg die Telemedizinnutzung von 11 % auf 85 % der US-amerikanischen Anbieter, was Fernarbeitsabläufe verankerte, die Wundfotografie und KI-Analytik ergänzen. Eine Smartphone-Penetration von über 80 % in wichtigen APAC-Staaten ermöglicht es Klinikern, ländliche Wunden in Echtzeit zu überwachen und dabei Entfernungslücken ohne Einrichtungsausbau zu schließen. Healthy.ios Partnerschaft mit der Johns-Hopkins-Universität bietet durch Cloud-Analyse Fernkompetenz und belegt die Qualitätsparität mit der Bewertung am Krankenbett. Der Markt für digitale Wundmessgeräte expandiert damit über Krankenhausmauern hinaus, und vernetzte Plattformen schaffen neue Wertpools in der präventiven Überwachung und im bevölkerungsweiten Triage.
Analyse der Hemmniswirkung*
| Analyse der Hemmniswirkung | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten fortschrittlicher Geräte | -0.6% | Global, ausgeprägter in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattungsdeckung in Schwellenmärkten | -0.4% | APAC, Lateinamerika, MEA | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Datenschutz und Cybersicherheit bei Cloud-basierten Plattformen | -0.5% | Nordamerika und EU, weltweite Ausbreitung | Kurzfristig (≤ 2 Jahre) |
| Integrationsprobleme mit veralteten elektronischen Gesundheitssystemen | -0.3% | Global, insbesondere in reifen Krankenhausnetzwerken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten fortschrittlicher Geräte
Anschaffungspreise von 15.000–50.000 USD pro System sowie der Bedarf an Softwarelizenzen, Kalibrierung und 20–40 Stunden Mitarbeiterschulung heben die Gesamtbetriebskosten über viele Klinikbudgets hinaus. Ländliche Krankenhäuser müssen Fixkosten auf geringe Fallzahlen verteilen, was die Erreichung der Gewinnschwelle erschwert. Während Smartphone-Anwendungen die Einstiegsschwellen senken, können sie auf die volumetrische Präzision verzichten, die für komplexe Wunden geschätzt wird, sodass Anbieter finanzielle Entlastung gegen klinische Tiefe abwägen müssen. Leasing-Modelle und ergebnisbasierte Preisgestaltung entstehen, doch Kapitalhürden verlangsamen nach wie vor die Marktdiffusion für digitale Wundmessgeräte in ressourcenbeschränkten Umgebungen.
Begrenzte Erstattungsdeckung in Schwellenmärkten
Außerhalb der Vereinigten Staaten und Westeuropas sind spezifische Abrechnungscodes für digitale Messung nach wie vor selten, was Einrichtungen zwingt, Technologie selbst zu finanzieren. Fragmentierte Kostenträgermischungen erschweren die Kostenrückgewinnung, und öffentliche Programme priorisieren oft wesentliche Dienstleistungen gegenüber fortschrittlichen Geräten. Der Mangel an Abrechnungsdaten verzögert dann die Evidenzerzeugung und produziert eine sich selbst verstärkende Adoptionslücke. Anbieter müssen daher Software in kostengünstige Hardware bündeln oder Abonnementmodelle verfolgen, die die Zahlung mit inkrementellem Mehrwert in Einklang bringen, bis breitere Erstattungsstandards entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
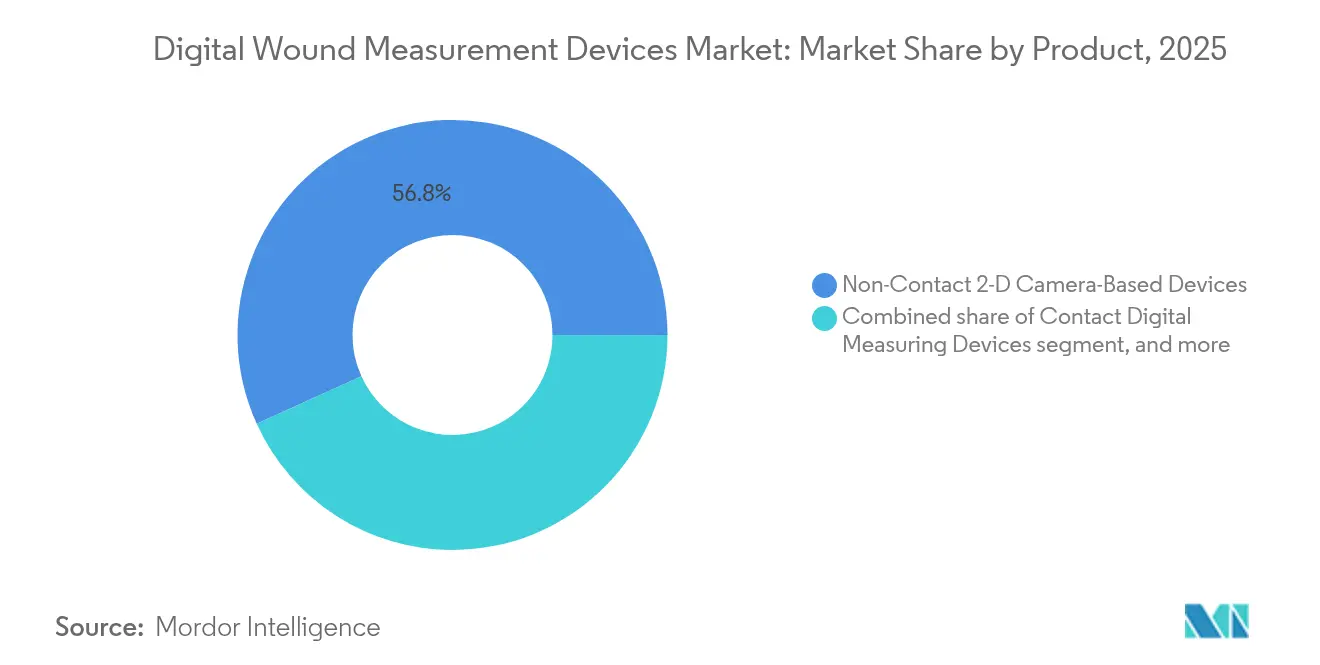
Softwarelösungen treiben Innovation voranBerührungslose 2-D-Kamerageräte sicherten sich im Jahr 2025 56,78 % der Marktgröße für digitale Wundmessgeräte, da Krankenhäuser sie bereits in etablierten Dokumentationsroutinen einsetzen. Dennoch beanspruchen reine Softwareplattformen die schnellste CAGR von 7,12 %, da KI-Upgrades Smartphone-Optiken in Richtung klinischer Parität treiben. Frühe Anwender berichten von Workflow-Gewinnen, da Kliniker Bilder innerhalb gängiger mobiler Betriebssysteme erfassen, kommentieren und hochladen können, wodurch Kabelübertragungen entfallen. Wiederkehrende Lizenzgebühren wandeln episodische Kapitalverkäufe in planbare Erlöse um und belohnen Investitionen in Datenwissenschaft, die die Genauigkeit im Laufe der Zeit verbessern. Anbieter wie Swift Medical sammelten 2024 8 Millionen USD ein, um Algorithmenbibliotheken zu vertiefen, die diesen Wandel antreiben. Hardware-Hersteller reagieren, indem sie Anwendungsprogrammierschnittstellen öffnen, damit ihre Kameras diese florierenden Ökosysteme speisen, was bestätigt, dass das zukünftige Wachstum des Marktes für digitale Wundmessgeräte mehr von Analytik als von Optik abhängt.
Kontaktscanner behalten eine Nischenrelevanz, wenn taktiles Feedback bei der Débridement informiert, und Premium-3-D-Geräte erfassen volumetrische Veränderungen, die für tiefe Ulzera unerlässlich sind. Ihr Anteil könnte jedoch sinken, da mobile KI Tiefe durch Strukturlicht-Verarbeitung zu geringeren Kosten erfasst. Kliniken sichern sich ab, indem sie preisgünstige Smartphones mit Cloud-Lizenzen kombinieren, um sofort Einstiegspräzision zu erreichen und die Optik später aufzurüsten, wodurch die Kapitalflexibilität erhalten bleibt. Infolgedessen wächst die Softwarebeherrschung, während Hardware zur Ware wird, und die Marktentwicklung für digitale Wundmessgeräte hin zur Plattformökonomie wird zementiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
3-D-Stereophotogrammetrie gewinnt an DynamikDie 2-D-Planimetrie dominierte 2025 mit 48,05 % des Marktanteils für digitale Wundmessgeräte dank ihrer einfachen Lernkurve und schnellen Erfassungszeiten. Die 3-D-Stereophotogrammetrie wächst jedoch mit einer CAGR von 7,38 %, da die Volumenreduktion enger mit der Heilung korreliert als die Oberfläche allein. Chirurgen, die Hohlraumwunden behandeln, bevorzugen Tiefenkarten, die Granulation über verborgene Taschen hinweg bestätigen. Hyperspektrale Bildgebung bereichert die Entscheidungsfindung weiter, indem sie Perfusionsdefizite früher als Farbveränderungen erkennt und präventive Eingriffe ermöglicht, die Infektionen abwenden. Obwohl Fluoreszenz- und Wärmebildmodalitäten Nischen bleiben, werden multimodale Geräte wahrscheinlich konvergieren und Klinikern ein einziges Werkzeugset bieten, das Morphologie und Physiologie abdeckt.
Kosten bleiben die größte Hürde für die 3-D-Adoption, doch Leasing-Modelle und Cloud-basierte Verarbeitung mildern Budgetschocks, indem sie Kapitalausgaben gegen Servicegebühren tauschen. Krankenhäuser, die Stereokameras erproben, zeigen zweistellige Verbesserungen bei der Genauigkeit der Wundschlussvorhersage, einer Kennzahl, die in Bewertungsbögen für gebündelte Zahlungen einfließt. Anbieter betonen daher beim Verkauf von Fähigkeits-Upgrades Ergebniskennzahlen anstatt Pixelzahlen, und Kostenträger hören zu, weil validierte Präzision die Verweildauer senkt. Kontinuierliche Effizienzgewinne bei Silizium werden die Anschaffungspreise innerhalb des Planungshorizonts senken und die 3-D-Stereophotogrammetrie als Rückgrat der Branchenpipeline für digitale Wundmessgeräte positionieren.
Nach Wundtyp:
Akute Wunden beschleunigen das WachstumChronische Indikationen verankern nach wie vor 38,02 % der Marktanwendungen für digitale Wundmessgeräte im Jahr 2025 und spiegeln diabetische Fuß-, venöse Bein- und Druckgeschwüre wider, die monatelange Überwachung erfordern. Akute Wunden verzeichnen jedoch eine CAGR von 8,42 %, da sich elektive Operationen erholen und Traumazentren schnellere Triageinstrumente suchen. Chirurgische Teams integrieren Kameras in sterile Abdeckungen, sodass Tiefen- und Umfangsdaten sofort in elektronische Patientenakten hochgeladen werden und das manuelle Dokumentieren entfällt, das früher Verfahrensslots beanspruchte. In Verbrennungsstationen leiten 3-D-Volumberechnungen die Transplantatgröße, was die Spenderstellen-Morbidität reduziert. Traumaprogramme kombinieren Bildgebung mit Telemedizin und ermöglichen es Spezialisten, ländliches Personal in zeitkritischen Zeitfenstern zu beraten. Insgesamt stärkt der frische Eingriffssturm den ausreichenden Durchsatz für die Geräteabschreibung und erweitert den Markt für digitale Wundmessgeräte.
Programme für chronische Wunden bleiben dennoch profitabel, dank der langen Episodenlänge, die die Messhäufigkeit vervielfacht und Abonnementerlöse für Cloud-Analytik stärkt. Wertbasierte Erstattung bestraft stagnierende Ulzera, sodass Anbieter auf objektive Daten zurückgreifen, um Antibiotikaänderungen oder fortschrittliche Verbände zu rechtfertigen. Daher müssen Anbieter sowohl akute als auch chronische Versorgungswege bedienen und Bildgebungskits sowie Preistiers anpassen, ohne das Benutzererlebnis zu fragmentieren. Ausgewogene Portfolios werden dauerhaftes Volumen erfassen, da sich das Wundspektrum mit demografischen und chirurgischen Trends verschiebt.
Nach Endanwender:
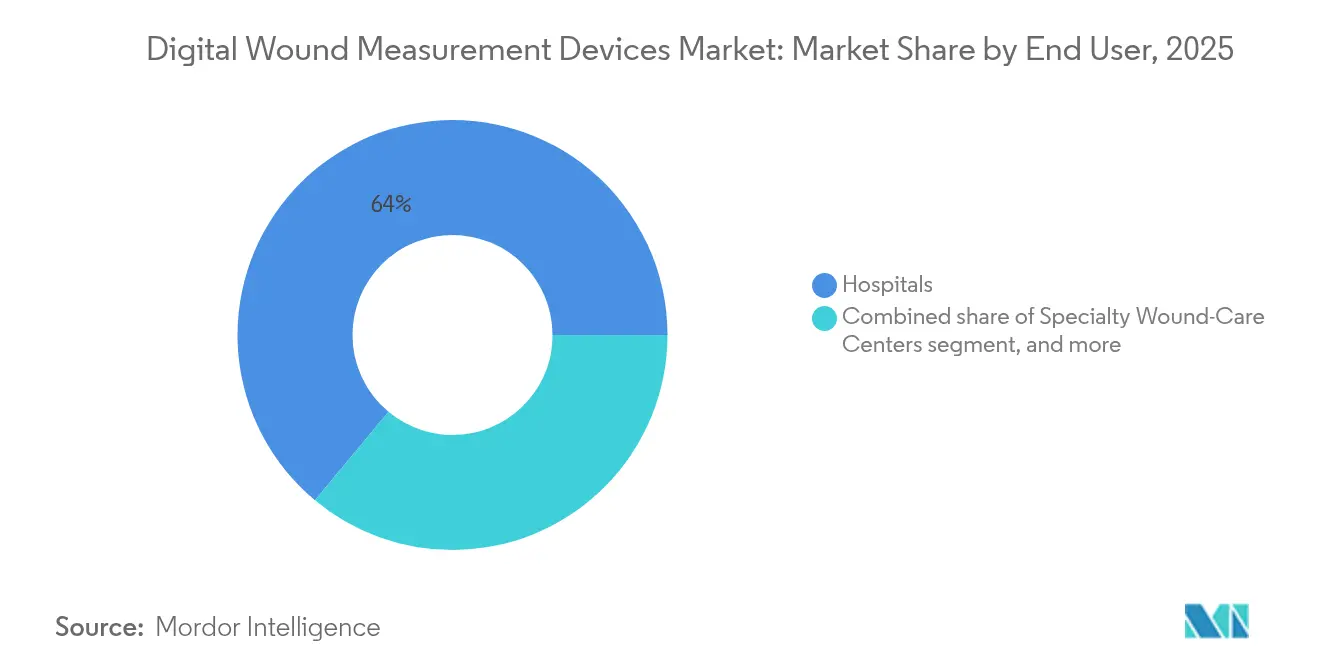
Heimversorgungssettings transformieren die VersorgungKrankenhäuser hielten im Jahr 2025 63,95 % der Marktgröße für digitale Wundmessgeräte aufgrund ihrer Kapitaltiefe und ihres Fachpersonals. Sie verlassen sich auf Bettseite-Wagen, die hochauflösende Optik mit Point-of-Care-Dokumentation integrieren und Akkreditierungsaudits erfüllen. Dennoch steigt die Heimversorgung mit einer CAGR von 8,22 %, da Kostenträger die Versorgung in kostengünstigere Einrichtungen verlagern. Mobile Anwendungen leiten Familienangehörige durch strukturierte Bildaufnahme, während Cloud-KI die Qualität bestätigt und Warnungen innerhalb von Minuten an Pflegepersonal weiterleitet. Case Manager berichten von 67 % weniger Wiederaufnahmen, wenn Remote-Messungen eine Verschlechterung erkennen, bevor sie Notfallbesuche erfordern. Folglich überarbeiten Gerätehersteller Oberflächen für intuitive Eingabeaufforderungen, helle Symbole und Offline-Caching, das Daten bei schwacher Konnektivität schützt.
Spezialisierte Wundversorgungszentren fungieren als Innovationssandkästen, erproben Modalitäten der nächsten Generation und benchmarken Ergebnisse, die später Einkaufsausschüsse beeinflussen. Ambulante Kliniken passen diese Erkenntnisse an Umgebungen mit hohem Durchsatz an, wo Geschwindigkeit und Interoperabilität exotische Funktionen übertrumpfen. Im Laufe der Zeit werden Heimversorgungsvolumina Datenpools schaffen, die stationäre Repositorien übertreffen und Anbietern die Skalierung zur KI-Verfeinerung ermöglichen. Anbieter, die das Kontinuum von der Station bis zum Wohnzimmer beherrschen, werden eine dauerhaft wettbewerbsfähige Position in der Branche der digitalen Wundmessgeräte sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gesundheitsversorgungssetting:
Häusliche Versorgung treibt Innovation voranStationäre Stationen kontrollierten im Jahr 2025 einen Marktanteil von 54,62 %, was die Komplexität und die Erstattungssicherheit für Wunden mit hohem Schweregrad widerspiegelt. Dennoch verzeichnet die häusliche Versorgung eine CAGR von 8,05 %, da ältere Patienten das häusliche Altern bevorzugen und Versicherer Verlagerungen des Versorgungsorts belohnen. Ambulante Kliniken balancieren die Last zwischen geplanten Kontrollen und unerwarteten Verschlechterungen, unterstützt durch tragbare Scanner, die in Tablets docken. Cloud-Dashboards ermöglichen es Wundspezialisten, Dutzende von Patienten gleichzeitig zu überwachen und nur jene zu markieren, deren Heilung von algorithmischen Normen abweicht. Wenn die Fernüberwachung reift, integrieren Krankenhaussysteme Bildgebungsfeeds in unternehmensweite elektronische Patientenakten, was Längsschnittanalytik ermöglicht, die die Wundentwicklung mit Komorbiditäten und sozialen Determinanten verknüpft. Dieses Verbindungsgewebe zementiert den Markt für digitale Wundmessgeräte als Eckpfeiler dezentraler Modelle zur Versorgung chronischer Erkrankungen.
Militär- und Katastrophenschutzteams übernehmen ebenfalls robuste Handgeräte wie Spectral AI DeepView SnapShot M und zielen auf Feldtriage ab, wo Bandbreite knapp und Sterilität beeinträchtigt ist. Diese Überschneidung mit zivilen Heimversorgungsbedürfnissen beschleunigt die Produkthärtung gegen Stürze, Feuchtigkeit und variables Licht. Erkenntnisse aus extremen Umgebungen fließen in Mainstream-Geräte zurück und verbessern die Zuverlässigkeit für den alltäglichen häuslichen Einsatz. Die Konvergenz von Verbraucherergonomie und klinischer Strenge setzt einen hohen Maßstab, der den gesamten Markt für digitale Wundmessgeräte anhebt.
Geografische Analyse
Nordamerika Markt für digitale Wundmessgeräte
Nordamerika erfasste im Jahr 2025 39,78 % des Marktes für digitale Wundmessgeräte, unterstützt durch Medicare-Abrechnungscodes 97597–97602, die Anschaffungs- und Betriebskosten ausgleichen. US-amerikanische Krankenhäuser sehen sich mit einer Wundversorgungsbelastung von 96 Milliarden USD konfrontiert und setzen KI-gestützte Bildgebung ein, um Liegezeiten zu verkürzen und Strafen im Zusammenhang mit Wiederaufnahmekennzahlen zu vermeiden. Kanadische Gesundheitssysteme integrieren Bildgebung in provinzweite elektronische Patientenakten, während Mexikos wachsende Geräteimporte regionale Lieferantenpipelines ankurbeln. Regulatorische Klarheit durch FDA 510(k) und eine gut ausgebaute klinische Studieninfrastruktur ziehen nachhaltiges Risikokapital an, wie MolecuLights Serie-D-Finanzierung in Höhe von 27,5 Millionen USD im Jahr 2025 verdeutlicht. Diese Kapitaldichte perpetuiert Innovationszyklen, die die nordamerikanische Dominanz im Markt für digitale Wundmessgeräte festigen.
APAC Markt für digitale Wundmessgeräte
Asien-Pazifik verzeichnet mit 6,31 % die höchste CAGR, angetrieben durch staatlich geförderte Telemedizinstrategien und eine Smartphone-Durchdringung von über 80 % in großen Volkswirtschaften. China und Indien skalieren Gemeinschaftsgesundheitsinitiativen, die Wundbildgebung in Primärversorgungs-Apps integrieren und damit große diabetische Bevölkerungsgruppen in Datenquellen zur Verfeinerung von KI umwandeln. Japan und Südkorea, die mit einer alternden Bevölkerung konfrontiert sind, setzen auf fortschrittliche 3-D-Spektroskopie, um Langzeitpflegeaufenthalte zu begrenzen. Die regionale Beschaffung bevorzugt kostengünstige Lösungen, weshalb Anbieter Preisgestaltung und Cloud-Hosting an Datensouveränitätsvorschriften anpassen. Die kollektive Dynamik signalisiert, dass APAC den westlichen Marktanteil bis 2031 stetig verringern und den globalen Markt für digitale Wundmessgeräte transformieren wird.
Europa Markt für digitale Wundmessgeräte
Europa verzeichnet ein moderates Wachstum unter koordinierten Bewertungen von Gesundheitstechnologien, die vor der Beschaffung robuste Ergebnisnachweise fordern. Deutschland und das Vereinigte Königreich führen die Einführung an, indem sie Bildgebungsergebnisse mit gebündelten Zahlungen für Behandlungspfade bei diabetischem Fuß verknüpfen. Frankreich und Italien folgen, da EU-Förderfenster für digitale Gesundheit geöffnet werden. Die DSGVO-Konformität zwingt Hersteller dazu, Verschlüsselung und Anonymisierung von Grund auf einzubetten, was Markteintrittsbarrieren erhöht, die Anbieter mit ausgereiften Datenverwaltungsrahmen begünstigen. Konsortien, die grenzüberschreitende Wundregister untersuchen, steigern zudem die Datengranularität, unterstützen europaweite Best-Practice-Leitlinien und stärken das Beschaffungsvertrauen in der Branche für digitale Wundmessgeräte.


Regulatorisches Umfeld
Digitale Wundmessgeräte werden in den wichtigsten Märkten als Medizinprodukte reguliert, wobei Zulassungsweg und Kontrollen je nach Verwendungszweck (Messung oder Dokumentation gegenüber diagnostischer Unterstützung) und Modalität (2-D-/3-D-Bildgebung, Fluoreszenz, thermisch, hyperspektral) variieren. In den Vereinigten Staaten durchlaufen Produkte üblicherweise die FDA-Geräteklassifizierung und, wo zutreffend, die 510(k)-Zulassung. Das FDA-Programm Medical Device Development Tools (MDDT) hat sich zudem zu einem bemerkenswerten Weg entwickelt, um Endpunkte für die Bewertung von Wundpflegeprodukten zu standardisieren, einschließlich der FDA-Qualifizierung der quantitativen Wundmessung von MolecuLightDX als MDDT am 26. Januar 2026.
Da Anbieter cloudgestützte Workflows ausweiten, gewinnen Compliance-Anforderungen im Zusammenhang mit Datenschutz, Cybersicherheit und Datenverwaltung zunehmend an Bedeutung, insbesondere wenn Bilder und Messwerte in Ökosysteme elektronischer Gesundheitsakten (EHR) einfließen. Die grenzüberschreitende Kommerzialisierung hängt zudem von der sich entwickelnden Geräteklassifizierungspraxis und der Aufsichtsaufmerksamkeit für diagnostische Nachweisansprüche ab, wie sich in Maßnahmen des Federal Register vom Juni 2025 zur Klassifizierung von Geräten zum Nachweis bakterieller Erreger widerspiegelt. Dies unterstreicht die Notwendigkeit präziser Kennzeichnung und Nachweise, wenn Messplattformen bioburden-bezogene Bildgebung und Analytik hinzufügen.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert, wobei kein einzelner Anbieter mehr als einen mittleren Anteil im zweistelligen Bereich kontrolliert. Solventum, kürzlich von 3M ausgegliedert, nutzt einen Gesundheitsumsatz von 8,2 Milliarden USD, um Verbände, Unterdrucksets und Bildgebungsanalytik unter einheitlichen Verträgen zu bündeln. MolecuLight setzt sein Series-D-Kapital in Fertigung und regulatorische Einreichungen in Asien und Lateinamerika ein und setzt darauf, dass Fluoreszenzpräzision trotz regionaler Kostenempfindlichkeit Premium-Preisgestaltung rechtfertigt. Swift Medical positioniert seine Software als hardwareunabhängig und verfolgt Plattformpartnerschaften mit Kameraherstellern, um die Reichweite ohne Lagerrisiko zu erweitern. eKare zielt auf die Welle des eigenen Gerätemitbringens ab, indem es von der FDA zugelassene Algorithmen in Verbraucher-Smartphones einbettet, was Heimversorgungsagenturen anspricht, die über keine großen IT-Budgets verfügen.
Die Akquisitionsbereitschaft nimmt zu, da Konglomerate integrierte Portfolios anstreben. Strykers Akquisition von Inari Medical für 4,9 Milliarden USD diversifiziert in periphere Gefäßversorgung, die eine Patientenüberschneidung mit chronischen Wunden aufweist. Die Folgeakquisition von care.ai bringt Ambient-Intelligence und verknüpft Wundbildgebung mit Vitalzeichen-Sensoren zur Schaffung ganzheitlicher Stationsdashboards. Start-ups ziehen strategische Allianzen an, beispielhaft veranschaulicht durch Kent Imagings Series-B-Ambitionen zur Finanzierung von Produkterweiterungen in Gewebeoxygenierungsscreening für Operationssäle. Preiswettbewerb besteht bei einfachen 2-D-Geräten fort, doch Anbieter differenzieren sich durch Softwaremodule, die Analytikabonnements und prädiktive Warnungen freischalten – ein Trend, der den Markt für digitale Wundmessgeräte in den nächsten fünf Jahren neu gestalten dürfte.
Marktführer in der Branche der digitalen Wundmessgeräte
MolecuLight Inc.
Wound Matrix Inc
Kent Imaging Inc.
ARANZ Medical Limited
WoundVision LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Wundmessgeräte
- MolecuLight
- ARANZ Medical Ltd.
- Kent Imaging
- eKare Inc.
- WoundVision LLC
- Tissue Analytics (Net Health)
- Swift Medical Inc.
- Perceptive Solutions (WoundZoom)
- WoundMatrix Inc.
- Parable Health
- Healthy.io Ltd.
- Spectral AI Inc.
- KroniKare Pte Ltd.
- Intellicure Inc.
- Healogics Digital
- Smiths Group
- 3M Health Care
- Stryker (Novadaq)
- Medtronic
- Digital Diagnostics
Lesen Sie die Analyse der digitale Wundmessgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Interoperabilität und Workflow-Einbindung sind zentrale Weißraumbereiche, da Käufer digitale Wundmessung zunehmend als Teil von Dokumentations-, Telehealth- und Analytik-Stacks betrachten und nicht als eigenständiges Kamera-Tool. Bemühungen der Anbieter, Lösungen in EHR-Marktplätzen zu platzieren und mit großen klinischen Systemen zu integrieren, darunter die Verfügbarkeit von MolecuLightDX über den ModMed Marketplace im Jahr 2026 und Listungen im Zusammenhang mit Oracle Health im Jahr 2025 sowie umfassendere Epic-verknüpfte Workflow-Arbeiten bei Bildgebungsanbietern, schaffen einen direkteren Kommerzialisierungsweg für Messwerkzeuge in Krankenhäusern, ambulanten Wundzentren und Home-Health-Einrichtungen. In diesen Umgebungen bleiben Datenerfassung und Längsschnittverfolgung zentral für wertorientierte Versorgung und Audit-Bereitschaft.
Es besteht zudem eine aktive Chance bei Multi-Modalitäts-Plattformen, die geometrische Messung mit physiologischen und infektionsnahen Signalen kombinieren, um Subjektivität in der Beurteilung zu reduzieren. Erweiterungen durch Fluoreszenz, Nahinfrarot-Oxygenierung und thermische Bildgebung helfen, Lücken bei manuellen linealbasierten Ansätzen zu schließen, indem sie Informationen zu bakteriellem Bioburden und Gewebestatus hinzufügen. Die FDA-MDDT-Qualifizierung von MolecuLightDX im Januar 2026 unterstützt die breitere Nutzung standardisierter Wundmessergebnisse in klinischen Untersuchungen, was die für Beschaffungs- und Erstattungsdiskussionen genutzte Evidenzpipeline stärken kann. Mit der Ausweitung der Cloud-Nutzung integrieren differenzierte Angebote zunehmend Unternehmenssicherheit und Compliance-Positionierung, etwa HIPAA-konforme Kontrollen und SOC-2-Typ-2-Positionierung, wie sie von Anbietern wie WoundVision genannt werden, was die Akzeptanz bei großen Leistungserbringern beeinflussen kann, bei denen Cybersicherheit und Data-Sharing-Governance entscheidende Faktoren sind.
Recent Industry Developments in Markt für digitale Wundmessgeräte
- Juli 2026: MolecuLight gab bekannt, dass die MolecuLightDX-Integration auf dem ModMed Marketplace verfügbar wurde, was eine engere Anbindung an ambulante EHR-Workflows ermöglicht. Die Verteilung über den Marketplace verbessert die Auffindbarkeit und verkürzt die Implementierungszyklen für Kliniken, die Wunddokumentation und Bildübertragung netzwerkübergreifend standardisieren.
- Januar 2026: Die US-FDA qualifizierte die quantitative Wundmessung von MolecuLightDX als Medical Device Development Tool (MDDT) zur Bewertung neuer Produkte in klinischen Untersuchungen zur Wundversorgung. Diese Qualifizierung unterstützt konsistentere Messendpunkte in Studien und stärkt die Evidenzgenerierung für Technologien, die auf objektiver Wunddokumentation basieren.
- Dezember 2025: MolecuLight gab die Verfügbarkeit von MolecuLightDX auf dem Oracle Healthcare Marketplace bekannt und erweiterte damit den Zugang über ein großes EHR-Ökosystem. Die Ankündigung unterstreicht die Verschiebung hin zu plattformbasiertem Einkauf, bei dem die Akzeptanz digitaler Messung von Interoperabilität, Datenverwaltung und eingebetteten klinischen Workflows abhängt.


Markt für digitale Wundmessgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Geräte und direkt ermöglichende Software, die Wundabmessungen im Zeitverlauf in Versorgungsumgebungen digital erfassen, messen und dokumentieren, wobei Umsätze am Verkaufspunkt an Krankenhäuser, Kliniken und häusliche Pflegedienstleister erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen Wundverbände, Vakuumtherapiesysteme (negative pressure wound therapy) und allgemeine Fotografiewerkzeuge aus, die nicht speziell für die Wundmessung entwickelt wurden.
Übersicht der Segmentierung
- Nach Produkt
- Kontakt-Digitalmessgeräte
- Berührungslose 2-D-kamerabasierte Geräte
- 3-D-Bildgebungs-/Scannergeräte
- KI-gestützte reine Softwarelösungen
- Nach Technologie
- 2-D-Digitalplanimetrie
- 3-D-Stereophotogrammetrie
- Fluoreszenz-/Hyperspektrale Bildgebung
- Wärme- und multimodale Bildgebung
- Nach Wundtyp
- Chronische Wunden
- Druckgeschwüre
- Diabetische Fußulzera
- Venöse Beinulzera
- Sonstige chronische Wunden
- Akute Wunden
- Chirurgische Wunden
- Verbrennungen und Traumata
- Chronische Wunden
- Nach Endanwender
- Krankenhäuser
- Spezialisierte Wundversorgungszentren
- Ambulante Kliniken
- Heimversorgungssettings
- Nach Gesundheitsversorgungssetting
- Stationär
- Ambulant
- Häuslich
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half, die Marktgrenzen festzulegen und die erste Version des Modells zu erstellen, insbesondere für die Frage, was als Messgerät gilt gegenüber allgemeiner Wundversorgungstechnologie. Wir begannen mit der Erfassung öffentlicher Signale zu chronischen Wunden und den Umgebungen, in denen Wunden üblicherweise beurteilt werden, und stimmten diese dann mit typischen Dokumentations- und Bildgebungsworkflows in der Praxis ab.
Als Inputs nutzten wir seriöse, nicht kostenpflichtige Quellen wie das US-CDC, die Weltgesundheitsorganisation, die International Diabetes Federation und OECD-Gesundheitsstatistiken sowie peer-reviewte klinische Fachzeitschriften zu Wundbeurteilungsmethoden und Dokumentationsanforderungen. Wir überprüften auch öffentliche Regulierungsdatenbanken, einschließlich FDA-Geräteauflistungen und Rückrufmeldungen, sowie Unternehmensunterlagen, Investorenpräsentationen und glaubwürdige Presse, um Produktverfügbarkeit und Einführungszeitpunkte zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzen und -informationen, Nachrichten- und Finanztracking sowie Patentdatenbanken genutzt, was uns half, Aktivitätsniveaus und Richtungstrends gegenzuprüfen, bevor Annahmen finalisiert wurden. Diese Sekundärquellen sind lediglich beispielhaft, da viele weitere öffentliche Referenzen ebenfalls zur Datenerfassung, Validierung von Bandbreiten und Schließung von Lücken verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie digitale Messwerkzeuge in Krankenhäusern, ambulanten Kliniken und Home-Health-Pfaden gekauft, genutzt und bepreist werden, da sich Kaufverhalten und Workflow-Intensität je nach Umgebung unterscheiden können. Wir sammelten Meinungen von klinischen Nutzern, Beschaffungs- und Lieferkettenteams, Distributoren sowie Produkt- und Dienstleistungsverantwortlichen und nutzten deren Rückmeldungen, um Akzeptanztreiber, Zeitpunkte für Geräteersatz und realistische Preiskorridore nach Region zu überprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 18% | APAC: 42% |
| Mittleres Segment: 52% | Funktions-/Bereichsleiter: 36% | EMEA: 32% |
| Kleinere Akteure: 20% | Manager: 46% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Aufbau des Nachfragepools, bei dem behandelte Wundvolumina nach Versorgungsumgebung mit dem Anteil der Behandlungsfälle verknüpft werden, die standardisierte Messung und Dokumentation erfordern. Diese Nachfragepools wurden anhand von Durchdringungsraten, durchschnittlichen Verkaufspreisspannen und Geräteerneuerungszyklen in Ausgaben umgerechnet und dann angepasst, um die Mischung aus eigenständigen Geräten und softwaregestützten Lösungen widerzuspiegeln.
Um die Gesamtsummen fundiert zu halten, führten wir zudem selektive Bottom-Up-Prüfungen anhand von Stichproben-ASP nach Gerätetyp, Kanalprüfungen zu gängigen Bündeln und Lieferanten-Umsatzfußabdrücken durch, wo Offenlegungen verfügbar waren. Wo länderspezifische Verfügbarkeit oder Preisgestaltung unklar war, wurden Lücken mithilfe von Proxys aus vergleichbaren Gesundheitssystemen geschlossen, gefolgt von erneuten Interview-Überprüfungen, damit die Substitutionen angemessen blieben.
Für die Prognose wurde eine Szenarioanalyse verwendet, wobei Akzeptanz- und Ersatztiming als die wichtigsten variablen Größen behandelt wurden, da Beschaffungszyklen Upgrades verzögern können, selbst wenn klinisches Interesse hoch ist. Die Eingabebereiche wurden mit dem Expertenkonsens zu kurzfristigem Budgetdruck, Personalengpässen und dem stetigen Vorstoß hin zu besserer Wunddokumentation und Remote-Konsultations-Workflows abgestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über unabhängige Signale, sodass Modellergebnisse gegen Indikatoren der Gesundheitsversorgungsnutzung und gegen implizite Gerätevolumina abgeglichen wurden, die aus dem Wachstum der installierten Basis erwartet werden. Ausreißer wurden frühzeitig gekennzeichnet, und wenn große Abweichungen auftraten, wurden Annahmen überprüft und Folgekontakte ausgelöst, um Preisgestaltung, Nutzungshäufigkeit oder Ersatztiming zu bestätigen.
Vor der Freigabe durchlaufen Modell und Erzählstrang mehrstufige Analystenprüfungen, damit Einheiten, Währungszeitpunkte und regionale Summen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Regulierungsmaßnahmen, Erstattungsänderungen oder bemerkenswerten Produkteinführungen. Unmittelbar vor der Lieferung wird ein finaler Analystendurchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Größe des Marktes für digitale Wundmessgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für digitale Wundmessgeräte können sich unterscheiden, da Herausgeber unterschiedliche Produktkörbe, Jahreskonventionen und Methoden zur Fortschreibung von Preisgestaltung und Akzeptanz wählen. Die Berechnung kann sich zudem ändern, wenn ein Modell stärker auf Beschaffungsprüfungen und Nachfragesignale behandelter Patienten setzt, im Gegensatz zu breiteren Narrativen zur digitalen Wundversorgung.
Einige Schätzungen fassen digitale Wundmessung mit breiteren digitalen Wundmanagement-Tools zusammen, die Überwachungssensoren und Plattformdienste über die Messung hinaus umfassen können. Bei Mordor Intelligence werden nur dedizierte Wundmessgeräte und ihre direkt ermöglichende Software erfasst, und die Summen werden auf behandelte Wundvolumina und interviewvalidierte Ersatzzyklen zurückgeführt, sodass angrenzende Wundtechnologien außerhalb des Umfangs bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 335,36 Mio. USD (2026) | |
| Globale Beratungsgesellschaft A | USD 2415.89 M (2024) | Diese Schätzung scheint eine breitere Kategorie zu verwenden, die als digitale Wundmanagementgeräte bezeichnet wird und wahrscheinlich Sensorik- und Überwachungshardware sowie breitere Softwareplattformen einschließt, und sie verwendet zudem ein anderes Basisjahr, das Währungszeitpunkte und Preisannahmen verschiebt. |
| Fachzeitschrift B | USD 2266.60 M (2023) | Diese Zahl wird im Rahmen eines breiteren digitalen Wundthemas über einen längeren Zeithorizont präsentiert und kann eine schnellere Akzeptanz und stärkere Preisentwicklung enthalten, ohne die Summen klar mit behandelten Wundkohorten, Einrichtungsmix und Ersatzzyklus zu verknüpfen. |
Die Tabelle legt nahe, dass der Umfang der Hauptgrund für die großen Abweichungen der Zahlen ist, da breitere digitale Wundkategorien naturgemäß zusätzliche Gerätetypen und Softwareausgaben hinzufügen. Durch die Verankerung an behandelten Wundvolumina, Durchdringung nach Umgebung und Erneuerungstiming bleibt unser Ergebnis nachvollziehbar anhand von Inputs, die auf wiederholbare Weise überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für digitale Wundmessgeräte?
Die Marktgröße für digitale Wundmessgeräte beträgt 335,36 Millionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 431,67 Millionen USD erreichen.
Welches Produktsegment wächst am schnellsten?
KI-gestützte reine Softwareplattformen wachsen am schnellsten mit einer CAGR von 7,12 % aufgrund der Smartphone-Integration und der Ökonomie wiederkehrender Lizenzen.
Warum sind Heimversorgungssettings für das zukünftige Wachstum wichtig?
Die häusliche Versorgung verzeichnet eine CAGR von 8,22 %, da Remote-Bildgebung Wiederaufnahmen um 67 % reduziert und mit Kostenträgeranreizen für kostengünstigere Versorgungsorte übereinstimmt.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum weist die stärkste CAGR von 6,31 % auf, angetrieben durch staatliche Telemedizinprogramme und hohe Smartphone-Penetration, die mobile Wundbildgebung unterstützt.
Wie verbessern KI und hyperspektrale Bildgebung die Ergebnisse?
Sie quantifizieren Bakterienbelastung und Gewebeoxygenierung und ermöglichen es Klinikern, die Therapie früher anzupassen und die Heilungszeit um bis zu 50 % zu verkürzen.
Was sind die wesentlichen Herausforderungen für eine breitere Nutzung?
Hohe Kapitalkosten und begrenzte Erstattung in Schwellenmärkten schränken die Einführung ein, während Cybersicherheits- und Datenintegrationsprobleme fortlaufende Anbieterinvestitionen erfordern.
Seite zuletzt aktualisiert am:



