
Digitale Polymerase-Kettenreaktion Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 2.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des digitalen Polymerase-Kettenreaktion Marktes von Mordor Intelligence
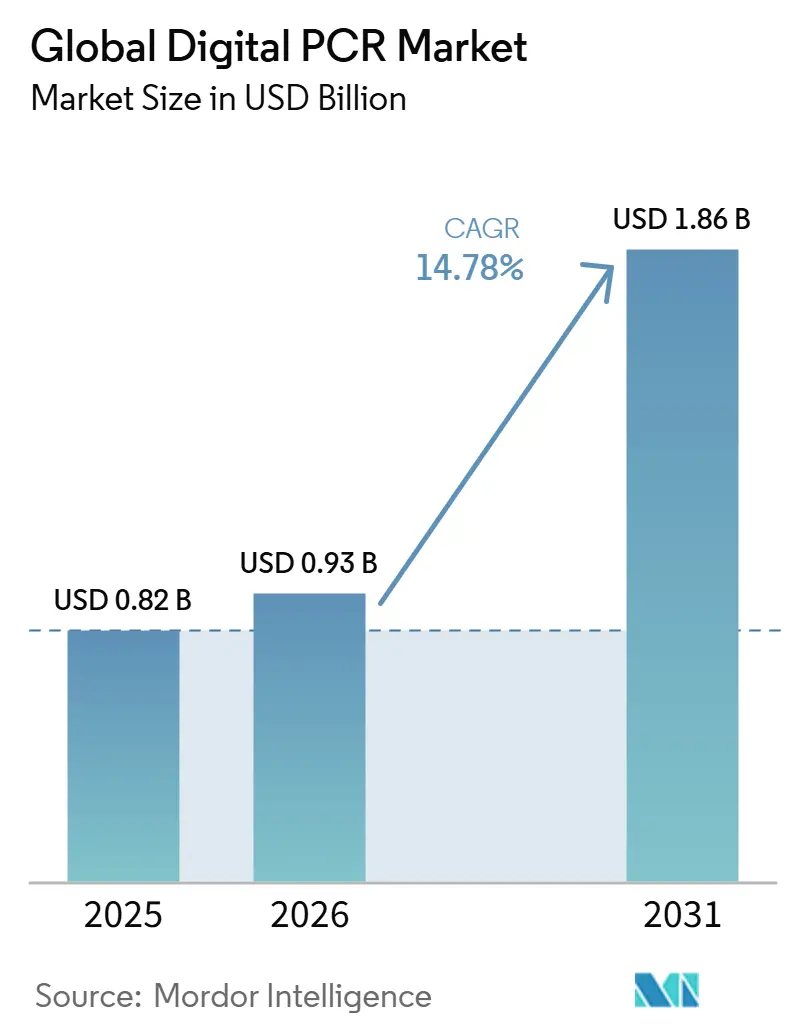
Die Größe des Marktes für digitale Polymerase-Kettenreaktion wird voraussichtlich von 0,94 Milliarden USD im Jahr 2026 auf 1,07 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 14,78 % über den Zeitraum 2027–2032 einen Wert von 2,13 Milliarden USD erreichen.
Eine Reihe makroökonomischer Kräfte stützt diese Expansion. Erstens kombinieren Präzisionsonkologie-Programme nun Liquid-Biopsy-Strategien mit absoluten Quantifizierungsassays, die eine Variantenallel-Detektion bis zu 0,01 % ermöglichen und klinische Belege liefern, die Kostenträger dazu veranlassen, die Erstattung im Rahmen des US-amerikanischen MolDX-Programms und vergleichbarer EU-Rahmenbedingungen aufrechtzuerhalten. Zweitens stützen sich Überwachungsprojekte zur antimikrobiellen Resistenz (AMR) in nationalen Abwassernetzwerken und Krankenhausinfektionskontrolleinheiten auf die digitale PCR, um die Pathogenlast mit Reaktionszahlen von über 5.000 pro Chip zu quantifizieren, was einen wiederkehrenden Bedarf an Hochdurchsatz-Reagenzienkits erzeugt. Drittens erreichen Tischgeräte nun eine thermische Genauigkeit von ±0,1 °C bei Probenmengen im Milliliterbereich – eine Spezifikation, die dezentralisierten Laboratorien die Einführung molekularer Tests ermöglicht, die bisher zentralen Einrichtungen vorbehalten waren. Schließlich schaffen beschleunigte FDA-Zulassungswege für Begleitdiagnostika in Kombination mit Biopharmainvestitionen in die Wirksamkeitstestung von Zell- und Gentherapien ein vorhersehbares regulatorisches und kommerzielles Umfeld, das den Kapitalfluss in Instrument-, Reagenzien- und Software-Upgrades beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Verbrauchsmaterialien & Reagenzien im Jahr 2026 einen Marktanteil von 67,35 % am digitalen PCR-Markt, während Software & Dienstleistungen mit einer CAGR von 14,14 % bis 2032 expandiert.
- Nach Technologie kontrollierten Tröpfchensysteme im Jahr 2026 einen Umsatzanteil von 64,78 %; mikrofluidische Plattformen werden voraussichtlich bis 2032 mit einer CAGR von 15,50 % wachsen.
- Nach Anwendung entfiel auf die klinische Diagnostik im Jahr 2026 ein Anteil von 54,02 % an der digitalen PCR-Marktgröße, der aufgrund der zunehmenden Verbreitung von Flüssigbiopsien weiter wächst.
- Nach Endnutzer entfielen auf Krankenhäuser und klinische Laboratorien im Jahr 2026 41,69 % der digitalen PCR-Marktgröße, während Pharma- und Biotechnologieunternehmen bis 2032 eine CAGR von 16,04 % verzeichnen werden.
- Nach Geografie repräsentierte Nordamerika im Jahr 2026 40,85 % des digitalen PCR-Marktanteils; Asien-Pazifik weist mit 16,18 % bis 2032 die höchste regionale CAGR auf.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsonkologischer Vorstoß für Liquid-Biopsy-fähige Assays | +2.1% | Global, frühe Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachsende globale AMR-Überwachungsprogramme | +1.8% | Global, stark im asiatisch-pazifischen Raum und in Schwellenmärkten | Langfristig (≥4 Jahre) |
| Dezentralisierung der molekularen Diagnostik durch kompakte Tischgeräte für digitale PCR | +1.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Mainstream-Erstattungsgenehmigungen | +1.5% | Vorwiegend Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Verlagerung der Biopharma-Branche hin zu Potenzprüfungen für Zell- und Gentherapien | +2.3% | Global, konzentriert in Biopharma-Zentren | Langfristig (≥4 Jahre) |
| Ausweitung der abwasserbasierten Epidemiologie | +1.4% | Global, Schwerpunkt auf großen städtischen Zentren | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionsonkologischer Vorstoß für Liquid-Biopsy-fähige Assays
Plattformen für digitale PCR detektieren zirkulierende Tumor-DNA nun auf klinisch relevanten Niveaus und ermöglichen es Onkologen, metastatische Erkrankungen in Echtzeit ohne invasive Gewebeentnahme zu überwachen. Eine multizentrische europäische Standardisierung, die 93 Institutionen umfasst, bestätigt, dass Assay-Protokolle für die routinemäßige Einführung ausgereift genug sind. Forschungsergebnisse des MIT zeigen, dass eine primärbasierte Anreicherung ctDNA-Signale um das 60-Fache verstärken kann, was die Rate falsch-negativer Ergebnisse senkt und die Zahl der für die Liquid-Biopsy-Überwachung in Frage kommenden Patienten erweitert. Zusammen verschieben diese Fortschritte die digitale PCR von einem explorativen Forschungsinstrument hin zu einer erstattungsfähigen Erstliniendiagnostik in der Präzisionsonkologie.
Wachsende globale AMR-Überwachungsprogramme unter Nutzung absoluter Quantifizierung
Nationale Behörden für öffentliche Gesundheit integrieren digitale PCR in Abwassertestnetze, da die Technologie resistente Organismen selbst in stark verdünnten Umweltmatrizen quantifiziert. Europäische Konsortien verlangen nun duale Testpipelines, die digitale PCR mit Gesamtgenomsequenzierung kombinieren, um eine schnelle Quantifizierung gefolgt von einer detaillierten Resistenzprofilierung sicherzustellen. Australische und neuseeländische Laboratorien berichteten von einer höheren Vergleichbarkeit zwischen Laboratorien, nachdem standardisierte Protokolle für digitale PCR laboreigene qPCR-Methoden ersetzt hatten. Mit der Ausweitung städtischer Abwasserprogramme steigt die Nachfrage nach Reagenzienkartuschen, die analytische Konsistenz über Tausende von täglichen Proben hinweg gewährleisten.
Dezentralisierung der molekularen Diagnostik durch kompakte Tischgeräte für digitale PCR
Tragbare Plattformen erreichen Heizraten von 8 °C/s und Kühlraten von −9,3 °C/s und unterstützen 40-Zyklus-Assay-Läufe in unter 35 Minuten. Die Workflow-Automatisierung reduziert die Probenvorbereitung von Stunden auf Minuten, sodass allgemeine Krankenhäuser und sogar ambulante Kliniken Onkologie- oder Infektionskontroll-Assays durchführen können, die früher zentralen Referenzlabors vorbehalten waren. Die Optimierung durch künstliche Intelligenz passt Thermalprofile in Echtzeit an, wodurch manuelle Parametereinstellungen entfallen und unerfahrene Benutzer unterstützt werden. Hersteller wie QIAGEN planen die Markteinführung von Niederdurchsatz-Instrumenten, die Probenvorbereitung, Amplifikation und Analyse in einem einzigen Gerät integrieren, um die Marktreichweite zu vergrößern.
Mainstream-Erstattungsgenehmigungen in den USA und der EU
Das MolDX-Rahmenwerk von Medicare listet nun analytische Validierungsstufen auf, die Assays für digitale PCR mit geringerer Komplexität als NGS-Tests erfüllen, was die Zeit bis zur Kostenübernahme für neue Onkologieanwendungen verbessert. Parallel dazu harmonisiert die 2024 eingeführte EU-IVDR die Anforderungen an die Leistungsbewertung und ermöglicht es, mit einem einzigen Dossier den Zugang zu 27 Mitgliedstaaten zu erschließen. Lokale Kostenübernahmeentscheidungen, die Assays zur minimalen Resterkrankung bei Darmkrebs finanzieren, validieren das Pay-for-Performance-Modell und fördern weitere Einreichungen unter Verwendung von Backbones der digitalen PCR. Biomarker-Mandatsgesetze in 15 US-Bundesstaaten verstärken den Druck auf die Kostenträger, indem sie die Kostenübernahme klinisch nützlicher molekularer Tests gesetzlich vorschreiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Reagenzienkosten pro Probe | -2.8% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Durchsatzbeschränkungen gegenüber qPCR und NGS | -1.5% | Global, groß angelegte Screening-Programme | Mittelfristig (2–4 Jahre) |
| Mangel an regulatorisch zugelassenen IVD-Testmenüs jenseits der Onkologie | -1.2% | Nordamerika und EU | Langfristig (≥4 Jahre) |
| IP-Fragmentierung verlangsamt die plattformübergreifende Kit-Kompatibilität | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Reagenzienkosten pro Probe
Die Einstiegspreise für Instrumente beginnen bei etwa 38.000 USD und steigen, wenn jährliche Wartung, proprietäre Verbrauchsmaterialien und spezialisierte Mitarbeiterschulungen einbezogen werden. Obwohl neue Reagenzienpakete bis zu fünf Assays in einem Lauf zusammenfassen und die Kosten um 43 % senken[1], übersteigen die Gesamtkosten pro Test die Hochdurchsatz-qPCR in Gemeinschaftskrankenhäusern immer noch um das 2- bis 3-Fache. Start-ups sammeln häufig neunstellige Venture-Runden ein, um den langen Forschungs- und Entwicklungszyklus zu finanzieren, der erforderlich ist, um Kostenparität zu erreichen, was die Kapitalintensität unterstreicht, die eine schnelle geografische Expansion begrenzt. Budgets in Schwellenmärkten priorisieren daher Mehrzweck-Hämatologie- oder Chemieanalysatoren, es sei denn, Anbieter führen gestaffelte Preismodelle oder Reagenzien-Mietmodelle ein.
Durchsatzbeschränkungen gegenüber qPCR und NGS für bevölkerungsweite Tests
Landesweite Neugeborenen-Screening-Programme verarbeiten jede Woche Zehntausende von Proben; aktuelle Droplet-Systeme erreichen eine Obergrenze von etwa 480 Proben pro Tag, was Raum für konkurrierende Modalitäten mit höherer Multiplex-Kapazität lässt. Der durch die alternde Bevölkerung bedingte epidemiologische Bedarf verdoppelt das Assay-Volumen jedes Jahrzehnt – ein Trend, der qPCR-Arrays oder Sequenzierung der nächsten Generation in Labors für die Bevölkerungsgesundheit begünstigt. Hersteller reagieren mit mikrofluidischen Kartuschen für 384 Proben, stoßen jedoch immer noch an physikalische Partitionszählgrenzen, bevor sie die Skalierbarkeit der NGS erreichen. Folglich behält die digitale PCR eine Nische in Anwendungen mit niedrigem Durchsatz, aber ultrahoher Empfindlichkeit, bis grundlegende Architekturinnovationen auftreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
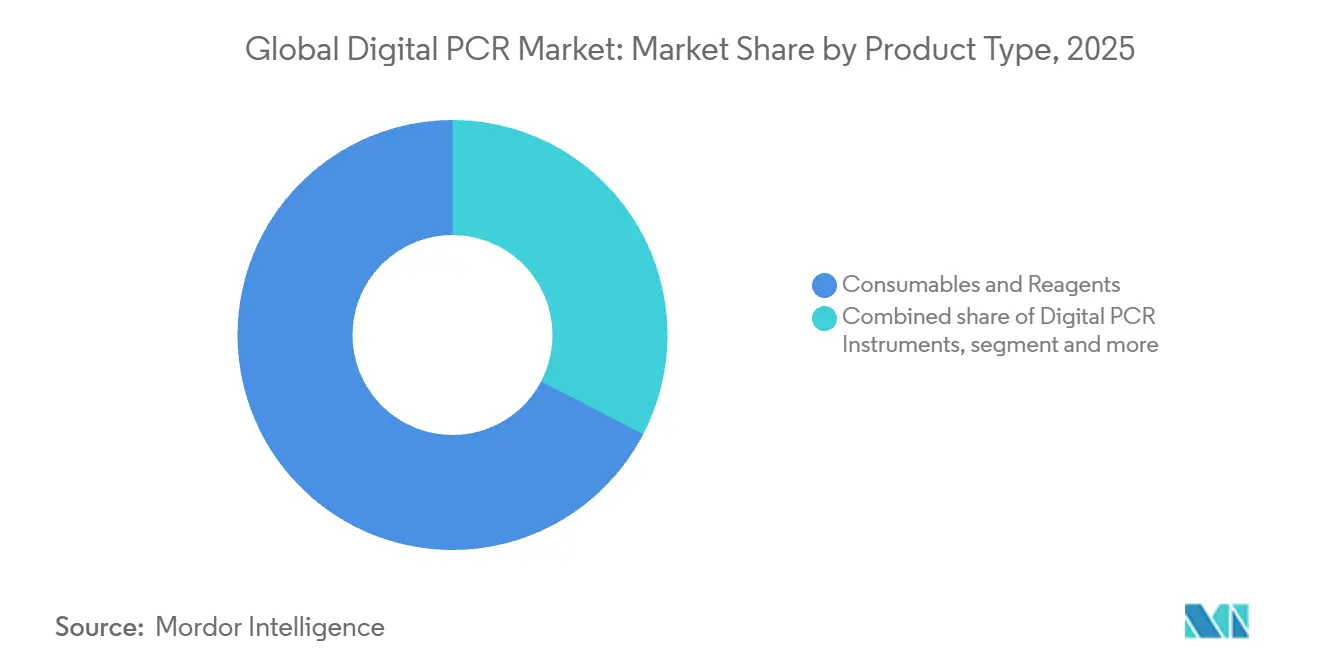
Verbrauchsmaterialien treiben den Umsatz, Software beschleunigt das WachstumVerbrauchsmaterialien & Reagenzien dominierten den Umsatz im Jahr 2026 und hielten 67,35 % des digitalen PCR-Marktanteils, da wiederkehrende Kit-Käufe die Rentabilität der Anbieter stützen. Diese Führungsposition ergibt sich aus spezialisierten tröpfchenstabilisierenden Chemikalien, die Laboratorien täglich nachfüllen müssen; keine generischen Substitute erfüllen die Validierungsanforderungen für regulierte Assays. Die Nachfrage nach Verbrauchsmaterialien steigt weiter, da Abwasserepidemiologie und dezentralisierte Onkologiezentren Mehrfachlauf-Workflows planen und Großeinkaufsvereinbarungen stimulieren, die die Auftragsübersicht für Lieferanten verbessern. Auch die Innovation nimmt zu: Das Vericheck ddPCR Empty-Full Capsid Kit aus dem Jahr 2025 liefert Dual-Parameter-AAV-Bewertungen in einem einzigen Assay, rationalisiert die Freigabezeitpläne für Zelltherapie-Chargen und erweitert die adressierbaren Anwendungsfälle in der Zelltherapie.
Software & Dienstleistungen wird, obwohl von einer kleineren Basis ausgehend, bis 2032 mit einer CAGR von 14,14 % wachsen, angetrieben von Laboratorien, die ein durchgängiges genomisches Datenmanagement wünschen. Cloud-Plattformen, die Proben-Tracking, Assay-Parameter und HIPAA-konforme Ergebnisberichte integrieren, entsprechen den neuen IVDR-Datenintegritätsregeln ohne umfangreiche IT-Investitionen vor Ort. Infolgedessen bieten Software-Abonnements den Anbietern einen Renteneinnahmestrom, der die Zyklizität bei Investitionsgüterkäufen abfedert. Im klinischen Kontext entspricht die Audit-Trail-Funktionalität den FDA-21-CFR-Teil-11-Anforderungen, was Compliance-Hürden senkt und Assay-Validierungszyklen beschleunigt. Bis 2032 könnten Cloud-Analysen, die mit Geräteleasing gebündelt sind, zu einem Standard-Beschaffungsmodell werden, das eine engere Kundenbindung fördert und gleichzeitig die Laborproduktivität verbessert.



Nach Technologie:
Droplet-basierte digitale PCR führt, mikrofluidische Innovation beschleunigt sichTröpfchensysteme hielten im Jahr 2026 einen Umsatzanteil von 64,78 % am digitalen PCR-Markt, hauptsächlich weil das Format bis zu 20.000 ölgekapselte Partitionen liefert, die statistische Präzision ohne komplexe Mikrofabrikation ermöglichen. Der frühe Marktteilnehmer Bio-Rad nutzte ein Jahrzehnt an begutachteten Validierungsstudien, um Käuferbedenken hinsichtlich der analytischen Leistung zu zerstreuen. Industrielle Anwender schätzen den unkomplizierten Tröpfchen-Workflow zur Quantifizierung von Vektorgenomen, residualer Wirtszell-DNA und niedrig-kopierten viralen Kontaminanten. Dennoch führt die Abhängigkeit der Architektur von der Öl-Wasser-Emulgierung zu einem Overhead an Verbrauchsmaterialien und chemischen Abfällen, die einige Nachhaltigkeitsprogramme zur Reduzierung markieren.
Mikrofluidische Chip-Plattformen werden bis 2032 eine CAGR von 15,50 % erzielen, indem Mikrokammern direkt in Glas- oder Polymersubstrate gefräst werden, wodurch Ölsuspensionen entfallen und das Reagenzvolumen pro Reaktion reduziert wird. Nanomaterialbeschichtungen verbessern die Amplifikationseffizienz und die Fluidsteuerung und ermöglichen Point-of-Care-Kartuschen, die Probenvorbereitung, Amplifikation und Auswertung in kreditkartengroßen Kassetten konsolidieren. Die Architektur eignet sich auch für die Parallelisierung; Chips mit 5.000 bis 10.000 Mikroreaktoren verarbeiten mehrere Patientenproben gleichzeitig und bewahren dabei die Einzelmolekül-Sensitivität. Die Kapitalausgaben verschieben sich, da mikrofluidische Lesegeräte etwa 30 % weniger kosten als herkömmliche Tröpfchengeneratoren, was den Einstieg für Erstkäufer in Ländern mit mittlerem Einkommen erschwinglich macht. Obwohl Tröpfchensysteme in Hochvolumen-Onkologielabors fest verankert bleiben, zieht die Mikrofluidik neue Anwender an, die Portabilität und niedrigere Kosten pro Probe benötigen.
Nach Anwendung:
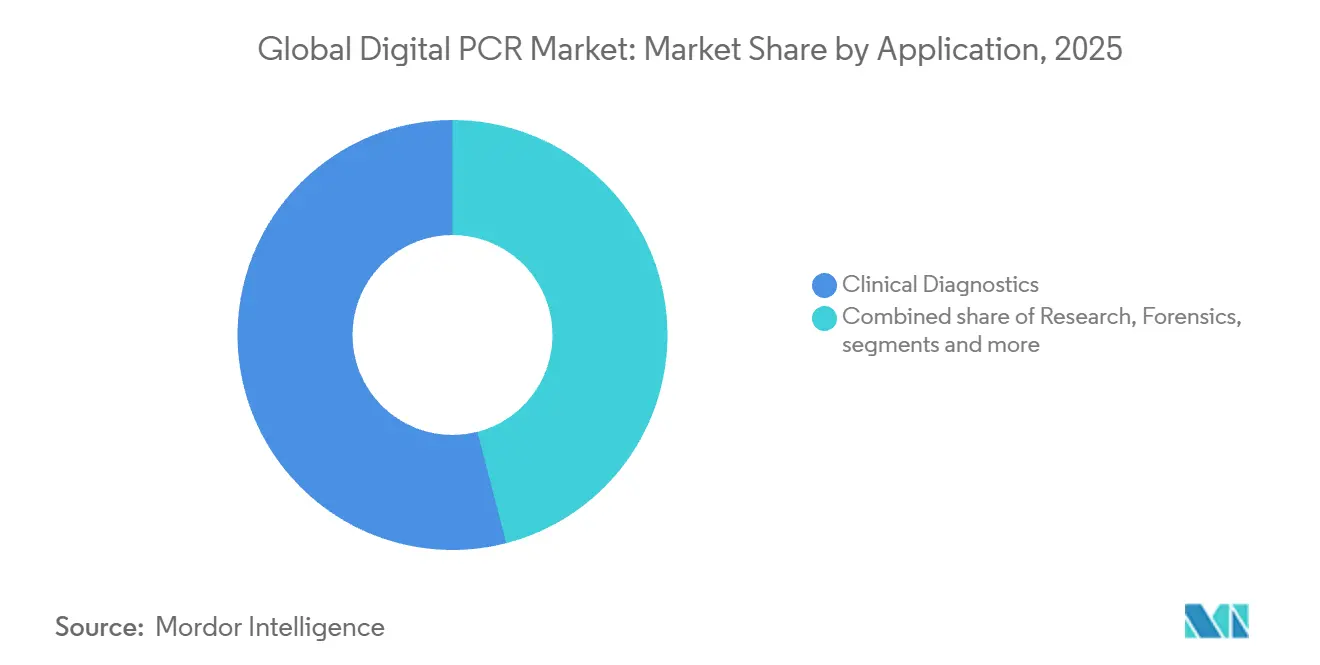
Klinische Diagnostik skaliert, Forschungsinnovation treibt WachstumDie klinische Diagnostik entfiel im Jahr 2026 auf 54,02 % der digitalen PCR-Marktgröße, angetrieben durch Flüssigbiopsie-Onkologie-Panels, die nun die Therapieauswahl und die Überwachung von Resterkrankungen informieren. Assays für Tuberkulose-Arzneimittelresistenz, CMV-Viruslast bei Transplantationsempfängern und HIV-Reservoir-Detektion erweitern das klinische Angebot und verankern die digitale PCR tiefer in den Pathologiebudgets der Krankenhäuser. Laboratorien loben die absolute Quantifizierung der Technologie zur Entschlüsselung subtiler Viruslastveränderungen, die eine präventive antivirale Therapie auslösen. Regulierungsbehörden erteilen auch Begleitdiagnostik-Zulassungen, die digitale PCR-Auswertungen für neue zielgerichtete Therapien vorschreiben, und verankern so die klinische Nachfrage über den gesamten Prognosezeitraum.
Die Forschung wird, obwohl wertmäßig kleiner, mit einer CAGR von 14,86 % wachsen, da Einzelzell-Workflows und die Entdeckung seltener Varianten auf die Präzision der digitalen PCR für die orthogonale Validierung von NGS-Treffern angewiesen sind. Die Shasta-Einzelzell-Plattform verarbeitet 1.500 Zellen pro Lauf und ermöglicht es Immunologen, die T-Zell-Rezeptor-Diversität mit Konfidenzintervallen zu kartieren, die durch qPCR allein nicht erreichbar sind. Onkologie-Biomarker-Konsortien wenden die digitale PCR an, um Kopienzahlveränderungen in zirkulierenden Tumorzellen zu bestätigen, bevor Kandidaten in kostspielige klinische Studien überführt werden. In akademischen Zentren fordern Gutachter zunehmend absolute Quantifizierungsdaten an, was indirekt die Instrumentenplatzierung in translationalen Labors beschleunigt.

Nach Endnutzer:
Krankenhäuser führen die Einführung an, Pharma treibt InnovationKrankenhäuser und klinische Laboratorien repräsentierten im Jahr 2026 41,69 % der digitalen PCR-Marktgröße, da sie taggleiche ctDNA- oder CMV-Assays einsetzen, die die Verschreibungen von Onkologen und Transplantationschirurgen verändern. Die Workflow-Automatisierung reduziert die Hands-on-Zeit der Technologen erheblich und ermöglicht es dem vorhandenen Personal, molekulare Plattformen zu betreiben, ohne zusätzliche Mitarbeiter einzustellen. Nach der COVID-19-Pandemie priorisieren Administratoren vielseitige Molekularsysteme, die von der Viraldetektion zu Onkologie- oder Antibiotikaresistenz-Panels wechseln können – ein Bedarf, den die digitale PCR durch flexible Assay-Menüs erfüllt.
Pharma- und Biotechnologieunternehmen werden eine CAGR von 16,04 % verzeichnen, da Zell- und Gentherapie-Pipelines validierte Virale-Titer-Assays und Restdna-Prüfungen für jede Charge erfordern. Auftragsforschungs- und Herstellungsorganisationen integrieren Tröpfchenplattformen in Chargenfreigabeprotokolle, um globalen Qualitätsleitlinien zu entsprechen. Sponsoren biologischer Arzneimittel integrieren die digitale PCR weiter in pharmakokinetische Studien, die die therapeutische Zellpersistenz oder die Clearance viraler Vektoren in vivo überwachen. Die frühe Einführung in präklinischen Phasen verankert die Technologie in zukünftigen kommerziellen Workflows und multipliziert die Testvolumina, sobald Produkte die Marktzulassung erreichen.
Geografische Analyse
Markt für digitale Polymerase-Kettenreaktion in Nordamerika
Nordamerika dominierte im Jahr 2026 mit einem Anteil von 43,10 % am digitalen PCR-Marktanteil, gestützt durch Erstattungsrichtlinien der Kostenträger, FDA-Begleitdiagnostik-Zulassungen und eine Kapazitätserweiterung der Biowissenschaften im Wert von 2 Milliarden USD durch Thermo Fisher bis 2028. Die akademisch-medizinischen Zentren der Region leiten NIH-Präzisionsmedizin-Zuschüsse direkt in die Gerätebeschaffung, während kommerzielle Laboratorien Reagenzien-Daueraufträge aushandeln, die Mengenrabatte sichern. Lieferanten priorisieren daher nordamerikanische Regulierungszulassungen und bringen Onkologie- und Transplantations-Assays auf dem US-Markt ein volles Jahr vor dem globalen Rollout heraus. Infolgedessen wird die digitale PCR-Marktgröße in Nordamerika voraussichtlich während des gesamten Prognosezeitraums die führende Position behalten.
Markt für digitale Polymerase-Kettenreaktion in EMEA, APAC und Südamerika
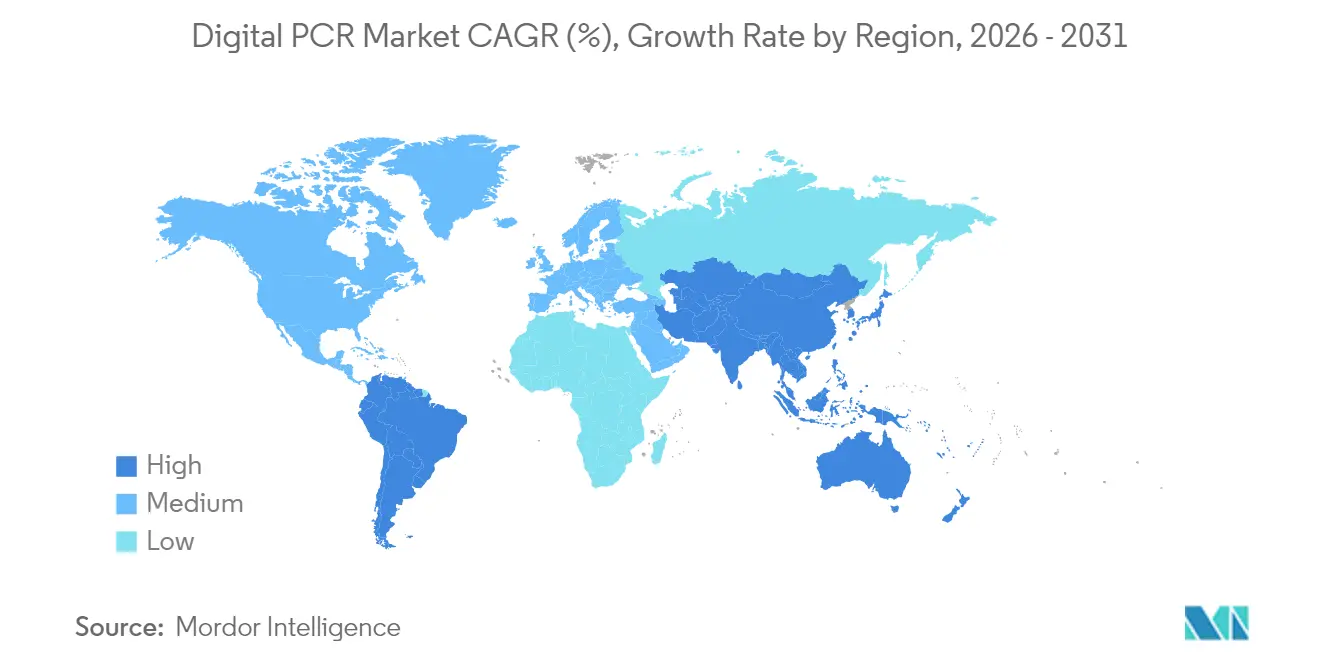
Asien-Pazifik wird mit 18,92 % die höchste regionale CAGR verzeichnen, was die provinzielle Förderung Chinas für Genomik-Infrastruktur und Indiens aggressive Investitionen des Privatsektors in NABL-akkreditierte klinische Labore widerspiegelt. Politische Initiativen im Rahmen von Chinas Blueprint „Gesundes China 2030” stellen Mittel für fortschrittliche molekulare Diagnostik bereit, während lokale Hersteller mit globalen Anbietern zusammenarbeiten, um die Reagenzienproduktion zu lokalisieren und Kosten zu senken. Japan und Südkorea ergänzen die regionale Dynamik durch die Integration digitaler PCR in nationale Krebsfrüherkennungspilotprojekte und Neugeborenenscreenings auf seltene Krankheiten. Regierungsausschreibungen, die Geräte mit mehrjährigen Reagenzienverträgen bündeln, beschleunigen den Marktzugang für Erstkäufer. Europa verzeichnet eine stetige Expansion, da die IVDR die Leistungsbewertungsdossiers für molekulare Diagnostik im gesamten Block standardisiert. Deutschland, Frankreich und das Vereinigte Königreich bilden drei zentrale Nachfrageregionen, in denen Biopharma-Zentren und gut finanzierte Gesundheitssysteme digitale PCR in Onkologiezentren und Zentrallaboratorien einsetzen. Aufstrebende EU-Volkswirtschaften nutzen Kohäsionspolitikmittel zur Modernisierung der Diagnoseinfrastruktur und wählen häufig mikrofluidische Plattformen, die den Reagenzienverbrauch minimieren. Unterdessen zeigen der Nahe Osten & Afrika sowie Südamerika frühe Adoptionskurven mit Pilotprojekten in Tertiärkrankenhäusern und Instituten für öffentliche Gesundheit, die in vollständige Beschaffungszyklen übergehen könnten, sobald Kostenbarrieren sinken.
Wettbewerbslandschaft
Marktkonzentration
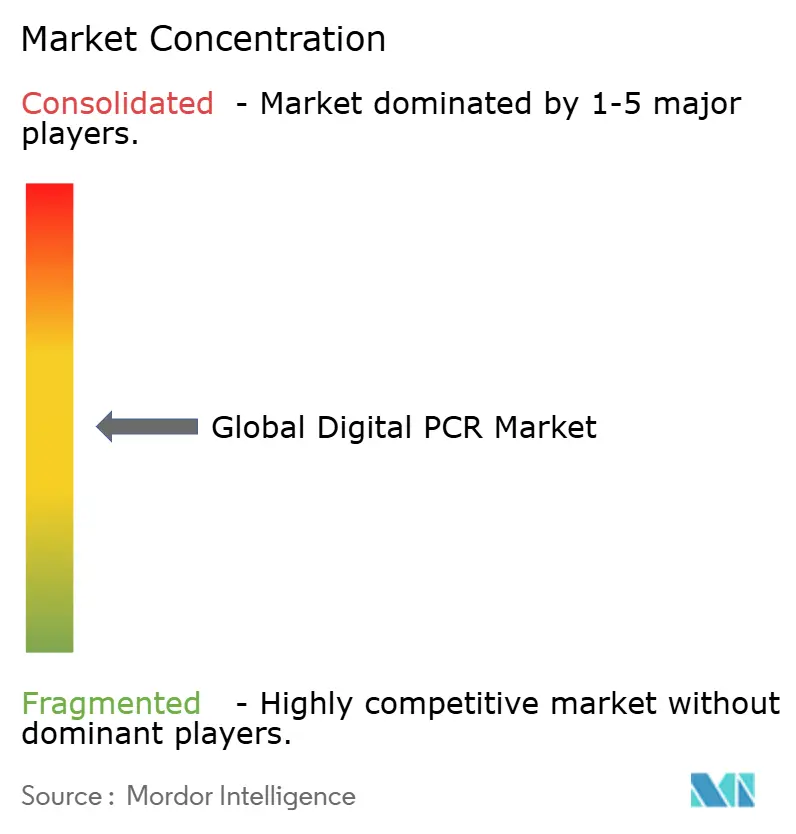
Die Marktkonzentration ist moderat, da die fünf größten Anbieter zusammen etwa 55 % des globalen Umsatzes auf sich vereinen. Bio-Rad Laboratories sichert sich die Vorreiterposition mit einem umfangreichen Portfolio für Droplet Digital PCR und mehr als 8.000 unterstützenden Publikationen, die effektiv technische Benchmarks für Assay-Empfindlichkeit und Partitionsstabilität setzen. Das bindende Angebot des Unternehmens zur Übernahme von Stilla Technologies bis zum dritten Quartal 2025 erweitert seinen Zugang zu mikrofluidischen Architekturen,[2] und positioniert Bio-Rad für den Cross-Selling-Vertrieb chipbasierter Systeme innerhalb seiner etablierten Kundenbasis sowie zur Verringerung der Abhängigkeit von Droplet-Umsätzen.
Thermo Fisher Scientific verfolgt anorganisches Wachstum durch eine Fusions- und Übernahme-Pipeline im Wert von 40–50 Milliarden USD, die bereits die Übernahme von Combinati im Jahr 2024 umfasst und hochauflösende Zähltechnologie in sein Instrumentenportfolio einbringt. QIAGEN zieht Wettbewerbsvorteile aus einem vertikal integrierten Workflow, der Probenvorbereitung, Assay-Chemie und Cloud-Informatik verbindet und Laboratorien eine Einzelanbieter-Lösung bietet, die die Anforderungen an die Rückverfolgbarkeit und regulatorische Dokumentation erfüllt. Sysmex Corporation nutzt hämatologisches Fachwissen zur Differenzierung bei der Testung blutübertragener Mutationen und integriert Module für digitale PCR in seine Mainstream-Analysatoren, um Cross-Selling-Möglichkeiten in bestehenden Krankenhauskonten zu erschließen.
Aufkommende Chancen in weißen Flecken umfassen niedrigere Preissegmente für Länder mit mittlerem Einkommen und Nischenanwendungen im Umweltmonitoring. Standard BioTools kooperiert mit Next Gen Diagnostics, um die Sequenzierungskosten pro Probe unter 10 USD zu senken – ein aggressiver Preispunkt, der Anbieter von digitaler PCR dazu zwingt, ihre Assays als komplementär statt konkurrierend in der groß angelegten Überwachung zu positionieren.[3] Meridian Bioscience konkurriert mit spezialisierten gastrointestinalen Pathogen-Panels und zeigt, dass gezielte Anwendungen Marktanteile gewinnen können, selbst wenn breitere Assay-Menüs von größeren etablierten Anbietern dominiert werden. Da Kunden zunehmend integrierte Hardware-Software-Reagenzien-Ökosysteme fordern, werden Anbieter ohne vollständige Portfolios wahrscheinlich Partnerschaften suchen oder zu Übernahmezielen werden.
Marktführer der digitalen Polymerase-Kettenreaktion Branche
-
Bio-Rad Laboratories, Inc.
-
Thermo Fisher Scientific Inc
-
Sysmex Corporation
-
QIAGEN N.V.
-
QIAGEN N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Digitale Polymerase-Kettenreaktion Markt Unternehmen in diesem Bericht
- Bio-Rad Laboratories
- Thermo Fisher Scientific
- QIAGEN
- Sysmex
- Danaher
- Merck
- Agilent Technologies
- Standard BioTools
- Takara Bio
- Meridian Bioscience
- JN Medsys
- Stilla Technologies
- Avance Biosciences
- RainDance Technologies
- Analytik Jena GmbH
- Combinati Inc.
- NIPD Genetics
- Quantabio
- Precigenome LLC.
Lesen Sie die Analyse der digitale Polymerase-Kettenreaktion-Unternehmen
Neueste Industrielle Entwicklungen in Digitale Polymerase-Kettenreaktion Markt
- Februar 2025: Bio-Rad Laboratories gab ein bindendes Angebot zur Übernahme von Stilla Technologies bekannt, um die Fähigkeiten der digitalen PCR der nächsten Generation zu erweitern.
- Februar 2025: Bio-Rad brachte das Vericheck ddPCR Empty-Full Capsid Kit für die präzise Qualitätsbewertung von AAV-Vektoren auf den Markt.
- Juli 2024: Stilla Technologies schloss eine US-Vertriebspartnerschaft mit Avantor, um seine Crystal Digital PCR-Plattform zu erweitern.
- Februar 2024: Stilla Technologies schloss eine Series-C-Finanzierungsrunde in Höhe von 26,5 Millionen USD ab, um die Kommerzialisierung seiner mikrofluidischen Instrumente für digitale PCR zu beschleunigen.
Digitale Polymerase-Kettenreaktion Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den digitalen PCR-Markt als Umsatz, der aus zweckgebundenen Instrumenten generiert wird, die Nukleinsäureproben in Tausende von Mikroreaktionen für die absolute Quantifizierung aufteilen, zusammen mit ihren dedizierten Verbrauchsmaterialien, Reagenzien und gebündelter Analysesoftware in klinischen, Forschungs-, forensischen und Umweltbereichen in 17 Ländern.
Ausschluss des Geltungsbereichs: Auftragstest-Dienstleistungen und konventionelle oder Echtzeit-PCR-Plattformen fallen außerhalb dieser Bewertung.
Segmentierungsübersicht
- Nach Komponente
- Instrumente für digitale PCR
- Droplet-basierte Plattformen
- Chipbasierte Plattformen
- Verbrauchsmaterialien und Reagenzien
- Software und Dienstleistungen
- Instrumente für digitale PCR
- Nach Technologie
- Droplet Digital PCR (ddPCR)
- BEAMing Digital PCR
- Mikrofluidische digitale PCR
- Nach Anwendung
- Klinische Diagnostik
- Onkologie
- Infektionskrankheitstests
- Genetische Störungen
- Forschung
- Genexpressionsanalyse
- Kopienzahlvariation
- Forensik
- Sonstige Anwendungen
- Klinische Diagnostik
- Nach Endnutzer
- Krankenhäuser und klinische Laboratorien
- Akademische und Forschungsinstitute
- Pharmazeutische und Biotechnologieunternehmen
- Auftragsforschungsorganisationen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Molekularpathologinnen und -pathologen, klinische Laborleiterinnen und -leiter, Beschaffungsleiterinnen und -leiter sowie regionale Distributoren in Nordamerika, Europa und Asien-Pazifik.
Diese Gespräche halfen uns, durchschnittliche Verkaufspreise, Ersatzzyklen und die aufkommende Nutzung in der Onkologie und im Abwassertesting mit den Sekundärbelegen abzugleichen.
Schreibtischforschung
Öffentlich zugängliche Datensätze wie US-FDA-510(k)-Zulassungen, Eurostat-HS-Code-9027.80-Handelsströme, NIH-RePORTER-Fördertrends und die WHO-Pathogen-Surveillance-Dashboards lieferten uns grundlegende Stückzahlen.
Diese haben wir dann mit Erkenntnissen von Gremien wie der Vereinigung für Molekularpathologie, begutachteten Fachzeitschriften, Unternehmens-10-Ks und über Dow Jones Factiva und D&B Hoovers abgerufenen Nachrichten angereichert.
Dieses Menü ist illustrativ; viele andere Quellen wurden verwendet, um Daten zu sammeln, zu überprüfen und zu klären.
Marktgrößenbestimmung & Prognose
Eine Top-down-Rekonstruktion beginnt mit der nationalen Produktion zuzüglich der Importvolumina für digitale PCR-Geräte, die dann mit regionsspezifischen Transferwerten bepreist und durch Laborpenetrationsraten gefiltert werden.
Installierte-Basis-Hochrechnungen der Lieferanten und stichprobenartige Durchschnittliche-Verkaufspreise × Verbrauchsmaterialnutzung dienen als Bottom-up-Gegenprüfungen.
Schlüsselvariablen wie Flüssigbiopsie-Testvolumina, Infektionskrankheiten-Finanzierung, Reagenzien-zu-Instrument-Bindungsquoten, Ersatzzeitpunkte und Kapazitätsauslastung fließen in einen multivariaten Regressionskern ein, während eine ARIMA-Überlagerung die Trends bis 2030 verlängert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden dreistufigen Varianzprüfungen, einer Überprüfung durch leitende Analysten und einer Währungsnormalisierung unterzogen.
Der Datensatz wird jährlich aktualisiert, wobei Zwischenaktualisierungen durch wichtige Zulassungen, Übernahmen oder Preisverschiebungen von +/-10 % ausgelöst werden.
Warum Mordors digitale PCR-Basislinie Zuverlässigkeit gebietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Anbieter Technologiekörbe, Währungsbehandlungen und Prognoserhythmen vermischen.
Zu den von uns beobachteten wesentlichen Lückentreibern gehören die Einbeziehung von qPCR- oder Dienstleistungsumsätzen, einmalige Währungsumrechnungen und aggressive Onkologie-Test-Annahmen, die Fertigungskapazitätsbeschränkungen ignorieren.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Lückentreiber |
|---|---|---|
| 0,84 Milliarden USD (2025) | Mordor Intelligence | - |
| 0,86 Milliarden USD (2025) | Globale Unternehmensberatung A | Bündelt mehrjährige Serviceverträge und erweiterte Garantien |
| 7,12 Milliarden USD (2024) | Branchenjournal B | Kombiniert digitale, Echtzeit- und konventionelle PCR sowie ausgelagerte Testumsätze |
| 0,70 Milliarden USD (2024) | Forschungsboutique C | Verwendet Importbaselines aus der Zeit vor COVID und lässt die Verbrauchsmaterialbindung außer Acht |
Diese Kontraste zeigen, dass Mordors eng abgegrenztes Hardware-plus-Verbrauchsmaterialien-Modell, das in einem disziplinierten jährlichen Rhythmus aktualisiert wird, Entscheidungsträgern eine ausgewogene, transparente Basislinie bietet, die auf klare Variablen und wiederholbare Schritte zurückführbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für digitale PCR?
Der digitale PCR-Markt wird im Jahr 2026 auf 0,94 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 14,78 % einen Wert von 2,13 Milliarden USD erreichen.
Welches Komponentensegment führt beim Umsatz?
Verbrauchsmaterialien & Reagenzien führen im Jahr 2026 mit einem digitalen PCR-Marktanteil von 56,74 %, da wiederkehrende Kit-Käufe die Laborausgaben dominieren.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Chinas provinzielle Genomik-Fördergelder, Indiens wachsendes klinisches Labornetzwerk und unterstützende japanische Erstattungsrichtlinien treiben eine CAGR von 18,92 % im asiatisch-pazifischen Raum an.
Wie nutzen Krankenhäuser heute digitale PCR?
Krankenhäuser setzen digitale PCR für taggleiche Liquid-Biopsy-Onkologietests, die Überwachung der Viruslast bei Transplantationspatienten und die schnelle AMR-Detektion in Infektionskontrolleinheiten ein.
Welche Region hat den größten Anteil am globalen Markt für digitale PCR?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil am globalen digitalen PCR-Markt.
Was begrenzt die breitere Einführung der digitalen PCR?
Hohe Investitionsausgaben, proprietäre Reagenzienkosten und Durchsatzobergrenzen im Vergleich zu qPCR und NGS schränken die Einführung ein, insbesondere in groß angelegten Programmen für die öffentliche Gesundheit.