
Defoamer-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
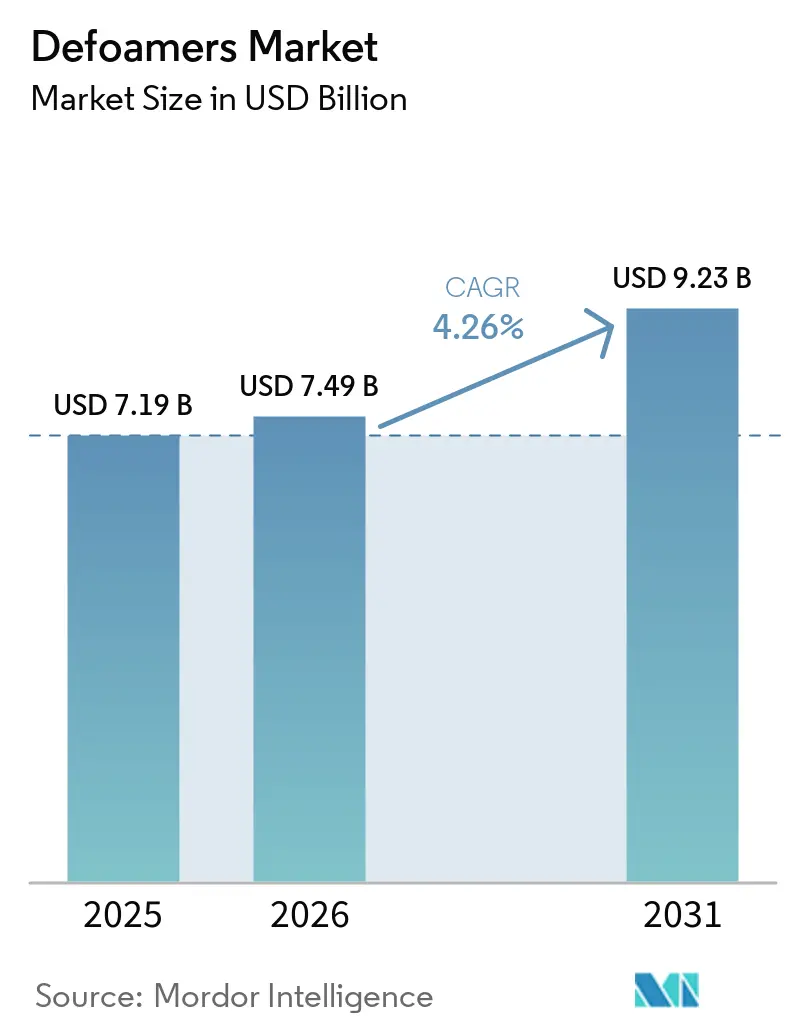
| Marktgröße (2026) | 7.49 Milliarden US-Dollar |
| Marktgröße (2031) | 9.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Defoamer-Marktanalyse von Mordor Intelligence
Der Entschäumer-Markt wurde im Jahr 2025 auf 7,19 Milliarden USD geschätzt und soll von 7,49 Milliarden USD im Jahr 2026 auf 9,23 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,26 % während des Prognosezeitraums (2026–2031). Die steigende Industrieproduktion im asiatisch-pazifischen Raum, strengere Umweltvorschriften zur Begrenzung flüchtiger organischer Verbindungen sowie der zunehmende Einsatz von Inline-Prozesssteuerungssensoren bestimmen die Wachstumstrajektorie. Silikonqualitäten bilden derzeit das Leistungsfundament bei hohen Temperaturen, doch wasserbasierte Formate gewinnen Marktanteile, da Zellstofffabriken, Lackformulierungen und Membranbioreaktoranlagen rückstandsarme Optionen anstreben. Die Endverbrauchernachfrage weitet sich von traditionellen Zellstoffbetrieben auf Farben, Lacke und Präzisionsfermentation aus, während regionale Hersteller in Indien, Indonesien und Vietnam neue Kapazitäten aufbauen, die den Verbrauch von Spezialchemikalien steigern. Die Preissetzungsmacht ist gemischt: Shin-Etsu übt Einfluss auf Silikonmonomere aus, doch regionale Mischbetriebe passen weiterhin kosteneffiziente Polymer- und Pflanzenölemulsionen an lokale regulatorische Rahmenbedingungen an.
Wichtigste Erkenntnisse des Berichts
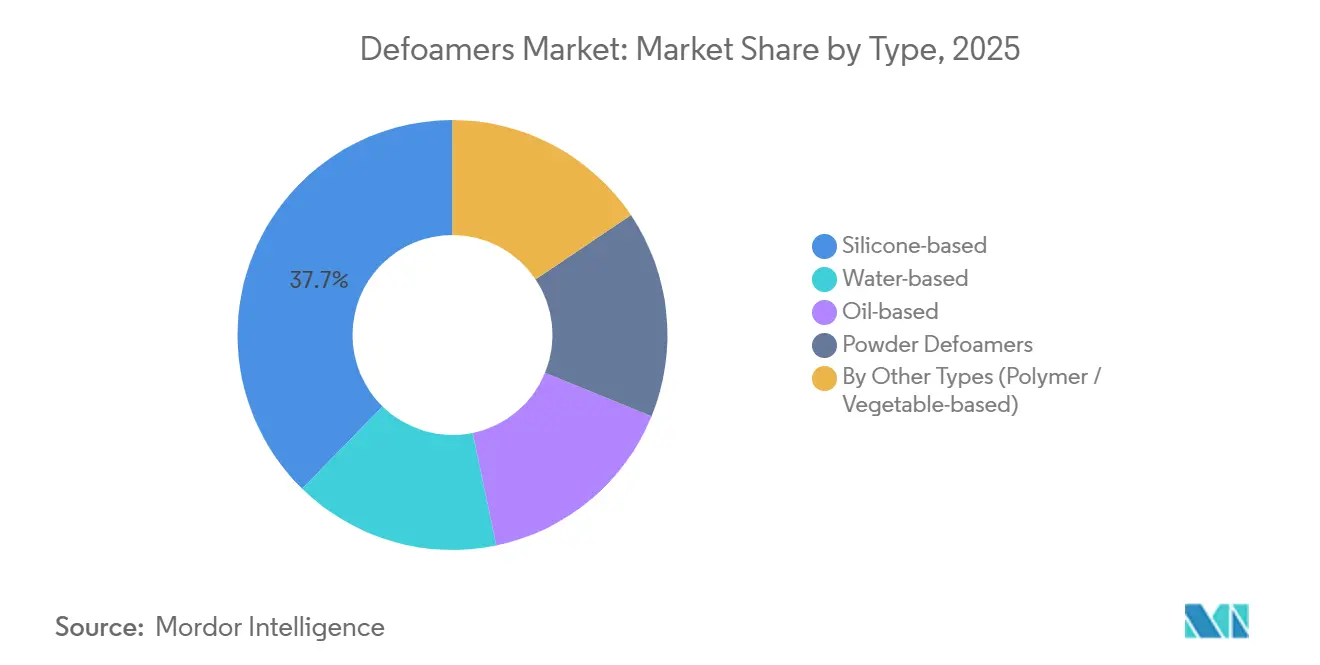
- Nach Typ hielten silikonbasierte Produkte im Jahr 2025 einen Marktanteil von 37,68 % am Defoamer-Markt. Wasserbasierte Qualitäten werden bis 2031 voraussichtlich mit einer CAGR von 4,98 % wachsen.
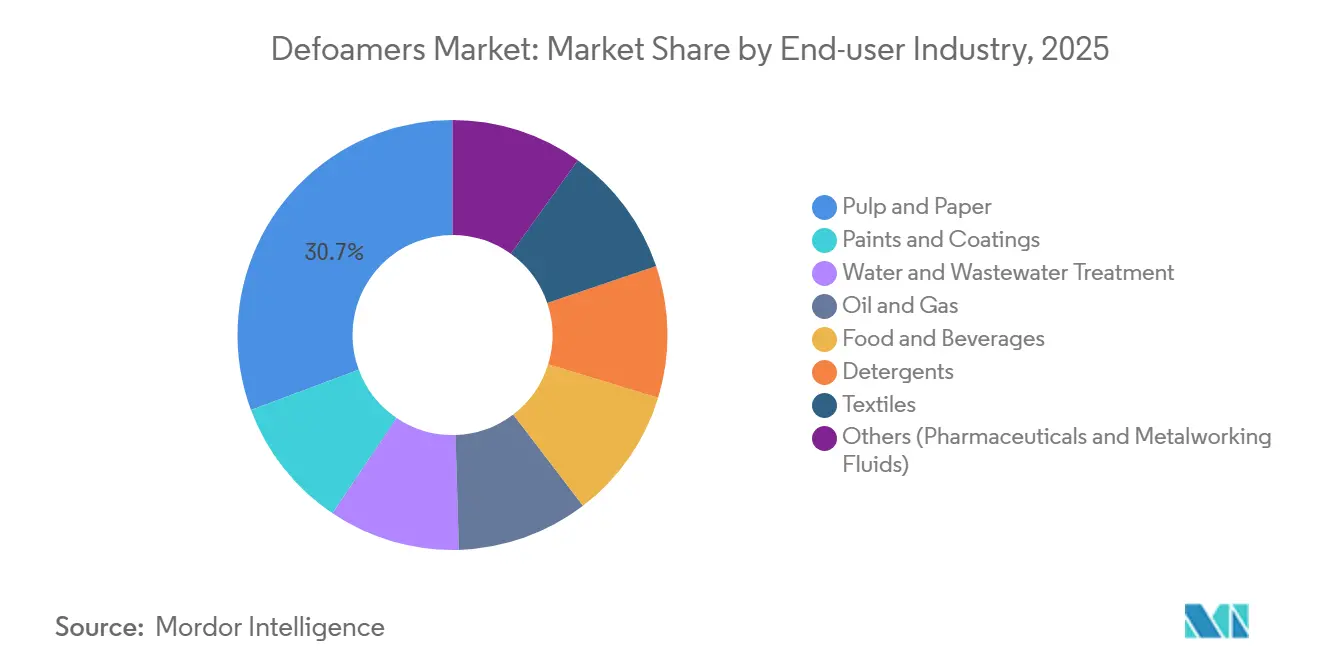
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 30,65 % der Gesamtnachfrage auf Zellstoff und Papier. Farben und Beschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 5,67 % expandieren.
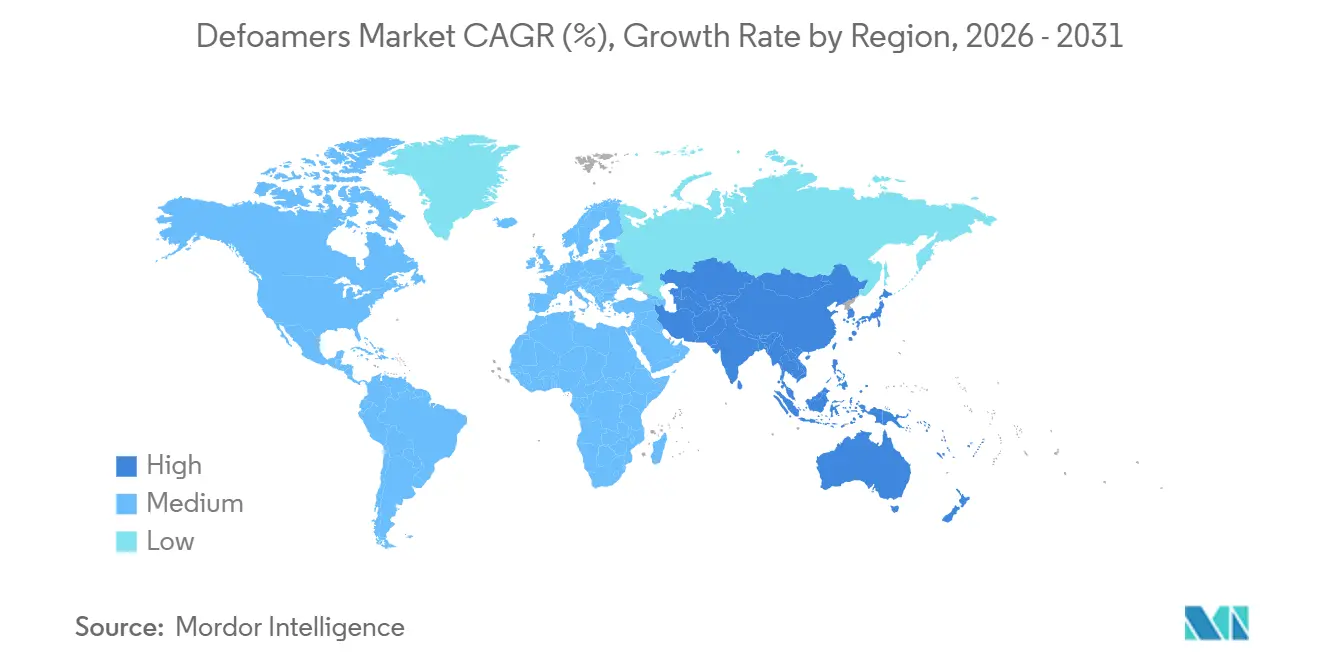
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 34,05 %. Für den Asien-Pazifik-Raum wird bis 2031 die höchste regionale CAGR von 5,04 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boomende Farben- und Beschichtungsproduktion in Asien treibt die Nachfrage nach leistungsstarken Defoamern | +1.2% | China, Indien, Vietnam, Ausstrahlungseffekte auf Golfstaaten | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in der Zellstoff- und Papierindustrie in Indien und Indonesien erhöhen die Ausgaben für Prozesschemikalien | +0.9% | Indien, Indonesien, ausgewählte Länder Südamerikas | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Wiederverwendung von Abwasser fördern den Einsatz von Antischaummitteln in MBR- und RO-Anlagen | +0.7% | Nordamerika, Europa, Naher Osten, globale Einführung | Langfristig (≥4 Jahre) |
| Inline-optische und Ultraschallsensoren erfordern nicht verschmutzende, silikonarme Formulierungen | +0.5% | Vereinigte Staaten, Deutschland, Japan, Südkorea | Kurzfristig (≤2 Jahre) |
| Verbundwerkstoffe für Offshore-Wind- und Grüner-Wasserstoff-Anlagen schreiben ultraniederflüchtige organische Verbindungen enthaltende Antischaummittel vor | +0.4% | Nordsee, Atlantikküste, Ostasien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boomende Farben- und Beschichtungsproduktion in Asien treibt die Nachfrage nach leistungsstarken Defoamern
Die Farbenproduktion im Asien-Pazifik-Raum überstieg im Jahr 2024 89,4 Milliarden USD, und neue Dekorfarbenlinien in Indore und Mysore verbrauchen nun erhebliche Mengen an Spezialdefoamern[1]. Kapazitätserweiterungen in China und Vietnam spiegeln diesen Trend wider, während der Neopentylglykol-Komplex von BASF in Zhanjiang Pulverbeschichtungsbindemittel liefert, die thermisch stabile Antischaummittel über 180 °C benötigen. Bioerneuerbare polyethermodifizierte Polysiloxane helfen Formulierern, die VOC-Grenzwerte gemäß GB 18582-2020 einzuhalten und Preisaufschläge von 15 % gegenüber handelsüblichen Emulsionen zu erzielen. Lieferanten verzeichnen einen zweigeteilten Markt: Kostengünstige Silikonemulsionen sehen sich schrumpfenden Margen gegenüber, während Polymerkonzentrate von strengeren Qualitätsmaßstäben profitieren. Die wachsende OEM-Nachfrage nach makellosem Automobilfinish stärkt das Premiumsegment weiter und hebt die durchschnittlichen Verkaufspreise im Defoamer-Markt an.
Kapazitätserweiterungen in der Zellstoff- und Papierindustrie in Indien und Indonesien erhöhen die Ausgaben für Prozesschemikalien
Indiens 850 Zellstoffmühlen laufen nahezu auf Volllast, was neue Investitionen antreibt, die die Chemikalienbudgets für Antischaummittel erhöhen. Allein die 2,1 Milliarden USD teure Faltschachtelkarton-Fabrik der APRIL Group in Riau wird voraussichtlich bis zu 4.000 Tonnen Defoamer pro Jahr verbrauchen. Geschlossene Weißwasserkreisläufe bevorzugen Polyetherpolyol-Emulsionen, während Membranbioreaktoranlagen silikonfreie Alternativen benötigen, um den Fluss über eine Auslegungslebensdauer von sieben Jahren zu schützen[2]. Diese technischen Veränderungen erklären, warum wasserbasierte Produkte schneller wachsen als der breitere Defoamer-Markt. Die indonesische Forstpolitik und Indiens Chemikalienanreizprogramm senken das Risiko von Neuinvestitionen weiter und stützen einen positiven Ausblick bis 2031.
Vorschriften zur Wiederverwendung von Abwasser fördern den Einsatz von Antischaummitteln in MBR- und RO-Anlagen
Nullflüssigkeitsablassvorschriften in Kalifornien, am Golf und in Indien erfordern eine strenge Schaumkontrolle in Membranbioreaktoranlagen. Betreiber dosieren typischerweise 5–50 ppm niedermolekularer Polyetherpolyole, um den Transmembrandruck innerhalb der Spezifikation zu halten. Silikonöle riskieren die Verschmutzung von Polyvinylidenfluorid-Modulen, was die Lebensdauer um zwei Jahre verkürzt und die Kapitalkosten erhöht. ISO-14001-Audits bevorzugen Lieferanten mit dokumentierten aquatischen Toxizitätsdaten und lenken neue Aufträge auf Pflanzenöl- und Glycerinemulsionen. Umfangreichere Meerwasserentsalzungsprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten stärken den langfristigen Verbrauch in dieser hochwertigen Nische.
Inline-optische und Ultraschallsensoren erfordern nicht verschmutzende, silikonarme Formulierungen
Automatisierte Schaumdetektoren in Bioreaktoren und Lebensmittelfermentern verlieren an Signalgenauigkeit, sobald sich Silikonrückstände auf den Sensorflächen ablagern – ein Rückgang von etwa 12 % nach mehreren Betriebswochen. Polyetherpolyol-Defoamer hinterlassen 80 % weniger Film auf Edelstahl als herkömmliches Polydimethylsiloxan. Pharmazeutische Auftragshersteller schreiben daher silikonfreie Qualitäten vor, die FDA 21 CFR 173.340 erfüllen. BASF's EFKA PB 2770 und Evonik's TEGO Foamex 8850 überschreiten einen Bioanteil von 50 % und entsprechen den Anforderungen der Reinraumvalidierung. Die Präzisionsfermentation für alternative Proteine folgt demselben Weg und erweitert den Spezialanteil am Defoamer-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensteigerungen und Versorgungsschocks bei Silikonmonomeren | -0.8% | Asien-Pazifik, Europa, globale Ausstrahlungseffekte | Kurzfristig (≤2 Jahre) |
| Zunehmende PFAS-ähnliche Überprüfung persistenter Silikonchemikalien | -0.5% | Nordamerika, Europa, regulatorische Ausstrahlungseffekte auf Asien | Mittelfristig (2–4 Jahre) |
| Umstieg auf geschlossene mechanische Schaumkontrolle in Nullablassanlagen | -0.3% | Indien, China, Naher Osten, ausgewählte Standorte in den USA | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensteigerungen und Versorgungsschocks bei Silikonmonomeren
Shin-Etsu Chemical Co., Ltd. hält die Hälfte der weltweiten D4- und D5-Kapazität und schafft damit einen Engpass, der die Preissprünge verschärfte, als die Energiekosten in Shandong Ende 2024 stiegen. Die Spotpreise stiegen um 18 % im Quartalsvergleich und drückten auf die Margen von Formulierern, die an Zellstoff-, Papier- und Textilkunden gebunden sind, die Preiserhöhungen ablehnen. Wacker Chemie's 40.000-Tonnen-Linie für pyrogene Kieselsäure entlastet Spezialqualitäten, gleicht jedoch das Angebot an Massenmonomeren nicht aus. Die Volatilität motiviert Verarbeiter, Glycerin-, Fettsäure- und Ethylenoxid-basierte Alternativen zu bevorzugen, deren Rohstoffe geografisch diversifiziert sind. BASF und Evonik bepreisen ihre bioerneuerbaren Produkte 10–15 % über Silikonemulsionen, bieten jedoch stabilere Inputkosten und schützen so die Margen im Defoamer-Markt.
Zunehmende PFAS-ähnliche Überprüfung persistenter Silikonchemikalien
Diskussionen zur EU-Chemikalienstrategie betrachten bestimmte zyklische Siloxane nun als persistent und bioakkumulierend. Kaliforniens PFAS-Verbot in Textilien, das ab 2025 gilt, stuft Silikone als potenzielle „Ewigkeitschemikalien” ein und veranlasst Bekleidungs- und Reinigungsmittelmarken zur vorbeugenden Neuformulierung. Patente von Ecolab und Evonik bieten Pflanzenölemulsionen, die den Gehalt an persistenten Chemikalien um 95 % reduzieren und gleichzeitig die Schaumbekämpfungseffizienz aufrechterhalten. Die vollständige Produktverifizierung gemäß ASTM D6866 und OECD-Aquatiktests kostet bis zu 25.000 USD pro Artikelnummer – eine Belastung, die kleinere regionale Mischbetriebe kaum tragen können. Die Compliance-Kosten beschleunigen daher die Konsolidierung innerhalb der Defoamer-Branche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Bioerneuerbare Chemikalien fordern die Dominanz von Silikon herausSilikonprodukte führen weiterhin, doch wasserbasierte Angebote beschleunigen sich mit einer CAGR von 4,98 %. Im Jahr 2025 hielt Silikon einen Anteil von 37,68 % an der Defoamer-Marktgröße und bleibt in Hochtemperaturbeschichtungen unverzichtbar. Das Wachstum von Polymer- und Pflanzenölemulsionen spiegelt die Präferenz der Endverbraucher für VOC-arme und sensorfreundliche Profile wider. Pulverformate für Trockenmörtelmischungen wachsen stetig mit dem Bauboom in Indien. Knappe Versorgung mit D4 und D5 fördert ebenfalls die Migration zu Glycerin- und Fettsäure-Rohstoffen mit stabilerer Preisgestaltung. Der Defoamer-Markt zeigt daher eine klare Segmentierung zwischen handelsüblichen Silikonemulsionen unter Margendruck und spezialisierten bioerneuerbaren Qualitäten, die Wertaufschläge erzielen.
Wasserbasierte Systeme profitieren von geschlossenen Zellstoffmühlen und Membranbioreaktoranlagen, die Silikonrückstände verbieten. BASF's EFKA PB 2770 und Evonik's TEGO Foamex 8850 veranschaulichen diesen Wandel, erzielen jeweils zweistellige Preisaufschläge und gewinnen frühe Akzeptanz in UV-härtbaren und lebensmittelkontaktgeeigneten Anwendungen. Ölbasierte Mineralemulsionen behalten ihren Anteil bei der Braunstoffwäsche, sehen sich jedoch einer langsameren CAGR von 3,2 % gegenüber, da die VOC-Obergrenzen verschärft werden. Weitere Innovationen rund um hybride Pflanzenöl- und Polyethergemische werden voraussichtlich die Wettbewerbslandschaft neu gestalten, da Lieferanten ihre Portfolios auf margenstarke Konzentrate ausrichten.



Nach Endverbraucherbranche:
Farben und Beschichtungen überholen die traditionelle ZellstoffnachfrageZellstoff und Papier bleiben mit 30,65 % des Umsatzes im Jahr 2025 der größte Einzelendverbrauch, doch Farben und Beschichtungen verzeichnen mit einer CAGR von 5,67 % die schnellste Expansion. Allein die jüngsten Erweiterungen von Asian Paints in Indore und Mysore steigern die regionale Nachfrage um bis zu 10.000 Tonnen jährlich und begünstigen wasserbasierte und Polymerkonzentrate, die strengere VOC-Gesetze erfüllen. Pulverbeschichtungsharze vom BASF-Standort Zhanjiang benötigen ebenfalls Hochtemperaturstabilität, die nur Spezialdefoamer bieten.
Der Marktanteil der Wasser- und Abwasserbehandlung wird voraussichtlich wachsen, da globale Meerwasserentsalzungs- und Wiederverwendungsprojekte zunehmen. Öl und Gas verzeichnen trotz Tiefseeprojekten in Brasilien und Guyana ein moderates Wachstum, da die vorgelagerten Budgets vorsichtig bleiben. Lebensmittel und Getränke, Reinigungsmittel, Textilien und pharmazeutische Reinräume zusammen erzielen ein stetiges mittleres einstelliges Wachstum, angetrieben durch regulatorische Anforderungen an saubere und sterile Formulierungen. Jede dieser Anwendungen belohnt rückstandsarme Chemie und verstärkt die Nachfrageverschiebungen im Defoamer-Markt.

Geografische Analyse
Nordamerika Entschäumer-Markt
Nordamerika führte die Umsätze mit einem Anteil von 34,05 % im Jahr 2025 an, da ausgereifte Wasserwiederverwendungsanlagen und strenge Nulleinleitungsvorschriften die Dosierung von Antischaummitteln erhöhten. Kaliforniens PFAS-Gesetzgebung drängt Textil- und Waschmittelformulierungsbetriebe zu bioerneuerbaren Lösungen und stärkt die Nachfrage nach Spezialprodukten. Kanadische Zellstoffmühlen, die geschlossene Kreisläufe nachrüsten, schreiben nun silikonfreie Emulsionen vor, um Membranen zu schützen, während mexikanische Automobillackierbetriebe leistungsstarke wasserbasierte Entschäumer einsetzen, um nationale VOC-Grenzwerte einzuhalten. Dows Übernahme von Circulus Holdings unterstreicht einen regionalen Schwenk hin zu zirkulären und Spezialmaterialien, die das künftige Produktdesign prägen.
APAC Entschäumer-Markt
Asien-Pazifik ist der Wachstumsmotor mit einer prognostizierten CAGR von 5,04 % bis 2031. China verankert die Nachfrage mit neuen Pulverbeschichtungsharzen, Indien baut Kapazitäten im Rahmen seines Chemieanreizprogramms aus, und südostasiatische Mühlen erhöhen die Produktion von Faltschachtelkarton und Beschichtungen. Die Einführung von Inline-Sensoren in Japan und Südkorea beschleunigt die Erprobung von nicht verschmutzenden Entschäumern. In der gesamten Region lenken strengere GB 18582-2020- und ASEAN-Normen die Käufer hin zu Polymer- und wasserbasierten Technologien. Diese Faktoren festigen den Entschäumer-Markt als unverzichtbares Prozessadditiv neben Dispergier- und Netzmitteln.
EMEA und Südamerika Entschäumer-Markt
Das Marktwachstum in Europa wird durch eine reife Nachfrage gedämpft, jedoch durch die EU-Richtlinie über Industrieemissionen und das Wachstum der Lieferkette für Offshore-Windenergie gestützt. Die Rückwärtsintegration von Wacker Chemie AG verbessert die lokale Versorgungssicherheit für spezielle Silikonzwischenprodukte. Die In-Mold-Gelcoatbeschichtung verschärft die Anforderungen an ultraniederflüchtige Antischaummittel weiter, da Schaufelhersteller auf recycelbare Verbundwerkstoffsysteme abzielen. Südamerika sowie der Nahe Osten und Afrika verzeichnen ein mittleres einstelliges Wachstum auf der Grundlage von Expansionen in der Öl-, Gas- und Agroverarbeitungsbranche, wobei GCC-Entsalzungsanlagen sensorgesteuerte Dosierungen einsetzen, die das Gesamtvolumen reduzieren, jedoch den Wert pro Kilogramm steigern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Entschäumer beginnt mit vorgelagerten Rohstoffen wie cyclischen Siloxanen (D4/D5) und Siliciumdioxid für siliconbasierte Wirkstoffe sowie Polyethern, Fettsäuren, Mineralölen, Wachsen und hydrophoben Partikeln, die in Polymer-, Pflanzenöl- und Pulversystemen verwendet werden. Die Lieferantenkonzentration und Volatilität bei Siliconzwischenprodukten bleiben ein wiederkehrender Engpass, während alternative Rohstoffe (Glycerin-, Fettsäure- und Ethylenoxid-basierte Einsatzstoffe) die Beschaffungsmöglichkeiten für siliconfreie und wasserbasierte Qualitäten erweitern, die in Membranbioreaktoren, Zellstoffkreisläufen und wasserbasierten Beschichtungen eingesetzt werden.
Im Midstream-Bereich mischen, emulgieren und validieren Lieferanten Formulierungen (pH-Wert, Temperatur und Scherstabilität). Differenzierung entsteht zunehmend durch Anwendungslabore und Kompatibilitätstests für Membranen und Inline-Sensoren. Auf der nachgelagerten Seite umfassen die Vertriebswege Direktverträge mit großen Zellstoffwerken, Beschichtungs-OEMs sowie kommunalen und industriellen Wasserbetreibern, unterstützt durch Chemikaliendistributoren, die kleinere Anlagen bedienen, welche schnellere Bearbeitungszeiten und lokalisierten technischen Support benötigen. Dokumentation zur biologischen Abbaubarkeit und aquatischen Toxizität wird neben der Versorgungssicherheit zunehmend zu einer kommerziellen Anforderung.
Wettbewerbslandschaft
Marktkonzentration
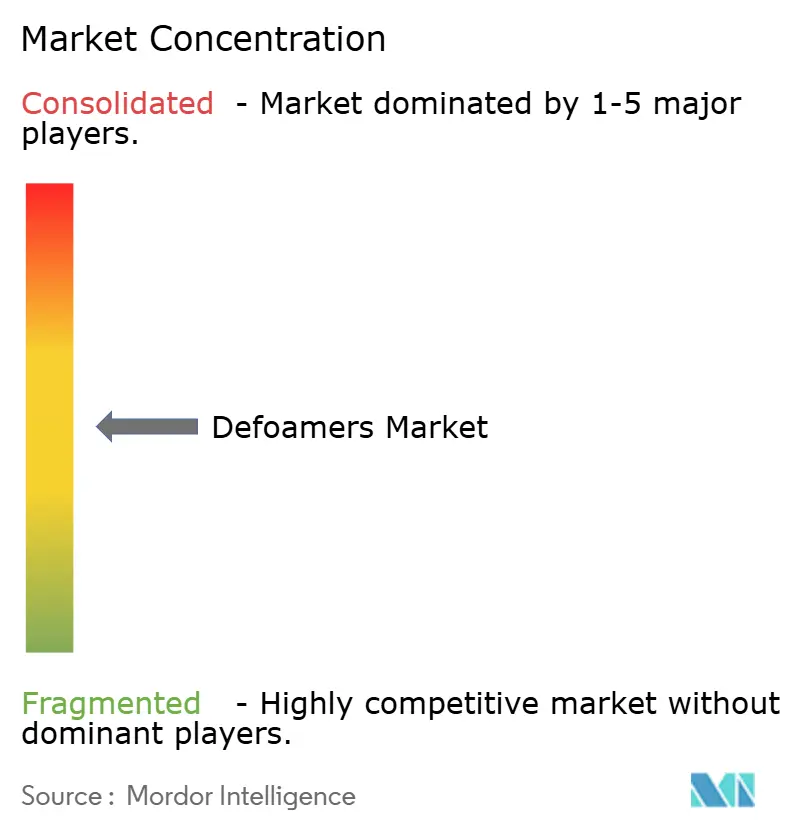
Der Defoamer-Markt ist mäßig konsolidiert. Shin-Etsu Chemical Co., Ltd.'s 50-%-Anteil an der D4/D5-Monomerkapazität verschafft Rohstoffhebel, doch nachgelagerte Formulierungen bleiben auf Dutzende regionaler Mischbetriebe verteilt. BASF, Dow, Evonik und Wacker Chemie investieren in bioerneuerbare und sensorkompatible Qualitäten, die Preisaufschläge von 15–20 % erzielen. Darüber hinaus schaffen Offshore-Wind- und Grüner-Wasserstoff-Verbundwerkstoffe weiteren Bedarf an Produkten mit ultrageringen VOC-Werten. Lieferanten, die Bioanteil und geringe Ökotoxizität gemäß globalen Standards zertifizieren können, dürften expandierende Wertpools im Defoamer-Markt erschließen.
Marktführer der Defoamer-Branche
-
Evonik Industries AG
-
BASF
-
Dow
-
Wacker Chemie AG
-
Momentive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Entschäumer-Markt Unternehmen in diesem Bericht
- Ashland
- BASF
- BRB International B.V.
- Buckman
- ATLANTA Group
- Dow
- Eastman Chemical Company
- Elementis plc
- Elkem ASA
- Evonik Industries AG
- Kemira
- Momentive
- Münzing Chemie GmbH
- Nouryon
- San Nopco Limited
- Sasol
- Shin-Etsu Chemical Co., Ltd.
- Syensqo
- Wacker Chemie AG
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum besteht darin, starke Leistung ohne Siliconrückstände zu liefern, in Prozessen, bei denen Membranintegrität und Inline-Schaumerkennungshardware zentral sind, einschließlich MBR/RO-Wiederverwendungsanlagen und instrumentierten Bioreaktoren. Dies schafft eine Möglichkeit für Neuformulierungs- und Zertifizierungsarbeiten. Evonik hat TEGO Foamex-Qualitäten wie TEGO Foamex 8850/8820 (über 50 % biobasierter Gehalt) und TEGO Foamex 8051 für wasserbasierte Beschichtungen positioniert, wo strengere VOC- und Ökolabel-Anforderungen die Beschaffung prägen. Gleichzeitig bauen Lieferanten Portfolios an siliconfreien oder rückstandsarmen Polyether- und Pflanzenölemulsionen für die Abwasserwiederverwendung und geschlossene Zellstoffsysteme auf.
Ein weiterer Druckpunkt ist das Substitutionsrisiko durch nicht-chemische Schaumkontrollansätze, das verändert, wo Wert entsteht. Im März 2026 beschrieb Xylem ein Nanobläschen-Pilotprojekt in der Greer-CPW-Abwasseranlage in South Carolina, das der Anlage ermöglichte, Entschäumungschemikalien abzuschalten, während jährliche Einsparungen von 210.000-290.000 USD gemeldet wurden. Dies verschiebt den Wettbewerbsfokus hin zu Gesamtprozessergebnissen, Dosieroptimierung und sensorkompatiblen Chemikalien statt allein auf das Volumen. Spielraum für Lieferanten bleibt dort am klarsten, wo Compliance und Prozessleistung sich überschneiden, einschließlich reglementierter Wasserwiederverwendung, hochspezifischer Beschichtungen und Präzisionsfermentationsmedien, bei denen ein steriler, schaumarmer Betrieb entscheidend ist.
Neueste Industrielle Entwicklungen in Entschäumer-Markt
- März 2026: Xylem berichtete über Ergebnisse eines Nanobläschen-Technologie-Pilotprojekts in der Greer-CPW-Abwasseranlage in South Carolina, die zeigten, dass die Anlage Entschäumungschemikalien abschalten konnte, während gleichzeitig die Behandlungskosten gesenkt wurden. Der Fall unterstreicht einen glaubwürdigen nicht-chemischen Substitutionsweg, der den wiederkehrenden Verbrauch von Entschäumungsmitteln in ausgewählten Abwasseranwendungen reduzieren kann, und drängt Lieferanten dazu, Dosierkontrolle, Kompatibilität und Leistungsgarantien in Membran- und Wiederverwendungsanlagen zu betonen.
- Juni 2025: Evonik Coating Additives brachte TEGO Foamex 8051 auf den Markt, ein 100 % aktives Siloxan-Entschäumerkonzentrat für wasserbasierte Dekorbeschichtungen mit Compliance-Ausrichtung gemäß Ecolabel 2014/312/EU. Das Produkt verstärkt den Trend zu leistungsstärkeren, regulierungskonformen Entschäumerkonzentraten in Beschichtungen, bei denen Formulierer niedrige Emissionen und gleichmäßige Oberflächenqualität priorisieren.
- Mai 2024: BASF ging eine Vergleichszahlung von 316,5 Mio. USD mit einer landesweiten Klägergruppe von US-Wasserversorgungssystemen ein, die mit älteren AFFF-Produkten mit PFAS-Gehalt zusammenhängt. Die Maßnahme unterstreicht die finanziellen und reputationsbezogenen Risiken im Zusammenhang mit langlebigen Chemikalien in wasserbezogenen Wertschöpfungsketten und verstärkt die Prüfung durch Käufer sowie die Dokumentationsanforderungen für Zusatzstoffe, die in Abwasser- und angrenzenden Anwendungen verwendet werden.
Entschäumer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Umsatz definiert, der aus Entschäumern (Antischaummitteln) generiert wird, die zur Verhinderung oder Beseitigung von Schaum bei der industriellen Verarbeitung eingesetzt werden, über alle wichtigen Endverbraucherbranchen und Regionen hinweg.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Wiederverkaufsaufschläge und gebündelte Umsätze aus, bei denen Entschäumer lediglich ein geringfügiger Zusatzstoff innerhalb eines umfassenderen Chemikalienpaketpreises sind.
Segmentierungsübersicht
- Nach Typ
- Silikonbasiert
- Wasserbasiert
- Ölbasiert
- Pulver-Defoamer
- Nach Sonstigen Typen (Polymer- / Pflanzenölbasiert)
- Nach Endverbraucherbranche
- Farben und Beschichtungen
- Zellstoff und Papier
- Wasser- und Abwasserbehandlung
- Öl und Gas
- Lebensmittel und Getränke
- Reinigungsmittel
- Haushaltspflege
- Industrie
- Textilien
- Sonstige (Pharmazeutika, Metallbearbeitungsflüssigkeiten)
- Nach Geografie (Wert)
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Vietnam
- Malaysia
- Indonesien
- Thailand
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Türkei
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Katar
- Nigeria
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche wurde genutzt, um eine übersichtliche Nachfragekarte zu erstellen und realistische Bandbreiten für Volumina und Preise nach Endverwendung festzulegen. Wir stützten uns auf öffentliche Quellen wie Materialien der US EPA und der Europäischen Umweltagentur zur Abwasserbehandlung und zum Chemikalieneinsatz, USGS und andere geologische Erhebungen für den Kontext von Mineralöl- und Silikon-Rohstoffen sowie auf Handelsstatistiken im Stil von UN Comtrade, um Import- und Exportbewegungen relevanter Chemikalienkategorien gegenzuprüfen.
Um das Modell an dem zu verankern, was Käufer tatsächlich verbrauchen, haben wir auch Quellen wie Branchenverbandsseiten für Zellstoff und Papier, Beschichtungen und Reinigungsmittel sowie begutachtete Fachzeitschriften zur Schaumkontrollleistung und zum typischen Behandlungsratenverhalten in Formulierungen ausgewertet. Unternehmensberichte und Investorenpräsentationen wurden zur Plausibilitätsprüfung der Endmarktexposition herangezogen, soweit diese beschrieben war, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken halfen dabei, Produktrichtungsänderungen zu bestätigen (beispielsweise mehr wasserbasierte Lösungen), ohne sich auf kostenpflichtige Berichte zu stützen. Diese Beispiele sind nicht abschließend, und es wurden auch andere öffentliche Quellen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um unsere Annahmen zu Behandlungsraten, Preisbewegungen und der Nachfrageverschiebung zwischen silikonbasierten, ölbasierten und wasserbasierten Entschäumern in verschiedenen Branchen zu überprüfen. Wir sprachen mit einer Mischung aus Lieferanten, Formulierern, Distributoren und Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika, um Lücken aus den Desk-Recherche-Eingaben zu schließen und diese dann wieder in das Marktmodell einzuarbeiten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Akteure: 14 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Produktions- und Verbrauchssignale aus schaumgenerierenden Prozessen in den Entschäumerbedarf übersetzt und anschließend nach realistischen Durchdringungsgraden nach Endverwendung gefiltert werden. Um die Gesamtwerte zu verankern, wird das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Umsatzaufteilungen von Lieferanten nach Region und eine einfache Annäherung aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für einige große Anwendungen.
Zu den wichtigsten Eingaben, die das Modell steuern, gehören Kapazitätserweiterungen und Betriebsintensität in der Abwasserbehandlung, Produktionstrends bei Zellstoff und Papier, Aktivitätsindikatoren für Beschichtungen und Bauwesen sowie die beobachtete Mischverschiebung zwischen silikonbasierten und wasserbasierten Produkten, die den Durchschnittspreis verändert. Wir verfolgen auch typische Dosierungs- oder Behandlungsratenbereiche nach Anwendung (als Bandbreiten, nicht als Einzelpunktangaben), sowie die Kostenentwicklung bei rohölgebundenen und Silikon-Rohstoffen, um den Zeitpunkt der Preisweitergabe widerzuspiegeln. Prognosen werden mittels Szenarioanalyse erstellt, wobei der Basisfall makroökonomischen und endverbrauchsbezogenen Indikatoren folgt und die Hoch- und Niedrigszenarien regulatorische Verschärfungen, Substitutionsverhalten und kurzfristige Preisvolatilität berücksichtigen, bevor eine einzige zentrale Prognose finalisiert wird.
Wo die Bottom-up-Sichtbarkeit schwächer ist (beispielsweise bei fragmentierter lokaler Versorgung kleinerer Endverbraucher), werden Lücken mithilfe validierter Proxy-Anteile aus Interviews geschlossen und dann auf den Top-down-Nachfragegesamtwert hochskaliert, sodass die endgültige Zahl konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Schätzungen werden durch Triangulation über drei Ebenen validiert: Nachfrageindikatoren für Endverwendungen, Handels- und Versorgungssignale sowie Interview-Feedback zu Preisen und Volumina. Wenn eine Abweichung auftritt, wird sie auf wahrscheinliche Ursachen hin überprüft, wie z. B. Währungszeitpunkt, ein plötzlicher Rückgang der Endverwendung oder eine Änderung des Produktmix, und das Modell wird erst nach einer zweiten Analysten-Überprüfung angepasst.
Der Bericht wird jährlich aktualisiert, und Zwischenprüfungen werden ausgelöst, wenn bedeutende Ereignisse eintreten, wie z. B. starke Rohstoffschwankungen, regulatorische Änderungen oder Kapazitätsbewegungen, die die regionale Verfügbarkeit verschieben können. Vor der Veröffentlichung wird ein abschließender Durchgang durchgeführt, sodass die endgültigen Zahlen die neuesten verfügbaren Signale widerspiegeln und nicht auf älteren Annahmen basieren.
Entschäumer-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Entschäumer stimmen häufig nicht überein, da Umfang und berücksichtigter Umsatzpunkt von einem Herausgeber zum nächsten variieren können. Unterschiede entstehen auch dadurch, wie jede Studie Produktformen behandelt, wie Preise über Branchen hinweg gemittelt werden und wie häufig Annahmen aktualisiert werden.
Wesentliche Lücken zeigen sich typischerweise darin, ob Dienstleistungen zusammen mit dem Produktumsatz gezählt werden, ob Fabrikabgabepreise oder nachgelagerte Verkaufspreise verwendet werden und ob der Mix aus silikonbasierten, ölbasierten und wasserbasierten Produkten konsistent mit realen Endverbrauchsverschiebungen gehalten wird. Ein weiterer wiederkehrender Faktor ist das Basisjahr und der Währungszeitpunkt, da sich schnell verändernde Rohstoffkosten den in einem bestimmten Jahr beobachteten durchschnittlichen Verkaufspreis verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,49 Milliarden USD (2026) | |
| Handelsverlag A | 6,96 Milliarden USD (2025) | Verwandte Dienstleistungen werden zusammen mit Waren erfasst und Werte werden auf Fabrikabgabeebene beschrieben, was die Gesamtwerte im Vergleich zu einer reinen Produktumsatzbetrachtung verschieben kann; zudem wird ein früheres Jahresreferenzdatum verwendet. |
| Branchenplattform B | 6,01 Milliarden USD (2024) | Verwendet 2024 als Basisjahr und wendet breitere Segmentstrukturen an, die angrenzende Schaumkontrollchemikalien einbeziehen können und auch unterschiedliche durchschnittliche Preisannahmen nach Endverwendung widerspiegeln können. |
Verwandte Dienstleistungen liegen außerhalb des Umfangs von Mordor Intelligence, und diese einzelne Einbeziehung kann die Unterschiede vergrößern, wenn eine andere Schätzung Dienstleistungsumsätze zusätzlich zu den Produktumsätzen hinzufügt. Sobald Jahr, Umsatzpunkt und Produktmix-Logik abgeglichen sind, verengen sich die verbleibenden Unterschiede in der Regel auf die Art und Weise, wie Behandlungsraten und Preisweitergabe für jede Endverbrauchsbranche aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Entschäumer-Markt?
Der Entschäumer-Markt wurde im Jahr 2025 auf 7,19 Milliarden USD geschätzt und soll von 7,49 Milliarden USD im Jahr 2026 auf 9,23 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,26 % während des Prognosezeitraums (2026–2031).
Welcher Typ hielt 2025 den größten Marktanteil?
Silikonbasierte Produkte hielten 2025 einen Marktanteil von 37,68 % am Entschäumer-Markt.
Welche Endverbraucherbranche wird bis 2031 am schnellsten wachsen?
Farben und Lacke werden bis 2031 voraussichtlich mit einem CAGR von 5,67 % wachsen.
Welche Region hielt 2025 den größten Marktanteil?
Nordamerika führte 2025 mit einem Umsatzanteil von 34,05 %.
Wie beeinflussen Vorschriften die Produktinnovation?
Wie beeinflussen Vorschriften die Produktinnovation?