
Tamanho e Participação do Mercado de Antiespumantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.26 % |
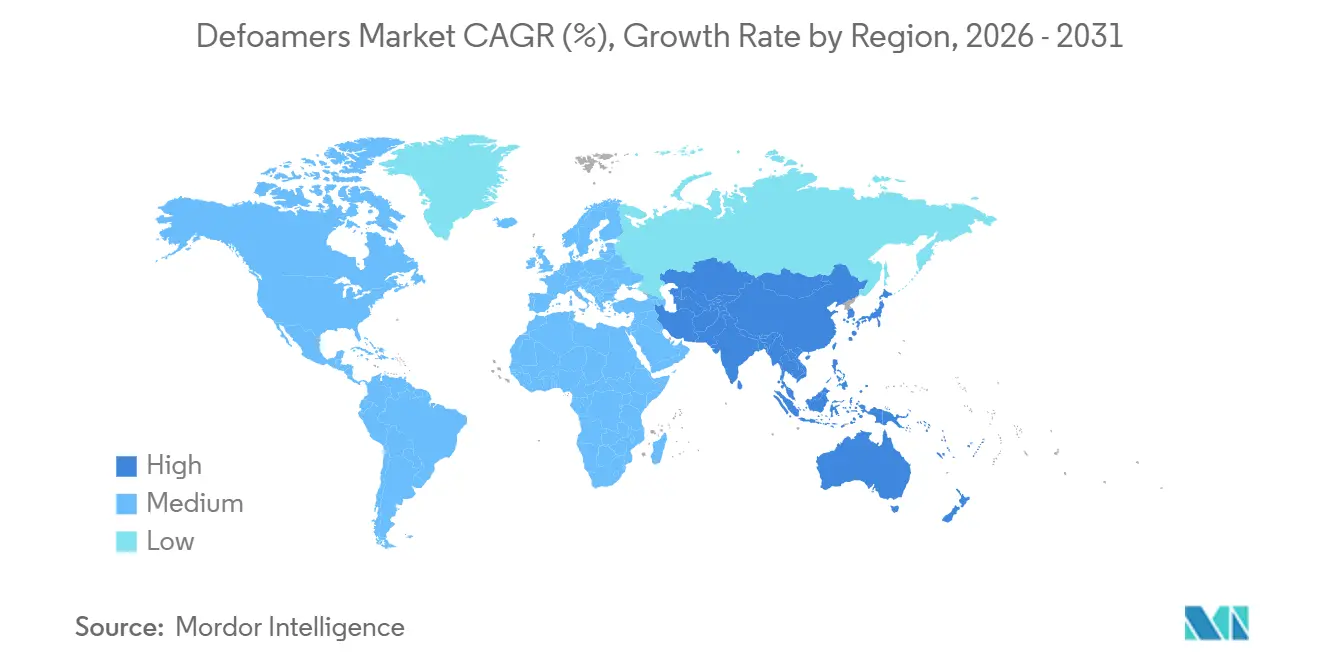
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
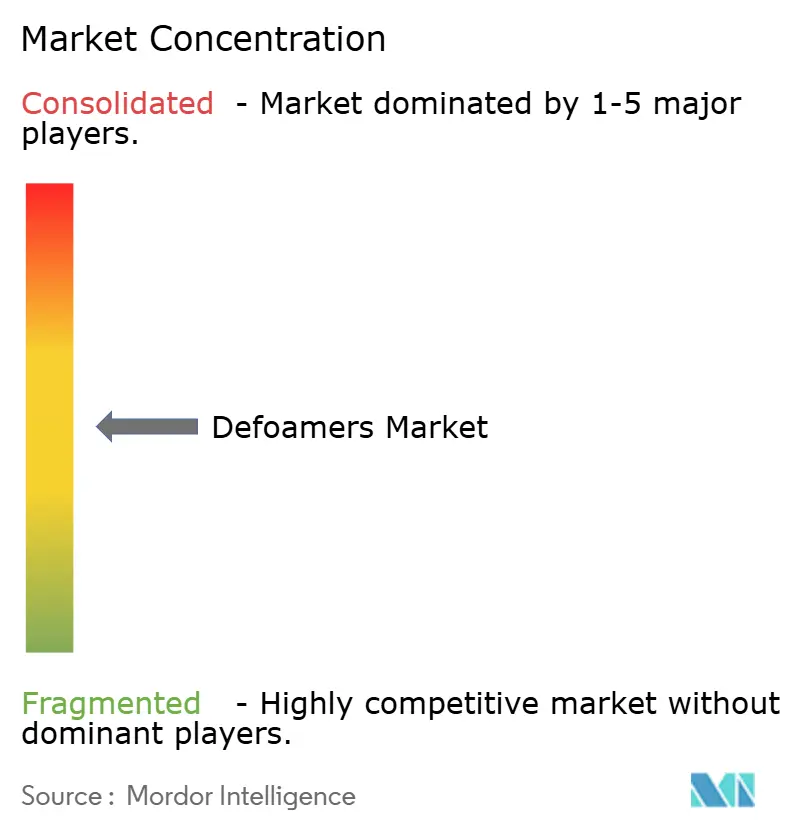
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Antiespumantes por Mordor Intelligence
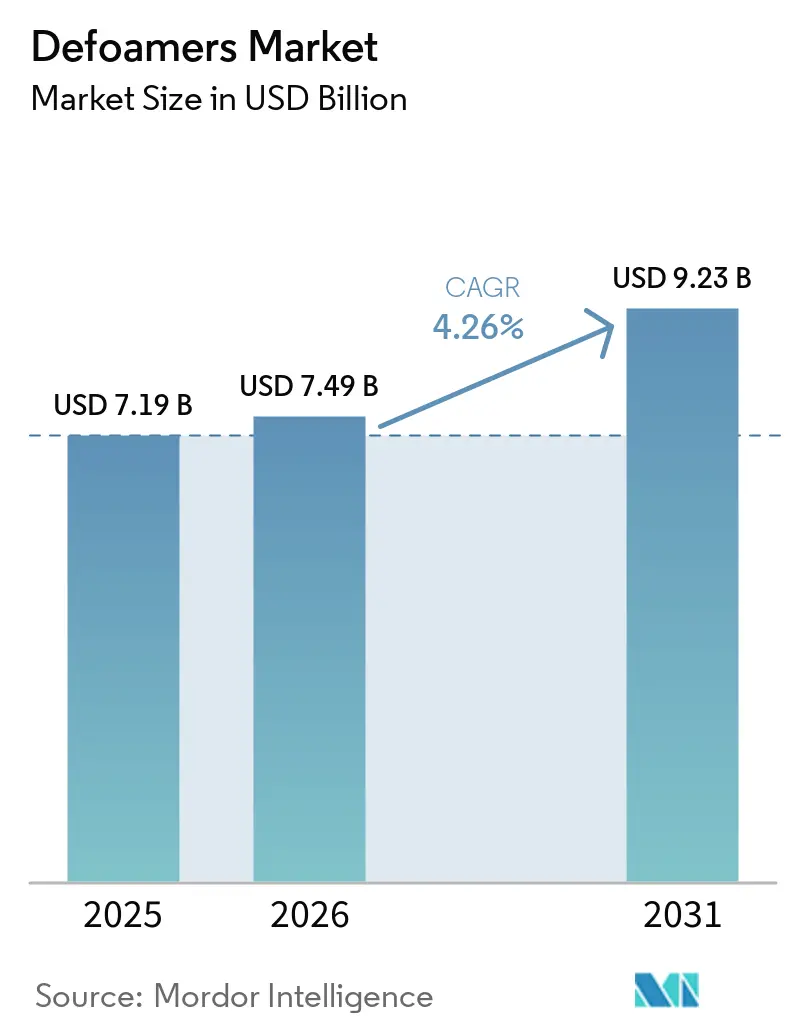
O tamanho do Mercado de Antiespumantes foi avaliado em 7,19 bilhões de USD em 2025 e estima-se que cresça de 7,49 bilhões de USD em 2026 para atingir 9,23 bilhões de USD até 2031, a um CAGR de 4,26% durante o período de previsão (2026-2031). O crescimento da produção industrial na Ásia-Pacífico, regulamentações ambientais mais rígidas que limitam compostos orgânicos voláteis e o uso mais amplo de sensores de controle de processo em linha estão definindo a trajetória de crescimento. Os tipos à base de silicone atualmente sustentam o desempenho em altas temperaturas, mas os formatos à base de água estão ganhando participação à medida que fábricas de celulose, formuladores de tintas e biorreatores de membrana buscam opções de baixo resíduo. A demanda dos usuários finais está se expandindo das operações tradicionais de celulose para tintas, revestimentos e fermentação de precisão, enquanto produtores regionais na Índia, Indonésia e Vietnã adicionam nova capacidade que impulsiona o consumo de produtos químicos especiais. O poder de precificação é misto: a Shin-Etsu exerce influência sobre os monômeros de silicone, mas os misturadores regionais continuam a desenvolver emulsões de polímeros e óleos vegetais com boa relação custo-benefício que se adequam aos regimes regulatórios locais.
Principais Conclusões do Relatório
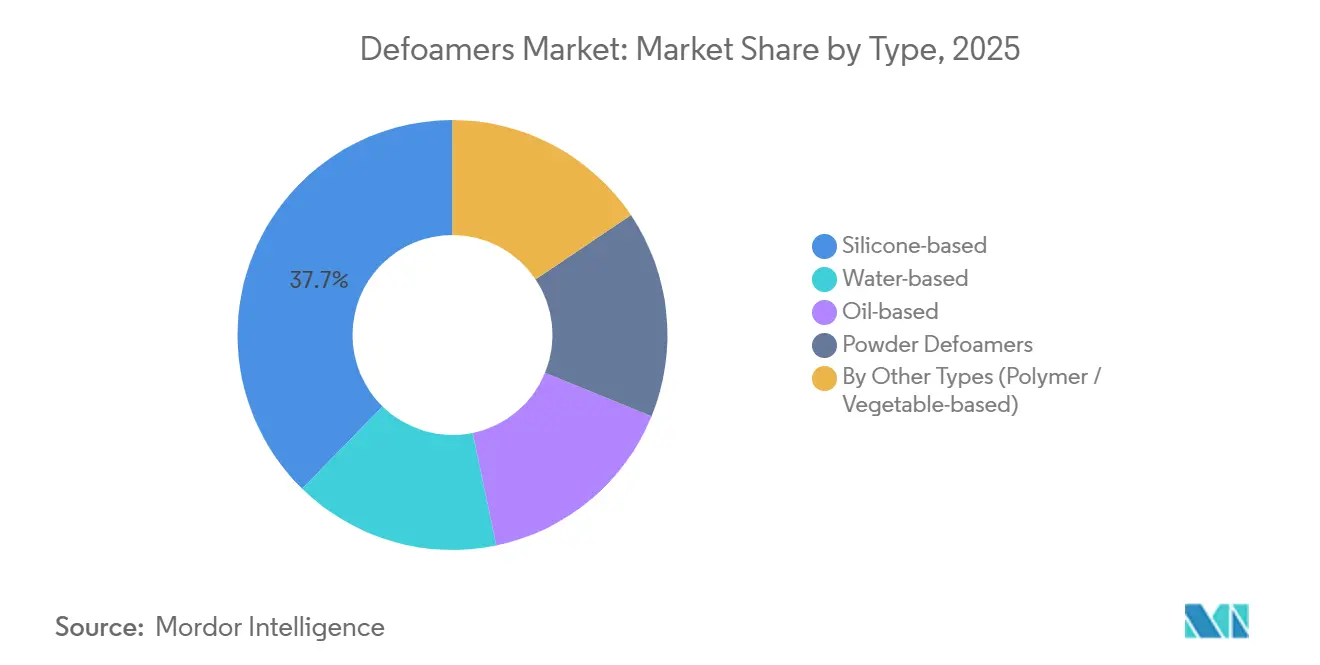
- Por tipo, os produtos à base de silicone detinham 37,68% da participação do mercado de antiespumantes em 2025. Os graus à base de água devem avançar a um CAGR de 4,98% até 2031.
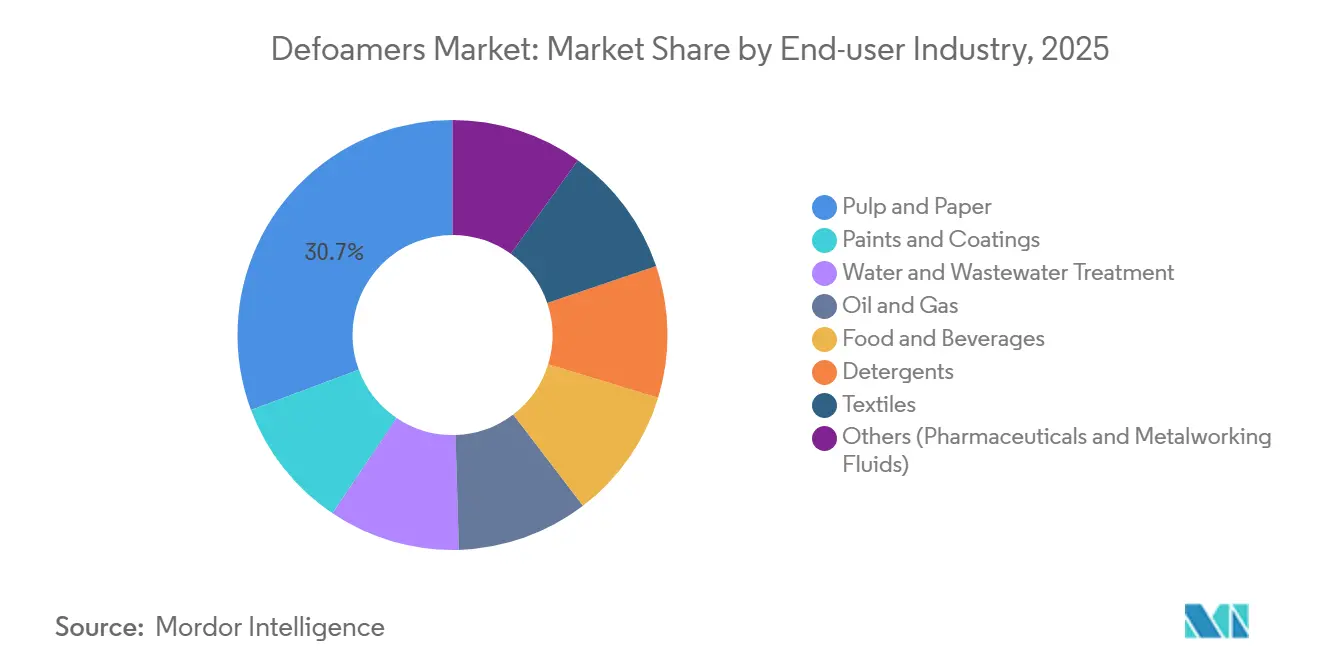
- Por setor do usuário final, celulose e papel responderam por 30,65% da demanda total em 2025. Tintas e revestimentos devem se expandir a um CAGR de 5,67% até 2031.
- Por geografia, a América do Norte liderou com 34,05% de participação na receita em 2025. A Ásia-Pacífico deve registrar o CAGR regional mais rápido de 5,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O crescimento da produção de tintas e revestimentos na Ásia impulsiona a demanda por antiespumantes de alto desempenho | +1.2% | China, Índia, Vietnã, com repercussão nos estados do Golfo | Médio prazo (2-4 anos) |
| Adições de capacidade de celulose e papel na Índia e na Indonésia ampliam os gastos com produtos químicos de processo | +0.9% | Índia, Indonésia, América do Sul selecionada | Médio prazo (2-4 anos) |
| Mandatos de reutilização de águas residuais estimulam o uso de antiespumantes em plantas de biorreatores de membrana e osmose reversa | +0.7% | América do Norte, Europa, Oriente Médio, implantação global | Longo prazo (≥4 anos) |
| Sensores ópticos e ultrassônicos em linha exigem formulações antiincrustantes e com baixo teor de silicone | +0.5% | Estados Unidos, Alemanha, Japão, Coreia do Sul | Curto prazo (≤2 anos) |
| Resinas compostas para energia eólica offshore e equipamentos de hidrogênio verde especificam antiespumante com COV ultralow | +0.4% | Mar do Norte, litoral atlântico, Leste Asiático | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Produção de Tintas e Revestimentos na Ásia Impulsiona a Demanda por Antiespumantes de Alto Desempenho
A produção de tintas na Ásia-Pacífico superou USD 89,4 bilhões em 2024, e as novas linhas de tintas decorativas em Indore e Mysore agora consomem volumes significativos de antiespumantes especiais[1]. As adições de capacidade na China e no Vietnã ecoam essa tendência, enquanto o complexo de neopentilglicol da BASF em Zhanjiang fornece aglutinantes para revestimentos em pó que necessitam de antiespumante termicamente estável acima de 180°C. Os polissiloxanos modificados com poliéter de origem biorrenovável ajudam os formuladores a atingir os limites de COV da GB 18582-2020 e a garantir prêmios de preço de 15% sobre as emulsões de commodities. Os fornecedores observam um mercado de dois níveis: as emulsões de silicone de baixo custo enfrentam margens em contração, enquanto os concentrados de polímeros se beneficiam de padrões de qualidade mais rigorosos. A crescente demanda de fabricantes de equipamentos originais por acabamentos automotivos sem imperfeições reforça ainda mais o segmento premium, elevando os preços médios de venda no mercado de antiespumantes.
As Adições de Capacidade de Celulose e Papel na Índia e na Indonésia Ampliam os Gastos com Produtos Químicos de Processo
As 850 fábricas de celulose da Índia estão operando próximas à capacidade total, impulsionando novos investimentos que ampliam os orçamentos de produtos químicos para antiespumantes. A fábrica de papelão dobrável da APRIL Group em Riau, no valor de USD 2,1 bilhões, deve consumir até 4.000 toneladas de antiespumante por ano. Os circuitos fechados de água branca favorecem as emulsões de poliol de poliéter, enquanto os biorreatores de membrana exigem alternativas sem silicone para proteger o fluxo ao longo de sete anos de vida útil de projeto[2]. Essas mudanças técnicas explicam por que os produtos à base de água estão crescendo mais rapidamente do que o mercado de antiespumantes em geral. A política florestal indonésia e o esquema de incentivos químicos da Índia reduzem ainda mais os riscos dos investimentos em novas instalações, sustentando uma perspectiva positiva até 2031.
Os Mandatos de Reutilização de Águas Residuais Estimulam o Uso de Antiespumantes em Plantas de Biorreatores de Membrana e Osmose Reversa
As regras de descarga zero de líquidos na Califórnia, no Golfo e na Índia exigem controle rigoroso de espuma dentro dos biorreatores de membrana. Os operadores normalmente dosam de 5 a 50 ppm de polióis de poliéter de baixo peso molecular para manter a pressão transmembrana dentro das especificações. Os óleos de silicone arriscam contaminar os módulos de fluoreto de polivinilideno, reduzindo a vida útil em dois anos e aumentando os custos de capital. As auditorias da ISO 14001 favorecem fornecedores com dados documentados de toxicidade aquática, direcionando novos pedidos para emulsões de óleo vegetal e glicerina. A expansão das instalações de dessalinização na Arábia Saudita e nos Emirados Árabes Unidos reforça o consumo de longo prazo neste nicho de alto valor.
Sensores Ópticos e Ultrassônicos em Linha Exigem Formulações Antiincrustantes e com Baixo Teor de Silicone
Os detectores automáticos de espuma em biorreatores e fermentadores de alimentos perdem precisão de sinal quando as faces dos sensores acumulam resíduo de silicone, uma queda medida em aproximadamente 12% após várias semanas de operação. Os antiespumantes de poliol de poliéter deixam 80% menos película no aço inoxidável do que o polidimetilsiloxano tradicional. Os fabricantes contratados de produtos farmacêuticos, portanto, exigem graus sem silicone que atendam à FDA 21 CFR 173.340. O EFKA PB 2770 da BASF e o TEGO Foamex 8850 da Evonik superam 50% de bioteor, alinhando-se às necessidades de validação de salas limpas. A fermentação de precisão para proteínas alternativas segue o mesmo caminho, expandindo a participação especial no mercado de antiespumantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Picos de custo e choques de oferta de monômeros de silicone | -0.8% | Ásia-Pacífico, Europa, efeitos globais em cascata | Curto prazo (≤2 anos) |
| Intensificação do escrutínio ao estilo PFAS sobre as químicas de silicone persistentes | -0.5% | América do Norte, Europa, repercussão regulatória para a Ásia | Médio prazo (2-4 anos) |
| Mudança para controle mecânico de espuma em circuito fechado em plantas de descarga zero | -0.3% | Índia, China, Oriente Médio, locais selecionados nos EUA | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Picos de Custo e Choques de Oferta de Monômeros de Silicone
A Shin-Etsu detém metade da capacidade global de D4 e D5, criando um gargalo que intensificou os saltos de preços quando os custos de energia de Shandong aumentaram no final de 2024. Os preços à vista subiram 18% trimestre a trimestre, pressionando os formuladores vinculados a clientes de celulose, papel e têxteis que resistem a repassar os aumentos. A linha de sílica pirogênica de 40.000 toneladas da Wacker Chemie facilita os graus especiais, mas não consegue equilibrar o fornecimento de monômeros a granel. A volatilidade motiva os conversores a garantir alternativas à base de glicerina, ácidos graxos e óxido de etileno, cujas matérias-primas são geograficamente diversificadas. A BASF e a Evonik precificam seus produtos biorrenovávies de 10 a 15% acima das emulsões de silicone, mas oferecem custos de insumos mais estáveis, protegendo as margens no mercado de antiespumantes.
Intensificação do Escrutínio ao Estilo PFAS sobre as Químicas de Silicone Persistentes
As discussões sobre a estratégia química da UE agora consideram certos siloxanos cíclicos como persistentes e bioacumuláveis. A proibição de PFAS da Califórnia em têxteis, em vigor a partir de 2025, enquadra os silicones como potenciais "produtos químicos eternos", levando marcas de vestuário e detergentes a reformular preventivamente. As patentes da Ecolab e da Evonik oferecem emulsões de óleo vegetal que reduzem o conteúdo de produtos químicos persistentes em 95%, mantendo a eficiência de eliminação. A verificação completa do produto sob a ASTM D6866 e os testes aquáticos da OCDE soma até USD 25.000 por SKU, um encargo que os misturadores regionais menores têm dificuldade em suportar. O custo de conformidade, portanto, acelera a consolidação no setor de antiespumantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
As Químicas Biorrenovávies Desafiam a Dominância do SiliconeOs produtos de silicone ainda lideram, mas as ofertas à base de água estão acelerando a um CAGR de 4,98%. Em 2025, o silicone detinha uma participação de 37,68% no tamanho do mercado de antiespumantes e permanece essencial em revestimentos de alta temperatura. O crescimento das emulsões de polímeros e óleos vegetais reflete a preferência dos usuários finais por perfis de baixo COV e compatíveis com sensores. Os formatos em pó para argamassas secas crescem de forma constante com o boom da construção na Índia. O fornecimento restrito de D4 e D5 também incentiva a migração para matérias-primas de glicerina e ácidos graxos com preços mais estáveis. O mercado de antiespumantes, portanto, mostra uma segmentação clara entre emulsões de silicone de commodities sob pressão de margem e graus biorrenovávies especiais que capturam prêmios de valor.
Os sistemas à base de água se beneficiam de fábricas de celulose em circuito fechado e biorreatores de membrana que proíbem resíduos de silicone. O EFKA PB 2770 da BASF e o TEGO Foamex 8850 da Evonik ilustram a mudança, cada um comandando prêmios de preço de dois dígitos e conquistando adoção antecipada em aplicações curáveis por UV e em contato com alimentos. As emulsões minerais à base de óleo mantêm participação na lavagem de polpa bruta, mas enfrentam um CAGR mais lento de 3,2% devido ao aperto dos limites de COV. A inovação contínua em torno de misturas híbridas de óleo vegetal e poliéter deve remodelar o mapa competitivo à medida que os fornecedores reposicionam os portfólios em direção a concentrados de alta margem.

Por Setor do Usuário Final:
Tintas e Revestimentos Superam a Demanda Tradicional de CeluloseCelulose e papel permanecem o maior uso final isolado, com 30,65% da receita de 2025, mas tintas e revestimentos oferecem a expansão mais rápida, a um CAGR de 5,67%. As recentes expansões da Asian Paints em Indore e Mysore, por si só, elevam a demanda regional em até 10.000 toneladas por ano, favorecendo concentrados à base de água e de polímeros que atendem às leis de COV mais rígidas. As resinas para revestimentos em pó do site da BASF em Zhanjiang também precisam de estabilidade a altas temperaturas que apenas antiespumantes especiais fornecem.
Espera-se que a participação de mercado do tratamento de água e águas residuais cresça à medida que os projetos globais de dessalinização e reutilização se multiplicam. Petróleo e gás, apesar dos projetos de águas profundas no Brasil e na Guiana, registram crescimento moderado porque os orçamentos upstream permanecem cautelosos. Alimentos e bebidas, detergentes, têxteis e salas limpas farmacêuticas juntos sustentam um crescimento constante de um dígito médio, impulsionado pelas necessidades regulatórias de formulações de rótulo limpo e estéreis. Cada um desses usos recompensa a química de baixo resíduo, reforçando as mudanças de demanda no mercado de antiespumantes.
Análise Geográfica
Mercado de Desespumantes da América do Norte
A América do Norte liderou as receitas com uma participação de 34,05% em 2025, à medida que os ativos maduros de reutilização de água e as rígidas normas de descarga zero elevaram a dosagem de antiespumantes. A legislação da Califórnia sobre PFAS impulsiona os formuladores de têxteis e detergentes em direção a soluções bio-renováveis, reforçando a demanda por produtos especiais. As fábricas de celulose canadenses que estão modernizando circuitos fechados agora especificam emulsões sem silicone para proteger as membranas, enquanto as oficinas de pintura automotiva mexicanas adotam desespumantes de alto desempenho à base de água para atender aos limites nacionais de COV. A aquisição da Circulus Holdings pela Dow sublinha uma mudança regional em direção a materiais circulares e especiais que moldam o design futuro dos produtos.
Mercado de Desespumantes da Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento, com previsão de CAGR de 5,04% até 2031. A China ancora a demanda com novas resinas de revestimento em pó, a Índia amplia a capacidade no âmbito de seu plano de incentivos químicos, e as fábricas do Sudeste Asiático aumentam a produção de papelão dobrável e revestimentos. A adoção de sensores em linha no Japão e na Coreia do Sul acelera os testes de desespumantes antiincrustantes. Em toda a região, as normas mais rígidas GB 18582-2020 e os padrões da ASEAN direcionam os compradores para tecnologias à base de polímeros e de água. Esses fatores consolidam o mercado de desespumantes como o aditivo de processo essencial ao lado dos auxiliares de dispersão e molhagem.
Mercado de Desespumantes da EMEA e da América do Sul
O crescimento do mercado europeu é moderado pela demanda madura, mas sustentado pela Diretiva de Emissões Industriais da UE e pelo crescimento da cadeia de suprimentos de energia eólica offshore. A integração retroativa da Wacker Chemie melhora a segurança local de abastecimento de intermediários de silicone especiais. O gelcoating em molde aperta ainda mais as especificações para antiespumantes com teor ultrabaixo de COV, à medida que os fabricantes de pás visam sistemas de compósitos recicláveis. A América do Sul e o Oriente Médio e África registram crescimento de dígito médio único com base nas expansões de petróleo, gás e agroprocessamento, com as plantas de dessalinização do GCC adotando dosagem vinculada a sensores que reduz os volumes gerais, mas eleva o valor por quilograma.
Análise da cadeia de valor
A cadeia de valor dos antiespumantes começa com matérias-primas upstream, incluindo siloxanos cíclicos (D4/D5) e sílica para ativos à base de silicone, além de poliéteres, ácidos graxos, óleos minerais, ceras e partículas hidrofóbicas usadas em sistemas de polímeros, óleos vegetais e pós. A concentração de fornecedores e a volatilidade dos intermediários de silicone permanecem um obstáculo recorrente, enquanto matérias-primas alternativas (glicerina, ácidos graxos e insumos à base de óxido de etileno) ampliam as opções de fornecimento para graduações não silicônicas e à base de água usadas em biorreatores de membrana, circuitos de celulose e revestimentos à base de água.
No midstream, os fornecedores misturam, emulsificam e validam as formulações (estabilidade de pH, temperatura e cisalhamento). A diferenciação vem cada vez mais de laboratórios de aplicação e testes de compatibilidade para membranas e sensores em linha. No lado downstream, os canais incluem contratos diretos com grandes fábricas de celulose, fabricantes de revestimentos e operadores de água municipais e industriais, apoiados por distribuidores químicos que atendem instalações menores que precisam de resposta mais rápida e suporte técnico localizado. A documentação sobre biodegradabilidade e desempenho de toxicidade aquática está se tornando um requisito comercial junto com a confiabilidade do fornecimento.
Cenário Competitivo
O Mercado de Antiespumantes é moderadamente consolidado. A participação de 50% da Shin-Etsu na capacidade de monômeros D4/D5 proporciona alavancagem sobre as matérias-primas, mas as formulações a jusante permanecem fragmentadas entre dezenas de misturadores regionais. BASF, Dow, Evonik e Wacker Chemie investem em graus biorrenovávies e compatíveis com sensores que obtêm aumentos de preço de 15 a 20%. Além disso, os compósitos para energia eólica offshore e hidrogênio verde adicionam mais demanda por produtos com COV ultralow. Os fornecedores capazes de certificar o bioteor e a baixa ecotoxicidade sob padrões globais parecem estar posicionados para capturar pools de valor em expansão no mercado de antiespumantes.
Líderes do Setor de Antiespumantes
-
Evonik Industries AG
-
BASF
-
Dow
-
Wacker Chemie AG
-
Momentive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Antiespumantes Empresas cobertas neste relatório
- Ashland
- BASF
- BRB International B.V.
- Buckman
- ATLANTA Group
- Dow
- Eastman Chemical Company
- Elementis plc
- Elkem ASA
- Evonik Industries AG
- Kemira
- Momentive
- Münzing Chemie GmbH
- Nouryon
- San Nopco Limited
- Sasol
- Shin-Etsu Chemical Co., Ltd.
- Syensqo
- Wacker Chemie AG
Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é oferecer forte desempenho sem resíduo de silicone em processos em que a integridade da membrana e o hardware de detecção de espuma em linha são centrais, incluindo plantas de reuso MBR/RO e biorreatores instrumentados. Isso cria uma abertura para trabalhos de reformulação e certificação. A Evonik posicionou os graus TEGO Foamex, como o TEGO Foamex 8850/8820 (mais de 50% de conteúdo de base biológica) e o TEGO Foamex 8051 para revestimentos à base de água, onde requisitos mais rígidos de VOC e rótulos ecológicos moldam as compras. Ao mesmo tempo, os fornecedores estão construindo carteiras de emulsões de poliéter e óleo vegetal sem silicone ou com baixo resíduo para reuso de águas residuais e sistemas de celulose em circuito fechado.
Outro ponto de pressão é o risco de substituição por abordagens não químicas de controle de espuma, o que está mudando onde o valor se acumula. Em março de 2026, a Xylem descreveu um piloto de nanobolhas na estação de tratamento de águas residuais Greer CPW, na Carolina do Sul, que permitiu à instalação desligar os produtos químicos antiespumantes, relatando economias anuais de USD 210.000-290.000. Isso desloca o foco competitivo para resultados de processo total, otimização de dosagem e químicas compatíveis com sensores, em vez do volume isoladamente. O espaço para os fornecedores permanece mais claro onde a conformidade e o desempenho do processo se cruzam, incluindo reuso regulado de água, revestimentos de alta especificação e meios de fermentação de precisão, onde a operação estéril e de baixa espuma é crítica.
Desenvolvimentos industriais recentes em Mercado de Antiespumantes
- Março de 2026: a Xylem relatou resultados de um piloto de tecnologia de nanobolhas na estação de tratamento de águas residuais Greer CPW, na Carolina do Sul, indicando que a instalação poderia desligar os produtos químicos antiespumantes enquanto reduzia os custos de tratamento. O caso destaca um caminho substituto não químico credível que pode reduzir o consumo recorrente de antiespumante em aplicações selecionadas de águas residuais, levando os fornecedores a enfatizar o controle de dosagem, a compatibilidade e as garantias de desempenho em plantas de membrana e reuso.
- Junho de 2025: a Evonik Coating Additives lançou o TEGO Foamex 8051, um concentrado antiespumante de siloxano 100% ativo para revestimentos decorativos à base de água, com conformidade posicionada em torno da Ecolabel 2014/312/EU. O produto reforça a mudança para concentrados antiespumantes de maior desempenho e alinhados à regulamentação em revestimentos, onde os formuladores priorizam baixas emissões e qualidade de superfície consistente.
- Maio de 2024: a BASF firmou um acordo de USD 316,5 milhões com uma classe nacional de sistemas públicos de água dos EUA, ligado a produtos AFFF legados contendo PFAS. A ação evidencia a exposição financeira e reputacional associada a químicas persistentes nas cadeias de valor relacionadas à água e fortalece o escrutínio dos compradores e os requisitos de documentação para aditivos usados em águas residuais e aplicações adjacentes.
Mercado de Antiespumantes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como a receita gerada por antiespumantes (agentes antiespumantes) utilizados para prevenir ou eliminar espuma durante o processamento industrial, nos principais setores de uso final e regiões.
Exclusões de escopo: Excluímos margens de revenda a jusante e receitas agrupadas em que os antiespumantes são apenas um aditivo secundário dentro de um preço de pacote químico mais amplo.
Visão Geral da Segmentação
- Por Tipo
- À base de silicone
- À base de água
- À base de óleo
- Antiespumantes em Pó
- Por Outros Tipos (À base de Polímero / Vegetal)
- Por Setor do Usuário Final
- Tintas e Revestimentos
- Celulose e Papel
- Tratamento de Água e Águas Residuais
- Petróleo e Gás
- Alimentos e Bebidas
- Detergentes
- Cuidados Domésticos
- Industrial
- Têxteis
- Outros (Produtos Farmacêuticos, Fluidos de Usinagem)
- Por Geografia (Valor)
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Vietnã
- Malásia
- Indonésia
- Tailândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Turquia
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Catar
- Nigéria
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir um mapa de demanda preciso e para estabelecer intervalos realistas de volumes e preços por uso final. Baseamo-nos em fontes públicas como materiais da US EPA e da Agência Europeia do Ambiente sobre tratamento de águas residuais e uso de produtos químicos, levantamentos do USGS e de outros serviços geológicos para o contexto de matérias-primas de óleo mineral e silicone, e estatísticas de comércio no estilo UN Comtrade para verificar os fluxos de importação e exportação de categorias químicas relevantes.
Para manter o modelo fundamentado no que os compradores realmente consomem, também revisamos fontes como páginas de associações do setor de celulose e papel, revestimentos e detergentes, além de periódicos revisados por pares sobre desempenho no controle de espuma e comportamento típico de taxa de tratamento em formulações. Registros de empresas e apresentações para investidores foram utilizados para verificar a exposição ao mercado final onde descrita, e assinaturas pagas de dados financeiros de empresas e bases de dados de patentes ajudaram a confirmar mudanças na direção de produtos (por exemplo, mais soluções à base de água) sem depender de relatórios pagos. Esses exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar nossas premissas sobre taxas de tratamento, movimentos de preços e como a demanda se desloca entre antiespumantes à base de silicone, à base de óleo e à base de água nos diferentes setores. Conversamos com uma combinação de fornecedores, formuladores, distribuidores e usuários finais na APAC, EMEA e nas Américas, de modo que as lacunas dos insumos documentais pudessem ser preenchidas e reconciliadas com o modelo de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 13% | APAC: 40% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 27% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo do conjunto de demanda, em que os sinais de produção e consumo de processos geradores de espuma são traduzidos em necessidade de antiespumante e, em seguida, filtrados por níveis realistas de penetração por uso final. Para manter os totais fundamentados, o resultado é corroborado com verificações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados por região e uma aproximação simples de volume multiplicado pelo preço médio de venda para algumas grandes aplicações.
Os principais insumos que orientam o modelo incluem adições de capacidade de tratamento de águas residuais e intensidade operacional, tendências de produção de celulose e papel, indicadores de atividade em revestimentos e construção, e a mudança de mix observada entre produtos à base de silicone e à base de água que altera o preço médio. Também acompanhamos as faixas típicas de dosagem ou taxa de tratamento por aplicação (mantidas como intervalos, não como valores únicos), além da direção dos custos de matérias-primas vinculadas ao petróleo bruto e ao silicone para refletir o momento de repasse de preços. As previsões são geradas por meio de análise de cenários, em que o caso base segue os indicadores macroeconômicos e de uso final, e os casos alto e baixo ajustam para o endurecimento regulatório, comportamento de substituição e volatilidade de preços de curto prazo antes de ser finalizada uma única previsão central.
Onde a visibilidade de baixo para cima é mais fraca (por exemplo, fornecimento local fragmentado para usuários finais menores), as lacunas são tratadas usando participações proxy validadas por entrevistas e, em seguida, escaladas de volta ao total de demanda de cima para baixo, de modo que o número final permaneça consistente.
Ciclo de Validação e Atualização de Dados
As estimativas são validadas por meio de triangulação em três camadas: indicadores de demanda de uso final, sinais de comércio e oferta, e feedback de entrevistas sobre preços e volumes. Quando uma variação aparece, ela é revisada em busca de prováveis causas raiz, como timing cambial, uma desaceleração repentina do uso final ou uma mudança no mix de produtos, e o modelo é ajustado somente após uma segunda revisão por analista.
O relatório é atualizado anualmente, e verificações intermediárias são acionadas quando ocorrem eventos importantes, como oscilações acentuadas de matérias-primas, mudanças regulatórias ou movimentos de capacidade que podem alterar a disponibilidade regional. Antes da publicação, uma revisão final é concluída para que os números finais reflitam os sinais mais recentes disponíveis, em vez de premissas mais antigas.
Tamanho do Mercado de Antiespumantes da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para antiespumantes frequentemente não coincidem entre si porque o escopo e o ponto de receita contabilizado podem variar de um publicador para outro. As diferenças também decorrem de como cada estudo trata as formas de produto, como os preços são calculados em média entre os setores e com que frequência as premissas são atualizadas.
As principais lacunas geralmente surgem em torno de se os serviços são contabilizados junto com a receita de produtos, se são utilizados valores na saída da fábrica ou preços de venda a jusante, e se o mix de produtos à base de silicone, óleo e água é mantido consistente com as mudanças reais de uso final. Outro fator recorrente é o ano base e o timing cambial, uma vez que os custos de matérias-primas em rápida variação podem alterar o preço médio de venda observado em um determinado ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,49 bilhões de USD (2026) | |
| Publicador Comercial A | 6,96 bilhões de USD (2025) | Os serviços relacionados são incluídos junto com os produtos e os valores são descritos na saída da fábrica, o que pode alterar os totais em comparação com uma visão de receita exclusiva de produtos e também utiliza uma referência de ano anterior. |
| Plataforma do Setor B | 6,01 bilhões de USD (2024) | Utiliza 2024 como ano base e aplica estruturas de segmento mais amplas, o que pode incluir produtos químicos de controle de espuma adjacentes e também pode refletir diferentes premissas de preço médio por uso final. |
Os serviços relacionados estão fora do escopo da Mordor Intelligence, e essa única inclusão pode ampliar as diferenças quando outra estimativa adiciona receita de serviços sobre as vendas de produtos. Uma vez que o ano, o ponto de receita e a lógica do mix de produtos estejam alinhados, as diferenças restantes geralmente se reduzem à forma como as taxas de tratamento e o repasse de preços são atualizados para cada setor de uso final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de antiespumantes?
O tamanho do Mercado de Antiespumantes foi avaliado em 7,19 bilhões de USD em 2025 e estima-se que cresça de 7,49 bilhões de USD em 2026 para atingir 9,23 bilhões de USD até 2031, a um CAGR de 4,26% durante o período de previsão (2026-2031).
Qual tipo deteve a maior participação de mercado em 2025?
Os produtos à base de silicone detiveram 37,68% da participação do mercado de antiespumantes em 2025.
Qual setor de usuário final deve crescer mais rapidamente até 2031?
Tintas e revestimentos devem crescer a um CAGR de 5,67% até 2031.
Qual região deteve a maior participação de mercado em 2025?
A América do Norte liderou com 34,05% de participação na receita em 2025.
Como as regulamentações estão influenciando a inovação de produtos?
Como as regulamentações estão influenciando a inovação de produtos?