
Marktgröße und Marktanteil der Datenbankaktivitätsüberwachung (DAM)
Marktübersicht
| Studienzeitraum | 2024 - 2031 |
|---|---|
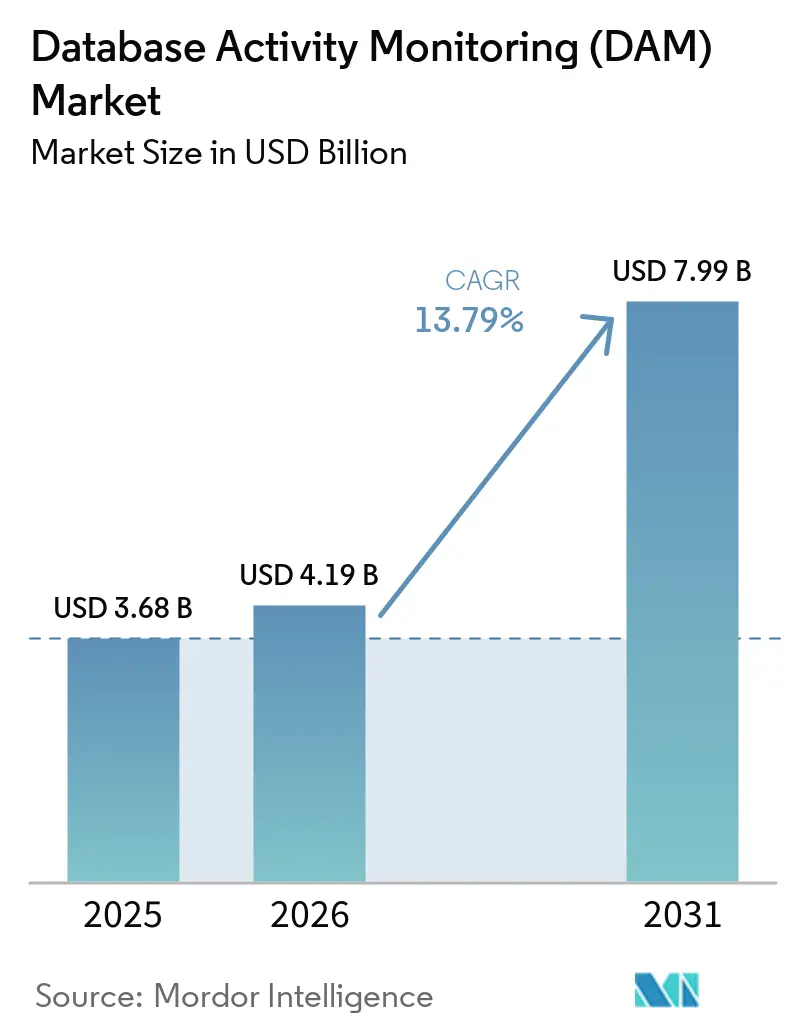
| Marktgröße (2026) | 4.19 Milliarden US-Dollar |
| Marktgröße (2031) | 7.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Datenbankaktivitätsüberwachung (DAM) von Mordor Intelligence
Die Marktgröße der Datenbankaktivitätsüberwachung (DAM) betrug 2025 USD 3,68 Milliarden, 2026 USD 4,19 Milliarden und soll bis 2031 USD 7,99 Milliarden erreichen, mit einer CAGR von 13,79 % von 2026 bis 2031. Zunehmende Bußgelder im Bereich Datensouveränität, die Ausbreitung von Multi-Cloud-Umgebungen und Zero-Trust-Vorgaben verlagern Budgets von periodischen Compliance-Prüfungen hin zur Echtzeit-Abfrageprüfung. Aktualisierungen der HIPAA-Sicherheitsregel, die zwischen 2025 und 2026 in Kraft treten, verpflichten betroffene Einrichtungen zur Verschlüsselung geschützter Gesundheitsinformationen und zur Durchsetzung der Multi-Faktor-Authentifizierung, was die Einführung im US-amerikanischen Gesundheits- und Versicherungswesen beschleunigt. Ein Mangel von 4,8 Millionen Cybersicherheitsfachleuten treibt Unternehmen zu Abonnements für verwaltete Erkennung und Reaktion, die Datenbanktelemetrie mit automatisierten Playbooks bündeln. Gleichzeitig senkt die von Hyperscalern eingeführte agentenlose Erfassung die CPU-Last von historisch 5–15 %, die die Inline-Inspektion bisher einschränkte.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel 2025 ein Umsatzanteil von 52,0 % auf Software im Markt für Datenbankaktivitätsüberwachung (DAM), während Managed Services bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen werden, da Käufer den Mangel an Cybersicherheitstalenten ausgleichen müssen.
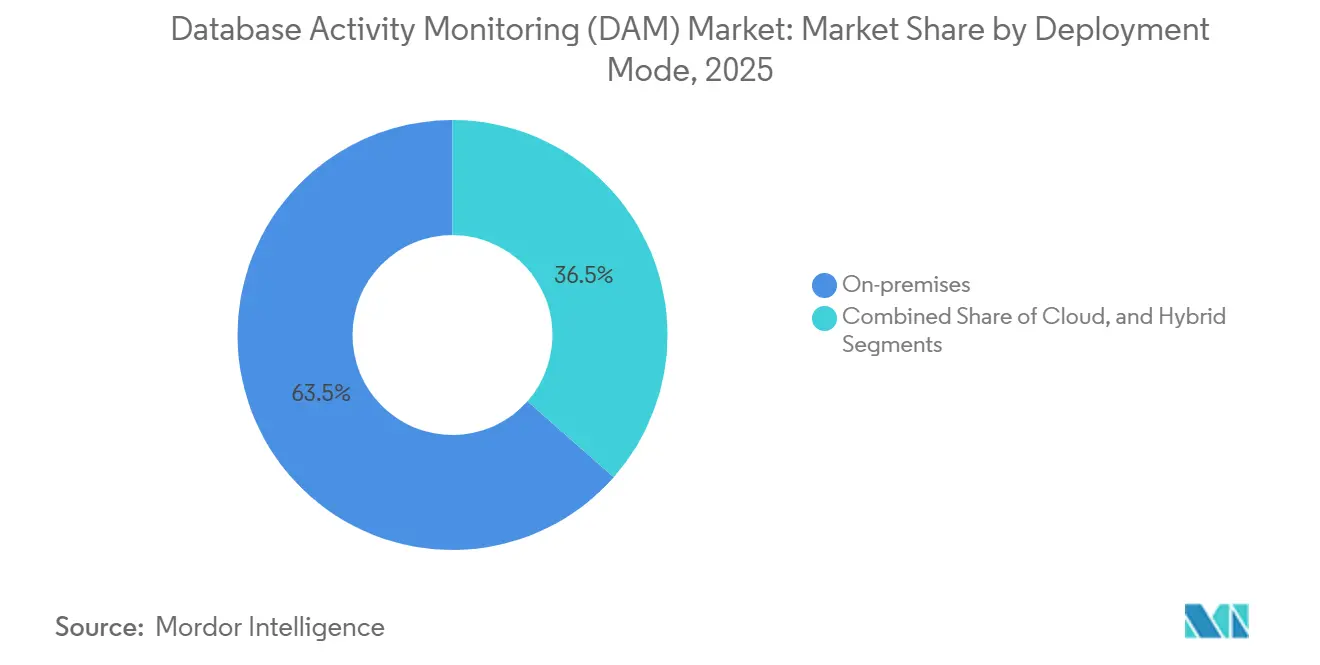
- Nach Bereitstellungsmodus hielten On-Premises-Installationen 2025 einen Anteil von 63,5 % an der Marktgröße der Datenbankaktivitätsüberwachung, aber Cloud-basierte Angebote sollen bis 2031 mit einer CAGR von 17,5 % wachsen, gestützt auf native Prüfpfade.
- Nach Unternehmensgröße erwirtschafteten Großunternehmen 58,54 % des Umsatzes 2025, während kleine und mittlere Unternehmen mit einer CAGR von 15,2 % wachsen, da Software-as-a-Service-Modelle anfängliche Kapitalaufwendungen entfallen lassen.
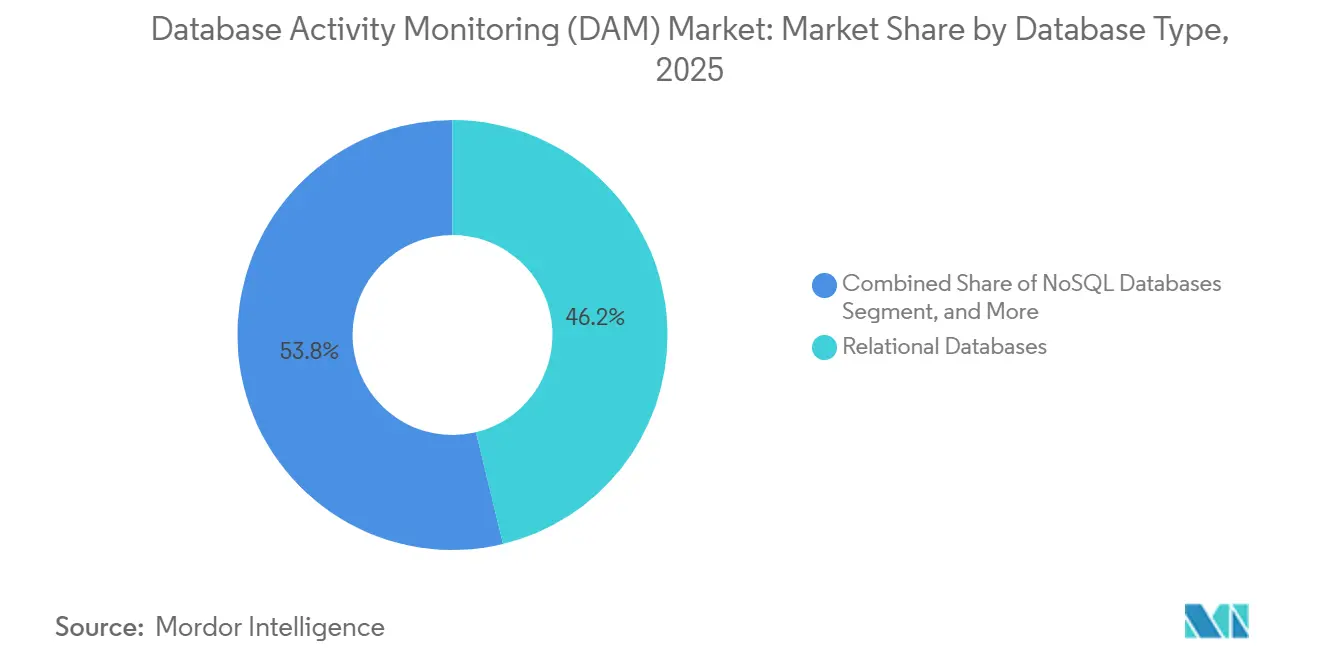
- Nach Datenbanktyp repräsentierten relationale Datenbanken 2025 46,23 % der überwachten Workloads, doch Cloud-native Plattformen wachsen mit einer CAGR von 16,5 %, da Prüf-, Rollen- und Verschlüsselungskontrollen vollständig integriert ausgeliefert werden.
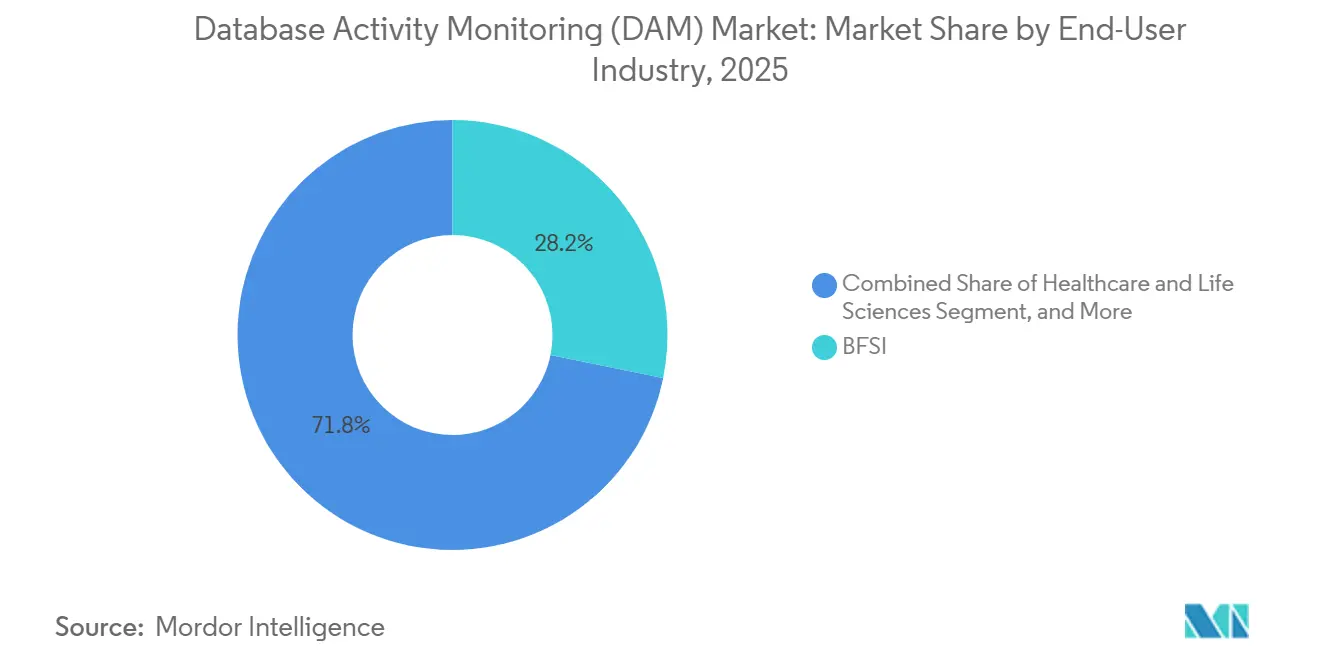
- Nach Endnutzerbranche trug das Bank-, Finanzdienstleistungs- und Versicherungswesen 2025 28,2 % des Umsatzes bei, während Einzelhandel und E-Commerce bis 2031 mit einer CAGR von 15,90 % wachsen soll, bedingt durch die Anforderungen des Payment Card Industry Data Security Standard v4.0.1.
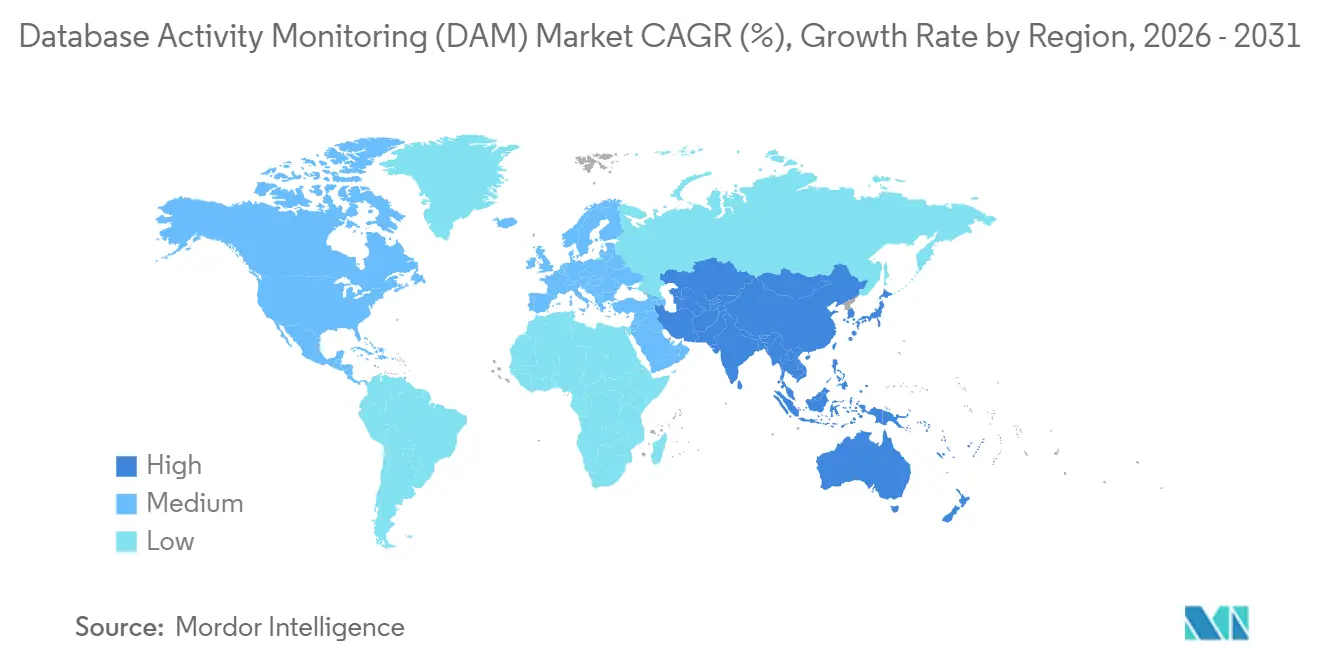
- Nach Geografie behielt Nordamerika 2025 einen Marktanteil von 38,4 % auf der Grundlage der Executive Order 14144, und der asiatisch-pazifische Raum ist mit einer CAGR von 14,40 % bis 2031 die am schnellsten wachsende Region, angetrieben durch die Datenschutzdurchsetzung in China und Singapur.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Bußgelder im Bereich Datensouveränität | +3.2% | Europäische Union und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Migration von Multi-Cloud-Workloads | +2.8% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung von Insider-Bedrohungen | +2.4% | Globale Finanzzentren | Mittelfristig (2–4 Jahre) |
| Zero-Trust-Vorgaben im öffentlichen Sektor | +2.1% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| SIEM-SOAR-Integrationen | +1.6% | Unternehmen mit Security Operations Centern | Mittelfristig (2–4 Jahre) |
| Einführung agentenloser Telemetrie | +1.5% | Cloud-first-Organisationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Bußgelder im Bereich Datensouveränität gestalten Compliance-Budgets neu
Im Markt für Datenbankaktivitätsüberwachung (DAM) verhängten globale Regulierungsbehörden im Jahr 2024 DSGVO-Bußgelder in Höhe von EUR 1,2 Milliarden (USD 1,35 Milliarden), angeführt von EUR 310 Millionen (USD 350,3 Millionen) gegen LinkedIn und EUR 251 Millionen (USD 283,63 Millionen) gegen Meta EDPB.[1] Unternehmen leiten frisches Kapital in kontinuierliche Prüfpfade auf Abfrageebene, die jeden grenzüberschreitenden Transfer in Echtzeit aufzeichnen. US-amerikanische Gesundheitsdienstleister stehen unter gleichem Druck, da die HIPAA-Durchsetzung bis 2026 eine obligatorische Multi-Faktor-Authentifizierung vorschreibt, was Krankenhäuser dazu veranlasst, die Überwachung als zentrale Sicherheitskontrolle zu behandeln. Dieses regulatorische Tempo erklärt, warum der Markt für Datenbankaktivitätsüberwachung von vierteljährlichen Compliance-Prüfungen zu einer stets aktiven Anomalieerkennungsinfrastruktur wechselt. Echtzeit-Transparenz ist nun eine Budgetposition auf Vorstandsebene und kein Ermessensposten mehr.
Migration von Multi-Cloud-Workloads fragmentiert die Transparenz
Synergy Research Group stellte fest, dass AWS im vierten Quartal 2024 einen Infrastrukturanteil von 31 %, Azure von 25 % und Google Cloud von 11 % hielt, während 87 % der Unternehmen Workloads über mehr als einen Hyperscaler verteilten. Jede Cloud verwendet proprietäre Protokollschemata, die Sicherheitsteams zwingen, Daten vor der Analyse zu normalisieren. Der Snowflake-Sicherheitsvorfall Mitte 2024, bei dem 73 Millionen AT&T- und 560 Millionen Ticketmaster-Datensätze offengelegt wurden, zeigte, wie eine inkonsistente Sitzungsüberwachung über Regionen hinweg zu einer systemischen Kompromittierung eskalieren kann. Konsolidierte Dashboards, die lokale Oracle-Protokolle mit Snowflake-Ereignissen zusammenführen, rücken daher von der Wunschliste auf den Bestellschein.
KI-gestützte Erkennung von Insider-Bedrohungen geht über regelbasierte Warnmeldungen hinaus
Im DAM-Markt nahm SWIFT im Januar 2025 einen KI-basierten Betrugserkennungsdienst in Betrieb, der den Zahlungsverkehr in Echtzeit scannt.[2] Modelle des maschinellen Lernens erlernen individuelle Zugriffsbaselines und erkennen ungewöhnliche Anmeldezeiten oder ungewöhnliche Exportmengen, wodurch falsch-positive Ergebnisse reduziert werden, die Analysten früher überlasteten. IBM Guardium fügte 2025 eine Suche in natürlicher Sprache hinzu, die es Ermittlern ermöglicht, konversationelle Fragen zu stellen, ohne SQL schreiben zu müssen. Im September 2025 wurde datenschutzerhaltendes föderiertes Lernen in 13 Banken eingeführt, das ein gemeinsames Modelltraining ohne Offenlegung von Kundendaten ermöglicht. Zusammen verbessern diese Upgrades die Erkennungsgenauigkeit und verhindern, dass Insider-Missbrauch statische Schwellenwerte umgeht.
SIEM-SOAR-Integrationen wandeln Überwachung in automatisierte Reaktion um
Im Jahr 2024 widerrief die IBM QRadar-Integration mit Palo Alto Cortex XSOAR automatisch Anmeldeinformationen, wenn eine Privilegienerweiterung auftrat.[3] Splunk-Konnektoren für Oracle Audit und Microsoft SQL Server, die 2025 veröffentlicht wurden, reduzierten die Korrelationszeit von Stunden auf Minuten. FinCEN meldete USD 2,1 Milliarden an Ransomware-Zahlungen zwischen 2022 und 2024, und viele Angriffe begannen mit der Kompromittierung unentdeckter Datenbankanmeldeinformationen. Automatisierte Playbooks, die Protokolle sichern und Instanzen bei der ersten Anomalie isolieren, gestalten daher die operative Doktrin neu.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungsaufwand bei Echtzeit-Workloads | -1.4% | Global, insbesondere im Hochfrequenzhandel | Kurzfristig (≤ 2 Jahre) |
| Mangel an DAM-Sicherheitsspezialisten | -2.1% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Heterogene Datenbankumgebungen | -1.2% | Multi-Cloud-Unternehmensbereitstellungen | Mittelfristig (2–4 Jahre) |
| Ermüdung durch falsch-positive Ergebnisse | -0.8% | Alle Bereitstellungsszenarien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsaufwand bei Echtzeit-Workloads schränkt die Bereitstellung ein
Inline-Agenten verursachen eine CPU-Last von 5–15 %, die Handelssysteme und Black-Friday-Einzelhandelsverkehr nicht tolerieren können, und eine Verzögerung von 100 Millisekunden kann die Warenkorbkonversionen um 7 % senken. Händler sampeln daher 10–20 % der Abfragen, aber Lücken ermöglichen es ausgeklügelten Angriffen, sich zu verbergen. PCI DSS v4.0.1 besteht auf einer kontinuierlichen Prüfabdeckung, was den Konflikt verschärft. Agentenlose Cloud-APIs lösen einen Teil des Problems, aber ältere On-Premises-Umgebungen stehen weiterhin vor dem Overhead-Dilemma.
Mangel an DAM-Sicherheitsspezialisten schränkt die effektive Implementierung ein
ISC2 bezifferte 2024 einen Cybersicherheitsengpass von 4,8 Millionen Personen, wobei Datenbankexpertise zu den seltensten Nischen gehört. Schlecht abgestimmte Regeln überlasten Analysten mit Warnmeldungen, was einige Teams dazu veranlasst, Monitore vollständig zu deaktivieren. Der Snowflake-Angriff auf Anmeldeinformationen zeigte, dass viele Opfer über Tools verfügten, aber die relevanten Richtlinien nie aktiviert hatten. Managed Detection Services schließen die Lücke, werfen aber Souveränitätsbedenken im Gesundheits- und Finanzwesen auf, wo Outsourcing im Markt für Datenbankaktivitätsüberwachung (DAM) eingeschränkt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Cloud-Transformation beschleunigt sichCloud-basierte Überwachung soll bis 2031 eine CAGR von 17,5 % erzielen, da Amazon Web Services, Azure und Google Cloud native Prüfprotokollströme einbetten. On-Premises kontrolliert im DAM-Markt weiterhin 63,5 % des Umsatzes, da geschäftskritische Oracle- und IBM Db2-Anwendungen in unternehmenseigenen Rechenzentren verbleiben. Hybride Rollouts ermöglichen es Organisationen, die Protokollierung in beiden Umgebungen zu standardisieren und dabei Datensouveränitätsvorgaben zu erfüllen, die die externe Speicherung regulierter Informationen untersagen.
Übertragungsbeschränkungen der Europäischen Union und US-amerikanische föderale Zero-Trust-Direktiven fördern die lokalisierte Protokollierung, aber Kosteneinsparungen und reduzierter CPU-Aufwand machen Cloud-basierte Überwachung attraktiv, sobald Compliance-Beauftragte zustimmen. Unternehmen in langen Migrationsphasen standardisieren auf einzelne Dashboards, die Snowflake-, MongoDB Atlas- und lokale SQL-Telemetrie nebeneinander aufnehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Managed Services gewinnen an DynamikDer Umsatz mit Managed Services steigt im Markt für Datenbankaktivitätsüberwachung schneller als die Gesamtnachfrage und wächst bis 2031 mit einer CAGR von 14,8 %, da Käufer Erkennungskontrollen an Rund-um-die-Uhr-Überwachungspartner auslagern. Software hält weiterhin den Mehrheitsanteil dank unbefristeter Lizenzierung, die von Finanzinstituten bevorzugt wird, die Tools lokal betreiben. Agentenbasierte Suiten dominieren die tiefe Sitzungsinspektion für Oracle und IBM Db2, während agentenlose Bereitstellungen, die von Microsoft Database Watcher und Datadog eingeführt wurden, latenzempfindliche Workloads anziehen.
Managed Detection and Response-Anbieter der zweiten Generation integrieren Regelabstimmung, Bedrohungsintelligenz und automatisierte Eindämmung. Diese Attraktivität ist im asiatisch-pazifischen Raum am stärksten, wo zertifizierte Datenbanktalente knapp sind und Vorstände eine schnellere Bereitstellung gegenüber langfristigem Kompetenzaufbau bevorzugen. Der Umsatz mit Professional Services steigt ebenfalls, da Integratoren Datenbankprotokolle in zentralisierte Pipelines für Sicherheitsinformationen und Ereignisverwaltung einbinden.
Nach Datenbanktyp:
Cloud-native Plattformen definieren Prioritäten neuRelationale Datenbanken hielten 2025 einen Anteil von 46,23 %, da Kernbankgeschäfte und Schadenbearbeitung weiterhin auf SQL basieren, aber Cloud-native Systeme wachsen mit einer CAGR von 16,5 %, weil Snowflake, MongoDB Atlas und ähnliche Dienste mit aktivierter Verschlüsselung und rollenbasierten Kontrollen ausgeliefert werden. NoSQL-Speicher gewinnen in der digitalen Werbung, wo Skalierbarkeit ACID-Garantien überwiegt.
Der Markt für Datenbankaktivitätsüberwachung (DAM) für Cloud-native Workloads soll sich beschleunigen, da Anbieter die Überwachung zu einem Standard statt zu einem Zusatz machen. Nach dem Angriff auf Anmeldeinformationen 2024 verschärfte Snowflake die MFA-Einstellungen und aktivierte automatisch Sitzungsprüfungen, wodurch die Sicherheitslage zu einem Wettbewerbsvorteil wurde. Relationale Anbieter reagieren mit der Hinzufügung agentenloser APIs, um bei Cloud-Migranten relevant zu bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU-Einführung verbreitert die ReichweiteGroßunternehmen erwirtschafteten 58,54 % des Umsatzes 2025, aber kleine und mittlere Unternehmen wachsen im DAM-Markt schneller mit einer CAGR von 15,2 % und nutzen dabei Abonnementpreismodelle, die Hardwareaufwendungen entfallen lassen. Varonis' Cloud-Umstieg 2025 ist ein Beispiel für eine Paketierung, die Datenbank-, Datei- und SaaS-Telemetrie in ein Modell pro Nutzer integriert.
Kleine und mittlere Unternehmen akzeptieren Standard-Anbieterregeln statt benutzerdefinierter Abstimmung, um die Bereitstellung von Monaten auf Tage zu verkürzen. Großunternehmen investieren Ressourcen in KI-Analysen und föderierte Protokollspeicher, die Erkennungen nach Geschäftseinheit verfeinern. Der Marktanteil der Datenbankaktivitätsüberwachung (DAM), der von kleinen und mittleren Unternehmen gehalten wird, wächst daher, aber absolute Dollarbeträge begünstigen weiterhin multinationale Unternehmen, deren Compliance-Umfang breiter ist.
Nach Endnutzerbranche:
Einzelhandel führt die Wachstumskurve anDas Bank-, Finanzdienstleistungs- und Versicherungswesen machte 2025 28,2 % des Marktes aus, angetrieben durch ein Betrugsrisiko von USD 485 Milliarden und SWIFT-KI-Einführungen. Einzelhandel und E-Commerce ist das am schnellsten wachsende Segment mit einer CAGR von 14,90 %, da PCI DSS v4.0.1 eine kontinuierliche Protokollierung für Karteninhaberumgebungen vorschreibt und damit die Baseline der Datenbankaktivitätsüberwachungsbranche auch für kleine Händlerseiten anhebt.
Datenschutzverletzungen im Gesundheitswesen, die 2025 mehr als 44 Millionen Patienten betrafen, veranlassen Krankenhäuser, Prüfpfade neben der Ransomware-Erkennung einzusetzen. Die Nutzung durch Behörden nimmt unter Zero-Trust-Dekreten zu, während Telekommunikationsbetreiber die Überwachung an 5G-Abrechnungsplattformen knüpfen, die häufige Ziele von Spionage sind. Die Fertigungs- und Energiesegmente folgen Leitlinien für kritische Infrastrukturen, die eine Echtzeit-Prüfung zur Sicherung der Betriebszeit vorschreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Datenbankaktivitätsüberwachung (DAM) Markt
Nordamerika hatte im Jahr 2025 mit einem Umsatzanteil von 38,4 % den größten Anteil am Markt für Datenbankaktivitätsüberwachung (DAM), da die Executive Order 14144 und die HIPAA-Vorschriften zusammenwirkten und Zero-Trust-Einführungen in den Bereichen Bundesbehörden, Gesundheitswesen und Versicherungen vorantrieben. Der Snowflake-Datenschutzverstoß schärfte das öffentliche Bewusstsein und führte im dritten Quartal 2024 zu einem Anstieg der agentenlosen Bereitstellungen um 22 %. Das kanadische Cybersicherheitszentrum erließ ähnliche Richtlinien, während mexikanische Banken ihre Protokollierungsanforderungen verschärfen, um Datenspeicherungsklauseln zu erfüllen.
APAC Datenbankaktivitätsüberwachung (DAM) Markt
Asien-Pazifik verzeichnet mit 14,40 % die höchste CAGR bis 2031, da Chinas Gesetz zum Schutz personenbezogener Daten, Singapurs überarbeitetes PDPA und Indiens Gesetz zum Schutz digitaler personenbezogener Daten allesamt eine lokalisierte Prüfinfrastruktur vorschreiben. Japanische und koreanische Halbleiterwerke schützen ihr geistiges Eigentum durch kontinuierliche Überwachung, und Australien erhöht die Strafen auf 50 Millionen AUD (33 Millionen USD) für Unternehmen, denen es an angemessenen Schutzmaßnahmen mangelt.
EMEA und Südamerika Datenbankaktivitätsüberwachung (DAM) Markt
Europa bleibt von zentraler Bedeutung, da sich die DSGVO-Bußgelder im Jahr 2024 auf 1,2 Milliarden EUR (1,4 Milliarden USD) beliefen und damit die Vorjahre deutlich übertrafen. Deutschlands 12-monatige Protokollierungspflicht setzt einen Standard, der sich auf die private Beschaffung auswirkt. Südamerika macht Fortschritte, da Brasiliens LGPD ihre ersten Durchsetzungsfälle einleitet, während das Wachstum im Nahen Osten und in Afrika durch die Datenlokalisierungsgesetze der Vereinigten Arabischen Emirate und Saudi-Arabiens angetrieben wird, die lokale oder landesinterne Cloud-Protokolle vorschreiben.
Wettbewerbslandschaft
Im Markt für Datenbankaktivitätsüberwachung (DAM) ist die Wettbewerbsintensität hoch, aber kein einzelner Anbieter dominiert. Google schloss im März 2026 den Kauf von Wiz für USD 32 Milliarden ab und verwebte Cloud-native Anwendungs- und Datenbanküberwachung zu einer Plattform, die 87 % der Unternehmen anspricht, die Multi-Cloud betreiben. Trustwave und Cybereason fusionierten im Februar 2025 und schufen einen Anbieter für verwaltete Erkennung und Reaktion im Wert von USD 400 Millionen, der mittelständischen Käufern eine Rund-um-die-Uhr-Telemetrieüberwachung verkauft. Microsofts Veröffentlichung von Database Watcher im Dezember 2024 zeigt die Absicht der Hyperscaler, die native Überwachung zu übernehmen und Drittanbieter-Agenten zu verdrängen.
Kleinere Disruptoren differenzieren sich durch KI und datenschutzerhaltende Analysen. IBM Guardiums Engine für natürliche Sprache aus dem Jahr 2025 ermöglicht es Analysten, Anomalien ohne SQL abzufragen. Datadogs agentenlose Erweiterung 2025 erfasst Amazon RDS- und Google Cloud SQL-Protokolle für DevSecOps-Teams. Anbieter, die Telemetrie über Oracle, SQL Server, Snowflake und MongoDB normalisieren, gewinnen Aufträge, bei denen hybride Transparenz entscheidend ist.
Marktführer der Datenbankaktivitätsüberwachung (DAM)
-
International Business Machines Corporation
-
Oracle Corporation
-
McAfee LLC
-
Forcepoint LLC
-
Imperva Inc. (Thales S.A.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Datenbankaktivitätsüberwachung (DAM) Markt Unternehmen in diesem Bericht
- International Business Machines Corporation
- Imperva Inc. (Thales S.A.)
- Oracle Corporation
- McAfee LLC
- Forcepoint LLC
- HexaTier Ltd.
- Trustwave Holdings Inc.
- SolarWinds Corporation
- Quest Software Inc.
- Guardicore Ltd. (Akamai Technologies)
- Idera Inc.
- Datadog Inc.
- Micro Focus International plc
- Amazon Web Services Inc.
- Google Cloud Platform (Chronicle Security)
- Teradata Corporation
- SAP SE
- Snowflake Inc.
- Microsoft Corporation (Azure SQL)
Neueste Industrielle Entwicklungen in Datenbankaktivitätsüberwachung (DAM) Markt
- April 2026: Citizens Bank und Frost Bank meldeten einen Anbieter-Sicherheitsvorfall, der eine beschleunigte kontinuierliche Überwachung des Drittanbieterzugriffs in Kernbankanwendungen auslöste.
- März 2026: Google schloss die Übernahme von Wiz für USD 32 Milliarden ab und integrierte Multi-Cloud-Schutz mit Datenbanktelemetrie.
- Februar 2026: PrestaShop-Händler erlitten Skimmer-Angriffe, bei denen Zahlungsdaten entwendet wurden, was kleine und mittlere Unternehmen zur Echtzeit-Abfrageinspektion drängte.
- Februar 2025: Trustwave und Cybereason schlossen ihre Fusion ab und schufen einen größeren Anbieter für verwaltete Erkennung und Reaktion.
Umfang des globalen Berichts zum Markt für Datenbankaktivitätsüberwachung (DAM)
Der Markt für Datenbankaktivitätsüberwachung (DAM) umfasst Technologien, Plattformen und Dienste, die kontinuierlich alle Aktivitäten auf unternehmenseigenen Datenbanksystemen in Echtzeit beobachten, aufzeichnen und analysieren, um Richtlinienverstöße, unbefugten Zugriff, Datenschutzverletzungen, Missbrauch von Privilegien und Insider-Bedrohungen zu identifizieren.
Der Bericht zum Markt für Datenbankaktivitätsüberwachung (DAM) ist segmentiert nach Komponente (Software mit agentenbasierter und agentenloser Überwachung sowie Dienstleistungen mit Professional Services und Managed Services), Bereitstellungsmodus (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (Kleine und mittlere Unternehmen sowie Großunternehmen), Datenbanktyp (Relational, NoSQL, Big Data/Hadoop und Cloud-native), Endnutzerbranche (BFSI, Gesundheitswesen, Einzelhandel, Behörden, IT und Telekommunikation, Industrie, Energie und sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software | Agentenbasierte Überwachung |
| Agentenlose Überwachung | |
| Dienstleistungen | Professional Services |
| Managed Services |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Relationale Datenbanken |
| NoSQL-Datenbanken |
| Big Data / Hadoop |
| Cloud-native Datenbanken |
| Bank-, Finanzdienstleistungs- und Versicherungswesen |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Behörden und Verteidigung |
| IT und Telekommunikation |
| Industrie und Fertigung |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika |
| Nach Komponente | Software | Agentenbasierte Überwachung |
| Agentenlose Überwachung | ||
| Dienstleistungen | Professional Services | |
| Managed Services | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Datenbanktyp | Relationale Datenbanken | |
| NoSQL-Datenbanken | ||
| Big Data / Hadoop | ||
| Cloud-native Datenbanken | ||
| Nach Endnutzerbranche | Bank-, Finanzdienstleistungs- und Versicherungswesen | |
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Behörden und Verteidigung | ||
| IT und Telekommunikation | ||
| Industrie und Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Datenbankaktivitätsüberwachung (DAM) bis 2031 sein?
Die Marktgröße der Datenbankaktivitätsüberwachung soll bis 2031 USD 7,99 Milliarden erreichen und von 2026 bis 2031 mit einer CAGR von 13,78 % wachsen.
Welches Komponentensegment wächst am schnellsten?
Managed Services sollen bis 2031 mit einer CAGR von 14,8 % wachsen, da Unternehmen die Überwachung bei einem Cybersicherheitstalentmangel von 4,8 Millionen Personen auslagern.
Wie schnell gewinnen Cloud-basierte Bereitstellungen an Marktanteil?
Cloud-basierte Überwachung wächst mit einer CAGR von 17,5 %, da Hyperscaler nun native agentenlose Prüfpfade bereitstellen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Strenge Datenschutzgesetze und Datenlokalisierungsvorgaben in China, Singapur und Indien treiben eine CAGR von 12,4 % für den asiatisch-pazifischen Raum bis 2031 an.
Was macht das Bank-, Finanzdienstleistungs- und Versicherungswesen zur führenden Endnutzerbranche?
Steigende Betrugsverluste und KI-gestützte Zahlungsüberwachung halten das Bank-, Finanzdienstleistungs- und Versicherungswesen bei 28,2 % des Umsatzes 2025.
Wie beeinflusst PCI DSS v4.0.1 die Einführung im Einzelhandel?
Der neueste Standard erfordert eine kontinuierliche Prüfabdeckung für Karteninhaberdaten und treibt Einzelhandels- und E-Commerce-Plattformen laut Mordor Intelligence mit einer CAGR von 13,0 % zur Echtzeit-Überwachung.