
Marktgröße und Marktanteil im Milchherdenmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
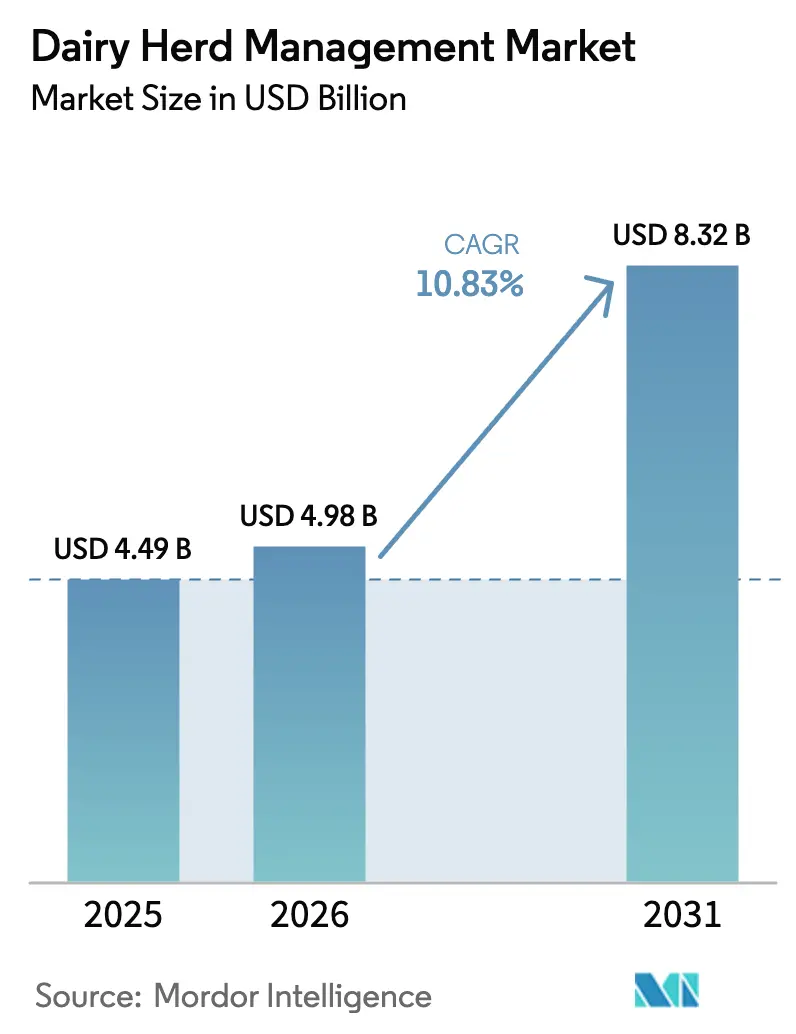
| Marktgröße (2026) | 4.98 Milliarden US-Dollar |
| Marktgröße (2031) | 8.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
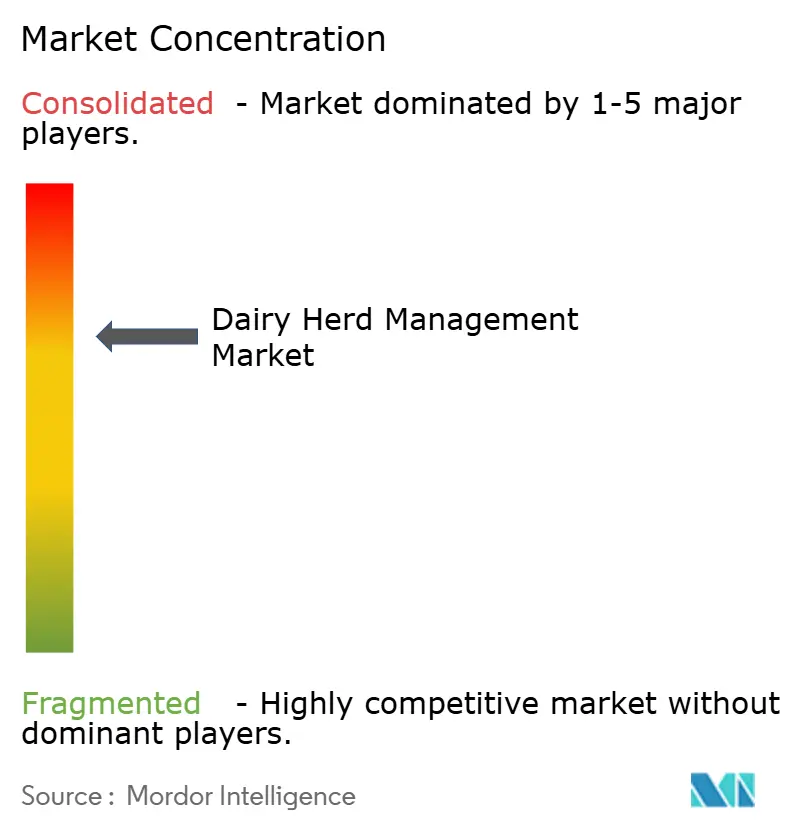
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Milchherdenmanagement von Mordor Intelligence
Die Marktgröße für Milchherdenmanagement wird voraussichtlich von USD 4,49 Milliarden im Jahr 2025 auf USD 4,98 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,83 % über den Zeitraum 2026–2031 USD 8,32 Milliarden erreichen. Zunehmender Arbeitskräftemangel, neue Anforderungen zur Berichterstattung über Methanemissionen und erweiterte Versicherungsanreize für datenbetriebene Betriebe stützen dieses Wachstum, da Erzeuger auf Präzisionstierhaltungssysteme umstellen, die Automatisierung mit Echtzeit-Analysen verbinden. Nordamerika bleibt der größte Anwendermarkt, während Chinas Streben nach Selbstversorgung mit Milchprodukten den asiatisch-pazifischen Raum zur am schnellsten wachsenden Region macht. Hardware macht nach wie vor den Großteil der Ausgaben aus, doch Software gewinnt an Dynamik, da Betriebe verwertbare Erkenntnisse suchen, die vorhandene Kapitalanlagen besser ausschöpfen. Mittelgroße Betriebe entwickeln sich zu technologischen Vorreitern, da sie selektive Innovationen rechtfertigen können, ohne sich vollständig auf robotergestützte Systeme festzulegen.
Wichtigste Erkenntnisse des Berichts
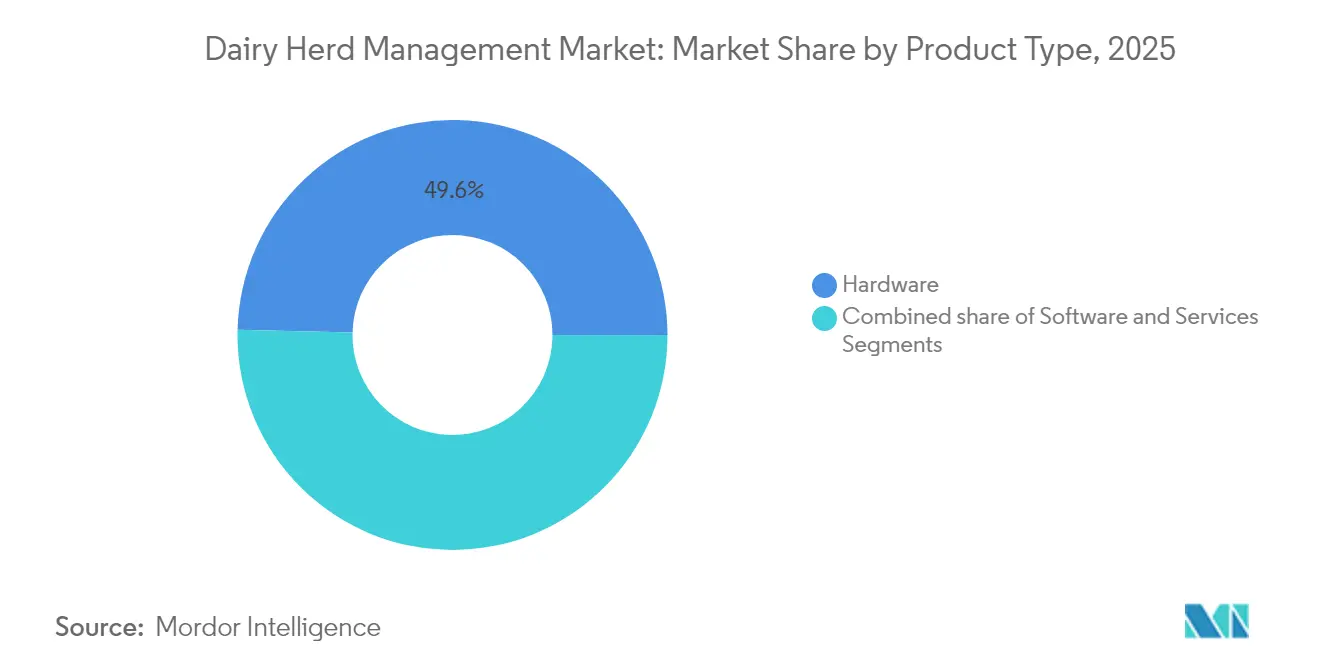
- Nach Produkttyp führte Hardware im Jahr 2025 mit einem Marktanteil von 49,62 % im Markt für Milchherdenmanagement, während Software bis 2031 mit einer CAGR von 11,05 % zulegt.
- Nach Anwendung entfiel auf Milchgewinnung und Melkstandautomatisierung im Jahr 2025 ein Anteil von 36,44 % an der Marktgröße für Milchherdenmanagement, während Fütterungs- und Ernährungslösungen bis 2031 eine CAGR von 11,82 % verzeichnen.
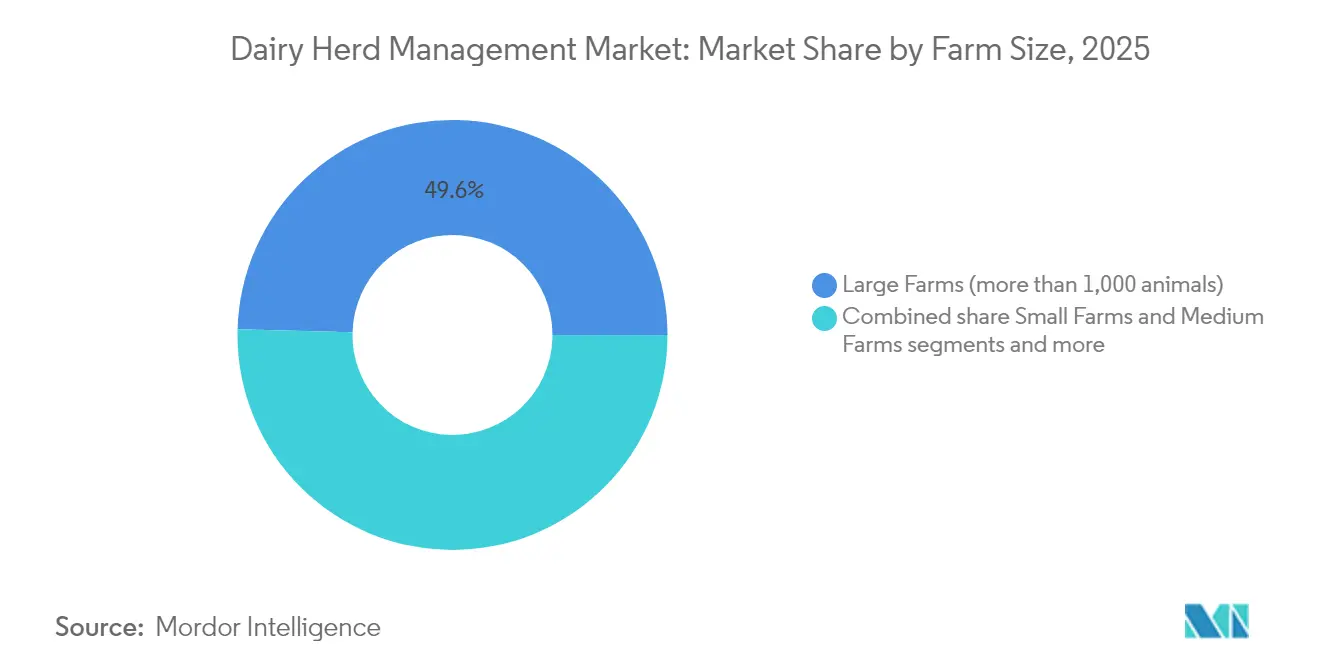
- Nach Betriebsgröße hielten Großbetriebe im Jahr 2025 einen Anteil von 49,58 % an der Marktgröße für Milchherdenmanagement; Mittelbetriebe sind das am schnellsten wachsende Segment mit einer CAGR von 12,83 %.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 59,78 % des Marktanteils auf On-Premise-Systeme, doch Cloud-basierte Plattformen expandieren bis 2031 mit einer CAGR von 11,01 %.
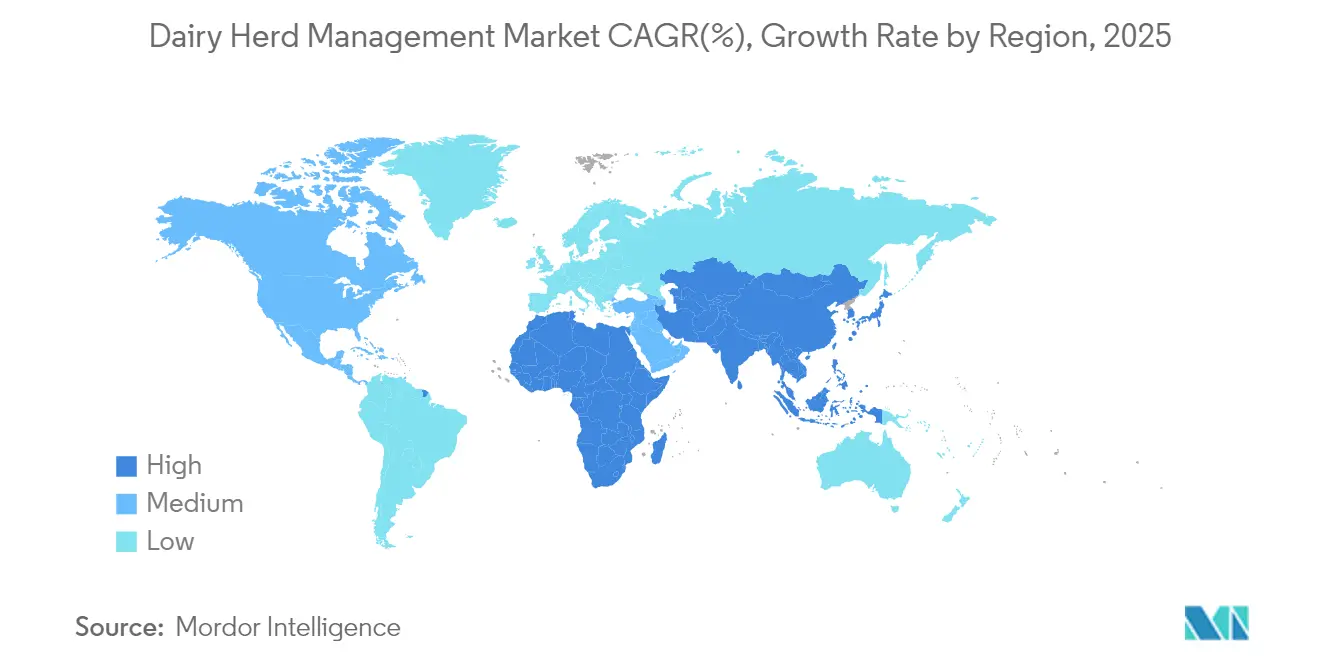
- Regional erzielte Nordamerika im Jahr 2025 den größten Umsatzanteil, während der asiatisch-pazifische Raum bis 2031 die höchste CAGR verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Milchviehherdenmanagementsysteme*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Herdengrößen und steigende Milchnachfrage | 2.80% | Weltweit, mit stärkstem Einfluss im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel beschleunigt Automatisierung | 3.20% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| IoT-gestützte Echtzeit-Gesundheitsüberwachung | 2.10% | Weltweit, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Staatliche Mandate zu Produktivität und Rückverfolgbarkeit | 1.70% | EU, Nordamerika, Australien/Neuseeland | Langfristig (≥ 4 Jahre) |
| Methanemissionsberichterstattung treibt Analysen voran | 0.90% | EU, Kalifornien, Neuseeland | Langfristig (≥ 4 Jahre) |
| Versicherer knüpfen Prämien an detaillierte Herdendaten | 0.80% | Nordamerika, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Herdengrößen und steigende Milchnachfrage
Die zunehmende Nachfrage nach milchbasierter Ernährung in China und anderen Schwellenländern treibt den Markt für Milchherdenmanagement in Richtung immer größerer und hocheffizienter Betriebe. US-Volkszählungsdaten zeigen, dass 65 % des nationalen Milchviehbestands auf Betrieben mit mehr als 1.000 Kühen gehalten werden, was die Technologieakzeptanz dort konzentriert, wo Skaleneffekte am stärksten sind. Da Mega-Molkereien eine detaillierte Überwachung erfordern, priorisieren sie fortschrittliche Überwachungsplattformen und beschleunigen damit die Innovationszyklen der Anbieter. Kontinuierliche Wachstumserwartungen – 80 % der globalen Milchwirtschaftsführungskräfte prognostizieren ein Mengenwachstum von über 3 % – verstärken eine auf technologischen Wettbewerb ausgerichtete Haltung unter den Erzeugern[1]Quelle: Tom Bailey, „Globaler Milchwirtschaftsausblick 2025”, mckinsey.com . Die daraus resultierende Rückkopplungsschleife macht automatisierte Werkzeuge unverzichtbar und treibt die gesamte Systemintegration tiefer in die Standardbetriebsabläufe im Markt für Milchherdenmanagement.
Arbeitskräftemangel beschleunigt Automatisierung
Im Durchschnitt sind im Ausland geborene Beschäftigte in der US-amerikanischen Milchwirtschaft heute 42 Jahre alt – sechs Jahre älter als ihre in den USA geborenen Kollegen – was die Nachfolgelücken bei täglichen Betriebsaufgaben vergrößert. Automatisierte Melksysteme, die zwischen USD 150.000 und USD 275.000 pro Einheit kosten, gewinnen an Bedeutung, wobei 18 % der Erzeuger kurzfristige Anschaffungspläne in Betracht ziehen. Europa führt bei der Durchdringung, doch die Akzeptanz in Nordamerika steigt, da Visabeschränkungen das Arbeitskräfteangebot verknappen. Weit davon entfernt, Personal vollständig zu ersetzen, verlagert die Automatisierung menschliche Arbeit hin zu höherwertigen Überwachungs- und Dateninterpretationsaufgaben und steigert die Produktivität je Arbeitnehmer im Markt für Milchherdenmanagement.
IoT-gestützte Echtzeit-Gesundheitsüberwachung
Cloud-vernetzte Sensorsysteme wie Mercks SenseHub überwachen inzwischen mehr als 1 Million nordamerikanische Kühe und erzeugen Verhaltens- und physiologische Daten, die Gesundheitsereignisse mit einer Genauigkeit von 88 % erkennen. Wissenschaftliche Studien zeigen eine Reduzierung des Antibiotikaeinsatzes um 50 % und Ertragssteigerungen von 6 %, wenn automatisierte Lahmheitserkennung schnellere Behandlungsentscheidungen ermöglicht. Computer Vision verschmilzt mit Beschleunigungsmessern, Temperaturtags und Wiederkaumonitoren, um prädiktive Gesundheitserkenntnisse zu liefern, die sowohl behördliche Prüfungen als auch Tierschutzstandards unterstützen. Da Versicherungsträger beginnen, Policen auf Basis solcher Daten zu bepreisen, liefert die Systemakzeptanz direkte finanzielle Vorteile und festigt die Nachfrage im Markt für Milchherdenmanagement.
Staatliche Mandate zu Produktivität und Rückverfolgbarkeit
Die obligatorische RFID-Kennzeichnung für den bundesstaatenübergreifenden Rinderverkehr in den Vereinigten Staaten tritt im November 2024 in Kraft und verankert digitale Rückverfolgbarkeit in routinemäßigen Managementabläufen [2]Quelle: US-Landwirtschaftsministerium, „RFID-Übergangszeitplan für die Rinderidentifikation”, usda.gov. Australiens Nationale Strategie zur landwirtschaftlichen Rückverfolgbarkeit investiert mehr als USD 100 Millionen in interoperable Datensysteme, während das EU-Programm „Vom Hof auf den Tisch” transparente Lieferketten betont. Dänemarks gestaffelte Viehemissionssteuer beginnt 2030 bei 120 Kronen pro Tonne und zwingt Betriebe, Methanausstoß mit zertifizierten Werkzeugen zu quantifizieren. Diese Maßnahmen machen eine umfassende Datenerfassung zur regulatorischen Grundlage und erweitern die adressierbare Nachfrage nach integrierten Plattformen im Markt für Milchherdenmanagement.
Hemmnisauswirkungsanalyse des Marktes für Milchviehherdenmanagementsysteme*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für automatisierte Systeme | -2.10% | Weltweit, am stärksten in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikbedienern | -1.40% | Weltweit, insbesondere in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Dateneigentum und Cybersicherheit | -1.30% | EU und datenschutzbewusste Märkte | Mittelfristig (2–4 Jahre) |
| Betriebskonsolidierung verkleinert Kundenbasis kleiner Betriebe | -0.70% | Nordamerika und EU vorrangig | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für automatisierte Systeme
Umfassende Automatisierungspakete können für einen Betrieb mit 600 Kühen USD 2 Millionen bis USD 4 Millionen kosten und belasten die Verschuldungsquoten kleinerer Unternehmen erheblich. Entwicklungsländer sehen sich trotz starkem Nachfragewachstum mit noch größeren Hürden beim Kreditzugang konfrontiert, was den globalen Rollout im Markt für Milchherdenmanagement verlangsamt. Leasingmodelle und ergebnisbasierte Verträge entstehen, machen aber nach wie vor nur einen Bruchteil des gesamten Installationsvolumens aus.
Bedenken hinsichtlich Dateneigentum und Cybersicherheit
Cloud-Plattformen erfordern, dass Erzeuger detaillierte Betriebsdaten teilen, die nach Befürchtung einiger von Wettbewerbern oder Behörden missbraucht werden könnten. Europäische Datenschutzvorschriften erhöhen die Komplexität und zwingen Anbieter, erheblich in Verschlüsselungs- und Berechtigungsrahmen zu investieren, bevor Erzeuger unternehmenskritische Datensätze Drittanbieter-Clouds im Markt für Milchherdenmanagement anvertrauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Milchviehherdenmanagementsysteme
Nach Produkttyp:
Hardware-Dominanz steht vor Software-DisruptionHardware erzielte im Jahr 2025 49,62 % des Umsatzes im Markt für Milchherdenmanagement, dank kapitalintensiver Anlagen wie automatisierten Melkständen, intelligenten Fütterungsanlagen und Stallklimasteuerungen. Doch die betrieblichen Prioritäten verlagern sich hin zu datenreichen Plattformen, die Sensorausgaben synthetisieren, was erklärt, warum Software-Abonnements bis 2031 mit einer CAGR von 11,05 % zulegen. Die MA-Serie, die herkömmliche Melkstandausrüstung mit fortschrittlichen Steuerungsmodulen überlagert, veranschaulicht diese enge Kopplung von physischen Maschinen und prädiktiver Intelligenz.
Der Schwenk von Hardware zu Software spiegelt breitere Trends in der intelligenten Fertigung wider: Sobald die Automatisierung Arbeitskräfteengpässe beseitigt, hängen die Erträge davon ab, bessere Entscheidungen aus dem erweiterten Datenaufkommen zu treffen. Anbieter positionieren nun einheitliche Dashboards, die Fütterungs-, Fruchtbarkeits- und Milchqualitätsdaten integrieren und es Managern ermöglichen, die Leistung mit regionalen Mitbewerbern zu vergleichen. Prädiktive Wartungsplanung reduziert ungeplante Ausfallzeiten, und KI-gesteuerte Fütterungsalgorithmen verbessern die Futter-Milch-Umwandlungsraten. Im Prognosezeitraum werden Anbieter, die robuste Geräte mit kontinuierlichen Software-Updates bündeln, voraussichtlich größere wiederkehrende Umsatzströme erzielen, Betriebe in Markenökosysteme einbinden und die Wettbewerbsgrenzen im Markt für Milchherdenmanagement neu gestalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Anwendung:
Automatisierung treibt Kernbetriebe voranMelk- und Melkstandlösungen erzielten im Jahr 2025 36,44 % des Umsatzes und festigten ihre Rolle als Einstiegstechnologien im Markt für Milchherdenmanagement. Die hohe Akzeptanz resultiert aus direkten Auswirkungen auf den täglichen Cashflow: Jeder Prozentpunkt bei der Melkeffizienz fließt direkt in das Betriebsergebnis. Präzisionsfütterungsplattformen, unterstützt durch Computer-Vision-Trogscanner und Ohrmarken-Wiederkausensoren, wachsen mit einer CAGR von 11,82 % und werden die Umsatzlücke in den nächsten fünf Jahren verringern. Früherkennungsmodule für Krankheiten, die auf der Fusion von Beschleunigungsmesser- und Thermaldaten basieren, beschleunigen die Behandlung und begrenzen Milchverwurftage und bieten jährliche Einsparungen von über USD 45.000 für eine Herde mit 200 Kühen.
Die Reproduktionsüberwachung hat sich von einfachen Brunsterkennungs-Ohrmarken zu KI-gestützten Algorithmen entwickelt, die Aktivität, Temperatur und Wiederkäuen für eine Brunsterkennungsgenauigkeit von über 90 % triangulieren. Kälbermanagement-Tools gewinnen an Bedeutung, da Betriebe die Zusammenhänge zwischen lebenslanger Produktivität und frühzeitiger Ernährung sowie Immunstatus erkennen. Hersteller bündeln zunehmend Mehrfachanwendungs-Suiten, was die Präferenz der Erzeuger für einheitliche Oberflächen widerspiegelt, die plattformübergreifende Datensilos abbauen. Dieser Konsolidierungstrend verdeutlicht, dass der langfristige Wert im Markt für Milchherdenmanagement nicht aus eigenständigen Geräten, sondern aus einer vollständigen Lebenszyklusübersicht der Herde entsteht.
Nach Betriebsgröße:
Mittelbetriebe treiben Wachstum voranGroßherden mit mehr als 1.000 Kühen machten im Jahr 2025 49,58 % des globalen Umsatzes aus, da sie Automatisierung über größere Milchmengen amortisieren können. Doch Mittelbetriebe, definiert als 200–999 Kühe, expandieren am schnellsten mit einer CAGR von 12,83 % und veranlassen Anbieter, modulare Produkte zu entwickeln, die auf mittlere Budgets zugeschnitten sind. Die dem Markt für Milchherdenmanagement zugeordnete Marktgröße für Mittelbetriebe soll sich bis 2031 mehr als verdoppeln, was ihre strategische Rolle bei der regionalen Milchversorgungsresilienz widerspiegelt. Mittelgroße Erzeuger übernehmen Technologie typischerweise schrittweise – beginnend mit Fütterungs- oder Gesundheitsmodulen – bevor sie zu Robotermelkständen übergehen, sobald der ROI nachgewiesen ist.
Dieser schrittweise Weg erfordert interoperable Architekturen: Sensortags, die in mehrere Software-Ökosysteme einlesen; Fütterungssteuerungen, die nahtlos mit Mastitiserkennungswarnungen integrieren. Anbieter, die Lock-in erzwingen, riskieren Widerstand von dieser einflussreichen Gruppe, während jene, die offene APIs und gestaffelte Zahlungspläne anbieten, Marktanteile gewinnen. Die Entwicklung des Segments signalisiert, dass die künftige Umsatzdiversität im Markt für Milchherdenmanagement ebenso sehr mit der Anbieterflexibilität wie mit technischer Kompetenz korrelieren wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Akzeptanz beschleunigt sichOn-Premise-Installationen beherrschen nach wie vor 59,78 % des Gesamtumsatzes, da unzuverlässiges Breitband im ländlichen Raum und Bedenken hinsichtlich der Datensouveränität die Kaufentscheidungen dominieren. Schnelle Glasfaserausbauten in Kombination mit der 5G-Abdeckung der Telekommunikationsanbieter treiben jedoch eine CAGR von 11,01 % für SaaS-basierte Angebote bis 2031 an. Hybridmodelle – lokale Datenpufferung mit Cloud-Analysen – überbrücken die Zuverlässigkeitslücke und erfüllen Cybersicherheitsprüfungen größerer Unternehmen.
Cloud-Bereitstellung steigert den Wert durch Remote-Expertenberatungsdienste, betriebsübergreifende Benchmarking-Vergleiche und maschinelle Lernmodelle, die auf aggregierten multiregionalen Datensätzen trainiert werden. Doch die Angst vor Ransomware-Angriffen und Datenmissbrauch bleibt erheblich: Lösungsanbieter investieren in Ende-zu-Ende-Verschlüsselung, betriebseigene Edge-Geräte, die kritische Steuerungen isolieren, und blockchain-verankerte Prüfpfade. Diese Bemühungen zielen darauf ab, Erzeuger zu überzeugen, dass die Vorteile einer ortsunabhängigen Entscheidungsunterstützung die verbleibenden Datenrisiken im Markt für Milchherdenmanagement überwiegen.
Geografische Analyse
Markt für Milchviehherdenmanagementsysteme in Nordamerika
Nordamerika erzielte 2025 den höchsten absoluten Umsatz, da Großbetriebe, tiefe Kapitalpools und staatliche Nachhaltigkeitszuschüsse zusammenwirkten, um die vollständige Einführung von Überwachungs- und Automatisierungslösungen zu fördern. Jüngste Investitionen in Höhe von 8 Milliarden USD in die Verarbeitungsinfrastruktur erzeugen eine nachgelagerte Nachfrage nach gleichbleibender Milchqualität und stärken die sensorgestützte Überwachung vom Hof bis zur Verarbeitungsanlage. Kanadas satellitengestützte Pilotprojekte zur Methanverfolgung verdeutlichen, wie politische Anreize und technologische Reife zusammenwirken, um das regionale Wachstum widerstandsfähig zu halten.
Markt für Milchviehherdenmanagementsysteme in Europa
Europa folgt dicht dahinter und zeichnet sich durch strenge Tierschutzgesetze und Ziele zur Reduzierung der Kohlenstoffintensität aus, die die Datenerfassung in Compliance-Workflows integrieren. Die geplante Fusion der Genossenschaften Arla und DMK wird Technologiestandards auf über 12.000 Betrieben vereinheitlichen und könnte die Skaleneffekte für neue digitale Werkzeuge beschleunigen. Dänemarks stufenweise eingeführte Emissionssteuer auf Nutztiere hebt die Methananalytik in den Rang einer strategischen Priorität und treibt langfristig zusätzliche Plattformkäufe an.
Markt für Milchviehherdenmanagementsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR, da Chinas Großbetriebe UCOWS NB-IoT-Tags bei 1,26 Millionen Tieren integrieren, Indonesien Subventionen in hitzeresistente Stallumrüstungen lenkt und Indien KI-gestützte Beratungs-Apps mit seinem weitreichenden Genossenschaftsnetzwerk Huawei verknüpft. Neubauten dominieren die Ausgaben gegenüber Umrüstungen, sodass Betreiber Cloud-Konnektivität, Robotermelkstände und Futteraufnahmekameras von Beginn an integrieren können. Die wachsende Mittelschicht der Region sowie Selbstversorgungspolitiken sichern eine anhaltende Dynamik im Markt für Milchviehherdenmanagementsysteme.

Regulatorisches Umfeld
Die Einführung von Milchviehherdenmanagement wird zunehmend von Anforderungen an Tierschutz, Hygiene und Rückverfolgbarkeit beeinflusst, die eine standardisierte Dokumentation auf Betriebsebene und in der gesamten Lieferkette erfordern. In den Vereinigten Staaten gilt das National Dairy FARM Program Animal Care Version 5 vom 1. Juli 2024 bis 31. Dezember 2027 und erhöht die Erwartungen an dokumentierte Tierpflegepraktiken und prüfbare Protokolle. In Kanada verstärken der National Dairy Code (zuletzt geändert am 30. Oktober 2024) und betriebliche Programme wie proAction von Dairy Farmers of Canada strukturierte Pläne und überprüfbare Aufzeichnungen, die tägliche Herdendaten mit den Anforderungen von Verarbeitern und Zertifizierungsstellen verknüpfen.
Lebensmittelhygiene- und One-Health-Leitlinien erhöhen ebenfalls den Compliance-Wert vernetzter Überwachung und Berichterstattung. Die EU-Hygieneverordnungen (Verordnungen 852/2004 und 853/2004) unterstützen Rückverfolgbarkeits-Workflows, bei denen digitale Ereignisaufzeichnungen und Inspektionsdaten den Betriebsablauf mit der nachgelagerten Verarbeitung verknüpfen. Weltweit unterstützt der IDF/WOAH-Leitfaden vom September 2025 zum verantwortungsvollen Einsatz antimikrobieller Mittel eine formalisiertere Behandlungsdokumentation und ein besseres Stewardship, während nationale Tierschutzkodizes, einschließlich der britischen Empfehlungen zum Rinderwohl und des kanadischen NFACC-Kodex für die Milchviehhaltung, Tierschutzindikatoren und veterinärmedizinische Aufsicht im Zentrum der Compliance halten. Zusammen erhöhen diese Anforderungen die Nachfrage nach integrierter Erfassung von Gesundheits-, Behandlungs- und prüfungsbereiten Daten in Herdenmanagement-Plattformen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Milchviehherdenmanagements reicht von Hardware und Konnektivität auf Stallebene, einschließlich Sensoren, Halsbändern, Kameras, Melkrobotern und Fütterungsgeräten, über die Datenebene (Edge-Geräte, Betriebsnetzwerke und Cloud-Erfassung) bis hin zu Entscheidungssoftware, die Ereignisse in operative Maßnahmen in den Bereichen Fütterung, Reproduktion, Gesundheit und Compliance-Berichterstattung umwandelt. Viele Lösungen verknüpfen tierindividuelle Kennungen und Sensordaten, wie etwa die Ökosysteme von AfiCollar und DeLaval VMS V300, mit Betriebsmanagementsystemen und, sofern erforderlich, mit Rückverfolgbarkeitsaufzeichnungen, die Audits und Käuferspezifikationen unterstützen. Diese Struktur verstärkt die Beziehung zwischen Geräte-OEMs, Softwareanbietern und Integratoren, insbesondere in Bezug auf Interoperabilität, Datenzuordnung und Schulung des Betriebspersonals.
Nachgelagert wird Wert durch veterinärmedizinische und beratende Dienstleistungen, Milchprüfung und Qualitätsmanagement sowie durch Anforderungen von Verarbeitern und Zertifizierungsprogrammen geschaffen, die standardisierte Daten vorgelagert einbringen. Tierärzte und Viehpfleger fungieren als wichtige Ankerpunkte, da Tierschutzpläne, Behandlungsaufzeichnungen und Biosicherheitspraktiken direkt in Zertifizierungsprogramme und an das öffentliche Gesundheitswesen angepasste Leitlinien einfließen. Mit fortschreitender Reife digitaler Rückverfolgbarkeitspraktiken legen Betriebe, Genossenschaften und Verarbeiter mehr Wert auf konsistente Datendefinitionen und Ereigniserfassung über verschiedene Systeme hinweg, was den Wert von Plattformen erhöht, die betriebliche Stalldaten mit Compliance- und Lieferkettendokumentation integrieren können.
Wettbewerbslandschaft
Fragmentierung hält an: Globale Marktführer DeLaval, GEA und Lely konkurrieren mit Nischeninnovatoren, die auf Methanerfassung, Lahmheitsanalysen oder prädiktive Zucht abzielen. Hardware-Platzhirsche schichten KI-Software über bewährte Mechanik; DeLavals Zusammenarbeit mit John Deere integriert agronomische und Tierdaten in das Milk Sustainability Center und liefert fachübergreifende Dashboards, die herkömmliche Einzellösungen nicht bieten können. GEAs Space-Time-Computer-Vision-Modul für Klauengesundheit veranschaulicht, wie schrittweise Erweiterungen installierte Basen verteidigen, indem sie neuen Wert in etablierten Melkständen verankern.
Start-ups nutzen regulatorische Freiräume: Windfall Bio setzt methanfressende Mikroben ein, die Emissionen in hochwertigen Dünger umwandeln und eine Umwelt-Compliance-Nische erschließen. Athian monetarisiert verifizierte Scope-3-Reduktionen, indem es USD 9 Millionen an Auszahlungen an teilnehmende US-Betriebe kanalisiert und externe Einnahmequellen schafft, die eine tiefere Sensordurchdringung rechtfertigen. Traditionelle Anbieter reagieren mit internen Kohlenstoffmodulen oder Akquisitionspipelines, die darauf abzielen, Nachhaltigkeitslücken in ihren Portfolios zu schließen.
Konsolidierung beschleunigt sich: BouMatics Übernahme der SAC Group erweiterte die globale Vertriebsreichweite, während Lactalis' USD 2,1 Milliarden schwere Übernahme der US-amerikanischen Joghurtmarke von General Mills den nachgelagerten Einfluss ausbaut. Skaleneffekte in Forschung und Entwicklung sowie Dateninfrastruktur begünstigen Zusammenschlüsse, doch die Nachfrage nach regionsspezifischen Dienstleistungen begrenzt, wie konzentriert der Markt für Milchherdenmanagement werden kann. Anbieter, die robuste Ausrüstung, KI-Erkenntnisse und Nachhaltigkeitsmonetarisierungsmechanismen verbinden können, sind am besten positioniert, um den nächsten Wettbewerbszyklus anzuführen.
Marktführer im Milchherdenmanagement
DeLaval
Merck and Company
Afimilk
BouMatic
GEA Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Milchviehherdenmanagementsysteme
- DeLaval
- GEA Group
- Afimilk Ltd.
- BouMatic LLC
- Lely Holding S.A.R.L.
- Fullwood Packo
- SCR Dairy (Allflex Livestock Intelligence)
- VAS (Valley Agricultural Software)
- Dairymaster
- Nedap N.V.
- Sum-It Computer Systems
- DairyComp (Lactanet)
- Trioliet
- MSD Animal Health (SenseHub)
- Deosan Ltd.
- CattleMax
- Smartbow GmbH
- Herdwatch
- MilkingCloud
- Amelicor (DHI-Plus)
- InterHerd+
- CowManager B.V.
- Connecterra (Ida)
- ENGS Dairy
Lesen Sie die Analyse der Milchviehherdenmanagementsysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Produktinnovationen erschließen Monetarisierungswege über die grundlegende Überwachung hinaus, indem das Herdenmanagement hin zu messwertbasierten Entscheidungen an den Melk- und Fütterungspunkten verschoben wird. DeLaval gab im Mai 2026 bekannt, dass seine VMS V300-Serie während des Melkens eine Milchbestandteilanalyse (Fett, Eiweiß, Laktose) hinzufügen wird, wodurch der Anwendungsfall für Echtzeit-Milchzusammensetzungsdaten für Rationsanpassungen, Gruppierungsentscheidungen und die frühzeitige Erkennung von Leistungsveränderungen gestärkt wird. Afimilk führte im März 2026 einen Futtereffizienzdienst ein, der die individuelle Futteraufnahme von Kühen misst, um Zucht- und Selektionsentscheidungen zu unterstützen, und verknüpft dabei die Futteroptimierung mit Bemühungen zur Methanreduzierung. Dies erweitert Herdenplattformen um Rentabilitäts- und Nachhaltigkeits-Workflows.
Cloud-Aktivierung und geschlossene Datenkreisläufe zwischen Betrieb und Genetik schaffen ebenfalls Möglichkeiten für Anbieter, wiederkehrende Softwareumsätze durch Partnerschaften zu vertiefen. GEA erweiterte seine digitale Herdenmanagement-Präsenz mit CowScout Cloud (Juli 2026) und verstärkte damit den Übergang von rein betriebsinternen Systemen zu vernetzten Diensten, die Remote-Benchmarking und Multi-Standort-Management unterstützen. Darüber hinaus können Workflows, die KI-Videodaten nutzen, einschließlich der auf CattleEye basierenden Erkenntnisse, die in zuchtbezogenen Ansätzen zur Lahmheit referenziert werden, Tierschutz- und Mobilitätsindikatoren mit genetischer Selektion und langfristiger Leistungsverbesserung verbinden. Dies wiederum schafft Nachfrage nach Interoperabilität mit Zuchtorganisationen, Genossenschaften und Zertifizierungsprogrammen, die standardisierte, prüfbare Datenströme erfordern.
Jüngste Branchenentwicklungen im Markt für Milchviehherdenmanagementsysteme
- Mai 2026: DeLaval führte die Milchbestandteilanalyse für die VMS V300-Serie ein, um Fett, Eiweiß und Laktose während des Melkens zu messen. Die Einführung integriert Milchqualitätsanalysen in die Hardware und erweitert Echtzeit-Zusammensetzungsdaten. Dies verbessert das prädiktive Herdenmanagement und Selektionsentscheidungen.
- März 2026: Afimilk führte den AfiCollar-Futtereffizienzdienst ein, um die individuelle Futteraufnahme von Kühen zu messen. Die Software ermöglichte Leistungsanalysen für die Futtereffizienz. Sie stärkt die datengesteuerte Fütterungsoptimierung und Rentabilität auf Betrieben.
- Juni 2025: Lactalis übernahm das US-Joghurtgeschäft von General Mills und erweiterte damit seine nordamerikanische Präsenz. Der Deal konsolidiert die Distribution von Milchprodukten und die nachgelagerte Marktmacht. Er erweitert den Marktzugang und das Potenzial des Datenökosystems in der gesamten Milchwertschöpfungskette.


Markt für Milchviehherdenmanagementsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Systemen erzielt werden, die von Milchviehbetrieben zur Verwaltung von Kühen durch Daten und Automatisierung eingesetzt werden, einschließlich Herdenüberwachung, Unterstützung bei der Milchgewinnung, Fütterungs- und Ernährungsmanagement sowie Reproduktions- und Fruchtbarkeitswerkzeuge.
Ausschlüsse: Diese Marktgrößenermittlung berücksichtigt keine physischen Betriebsmittel wie Futter, Tierarzneimittel oder den physischen Bau von Stallungen und schließt auch allgemeine Landmaschinen aus, die nicht für die Überwachung oder Steuerung von Milchviehherden bestimmt sind.
Übersicht der Segmentierung
- Nach Produkttyp (Wert)
- Hardware
- Software
- Dienstleistungen
- Nach Anwendung (Wert)
- Milchgewinnung und Melkstandautomatisierung
- Reproduktions- und Fruchtbarkeitsmanagement
- Fütterungs- und Ernährungsmanagement
- Gesundheits- und Krankheitsüberwachung
- Kälber- und Jungviehmanagement
- Nach Betriebsgröße (Wert)
- Kleinbetriebe (weniger als 200 Tiere)
- Mittelbetriebe (200–999 Tiere)
- Großbetriebe (mehr als 1.000 Tiere)
- Nach Bereitstellungsmodus (Wert)
- On-Premise
- Cloud-basiert / SaaS
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenermittlung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird verwendet, um die Struktur des Modells festzulegen und es an messbare Milchviehaktivitäten zu binden, bevor Annahmen in Interviews getestet werden. Wir stützten uns auf öffentliche Quellen wie die Milchviehstatistiken des USDA, die Agrardatensätze von Eurostat, FAOSTAT und nationale Landwirtschaftsministerien für Herdenzahlen, Milchproduktion und Betriebsstruktur.
Um Adoptionssignale und compliance-getriebene Upgrades zu interpretieren, haben wir auch Quellen wie die International Dairy Federation, Leitlinien zur Tiergesundheit und zum Tierschutz der Weltorganisation für Tiergesundheit (WOAH) sowie peer-reviewte Fachartikel zur Präzisionstierhaltung und Sensorleistung überprüft. Geschäftsberichte von Unternehmen, Produktbroschüren, Investorenpräsentationen und vertrauenswürdige Presseberichte halfen uns, typische Produktpakete und die Preisgestaltung (Hardware, eigenständige Software und Support) zu verstehen. Zusätzlich wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzen, Patentprüfungen und, soweit verfügbar, Versand- oder Handelsansichten verwendet. Diese Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu überprüfen, was Betriebe tatsächlich kaufen und wie die Ausgaben zwischen Hardware und eigenständiger Software über verschiedene Herdengrößen hinweg aufgeteilt werden. Wir sprachen mit einer Mischung aus Lösungsanbietern, Vertriebspartnern, Integratoren, Tierärzten und Betriebsleitern in Amerika, EMEA und APAC, damit regionale Milchviehpraktiken und Adoptionsbeschränkungen in den Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 13% | APAC: 46% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 29% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 58% | Amerika: 21% |
Marktgrößenermittlung & Prognose
Das Kernmodell basiert auf einem Top-down-Nachfragepool, der von den Milchkuhpopulationen und Betriebszahlen nach Region ausgeht und dann nach dem Anteil der Herden filtert, die Überwachungs- und Automatisierungswerkzeuge einführen. Anschließend wird der typische Ausgabenbetrag je einführendem Betrieb nach Anwendungsbereich angewendet, sodass die Gesamtwerte widerspiegeln, was in einem Jahr realistisch installiert und bezahlt wird.
Um das Modell an die Betriebsbedingungen zu binden, verwendeten wir Eingaben wie die durchschnittliche Herdengröße nach Land, Ersatzzyklen der installierten Basis für Sensoren und Betriebsausrüstung, Präferenzen für Cloud- versus On-Premise-Bereitstellung und die Rate, mit der Betriebe Automatisierung bei der Milchgewinnung und Reproduktionsverfolgung hinzufügen. Wir bezogen uns auch auf Indikatoren wie Milchpreisdruck und Arbeitskräfteverfügbarkeit, da diese häufige Auslöser für Technologieausgaben auf Betrieben sind. Die Ergebnisse wurden durch selektive Bottom-up-Prüfungen abgeglichen, wie beispielsweise stichprobenartige Preispunkte für wichtige Gerätekategorien, Rückmeldungen der Vertriebskanäle zu Stückzahlen und einen begrenzten Zusammenschluss ausgewiesener Umsätze, soweit Angaben vorliegen. Wenn eine länderspezifische Aufteilung nicht ersichtlich war, wurde die Adoption anhand der Milchviehintensität und der Betriebsgrößenverteilung überbrückt und dann in Interviews nachgeprüft.
Für die Prognose wurde eine Szenarioanalyse zu Adoptionsgeschwindigkeit, Ersatzzyklen und Preisentwicklung angewendet, und diese Szenarien wurden mit Expertenmeinungen zur kurzfristigen Investitionsabsicht abgestimmt. Eine leichte multivariate Regression wurde ebenfalls in größeren Regionen verwendet, um die Sensitivität zwischen Adoption und Treibern wie Herdenkonsolidierung und Arbeitskräftebeschränkungen zu testen, bevor die endgültigen Prognosen festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Gesamtwerte nicht auf einem einzigen Datenstrom beruhen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Milchviehherdenzahlen, Ersatzlogik für Ausrüstung und beobachteten Adoptionsmustern nach Betriebsgröße; anschließend werden Ausreißer überprüft und mit einer dokumentierten Begründung korrigiert.
Vor der Freigabe durchlaufen der Datensatz und die Annahmen Analyst-zu-Analyst-Überprüfungen, gefolgt von einer abschließenden Konsistenzprüfung über Regionen, Anwendungen und Bereitstellungsmodi hinweg. Wenn eine große Abweichung gegenüber der erwarteten Betriebswirtschaft oder dem jüngsten Beschaffungsverhalten festgestellt wird, werden Experten erneut kontaktiert, um die strittige Annahme zu überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wonach unmittelbar vor der Lieferung eine letzte Überprüfung abgeschlossen wird, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße des Milchviehherdenmanagements von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das Milchviehherdenmanagement variieren häufig, da verschiedene Studien unterschiedliche Produktkörbe, Basisjahre und Methoden zur Behandlung von Software- versus Ausrüstungsausgaben wählen. Auch die geografische Zusammensetzung spielt eine Rolle, da die Konsolidierung von Milchviehherden und die Automatisierungseinführung in manchen Regionen schneller voranschreiten können als in anderen.
Einige veröffentlichte Zahlen beziehen breitere Ausgaben für Präzisionstierhaltung ein, einschließlich angrenzender Anwendungsfälle der Viehüberwachung und nicht-milchwirtschaftlicher Einsätze. In der Größenermittlung von Mordor Intelligence wird der Wert nur für auf Milchvieh ausgerichtete Herdenmanagement-Hardware und eigenständige Software im Zusammenhang mit Kernanwendungen der Milchwirtschaft erfasst, wodurch die Gesamtwerte an die Kauf- und Ersatzzyklen von Milchviehbetrieben angepasst bleiben.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,98 Mrd. USD (2026) | |
| Globaler Wirtschaftsverlag A | 3,80 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen langsameren Wachstumspfad, und die öffentliche Zusammenfassung trennt nicht klar die reinen Milchviehausgaben von der breiteren Automatisierung und Überwachung, die auch außerhalb von Milchviehbetrieben eingesetzt werden können. |
| Branchenblog B | 4,86 Mrd. USD (2025) | Berichtet eine zeitlich näher liegende Schätzung, aber der beschriebene Umfang ist über Anwendungen hinweg breiter angelegt und kann verwandte Lösungen wie Kuhkomfort, Kälbermanagement und Daten-Apps in einer Weise erfassen, die möglicherweise nicht konsistent auf milchwirtschaftsspezifische Käufe gefiltert ist. |
Über die drei Zahlen hinweg ergibt sich die Streuung hauptsächlich aus der Wahl des Jahres und der Frage, ob angrenzende Präzisionstierhaltungswerkzeuge als Teil des Milchviehherdenmanagements gezählt werden. Indem der Anwendungsbereich auf die Nutzung durch Milchviehbetriebe beschränkt und die Annahmen zu Adoption und Ausgaben mit Rückmeldungen aus dem Feld überprüft werden, bleibt die Endzahl auf klare, wiederholbare und an veränderte Bedingungen anpassbare Treiber rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Milchherdenmanagement derzeit und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf USD 4,98 Milliarden geschätzt und soll bis 2031 USD 8,32 Milliarden erreichen, was einer Expansion mit einer CAGR von 10,83 % entspricht.
Welche Region bietet das höchste Wachstumspotenzial für Lösungen im Milchherdenmanagement?
Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion, da Länder wie China in großflächige, technologiegestützte Molkereibetriebe investieren, um die Selbstversorgung zu steigern.
Welches Betriebssegment übernimmt Technologie am schnellsten?
Mittelgroße Betriebe mit 200–999 Kühen steigern die Akzeptanz mit einer CAGR von 12,83 %, da modulare Systeme es ihnen ermöglichen, mit Mega-Molkereien bei geringerem Kapitalrisiko zu konkurrieren.
Welche Region hat den größten Anteil am Markt für Milchherdenmanagement?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Milchherdenmanagement.
Warum gewinnen Software-Plattformen gegenüber Hardware in diesem Markt an Dynamik?
Obwohl Hardware nach wie vor einen Umsatzanteil von 49,62 % hält, steigen Software-Abonnements mit einer CAGR von 11,05 %, da Analysen mehr Wert aus vorhandenen Sensoren und Maschinen extrahieren.
Was sind die größten Hindernisse für eine breitere Technologieakzeptanz im Milchherdenmanagement?
Hoher Anfangskapitalbedarf – oft USD 2–4 Millionen pro mittelgroßem Betrieb – sowie anhaltende Bedenken hinsichtlich Dateneigentum und Cybersicherheit bleiben die wichtigsten Barrieren.
Seite zuletzt aktualisiert am:



