
Marktgröße und Marktanteil für Hustenmittel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.53 Milliarden US-Dollar |
| Marktgröße (2032) | 16.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hustenmittel von Mordor Intelligence
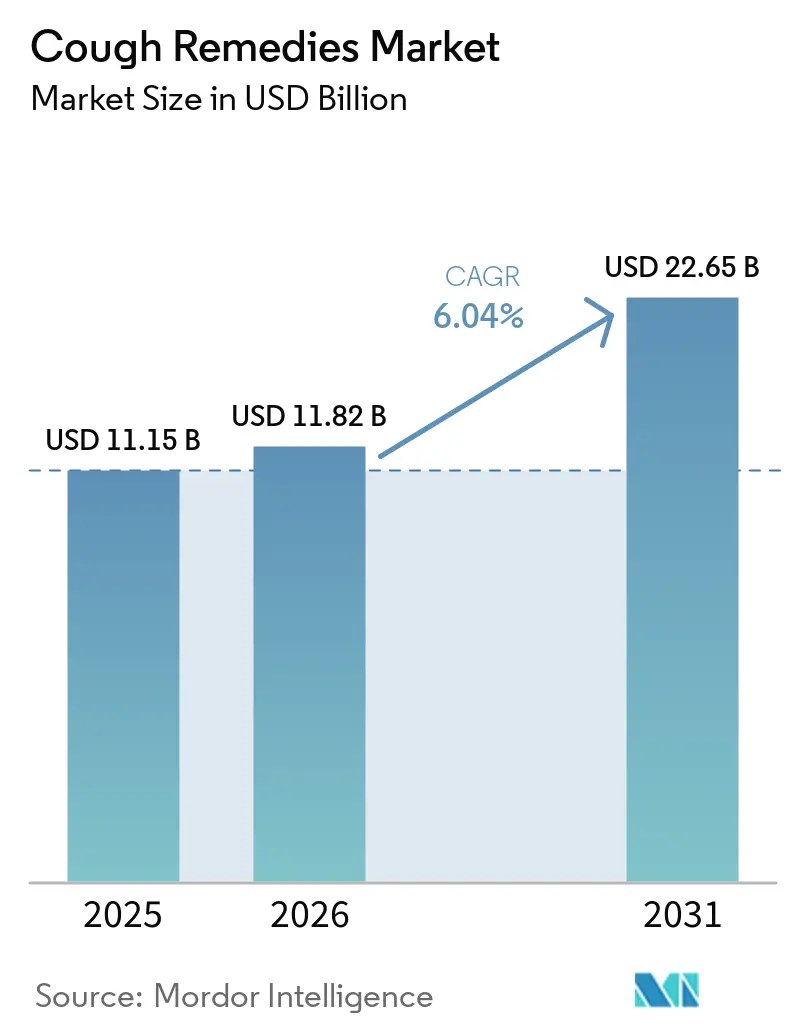
Die Hustenmittel-Marktgröße wurde im Jahr 2026 auf 11,82 Milliarden USD geschätzt und soll von 12,53 Milliarden USD im Jahr 2027 auf 16,80 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,04 % während des Prognosezeitraums (2027–2032).
Die wachsende globale Belastung durch Atemwegserkrankungen, verbunden mit raschen Umklassifizierungen im rezeptfreien (OTC) Bereich und fortschrittlichen digitalen Einzelhandelswerkzeugen, treibt eine starke Nachfrage im Markt an. Expektorantien dominierten im Jahr 2026 den Umsatz; Bronchodilatatoren verzeichnen jedoch ein beschleunigtes Wachstum, da die regulatorische Unterstützung für selbstverwaltete Protokolle bei chronisch obstruktiver Lungenerkrankung (COPD) zunimmt. E-Apotheken gewinnen stetig Marktanteile von traditionellen Apotheken, indem sie mobile Bestellungen, KI-gestützte Lösungen und Same-Day-Delivery nutzen und damit den Verbraucherpräferenzen für Komfort entsprechen. Gleichzeitig veranlassen strengere Codein-Vorschriften und klimabedingte Engpässe bei Süßholzwurzel und Efeublattextrakt eine Verschiebung der Produktportfolios hin zu nicht-opioidhaltigen Antitussiva und botanisch gewonnenen Expektorantien.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 32,65 % des Hustenmittel-Marktanteils auf Expektorantien, während Bronchodilatatoren bis 2032 voraussichtlich mit einer CAGR von 8,54 % wachsen werden.
- Nach Darreichungsform entfielen im Jahr 2026 39,54 % der Hustenmittel-Marktgröße auf Sirup- und Linctus-Formate, während Gummibärchen- und Süßwarenvarianten bis 2032 voraussichtlich mit 8,76 % jährlich wachsen werden.
- Nach Vertriebskanal hielten Krankenhaus- und Klinikapotheken im Jahr 2026 41,76 % des Umsatzes; Online-Kanäle wachsen im Prognosezeitraum mit einer CAGR von 9,54 %.
- Nach Altersgruppe entfielen im Jahr 2026 65,21 % des Verbrauchs auf Erwachsene im Alter von 18–60 Jahren, doch das Segment der Kinder und Jugendlichen wächst bis 2032 mit einer CAGR von 9,12 %.
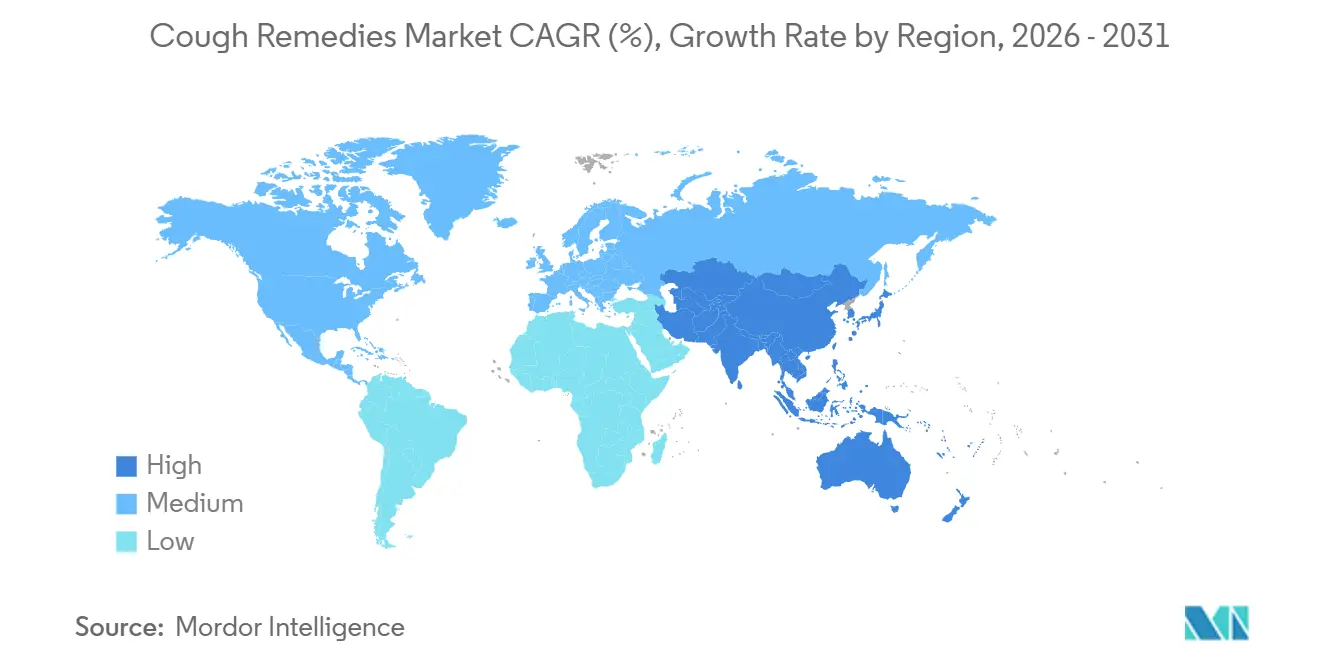
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 42,76 %, während Asien-Pazifik voraussichtlich die schnellste regionale CAGR von 7,54 % bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Belastung durch Atemwegserkrankungen | +1.8% | Global (höher in Asien-Pazifik und Naher Osten & Afrika) | Langfristig (≥ 4 Jahre) |
| Zunehmende Zugänglichkeit rezeptfreier Arzneimittel | +1.2% | Nordamerika & EU, Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für Selbstversorgung im Gesundheitswesen | +1.5% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung digitaler Einzelhandelskanäle | +0.9% | Global, am stärksten in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Entwicklung neuartiger nicht-opioidhaltiger Antitussiva-Therapien | +0.4% | Zunächst Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Staatliche Initiativen zur Förderung des Bewusstseins für öffentliche Gesundheit | +0.3% | Global, variiert je nach Reifegrad des Systems | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Belastung durch Atemwegserkrankungen
Im Jahr 2023 lebten mehr als 569 Millionen Menschen mit chronischen Atemwegserkrankungen, und Atemwegsinfektionen blieben die vierthäufigste globale Todesursache. Die städtische Luftverschmutzung in Megastädten wie Delhi und Peking treibt die Inzidenz von COPD und Asthma in die Höhe, während alternde Bevölkerungen in Europa und Japan den Kreis der Menschen, die eine langfristige Hustenkontrolle benötigen, vergrößern. Pharmaunternehmen reagieren darauf, indem sie Altprodukte neu formulieren, um Nebenwirkungen zu begrenzen, und Mehrfachsymptom-Kombinationen einführen, die allergische Rhinitis oder postviral bedingte Reizungen ansprechen, wodurch die Ausgaben pro Erkrankungsepisode steigen.
Zunehmende Zugänglichkeit rezeptfreier Arzneimittel
Regulierungsbehörden betrachten den von Apothekern begleiteten OTC-Zugang zunehmend als Weg zur Entlastung überlasteter Kliniken. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde genehmigte 2024 mehrere Bronchodilatator-Inhalatoren für den rezeptfreien Verkauf, und das japanische Gesundheitsministerium erweiterte 2025 die OTC-Expektorantien-Kategorien[1]. Niedrigere Markteintrittsbarrieren verkürzen die Markteinführungszeit für Generika und ermöglichen es Herstellern, Marketingbudgets von der Arztbetreuung auf verbraucherorientierte digitale Kampagnen umzuleiten.
Wachstum von E-Apotheken und digitalen Einzelhandelsplattformen
Die Volumina der E-Apotheken stiegen nach der Pandemie stark an, da sich Heimlieferungs- und Abonnement-Nachfüllmodelle bei chronischen Nutzern als dauerhaft erwiesen. Chinesische und indische Plattformen integrieren Empfehlungsmaschinen, die auf früheren Käufen und Symptomeingaben basieren, um den Bestellwert zu steigern, während die Leitlinie der Europäischen Arzneimittel-Agentur aus dem Jahr 2025 einen einheitlichen Markt für grenzüberschreitende Lieferungen nicht verschreibungspflichtiger Arzneimittel schuf[2]. Kleinere Marken nutzen diese Kanäle, um stationäre Gatekeeper zu umgehen und Nischenverbrauchergruppen direkt anzusprechen.
Einsatz KI-basierter Symptom-Triage-Apps zur Förderung gezielter Selbstmedikation
Klinische Studien, die 2024 veröffentlicht wurden, ergaben, dass Husten-Audio-Klassifikatoren eine diagnostische Genauigkeit von über 90 % erreichten, produktiven und trockenen Husten unterschieden und maßgeschneiderte OTC-Empfehlungen gaben. Die integrierte Telemedizin-Eskalation ermöglicht eine nahtlose Überweisung an einen Arzt, wenn Warnsignalkriterien erfüllt sind. Pharmaunternehmen kooperieren mit App-Entwicklern und betten Produktgutscheine in Triage-Workflows ein, um datenreiche, geschlossene Ökosysteme zu schaffen.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenger regulatorischer Rahmen für Inhaltsstoffe von Hustenmitteln | -1.1% | Global, strenger in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken im Zusammenhang mit opioid- und codeinbasierten Formulierungen | -0.8% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Begrenzte klinische Evidenz zur Wirksamkeit von Produkten | -0.6% | Global, ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit alternativer nicht-pharmakologischer Therapien | -0.5% | Global, höher in wellnessorientierten Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken bei opioid- und codeinbasierten Formulierungen
Die US-amerikanische Lebensmittel- und Arzneimittelbehörde und europäische Regulierungsbehörden verschärften die Warnhinweise für codeinhaltige Hustensäfte nach anhaltenden Berichten über Missbrauch und Atemdepression, was 2025 zu Rücknahmen aus dem Regal durch mehrere britische und deutsche Einzelhändler führte. Dextromethorphan, obwohl nicht opioidhaltig, unterliegt nun in mehreren US-Bundesstaaten aufgrund von Missbrauchsfällen durch Jugendliche Altersbeschränkungsgesetzen. Hersteller beschleunigen den Wechsel zu honigbasierten Hustenstillern und botanischen Alternativen, obwohl die Evidenzstandards weiterhin diskutiert werden.
Anfälligkeit der Lieferkette gegenüber klimabedingten Engpässen bei Heilpflanzen
Dürre in Zentralasien senkte die Süßholzwurzel-Erträge zwischen 2022 und 2024 um etwa 15 %, während Spätfröste die Efeu-Ernte in Osteuropa trafen[3]. Kostensteigerungen und Qualitätsschwankungen bedrohen kleine Kräuterspezialisten, denen diversifizierte Bezugsquellen fehlen. Multinationale Unternehmen reagieren mit Vertragslandwirtschaft in Marokko und der Türkei und erkunden Pflanzenzellkultur-Biotechnologien zur Stabilisierung der Versorgung mit Wirkstoffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
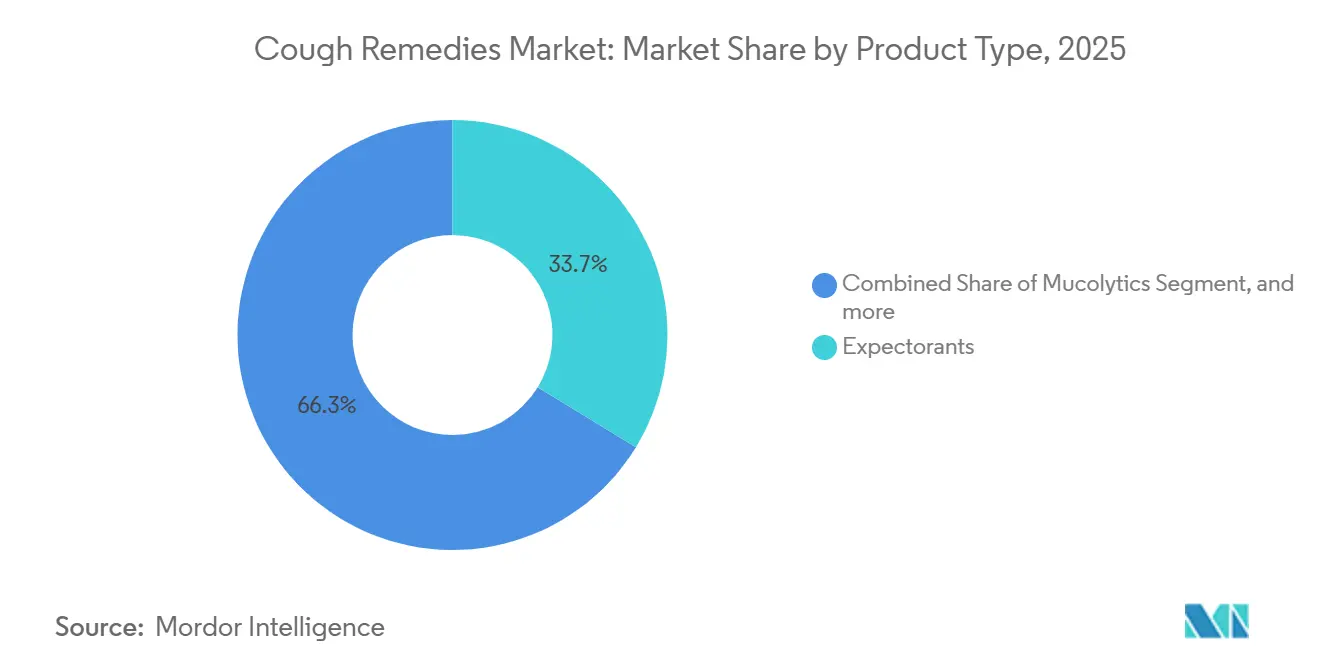
Bronchodilatatoren gewinnen an Bedeutung, da die COPD-Selbstversorgung zunimmtBronchodilatatoren werden voraussichtlich mit einer CAGR von 8,54 % wachsen, deutlich über dem Gesamtmarkt für Hustenmittel. Die OTC-Zulassung von niedrig dosierten Beta-Agonisten-Inhalatoren in Japan und Südkorea ermöglicht es COPD-Patienten, leichte Schübe ohne Klinikbesuche zu behandeln, wodurch eine traditionell verschreibungspflichtige Kategorie in den Einzelhandelsbereich übergeht. Expektorantien machten 32,65 % des Umsatzes im Jahr 2026 aus, angeführt von Guaifenesin-Sirupen und pflanzlichen Varianten wie Süßholz und Efeu. Antitussiva sehen sich codeinbedingten Gegenwind ausgesetzt, was zu Neuformulierungen mit Honig, Eibisch und anderen natürlichen Wirkstoffen führt. Kombinationspräparate gegen Erkältung und Husten verbreiten sich zunehmend, da Einzelhändler SKUs bevorzugen, die eine Mehrfachsymptomabdeckung bei begrenztem Regalplatz bieten.
Sekundäre Auswirkungen umfassen wachsende Forschungs- und Entwicklungsaktivitäten rund um missbrauchshemmende Polymere für Dextromethorphan und Retard-Perlentechnologie, die den Blutspiegel über Nacht stabil hält. Die differenzierte Positionierung ist klar: evidenzbasierte Bronchodilatatoren und Mukolytika sprechen Ärzte an, während botanisch formulierte Expektorantien und Antitussiva wellnessorientierte Verbraucher ansprechen. Eine flexible Markenarchitektur, die beide Gruppen anspricht, wird zur strategischen Notwendigkeit.



Nach Darreichungsform:
Gummibärchen verändern die Compliance bei KindernSirupe machten im Jahr 2026 noch immer 39,54 % des Hustenmittelmarkts aus, doch Gummibärchen- und Kauformate werden voraussichtlich jährlich um 8,76 % wachsen, da kinderfreundliche Geschmacksrichtungen den Widerstand gegen die Einnahme verringern. Tabletten und Kapseln dominieren den Erwachsenengebrauch, da ihre Tragbarkeit den langsameren Wirkungseintritt aufwiegt, während Halslutscher die Nische für halsberuhigendes Menthol oder Benzocain füllen. Schnell auflösende pflanzliche Filmstreifen haben in Indien und Teilen Südostasiens pädiatrische Zulassungen erhalten und bieten sublinguale Aufnahme ohne Schlucken.
Die Investitionsdynamik ist stark: Reckitt Benckiser hat 2025 neue Gummibärchen-Linien in Betrieb genommen, und Haleon hat oral zerfallende Tabletten für seine Robitussin-Marke pilotiert. Auftragshersteller mit Expertise in pektinbasierten oder veganen Gelatineformulierungen erzielen Prämienbewerungen, da Marken die spezialisierte Produktion auslagern.
Nach Altersgruppe:
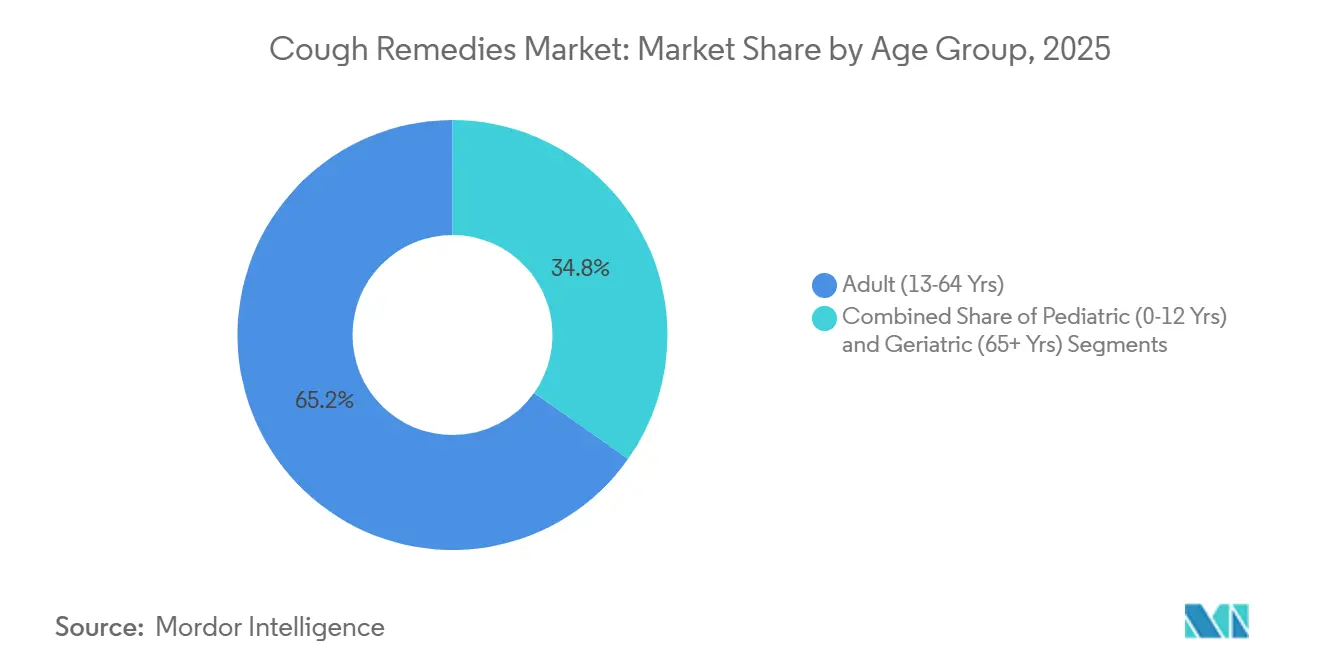
Kinder treiben Innovationszyklen anErwachsene im Alter von 18–60 Jahren machten im Jahr 2026 65,21 % des Verbrauchs aus, was die Kosten durch Arbeitsausfälle und eine Selbstfürsorgekultur widerspiegelt, die OTC-Produkte bevorzugt. Das Segment der Kinder und Jugendlichen mit einer CAGR von 9,12 % treibt jedoch die Forschung und Entwicklung hin zu geschmaskierten Wirkstoffen und Darreichungsformen voran, die Verschlucken oder Verschütten verhindern. Missbrauchshemmende Dextromethorphan-Matrices erhielten 2025 die FDA-Zulassung und adressieren den Missbrauch durch Jugendliche, ohne die legitime Linderung einzuschränken. Geriatrische Formulierungen vermeiden anticholinerge Belastung und sedierende Antihistaminika und setzen stattdessen auf niedrig dosierte natürliche Wirkstoffe, die das Risiko von Arzneimittelwechselwirkungen bei Polypharmazie-Regimen minimieren.
Regulierungsbehörden schreiben für jede neue Einreichung in Europa pädiatrische Untersuchungspläne vor, was die Entwicklungskosten erhöht, aber letztlich das Vertrauen der Pflegepersonen in die beschriftete Dosierung stärkt. Altersgerechtes Branding und Verpackungsdesign – Tropfflaschen für Säuglinge, Einzelportionsbeutel für Schulkinder – sind zu wichtigen Differenzierungshebeln geworden.

Nach Vertriebskanal:
E-Apotheken stören den traditionellen EinzelhandelKrankenhaus- und Klinikapotheken blieben im Jahr 2026 mit einem Anteil von 41,76 % der führende Kanal, bedingt durch Arztempfehlungen und gebundenen Patientenverkehr. Online-Kanäle wachsen jedoch mit 9,54 % und gestalten den Hustenmittelmarkt neu. Mobile Apps integrieren algorithmische Produktberatung, Treuepunkte und Abonnement-Nachfüllungen, die chronische Hustenpatienten an vorhersehbare Umsatzströme binden.
Stationäre Handelsketten reagieren mit Click-and-Collect-Schließfächern und digitalen In-Store-Kiosken, doch der Margendruck ist angesichts wachsender Preistransparenz spürbar. Der US-Start von Amazon Pharmacy im Jahr 2024 drückte die durchschnittlichen Verkaufspreise und zwang regionale Ketten, Lieferantenkonditionen neu zu verhandeln. Das nächste Schlachtfeld ist die Omnichannel-Bestandsintegration, bei der Echtzeit-Lagertransparenz und einheitliche Verbraucherdaten einen nahtlosen Wechsel zwischen Online- und Offline-Kontaktpunkten ermöglichen.
Geografische Analyse
Nordamerika Hustenmittel-Markt
Nordamerika erwirtschaftete im Jahr 2026 42,76 % des globalen Umsatzes, gestützt durch hohe Gesundheitsausgabenelastizität, Markentreue gegenüber etablierten Marken und umfangreiche Apothekennetzwerke. Das Wachstum ist stetig statt explosiv, da sich die Region der Sättigung nähert, doch Innovationen bei Naturprodukten und digitalen Ökosystemverknüpfungen helfen, Premium-Preispunkte aufrechtzuerhalten. Der Schritt der FDA, OTC-Bronchodilatatoren zuzulassen, eröffnete ein bisher unerreichbares Segment der Sekundärprävention, während Kanadas Aufnahme bestimmter Hustensirupe in öffentliche Arzneimittelpläne den Zugang für einkommensschwache Gruppen erweiterte.
APAC Hustenmittel-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,54 % bis 2032 und trägt einen wachsenden Anteil am Gesamtumsatz des Hustenmittelmarkts bei. Städtische Luftverschmutzung und die allgegenwärtige Nutzung von Smartphones fördern sowohl die Inzidenz als auch digital-first-Kaufverhalten. Chinas duale Struktur trennt die Dominanz der traditionellen chinesischen Medizin (TCM) in ländlichen Gebieten von der westlichen synthetischen Medizin, die von städtischen Millennials bevorzugt wird. In Indien nutzen Ayurveda-Marktführer ihre ländliche Vertriebsstärke, während multinationale Unternehmen sich auf das E-Commerce-Wachstum in Metropolen konzentrieren. Im reifen Japan und Südkorea wird die Nachfrage durch alternde COPD-Patienten und nationale Versicherungssysteme angekurbelt, die ausgewählte OTC-Atemwegstherapien erstatten. Die regulatorische Heterogenität in der ASEAN erschwert weiterhin die Produktregistrierung, doch laufende Harmonisierungsbemühungen versprechen reibungslosere panregionale Markteinführungen innerhalb von drei Jahren.
EMEA und Südamerika Hustenmittel-Markt
Europas Marktumfeld verbindet strenge Pharmakovigilanz mit einer starken Kräutertradition, insbesondere in Deutschland, wo Efeu- und Thymiansirupe gemeinsam mit synthetischen Marken in den Regalen stehen. Die Verschärfung der Vorschriften der Europäischen Arzneimittel-Agentur zu Codein im Jahr 2025 verkürzte die Lebenszyklen von Altprodukten und verlagerte das Volumen hin zu Naturprodukten und Kombinationspackungen. Südamerika sowie der Nahe Osten und Afrika sind heute noch kleinere Beitragszahler; die Einzelhandelsexpansion des Golfkooperationsrats und die regulatorische Angleichung im Rahmen des Mercosur legen jedoch den Grundstein für eine mittelfristige Beschleunigung. Währungsvolatilität in Brasilien und Argentinien verschafft inländischen Herstellern einen Preisvorteil gegenüber Importen, während Afrikas aufkommende E-Apothekenmodelle darauf abzielen, sowohl Infrastrukturlücken als auch Fälschungsrisiken zu umgehen.
Regulatorisches Umfeld
Die Regulierung bei Hustenmitteln wird in den Bereichen Kennzeichnung, Inhaltsstoffsicherheit und Abgabekontrollen zunehmend verschärft, wobei sich eine Divergenz zwischen apothekergeführter OTC-Expansion und strengerer Überwachung von Flüssigkeiten und Opioiden mit höherem Risiko zeigt. In Kanada hat Health Canada den Non-prescription Oral Adult Cough, Cold and Flu Labelling Standard verabschiedet, der ab dem 1. April 2025 gilt und die Anforderungen an Aussagen, Warnhinweise und Anwendungshinweise für verschreibungsfreie Produkte erhöht.
In Indien hat das Ministerium für Gesundheit und Familienwohlfahrt im Juni 2026 die Drugs (Fifth Amendment) Rules, 2026 bekanntgegeben, wodurch Hustensäfte aus Schedule K entfernt wurden und somit für über Apotheken abgegebene Hustensäfte ein Rezept vorgeschrieben ist. In den Vereinigten Staaten unterliegen OTC-Husten- und Erkältungsprodukte weiterhin den FDA-Monographien wie 21 CFR Part 341, die die Bedingungen für Wirkstoffkombinationen und Kennzeichnung festlegen. Dies verstärkt die Notwendigkeit von Portfolio- und Verpackungsänderungen, da Regulierungsbehörden auf Missbrauch und pädiatrische Sicherheitsrisiken reagieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Hustenmittel umfasst die Rohstoffbeschaffung (Wirkstoffe wie Antitussiva und Expektorantien, Botanicals wie Süßholzwurzel und Efeublatt, Süßstoffe, Aromen, Konservierungsmittel) über Formulierung und Abfüllung (Sirupe/Linktus, Tabletten, Pastillen, Gummibonbons), Verpackung (Flaschen, kindersichere Verschlüsse, Etiketten/Kartons) bis hin zur Qualitätsfreigabeprüfung. Klimabedingte Einschränkungen bei Botanicals und die verschärfte Kontrolle der Qualität oraler Flüssigkeiten erhöhen die Bedeutung von Lieferantenqualifizierung, Wareneingangsprüfung und Multi-Sourcing-Strategien, während Markenanbieter Geschmacksmaskierungs- und Verabreichungstechnologien zur Differenzierung nutzen. Diese Entscheidungen wirken sich wiederum auf Formulierungs- und Lohnfertigungsentscheidungen aus.
Herstellung und Vertrieb werden zunehmend durch Compliance- und Kanalverschiebungen geprägt. In Indien erhöhen verschärfte Kontrollen, wie die DGFT-Anforderungen für Exportprüfungen und Analysezertifikate (Oktober 2024) sowie Durchsetzungsmaßnahmen gegen nicht zugelassene fixe Wirkstoffkombinationen (CDSCO-Richtlinie im April 2025), die Kosten der Nichteinhaltung und setzen kleinere Anlagen unter Druck, sich zu modernisieren. Überarbeitete Schedule-M-GMP-Anforderungen erhöhen zudem die Dokumentations- und Prozesskontrollen. Nachgelagert bewegt sich die Umsetzung des Vertriebswegs zunehmend in Richtung Omnichannel-Fulfillment, da E-Apotheken und schnelle Lieferungen die alleinige Abhängigkeit von traditioneller Einzelhandelswerbung verringern, und anhaltende Engpässe in einigen Märkten unterstreichen den Wert widerstandsfähiger Kapazitäten, zuverlässiger Freigabeprüfungen und Bestandstransparenz bei Distributoren und Online-Plattformen.
Wettbewerbslandschaft
Marktkonzentration
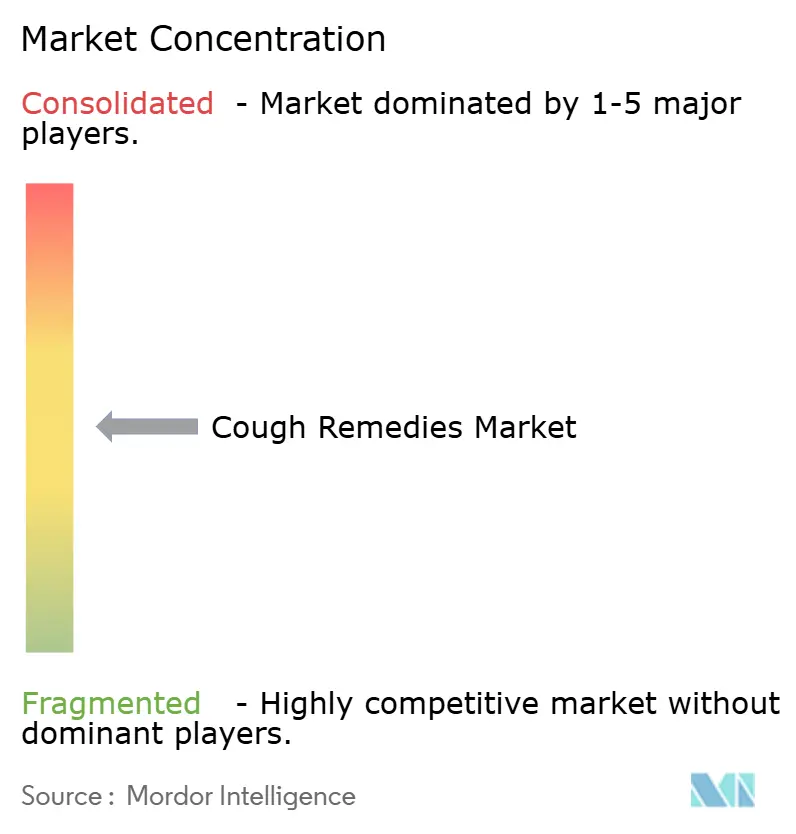
Bis 2026 werden die fünf größten Anbieter – Haleon, Reckitt Benckiser, Johnson & Johnson Consumer Health, Procter & Gamble (Vicks) und Perrigo – voraussichtlich einen kombinierten Marktanteil von rund 40 % halten. Diese wichtigen Marktteilnehmer nutzen umfangreiche globale Vertriebsnetzwerke, konsistente Medieninvestitionen und patentierte Verabreichungstechnologien, um ihren Wettbewerbsvorteil zu wahren. Ihre Kombinationsformulierungen, die auf mehrere Nasen- und Brustsymptome abzielen, sichern prominente Regalplätze und halten Einzelhändler davon ab, SKUs zu rationalisieren.
Im Januar 2026 kooperierte Haleon mit Hyfe AI, um Hustenüberwachungsanalysen in die Robitussin-App zu integrieren und personalisierte Dosierungserinnerungen sowie Coupon-Anreize anzubieten. Diese Initiative verbindet Verbrauchergesundheit mit digitaler Therapie. Reckitt erweiterte seine Gummibärchen-Produktionskapazität im Vereinigten Königreich, um das Wachstum im pädiatrischen Segment zu nutzen, während Johnson & Johnson mit JD Health zusammenarbeitete, um Chinas schnell wachsenden E-Apotheken-Markt zu erschließen.
Nischen-Ayurveda- und TCM-Unternehmen (Traditionelle Chinesische Medizin) wie Dabur, Himalaya Wellness und Nin Jiom sprechen wellnessbewusste Verbraucher an, die Naturprodukte gegenüber synthetischen bevorzugen. Diese Unternehmen stärken ihre Authentizitätsansprüche durch klimaresistente Kräuterbeschaffung, vertikale Landwirtschaft und Blockchain-gestützte Rückverfolgbarkeit. Generikahersteller, die aggressiv über den Preis konkurrieren, wenn Patente ablaufen – insbesondere bei Guaifenesin- und Dextromethorphan-Kombinationen –, haben Schwierigkeiten, mit der Geschmaskierungsexpertise und den Investitionen in kindersichere Verpackungen multinationaler Konzerne mitzuhalten. Strategische Wachstumschancen liegen in nicht-opioidhaltigen Antitussiva, pflanzenzellkulturbasierten Wirkstoffen und KI-gesteuertem Omnichannel-Engagement, wobei sowohl etablierte Akteure als auch Start-ups danach streben, in diesen Bereichen Erstmovervorteile zu sichern.
Marktführer im Bereich Hustenmittel
-
Johnson & Johnson
-
Reckitt Benckiser Group plc
-
GlaxoSmithKline plc
-
Bayer AG
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hustenmittel-Markt Unternehmen in diesem Bericht
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Boiron Group
- Church & Dwight Co.
- Cipla
- Dabur
- Engelhard Arzneimittel GmbH & Co. KG
- GlaxoSmithKline
- Haleon Plc
- Himalaya Wellness Co.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Novartis SA
- Otsuka Pharmaceutical Co.
- Perrigo Company
- Pfizer
- Prestige Consumer Healthcare
- Procter & Gamble
- Reckitt Benckiser Group
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceutical Co.
- Tris Pharma Inc.
- Viatris
Marktchancen und Zukunftsaussichten
Eine wichtige Chance liegt in der Neugestaltung des Portfolios hin zu Optionen ohne Opioide und risikoärmeren Formaten, da Regulierungsbehörden die Kontrollen für flüssige Hustensäfte verschärfen und die Überwachung der Herstellung ausweiten. Indien liefert ein klares Beispiel: Im Juni 2026 entfernten die Drugs (Fifth Amendment) Rules, 2026 Hustensäfte aus Schedule K und machten ein Rezept erforderlich, während die CDSCO 2026 im Zusammenhang mit Kontaminationsbedenken umfassende GMP-fokussierte Inspektionen bei Herstellern meldete. Dieser regulatorische Wandel schafft Raum für konforme Akteure, sich über rezeptbezogene Kanäle zu erweitern, Qualitätssysteme zu modernisieren und die Nachfrage gegebenenfalls in Richtung alternativer Darreichungsformen (zum Beispiel Gummibonbons/Kautabletten und andere nicht-flüssige Formate) umzuverteilen.
Digitale Triage und KI-gestützte Hustenbewertung bieten ebenfalls kommerzielles Potenzial, indem sie Symptomprüfungen mit gezielten OTC-Empfehlungen und Gutscheinen innerhalb von E-Apotheken-Workflows verknüpfen. Der Markt zeigt bereits eine Bewegung hin zu datengestütztem Engagement, einschließlich Partnerschaften, die Husten-Überwachungsanalysen in Verbraucherplattformen integrieren, sowie einem mit Bayer verbundenen Einsatz eines akustischen KI-Hustenprüfers in Deutschland. Für Lieferanten und Markeninhaber unterstützen diese Entwicklungen Chancen in der konformen Omnichannel-Umsetzung (Inhalte, Kennzeichnung, Apothekerunterstützung und Fulfillment) sowie in besser rückverfolgbarer Beschaffung von Botanicals und Hilfsstoffen, um Variabilität und Qualitätsrisiken bei pflanzlich orientierten SKUs zu reduzieren.
Neueste Industrielle Entwicklungen in Hustenmittel-Markt
- Juni 2026: Bayer startete in den Vereinigten Staaten eine landesweite Marketing- und Vertriebsoffensive für Alka-Seltzer Cold and Cough Maximum Strength Fast Dissolve (NDC 0280-8267). Die Initiative erweitert den Zugang über große Einzelhändler und den E-Commerce, schärft die Markendifferenzierung bei schnell auflösenden OTC-Formaten und verbessert die Sichtbarkeit über alle Kanäle.
- März 2026: GSK berichtete über Fortschritte bei der Entwicklung im Spätstadium bei chronischem Husten, einschließlich des Abschlusses der Rekrutierung für die Phase-3-Studie CALM-1 und der fortgesetzten Nutzung des Chronic Cough Diary als wichtigen sekundären Endpunkt. Das Update unterstreicht die anhaltenden Investitionen in evidenzbasierte Lösungen für chronischen Husten, die die Grenze zwischen Verbraucherprodukten und verschreibungsgesteuertem Management neu gestalten können.
- Februar 2026: Resmonics und Bayer brachten in Deutschland einen browserbasierten akustischen KI-Hustenprüfer (ResGuard Med) auf den Markt, der in Bayers Phytohustil-Plattform integriert ist. Die Einbettung der Hustenbewertung in ein Markenerlebnis für Verbraucher unterstützt das digitale Engagement an der ersten Anlaufstelle und kann die Produktzuordnung und Konversion innerhalb von Selbstpflegepfaden verbessern.
Hustenmittel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Arzneimittel und Verbrauchergesundheitsprodukte zur Linderung oder Unterdrückung von Hustensymptomen, sowohl im OTC- als auch im verschreibungspflichtigen Bereich, erfasst als Umsatzwert über Apotheken- und Online-Kanäle.
Ausschlüsse aus dem Umfang: Wir schließen Hustendiagnosedienste, Erlöse aus Krankenhausverfahren und allgemeine Atemwegsgeräte aus, die kein Hustenmittelprodukt abgeben.
Segmentierungsübersicht
- Nach Produkttyp
- Antitussiva (opioidhaltig & nicht-opioidhaltig)
- Expektorantien
- Mukolytika
- Bronchodilatatoren
- Antihistaminika
- Dekongestiva
- Kombinationspräparate
- Sonstige Produkttypen
- Nach Darreichungsform
- Sirup / Linctus
- Tabletten & Kapseln
- Lutschtabletten / Pastillen
- Nasentropfen / Sprays
- Gummibärchen & Süßwaren
- Balsame / Inhalatoren
- Nach Altersgruppe
- Kinder & Jugendliche (unter 18 Jahren)
- Erwachsene (18–60 Jahre)
- Senioren (über 60 Jahre)
- Nach Vertriebskanal
- Einzelhandelsapotheken
- Krankenhaus- / Klinikapotheken
- Online- / E-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlichen Gesundheits- und Bevölkerungssignalen, die erklären helfen, warum Hustenepisoden je nach Saison und Geografie zu- und abnehmen. Wir haben Quellen wie CDC-Aktualisierungen zu Atemwegserkrankungen, WHO-Krankheitsüberwachungshinweise und nationale Gesundheitsstatistikveröffentlichungen herangezogen, um den Kontext zu Infektionswellen und gefährdeten Gruppen aufzubauen.
Um die Nachfrage mit dem Abverkauf zu verknüpfen, haben wir auch Quellen wie US-FDA-Arzneimitteldatenbanken und Kennzeichnungsinformationen, Arzneimittel- und Wirkstoffaufzeichnungen der Nationalen Medizinbibliothek sowie ausgewählte begutachtete Artikel zu Antitussiva, Expektorantien und Kombinationstherapien genutzt. Unternehmenseinreichungen, Investorenpräsentationen, renommierte Presse und Seiten von Branchenverbänden halfen dabei, die Portfolioabdeckung und den Kanalmix zu bestätigen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde verwendet, um die Umsatzentwicklung der wichtigsten Marktteilnehmer zu plausibilisieren. Die oben aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Distributoren, Stakeholdern aus dem stationären und Online-Apothekenbereich sowie klinisch und regulatorisch versierten Experten, die Nutzungsmuster und Produktwechsel zwischen verschiedenen Hustenmitteltypen verstehen. Da der Markt global ist, wurden die Eingaben über Amerika, EMEA und APAC hinweg überprüft, damit Annahmen wie Kanalanteile, OTC- versus verschreibungspflichtiger Anteil und Preisentwicklung vor der Finalisierung der Gesamtwerte angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 19 % | APAC: 48 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Modells erstellt, bei dem Bevölkerungsdaten nach Region, Signale zur Husten- und Erkältungsinzidenz sowie Nachfrageindikatoren für OTC-Kategorien verwendet werden, um die adressierbare Ausgabe zu rekonstruieren, die dann auf die wichtigsten Hustenmitteltypen und -kanäle aufgeteilt wird. Die Ergebnisse wurden mithilfe selektiver Bottom-up-Näherungen getestet, wie z. B. Stichprobenpreispunkte nach Darreichungsform, Kanalprüfungen mit Apothekern und Distributoren sowie einer Zusammenfassung der gemeldeten Produktumsätze, sofern Angaben verfügbar waren.
Einige Eingaben wurden als praktische Fingerabdrücke behandelt, darunter der Darreichungsformenmix (Sirupe und Linctus gegenüber Tabletten, Pastillen, Sprays und Balsamen), die Aufteilung zwischen Erwachsenen- und Kindernutzung, die Anteilsverschiebung zwischen stationären Apotheken und E-Apotheken sowie die Preisentwicklung für gängige Wirkstoffe und Kombinationsprodukte. Wenn für ein Land oder einen kleinen Kanal eine Datenlücke bestand, wurde ein Proxy auf Basis eines ähnlichen Marktes mit vergleichbarer Altersstruktur und Apothekenzugang verwendet, gefolgt von einer Expertenbestätigung.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Hustenachfrage von saisonalen Spitzen und dem Zeitpunkt von Atemwegsausbrüchen beeinflusst wird, und anschließend wurden die wichtigsten Annahmen durch Interview-Feedback einem Stresstest unterzogen. Wachstumsraten wurden auch mit Makroindikatoren wie der Entwicklung der Gesundheitsausgaben und der Expansion des Apothekenkanals abgeglichen, damit die Trendlinie realistisch blieb.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, beginnend mit der Abstimmung der modellierten Gesamtwerte mit unabhängigen Signalen wie Kategoriewachstumsraten, Kanalexpansion und im Markt beobachteten Verschiebungen bei den Darreichungsformen. Ausreißer werden markiert, überprüft und korrigiert, wenn sie durch ein einmaliges Ereignis, einen Wechselkurssprung oder einen nicht übereinstimmenden Produktumfang verursacht werden.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, und Rückrufe werden ausgelöst, wenn das Interview-Feedback eine wesentliche Abweichung nach Region oder Kanal zeigt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Hustenmittel von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Hustenmittel können je nach Quelle unterschiedlich aussehen, da die Produktgrenze nicht immer einheitlich ist und das Basisjahr variieren kann. Unterschiede entstehen auch dadurch, wie OTC- und verschreibungspflichtige Umsätze zusammengeführt werden, wie Kanäle wie E-Apotheken behandelt werden und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird.
Durch die Verfolgung des Darreichungsformenmixes, der Kanalanteile und der jährlichen Preisentwicklung hält Mordor Intelligence den Gesamtwert für Hustenmittel an einen definierten Satz von Mittelkategorien gebunden, anstatt ihn auf angrenzende Atemwegsprodukte auszuweiten. Einige Schätzungen stützen sich auch auf ein einziges historisches Jahr und tragen diese Struktur vorwärts, während andere eine aggressivere ausbruchsbedingte Aufwertung anwenden, ohne zu prüfen, ob diese mit den Apothekenabverkaufsmustern in den Regionen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,82 Milliarden USD (2026) | |
| Global Consultancy A | 9,90 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und einen engeren Typkorb auf der öffentlichen Seite, was neuere Formate und spätere Kanalexpansion im Vergleich zu einer auf 2026 verankerten Ansicht untererfassen kann. |
| Industry Publisher B | 11,12 Milliarden USD (2025) | Der Aufbau scheint sich stärker auf eine einzige Basisjahresschätzung mit weniger sichtbaren Prüfungen der Darreichungsform- und E-Apotheken-Anteile zu stützen, was den Gesamtwert verschieben kann, wenn sich Preise und Kanalmix schnell ändern. |
Die Tabelle zeigt, dass die Jahresauswahl und der Inhalt der Hustenmittelgrenze einen Großteil der Streuung erklären. Wenn Umfang und Preislogik klar angegeben und dann mit Kanal- und Nutzungssignalen abgeglichen werden, wird die endgültige Zahl leichter nachvollziehbar und für zukünftige Aktualisierungen wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Hustenmittelmarkt bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 16,80 Milliarden USD bei einer CAGR von 6,04 % erreichen.
Welche Produktkategorie wächst am schnellsten?
Bronchodilatatoren, die mit einer CAGR von 8,54 % wachsen, übertreffen bis 2032 alle anderen Kategorien.
Warum gewinnen Gummibärchen in der Hustenpflege für Kinder an Beliebtheit?
Kinderfreundliche Aromen und Kauformate verbessern die Einnahme-Compliance und treiben einen CAGR von 8,76 % für Gummibärchen- und Süßwarenvarianten an.
Wie bedeutend sind E-Apotheken für den zukünftigen Umsatz?
Online-Kanäle werden voraussichtlich jährlich um 9,54 % wachsen und stetig Marktanteile von traditionellen Krankenhaus- und Klinikapotheken übernehmen.
Welcher regulatorische Trend beeinflusst die Formulierungsstrategie am stärksten?
Verschärfte Beschränkungen beim Missbrauch von Codein und Dextromethorphan drängen Hersteller hin zu nicht-opioidhaltigen und botanischen Alternativen.