
Marktgröße und Marktanteil für korrosionsbeständige Harze
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.11 Milliarden US-Dollar |
| Marktgröße (2031) | 14.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für korrosionsbeständige Harze von Mordor Intelligence
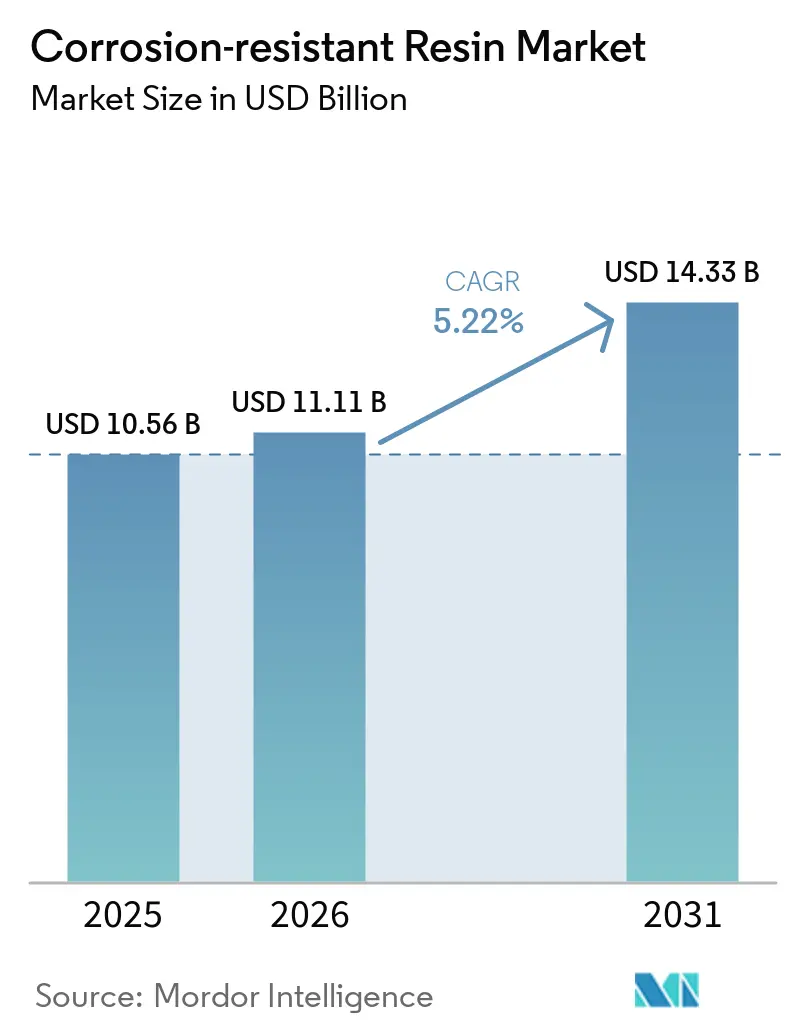
Die Marktgröße für korrosionsbeständige Harze wird im Jahr 2026 auf 11,11 Milliarden USD geschätzt, ausgehend von einem Wert von 10,56 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 14,33 Milliarden USD zeigen, und wächst mit einer CAGR von 5,22 % über den Zeitraum 2026–2031. Die wesentlichen Wachstumstreiber sind der steigende korrosionsbedingte Kapital- und Betriebsaufwand in der Öl- und Gas-Pipeline-Infrastruktur, die breitere Einführung von Leichtbauverbundwerkstoffen im Bereich erneuerbare Energien sowie strengere Umweltvorschriften für Schiffsbeschichtungen. Technologische Fortschritte in der Epoxid-, Vinylester- und Polyurethanchemie erweitern die Leistungsgrenzen und senken gleichzeitig die Lebenszykluskosten der Endverbraucher. Regionale Investitionsprogramme, insbesondere im asiatisch-pazifischen Raum, skalieren die lokale Harzmischkapazität, lockern Versorgungsengpässe und beschleunigen die Anwendungsentwicklung. Gleichzeitig veranlassen die regulatorische Kontrolle von Bisphenol A und die Volatilität der Preise für Methylendiphenyldiisocyanat (MDI) die Formulierer, Rohstoffe zu diversifizieren und biobasierte Wege zu erkunden. Der Wettbewerb bleibt moderat, da durch geistiges Eigentum geschützte Chemikalien differenzierten Mehrwert bieten; neue Marktteilnehmer mit nachhaltigen Formulierungen beginnen jedoch, etablierte Positionen zu untergraben.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp führten Epoxidharze im Jahr 2025 mit einem Marktanteil von 42,38 % am Markt für korrosionsbeständige Harze, während Polyurethan bis 2031 die schnellste prognostizierte CAGR von 5,74 % verzeichnete.
- Nach Anwendung entfielen auf Verbundwerkstoffe im Jahr 2025 ein Anteil von 41,07 % an der Marktgröße für korrosionsbeständige Harze, während Beschichtungen bis 2031 mit einer CAGR von 5,86 % wachsen sollen.
- Nach Endverbrauchsbranche hielt Öl und Gas im Jahr 2025 einen Marktanteil von 30,02 % am Markt für korrosionsbeständige Harze; Marineanwendungen sollen bis 2031 mit einer CAGR von 6,08 % wachsen.
- Nach Geografie trug der asiatisch-pazifische Raum im Jahr 2025 38,21 % des Umsatzes bei und soll zwischen 2026 und 2031 mit einer CAGR von 6,35 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Epoxidharzen | +1.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigender korrosionsbedingter Kapital- und Betriebsaufwand in Öl- und Gas-Pipelines | +1.2% | Naher Osten, Nordamerika, Offshore-Regionen | Langfristig (≥ 4 Jahre) |
| Leichtbautrend bei Windblatt-Verbundwerkstoffen | +0.9% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Allgemeiner Wechsel zu wasserbasierenden Vinylester-Systemen im Schiffbau | +0.7% | Globale Schifffahrtszentren | Kurzfristig (≤ 2 Jahre) |
| Entstehung lokalisierter Harzmischer rund um Tanklager-Cluster im Nahen Osten | +0.4% | Naher Osten und Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Epoxidharzen
Epoxidharze definieren das Korrosionsmanagement weiterhin neu, da nanosilicagefüllte Matrices eine höhere Barriereleistung und längere Wartungsintervalle bieten. Fluoreszenzbasierte Beschichtungen ermöglichen die visuelle Erkennung von Mikrorissen und unterstützen die proaktive Instandhaltung auf Offshore-Plattformen, wo Inspektionsfenster begrenzt sind [1]R. Lopez et al., "Fluoreszenzbasierte Korrosionserkennung in Epoxidsystemen," ScienceDirect, sciencedirect.com. Der regulatorische Fokus auf Nachhaltigkeit katalysiert die kommerzielle Markteinführung von aus Pflanzenöl gewonnenen Epoxidharzen, die vergleichbare mechanische Eigenschaften wie herkömmliche Produkte aufweisen und gleichzeitig den CO₂-Fußabdruck senken. Selbstheilende Chemikalien, die bei Temperaturspitzen eine Inhibitorfreisetzung auslösen, positionieren Epoxidharze weiter als Arbeitspferd für Schutzsysteme der nächsten Generation. Insgesamt steigern diese Fortschritte die Anlagenverfügbarkeit und senken die Gesamtbetriebskosten für Endverbraucher in der Schwerindustrie.
Steigender korrosionsbedingter Kapitalaufwand (CAPEX) und Betriebsaufwand (OPEX) in Öl- und Gas-Pipelines
Pipeline-Betreiber sehen sich mit jährlichen Korrosionskosten von rund 1,372 Milliarden USD konfrontiert, was die Einführung nichtmetallischer Rohrleitungsnetze und fortschrittlicher harzreicher Auskleidungen vorantreibt. Aramco hat bereits über 10.000 km verstärkte thermoplastische Rohre installiert, um Süßgaskorrosion in Wüsten- und Offshore-Umgebungen zu minimieren. Neue Harzsysteme, die für Bedingungen von 198,33 MPa und 352,25 °C im Bohrloch qualifiziert sind, erschließen Tieflagerstättenabschlüsse und reduzieren gleichzeitig die mit Rohrversagen verbundenen Ausfallzeiten. Oberflächenresponsive Korrosionsmodellierung ermöglicht es Ingenieuren, die Harzauswahl auf lokale Chlorid- und CO₂-Gehalte abzustimmen, wodurch die Lebenszykluskosten gesenkt und die Sicherheitskennzahlen verbessert werden. Diese Wirtschaftlichkeit bildet die Grundlage für den anhaltenden Einkauf von hochleistungsfähigen Lösungen des Marktes für korrosionsbeständige Harze durch Energiekonzerne.
Leichtbautrend bei Windblatt-Verbundwerkstoffen
Windturbinenhersteller skalieren Blattlängen über 100 m, weshalb die Reduzierung der Masse ohne Einbußen bei der Steifigkeit von zentraler Bedeutung ist. Polyurethan-Infusionsharze bieten eine um 10–25 % höhere Zugfestigkeit als herkömmliche Epoxidharze und können die Laminierzykluszeiten um 15 % verkürzen, was die Kosten pro Kilowatt senkt. Naturfaserverstärkte Thermoplaste wie Leinen-/Polypropylen-Paneele erzielen eine Gewichtsreduzierung von bis zu 40 % bei vollständiger Recyclingfähigkeit und stehen damit im Einklang mit Kreislaufwirtschaftszielen. Offshore-Installationen bevorzugen Vinylester-Matrices aufgrund ihrer Ermüdungsbeständigkeit in feuchtigkeitsreichen Umgebungen, was die Wartungsintervalle für schwimmende Plattformen verlängert. Biobasierte Polyester aus Zuckern (z. B. PECAN) etablieren sich als lebenszyklusfreundliche Alternativen, die die mechanische Integrität über 20-jährige Blattlebenszyklen erhalten.
Allgemeiner Wechsel zu wasserbasierenden Vinylester-Systemen im Schiffbau
Ballasttank-Normen erfordern jetzt eine Beschichtungshaltbarkeit von 15 Jahren, was Werften dazu veranlasst, auf wasserbasierende Vinylester-Technologien mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) umzusteigen, die lösungsmittelbasierende Vorgänger überdauern. Proprietäre Epoxidmischungen, die durch kovalent gebundene Deckschichten verankert sind, erzielen Lebenszeiten von 20–30 Jahren mit minimalem Rostkriechen und reduzieren die Trockendockfrequenz für Schiffseigner. In Acrylbinder bei 0,5 Gew.-% dispergierte silbermetallorganische Gerüstverbindungen haben eine Bewuchsschutzwirksamkeit bei gleichzeitiger Reduktion des Biozidauswaschens nachgewiesen. Glasflaken-Vinylester fügen eine Barriere mit verwundenem Pfad hinzu, die den Feuchtigkeitseintrag reduziert und den Glanzerhalt im Polareinsatz aufrechterhält. Das Nettoergebnis ist eine schnellere Einhaltung der sich verschärfenden Emissionsund Abwassereinleitungsvorschriften in globalen Flotten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| REACH- und TSCA-Neuklassifizierung von Bisphenol A | -0.8% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile MDI-Preise | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Verbundwerkstoffherstellern im Nahen Osten und in Afrika | -0.3% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
REACH- und TSCA-Neuklassifizierung von Bisphenol A
Europas deutliche Reduzierung der tolerierbaren Tagesdosis von Bisphenol A (BPA) und die Antidumpingzölle der Vereinigten Staaten auf asiatische Epoxidimporte zwingen Formulierer dazu, auf Bisphenol-A (BPA)-freie Chemikalien umzuschwenken. Sherwin-Williams und PPG Industries, Inc. vermarkten nun Bisphenol-A (BPA)-freie Behälterbeschichtungen, während Roquettes isosorbidbasierte Härter die chemische Beständigkeit ohne endokrine Störungsbedenken erhalten [2]Federal Register, "Antidumpingzollbeschlüsse für Epoxidharze," federalregister.gov. Die Versorgungsunsicherheit während der Übergangsphase erhöht die Produktionskosten und kann die Qualifizierungszyklen für neue Luft- und Raumfahrt- sowie Lebensmittelkontaktanwendungen verlangsamen.
Volatile MDI-Preise
Der reine MDI-Verbrauch erreichte im Jahr 2023 434,9 Millionen Pfund, doch konzentrierte Produzentenbasis und logistische Engpässe lösten Preisschwankungen aus, die die Margen für Polyurethanharze drückten. Die Forschungs- und Entwicklungsaktivitäten (F&E) von BASF im Bereich bioattribuiertes MDI und Massenbilanzzertifizierung zielen darauf ab, die Volatilität abzupuffern und die Scope-3-Dekarbonisierungserwartungen zu erfüllen. Polyurethanformulierer sichern das Rohstoffrisiko zunehmend durch langfristige Abnahmeverträge oder durch die Umstellung ausgewählter Produktlinien auf hybride Epoxid-Urethan-Netzwerke ab, die breitere Rohstofffenster tolerieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Epoxiddominanz treibt Innovation voranDas Epoxidsegment hielt im Jahr 2025 mit 42,38 % den größten Marktanteil am Markt für korrosionsbeständige Harze, gestützt durch seine Haftfestigkeit, chemische Inertheit und Anpassungsfähigkeit in Marine-, Öl- und Gas- sowie Infrastrukturprojekten. Epoxidformulierungen, die mit Bis-Silan-Modifikatoren versetzt sind, erreichen nun Selbstheilungsraten von über 90 % nach Salzsprühbelastung und verlängern die Wartungsintervalle für Offshore-Installationen. Die CAGR von 5,74 % für Polyurethan spiegelt seine schnelle Aushärtung wider, die Blattzykluszeiten verkürzt und das in Formen gebundene Kapital senkt, was seinen Einsatz in 100-m-Klasse-Windblättern vorantreibt. Vinylester behalten ihren Stellenwert bei der Herstellung von Chemikalienbehältern, da ihre Esterbindung Säuren und Lösungsmitteln standhält, die herkömmliche Polyester angreifen.
Aufkommende Smart-Harz-Plattformen integrieren fluoreszente Tracer für die Frühphasenerkennung von Rissen und temperaturgesteuerte Inhibitorfreisetzung, die Programme zur vorausschauenden Instandhaltung unterstützen, welche ungeplante Ausfallzeiten für Raffineriebetreiber um bis zu 25 % reduzieren. Diese Fortschritte stärken die Premiumpositionierung von Epoxid, auch wenn alternative Chemikalien versuchen, Leistungslücken zu schließen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Verbundwerkstoffe führend, Beschichtungen beschleunigenVerbundwerkstoffe erfassten im Jahr 2025 41,07 % der Marktgröße für korrosionsbeständige Harze, unterstützt durch Wind-, Rohr- und Lagertankprojekte, die Leichtbaufestigkeit und Korrosionsimmunität erfordern. Glasfaserverstärkte Epoxid-Pipelines bieten 20-jährige Lebenszyklen mit 50 % geringerem Installationsgewicht als metallische Rohre, was sich direkt in niedrigere Transport- und Verlegekosten für Wüstenoilfelder übersetzt. Beschichtungen mit einer CAGR von 5,86 % entwickeln sich durch wasserbasierende Vinylester-Systeme weiter, die VOC-Grenzwerte einhalten und gleichzeitig die Abriebbeständigkeit lösungsmittelbasierender Vorgänger erreichen. Hochschicht-, nicht-atomisierende Sprühtechniken minimieren Overspray und gefährliche Luftschadstoffe und verbessern die Bediensicherheit und den Durchsatz in Lackierbetrieben. Klebstoffe und Auskleidungen sind zwar in der absoluten Nachfrage kleiner, nutzen jedoch Nischenreparaturszenarien, in denen Verbundwerkstoffmuffen lebende Pipelines verstärken, Heißarbeitserlaubnisse überflüssig machen und Ausfallzeiten um 70 % reduzieren.
Nach Endverbrauchsbranche:
Öl und Gas treiben die Nachfrage, Marine zeigt PotenzialÖl- und Gasanwendungen dominieren mit einem Marktanteil von 30,02 % im Jahr 2025 und spiegeln die erheblichen korrosionsbedingten Ausgaben der Branche sowie die strategische Verlagerung hin zu nichtmetallischen Pipeline- und Verarbeitungsinfrastrukturlösungen wider. Aramcos umfangreicher Einsatz von über 10.000 km nichtmetallischer Rohre und laufende Investitionen in korrosionsimmune Technologien stärken die Führungsposition des Segments. Marineanwendungen verzeichnen mit einer CAGR von 6,08 % bis 2031 das schnellste Wachstum, angetrieben durch strenge Vorschriften der Internationalen Seeschifffahrtsorganisation (IMO), die 15-jährige Gebrauchsdaueranforderungen für Schutzbeschichtungen vorschreiben, sowie durch den Übergang der Branche zu umweltkonformen Bewuchsschutzsystemen.
Automobil- und Transportsegmente erleben eine Transformation durch Leichtbauinitiativen und die Einführung von Elektrofahrzeugen, was neue Möglichkeiten für fortschrittliche Verbundwerkstoffe schafft. Infrastrukturanwendungen profitieren von Erneuerungszyklen für alternde Anlagen und dem zunehmenden Fokus auf Lebenszykluskosten-Optimierung bei öffentlichen Bauprojekten. Lebensmittel- und Getränkeindustrien stellen aufkommende Chancen dar, da regulatorische Standards für Lebensmittelkontaktmaterialien die Nachfrage nach spezialisierten korrosionsbeständigen Formulierungen fördern, die strenge Sicherheitsanforderungen erfüllen und gleichzeitig langfristige Haltbarkeit bieten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für korrosionsbeständige Harze
Asien-Pazifik entfiel im Jahr 2025 auf 38,21 % des Markterlöses für korrosionsbeständige Harze und soll bis 2031 mit einer CAGR von 6,35 % wachsen, womit die Führungsposition gefestigt wird. Chinas jährliche Installation von über 30 GW neuer Windkraftkapazität treibt den Massenverbrauch von Glasfaser-Epoxidharzen für Rotorblätter und Gondeln an. Indiens Auftragsfertigungssektor, hervorgehoben durch Kineco Exels Qualifizierung für Vestas-Kohlefaserplanken, signalisiert eine zunehmende lokale Wertschöpfung bei fortschrittlichen Verbundwerkstoffen. Taiwans Swancor liefert mehr als 50 % des Materialeinsatzes für regionale Offshore-Windprojekte, was die Reifung der Lieferkette widerspiegelt.
Nordamerika-Markt für korrosionsbeständige Harze
Nordamerika erschließt die Nachfrage durch technologische Innovation und Handelspolitik. Antidumpingzölle der Vereinigten Staaten auf bestimmte asiatische Epoxidimporte schützen inländische Anbieter und fördern Kapazitätserweiterungen, wodurch eine sichere Versorgung für Verteidigungs- und Infrastrukturanwendungen gewährleistet wird. Die Zusammenarbeit von BASF mit McClarin Composites bei polyolefinbasierten Duroplasten unterstreicht das Bestreben der Region nach kohlenstoffärmeren Alternativen, die die Zugfestigkeit erhalten. BASF betreibt bereits Beschichtungsanlagen mit 100 % erneuerbarem Strom, wodurch Scope-2-Emissionen reduziert werden, während der Durchsatz stabil bleibt.
EMEA- und Südamerika-Markt für korrosionsbeständige Harze
Europa priorisiert Nachhaltigkeit und regulatorische Führerschaft, was die rasche Kommerzialisierung von BPA-freien Epoxidharzen und biobasierten Zwischenprodukten im Rahmen strenger REACH-Vorschriften (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) vorantreibt. Der Nahe Osten und Afrika beschleunigen durch Lokalisierungspläne wie Sadaras PlasChem Park, der auf Korrosionsschutzprodukte ausgerichtet ist, während Strata-Solvays Prepreg-Anlage die Vereinigten Arabischen Emirate als Luft- und Raumfahrtmateriallieferanten positioniert. Südamerikas Industrialisierung und Hafenausbauten halten eine moderate Harznachfrage aufrecht, doch hinkt die Region in der Verbundwerkstoffkompetenz hinterher und bleibt bei wichtigen Zwischenprodukten importabhängig.


Wettbewerbslandschaft
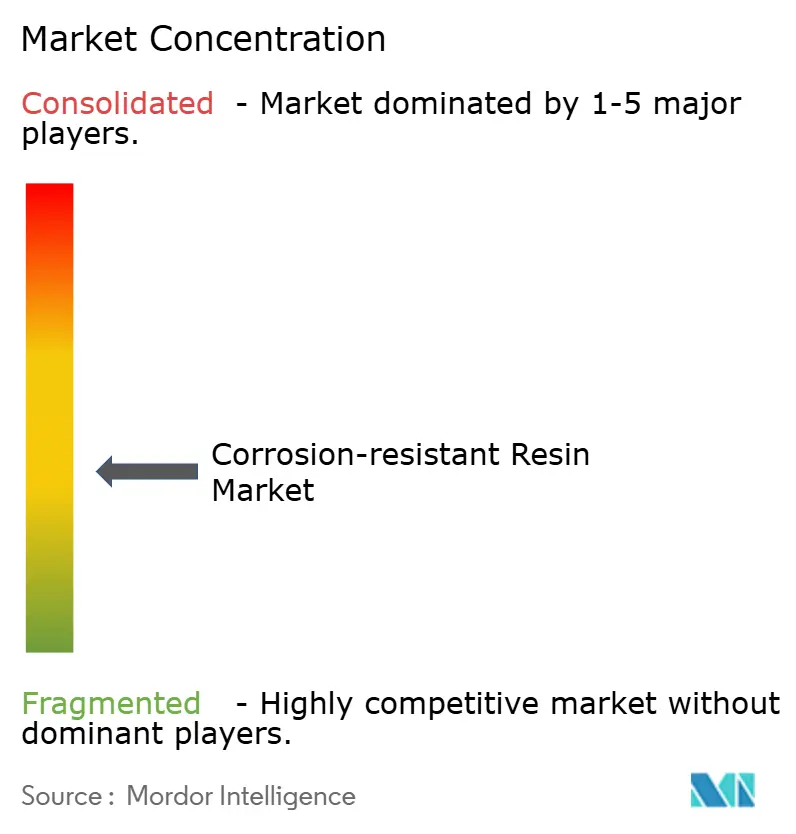
Der Markt für korrosionsbeständige Harze ist mäßig fragmentiert, wobei die führenden Produzenten wie Ashland Inc., Hexion Inc., BASF, Huntsman Corporation und Polynt S.p.A. tätig sind. Multinationale Konzerne nutzen die Rückwärtsintegration, um die Versorgung mit Epichlorhydrin, Bisphenol A und Isocyanat zu sichern und Margen vor Rohstoffschocks zu schützen. Technologiegesteuerte Differenzierung zeigt sich in der Übernahme von Smartech durch Hexion Inc., bei der KI-gesteuerte autonome Fertigung den Reaktorertrag steigert und Ausschuss um 12 % reduziert. BASF und Huntsman Corporation konzentrieren sich auf Kreislaufwirtschaftsinitiativen wie das chemische Recycling von Polyurethanabfällen und erfüllen damit Nachhaltigkeitskennzahlen nachgelagerter Kunden. Nischenformulierer nutzen Weißräume bei Wasserstoff-Pipelines und Kohlenstoffabscheidungsdienstleistungen, wo extreme Druck-Temperatur-Profile angepasste Epoxidharze mit hoher Glasübergangstemperatur erfordern. Die Wettbewerbsintensität dürfte zunehmen, da biobasierte Marktteilnehmer Pilotanlagen skalieren und etablierte Anbieter sowohl in Bezug auf Umwelt, Soziales und Unternehmensführung (ESG) als auch auf die Kostendimension herausfordern.
Branchenführer im Bereich korrosionsbeständige Harze
Ashland Inc.
Hexion Inc.
Huntsman Corporation
Polynt S.p.A.
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für korrosionsbeständige Harze
- Aditya Birla Chemicals
- AOC Resins
- Ashland Inc.
- BASF SE
- DIC Corporation
- Guangdong Yinyang Environment-Friendly New Materials Co., Ltd.
- Hexion Inc.
- Huntsman Corporation
- Olin Corporation
- Polynt-Reichhold Group
- Resonac
- Scott Bader Co. Ltd.
- Sino Polymer Co. Ltd.
- Sir Industriale
Lesen Sie die Analyse der korrosionsbeständiges Harz-Unternehmen

Recent Industry Developments in Markt für korrosionsbeständige Harze
- Dezember 2024: Sir Industriale führte SIRESTER VE 64-M-140 ein, ein hochreaktives Epoxidnovolak-Vinylesterharz mit mittlerer Viskosität und hoher Korrosionsbeständigkeit gegenüber einem breiten Spektrum von Substanzen, einschließlich starker Säuren, Basen und in Styrol verdünnter organischer Lösungsmittel.
- April 2024: Guangdong Yinyang Environment-Friendly New Materials Co., Ltd. führte ein wasserbasiertes Acryl-Syntheseharz, WA-54C, für Metall-Korrosionsschutzbeschichtungen ein. Das Harz ist mit einer breiten Palette von Metallmaterialien kompatibel, darunter Stahl, Aluminium und Kupfer.


Berichtsumfang des globalen Marktes für korrosionsbeständige Harze
Der Bericht über den Markt für korrosionsbeständige Harze umfasst:
| Epoxid |
| Vinylester |
| Polyester |
| Polyurethan |
| Sonstige |
| Verbundwerkstoffe |
| Beschichtungen |
| Sonstige (Klebstoffe und Auskleidungen) |
| Automobil und Transport |
| Lebensmittel und Getränke |
| Industrie |
| Infrastruktur |
| Marine |
| Öl und Gas |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid | |
| Vinylester | ||
| Polyester | ||
| Polyurethan | ||
| Sonstige | ||
| Nach Anwendung | Verbundwerkstoffe | |
| Beschichtungen | ||
| Sonstige (Klebstoffe und Auskleidungen) | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Lebensmittel und Getränke | ||
| Industrie | ||
| Infrastruktur | ||
| Marine | ||
| Öl und Gas | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für korrosionsbeständige Harze?
Die Marktgröße für korrosionsbeständige Harze beläuft sich im Jahr 2026 auf 11,11 Milliarden USD und soll bis 2031 14,33 Milliarden USD erreichen.
Welche Region führt den Markt für korrosionsbeständige Harze an?
Der asiatisch-pazifische Raum hält im Jahr 2025 den größten Anteil von 38,21 % und ist mit einer CAGR von 6,35 % bis 2031 auch die am schnellsten wachsende Region.
Welcher Harztyp dominiert den Marktanteil?
Epoxidharze dominieren mit einem Marktanteil von 42,38 % im Jahr 2025, unterstützt durch starke Haftung und chemische Beständigkeit.
Warum sind Beschichtungen die am schnellsten wachsende Anwendung?
Beschichtungen profitieren von strengeren VOC-Vorschriften und einer breiteren Einführung von wasserbasierenden Vinylester-Systemen, was eine CAGR-Prognose von 5,86 % bis 2031 stützt.
Wie wirken sich Vorschriften auf Harzformulierungen aus?
Die REACH- und TSCA-Neuklassifizierung von Bisphenol A beschleunigt den Wechsel zu BPA-freien und biobasierten Epoxidharzen und wirkt sich kurzfristig auf Lieferketten und Kostenstrukturen aus.
Seite zuletzt aktualisiert am:



