
Marktgröße und Marktanteil für Core-HR-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
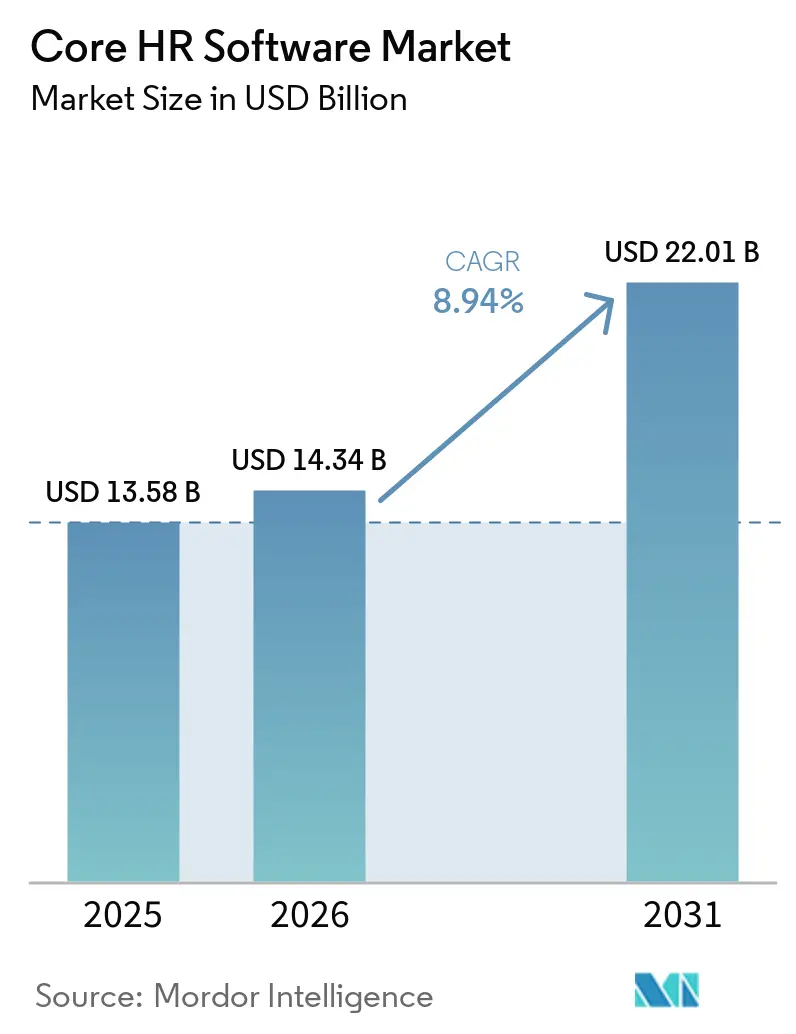
| Marktgröße (2026) | 14.34 Milliarden US-Dollar |
| Marktgröße (2031) | 22.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
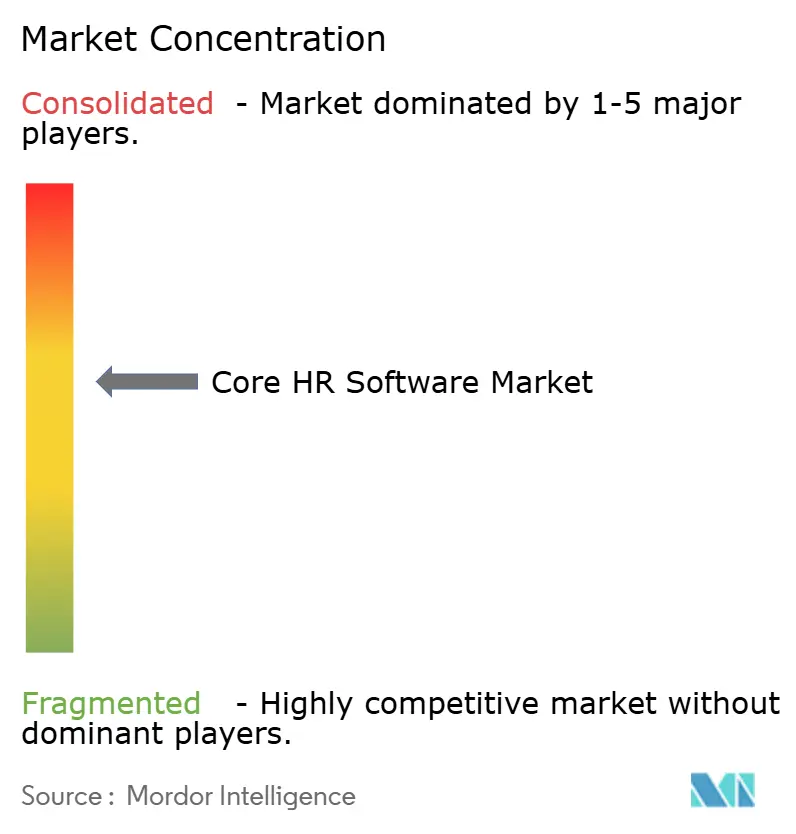
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Core-HR-Software-Marktanalyse von Mordor Intelligence
Die Größe des Core HR Software Marktes wird voraussichtlich von 13,58 Milliarden USD im Jahr 2025 auf 14,34 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,94 % über den Zeitraum 2026–2031 einen Wert von 22,01 Milliarden USD erreichen.
Steigende Investitionen in cloudnative Human-Capital-Management-Plattformen, die rasche Integration von generativer KI in Talent-Workflows und strengere Berichtspflichten in mehreren Rechtsordnungen haben die Ausgaben im Jahr 2025 gemeinsam angetrieben. Anbieter integrierten agentische KI, die Stellenbeschreibungen verfasst, Lohngleichheitslücken aufzeigt und Lernpfade empfiehlt, was die wahrgenommene Rendite neuer Implementierungen erhöhte. Gleichzeitig veranlassten Datensouveränitätsvorschriften viele multinationale Käufer zu hybriden Architekturen, die sensible Gehaltsabrechnungsdaten lokal halten und gleichzeitig SaaS-Innovationen an anderer Stelle ermöglichen. Das Private-Equity-Eigentum an Legacy-Anbietern in Verbindung mit gut finanzierten Disruptoren hat die Innovationszyklen verkürzt, was Käufern mehr Auswahl bietet, jedoch die Integrationskomplexität erhöht.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 79,18 % des Umsatzes des Core-HR-Software-Marktes auf das Software-Segment, während für Dienstleistungen bis 2031 eine Expansion mit einer CAGR von 9,87 % prognostiziert wird.
- Nach Bereitstellungsmodell dominierten Cloud-Modelle im Jahr 2025 mit einem Anteil von 72,46 %, während hybride Architekturen mit einer CAGR von 9,28 % bis 2031 die schnellste Entwicklung zeigten.
- Nach Unternehmensgröße entfielen im Jahr 2025 59,72 % der Ausgaben auf Großunternehmen, während für kleine und mittlere Unternehmen im Prognosezeitraum ein Wachstum mit einer CAGR von 9,41 % erwartet wird.
- Nach Branche entfielen im Jahr 2025 20,14 % des Umsatzes des Core-HR-Software-Marktes auf IT und Telekommunikation, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
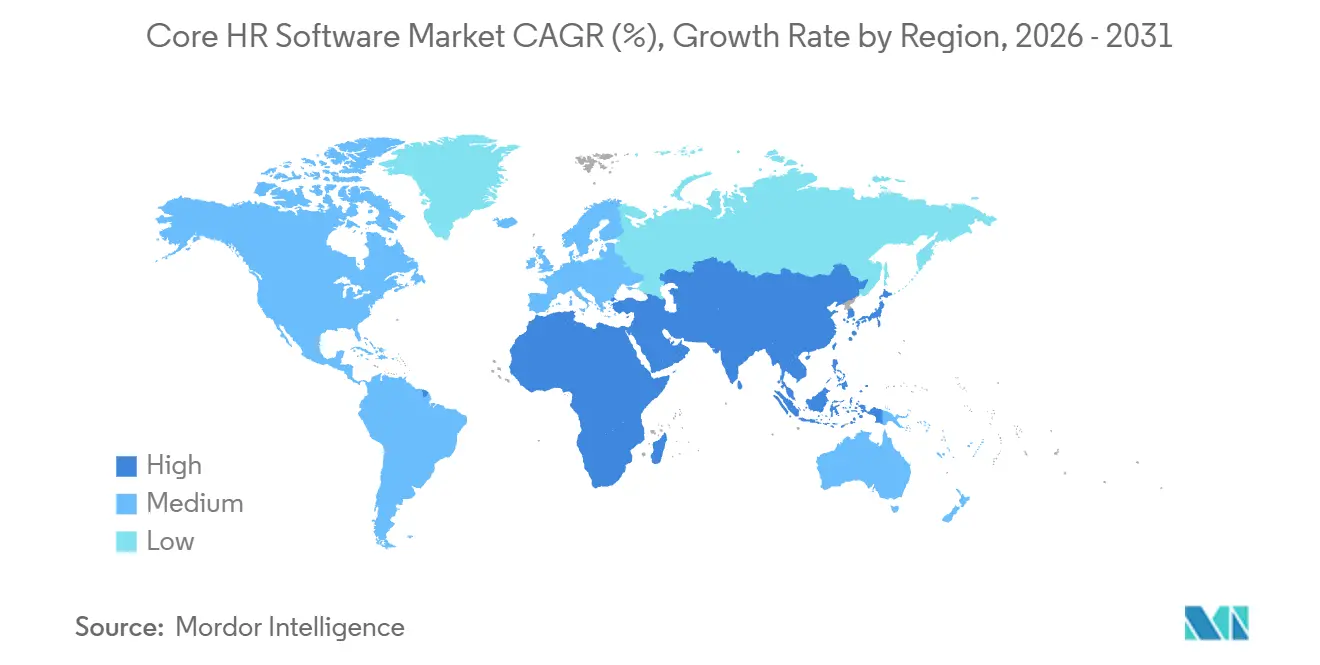
- Nach Geografie trug Nordamerika im Jahr 2025 38,96 % zum globalen Umsatz bei, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 10,11 % erwartet wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First-Einführung von HR-Suiten | +2.1% | Global, mit Nordamerika und Europa an der Spitze, asiatisch-pazifischer Raum im Aufholprozess | Mittelfristig (2–4 Jahre) |
| KI-gestützte Integration von Talent-Analysen | +1.8% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Remote- und hybriden Arbeitsmodellen | +1.3% | Global, insbesondere Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wechsel zur kompetenzbasierten Personalplanung | +1.1% | Nordamerika, Europa, frühe Einführung in IT-Zentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Zunehmende Komplexität der regulatorischen Berichterstattung | +0.9% | Europa, asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage im mittleren Marktsegment in Schwellenländern | +1.0% | Asiatisch-pazifischer Raum, Naher Osten, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Einführung von HR-Suiten
Unternehmen stellen weiterhin On-Premises-Systeme außer Betrieb, da vierteljährliche SaaS-Releases Innovationen liefern, die hinter der Firewall nicht repliziert werden können. Anbieter-Roadmaps koppeln die Cloud-Bereitstellung zunehmend mit agentischer KI, sodass Kunden prädiktive Fluktuation, automatisierte Compliance-Prüfungen und konversationellen Self-Service zu minimalen Mehrkosten erproben können. Multinationale Unternehmen stützen sich zudem auf Hyperscaler-Rechenzentren, um komplexe Steuer-Engines über Dutzende von Rechtsordnungen hinweg zu verwalten. Die Extraktion und Bereinigung jahrzehntelanger Gehaltsabrechnungshistorien vor der Migration bleibt jedoch arbeitsintensiv und stärkt die Nachfrage nach Implementierungsdienstleistungen.
KI-gestützte Integration von Talent-Analysen
Großunternehmen haben KI-gestützte Talent-Tools im Jahr 2025 in großem Maßstab erprobt, und die Unternehmensbudgets für HR-fokussierte KI stiegen im Jahr 2026 auf einen Median von 1,6 Millionen USD. Jüngste Releases wie Workdays Talent Optimization und die agentischen Workflows von SAPs SuccessFactors gehen über beschreibende Dashboards hinaus, empfehlen Beförderungen, decken Nachfolgerisiken auf und verfassen Leistungsberichte automatisch. Die Einführung ist in stark regulierten Branchen, die Prüfpfade benötigen, rasch, doch vielen mittelständischen Unternehmen fehlen noch formelle Governance-Richtlinien, was die vollständige Implementierung verlangsamt.
Ausweitung von Remote- und hybriden Arbeitsmodellen
Da im Jahr 2025 mehr als 70 % der Wissensarbeiter außerhalb eines einzigen Büros tätig sind, bestehen Käufer nun auf Mobile-First-Zeiterfassung, geofenced Gehaltsabrechnungs-Engines und Verhaltensanalysen, die das Engagement asynchron messen. UKG hat mit Google Cloud eine Partnerschaft geschlossen, um Gemini-basierte Prognosen zu integrieren, die Mitarbeiterpräferenzen mit Arbeitsplänen in Einklang bringen, was den hohen Stellenwert von Echtzeit-Erkenntnissen für verteilte Teams unterstreicht.[1] Der Wandel verstärkt die grenzüberschreitende Komplexität der Gehaltsabrechnung und rückt Datenschutzpflichten in den Fokus, wenn Mitarbeiterdaten zwischen Regionen übertragen werden.
Wechsel zur kompetenzbasierten Personalplanung
Unternehmen, insbesondere in der Technologie- und Professional-Services-Branche, bauen titelbasierte Hierarchien zugunsten von Kompetenz-Taxonomien ab. KI-Inferenz-Engines kennzeichnen Kompetenzen automatisch aus Projekt-Repositories, externen Zertifikaten und Peer-Empfehlungen und ebnen den Weg für interne Talent-Marktplätze. Anbieter, die vorgefertigte Bibliotheken und Bias-Erkennungs-Tools bündeln können, werden davon profitieren, wenn Unternehmen Vergütung und Aufstieg an nachgewiesene Fähigkeiten knüpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datenresidenz und Datensouveränität | -1.2% | Europa, China, Indien, Russland, Naher Osten | Mittelfristig (2–4 Jahre) |
| Hohe Wechselkosten von Legacy-Suiten | -0.9% | Global, ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mangel an Implementierungstalenten für HR-Technologie | -0.6% | Global, akut im asiatisch-pazifischen Raum und in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Anhaltende Cybersicherheits- und Datenschutzverletzungen | -0.8% | Global, erhöhte Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datenresidenz und Datensouveränität
Vorschriften wie die DSGVO in der Europäischen Union, das Gesetz zum Schutz personenbezogener Daten in China und Indiens Gesetz zum Schutz digitaler personenbezogener Daten schreiben vor, dass bestimmte Mitarbeiterattribute innerhalb nationaler Grenzen verbleiben müssen. Anbieter sind daher gezwungen, regionsspezifische Instanzen zu unterhalten, was die Funktionsparität außerhalb der Vereinigten Staaten verzögert und die Infrastrukturkosten erhöht. Käufer aus den Bereichen Verteidigung, Bankwesen und Gesundheitswesen verlangen Nachweise über lokales Hosting und machen die Datenresidenz zu einem primären Bewertungskriterium.[2]
Hohe Wechselkosten von Legacy-Suiten
Tiefgreifende Anpassungen, verflochtene Finanzverknüpfungen und jahrzehntelange historische Gehaltsabrechnungsdaten machen Rip-and-Replace-Strategien riskant und kostspielig. Selbst das US-amerikanische Bundesprogramm HR 2.0, das darauf abzielt, mehr als 100 Systeme in einen einzigen hybriden HCM-Stack für zwei Millionen Mitarbeiter zu konsolidieren, ist als mehrjähriges Vorhaben budgetiert, das über das Haushaltsjahr 2028 hinausgehen wird.[3] Infolgedessen schichten viele Unternehmen moderne Talent-Module auf veraltete Core-HR-Datensätze, was den Fluss einheitlicher Analysen verlangsamt und die kurzfristige Upgrade-Nachfrage dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
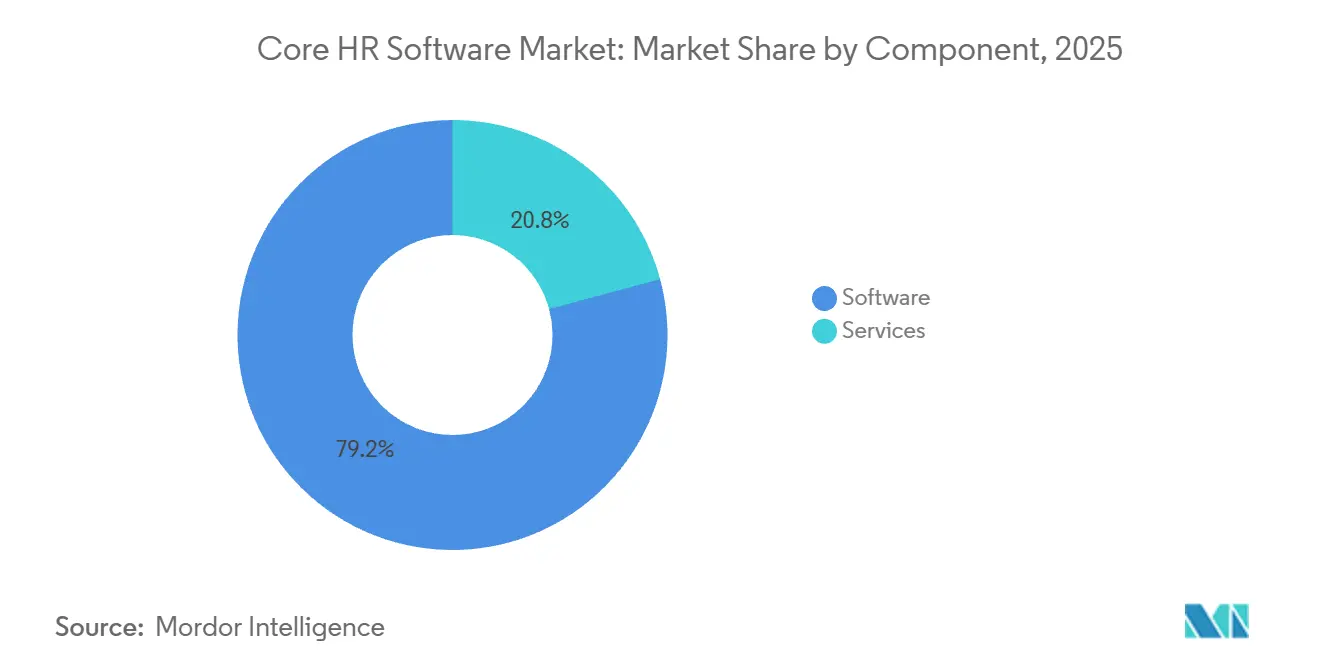
Dienstleistungen gewinnen an Bedeutung mit steigender KomplexitätDas Software-Segment erzielte im Jahr 2025 einen Marktanteil von 79,18 % am Core-HR-Software-Markt, was auf umfangreiche wiederkehrende Abonnements für Gehaltsabrechnung, Sozialleistungen und Module zur Belegschaftsanalyse zurückzuführen ist. Der Wachstumsimpuls verlagert sich nun in Richtung Dienstleistungen, da Datenmigration, länderspezifische Steuerkonfiguration und KI-Governance spezialisiertes Fachwissen erfordern. Verwaltetes Gehaltsabrechnungs-Outsourcing, erstklassiger Helpdesk-Support und kontinuierliche Optimierungsverträge erweitern daher die Umsatzbasis für Systemintegratoren und professionelle Serviceteams der Anbieter.
Die Größe des Core-HR-Software-Marktes, die auf Dienstleistungen entfällt, wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,87 % steigen, da KI-Agenten Aufgaben mit geringem Mehrwert automatisieren und Berater so freistellen, um zu Kompetenzrahmen und Change-Management zu beraten. Die SmartRecruiters-Integration von SAP, die Legacy-Recruiting-Workflows automatisch in SuccessFactors überführt, reduziert den Aufwand für professionelle Dienstleistungen bereits um etwa 30 % und zeigt, wie Automatisierung den abrechenbaren Aufwand von der Konfiguration hin zur Strategie verlagern kann.[4]
Nach Bereitstellung:
Hybride Architekturen überbrücken Souveränität und AgilitätCloud-Installationen machten im Jahr 2025 72,46 % der Ausgaben aus, was das starke Vertrauen der Käufer in die vom Anbieter verwaltete Sicherheit, die schnelle Bereitstellung von Funktionen und die geringeren Vorabinvestitionen im Vergleich zu traditionellen On-Premises-Bereitstellungen widerspiegelt. Unternehmen bevorzugen zunehmend Cloud-basierte Core-HR-Systeme aufgrund ihrer Skalierbarkeit, automatischer Updates und der Fähigkeit, verteilte Belegschaften zu unterstützen, während gleichzeitig die Belastung der internen IT-Teams für die Infrastrukturwartung und System-Upgrades reduziert wird. Das hybride Modell ist jedoch auf dem Weg zu einer CAGR von 9,28 % bis 2031, der schnellsten innerhalb der Bereitstellungstypen, da es ermöglicht, sensible Gehaltsabrechnungsdaten On-Premises zu halten, während neuere Talent-Module in SaaS betrieben werden.
Die Aufrechterhaltung der Echtzeit-Datensynchronisation in zwei Umgebungen ist technisch anspruchsvoll und erfordert häufig Middleware-Orchestrierung. UKGs Übernahme von Inova Payroll Anfang 2026 bietet eine hybridfähige Engine, die in Air-Gap-Netzwerken betrieben werden kann – ein Schritt, der auf regulierte Behörden abzielt, die Souveränität mit Modernisierung in Einklang bringen müssen. Der Erfolg wird von einer robusten API-Governance, Latenzmanagement und einer klaren Aufteilung der Sicherheitsverantwortlichkeiten zwischen Anbieter und Kunde abhängen.
Nach Unternehmensgröße:
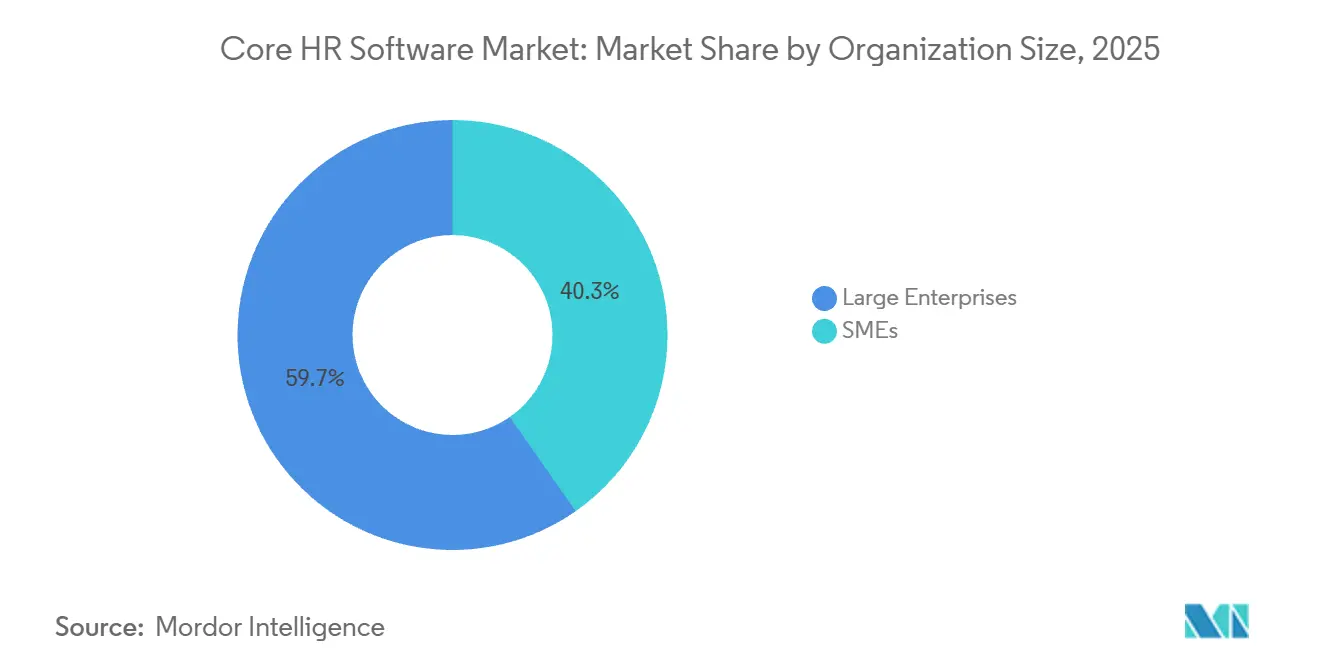
KMU treiben Wachstum an, da Anbieter Leistungen entbündelnGroßunternehmen machten im Jahr 2025 59,72 % des Umsatzes aus, aufgrund komplexer Mehrwährungs-Gehaltsabrechnung, komplizierter Leistungssysteme und umfangreicher Compliance-Verpflichtungen. Diese Dominanz wird weiter durch den Bedarf unterstützt, große, geografisch verteilte Belegschaften zu verwalten und unterschiedlichen regulatorischen Rahmenbedingungen zu entsprechen, was die Abhängigkeit von robusten, skalierbaren Core-HR-Systemen erhöht. Ihre höheren Budgets und langfristigen Anbieterbeziehungen tragen ebenfalls zu anhaltenden Ausgaben für umfassende HR-Plattformen bei, die Gehaltsabrechnung, Compliance und Personalanalysen integrieren.
Dennoch wird das Segment der kleinen und mittleren Unternehmen den gesamten Core-HR-Software-Markt mit einer CAGR von 9,41 % bis 2031 übertreffen, da Anbieter verbrauchsbasierte Preismodelle und geführte Implementierungen einführen, die den Bedarf an großen HR-Teams überflüssig machen. Dieses Wachstum wird durch die zunehmende Digitalisierung bei KMU, das wachsende Bewusstsein für die Vorteile der HR-Automatisierung und die Verfügbarkeit modularer Lösungen vorangetrieben, die die Einstiegshürden senken. Anbieter vereinfachen auch das Onboarding und verkürzen die Implementierungszeiträume, was es kleineren Unternehmen erleichtert, von manuellen oder halbdigitalen Systemen zu vollständig integrierten HR-Plattformen zu wechseln.
Nach Branche:
Gesundheitswesen führt Wachstum inmitten der Personalknappheit anIT und Telekommunikation beanspruchten im Jahr 2025 mit 20,14 % den größten Anteil der Ausgaben, unterstützt durch hohe Fluktuation, kompetenzbasierte Projektbesetzung und frühe KI-Einführung. Im Gegensatz dazu wird für Gesundheitswesen und Biowissenschaften bis 2031 eine CAGR von 9,12 % erwartet – die stärkste aller Branchen –, da Anbieter mit Pflegepersonalmangel, eskalierender Überprüfung von Qualifikationsnachweisen und Überstunden-Compliance-Verpflichtungen konfrontiert sind. Dieses Wachstum wird durch die zunehmende Digitalisierung des Personalmanagements und strengere regulatorische Anforderungen in Gesundheitssystemen weiter unterstützt. Darüber hinaus beschleunigt der Bedarf an Echtzeit-Personalübersicht und Compliance-Tracking die Einführung fortschrittlicher Core-HR-Plattformen in diesem Sektor.
Die dem Gesundheitswesen zugeordnete Marktgröße für Core-HR-Software wächst, da Unternehmen die Pflegedienstplanung automatisieren, Lernmanagementsysteme für Weiterbildungspunkte integrieren und komplexe Arbeitsverhältnisse in Echtzeit durchsetzen. FinThrives Umfrage aus dem Jahr 2025 ergab, dass mehr als die Hälfte der Finanzverantwortlichen im Gesundheitswesen bis 2026 neue KI-Investitionen plant, um die Verwaltungskosten pro Behandlungsfall zu senken. Anbieter, die sofort einsatzbereite Module für klinische Qualifikationsnachweise und sicheres mobiles Schichtbieten anbieten, werden von diesem Aufschwung profitieren.
Geografische Analyse
Core-HR-Software-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,96 % am globalen Umsatz und profitierte dabei von etablierten Beratungsökosystemen, einer Konzentration großer Unternehmenskunden sowie vergleichsweise liberalen Datentransferregelungen. Die Modernisierung des öffentlichen Sektors bleibt eine bedeutende Chance, da die bundesstaatliche HR-2.0-Initiative ab dem Haushaltsjahr 2026 eine hybride Core-HCM-Lösung in Behörden wie dem Landwirtschaftsministerium einführt, OPM.GOV. Das Wachstum verlangsamt sich jedoch, da die meisten Fortune-1000-Unternehmen bereits Cloud- oder Hybrid-Suiten betreiben und ihre Budgets zunehmend auf Kompetenzmarktplätze, Mitarbeitererfahrungsebenen und Analyse-Add-ons umlenken.
Core-HR-Software-Markt APAC
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 10,11 % prognostiziert, womit die Region alle anderen Regionen übertrifft. Die Nachfrage ist am stärksten bei mittelständischen Unternehmen in Indien, China und Südostasien, die ihre Lohnbuchhaltung erstmals digitalisieren – begünstigt durch staatliche Bemühungen zur Formalisierung von Arbeitsverträgen und zur Verbesserung der Steuerkonformität. Darwinbox hat im März 2025 140 Millionen USD aufgenommen, um die Expansion über Indien hinaus zu finanzieren, was das Vertrauen der Investoren in ein anhaltendes regionales Wachstumspotenzial signalisiert. Lokale Datenschutzgesetze in China und Indien begünstigen inländische oder regional gehostete Plattformen und verschaffen Anbietern mit lokalisierter Infrastruktur einen Wettbewerbsvorteil.
Core-HR-Software-Markt EMEA und Südamerika
Europa, Südamerika, der Nahe Osten und Afrika bieten zusammen eine stetige, aber fragmentierte Nachfragestruktur. DSGVO-bedingte Anforderungen an den Datenspeicherort veranlassen multinationale Käufer zu hybriden oder EU-spezifischen Cloud-Instanzen. Brasilien führt Südamerika bei der Einführung an, bedingt durch sein komplexes e-Social-Arbeitsberichtswesen, während die Mitgliedstaaten des Golfkooperationsrats Lohnabrechnungsdateien gemäß dem Wage Protection System vorschreiben, was spezialisierte regionale Anbieter fördert. Afrikanische Märkte befinden sich noch in einem frühen Stadium, weisen jedoch eine hohe Mobilnutzung und Interesse an Cloud-Lohnbuchhaltung auf, die lokale Installationen überspringt.
Wettbewerbslandschaft
Fünf Anbieter – Workday, Oracle, SAP, ADP und UKG – halten einen bedeutenden Marktanteil, was dem Sektor eine moderate Konzentration verleiht. Diese etablierten Anbieter nutzen umfassende Modul-Suiten, tiefgreifende Compliance-Bibliotheken und jahrzehntelange Kundenbeziehungen, um ihren Marktanteil zu verteidigen, und integrieren agentische KI in Recruiting, Performance und Personalplanung, um Verlängerungen zu sichern. Thoma Bravos 12,3 Milliarden USD schwere Übernahme von Ceridian im November 2025 veranschaulicht die Private-Equity-These, dass operative Kontrolle und Bolt-on-Akquisitionen die modulübergreifende Integration beschleunigen können.
Disruptoren schließen funktionale Lücken, indem sie HR-, Finanz- und IT-Workflows in einer einzigen Mandantenumgebung zusammenführen. Rippling sicherte sich im Mai 2025 450 Millionen USD frisches Kapital bei einer Bewertung von 16,8 Milliarden USD und bedient nun mehr als 20.000 Kunden, was den Appetit auf einheitliche Plattformen unterstreicht, die die Verwaltung vereinfachen. Regionale Herausforderer wie Darwinbox nutzen lokalisiertes Daten-Hosting und Sprachpakete, um globale Anbieter im asiatisch-pazifischen Raum zu verdrängen.
Technologie-Roadmaps betonen erklärbare KI, sichere Integrationsfabrik und vertikale Tiefe. UKG ergänzte Anfang 2026 Inova Payroll, um Air-Gap-Bereitstellungsoptionen zu verbessern, während SAP weiterhin SmartRecruiters in SuccessFactors integriert, um eine durchgängige Talentgewinnung zu ermöglichen. Anbieter, die Bias-Erkennung, SOC-2-Typ-II-Compliance und prüfbare Entscheidungsprotokolle bereitstellen, entwickeln sich zu bevorzugten Partnern für risikoaverse Käufer im Bankwesen und Gesundheitswesen.
Marktführer im Bereich Core-HR-Software
-
Workday Inc.
-
Oracle Corporation
-
SAP SE
-
Automatic Data Processing Inc.
-
UKG Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Core-HR-Software-Markt Unternehmen in diesem Bericht
- Workday Inc.
- Oracle Corporation
- SAP SE
- Automatic Data Processing Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Paycom Software Inc.
- Cornerstone OnDemand Inc.
- BambooHR LLC
- Paylocity Holding Corporation
- Gusto Inc.
- Sage Group plc
- Rippling Inc.
- Zoho Corporation Pvt. Ltd.
- OrangeHRM Inc.
- SumTotal Systems LLC
- ClearCompany Inc.
- Ceipal Corp.
- Freshworks Inc.
- Darwinbox Digital Solutions Pvt. Ltd.
- Infor Inc.
- Paycor HCM Inc.
Neueste Industrielle Entwicklungen in Core-HR-Software-Markt
- April 2026: SAP veröffentlichte das SuccessFactors-Update für das erste Halbjahr 2026, das Leistungsbeurteilungen automatisch entwirft, Lernpfade vorschlägt und Lohngleichheitslücken aufzeigt, wobei die Personalplanung für die Fertigung für das zweite Halbjahr geplant ist.
- März 2026: SAP schloss die Integration von SmartRecruiters in SuccessFactors ab und führte KI-gestützte Migrationstools ein, die die Stunden für professionelle Dienstleistungen um etwa 30 % reduzieren.
- November 2025: Thoma Bravo schloss die 12,3 Milliarden USD schwere Übernahme von Ceridian ab und nahm den Dayforce-Anbieter von der Börse, um die Produkterweiterung abseits des Quartalsgewinndrucks zu beschleunigen.
- November 2025: UKG erwarb Mo und verbesserte damit die Mitarbeiteranerkennung und Stimmungsanalysen innerhalb seiner Erfahrungsplattform.
Umfang des globalen Core-HR-Software-Marktberichts
Der Core-HR-Software-Markt bezieht sich auf Umsätze, die durch digitale Plattformen generiert werden, die grundlegende Personalfunktionen innerhalb von Unternehmen verwalten, einschließlich Mitarbeiterdatenverwaltung, Gehaltsabrechnung, Leistungsverwaltung, Zeit- und Anwesenheitserfassung, Compliance-Berichterstattung und Personalaufzeichnung. Diese Systeme dienen als zentrales Aufzeichnungssystem für Mitarbeiterinformationen und sind entscheidend für die Sicherstellung der betrieblichen Effizienz, der regulatorischen Compliance und der Personalübersicht in Unternehmen.
Der Core-HR-Software-Marktbericht ist segmentiert nach Komponente (Software, Dienstleistungen), Bereitstellung (Cloud, On-Premises, Hybrid), Unternehmensgröße (KMU, Großunternehmen), Branche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung, Regierung und öffentlicher Sektor, sonstige Branchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| KMU |
| Großunternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | KMU | |
| Großunternehmen | ||
| Nach Branche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Core-HR-Software-Markt bis 2031 voraussichtlich sein?
Die Größe des Core HR Software Marktes wird voraussichtlich von 13,58 Milliarden USD im Jahr 2025 und 14,34 Milliarden USD im Jahr 2026 auf 22,01 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 8,94 % verzeichnen.
Welches Bereitstellungsmodell wächst innerhalb von Core-HR-Suiten am schnellsten?
Hybride Architekturen werden laut Mordor Intelligence bis 2031 voraussichtlich mit einer CAGR von 9,28 % wachsen, da Unternehmen Datensouveränität mit der Agilität von SaaS in Einklang bringen.
Welches Segment hält derzeit den größten Ausgabenanteil?
Im Jahr 2025 machten Softwarelizenzen 79,18 % des globalen Umsatzes aus und sind damit der größte Beitrag zu den Gesamtausgaben.
Welche Region wird voraussichtlich das höchste Wachstum erzielen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen und alle anderen Regionen aufgrund der raschen Digitalisierung im mittleren Marktsegment übertreffen.
Warum gewinnen Dienstleistungen im Core-HR-Software-Markt an Dynamik?
Implementierungskomplexität, Herausforderungen bei der Datenmigration und der Bedarf an KI-Governance steigern die Nachfrage nach Beratungs-, ausgelagertem Gehaltsabrechnungs- und Optimierungsdienstleistungen, die voraussichtlich mit einer CAGR von 8,87 % wachsen werden.