
Tamanho e Participação do Mercado de Software de RH Central
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.94 % |
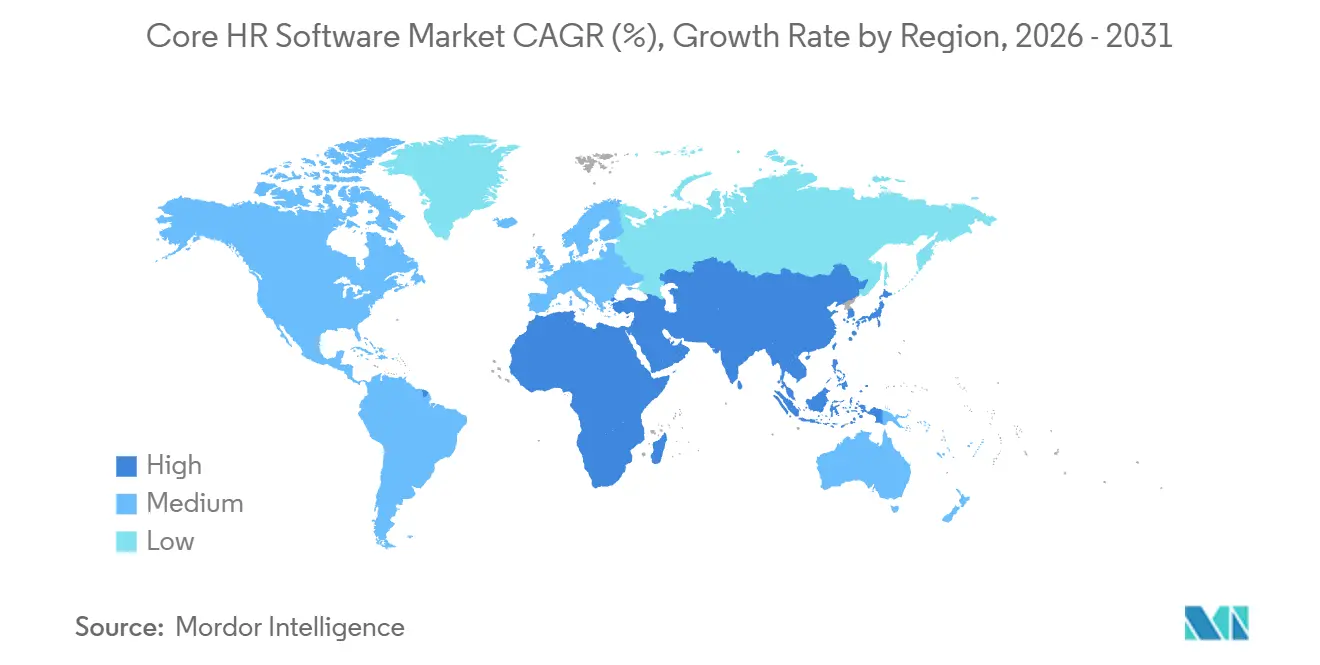
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
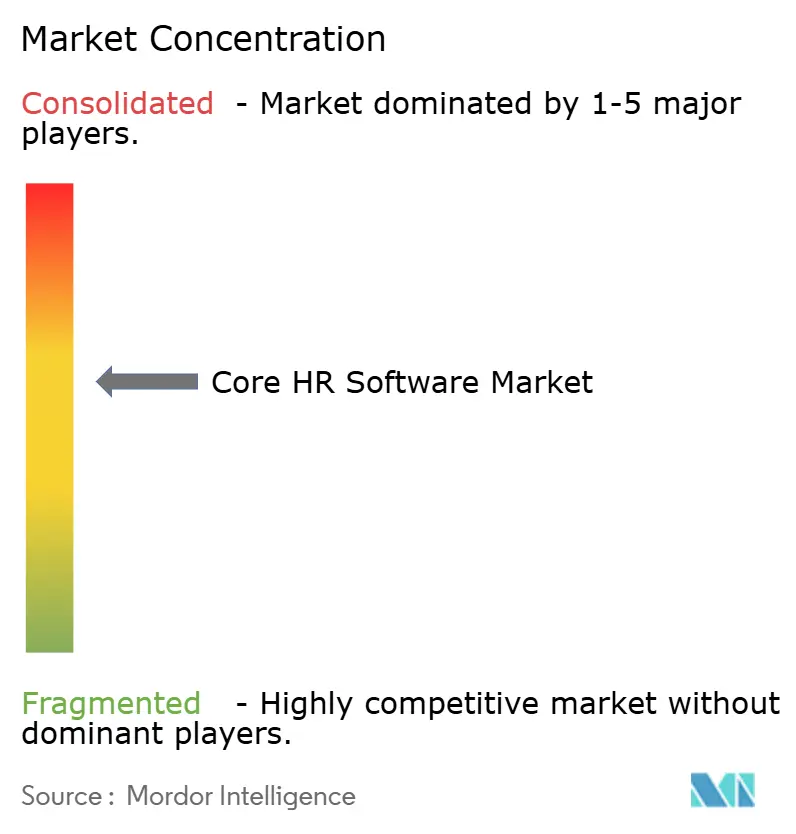
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de RH Central pela Mordor Intelligence
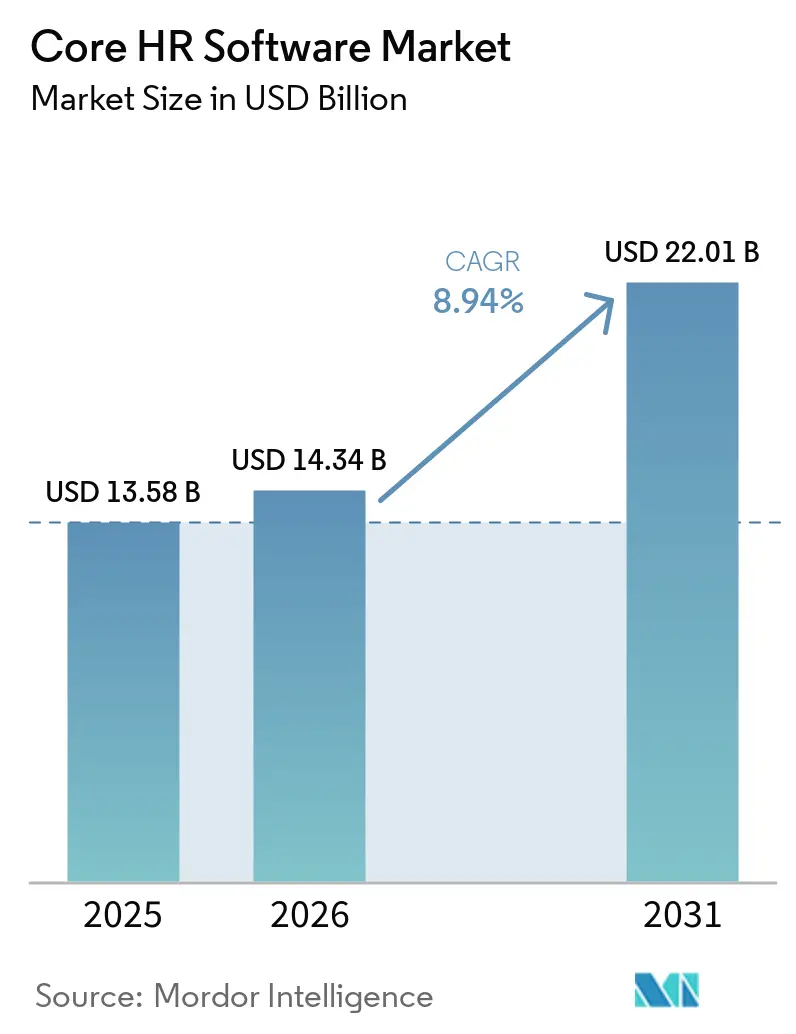
O tamanho do Mercado de Software de RH Principal deve crescer de 13,58 bilhões de USD em 2025 para 14,34 bilhões de USD em 2026 e está previsto para atingir 22,01 bilhões de USD até 2031, a um CAGR de 8,94% no período de 2026 a 2031.
O aumento dos investimentos em plataformas de gestão de capital humano nativas em nuvem, a rápida incorporação de IA generativa nos fluxos de trabalho de talentos e regras de relatórios multijurisdicionais mais rigorosas combinaram-se para impulsionar os gastos em 2025. Os fornecedores incorporaram IA agêntica capaz de redigir descrições de cargos, identificar lacunas de equidade salarial e recomendar trilhas de aprendizagem, elevando o retorno percebido sobre novas implantações. Ao mesmo tempo, os mandatos de soberania de dados levaram muitos compradores multinacionais a adotar arquiteturas híbridas que mantêm os dados sensíveis de folha de pagamento localmente, ao mesmo tempo que permitem a inovação em Software como Serviço em outras áreas. A propriedade de fornecedores legados por parte de fundos de private equity, aliada a disruptores bem financiados, comprimiu os ciclos de inovação, oferecendo aos compradores mais opções, mas aumentando a complexidade de integração.
Principais Conclusões do Relatório
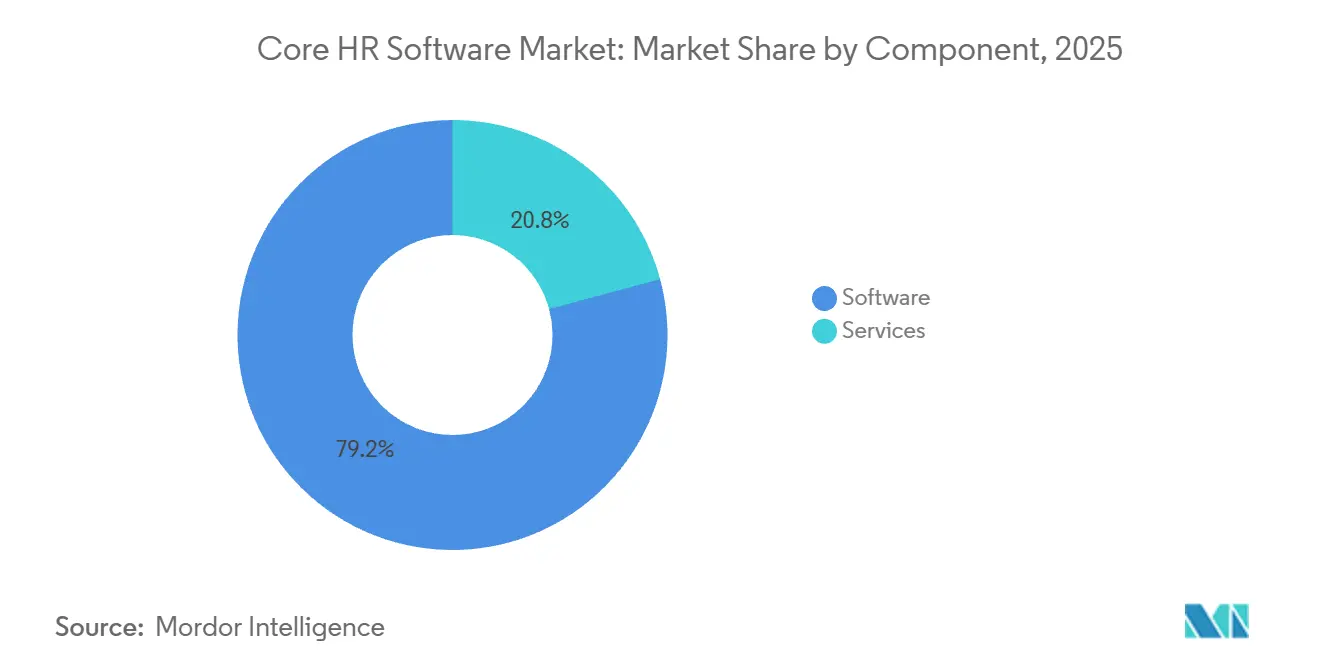
- Por componente, o segmento de software representou 79,18% da receita do mercado de software de RH principal em 2025, enquanto os serviços têm previsão de expansão a um CAGR de 9,87% até 2031.
- Por implantação, os modelos em nuvem dominaram com uma participação de 72,46% em 2025, enquanto as arquiteturas híbridas apresentaram a trajetória mais rápida, com um CAGR de 9,28% até 2031.
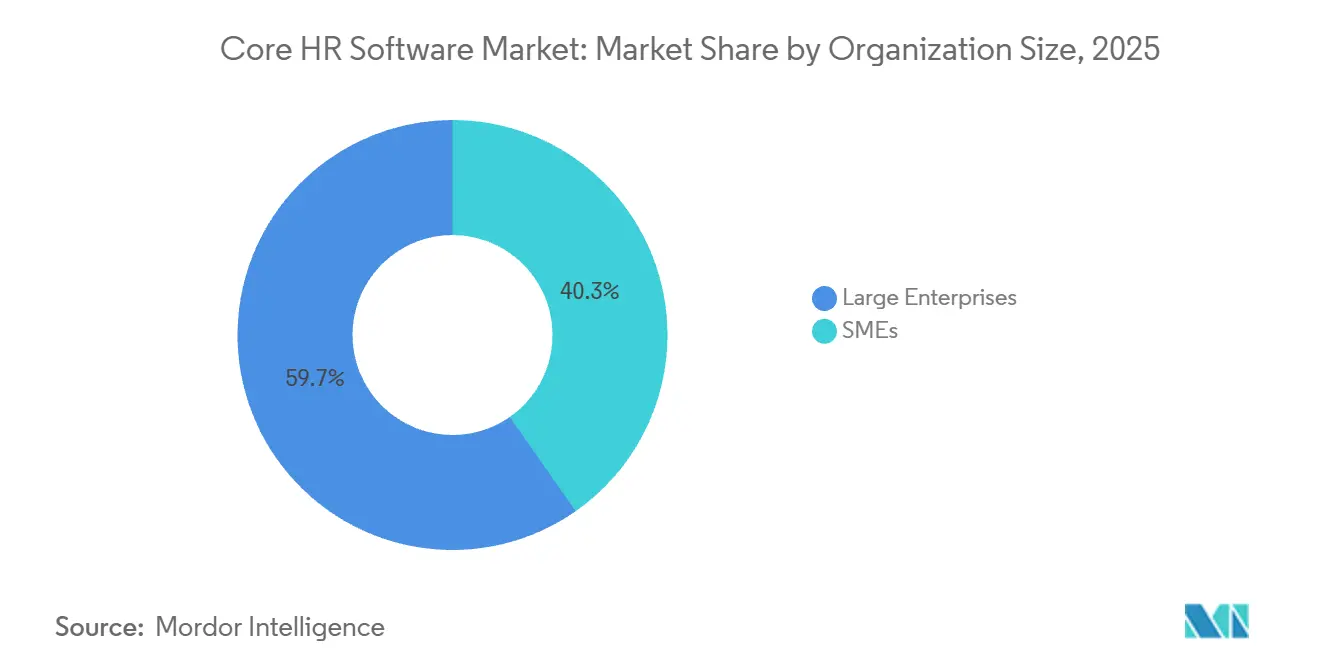
- Por porte organizacional, as grandes empresas responderam por 59,72% dos gastos em 2025, mas as pequenas e médias empresas têm projeção de crescimento a um CAGR de 9,41% durante o período de previsão.
- Por vertical de setor, TI e telecomunicações responderam por 20,14% da receita do mercado de software de RH principal em 2025, enquanto saúde e ciências da vida devem avançar a um CAGR de 9,12% até 2031.
- Por geografia, a América do Norte contribuiu com 38,96% da receita global em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 10,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção com Prioridade para a Nuvem de Suítes de RH | +2.1% | Global, com América do Norte e Europa liderando, Ásia-Pacífico acelerando | Médio prazo (2 a 4 anos) |
| Integração de Análise de Talentos Orientada por IA | +1.8% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos Modelos de Trabalho Remoto e Híbrido | +1.3% | Global, particularmente América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Transição para o Planejamento de Força de Trabalho Baseado em Competências | +1.1% | América do Norte, Europa, adoção inicial em hubs de TI da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Complexidade dos Relatórios Regulatórios | +0.9% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento da Demanda do Mercado Intermediário em Economias Emergentes | +1.0% | Ásia-Pacífico, Oriente Médio, África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção com Prioridade para a Nuvem de Suítes de RH
As organizações continuam a desativar sistemas locais à medida que as versões trimestrais de SaaS entregam inovações que não podem ser replicadas atrás do firewall. Os roteiros dos fornecedores cada vez mais associam a entrega em nuvem à IA agêntica, permitindo que os clientes experimentem previsão de rotatividade, verificações automatizadas de conformidade e autoatendimento conversacional a um custo incremental mínimo. As empresas multinacionais também recorrem a data centers de hiperescaladores para lidar com mecanismos tributários complexos em dezenas de jurisdições. No entanto, extrair e limpar décadas de histórico de folha de pagamento antes da migração continua sendo um processo trabalhoso, reforçando a demanda por serviços de implementação.
Integração de Análise de Talentos Orientada por IA
As grandes empresas pilotaram ferramentas de talentos com IA em escala em 2025, e os orçamentos corporativos para IA voltada a RH subiram para uma mediana de USD 1,6 milhão em 2026. Lançamentos recentes, como o Talent Optimization da Workday e os fluxos de trabalho agênticos do SuccessFactors da SAP, vão além dos painéis descritivos, recomendando promoções, identificando riscos de sucessão e redigindo narrativas de desempenho automaticamente. A adoção é rápida em setores altamente regulamentados que buscam trilhas de auditoria, mas muitas empresas do mercado intermediário ainda carecem de políticas formais de governança, o que retarda a implantação completa.
Expansão dos Modelos de Trabalho Remoto e Híbrido
Com mais de 70% dos trabalhadores do conhecimento operando fora de um único escritório em 2025, os compradores agora exigem rastreamento de tempo com prioridade para dispositivos móveis, mecanismos de folha de pagamento com geofencing e análises comportamentais que avaliam o engajamento de forma assíncrona. A UKG fez parceria com o Google Cloud para incorporar previsões baseadas em Gemini que equilibram as preferências dos funcionários com os planos de trabalho, ressaltando o valor atribuído a insights em tempo real para equipes distribuídas.[1] A mudança amplifica a complexidade da folha de pagamento transfronteiriça e destaca as obrigações de privacidade quando os dados dos funcionários transitam entre regiões.
Transição para o Planejamento de Força de Trabalho Baseado em Competências
As empresas, especialmente em tecnologia e serviços profissionais, estão desmantelando hierarquias baseadas em cargos em favor de taxonomias de competências. Mecanismos de inferência de IA marcam automaticamente as competências a partir de repositórios de projetos, certificados externos e recomendações de pares, abrindo caminho para mercados internos de talentos. Os fornecedores capazes de oferecer bibliotecas pré-construídas e ferramentas de detecção de viés tendem a se beneficiar à medida que as empresas vinculam remuneração e progressão a competências verificadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com Residência e Soberania de Dados | -1.2% | Europa, China, Índia, Rússia, Oriente Médio | Médio prazo (2 a 4 anos) |
| Altos Custos de Migração de Suítes Legadas | -0.9% | Global, pronunciado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez de Talentos para Implementação de Tecnologia de RH | -0.6% | Global, agudo na Ásia-Pacífico e mercados emergentes | Médio prazo (2 a 4 anos) |
| Violações Persistentes de Cibersegurança e Privacidade | -0.8% | Global, maior escrutínio na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Residência e Soberania de Dados
Regulamentos como o GDPR na União Europeia, a Lei de Proteção de Informações Pessoais na China e a Lei de Proteção de Dados Pessoais Digitais da Índia determinam que certos atributos dos funcionários permaneçam dentro das fronteiras nacionais. Os fornecedores são, portanto, obrigados a manter instâncias específicas por região, o que atrasa a paridade de funcionalidades fora dos Estados Unidos e eleva os custos de infraestrutura. Os compradores nos setores de defesa, bancário e de saúde exigem comprovação de hospedagem local, tornando a residência de dados um critério primário de avaliação.[2]
Altos Custos de Migração de Suítes Legadas
Personalizações profundas, vínculos financeiros interligados e décadas de arquivos históricos de folha de pagamento tornam as estratégias de substituição completa arriscadas e dispendiosas. Mesmo o programa federal de RH 2.0 dos Estados Unidos, que visa consolidar mais de 100 sistemas em uma única pilha HCM híbrida para dois milhões de funcionários, está orçado como um empreendimento plurianual que se estenderá além do exercício fiscal de 2028.[3] Como resultado, muitas empresas sobrepõem módulos modernos de talentos sobre registros centrais de RH desatualizados, retardando o fluxo de análises unificadas e reduzindo a demanda de atualização no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Ganham Espaço com o Aumento da ComplexidadeO segmento de software capturou 79,18% da participação do mercado de software de RH principal em 2025, graças a grandes assinaturas recorrentes para módulos de folha de pagamento, benefícios e análise de força de trabalho. O impulso de crescimento está agora se inclinando para os serviços, pois a migração de dados, a configuração de impostos em múltiplos países e a governança de IA demandam expertise especializada. Contratos de terceirização gerenciada de folha de pagamento, suporte de help-desk de primeiro nível e contratos de otimização contínua estão, portanto, ampliando a base de receita para integradores de sistemas e equipes de serviços profissionais de fornecedores.
O tamanho do mercado de software de RH principal atribuído aos serviços tem previsão de crescimento a um CAGR de 9,87% entre 2026 e 2031, à medida que agentes de IA automatizam tarefas de baixo valor, liberando consultores para assessorar sobre estruturas de competências e gestão de mudanças. A integração do SmartRecruiters da SAP, que mapeia automaticamente os fluxos de trabalho de recrutamento legados no SuccessFactors, já reduz as horas de serviços profissionais em cerca de 30%, demonstrando como a automação pode deslocar o esforço faturável da configuração para a estratégia.[4]
Por Implantação:
Arquiteturas Híbridas Conciliam Soberania e AgilidadeAs instalações em nuvem representaram 72,46% dos gastos em 2025, refletindo a forte confiança dos compradores na segurança gerenciada pelo fornecedor, na entrega rápida de funcionalidades e no menor dispêndio de capital inicial em comparação com as implantações locais tradicionais. As organizações estão cada vez mais favorecendo sistemas de RH central baseados em nuvem devido à sua escalabilidade, atualizações automáticas e capacidade de suportar forças de trabalho distribuídas, ao mesmo tempo em que reduzem a carga sobre as equipes internas de TI para manutenção de infraestrutura e atualizações de sistemas. No entanto, o modelo híbrido está no caminho de um CAGR de 9,28% até 2031, o mais rápido entre os tipos de implantação, pois permite que dados sensíveis de folha de pagamento permaneçam localmente enquanto os módulos de talentos mais recentes operam em SaaS.
Manter a sincronização de dados em tempo real em dois ambientes é tecnicamente exigente e frequentemente requer orquestração de middleware. A aquisição da Inova Payroll pela UKG no início de 2026 fornece um mecanismo pronto para uso híbrido, capaz de operar em redes isoladas, uma iniciativa voltada para agências regulamentadas que precisam equilibrar soberania com modernização. O sucesso dependerá de uma governança robusta de API, gestão de latência e uma divisão clara das responsabilidades de segurança entre fornecedor e cliente.
Por Porte da Organização:
As PMEs Impulsionam o Crescimento à Medida que os Fornecedores Desagregam OfertasAs grandes empresas responderam por 59,72% da receita de 2025 devido à complexa folha de pagamento em múltiplas moedas, aos intrincados esquemas de benefícios e às extensas obrigações de conformidade. Essa dominância é ainda reforçada pela necessidade de gerenciar grandes forças de trabalho geograficamente dispersas e de aderir a diversos marcos regulatórios, o que aumenta a dependência de sistemas de RH central robustos e escaláveis. Seus orçamentos mais elevados e os relacionamentos de longo prazo com fornecedores também contribuem para gastos sustentados em plataformas de RH abrangentes que integram folha de pagamento, conformidade e análise de força de trabalho.
Ainda assim, o segmento de pequenas e médias empresas superará o mercado geral de software de RH central a um CAGR de 9,41% até 2031, à medida que os fornecedores lançam preços baseados em consumo e implementações guiadas que eliminam a necessidade de grandes equipes de RH. Esse crescimento é impulsionado pela crescente digitalização entre as PMEs, pelo aumento da conscientização sobre os benefícios da automação de RH e pela disponibilidade de soluções modulares que reduzem as barreiras de entrada. Os fornecedores também estão simplificando a integração e reduzindo os prazos de implementação, facilitando a transição de organizações menores de sistemas manuais ou semidígitais para plataformas de RH totalmente integradas.
Por Vertical do Setor:
A Saúde Lidera o Crescimento em Meio à Crise de PessoalTI e telecomunicações comandaram a maior fatia dos gastos, com 20,14% em 2025, sustentados pela alta rotatividade, pela alocação de pessoal em projetos baseados em competências e pela adoção precoce de IA. Em contrapartida, saúde e ciências da vida devem registrar um CAGR de 9,12% até 2031, o mais forte entre os verticais, à medida que os prestadores enfrentam escassez de enfermeiros, verificação crescente de credenciais e obrigações de conformidade com horas extras. Esse crescimento é ainda sustentado pela crescente digitalização da gestão de força de trabalho e por requisitos regulatórios mais rígidos nos sistemas de saúde. Além disso, a necessidade de visibilidade em tempo real do pessoal e de rastreamento de conformidade está acelerando a adoção de plataformas avançadas de RH central neste setor.
O tamanho do mercado de software de RH central alocado à saúde está crescendo à medida que as organizações automatizam a escala de enfermeiros, integram-se com sistemas de gestão de aprendizagem para créditos de educação continuada e aplicam índices complexos de trabalho em tempo real. A pesquisa da FinThrive de 2025 constatou que mais da metade dos líderes financeiros de saúde planejam novos investimentos em IA até 2026 para reduzir os custos administrativos por atendimento. Os fornecedores que oferecem módulos de credenciais clínicas prontos para uso e licitação segura de turnos por dispositivos móveis estão posicionados para capturar essa expansão.
Análise Geográfica
Mercado de Software de RH Principal da América do Norte
A América do Norte reteve 38,96% da receita global em 2025, beneficiando-se de ecossistemas de consultoria consolidados, de uma concentração de grandes compradores corporativos e de regras de transferência de dados relativamente permissivas. A modernização do setor público continua sendo uma oportunidade notável à medida que a iniciativa federal HR 2.0 implementa um sistema híbrido de HCM principal em agências como o Departamento de Agricultura a partir do ano fiscal de 2026, OPM.GOV. O crescimento está desacelerando, no entanto, porque a maioria das organizações da Fortune 1000 já opera suítes em nuvem ou híbridas e está redirecionando orçamentos para mercados de competências, camadas de experiência do colaborador e complementos de análise.
Mercado de Software de RH Principal da APAC
Prevê-se que a Ásia-Pacífico registre um CAGR de 10,11% até 2031, superando todas as demais regiões. A demanda é mais forte entre empresas de médio porte na Índia, China e Sudeste Asiático que estão digitalizando a folha de pagamento pela primeira vez, incentivadas pelos esforços governamentais para formalizar contratos de trabalho e melhorar a conformidade fiscal. A Darwinbox captou 140 milhões de USD em março de 2025 para financiar a expansão além da Índia, sinalizando a confiança dos investidores em uma trajetória de crescimento regional sustentada. As leis locais de proteção de dados na China e na Índia favorecem plataformas domésticas ou hospedadas regionalmente, conferindo vantagem competitiva aos fornecedores que mantêm infraestrutura localizada.
Mercado de Software de RH Principal da EMEA e América do Sul
Europa, América do Sul, Oriente Médio e África oferecem coletivamente padrões de demanda estáveis, porém fragmentados. As regras de residência de dados impostas pelo GDPR direcionam os compradores multinacionais para instâncias de nuvem híbridas ou específicas para a União Europeia. O Brasil lidera a América do Sul em adoção devido ao seu intrincado sistema de reporte trabalhista e-social, enquanto os estados do Conselho de Cooperação do Golfo exigem arquivos de folha de pagamento do Sistema de Proteção de Salários, impulsionando fornecedores regionais especializados. Os mercados africanos ainda estão em estágio inicial, mas apresentam alto uso de dispositivos móveis e interesse em folha de pagamento em nuvem que supera as implantações locais.
Cenário Competitivo
Cinco fornecedores — Workday, Oracle, SAP, ADP e UKG — detêm participação majoritária, conferindo ao setor uma concentração moderada. Esses incumbentes aproveitam suítes de módulos abrangentes, extensas bibliotecas de conformidade e relacionamentos com clientes de várias décadas para defender sua participação, incorporando IA agêntica em recrutamento, desempenho e planejamento de força de trabalho para garantir renovações. A aquisição privada da Ceridian pela Thoma Bravo por USD 12,3 bilhões em novembro de 2025 exemplifica a tese de capital privado de que o controle operacional e as aquisições complementares podem acelerar a integração entre módulos.
Os disruptores estão fechando lacunas funcionais ao consolidar fluxos de trabalho de RH, finanças e TI em uma única instância. A Rippling captou USD 450 milhões em novo capital a uma avaliação de USD 16,8 bilhões em maio de 2025 e agora atende mais de 20.000 clientes, ressaltando o apetite por plataformas unificadas que simplificam a administração. Concorrentes regionais como a Darwinbox capitalizam a hospedagem de dados localizada e pacotes de idiomas para superar os fornecedores globais na Ásia-Pacífico.
Os roteiros tecnológicos enfatizam IA explicável, estrutura de integração segura e profundidade vertical. A UKG adicionou a Inova Payroll no início de 2026 para aprimorar as opções de implantação em redes isoladas, enquanto a SAP continua a incorporar o SmartRecruiters ao SuccessFactors para oferecer aquisição de talentos de ponta a ponta. Os fornecedores que oferecem detecção de viés, conformidade SOC 2 Tipo II e registros de decisão auditáveis estão emergindo como parceiros preferenciais para compradores avessos ao risco nos setores bancário e de saúde.
Líderes do Setor de Software de RH Central
-
Workday Inc.
-
Oracle Corporation
-
SAP SE
-
Automatic Data Processing Inc.
-
UKG Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de RH Principal Empresas cobertas neste relatório
- Workday Inc.
- Oracle Corporation
- SAP SE
- Automatic Data Processing Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Paycom Software Inc.
- Cornerstone OnDemand Inc.
- BambooHR LLC
- Paylocity Holding Corporation
- Gusto Inc.
- Sage Group plc
- Rippling Inc.
- Zoho Corporation Pvt. Ltd.
- OrangeHRM Inc.
- SumTotal Systems LLC
- ClearCompany Inc.
- Ceipal Corp.
- Freshworks Inc.
- Darwinbox Digital Solutions Pvt. Ltd.
- Infor Inc.
- Paycor HCM Inc.
Desenvolvimentos industriais recentes em Mercado de Software de RH Principal
- Abril de 2026: A SAP lançou a atualização do SuccessFactors do primeiro semestre de 2026, que elabora automaticamente avaliaçes de desempenho, sugere trilhas de aprendizagem e sinaliza lacunas de equidade salarial, com o Agendamento de Força de Trabalho para manufatura previsto para o segundo semestre do ano.
- Março de 2026: A SAP concluiu a integração do SmartRecruiters ao SuccessFactors, introduzindo utilitários de migração com tecnologia de IA que reduzem as horas de serviços profissionais em aproximadamente 30%.
- Novembro de 2025: A Thoma Bravo finalizou a aquisição da Ceridian por USD 12,3 bilhões, tornando o fornecedor do Dayforce privado para acelerar a expansão do produto sem a pressão dos resultados trimestrais.
- Novembro de 2025: A UKG adquiriu a Mo, aprimorando o reconhecimento de funcionários e a análise de sentimentos dentro de sua plataforma de experiência.
Escopo do Relatório Global do Mercado de Software de RH Central
O mercado de software de RH central refere-se à receita gerada por plataformas digitais que gerenciam funções fundamentais de recursos humanos dentro das organizações, incluindo gestão de dados de funcionários, folha de pagamento, administração de benefícios, controle de tempo e presença, relatórios de conformidade e manutenção de registros da força de trabalho. Esses sistemas servem como o sistema central de registro de informações dos funcionários e são essenciais para garantir eficiência operacional, conformidade regulatória e visibilidade da força de trabalho nas organizações.
O Relatório do Mercado de Software de RH Central é Segmentado por Componente (Software, Serviços), Implantação (Nuvem, Local, Híbrido), Porte da Organização (PMEs, Grandes Empresas), Vertical do Setor (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura, Governo e Setor Público, Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| PMEs |
| Grandes Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Setor Público |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte da Organização | PMEs | |
| Grandes Empresas | ||
| Por Vertical do Setor | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual o tamanho esperado do mercado de software de RH central até 2031?
O tamanho do Mercado de Software de RH Principal está projetado para se expandir de 13,58 bilhões de USD em 2025 e 14,34 bilhões de USD em 2026 para 22,01 bilhões de USD até 2031, registrando um CAGR de 8,94% entre 2026 e 2031.
Qual modelo de implantação está crescendo mais rapidamente nas suítes de RH central?
As arquiteturas híbridas devem se expandir a um CAGR de 9,28% até 2031, à medida que as organizações equilibram a soberania de dados com a agilidade do SaaS, de acordo com a Mordor Intelligence.
Qual segmento detém atualmente a maior participação nos gastos?
Em 2025, as licenças de software responderam por 79,18% da receita global, tornando-as o maior contribuinte para os gastos totais.
Qual região deve registrar o maior crescimento?
A Ásia-Pacífico deve crescer a um CAGR de 10,11% até 2031, superando todas as outras regiões devido à rápida digitalização do mercado intermediário.
Por que os serviços estão ganhando impulso no mercado de software de RH central?
A complexidade de implementação, os desafios de migração de dados e a necessidade de governança de IA estão impulsionando a demanda por serviços de consultoria, folha de pagamento gerenciada e otimização, que devem crescer a um CAGR de 8,87%.