
コアHRソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.34 十億米ドル |
| 市場規模 (2031) | 22.01 十億米ドル |
| 成長率 (2026 - 2031) | 8.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるコアコアHRソフトウェア市場分析
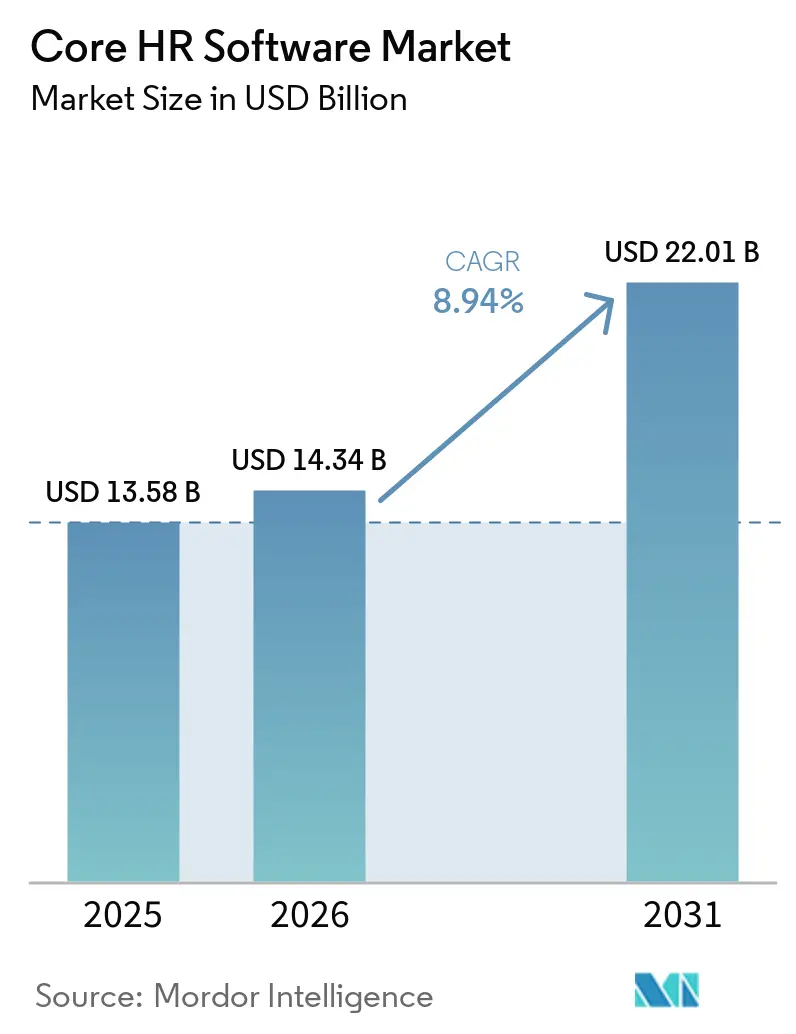
コアHRソフトウェア市場の規模は、2025年の13.58 ビリオン 米ドルから2026年には14.34 ビリオン 米ドルに成長し、2026年から2031年にかけて8.94%のCAGRで2031年までに22.01 ビリオン 米ドルに達すると予測されている。
クラウドネイティブな人的資本管理プラットフォームへの投資拡大、タレントワークフローへの生成AIの急速な導入、そして厳格化する多管轄レポーティング規制が相まって、2025年の支出を押し上げた。ベンダーは、職務記述書の作成、賃金格差の検出、学習経路の推奨を行うエージェンティックAIを組み込み、新規導入に対する投資対効果の認識を高めた。同時に、データ主権に関する規制により、多くの多国籍企業のバイヤーは、機密性の高い給与データをローカルに保持しつつ、他の領域ではSaaSイノベーションを活用するハイブリッドアーキテクチャへの移行を余儀なくされた。レガシープロバイダーのプライベートエクイティによる買収と、潤沢な資金を持つ新興企業の台頭が、イノベーションサイクルを短縮し、バイヤーに多くの選択肢をもたらす一方で、統合の複雑性を増大させている。
主要レポートのポイント
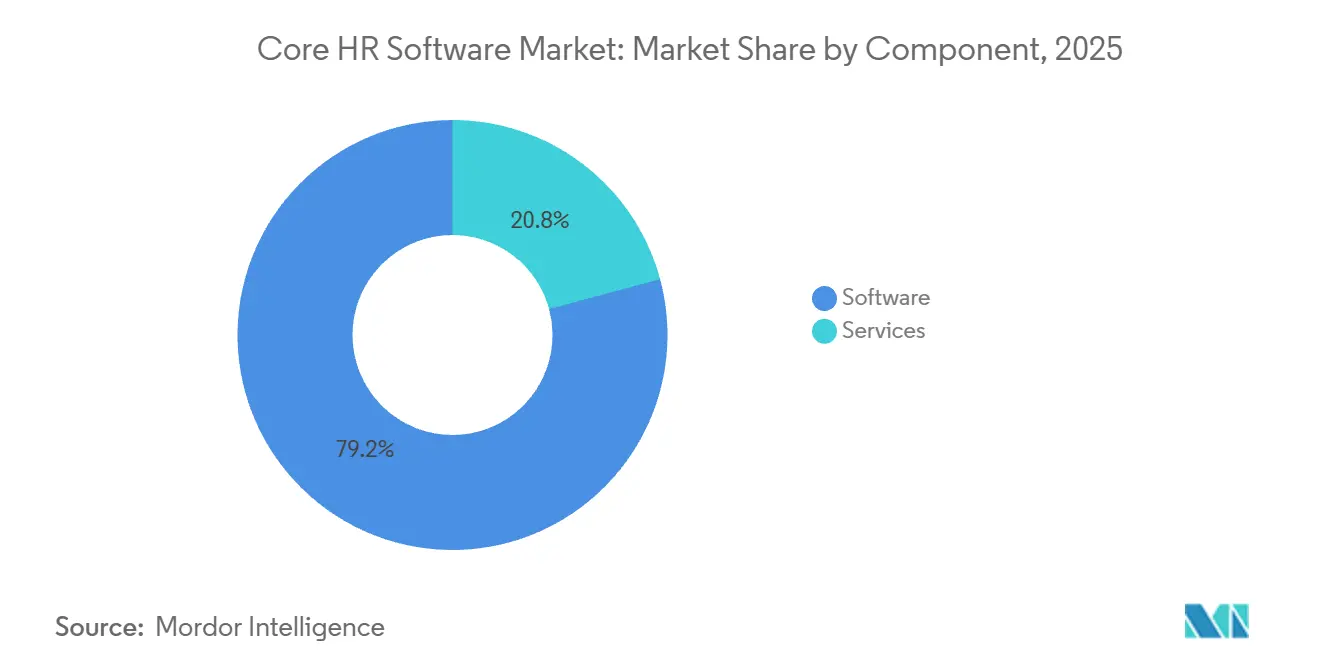
- コンポーネント別では、ソフトウェアセグメントが2025年のコアHRソフトウェア市場収益の79.18%を占め、サービスは2031年にかけて9.87%のCAGRで拡大すると予測されています。
- 展開形態別では、クラウドモデルが2025年に72.46%のシェアで主導的地位を占め、ハイブリッドアーキテクチャが2031年にかけて9.28%のCAGRで最も速い成長軌道を示しました。
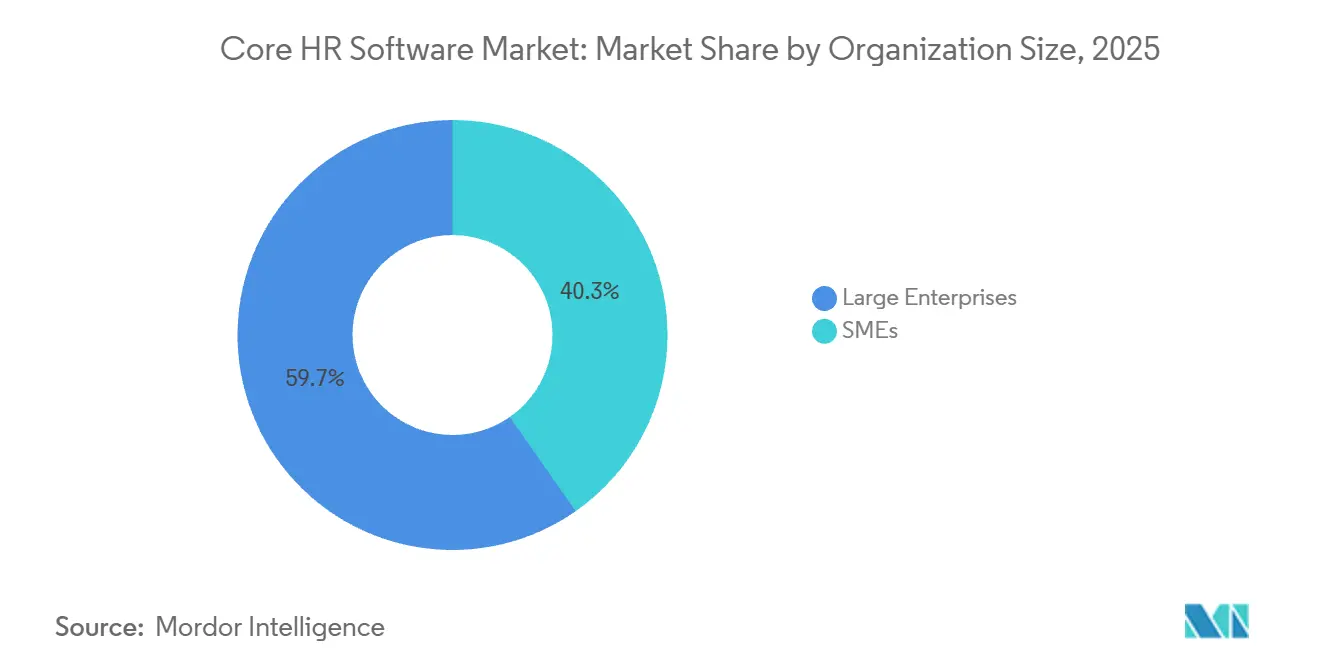
- 組織規模別では、大企業が2025年の支出の59.72%を占めましたが、中小企業は予測期間中に9.41%のCAGRで成長すると予測されています。
- 業種別では、ITおよび通信が2025年のコアHRソフトウェア市場収益の20.14%を占め、ヘルスケアおよびライフサイエンスは2031年にかけて9.12%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の世界収益の38.96%を占め、アジア太平洋地域は2031年にかけて10.11%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HRスイートのクラウドファースト導入 | +2.1% | 北米とヨーロッパが先行し、アジア太平洋地域が加速するグローバル市場 | 中期(2〜4年) |
| AI主導のタレントアナリティクス統合 | +1.8% | 北米、ヨーロッパ、アジア太平洋地域の都市部 | 短期(2年以内) |
| リモートおよびハイブリッドワークモデルの拡大 | +1.3% | グローバル、特に北米、ヨーロッパ、アジア太平洋地域 | 中期(2〜4年) |
| スキルベースの人材計画へのシフト | +1.1% | 北米、ヨーロッパ、アジア太平洋地域のITハブでの早期導入 | 長期(4年以上) |
| 規制報告の複雑性の増大 | +0.9% | ヨーロッパ、アジア太平洋地域、北米 | 中期(2〜4年) |
| 新興経済圏における中堅市場需要の拡大 | +1.0% | アジア太平洋地域、中東、アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
HRスイートのクラウドファースト導入
組織は、四半期ごとのSaaSリリースがファイアウォールの内側では再現できないイノベーションをもたらすため、オンプレミスシステムの廃止を続けています。ベンダーのロードマップは、クラウド提供とエージェント型AIをますます組み合わせており、顧客が予測的な離職分析、自動化されたコンプライアンスチェック、および会話型セルフサービスを最小限の追加コストで試験的に導入できるようにしています。多国籍企業もまた、数十の法域にまたがる複雑な税務エンジンを処理するためにハイパースケーラーのデータセンターを活用しています。ただし、移行前に数十年分の給与履歴を抽出・クレンジングする作業は依然として労働集約的であり、導入サービスへの需要を下支えしています。
AI主導のタレントアナリティクス統合
大企業は2025年にAIを組み込んだタレントツールを大規模に試験導入し、HRに特化したAIへの企業予算は2026年に中央値160万 米ドルに達しました。WorkdayのTalent OptimizationやSAPのSuccessFactorsエージェント型ワークフローなどの最新リリースは、説明的なダッシュボードを超え、昇進の推奨、後継者リスクの検出、パフォーマンスレポートの自動作成を行います。監査証跡を必要とする規制の厳しいセクターでの導入は急速に進んでいますが、多くの中堅企業では正式なガバナンスポリシーが未整備であ、完全な展開が遅れています。
リモートおよびハイブリッドワークモデルの拡大
2025年には知識労働者の70%以上が単一のオフィス外で業務を行っており、バイヤーはモバイルファーストの勤怠管理、ジオフェンス対応の給与エンジン、および非同期でエンゲージメントを測定する行動分析を求めるようになっています。UKGはGoogle Cloudと提携し、従業員の希望と労働計画のバランスを取るGeminiベースの予測機能を組み込み、分散チームへのリアルタイムインサイトに対するプレミアムを強調しました。[1] このシフトは、国境を越えた給与処理の複雑性を増大させ、従業員データが地域間を移動する際のプライバシー義務を浮き彫りにしています。
スキルベースの人材計画へのシフト
特にテクノロジーおよびプロフェッショナルービス分野の企業は、職位に基づく階層構造を廃止し、スキルタクソノミーへの移行を進めています。AI推論エンジンは、プロジェクトリポジトリ、外部資格、およびピアエンドースメントからコンピテンシーを自動的にタグ付けし、社内タレントマーケットプレイスへの道を開いています。事前構築済みのライブラリとバイアス検出ツールをバンドルできるベンダーは、企業が報酬と昇進を検証済みのスキルに結びつけるにつれて恩恵を受ける立場にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ居住地および主権に関する懸念 | -1.2% | ヨーロッパ、中国、インド、ロシア、中東 | 中期(2〜4年) |
| レガシースイートからの高い移行コスト | -0.9% | グローバル、特に北米とヨーロッパで顕著 | 長期(4年以上) |
| HRテック導入人材の不足 | -0.6% | グローバル、アジア太平洋地域および新興市場で深刻 | 中期(2〜4年) |
| サイバーセキュリティおよびプライバシー侵害の継続 | -0.8% | グローバル、北米とヨーロッパで監視が強化 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ居住地および主権に関する懸念
欧州連合のGDPR、中国の個人情報保護法、インドのデジタル個人データ保護法などの規制により、特定の従業員属性を国境内に保持することが義務付けられています。そのため、ベンダーは地域固有のインスタンスを維持することを余儀なくされており、米国外での機能パリティの実現が遅れ、インフラコストが増大しています。防衛、銀行、ヘルスケア分野のバイヤーはローカルホスティングの証明を求めており、データ居住地が主要な評価基準となっています。[2]
レガシースイートからの高い移行コスト
深いカスタマイズ、財務システムとの複雑な連携、および数十年分の給与ファイルにより、全面的な移行戦略はリスクが高くコストもかかりま。200万人の従業員を対象に100以上のシステムを単一のハイブリッドHCMスタックに統合することを目指す米国連邦政府のHR 2.0プログラムでさえ、2028会計年度を超えて続く複数年にわたる取り組みとして予算が組まれています。[3] その結果、多くの企業は老朽化したコアHRレコードの上に最新のタレントモジュールを重ねており、統合分析のフローが遅れ、短期的なアップグレード需要が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
複雑性の増大に伴いサービスが拡大ソフトウェアセグメントは、給与計算、福利厚生、および労働力分析モジュールに対する大規模な定期サブスクリプションにより、2025年のコアHRソフトウェア市場シェアの79.18%を獲得しました。データ移行、多国間の税務設定、およびAIガバナンスが専門的な知識を必要とするため、成長の勢いはサービスへと傾きつつあります。マネージド給与アウトソーシング、ティア1ヘルプデスクサポート、および継続的最適化契約は、システムインテグレーターおよびベンダーのプロフェッショナルサービスチームの収益基盤を拡大しています。
AIエージェントが低付加価値タスクを自動化し、コンサルタントがスキルフレームワークや変革管理に関する助言に集中できるようになるにつれ、サービスに帰属するコアHRソフトウェアの市場規模は2026年から2031年にかけて9.87%のCAGRで拡大すると予測されています。SAPのSmartRecruiters統合は、レガシーの採用ワークフローをSuccessFactorsに自動マッピングすることで、プロフェッショナルサービスの工数を約30%削減しており、自動化が請求可能な作業を設定から戦略へとシフトさせる方法を実証しています。[4]
導入形態別:
ハイブリッドアーキテクチャが主権と俊敏性を橋渡しクラウド導入は2025年の支出の72.46%を占め、ベンダー管理のセキュリティ、迅速な機能提供、および従来のオンプレミス導入と比較した初期資本支出の低さに対するバイヤーの強い信頼を反映しています。組織は、スケーラビリティ、自動更新、および分散した人材のサポート能力を理由にクラウドベースのコアHRシステムをますます好むようになっており、インフラの保守やシステムアップグレードに関する社内ITチームの負担も軽減されています。しかし、ハイブリッドモデルは2031年にかけてCAGR 9.28%で成長する軌道にあり、導入形態の中で最も速い成長を示しています。これは、機密性の高い給与データをオンプレミスに保持しながら、新しいタレントモジュールをSaaSで運用できるためです。
2つの環境間でリアルタイムのデータ同期を維持することは技術的に要求が高く、多くの場合ミドルウェアのオーケストレーションが必要です。UKGの2026年初頭のInova Payroll買収は、エアギャップネットワーク内での運用が可能なハイブリッド対応エンジンを提供するものであり、主権とモダナイゼーションのバランスを取る必要がある規制機関を対象としています。成功は、堅牢なAPIガバナンス、レイテンシ管理、およびベンダーと顧客間のセキュリティ責任の明確な分担にかかっています。
組織規模別:
ベンダーのアンバンドルにより中小企業が成長を牽引大企業は、複雑な多通貨給与処理、複雑な福利厚生スキーム、および広範なコンプライアンス義務により、2025年の収益の59.72%を占めました。この優位性は、地理的に分散した大規模な人材を管理し、多様な規制フレームワークに準拠する必要性によってさらに支えられており、給与、コンプライアンス、および人材分析を統合する堅牢でスケーラブルなコアHRシステムへの依存度を高めています。また、より高い予算と長期的なベンダー関係も、包括的なHRプラットフォームへの継続的な支出に貢献しています。
それでも、中小企業セグメントは、ベンダーが消費ベースの価格設定と大規模なHRチームを必要としないガイド付き導入を展開するにつれて、2031年にかけてCAGR 9.41%でコアHRソフトウェア市場全体を上回る成長を示すでしょう。この成長は、中小企業間でのデジタル化の進展、HR自動化のメリットに対する認識の高まり、および参入障壁を下げるモジュール型ソリューションの普及によって推進されています。ベンダーはまた、オンボーディングを簡素化し、導入期間を短縮しており、小規模な組織が手動または半デジタルシステムから完全に統合されたHRプラットフォームへの移行を容易にしています。
業種別:
人材不足の中でヘルスケアが成長をリードITおよび通信は、高い離職率、スキルベースのプロジェクト人員配置、およびAIの早期導入に支えられ、2025年の支出の最大シェアである20.14%を占めました。一方、ヘルスケアおよびライフサイエンスは、看護師不足、資格認証の増大、および残業コンプライアンス義務に直面するプロバダーにより、2031年にかけてCAGR 9.12%と業種別で最も高い成長を示すと予測されています。この成長は、人材管理のデジタル化の進展と、医療システム全体にわたる規制要件の厳格化によってさらに支えられています。さらに、リアルタイムの人員配置の可視性とコンプライアンス追跡の必要性が、このセクターにおける高度なコアHRプラットフォームの導入を加速させています。
ヘルスケアに割り当てられたコアHRソフトウェア市場規模は、組織が看護師のスケジューリングを自動化し、継続教育単位のための学習管理システムと統合し、複雑な労働比率をリアルタイムで適用するにつれて拡大しています。FinThriveの2025年調査では、ヘルスケア財務リーダーの半数以上が、1件あたりの管理コストを削減するために2026年までに新たなAI投資を計画していることが明らかになりました。すぐに使える臨床資格モジュールと安全なモバイルシフト入札を提供するベンダーは、この上昇トレンドを取り込む立場にあります。
地域分析
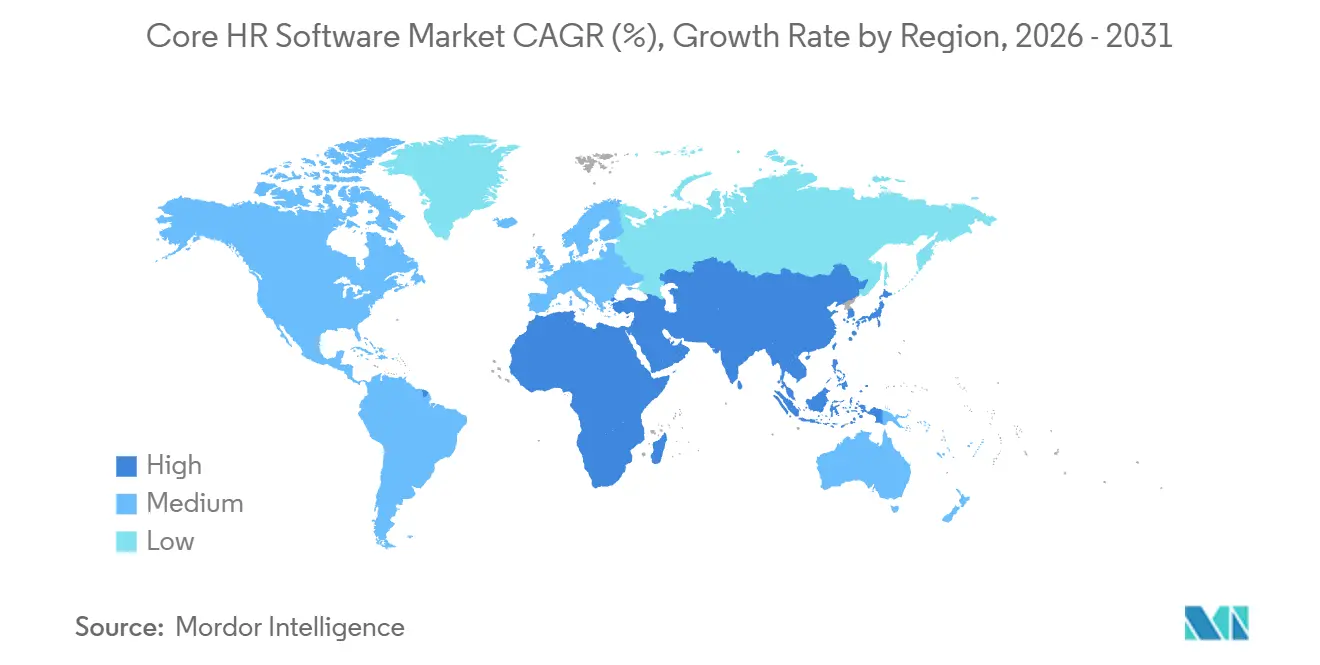
北米コアHRソフトウェア市場
北米は2025年に世界収益の38.96%を占め、確立されたコンサルティングエコシステム、大企業バイヤーの集中、および比較的緩やかなデータ転送規制の恩恵を受けています。連邦政府のHR 2.0イニシアチブが2026会計年度より農務省などの機関にハイブリッドコアHCMを展開し始めることから、公共部門の近代化は引き続き注目すべき機会となっています(OPM.GOV)。ただし、Fortune 1000企業のほとんどがすでにクラウドまたはハイブリッドスイートを導入済みであり、予算をスキルマーケットプレイス、従業員エクスペリエンスレイヤー、および分析アドオンへと振り向けているため、成長は緩やかになっています。
アジア太平洋コアHRソフトウェア市場
アジア太平洋地域は2031年までに10.11%のCAGRを記録すると予測されており、他のすべての地域を上回っています。需要は、インド、中国、および東南アジアの中堅企業の間で最も強く、これらの企業は初めて給与計算をデジタル化しており、雇用契約の正式化と税務コンプライアンスの向上を目指す政府の取り組みによって後押しされています。Darwinboxは2025年3月にインド以外への事業拡大を目的として140 ミリオン 米ドルを調達しており、持続的な地域成長の可能性に対する投資家の信頼を示しています。中国およびインドにおける現地データ保護法は、国内または地域でホストされたプラットフォームを優遇しており、ローカライズされたインフラを維持するベンダーに競争上の優位性をもたらしています。
EMEAおよび南米コアHRソフトウェア市場
欧州、南米、中東およびアフリカは、総じて安定しているものの断片化した需要パターンを示しています。GDPRに基づくデータ居住要件は、多国籍バイヤーをハイブリッドまたはEU固有のクラウドインスタンスへと誘導しています。ブラジルは複雑なe-socialの労働報告義務により南米での導入をリードしており、湾岸協力会議(GCC)加盟国は給与保護システムの給与ファイルを義務付けており、特化した地域ベンダーの成長を促しています。アフリカ市場はまだ初期段階にありますが、モバイル利用率が高く、オンプレミス展開を飛び越えるクラウド給与計算への関心が見られます。
競合環境
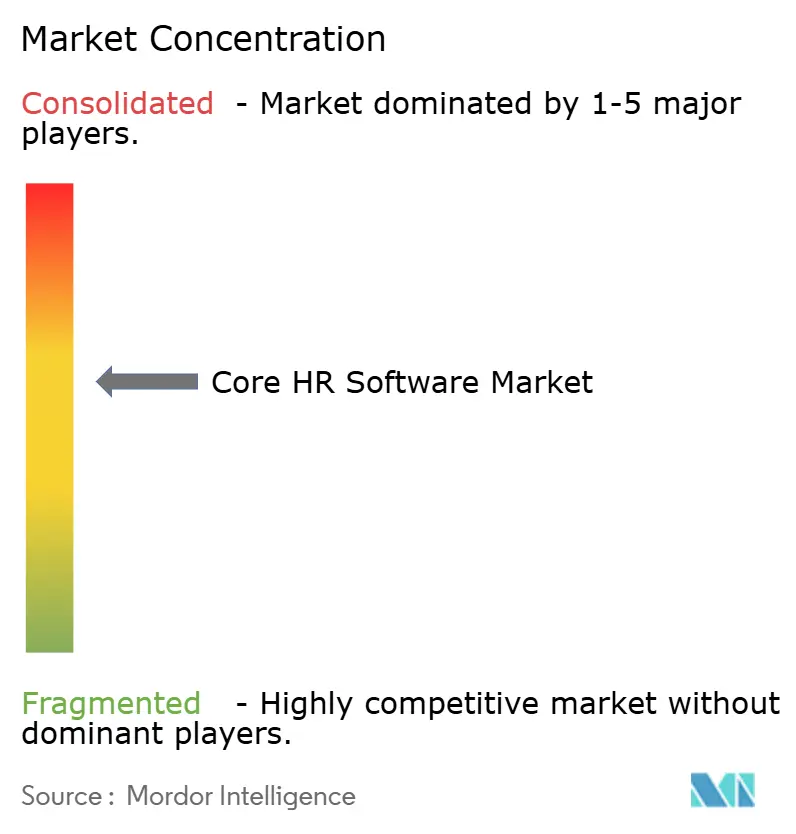
Workday、Oracle、SAP、ADP、UKGの5社が主要なシェアを保有しており、このセクターは中程度の集中度を示しています。これらの既存企業は、包括的なモジュールスイート、深いコンプライアンスライブラリ、および数十年にわたる顧客関係を活用してシェアを守り、採用、パフォーマンス、および人材計画全体にエージェント型AIを重ねることで更新契約を確保しています。Thoma BravoによるCeridianの2025年11月の123億 米ドルの非公開化は、業務管理とボルトオン買収によってモジュール間統合を加速できるというプライベートエクイティの論理を体現しています。
新興企業は、単一テナント内でHR、財務、ITのワークフローを統合することで機能的なギャップを埋めています。Ripplingは2025年5月に168億 米ドルの評価額で4億5,000万 米ドルの新規資本を確保し、現在20,000社以上の顧客にサービスを提供しており、管理を簡素化する統合プラットフォームへの需要の高さを示しています。Darwinboxなどの地域の競合企業は、ローカライズされたデータホスティングと言語パックを活して、アジア太平洋地域全体でグローバルプロバイダーに対して優位性を発揮しています。
テクノロジーロードマップは、説明可能なAI、安全な統合ファブリック、および業種別の深みを重視しています。UKGは2026年初頭にInova Payrollを追加してエアギャップ導入オプションを強化し、SAPはSuccessFactorsへのSmartRecruitersの統合を継続してエンドツーエンドのタレント獲得を実現しています。バイアス検出、SOC 2 タイII準拠、および監査可能な意思決定ログを提供するベンダーは、銀行およびヘルスケア分野のリスク回避型バイヤーにとって優先パートナーとして台頭しています。
コアHRソフトウェア業界のリーダー
-
Workday Inc.
-
Oracle Corporation
-
SAP SE
-
Automatic Data Processing Inc.
-
UKG Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コアHRソフトウェア市場 このレポートでカバーされる企業
- Workday Inc.
- Oracle Corporation
- SAP SE
- Automatic Data Processing Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Paycom Software Inc.
- Cornerstone OnDemand Inc.
- BambooHR LLC
- Paylocity Holding Corporation
- Gusto Inc.
- Sage Group plc
- Rippling Inc.
- Zoho Corporation Pvt. Ltd.
- OrangeHRM Inc.
- SumTotal Systems LLC
- ClearCompany Inc.
- Ceipal Corp.
- Freshworks Inc.
- Darwinbox Digital Solutions Pvt. Ltd.
- Infor Inc.
- Paycor HCM Inc.
最近の産業開発事情 コアHRソフトウェア市場
- 2026年4月:SAPは2026年上半期のSuccessFactorsアップデートをリリースし、パフォーマンスレビューの自動作成、学習経路の提案、賃金格差の検出機能を追加しました。製造業向けの人員スケジューリング機能は下半期に予定されています。
- 2026年3月:SAPはSmartRecruitersのSuccessFactorsへの統合を完了し、プロフェッショナルサービスの工数を約30%削減するAI搭載の移行ユーティリティを導入しました。
- 2025年11月:Thoma BravoはCeridianの123億 米ドルの買収を完了し、Dayforceproviderを非公開化して四半期業績のプレッシャーから離れた製品拡張を加速させました。
- 2025年11月:UKGはMoを買収し、エクスペリエンスプラットフォーム内の従業員表彰とセンチメント分析を強化しました。
グローバルコアHRソフトウェア市場レポートの範囲
コアHRソフトウェア市場とは、従業員データ管理、給与処理、福利厚生管理、勤怠管理、コンプライアンス報告、および人材記録管理など、組織内の基本的な人事機能を管理するデジタルプラットフォームから生み出される収益を指します。これらのシステムは従業員情報の中央記録システムとして機能し、組織全体の業務効率、規制コンプライアンス、および人材の可視性を確保するために不可欠です。
コアHRソフトウェア市場レポートは、コンポーネント(ソフトウェア、サービス)、導入形態(クラウド、オンプレミス、ハイブリッド)、組織規模(中小企業、大企業)、業種(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売およびeコマース、製造業、政府および公共部門、その他の業種)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、フリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびeコマース |
| 製造業 |
| 政府および公共部門 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 導入形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 業種別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売およびeコマース | ||
| 製造業 | ||
| 政府および公共部門 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
コアHRソフトウェア市場は2031年までにどの程度の規模になると予測されていますか?
コアHRソフトウェア市場の規模は、2025年の13.58 ビリオン 米ドルおよび2026の14.34 ビリオン 米ドルから、2031年までに22.01 ビリオン 米ドルへと拡大し、2026年から2031年にかけて8.94%のCAGRを記録すると予測されている。
コアHRスイート内で最も急速に成長している導入モデルはどれですか?
Mordor Intelligenceによると、ハイブリッドアーキテクチャはデータ主権とSaaSの俊敏性のバランスを取る組織の需要により、2031年にかけてCAGR 9.28%で拡大すると予測されています。
現在、支出の最大シェアを占めているセグメントはどれですか?
2025年には、ソフトウェアライセンスがグローバル収益の79.18%を占め、全体的な支出への最大の貢献者となっています。
最も高い成長が期待される地域はどこですか?
アジア太平洋地域は、急速な中堅市場のデジタルにより、他のすべての地域を上回るCAGR 10.11%で2031年にかけて成長する見込みです。
コアHRソフトウェア市場においてサービスが勢いを増している理由は何ですか?
導入の複雑性、データ移行の課題、およびAIガバナンスの必要性が、コンサルティング、マネージド給与、および最適化サービスへの需要を高めており、これらはCAGR 8.87%で成長すると予測されています。