
Tamaño y Participación del Mercado de Software de RR. HH. Central
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.94 % |
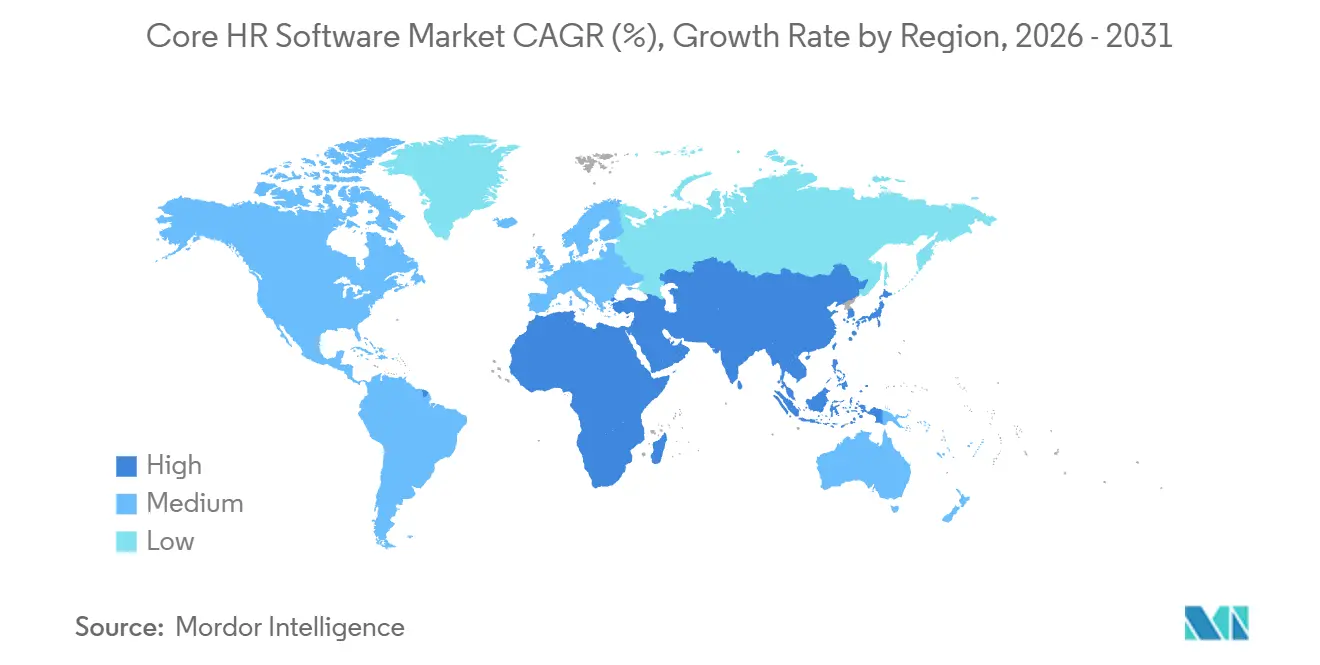
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
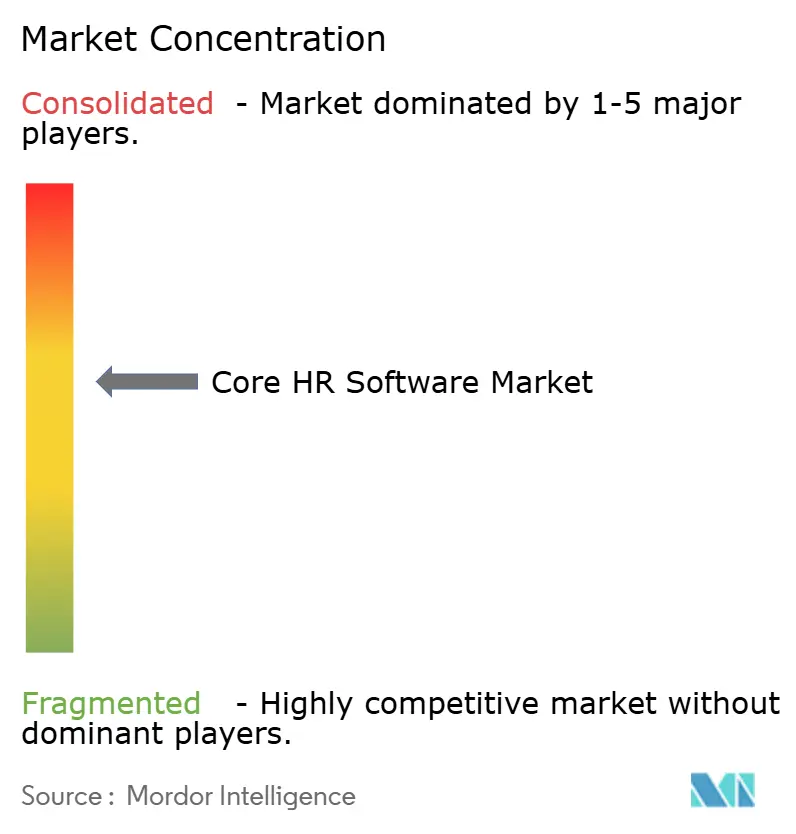
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de RR. HH. Central por Mordor Intelligence
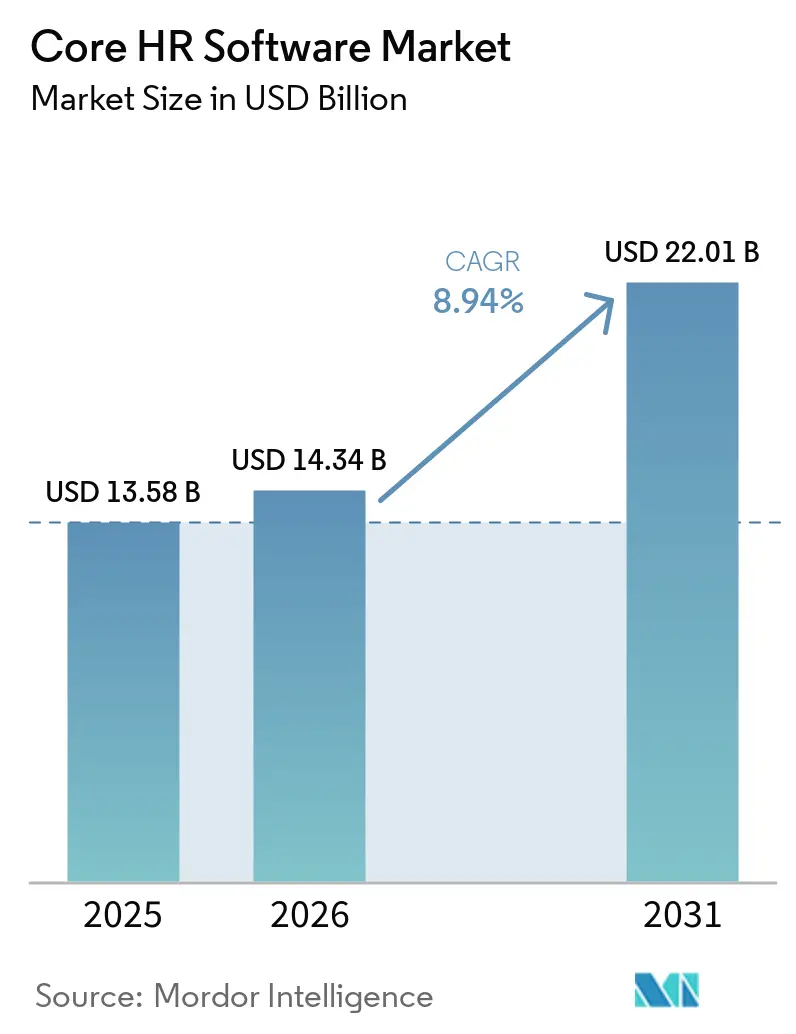
El tamaño del Mercado de Software de RR. HH. Principal se espera que crezca de 13,58 mil millones de USD en 2025 a 14,34 mil millones de USD en 2026 y se prevé que alcance los 22,01 mil millones de USD para 2031 a una CAGR del 8,94% durante el período 2026-2031.
El aumento de la inversión en plataformas de gestión del capital humano nativas en la nube, la rápida incorporación de la IA generativa en los flujos de trabajo de talento y las normas de presentación de informes multijurisdiccionales más estrictas se combinaron para impulsar el gasto en 2025. Los proveedores incorporaron IA agéntica capaz de redactar descripciones de puestos, identificar brechas de equidad salarial y recomendar rutas de aprendizaje, lo que elevó el retorno percibido de las nuevas implementaciones. Al mismo tiempo, los mandatos de soberanía de datos impulsaron a muchos compradores multinacionales hacia arquitecturas híbridas que mantienen los datos confidenciales de nómina de forma local, al tiempo que permiten la innovación de Software como Servicio en otros ámbitos. La propiedad de capital privado de los proveedores heredados, junto con los disruptores bien financiados, ha comprimido los ciclos de innovación, ofreciendo a los compradores más opciones, pero aumentando la complejidad de la integración.
Conclusiones Clave del Informe
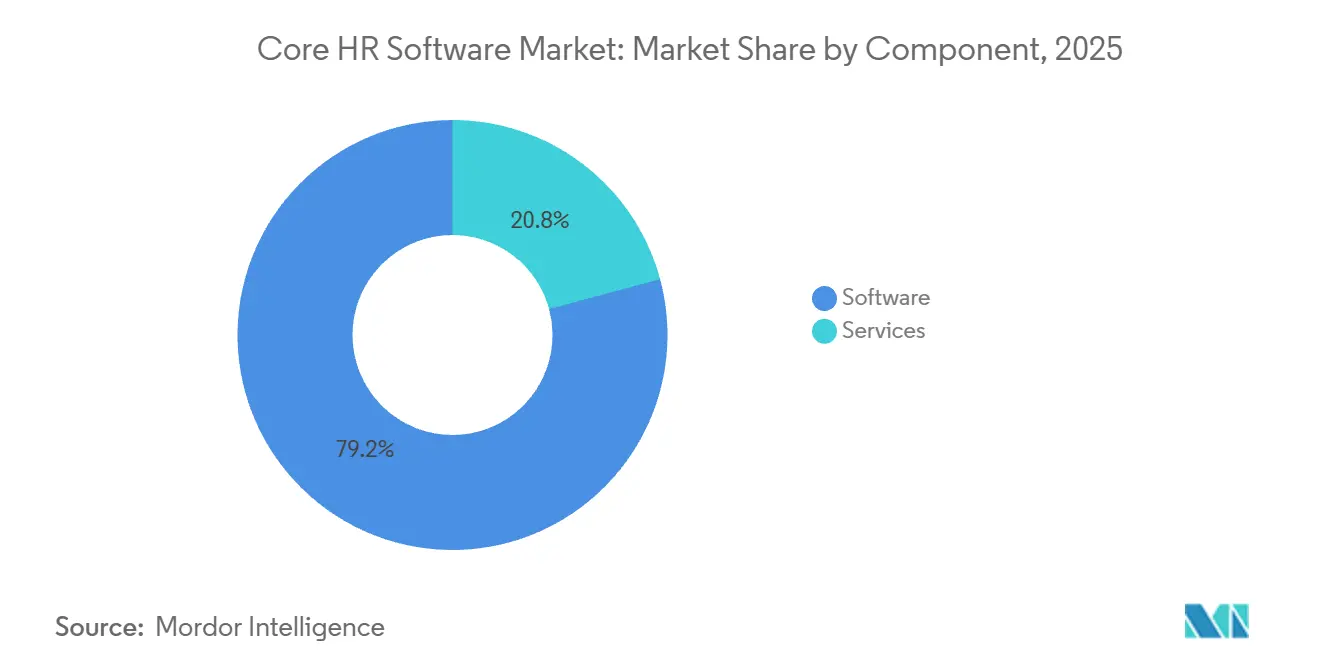
- Por componente, el segmento de software representó el 79,18% de los ingresos del mercado de software de RR. HH. central en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 9,87% hasta 2031.
- Por modalidad de despliegue, los modelos en la nube dominaron con una participación del 72,46% en 2025, mientras que las arquitecturas híbridas mostraron la trayectoria más rápida, con una CAGR del 9,28% hasta 2031.
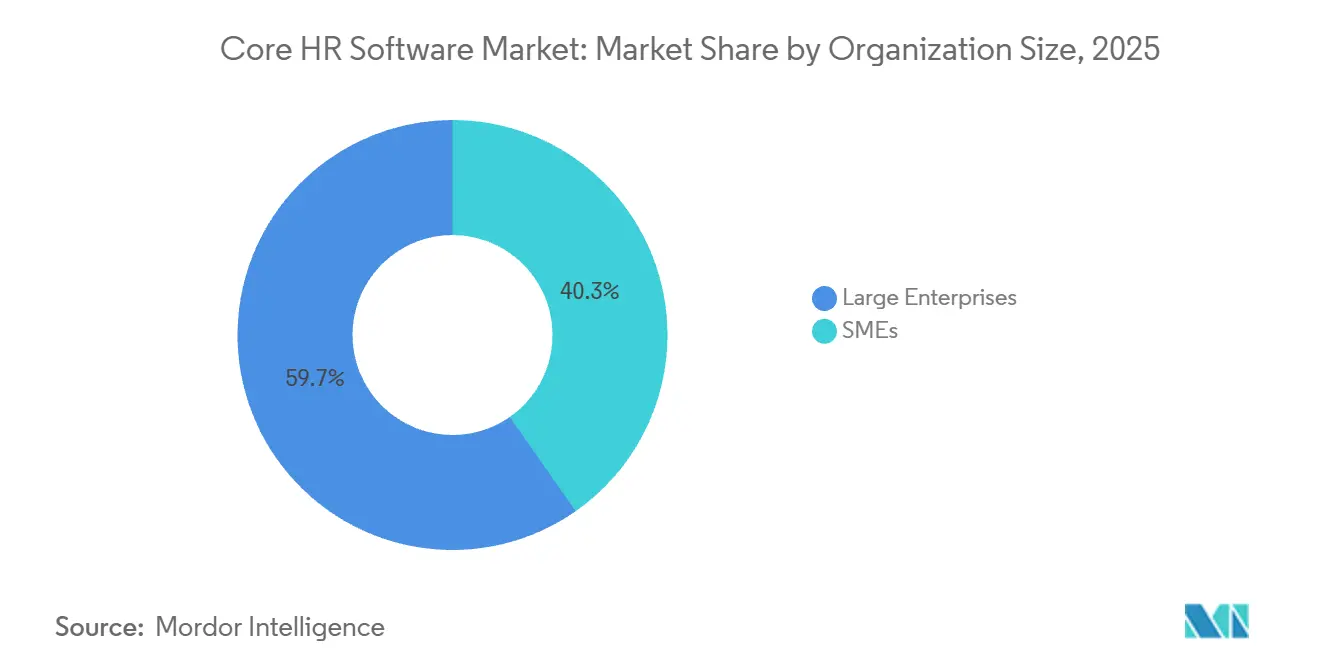
- Por tamaño de organización, las grandes empresas representaron el 59,72% del gasto en 2025, aunque se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 9,41% durante el período de previsión.
- Por vertical industrial, el sector de TI y telecomunicaciones representó el 20,14% de los ingresos del mercado de software de RR. HH. central en 2025, mientras que el sector de salud y ciencias de la vida está previsto que avance a una CAGR del 9,12% hasta 2031.
- Por geografía, América del Norte contribuyó con el 38,96% de los ingresos globales en 2025, mientras que se espera que Asia-Pacífico registre una CAGR del 10,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción con Prioridad en la Nube de Suites de RR. HH. | +2.1% | Global, con América del Norte y Europa liderando, Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Integración de Analítica de Talento Impulsada por IA | +1.8% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de los Modelos de Trabajo Remoto e Híbrido | +1.3% | Global, particularmente América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia la Planificación de la Fuerza Laboral Basada en Competencias | +1.1% | América del Norte, Europa, adopción temprana en centros de TI de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Complejidad en el Reporte Regulatorio | +0.9% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Aumento de la Demanda del Mercado Medio en Economías Emergentes | +1.0% | Asia-Pacífico, Oriente Medio, África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción con Prioridad en la Nube de Suites de RR. HH.
Las organizaciones continúan retirando los sistemas locales a medida que las versiones trimestrales de Software como Servicio ofrecen innovaciones que no pueden replicarse detrás del cortafuegos. Las hojas de ruta de los proveedores acoplan cada vez más la entrega en la nube con la IA agéntica, permitiendo a los clientes experimentar con predicción de rotación, verificaciones de cumplimiento automatizadas y autoservicio conversacional a un costo incremental mínimo. Las empresas multinacionales también se apoyan en los centros de datos de los grandes proveedores de nube para gestionar motores fiscales complejos en decenas de jurisdicciones. Sin embargo, extraer y limpiar décadas de historial de nómina antes de la migración sigue siendo un proceso laborioso, lo que refuerza la demanda de servicios de implementación.
Integración de Analítica de Talento Impulsada por IA
Las grandes empresas pusieron a prueba herramientas de talento con IA a escala en 2025, y los presupuestos corporativos para IA enfocada en RR. HH. ascendieron a una mediana de 1,6 millones USD en 2026. Lanzamientos recientes como la Optimización de Talento de Workday y los flujos de trabajo agénticos de SuccessFactors de SAP van más allá de los paneles descriptivos, recomendando ascensos, identificando riesgos de sucesión y redactando narrativas de desempeño de forma automática. La adopción es rápida en sectores altamente regulados que buscan trazabilidad de auditoría, aunque muchas empresas del mercado medio aún carecen de políticas formales de gobernanza, lo que ralentiza la implementación completa.
Expansión de los Modelos de Trabajo Remoto e Híbrido
Con más del 70% de los trabajadores del conocimiento operando fuera de una única oficina en 2025, los compradores ahora exigen seguimiento de tiempo con prioridad móvil, motores de nómina con geovalla y analítica de comportamiento que mide el compromiso de forma asíncrona. UKG se asoció con Google Cloud para incorporar pronósticos basados en Gemini que equilibran las preferencias de los empleados con los planes laborales, subrayando la importancia que se otorga a los conocimientos en tiempo real para los equipos distribuidos.[1] El cambio amplifica la complejidad de la nómina transfronteriza y pone de relieve las obligaciones de privacidad cuando los datos de los empleados se trasladan entre regiones.
Transición hacia la Planificación de la Fuerza Laboral Basada en Competencias
Las empresas, especialmente en tecnología y servicios profesionales, están desmantelando las jerarquías basadas en títulos en favor de taxonomías de competencias. Los motores de inferencia de IA etiquetan automáticamente las habilidades a partir de repositorios de proyectos, certificados externos y recomendaciones de pares, allanando el camino para los mercados internos de talento. Los proveedores capaces de incluir bibliotecas prediseñadas y herramientas de detección de sesgos están en posición de beneficiarse a medida que las empresas vinculan la compensación y el avance a las capacidades verificadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Residencia y Soberanía de Datos | -1.2% | Europa, China, India, Rusia, Oriente Medio | Mediano plazo (2-4 años) |
| Altos Costos de Cambio desde Suites Heredadas | -0.9% | Global, pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escasez de Talento para la Implementación de Tecnología de RR. HH. | -0.6% | Global, agudo en Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Brechas Persistentes de Ciberseguridad y Privacidad | -0.8% | Global, mayor escrutinio en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Residencia y Soberanía de Datos
Normativas como el RGPD en la Unión Europea, la Ley de Protección de Información Personal en China y la Ley de Protección de Datos Personales Digitales de India exigen que ciertos atributos de los empleados permanezcan dentro de las fronteras nacionales. Los proveedores se ven obligados a mantener instancias específicas por región, lo que retrasa la paridad de funciones fuera de los Estados Unidos y eleva los costos de infraestructura. Los compradores en defensa, banca y salud exigen prueba de alojamiento local, convirtiendo la residencia de datos en un criterio de evaluación primario.[2]
Altos Costos de Cambio desde Suites Heredadas
Las personalizaciones profundas, los vínculos financieros entrelazados y décadas de archivos históricos de nómina hacen que las estrategias de sustitución total sean arriesgadas y costosas. Incluso el programa federal de RR. HH. 2.0 de los Estados Unidos, que tiene como objetivo consolidar más de 100 sistemas en una única pila híbrida de gestión del capital humano para dos millones de empleados, está presupuestado como un proyecto plurianual que se extenderá más allá del ejercicio fiscal 2028.[3] Como resultado, muchas empresas superponen módulos de talento modernos sobre registros de RR. HH. central obsoletos, lo que ralentiza el flujo de analítica unificada y reduce la demanda de actualizaciones a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Ganan Terreno a Medida que Aumenta la ComplejidadEl segmento de software capturó el 79,18% de la participación del mercado de software de RR. HH. central en 2025, gracias a las grandes suscripciones recurrentes para los módulos de nómina, beneficios y análisis de la fuerza laboral. El impulso de crecimiento se inclina ahora hacia los servicios, dado que la migración de datos, la configuración fiscal multipaís y la gobernanza de la IA demandan experiencia especializada. Los contratos de externalización de nómina gestionada, soporte de asistencia técnica de primer nivel y optimización continua están, por tanto, ampliando la base de ingresos de los integradores de sistemas y los equipos de servicios profesionales de los proveedores.
Se prevé que el tamaño del mercado de software de RR. HH. central atribuido a los servicios crezca a una CAGR del 9,87% entre 2026 y 2031, a medida que los agentes de IA automatizan las tareas de bajo valor, liberando a los consultores para asesorar sobre marcos de competencias y gestión del cambio. La integración de SAP con SmartRecruiters, que mapea automáticamente los flujos de trabajo de reclutamiento heredados en SuccessFactors, ya reduce las horas de servicios profesionales en aproximadamente un 30%, lo que demuestra cómo la automatización puede desplazar el esfuerzo facturable de la configuración a la estrategia.[4]
Por Implementación:
Las Arquitecturas Híbridas Equilibran Soberanía y AgilidadLas instalaciones en la nube representaron el 72,46% del gasto en 2025, lo que refleja una sólida confianza de los compradores en la seguridad gestionada por el proveedor, la entrega rápida de funciones y un menor gasto de capital inicial en comparación con las implementaciones locales tradicionales. Las organizaciones favorecen cada vez más los sistemas de RR. HH. central basados en la nube debido a su escalabilidad, actualizaciones automáticas y capacidad para apoyar a fuerzas laborales distribuidas, al tiempo que reducen la carga sobre los equipos de TI internos para el mantenimiento de la infraestructura y las actualizaciones del sistema. Sin embargo, el modelo híbrido está en camino de alcanzar una CAGR del 9,28% hasta 2031, la más rápida dentro de los tipos de implementación, porque permite que los datos de nómina sensibles permanezcan en las instalaciones mientras los módulos de talento más nuevos se ejecutan en Software como Servicio.
Mantener la sincronización de datos en tiempo real en dos entornos es técnicamente exigente y a menudo requiere orquestación de middleware. La adquisición de Inova Payroll por parte de UKG a principios de 2026 proporciona un motor listo para entornos híbridos capaz de operar dentro de redes con aislamiento total, un movimiento orientado a las agencias reguladas que deben equilibrar la soberanía con la modernización. El éxito dependerá de una sólida gobernanza de API, la gestión de la latencia y una clara división de las responsabilidades de seguridad entre el proveedor y el cliente.
Por Tamaño de Organización:
Las Pymes Impulsan el Crecimiento a Medida que los Proveedores Desagrupan OfertasLas grandes empresas representaron el 59,72% de los ingresos de 2025 debido a la nómina multimoneda compleja, los esquemas de beneficios intrincados y las amplias obligaciones de cumplimiento. Este dominio está respaldado además por su necesidad de gestionar fuerzas laborales grandes y geográficamente dispersas y de adherirse a marcos regulatorios diversos, lo que aumenta la dependencia de sistemas de RR. HH. central robustos y escalables. Sus mayores presupuestos y las relaciones a largo plazo con los proveedores también contribuyen al gasto sostenido en plataformas de RR. HH. integrales que integran nómina, cumplimiento y analítica de la fuerza laboral.
Aun así, el segmento de pequeñas y medianas empresas superará al mercado general de software de RR. HH. central con una CAGR del 9,41% hasta 2031, a medida que los proveedores lancen precios basados en el consumo e implementaciones guiadas que eliminan la necesidad de grandes equipos de RR. HH. Este crecimiento está impulsado por la creciente digitalización entre las pymes, el aumento de la conciencia sobre los beneficios de la automatización de RR. HH. y la disponibilidad de soluciones modulares que reducen las barreras de entrada. Los proveedores también están simplificando la incorporación y reduciendo los plazos de implementación, facilitando que las organizaciones más pequeñas realicen la transición desde sistemas manuales o semidigilates hacia plataformas de RR. HH. totalmente integradas.
Por Vertical Industrial:
La Salud Lidera el Crecimiento en Medio de la Crisis de PersonalTI y telecomunicaciones concentraron la mayor parte del gasto con el 20,14% en 2025, respaldado por una alta rotación, la dotación de personal en proyectos basada en competencias y la adopción temprana de IA. En contraste, se espera que salud y ciencias de la vida registre una CAGR del 9,12% hasta 2031, la más sólida entre los verticales, a medida que los proveedores enfrentan escasez de enfermeras, la creciente verificación de credenciales y las obligaciones de cumplimiento de horas extra. Este crecimiento está respaldado además por la creciente digitalización de la gestión de la fuerza laboral y los requisitos regulatorios más estrictos en los sistemas de salud. Adicionalmente, la necesidad de visibilidad de dotación de personal en tiempo real y el seguimiento del cumplimiento están acelerando la adopción de plataformas avanzadas de RR. HH. central en este sector.
El tamaño del mercado de software de RR. HH. central asignado a la salud está creciendo a medida que las organizaciones automatizan la programación de enfermeras, se integran con la gestión del aprendizaje para créditos de educación continua y aplican ratios laborales complejos en tiempo real. La encuesta de FinThrive de 2025 encontró que más de la mitad de los líderes financieros de la salud planean nuevas inversiones en IA para 2026 con el fin de reducir los costos administrativos por encuentro. Los proveedores que ofrecen módulos de credenciales clínicas listos para usar y pujas de turnos móviles seguras están en posición de capturar este repunte.
Análisis Geográfico
Mercado de Software de RR. HH. Principal en América del Norte
América del Norte retuvo el 38,96% de los ingresos globales en 2025, beneficiándose de ecosistemas de consultoría consolidados, una concentración de grandes compradores empresariales y normas de transferencia de datos relativamente permisivas. La modernización del sector público sigue siendo una oportunidad notable a medida que la iniciativa federal HR 2.0 implementa una solución híbrida de HCM principal en agencias como el Departamento de Agricultura a partir del año fiscal 2026, OPM.GOV. Sin embargo, el crecimiento se está moderando, dado que la mayoría de las organizaciones del Fortune 1000 ya operan con suites en la nube o híbridas y están redirigiendo sus presupuestos hacia mercados de competencias, capas de experiencia del empleado y complementos de análisis.
Mercado de Software de RR. HH. Principal en Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 10,11% hasta 2031, superando a todas las demás regiones. La demanda es más intensa entre las empresas del mercado medio en India, China y el Sudeste Asiático que están digitalizando su nómina por primera vez, impulsadas por los esfuerzos gubernamentales para formalizar los contratos laborales y mejorar el cumplimiento fiscal. Darwinbox recaudó 140 millones de USD en marzo de 2025 para financiar su expansión más allá de India, lo que refleja la confianza de los inversores en una trayectoria de crecimiento regional sostenida. Las leyes locales de protección de datos en China e India favorecen las plataformas nacionales o alojadas regionalmente, lo que otorga una ventaja competitiva a los proveedores que mantienen infraestructura localizada.
Mercado de Software de RR. HH. Principal en EMEA y América del Sur
Europa, América del Sur, Oriente Medio y África ofrecen en conjunto patrones de demanda estables pero fragmentados. Las normas de residencia de datos impuestas por el RGPD orientan a los compradores multinacionales hacia instancias en la nube híbridas o específicas para la UE. Brasil lidera América del Sur en adopción debido a su complejo sistema de informes laborales e-social, mientras que los estados del Consejo de Cooperación del Golfo exigen archivos de nómina del Sistema de Protección Salarial, lo que impulsa a proveedores regionales especializados. Los mercados africanos aún son incipientes, pero muestran un alto uso móvil e interés en la nómina en la nube que supera directamente las implementaciones locales.
Panorama Competitivo
Cinco proveedores, Workday, Oracle, SAP, ADP y UKG, concentran una participación mayoritaria, otorgando al sector una concentración moderada. Estos actores establecidos aprovechan suites de módulos integrales, amplias bibliotecas de cumplimiento y relaciones con clientes de varias décadas para defender su participación, incorporando IA agéntica en reclutamiento, desempeño y planificación de la fuerza laboral para asegurar las renovaciones. La adquisición privada de Ceridian por parte de Thoma Bravo por 12,3 mil millones USD en noviembre de 2025 ejemplifica la tesis del capital privado de que el control operativo y las adquisiciones complementarias pueden acelerar la integración entre módulos.
Los disruptores están cerrando las brechas funcionales al consolidar los flujos de trabajo de RR. HH., finanzas y TI en un único entorno. Rippling obtuvo 450 millones USD en nuevo capital a una valoración de 16,8 mil millones USD en mayo de 2025 y ahora atiende a más de 20.000 clientes, subrayando el apetito por plataformas unificadas que simplifican la administración. Los competidores regionales como Darwinbox capitalizan el alojamiento de datos localizado y los paquetes de idiomas para superar a los proveedores globales en Asia-Pacífico.
Las hojas de ruta tecnológicas enfatizan la IA explicable, la infraestructura de integración segura y la profundidad vertical. UKG incorporó Inova Payroll a principios de 2026 para mejorar las opciones de implementación con aislamiento total, mientras que SAP continúa integrando SmartRecruiters en SuccessFactors para ofrecer adquisición de talento de extremo a extremo. Los proveedores que ofrecen detección de sesgos, cumplimiento SOC 2 Tipo II y registros de decisiones auditables están emergiendo como socios preferidos para los compradores aversos al riesgo en banca y salud.
Líderes de la Industria de Software de RR. HH. Central
-
Workday Inc.
-
Oracle Corporation
-
SAP SE
-
Automatic Data Processing Inc.
-
UKG Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de RR. HH. Principal Empresas cubiertas en este informe
- Workday Inc.
- Oracle Corporation
- SAP SE
- Automatic Data Processing Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Paycom Software Inc.
- Cornerstone OnDemand Inc.
- BambooHR LLC
- Paylocity Holding Corporation
- Gusto Inc.
- Sage Group plc
- Rippling Inc.
- Zoho Corporation Pvt. Ltd.
- OrangeHRM Inc.
- SumTotal Systems LLC
- ClearCompany Inc.
- Ceipal Corp.
- Freshworks Inc.
- Darwinbox Digital Solutions Pvt. Ltd.
- Infor Inc.
- Paycor HCM Inc.
Desarrollos recientes de la industria en Mercado de Software de RR. HH. Principal
- Abril de 2026: SAP lanzó la actualización de SuccessFactors del primer semestre de 2026 que redacta automáticamente evaluaciones de desempeño, sugiere rutas de aprendizaje y detecta brechas de equidad salarial, con la Programación de la Fuerza Laboral para manufactura prevista para el segundo semestre del año.
- Marzo de 2026: SAP completó la integración de SmartRecruiters en SuccessFactors, introduciendo utilidades de migración impulsadas por IA que reducen las horas de servicios profesionales en aproximadamente un 30%.
- Noviembre de 2025: Thoma Bravo finalizó la adquisición de Ceridian por 12,3 mil millones USD, convirtiendo al proveedor de Dayforce en una empresa privada para acelerar la expansión del producto lejos de la presión de los resultados trimestrales.
- Noviembre de 2025: UKG adquirió Mo, mejorando el reconocimiento de empleados y la analítica de sentimientos dentro de su plataforma de experiencia.
Alcance del Informe Global del Mercado de Software de RR. HH. Central
El mercado de software de RR. HH. central se refiere a los ingresos generados por plataformas digitales que gestionan las funciones fundamentales de recursos humanos dentro de las organizaciones, incluyendo la gestión de datos de empleados, la nómina, la administración de beneficios, el control de tiempo y asistencia, el reporte de cumplimiento y el mantenimiento de registros de la fuerza laboral. Estos sistemas sirven como el sistema central de registro de información de los empleados y son fundamentales para garantizar la eficiencia operativa, el cumplimiento regulatorio y la visibilidad de la fuerza laboral en las organizaciones.
El Informe del Mercado de Software de RR. HH. Central está segmentado por Componente (Software, Servicios), Implementación (Nube, Local, Híbrida), Tamaño de Organización (Pymes, Grandes Empresas), Vertical Industrial (TI y Telecomunicaciones, BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Sector Público, Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Nube |
| Local |
| Híbrida |
| Pymes |
| Grandes Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Sector Público |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrida | ||
| Por Tamaño de Organización | Pymes | |
| Grandes Empresas | ||
| Por Vertical Industrial | TI y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño se espera que tenga el mercado de software de RR. HH. central para 2031?
Se proyecta que el tamaño del Mercado de Software de RR. HH. Principal se expanda de 13,58 mil millones de USD en 2025 y 14,34 mil millones de USD en 2026 a 22,01 mil millones de USD para 2031, registrando una CAGR del 8,94% entre 2026 y 2031.
¿Qué modelo de implementación crece más rápido dentro de las suites de RR. HH. central?
Se prevé que las arquitecturas híbridas se expandan a una CAGR del 9,28% hasta 2031, a medida que las organizaciones equilibran la soberanía de datos con la agilidad del Software como Servicio, según Mordor Intelligence.
¿Qué segmento concentra actualmente la mayor participación del gasto?
En 2025, las licencias de software representaron el 79,18% de los ingresos globales, convirtiéndolas en el mayor contribuyente al gasto total.
¿Qué región se espera que registre el mayor crecimiento?
Asia-Pacífico está en camino de crecer a una CAGR del 10,11% hasta 2031, superando a todas las demás regiones gracias a la rápida digitalización del mercado medio.
¿Por qué los servicios están ganando impulso en el mercado de software de RR. HH. central?
La complejidad de la implementación, los desafíos de migración de datos y la necesidad de gobernanza de IA están impulsando la demanda de servicios de consultoría, nómina gestionada y optimización, que se proyecta que crecerán a una CAGR del 8,87%.