
Marktgröße und Marktanteil für Verpackungen von Unterhaltungselektronik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 92.03 Milliarden US-Dollar |
| Marktgröße (2031) | 126.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
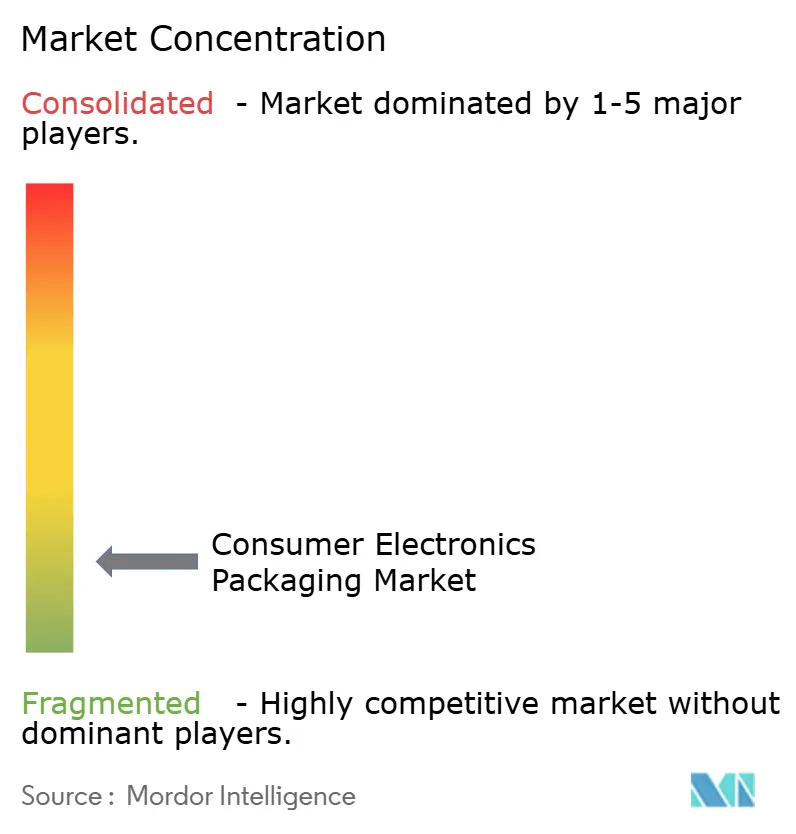
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verpackungen von Unterhaltungselektronik von Mordor Intelligence
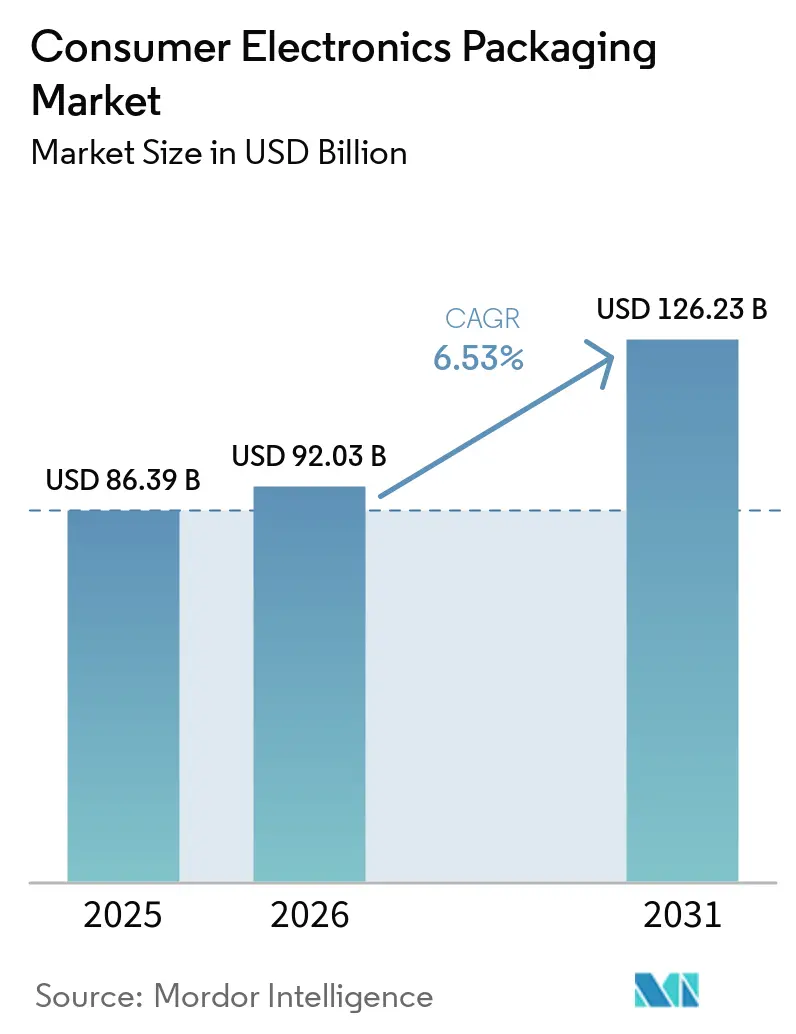
Die Marktgröße für Verpackungen von Unterhaltungselektronik wird im Jahr 2026 auf USD 92,03 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 86,39 Milliarden, mit Projektionen für 2031, die USD 126,23 Milliarden zeigen, und wächst mit einer CAGR von 6,53 % über den Zeitraum 2026–2031. Die robuste Nachfrage nach schützenden, transportsicheren Designs in Kombination mit Materialverschiebungen hin zu recycelbaren Papierlösungen unterstützt diese Wachstumstrajektorie. Steigende E-Commerce-Volumina, Smartphone-Erneuerungszyklen und die Einführung vernetzter Heimgeräte verstärken die Volumenexpansion in jeder wichtigen Region. Die Konsolidierung unter großen integrierten Verarbeitern bringt Skalenvorteile und beschleunigt den Technologietransfer, während kleinere Spezialisten Nischenmöglichkeiten bei ultrakompakten Verpackungen und biobasierten Substraten nutzen. Der Markt für Verpackungen von Unterhaltungselektronik profitiert von der erhöhten Sensibilität des Sektors gegenüber Produktschäden, Produktfälschungen und Nachhaltigkeitsprüfungen, wodurch die Verpackungsleistung zum Kern des Markenwerts und der regulatorischen Compliance wird.
Wichtigste Erkenntnisse des Berichts
- Nach Kategorie der Unterhaltungselektronik führten Smartphones mit einem Umsatzanteil von 40,02 % am Markt für Verpackungen von Unterhaltungselektronik im Jahr 2025, während Smart-Home- und IoT-Geräte bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen werden.
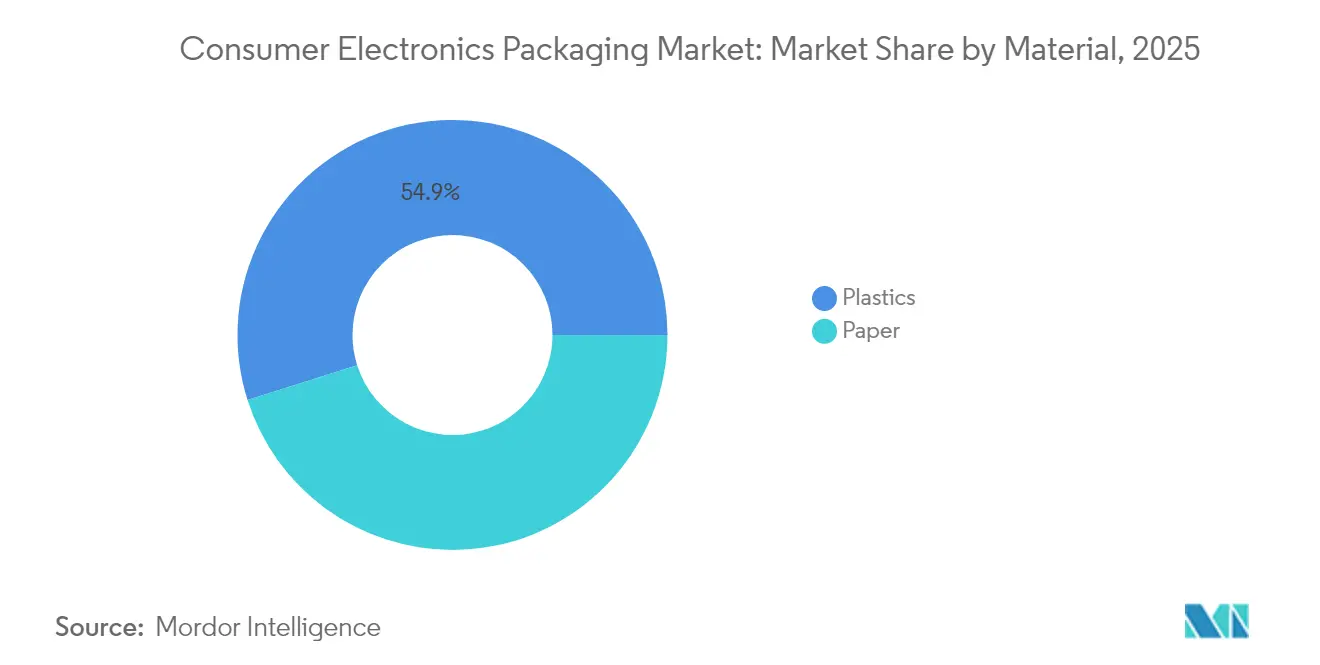
- Nach Material hielten Kunststoffe im Jahr 2025 einen Anteil von 54,88 % am Markt für Verpackungen von Unterhaltungselektronik, während papierbasierte Lösungen voraussichtlich bis 2031 mit einer CAGR von 7,36 % wachsen werden.
- Nach Verpackungsformat entfielen Wellpappkartons und Paletten im Jahr 2025 auf einen Anteil von 30,31 % der Marktgröße für Verpackungen von Unterhaltungselektronik, während Schutzversandtaschen und Luftpolsterfolien-Lösungen mit einer CAGR von 9,27 % bis 2031 zulegen.
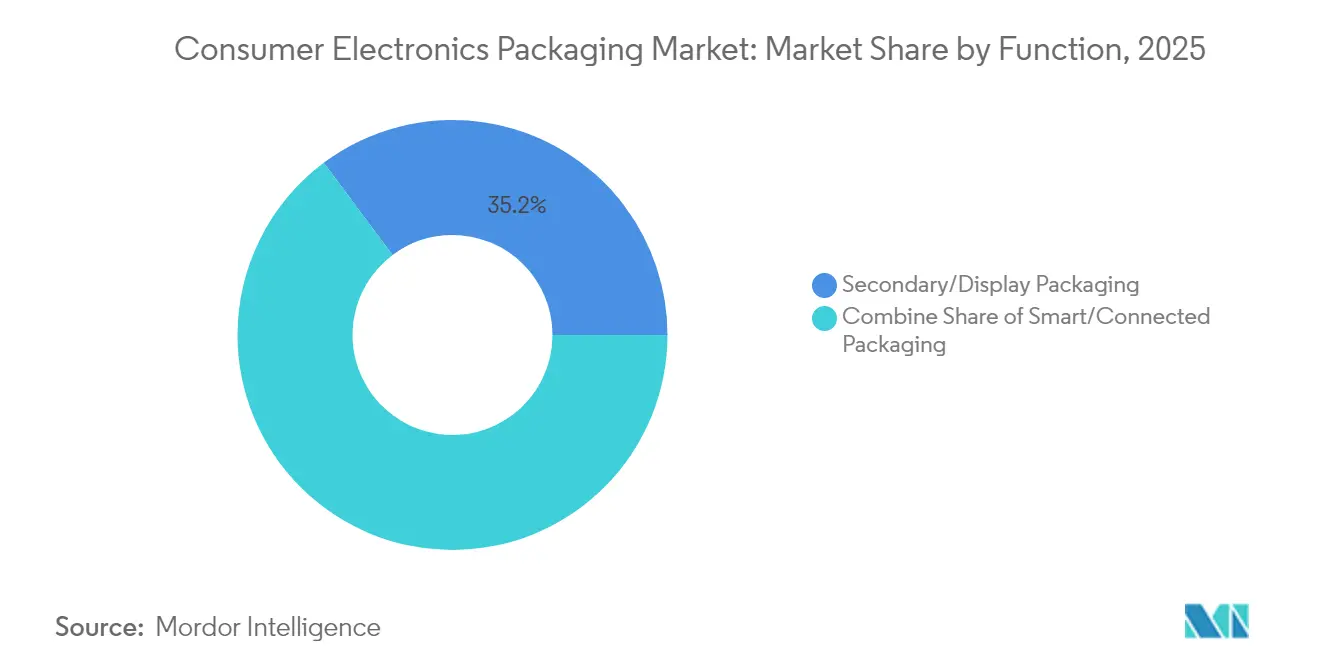
- Nach Funktion entfielen Sekundär- und Displayverpackungen im Jahr 2025 auf 35,22 % der Marktgröße für Verpackungen von Unterhaltungselektronik, und intelligente, vernetzte Verpackungen wachsen bis 2031 mit einer CAGR von 8,19 %.
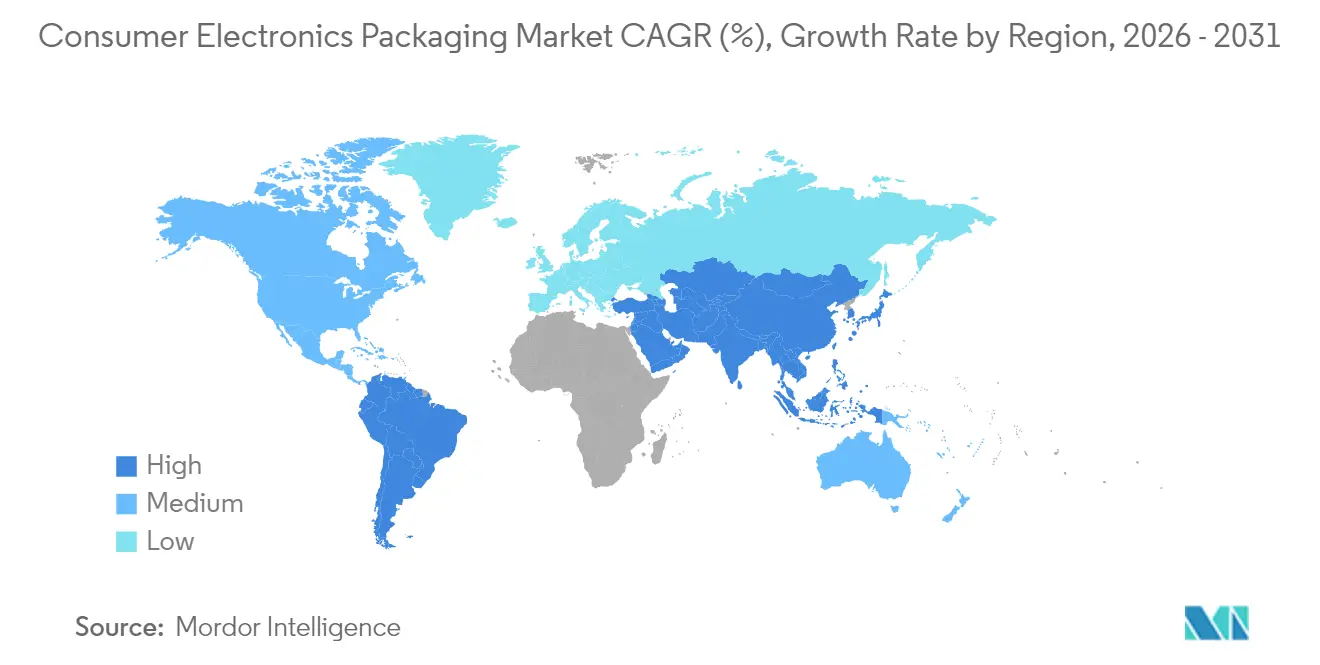
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 39,74 % des Marktes für Verpackungen von Unterhaltungselektronik, und die Region ist auf dem Weg, bis 2031 eine CAGR von 9,75 % zu verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom treibt schützende und transportsichere Formate an | +1.8% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Umweltfreundliche Substrate, die durch EPR und Kunststoffverbote vorgeschrieben sind | +1.2% | Europa und Nordamerika als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fälschungsschutz- und manipulationssichere Merkmale zum Schutz der Marke | +0.9% | Global, insbesondere im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Smartphone- und Wearable-Lieferungen im aufstrebenden Asien | +0.7% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlung auf den Nahen Osten und Afrika sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| RFID-fähige Verpackungen für die Rückwärtslogistik zur Kreislaufwirtschaft | +0.6% | Europa und Nordamerika, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Miniaturisierte modulare Verpackungen zur Reduzierung von Frachtvolumen und -kosten | +0.5% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom treibt schützende und transportsichere Formate an
Die Online-Feiertagsverkäufe von Unterhaltungselektronik erreichten im Jahr 2024 55,3 Milliarden USD, ein Anstieg von 8,8 % im Jahresvergleich. Der Wandel von regalfertigen Displays hin zu transportoptimierten Verpackungen erhöht die Nachfrage nach technisch entwickelten Polsterlösungen, Manipulationssicherheit und Automatisierung für passgenaue Verpackungsgrößen. Das Cut'it EVO Multi-Lid-System von Ranpak reduziert Leerraum und Frachtkosten und verbessert gleichzeitig die Nachhaltigkeitskennzahlen. Markenhersteller betrachten Verpackungen als Erweiterung des Produkterlebnisses und integrieren QR-Codes für die Kundenbindung nach dem Kauf. Da Paketnetzwerke dichter und fragmentierter werden, wächst der Markt für Elektronikverpackungen mit Spezifikationen, die auf die Handhabung durch mehrere Stationen und wechselnde Klimabedingungen zugeschnitten sind.
Umweltfreundliche Substrate, die durch EPR und Kunststoffverbote vorgeschrieben sind
Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt bis 2025 eine Recyclingquote von 65 % für alle Verbraucherverpackungen vor. Marken wechseln rasch zu recycelbaren Fasern und Biokunststoffmischungen, um den Marktzugang zu sichern. Logitech eliminierte jährlich 660 Tonnen Kunststoff durch die Umstellung der Maus-Verpackungen auf papierbasierte Formate und reduzierte damit die Kohlenstoffemissionen um 6.000 Tonnen. Paptic und Woodly vermarkten barrierebeschichtete Papiere, die Feuchtigkeitsschutz bieten, der bisher Polymeren vorbehalten war. Der Markt für Verpackungen von Unterhaltungselektronik gewinnt inkrementelles Volumen, da Verarbeiter ihre Anlagen für Fasersubstrate umrüsten, obwohl die Vorlaufzeiten für die regulatorische Zertifizierung ein Engpass bleiben.
Fälschungsschutz- und manipulationssichere Merkmale zum Schutz der Marke
Gefälschte Elektronikprodukte verursachen jährliche Verluste von USD 169 Milliarden und zwingen Marken dazu, mehrschichtige Authentifizierung direkt in Verpackungen zu integrieren. [1]Weltzollorganisation, "Bericht über den illegalen Handel," wcoomd.org Digitale Wasserzeichen wie die unmerklichen Codes von Digimarc ermöglichen die Smartphone-Verifizierung, ohne das Artwork zu beeinträchtigen. NFC-Tags, die mit Blockchain-Registern verknüpft sind, fügen eine Zwei-Faktor-Validierung hinzu und ermöglichen die Erkennung von Graumärkten. Durch die Integration von Sicherheitsfunktionen während des strukturellen Designs reduzieren Verarbeiter Sekundärprozesse und erhöhen die Liniengeschwindigkeiten. Die verschärfte Durchsetzung durch Zollbehörden sorgt für eine stetige Nachfrage und stärkt den Markt für Verpackungen von Unterhaltungselektronik.
Steigende Smartphone- und Wearable-Lieferungen im aufstrebenden Asien
China lieferte im ersten Quartal 2025 171 Millionen Smartphones aus, und der Elektronikamarkt Indiens strebt bis 2025 USD 180 Milliarden an. Das Volumenwachstum erfordert eine lokalisierte Verpackungsversorgung zur Unterstützung der Just-in-time-Montage. Wearables beherbergen empfindliche Sensoren und Ladeschalen und erfordern individuelle Einlagen und leitfähige Antistatikbarrieren. Samsungs dreischichtige Galaxy-Boxen kombinieren Holzfaserdetails mit geformter Zellstoffmasse, um eine Premiumpositionierung zu erreichen. Der Markt für Verpackungen von Unterhaltungselektronik im asiatisch-pazifischen Raum verzeichnet ein überdurchschnittliches Wachstum, da OEM-Cluster sich nach Vietnam und Indonesien ausdehnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Zellstoff-, Papier- und Polymerausgangsstoffpreise | -0.8% | Global, mit besonderem Einfluss auf kostensensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Weltweit verschärfte Beschränkungen für Einwegkunststoffe | -0.6% | Europa und Nordamerika führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Geräte-als-Dienstleistung-Modell dämpft Verpackungseinheitsvolumina | -0.5% | Nordamerika und Europa als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Versorgungsschocks bei Halbleitern dämpfen die Elektronikproduktion | -0.4% | Global, mit Schwerpunkt in den Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Zellstoff-, Papier- und Polymerausgangsstoffpreise
Zellstoffpreise schwankten von 2024 bis 2025 um 25–40 %, was klimatische Störungen und logistische Engpässe widerspiegelt.[2]Financial Times, "Globale Rohstoffpreise und Marktanalyse," ft.comDie Polymerpreise bleiben an Rohölschwankungen gebunden und drücken die Margen der Verarbeiter im Markt für Verpackungen von Unterhaltungselektronik. Große Akteure sichern Inputs ab, aber kleine und mittelgroße Unternehmen akzeptieren häufig kürzere Angebotszyklen, was bei OEMs Bedenken hinsichtlich der Kostentransparenz auslöst.
Weltweit verschärfte Beschränkungen für Einwegkunststoffe
Mehr als 60 Länder verhängen Verbote oder Abgaben auf ausgewählte Kunststoffformate, was ein Flickenteppich an Compliance-Verpflichtungen entsteht. [3]Umweltprogramm der Vereinten Nationen, "Globaler Kunststoffabfall und Vorschriften," unep.orgDie Pflege von Beständen mit mehreren Spezifikationen erhöht das Umlaufvermögen. Die Umstellungskosten auf Papier oder kompostierbare Folien liegen 15–25 % über den bestehenden Lösungen, was die kurzfristige Rentabilität im gesamten Markt für Verpackungen von Unterhaltungselektronik belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Papier gewinnt trotz Kunststoffdominanz an DynamikKunststofflösungen hielten im Jahr 2025 einen Anteil von 54,88 % am Gesamtumsatz, dank ihrer Feuchtigkeitsbarriere- und Durchstichfestigkeitseigenschaften, die komplexe Elektronikgeräte schützen. Schaumstoffeinlagen und thermogeformte Schalen bleiben die Grundlage für Flaggschiff-Smartphones und Computerhardware. Die Marktgröße für Verbraucherelektronikverpackungen bei Papiersubstraten wächst jedoch bis 2031 mit einem CAGR von 7,36 %, da Marken ihre Ziele an EPR-Schwellenwerte und CO₂-Ziele anpassen. Faltschachteln und geformte Faserpolsterungen integrieren nun wasserbasierte Beschichtungen, die antistatische Eigenschaften und Fettbeständigkeit bieten, die bisher nur mit Polymeren erreichbar waren.
Technologische Fortschritte wie Stora Ensos Papira-Zelluloseschaum liefern vergleichbare Falltestleistungen wie expandiertes PE und bieten gleichzeitig Faserrecyclierbarkeit. Hybridverpackungen, die Papieraußenseiten mit dünnen internen Polymerfolien kombinieren, gewinnen an Bedeutung und balancieren Compliance mit Leistung im gesamten Markt für Elektronikverpackungen. Verarbeiter, die Lebenszyklusanalysedaten vermarkten, gewinnen Ausschreibungsrunden und stärken den Papiertrend im Markt für Verbraucherelektronikverpackungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Verpackungsformat:
E-Commerce treibt schützende Innovation anWellpapp-Masterkartons und Paletten machten im Jahr 2025 30,31 % des Umsatzes aus, da sie jede Logistikbewegung vom Werk zum Händler unterstützen. Das Wachstum beschleunigt sich am stärksten bei Schutzversandtaschen und Luftpolsterfolien, die bis 2031 auf dem Rücken der Direktlieferung an Verbraucher eine CAGR von 9,27 % verzeichnen. Die Marktgröße für Verpackungen von Unterhaltungselektronik bei Versandtaschen steigt, da leichte Wearables und Zubehör einzeln versandt werden.
Formatinnovationen verbinden Polsterung mit Markengeschichten. Textilbeutel bieten Premiumästhetik und Wiederverwendbarkeit und sprechen umweltbewusste Verbraucher an. Luftgefüllte Kammern, die inline geformt werden, reduzieren Materialien, und geformte Faserklappackungen verlängern die Einzelhandelsausstellungsdauer und ermöglichen das Recycling am Straßenrand. Multifunktionsformate, die sowohl automatisches Verpacken als auch Regalvisibilität unterstützen, erhalten die höchsten RFP-Bewertungen in OEM-Ausschreibungen.
Nach Funktion:
Intelligente Verpackung transformiert traditionelle RollenSekundär- und Displayverpackungen behielten im Jahr 2025 35,22 % des Wertes und betonten den visuellen Wirkungsfaktor in stationären Kanälen. Dennoch beschleunigen sich intelligente und vernetzte Varianten mit einer CAGR von 8,19 % und fügen Datenerfassungsfähigkeiten hinzu. Der Markt für Verpackungen von Unterhaltungselektronik beherbergt Sensoren, NFC-Chips und blockchain-verknüpfte QR-Codes, die die Echtheit verifizieren und After-Sales-Dienste freischalten.
Primärverpackungen miniaturisieren sich parallel zur Verdichtung der Komponenten. Resonanzhohlräume erhalten die akustische Integrität für Ohrhörer, während dünne Wände den Materialeinsatz reduzieren. Fälschungsschutzmerkmale migrieren von Manipulationsetiketten zu eingebetteten Tinten und Wasserzeichen, die von Standard-Smartphones erkennbar sind. Intelligente Funktionen komprimieren die Verweilzeiten in der Lieferkette durch die Automatisierung von Wareneingang und Garantieregistrierung und erhöhen damit die Wechselbarrieren und binden Verpackungen tiefer in Produktökosysteme ein.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Unterhaltungselektronik:
IoT-Geräte treiben Anforderungen der nächsten Generation anSmartphones lieferten im Jahr 2025 40,02 % des Marktes für Verpackungen von Unterhaltungselektronik, basierend auf hohen Stückzahlen und PremiumpReisstufen. Der nächste Wachstumsimpuls liegt in Smart-Home-Hubs, Sensoren und IoT-Peripheriegeräten, die bis 2031 mit einer CAGR von 10,12 % vorankommen. Verpackungen müssen mehrere SKUs innerhalb kohärenter Unboxing-Sequenzen beherbergen und Kabel, Adapter und gedruckte Beilagen kombinieren.
Ultrakompakte Geräte wie das 3-Zoll-NanoPhone zwingen Verarbeiter dazu, Präzisionseinlagen zu entwerfen, die Sensoren während Fallaufprällen ausgerichtet halten. Wearables benötigen ESD-sichere Polsterungen, die an die Form von Lithiumbatteriegehäusen angepasst sind. Gaming-Peripheriegeräte verwenden modulare Schalen für optionales Zubehör. Da Edge-AI-Geräte proliferieren, profitiert der Markt für Verpackungen von Unterhaltungselektronik von differenzierten Schutzlösungen, die auf thermische und elektrostatische Kontrollanforderungen abgestimmt sind.
Geografische Analyse
Markt für Verpackungen von Unterhaltungselektronik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,74 % am Markt für Verpackungen von Unterhaltungselektronik, gestützt durch seine tief verwurzelten Fertigungsstandorte und den stark wachsenden inländischen Konsum von Smartphones und Wearables. Die regionale CAGR beträgt bis 2031 9,75 %, begünstigt durch politische Anreize in Vietnam, Indien und Malaysia, die Verarbeitungskapazitäten lokalisieren und Lieferzeiten verkürzen. Chinesische Verarbeiter nutzen Robotik zur Verwaltung vielfältiger SKU-Portfolios, während indische Wellpappenhersteller Digitaldruckmaschinen für variablen Druck einsetzen.
Markt für Verpackungen von Unterhaltungselektronik in Nordamerika
Nordamerika behauptet seine Stärke im Bereich Premium-Elektronik und Abonnementmodelle, die recycelbare Fasern und die Integration intelligenter Verpackungen begünstigen. Marken starten Pilotprogramme für RFID-gestützte Kreislaufrahmen in den USA und Kanada, was die Nachfrage von Early Adopters im Markt für Verpackungen von Unterhaltungselektronik ankurbelt. Regionale Logistikanbieter entwickeln gemeinsam Automatisierungszellen, die bedarfsgerecht versiegeln und dabei den Abmessungsanforderungen der Paketdienstleister entsprechen.
Markt für Verpackungen von Unterhaltungselektronik in EMEA und Amerika
Europa treibt den regulatorischen Wandel voran und setzt globale Maßstäbe bei Recyclingfähigkeit und Mindestanteilen an Recyclingmaterial. OEMs mit Hauptsitz in Deutschland, Schweden und Frankreich validieren Innovationen wie Zelluloseschäume und Monomaterial-Flexibles vor dem weltweiten Rollout. Im Nahen Osten und in Afrika steigt die Smartphone-Durchdringung bei gleichzeitigem Infrastrukturausbau, was eine wachsende Nachfrage nach feuchtigkeitsbeständigen Verpackungen für heiße Klimazonen erzeugt. Südamerika profitiert vom Nearshoring nordamerikanischer Lieferketten, insbesondere da die mexikanische Elektronikaproduktion in bestimmten Kategorien die Importe aus China übertrifft.

Regulatorisches Umfeld
Regulierungsgetriebenes Verpackungsredesign und die Steuerung von Kennzeichnungsangaben stehen im Mittelpunkt der Verpackung von Unterhaltungselektronik, angesichts des starken Einsatzes von Schutzkunststoffen und der häufigen grenzüberschreitenden Lieferungen in dieser Kategorie. In der Europäischen Union trat die Verordnung (EU) 2025/40 (Verpackungs- und Verpackungsabfallverordnung, PPWR) am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch die Anforderungen an die Nachhaltigkeit von Verpackungen und die auf der Verpackung dargestellten Informationen verschärft werden. Derselbe PPWR-Rahmen legt auch kurzfristige Meilensteine für die Harmonisierung fest, einschließlich einer Verpflichtung nach Artikel 12(6), wonach die Europäische Kommission bis zum 12. August 2026 Durchführungsrechtsakte zur Festlegung harmonisierter Kennzeichnungen und digitaler Kennzeichnungsspezifikationen für Verpackungen erlassen muss.
Über Europa hinaus beeinflussen Regulierungsbehörden und Normungsgremien, wie Elektronikmarken die Recyclingfähigkeit und andere Umweltaussagen auf Verpackungen belegen. In den Vereinigten Staaten bleiben die Leitlinien der Federal Trade Commission zur Verwendung umweltbezogener Marketingaussagen (16 CFR Part 260, die Green Guides) ein zentraler Bezugspunkt für verpackungsbezogene Marketingaussagen, wobei der Zeitpunkt einer etwaigen Aktualisierung laut offiziellen FTC-Unterlagen mit Stand Juli 2026 noch offen ist. Die EU-Anforderungen an Design und Kennzeichnung, zusammen mit der US-amerikanischen Regulierung von Marketingaussagen, erhöhen den Compliance-Aufwand für globale OEMs und Verarbeiter und steigern den Bedarf an standardisierter Kennzeichnung, nachverfolgbaren Materialspezifikationen und Dokumentation, die Aussagen zu Kreislauffähigkeit und Recyclingfähigkeit belegt.
Wettbewerbslandschaft
Fusionen und Übernahmen prägen ein fragmentiertes Feld. Die Fusion von Smurfit Kappa und WestRock im Juli 2024 schuf einen globalen Marktführer mit gestärkten F&E-Pipelines für erneuerbare Substrate. International Paper schloss den Erwerb von DS Smith im Januar 2025 ab und stärkte damit die europäische Kartonkapazität und die Infrastruktur für geschlossene Kreislaufwirtschaft beim Recycling. Skalenvorteile ermöglichen es den führenden Akteuren, Rohstoffschwankungen abzusichern und in KI-gesteuerte Verarbeitungslinien zu investieren, wodurch die Servicestandards im gesamten Markt für Verpackungen von Unterhaltungselektronik angehoben werden.
Strategische Themen umfassen die vertikale Integration von Zellstoff bis zur fertigen Schachtel, Investitionen in biobasierte Barrierchemie und digitale Workflows, die Artwork je Region anpassen. Ranpak, Sonoco und Stora Enso fördern faserbasierte Polsterungen, die mit Polymerschäumen konkurrieren und den adressierbaren Anteil erweitern. Nischeninnovatoren gewinnen Aufträge durch Textilbeutel und geformte Faserverpackungen für Elektronik ohne Kunststoff. Technologieunternehmen treten über Plattformen für intelligente Etiketten ein und bündeln Datenanalysen mit physischen Verpackungen, wodurch Kategoriengrenzen verschwimmen.
Auf Authentifizierung, maßgerechte Algorithmen und Zelluloseschäume ausgerichtete Immaterialgüterportfolios werden zu Verhandlungschips bei Lizenzierungs- und Joint-Venture-Gesprächen. OEM-Beschaffungsteams bevorzugen Partner, die Emissionsübersichten von der Wiege bis zum Werkstor anbieten, was den Wettbewerb eher auf die Umweltleistung als auf den Preis allein intensiviert. Der Markt für Verpackungen von Unterhaltungselektronik entwickelt sich damit zu Lösungsökosystemen, in denen Hardware, Software und Daten zusammenlaufen.
Marktführer in der Branche für Verpackungen von Unterhaltungselektronik
Sonoco Products Co.
Sealed Air Corporation
Mondi Group
Amcor plc
Huhtamaki Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verpackungen von Unterhaltungselektronik
- Sealed Air Corporation
- Smurfit WestRock
- International Paper Co.
- Pregis LLC
- Sonoco Products Co.
- Stora Enso Oyj
- Dordan Manufacturing
- Mondi Group
- Amcor plc
- Nefab AB
- UFP Technologies Inc.
- ProAmpac LLC
- Huhtamaki Oyj
- DunaPack Packaging Group
- Clondalkin Group
- Johns Byrne Co.
- Ball Corp. (Aerosol & Transit)
- Molded Fiber Glass Co.
Lesen Sie die Analyse der Verpackungen von Unterhaltungselektronik-Unternehmen

Marktchancen und Zukunftsaussichten
Konkrete regulatorische Meilensteine und Unternehmensprogramme schaffen Freiraum für faserbasierte Schutzformate, richtig dimensionierte Verpackungen und Verpackungen, die den Materialeinsatz reduzieren, ohne die Fall- und ESD-Leistung zu beeinträchtigen. Das Anwendungsdatum der EU-PPWR am 12. August 2026 sowie der Übergang zu harmonisierten Kennzeichnungen und digitalen Kennzeichnungsspezifikationen treiben die Nachfrage nach Verarbeitern an, die konforme Grafik-Workflows, Rückverfolgbarkeit und dokumentierte Recyclingfähigkeit über länderübergreifende SKUs hinweg liefern können. Dies ist besonders relevant für e-commerce-intensive Elektronikkategorien, bei denen Hohlraumfüllung, Polsterung und Manipulationssicherheit in die Verpackungen eingebaut sind, und bei denen Minimierungs- und Kennzeichnungsanforderungen sowohl das strukturelle Design als auch den Linienbetrieb beeinflussen.
Materialsubstitution und Innovationen bei der Schutzleistung eröffnen ebenfalls Chancen in großem Maßstab, gestützt durch Lieferantenmaßnahmen im Jahr 2026. Im April 2026 kündigte Murata Manufacturing seine Großgebindeverpackung für MLCC-Komponenten an, mit einer Reduzierung des Verpackungsmaterialgewichts von bis zu 99 % im Vergleich zur herkömmlichen Bandierung, was den Wert des Verpackungsredesigns für hochvolumige Elektronik-Lieferketten unterstreicht. Im Juli 2026 kündigte Jabil die großtechnische Produktionsverfügbarkeit für Formfaserverpackungen an, die einlagige Kunststoffschalen, -beutel und -schaumstoff ersetzen sollen, und unterstützt damit Marken der Unterhaltungselektronik, die sich von kunststoffdominierter Schutzverpackung abwenden, während die Transportstabilität erhalten bleibt. Diese Schritte stehen im Einklang mit der laufenden Einführung von Formfaser und Barrierepapieren für Elektronikanwendungen, einschließlich höherwertiger nasspressgeformter Faserlösungen, die als Alternativen zu PET-Blisterschalen und EPE-Schaumstoff positioniert werden, wo Oberflächenschutz und antistatische Leistung erforderlich sind.
Recent Industry Developments in Markt für Verpackungen von Unterhaltungselektronik
- Juli 2026: Jabil kündigte die großtechnische Produktionsverfügbarkeit von Formfaserverpackungslösungen an, die einlagige Kunststoffschalen, -beutel und -schaumstoff ersetzen sollen, die von globalen Marken verwendet werden. Dies erweitert die industrielle Basis für faserbasierte Schutzformate und unterstützt Umstellungen bei Elektronikverpackungen, bei denen Transportschutz und gleichbleibende optische Qualität erforderlich sind. Die skalierte Verfügbarkeit bei einem großen Fertigungspartner reduziert die Qualifizierungshürden für Markeninhaber, die eine mehrregionale Einführung anstreben.
- November 2025: Sonoco integrierte seine Metall- und Papierverpackungssparten in eine einheitliche Sonoco Consumer Packaging EMEA/APAC-Division. Die Umstrukturierung erweitert das verfügbare Materialportfolio innerhalb einer einzigen kommerziellen Organisation, was zur Nachfrage der Elektronik-OEMs nach harmonisierter globaler Beschaffung über faserbasierte Formate und ergänzende Starrverpackungsbedürfnisse hinweg passt. Sie vereinfacht zudem die regionsübergreifende Unterstützung, während nachhaltigkeitsgetriebene Redesigns an Fahrt gewinnen.
- Oktober 2024: Smurfit WestRock investierte 40 Millionen USD in eine vollautomatisierte Großformatlinie in Warwick, Quebec. Das Kapazitäts- und Automatisierungsupgrade stärkt Durchsatz und Konsistenz für Wellpappe- und transportgerechte Formate, die in der Distribution von Unterhaltungselektronik verwendet werden. Es unterstützt zudem die richtige Dimensionierung und den High-Mix-Betrieb, die für die E-Commerce-Abwicklung zunehmend wichtig sind.


Markt für Verpackungen von Unterhaltungselektronik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungen, die zum Schutz, Versand und zur Präsentation von Unterhaltungselektronikprodukten verwendet werden, von der Werksverpackung über den Einzelhandel bis hin zur E-Commerce-Lieferung. Die Marktgröße wird in Wertangaben erfasst und umfasst die Verpackungsmaterialien und -formate, die typischerweise für diese Elektronikgeräte erworben werden.
Ausschlüsse aus dem Umfang: Verpackungen für Industrieelektronik, Halbleiterwafer- und Chip-Verpackungen sowie Verpackungen, die hauptsächlich für schwere Elektrogeräte verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Material
- Kunststoffe
- Schaum
- Thermogeformte Schalen
- Sonstige Kunststoffe
- Papier
- Faltschachteln
- Wellpappkartons
- Sonstiges Papier
- Kunststoffe
- Nach Verpackungsformat
- Blisterpackungen
- Klarsichtverpackungen
- Schutzversandtaschen und Luftpolsterfolien
- Schalen und Einlagen
- Wellpappkartons und Paletten
- Nach Funktion
- Primärverpackung
- Sekundär-/Displayverpackung
- Tertiär- und Logistikverpackung
- Fälschungsschutz- und Sicherheitsverpackung
- Intelligente/vernetzte Verpackung
- Nach Unterhaltungselektronik
- Smartphones
- Computergeräte
- TV und Set-Top-Boxen
- Wearables und Hearables
- Smart Home / IoT-Geräte
- Sonstige Unterhaltungselektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools für Verbrauchergeräte und der üblicherweise dazugehörigen Verpackungsmaterialien und wird anschließend anhand öffentlicher Statistiken und Standards fundiert. Wir beziehen uns auf Quellen wie UN Comtrade für Handelsströme relevanter Verpackungsmaterialien, makroökonomische Indikatoren der Weltbank sowie nationale Statistikämter für Fertigungs- und Verbraucherausgabensignale, die sich auf Gerätesendungen auswirken.
Um die Verpackungsannahmen realistisch zu halten, werden die Eingaben auch anhand von Quellen wie EPA-Recycling- und Verpackungsabfallinformationen, dem Kontext von ISO- und ASTM-Verpackungstestnormen sowie akademischen oder begutachteten Fachartikeln zu Schutzverpackungsleistung und Materialsubstitution überprüft. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um Verpackungsmixverschiebungen wie den Wechsel von Kunststoff zu Papier und geformten Fasern gegenzuprüfen.
Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten, Patentlandschaften und handelsbasierte Versandinformationen genutzt. Die oben aufgeführten Beispiele sind nicht erschöpfend, da wir während der Validierung und Forschungsklärung auf weitere Referenzen zurückgegriffen haben.
Primärforschung und Umfragen
Primärforschung wird eingesetzt, um das zu bestätigen, was das Sekundärmodell nicht klar zeigen kann, insbesondere die Verpackungsintensität nach Gerätekategorie und wie sich die Preisgestaltung mit Materialien und Fracht verändert. Wir sprechen mit Verpackungsverarbeitern, Rohstofflieferanten, Auftragsherstellern, markenseitigen Verpackungsteams und Logistikbeteiligten in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen zu Mix, Durchschnittsverkaufspreisbereichen und Beschaffungszyklen von mehreren Seiten überprüft werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 43 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einer Top-down-Nachfragerekonstruktion, bei der Versand- und Produktionssignale für Unterhaltungselektronik in den Verpackungsverbrauch umgerechnet und anschließend mithilfe realistischer Durchschnittsverkaufspreisleitern nach Material und Format in Werte umgewandelt werden. Da der Markt breit gefächert ist, werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. die Abstimmung mit dem Umsatz ausgewählter Verarbeiter, Kanalprüfungen zu Verpackungsvolumina und Preisbereiche pro Einheit multipliziert mit Gerätesendungsbändern, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den praktischen Eingaben, die das Modell prägen, gehören Trends bei Gerätesendungen, der E-Commerce-Anteil am Elektronikumsatz (der den Bedarf an Schutzverpackungen verändert), das Verpackungsgewicht pro versandter Einheit, Recyclinganteil- und Nachhaltigkeitsziele, die Materialverschiebungen beeinflussen, Zellstoff- und Polymerpreisentwicklungen sowie die Frachtkosten. Wo direkte Datenpunkte für ein Format oder ein Land dünn sind, werden Lücken durch die Verwendung benachbarter Marktanaloga mit ähnlichem Gerätesortiment und ähnlichen Verpackungsvorschriften geschlossen, gefolgt von einer Expertenprüfung, um die Annahmen konservativ zu halten.
Für die Prognose verwenden wir Szenarioanalysen, die durch multivariate Regression unterstützt werden, wobei das Wachstum mit Gerätevolumina, Verpackungsmixverschiebungen und Materialpreisaussichten verknüpft ist. Die Vorausschau wird mit den Erwartungen der Befragten zu Erneuerungszyklen, Produkteinführungen und Beschaffungszeitplänen einem Stresstest unterzogen, und der endgültige CAGR-Pfad wird konsistent mit diesen realen Rahmenbedingungen gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, wie z. B. der Richtung der Gerätesendungen, der Preisgestaltung für Verpackungsmaterialien sowie Handels- oder Produktionsindikatoren, und anschließend auf Abweichungen nach Region und Jahr überprüft. Wenn eine Zahl auffällig erscheint, werden die Umrechnungsfaktoren überprüft, Währungsumrechnungen wiederholt und der Aufbau der Durchschnittsverkaufspreise erneut geprüft, damit die Treiber mit den Beschreibungen von Lieferanten und Käufern übereinstimmen.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten geprüft, und Folgegespräche werden ausgelöst, wenn neue öffentliche Ergebnisse, politische Änderungen oder Materialpreisbewegungen den Markt wesentlich verschieben könnten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen hinzugefügt. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Verbraucherelektronikverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verbraucherelektronikverpackungen unterscheiden sich häufig, da der Zeitpunkt der Währungsumrechnung, die Art und Weise, wie Durchschnittsverkaufspreise mit Zellstoff- und Polymerschwankungen aktualisiert werden, und die Handhabung von Revisionen bei Gerätesendungen den Gesamtwert erheblich verändern können. Ein weiterer häufiger Grund ist der Umfang, bei dem einige Zahlen breitere Verbraucherverpackungen oder angrenzende Verpackungen in der Elektroniklieferkette in dieselbe Zahl einbeziehen.
Wenn die Schätzung rund um wichtige Geräteeinführungszyklen aktualisiert wird und die neuesten Materialpreisindizes in die Durchschnittsverkaufspreisleiter eingeflossen sind, bevor eine Umrechnung in USD erfolgt, tendiert der Wert dazu, anders auszufallen – so wurde die Marktgröße für 2026 bei Mordor Intelligence finalisiert. Unterschiede treten auch auf, wenn ein Herausgeber einen einzigen gemischten Preis für Verpackungen über alle Geräte hinweg verwendet oder wenn ältere Handels- und Produktionsbasisdaten ohne erneute Überprüfung der Regionsaufteilungen anhand aktueller Nachfragesignale fortgeschrieben werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 92,03 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 67,22 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster, was die kurzfristige Gerätezyklus-Volatilität dämpfen kann, und der Preisaufbau kann abweichen, wenn Verpackungsdurchschnittsverkaufspreise nicht regelmäßig mit Materialeingaben neu bewertet werden. |
| Branchendatenpublisher B | 52,07 Milliarden USD (2024) | Häufig als Verbraucherverpackung mit Bezug zur Elektronikendnutzung dargestellt, was einen engeren Verpackungsumfang anwenden und auf aggregierten Preisannahmen beruhen kann, mit weniger Schwerpunkt auf gerätebezogenen Verpackungsintensitätsverschiebungen durch E-Commerce und Schutzanforderungen. |
Die Streuung dieser Zahlen ergibt sich hauptsächlich aus den Umfangsgrenzen und dem für Preisgestaltung und Umrechnung verwendeten Jahr, gefolgt davon, wie häufig Verpackungsdurchschnittsverkaufspreise aktualisiert werden, wenn sich Materialien und Fracht verändern. Indem der Wertaufbau auf Gerätennachfragesignale, Verpackungsintensitätsannahmen und eine wiederholbare Preislogik zurückgeführt wird, bleibt die endgültige Marktzahl leichter zu prüfen und zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Verpackungen von Unterhaltungselektronik?
Die Marktgröße für Verpackungen von Unterhaltungselektronik beträgt im Jahr 2026 USD 92,03 Milliarden und wird bis 2031 voraussichtlich USD 126,23 Milliarden bei einer CAGR von 6,53 % erreichen.
Welche Region hat den größten Anteil am Markt für Verpackungen von Unterhaltungselektronik?
Der asiatisch-pazifische Raum führt mit 39,74 % des globalen Umsatzes im Jahr 2025 und ist auch die am schnellsten wachsende Region mit einer CAGR von 9,75 % bis 2031.
Welches Materialsegment wächst am schnellsten?
Papierbasierte Lösungen wachsen mit einer CAGR von 7,36 %, da EPR-Vorschriften und Vorgaben zur Kunststoffreduktion die Fasernutzung fördern.
Wie beeinflussen E-Commerce-Trends die Verpackungsformate?
E-Commerce treibt die Nachfrage nach Schutzversandtaschen und Luftpolsterfolien-Lösungen an, die aufgrund von Paketversandanforderungen mit einer CAGR von 9,27 % wachsen.
Welche Rolle spielt intelligente Verpackung im Markt?
Intelligente und vernetzte Verpackungen, die mit einer CAGR von 8,19 % wachsen, integrieren Authentifizierungs-, Datenerfassungs- und Verbraucherinteraktionsfunktionen und definieren damit traditionelle Verpackungsfunktionen neu.
Wer sind die wichtigsten Akteure, die die Wettbewerbslandschaft gestalten?
Nach der jüngsten Konsolidierung führen Smurfit WestRock und International Paper in Bezug auf die Skalierung, während Ranpak, Sonoco und Stora Enso Innovationen bei faserbasierten Polsterungen und intelligenten Verpackungen vorantreiben.
Seite zuletzt aktualisiert am:



