
Marktgröße und Marktanteil für Standard-Logik-ICs für Computer und Peripheriegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.37 Milliarden US-Dollar |
| Marktgröße (2031) | 48.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
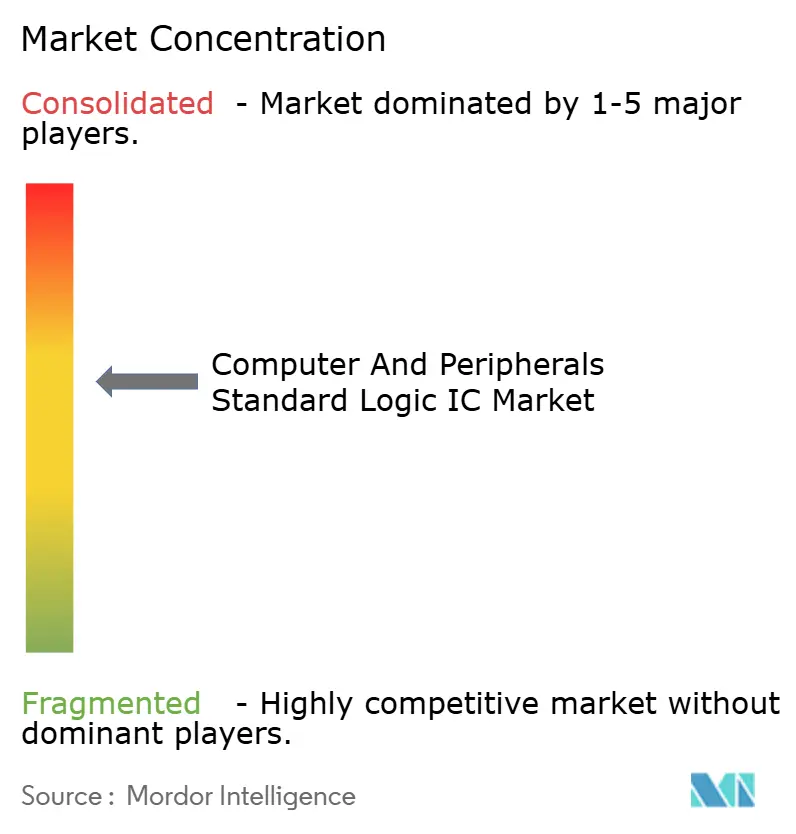
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Standard-Logik-ICs für Computer und Peripheriegeräte von Mordor Intelligence
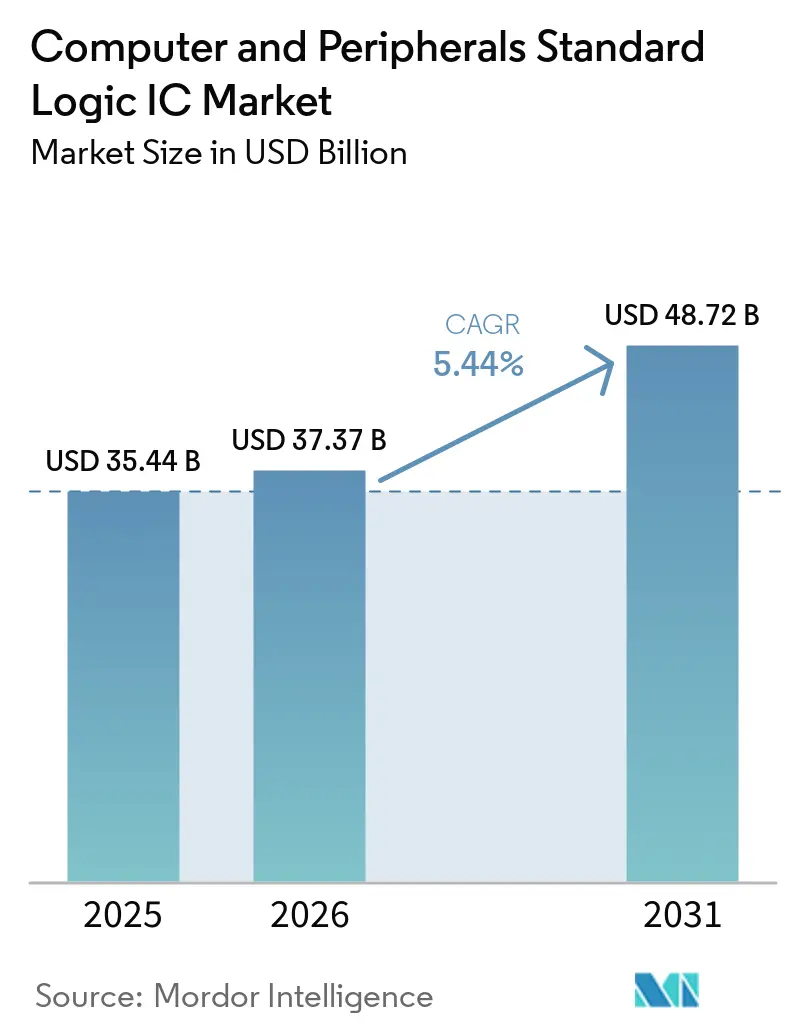
Die Marktgröße für Standard-Logik-ICs für Computer und Peripheriegeräte wird voraussichtlich von 35,44 Milliarden USD im Jahr 2025 auf 37,37 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,44 % im Zeitraum 2026–2031 einen Wert von 48,72 Milliarden USD erreichen. Die zunehmende Digitalisierung und KI-gestützte Leiterplattendesign-Workflows halten diskrete Logikbauelemente relevant, auch wenn SoCs immer mehr On-Chip-Funktionen integrieren. Hersteller profitieren von der Nachfrage nach ultraflachen Peripheriegeräten, Fortschritten bei der Waferlevel-Chip-Scale-Gehäusung und USB-C/Thunderbolt-Auffrischungszyklen, die eine Hochgeschwindigkeits-Signalkonditionierung erfordern. Der asiatisch-pazifische Raum dominiert die Produktionskapazität, während Nordamerika und Europa die Designinnovation und Qualifizierungsprogramme für den Automobilbereich steuern. Die Wettbewerbspositionierung stützt sich zunehmend auf Gehäuse-Expertise, parametrische Suchwerkzeuge und Unterstützung bei der Schnellprototypenentwicklung statt allein auf die Breite des Katalogs.
Wichtigste Erkenntnisse des Berichts
- Nach Logikfamilie führten 74HC/HCT-Bauelemente mit einem Umsatzanteil von 30,62 % im Jahr 2025; 74LVC/AUP-Bauelemente werden bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen.
- Nach Funktionstyp entfielen Gatter und Inverter auf 25,98 % des Marktanteils für Standard-Logik-ICs für Computer und Peripheriegeräte im Jahr 2025, während Signalschalter und Pegelumsetzer mit einer CAGR von 6,74 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Gehäusetyp hielten SOIC/TSSOP-Gehäuse 38,12 % der Marktgröße für Standard-Logik-ICs für Computer und Peripheriegeräte im Jahr 2025; WLCSP-Lösungen wachsen mit einer CAGR von 8,05 % bis 2031.
- Nach Endgerät hielten Personal Computer und Laptops einen Anteil von 28,37 % im Jahr 2025, und Spielkonsolen und Zubehör steigen mit einer CAGR von 7,66 % bis 2031.
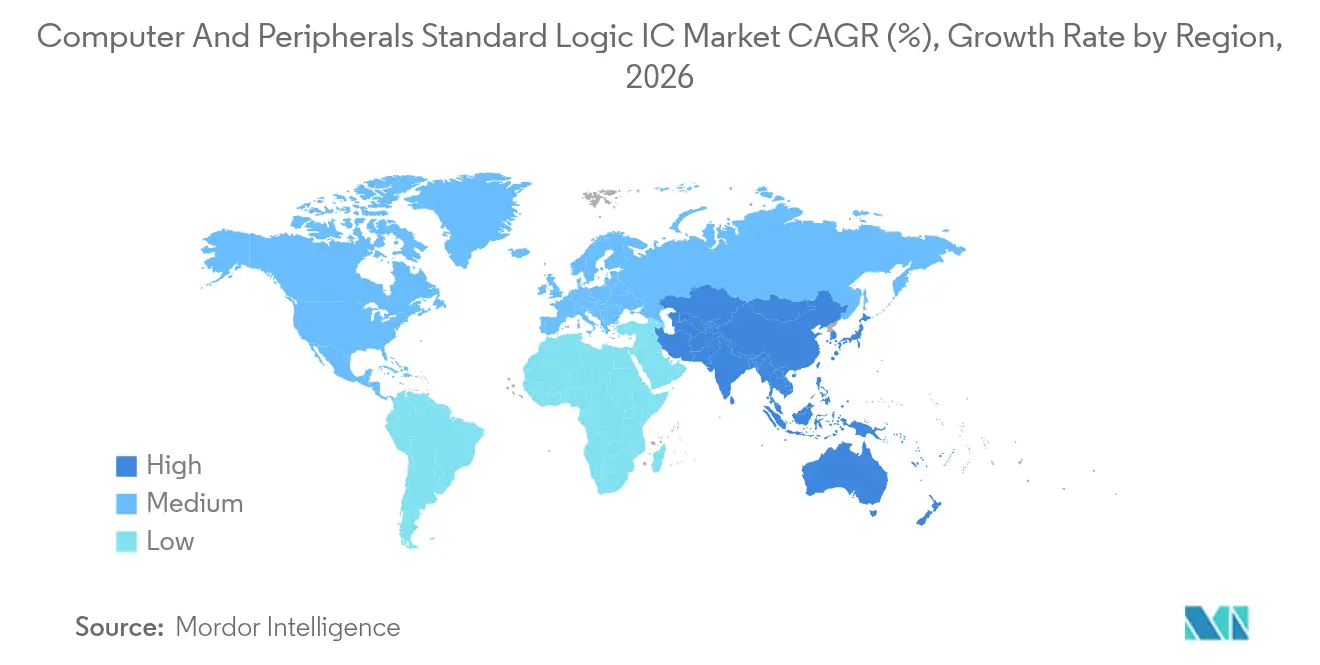
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Anteil von 50,72 % im Jahr 2025 und wächst mit einer CAGR von 8,45 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Niederspannungs-LVC-Logik in ultraflachen Peripheriegeräten | +1.20% | Global, mit führender Rolle des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Shift-Left-Leiterplattendesign-Workflows steigern den durchschnittlichen Verkaufspreis von Einzelgatter-ICs (1G) | +0.80% | Nordamerika und europäische Designzentren, Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes automatisches Routing erhöht das Volumen konfigurierbarer Mehrgatter-ICs | +1.10% | Global, konzentriert in fortgeschrittenen Designzentren | Mittelfristig (2–4 Jahre) |
| Reguläre Upgrade-Zyklen für USB-C/Thunderbolt-Hubs | +0.90% | Globale Verbrauchermärkte | Kurzfristig (≤ 2 Jahre) |
| Steigende Verwendungsrate von drahtlosen Tastaturen und Mäusen mit Niederspannungspuffern | +0.70% | Global, mit Premiumsegment-Führung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Kostensenkungsprogramme in ODM-Druckern zugunsten von 74HC/HCT-Austauschkomponenten | +0.50% | Fertigung im asiatisch-pazifischen Raum, globaler Vertrieb | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Niederspannungs-LVC-Logik in ultraflachen Peripheriegeräten
Ultraflache Peripheriegeräte bevorzugen 74LVC/AUP-Bauelemente mit 1,65 V–5,5 V, die Nanosekunden-Schaltzeiten bei strikten thermischen Hüllkurven ermöglichen, was eine CAGR von 6,73 % bis 2030 antreibt. USB4- und Thunderbolt-5-Hubs veranschaulichen diesen Wandel, da sie in kompakten Gehäusen eine Signalübertragung von über 40 Gbit/s erfordern.[1]Intel Corporation, „Thunderbolt 5-Konnektivitätsstandard,” intel.com Verteilte Niederspannungs-Logikarchitekturen übertreffen monolithische Alternativen hinsichtlich Leistungsaufnahme und Wärmeentwicklung und sichern die Nachfrage in globalen Designzentren und Montagestätten im asiatisch-pazifischen Raum.
KI-gestütztes automatisches Routing erhöht das Volumen konfigurierbarer Mehrgatter-ICs
Leiterplattendesign-Werkzeuge auf Basis von maschinellem Lernen evaluieren in wenigen Minuten tausende von Topologien und wählen häufig ungewöhnliche Gatterkombinationen, was zu einem Anstieg der Nachfrage nach konfigurierbaren Mehrgatter-Bauelementen um 23 % geführt hat.[2]Cadence Design Systems, „KI-gesteuertes Design-Suite wird erweitert,” cadence.com Anbieter mit umfangreichen parametrischen Bibliotheken und schnellen Mustern gewinnen Bestückungsplätze, da sich die Designzyklen verkürzen.
Reguläre Upgrade-Zyklen für USB-C/Thunderbolt-Hubs
Hub-Hersteller verzeichneten im Jahr 2024 ein Wachstum von 40 % im Jahresvergleich bei der Einführung fortschrittlicher Anschlüsse, was den Absatz von Logik-ICs ankurbelte, die Multigigabit-Umsetzung bei gleichzeitiger Wahrung der Legacy-Kompatibilität übernehmen. Bidirektionale Thunderbolt-5-Implementierungen mit 80 Gbit/s profitieren insbesondere von der fortschrittlichen CoWoS-Gehäusung, die Impedanzunterschiede zwischen Logikstufen minimiert.[3]Broadcom Inc., „3,5D F2F-Technologie für KI-XPUs,” broadcom.com
Steigende Verwendungsrate von drahtlosen Tastaturen und Mäusen mit Niederspannungspuffern
Drahtlose Peripheriegeräte erreichten im Jahr 2024 eine Durchdringungsrate von 67 % im Premium-Computing-Segment und erhöhten den adressierbaren Logik-IC-Marktpool auf 890 Millionen USD. Für Bluetooth LE optimierte Niederspannungspuffer ermöglichen Latenzen unter einer Millisekunde und eine Batterielebensdauer von über einem Jahr, was die anhaltende Nachfrage ankurbelt.[4]Logitech International, „Ergebnisse des Geschäftsjahres 2024,” logitech.com
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Designträgheit hin zur SoC-Integration diskreter Logik | -0.90% | Global, mit führenden Integrationszentren in fortgeschrittenen Designstandorten | Langfristig (≥ 4 Jahre) |
| Verlängerung der Qualifizierungszyklen für automobilgerechte Bauelemente (AEC-Q100) | -0.60% | Globale Automobillieferkette | Mittelfristig (2–4 Jahre) |
| Volatilität der 200-mm-Foundry-Kapazität für Legacy-Logikknoten | -0.70% | Konzentration der Foundries im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einstrom gefälschter 74er-Serien in Sekundärkanäle | -0.40% | Globaler Vertrieb, konzentriert in kostenempfindlichen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Designträgheit hin zur SoC-Integration diskreter Logik
Fortschrittliche SoCs integrieren nun programmierbare Logikblöcke, die gängige 74er-Serien-Funktionen replizieren, und reduzieren den diskreten Anteil in Hochvolumen-Geräten trotz wachsender Gesamtkomplexität der Elektronik.[5]Arm Holdings, „Neue CPU-Designs,” arm.com Funktionen, die galvanische Trennung oder Hochspannungsschalten erfordern, sind jedoch weiterhin auf eigenständige ICs angewiesen, was die Substitutionsbedrohung dämpft, aber nicht beseitigt.
Verlängerung der Qualifizierungszyklen für automobilgerechte Bauelemente (AEC-Q100)
Die Qualifizierung neuer Logik-ICs dauerte im Jahr 2025 bis zu 18–24 Monate, was die ROI-Berechnungen der Lieferanten belastete, während sich die Produktlebenszyklen verkürzten.[6]Automotive Electronics Council, „AEC-Q100-Dokumente,” aecouncil.com Begrenzte Prüflaborkapazitäten und rigorose thermische Zyklusanforderungen verlangsamen den Markteintritt in lukrative ADAS- und Infotainment-Bestückungsplätze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logikfamilie:
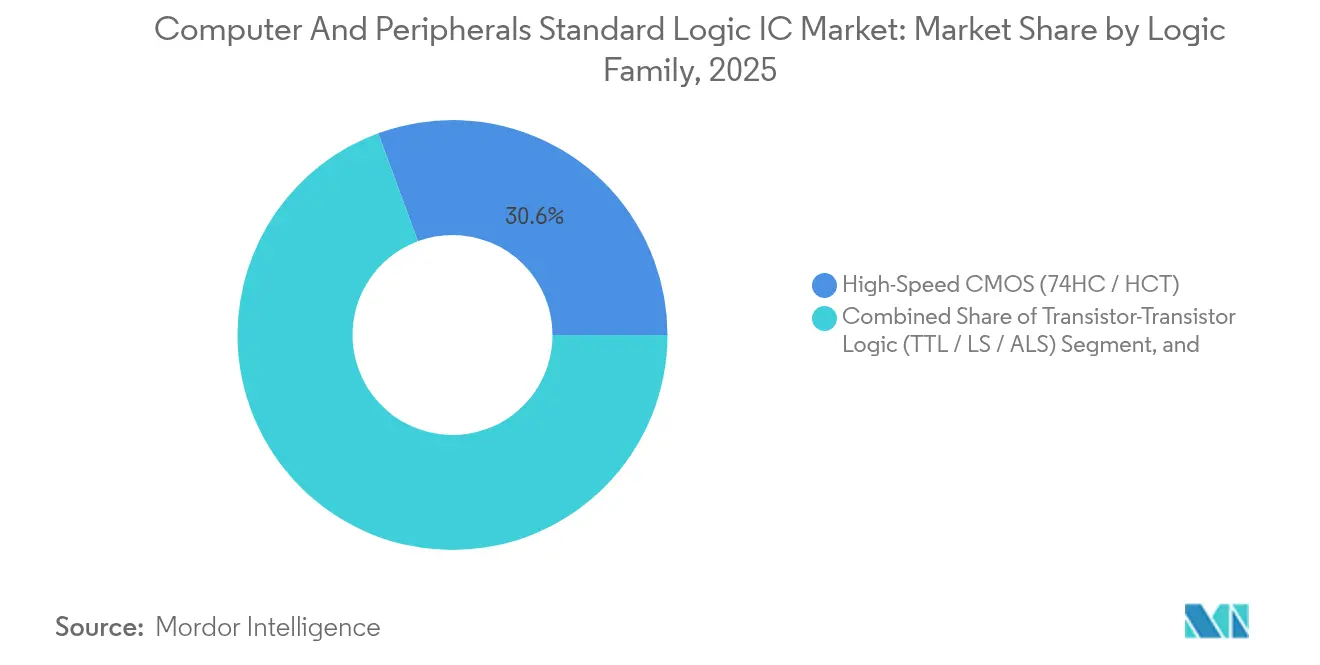
CMOS-Effizienz verankert das WachstumDie Ergebnisse von 2025 zeigten, dass Hochgeschwindigkeits-74HC/HCT-Bausteine 30,62 % des Umsatzes ausmachten. Für Niederspannungs-74LVC/AUP-Familien, die von energiesensitiven Edge-Knoten profitieren, wird ein CAGR von 6,51 % prognostiziert, wodurch die Marktgröße für Standard-Logik-ICs für Computer und Peripheriegeräte in dieser Kategorie die veralteten TTL-Linien übertreffen wird. Mixed-Voltage-Designs kombinieren mehrere CMOS-Familien, um Kosten und Timing auszubalancieren – ein Muster, das durch KI-gestütztes CAD beschleunigt wird, das den Konstruktionsaufwand reduziert.
Die Migration zu heterogenen Spannungsdomänen erhält die diskrete Nachfrage dort aufrecht, wo SoC-Pins keine Isolation oder Störfestigkeit gewährleisten können, und unterstützt angrenzende Anwendungen im Segment der Standard-Logik-ICs für Computer und Peripheriegeräte mit besonderem Verwendungszweck. ECL/MECL behält Nischenrollen in jitterempfindlichen Erfassungssystemen, während die 4000er-CMOS-Serie industrielle Anforderungen mit breitem Spannungsbereich erfüllt. Die fortgesetzte Gehäuseschrumpfung stellt sicher, dass der Markt für Standard-Logik-ICs für Computer und Peripheriegeräte eine Familienvielfalt beibehält, anstatt auf eine einzige dominante Architektur zu konvergieren.


Nach Funktionstyp:
Schnittstellenkomplexität fördert PegelumsetzerGatter und Inverter hielten im Jahr 2025 einen Anteil von 25,98 % und spiegeln ihre Universalität wider. Signalschalter und Pegelumsetzer werden die Segmentexpansion mit einer CAGR von 6,74 % bis 2031 anführen, da Mehrspannungs-SoCs mit Mischsignal-Peripheriegeräten kommunizieren und den Marktanteil für Standard-Logik-ICs für Computer und Peripheriegeräte bei diesen Bauelementen erhöhen. Multiplexer und Dekoder unterstützen Multi-Display-Docks, während Puffer die Integrität auf Hochgeschwindigkeits-Differenzpaaren aufrechterhalten.
Designteams bevorzugen zunehmend Pegelumsetzer-ICs mit adaptiver Schwellenwertanpassung, die Leiterkarten-Überarbeitungen durch Versorgungsschienenmigration reduzieren. Der Wandel signalisiert ein Nachfragewachstum, das in der Schnittstellenverwaltung statt in reinen Gatternzahlen verwurzelt ist, und erhält den Wert auch bei steigender Transistorintegration aufrecht.
Nach Gehäusetyp:
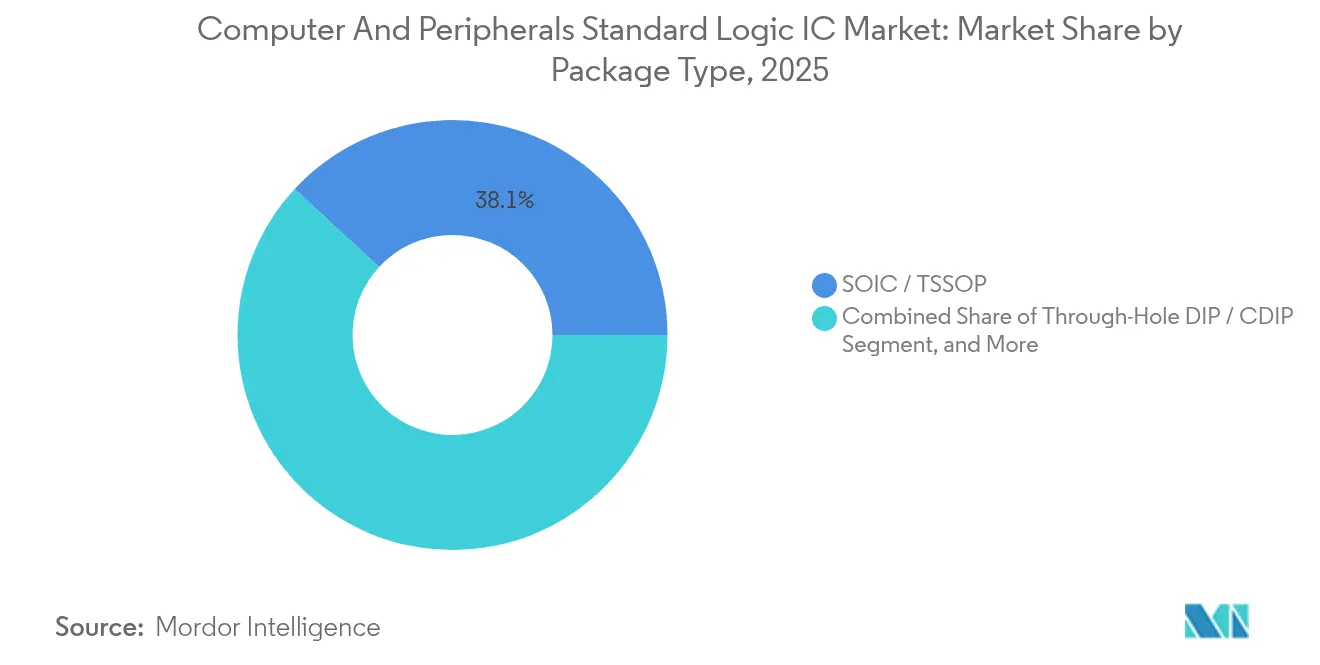
WLCSP beschleunigt die MiniaturisierungSOIC/TSSOP blieb mit 38,12 % des Umsatzes im Jahr 2025 wegen seiner günstigen Kosten-Wärme-Bilanz dominant. WLCSP-Einheiten verzeichnen jedoch die höchste CAGR von 8,05 %, da OEMs die Bauhöhe in Wearables und dünnen Laptops reduzieren und die Marktgröße für Standard-Logik-ICs für Computer und Peripheriegeräte für Fan-Out-Varianten erweitern. QFN- und XSON-Formate gewinnen in HF-empfindlichen Designs, die geringe parasitäre Effekte erfordern, während bedrahtete DIP-Gehäuse in wartbaren Industrieleiterplatten weiterhin Bestand haben.
Fan-Out-Panel-Level-Roadmaps versprechen weitere Kostensenkungen und ziehen Logikanbieter in Gehäusepartnerschaften, die früher Speicher- oder HF-Chips vorbehalten waren. Das Nebeneinander von Legacy- und fortschrittlichen Formaten entspricht den unterschiedlichen Lebenszyklus- und Feldreparaturprioritäten in den verschiedenen Endmärkten.
Nach Endgerät:
Gaming-Peripheriegeräte wachsen starkPersonal Computer und Laptops erwirtschafteten im Jahr 2025 28,37 % des Umsatzes, doch Spielkonsolen und Zubehör werden mit einer CAGR von 7,66 % am schnellsten wachsen und die Marktgröße für Standard-Logik-ICs für Computer und Peripheriegeräte bei latenzarmen Schaltmatrizen ausweiten. Externe Speicher und Docking-Stationen profitieren von der Ergonomie des mobilen Arbeitens, wobei Pegelumsetzer Multi-Monitor-USB-C-Docks ermöglichen. Netzwerk-Peripheriegeräte profitieren von Wi-Fi-7-Rollouts und benötigen Hochgeschwindigkeits-Logiktreiber.
Industrie-PCs und robuste Peripheriegeräte rechtfertigen höhere durchschnittliche Verkaufspreise durch erweiterte Temperaturbereiche und konformal beschichtete Gehäuse, was zyklische Verbrauchernachfrage abpuffert. Die Segmentdiversifizierung sichert daher die Umsatzstabilität trotz der Volatilität im Verbraucherbereich.
Geografische Analyse
APAC Computer- und Peripheriegeräte Standard-Logik-IC-Markt
Asien-Pazifik führte im Jahr 2025 mit einem Marktanteil von 50,72 % im Bereich Computer- und Peripheriegeräte Standard-Logik-ICs und wird voraussichtlich mit einem CAGR von 8,45 % wachsen, gestützt durch integrierte Ökosysteme von der Halbleiterfertigung bis zur Montage in China, Taiwan und Südkorea. Japans auf die Automobilindustrie ausgerichtete Tier-1-Zulieferer halten die Nachfrage nach Bauteilen für erweiterte Temperaturbereiche aufrecht, während Taiwan seine Führungsposition durch Cluster für Package-on-Panel-Technologie ausbaut.
Nordamerika Computer- und Peripheriegeräte Standard-Logik-IC-Markt
Nordamerika verzeichnete einen wachsenden CAGR-Ausblick, da Designhäuser in den Vereinigten Staaten KI-zentrierte Peripheriegeräte vorantreiben, die konfigurierbare Multi-Gate-Logik erfordern. Kanada und Mexiko nutzen die räumliche Nähe zu US-amerikanischen OEMs für die Montage auf Leiterplattenebene und sichern so die regionale Nachfrage trotz begrenzter Waferkapazitäten.
EMEA und LATAM Computer- und Peripheriegeräte Standard-Logik-IC-Markt
Europa verzeichnete eine wachsende CAGR-Entwicklung, angetrieben durch die Elektrifizierung im Automobilbereich und industrielle Automatisierung. Deutschlands Tier-1-Zulieferer qualifizieren AEC-Q100-Bauteile, Frankreich unterstützt Varianten für die Luft- und Raumfahrt, und Italien zieht Investitionen in Package-on-Panel-Technologie an, die die Lieferkette über Asien hinaus diversifiziert. Aufstrebende Regionen in Lateinamerika, dem Nahen Osten und Afrika bildeten gemeinsam einen kleinen Teil des Umsatzes im Jahr 2024, wobei infrastrukturgetriebene Netzwerkperipheriegeräte die künftige Nachfrage ankurbeln.

Regulatorisches Umfeld
Die Regulierung von Standard-Logik-ICs, die in Computern und Peripheriegeräten eingesetzt werden, wird zunehmend durch Cybersicherheitspflichten für Hardware sowie durch grenzüberschreitende Handelskontrollen für Halbleiter und verwandte Technologien geprägt. In der Europäischen Union führt der Cyber Resilience Act (Verordnung (EU) 2024/2847) horizontale Cybersicherheitsanforderungen für Produkte mit digitalen Elementen ein, was die Compliance-Erwartungen an Komponentenlieferanten und OEMs erhöht, die Logik-ICs in vernetzte Peripheriegeräte und Hubs integrieren.
In den Vereinigten Staaten wurden die Exportkontrollvorschriften und Handelsmaßnahmen, die den Fluss von Halbleitertechnologie betreffen, nach den im Dezember 2024 eingeführten Änderungen der Foreign Direct Product (FDP)-Regel weiter verschärft, gefolgt von weiteren Maßnahmen im Jahr 2026 im Zusammenhang mit der Handels- und Lizenzierungspolitik für Halbleiter. Getrennt davon legte die Europäische Kommission 2026 einen Vorschlag vor, um die Vorbereitung auf Störungen der Halbleiterversorgung durch koordinierte Warnmeldungen und einen möglichen Krisenmechanismus zu stärken, was zusätzliche Melde- und Reaktionspflichten für Teilnehmer der Elektronik-Lieferkette mit sich bringt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Standard-Logik-ICs in Computern und Peripheriegeräten umfasst die Architektur- und Bibliotheksentwicklung, einschließlich parametrischer Modelle für PCB-Design-Tools, die Front-End-Wafer-Fertigung, überwiegend auf ausgereiften Prozessknoten für viele 74er-Serien- und Interface-Bauteile, sowie die Backend-Montage, Test und Verpackung (Assembly, Test and Packaging, ATP), die Formfaktor, thermisches Verhalten und Hochgeschwindigkeits-Signalintegrität bestimmt. Vorgelagerte Inputs umfassen Halbleiterfertigungsanlagen, Siliziumwafer sowie hochreine Chemikalien und Gase, während die Kapazitäten in der Mitte der Wertschöpfungskette vor allem auf Fertigungsökosysteme im asiatisch-pazifischen Raum konzentriert sind, ergänzt durch Design- und Produktdefinitions-Zentren in Nordamerika und Teilen Europas.
Für 2026 waren Lieferengpässe stärker auf Packaging- und Testdurchsatz als auf die Verfügbarkeit von Rohwafern konzentriert, was für WLCSP und andere kompakte Gehäuseformen relevant ist, die in ultradünnen Peripheriegeräten verwendet werden. Branchenbeobachtungen deuten zudem auf verlängerte Lieferzeiten für spezialisierte Hochgeschwindigkeitspuffer und Spannungswandler hin, wobei für Anfang 2026 in einigen Vertriebskanälen Spannen von etwa 20 bis 26 Wochen genannt wurden. Dieses Muster veranlasst OEMs und ODMs zu einer frühzeitigeren Stücklistenprofilierung, Dual-Sourcing und pinkompatiblen Alternativen. Der Vertrieb bleibt für eine breite Katalogabdeckung relevant, aber größere Programme nutzen zunehmend die Direktbeauftragung von Lieferanten neben regionalen autorisierten Distributoren, um Allokationsrisiken zu steuern und die Kontinuität des Lebenszyklus zu sichern.
Wettbewerbslandschaft
Texas Instruments, Nexperia, onsemi und STMicroelectronics bilden gemeinsam die Grundlage der mittelpreisigen Katalogbreite und nutzen globale Fertigungswerke und jahrzehntelange Vertriebsbeziehungen, um Designgewinne zu sichern. Ihre Marktstrategien für Standard-Logik-ICs für Computer und Peripheriegeräte betonen Referenzdesigns und den Querverkauf von Energiemanagement-Begleitprodukten, die Wechselkosten einbetten.
Herausforderer wie Diodes Incorporated und ROHM zielen auf Nischensegmente wie Druckerkostensenkungen oder den industriellen Breitspannungsbedarf ab und bieten schnelle Musterdurchläufe und WLCSP im Schmalbauformat an, um ODMs anzulocken. Gehäuse-Differenzierung und Zuverlässigkeitsnachweise überwiegen häufig gegenüber bloßen Stückkosten, wenn Bestückungsplätze Feldausfälle riskieren.
Fortschrittliche Gehäuseanbieter, darunter Broadcom und Foundries wie TSMC, konkurrieren zunehmend vorgelagert, indem sie 2,5D/3D-Interposer-Integration anbieten, die diskrete Logik zusammen mit SoCs in Chiplet-Formfaktoren einbettet. Patenttiefe in der Verbindungstechnik und KI-zentrierten Bibliotheken prägt daher die Wettbewerbsgrenzen stärker als die Transistorzahl und markiert eine Verlagerung hin zum Engagement auf Systemebene.
Marktführer im Bereich Standard-Logik-ICs für Computer und Peripheriegeräte
Diodes Incorporated
Texas Instruments Incorporated
NXP Semiconductors N.V.
STMicroelectronics N.V.
Taiwan Semiconductor Manufacturing Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Computer- und Peripheriegeräte Standard-Logik-IC-Markt
- Texas Instruments Incorporated
- Nexperia B.V.
- onsemi Corporation
- STMicroelectronics N.V.
- Toshiba Electronic Devices and Storage Corporation
- ROHM Co., Ltd.
- Diodes Incorporated
- Microchip Technology Inc.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Maxim Integrated (Analog Devices, Inc.)
- Vishay Intertechnology, Inc.
- Lattice Semiconductor Corporation
- Skyworks Solutions, Inc.
- Taiwan Semiconductor Manufacturing Co., Ltd. (Foundry Perspective)
- Teledyne e2v Semiconductor
- Samsung Electronics Co., Ltd. (System LSI)
- NXP Semiconductors N.V.
- Broadcom Inc.
- Analog Devices, Inc.
Lesen Sie die Analyse der Computer- und Peripheriegeräte Standard-Logik-IC-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance für Anbieter von Standard-Logik-ICs in Computern und Peripheriegeräten besteht darin, mehr Wert auf Schnittstellenkomplexität und Signalintegrität zu legen, anstatt über die reine Gatteranzahl zu konkurrieren. Hochgeschwindigkeits-Redriver, Schalter und Spannungswandler, die rund um PCIe-, CXL-, USB-C- und Thunderbolt-Verbindungen eingesetzt werden, entsprechen dem im Bericht beschriebenen Trend zu steigender Nachfrage nach Signalschaltern und Spannungswandlern, während eine durch Packaging getriebene Differenzierung wie WLCSP und andere Formate mit geringer Parasitärkapazität dünne und leichte Geräte unterstützt, bei denen Platinenfläche und Bauhöhe begrenzt sind.
Auf der Angebotsseite bieten die im Juli 2026 angekündigten bedeutenden Investitionen in Halbleiterfertigung und Packaging klarere Wege zur Verringerung des Konzentrationsrisikos und zum Ausbau regionaler Fähigkeiten, was sowohl langlebige Katalogbauteile als auch fortschrittliche Schnittstellen unterstützt, die auf gemeinsam genutzte Backend-Ressourcen angewiesen sind. Beispiele hierfür sind die von der Trump-Administration und TSMC hervorgehobenen zusätzlichen 100 Milliarden USD zur Erweiterung der US-Halbleiterfertigung, die von Intel angekündigte Fertigungserweiterung in Leixlip, Irland, im Umfang von 5 Milliarden EUR sowie die von Tower Semiconductor angekündigte zweigleisige Erweiterung in Japan im Umfang von 3 Milliarden USD, unterstützt durch Zuschüsse der japanischen Regierung. Zusammen verstärken diese Programme eine Verschiebung hin zu lokalisierten Hubs und fortschrittlichen Packaging-Kapazitäten, wodurch Freiraum für Logikanbieter entsteht, die sich qualifizierte Kapazitäten sichern, die Nachschubzyklen für OEMs verkürzen und validierte Referenzdesigns für die nächste Generation der Peripherie-Konnektivität bereitstellen können.
Recent Industry Developments in Computer- und Peripheriegeräte Standard-Logik-IC-Markt
- Juli 2026: Diodes Incorporated gab eine endgültige Vereinbarung zur Übernahme von ElevATE Semiconductor für 250 Millionen USD bekannt, wodurch das Unternehmen seine Analog- und Mixed-Signal-Fähigkeiten erweitert und sich näher an Testgeräte für die automatisierte Prüfung und angrenzende hochzuverlässige Anwendungen positioniert. Die Vereinbarung unterstützt einen breiteren Mixed-Signal-Anteil im Bereich von Hochgeschwindigkeitsschnittstellen und Validierungsabläufen, die das Design von Logik- und Signalaufbereitungsbausteinen auf Computerplattformen beeinflussen. Der Abschluss wird für die zweite Hälfte des Jahres 2026 angestrebt, vorbehaltlich der üblichen Bedingungen.
- Mai 2026: STMicroelectronics stellte neue 700V PowerGaN-Transistoren vor, die auf die Verbesserung der Effizienz bei der Hochfrequenz-Leistungswandlung für anspruchsvolle Computerplattformen abzielen. Obwohl es sich nicht um ein Standard-Logik-Bauteil handelt, signalisiert die Einführung eine anhaltende Neugestaltung auf Plattformebene rund um Leistungs- und Thermikanforderungen im KI-Zeitalter, was zu engeren Platinenlayouts und einem größeren Bedarf an kompakter, parasitärarmer Signalaufbereitungs- und Schnittstellenlogik rund um Prozessoren und Peripheriecontroller führt.
- Mai 2026: Diodes Incorporated brachte den PI3EQX32904Q auf den Markt, einen linearen 4-Kanal-ReDriver mit 32 Gbit/s für PCIe 5.0- und CXL-Signalintegrität in Smart-Cockpit-Anwendungen im Automobilbereich und KI-gesteuerten Computerplattformen. Dies erweitert den adressierbaren Bereich rund um Hochgeschwindigkeitsverbindungen, wo Redriver und verwandte Logikbausteine helfen, die Augenmarge über Steckverbinder, Kabel und kompakte Platinenstapel in modernen Peripheriegeräten und Docking-Ökosystemen aufrechtzuerhalten.


Computer- und Peripheriegeräte Standard-Logik-IC-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Standard-Logik-integrierten Schaltkreisen, die in Computern und Peripheriegeräten eingesetzt werden, wobei die Nachfrage an Gerätestückzahlen, Erneuerungszyklen sowie die Mischung aus Logikfamilien und weltweit gelieferten Gehäusetypen gebunden ist.
Ausschlüsse aus dem Umfang: Analoge ICs, Speicher, diskrete Bauelemente und vollständig kundenspezifische Logik, die nicht als Standard-Logik-Katalogteile verkauft wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Logikfamilie
- Transistor-Transistor-Logik (TTL / LS / ALS)
- Hochgeschwindigkeits-CMOS (74HC / HCT)
- Niederspannungs-CMOS (74LVC / AUP)
- Fortschrittlicher Hochgeschwindigkeits-CMOS (74AC / ACT)
- Breitspannungs-4000er-Serien-CMOS
- ECL / MECL und weitere bipolare Logik
- Nach Funktionstyp
- Gatter und Inverter
- Flip-Flops und Latches
- Zähler und Teiler
- Schieberegister
- Puffer / Treiber / Transceiver
- Multiplexer / Dekoder und Encoder
- Komparatoren und arithmetische Logik
- Signalschalter und Pegelumsetzer
- Nach Gehäusetyp
- Bedrahtetes DIP / CDIP
- SOIC / TSSOP
- SOT-23 / SOT-353 und weitere Mikrogehäuse
- QFN / XSON / DFN
- WLCSP / Waferlevel-Chip-Scale-Gehäuse
- BGA / LGA
- Nach Endgerät
- Personal Computer und Laptops
- Drucker, Scanner und MFPs
- Externe Speicher und Docking-Stationen
- Spielkonsolen und Zubehör
- Netzwerk-Peripheriegeräte (Router, Hubs)
- POS-Terminals und Kioske
- Industrie-PCs und robuste Peripheriegeräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen mit einer Schreibtischrecherche, um die Marktgrenzen festzulegen und die erste Nachfragekarte für Computer und wichtige Peripheriegeräte sowie Annahmen zum Logikinhalt pro Geräteklasse zu erstellen. Öffentliche Quellen werden verwendet, um Volumina und Handelsrichtungen zu verankern, wie z. B. Handelsstatistiken der U.S. International Trade Commission, UN Comtrade, OECD-IKT-Indikatoren und Branchenpublikationen von Gruppen wie JEDEC und IEEE.
Anschließend gleichen wir die Nachfragekarte anhand von Unternehmensberichten und Investorenpräsentationen ab, um den Produktmix, die Endmarktexposition und etwaige Preiskommentare zu verstehen. Wir nutzen dann renommierte Wirtschaftspresse, um Kapazitätserweiterungen, Engpässe und Lagerbestandskorrekturen zu verfolgen. Bei Bedarf wird eine kostenpflichtige Abonnementdatenbank ausschließlich für Unternehmensfinanzdaten, Patentauswertungen sowie Import- und Exportprüfungen auf Lieferebene verwendet, was uns hilft, uns nicht auf ein einziges Signal zu verlassen. Die hier aufgeführten Schreibtischquellen sind illustrativ, und wir verwenden viele weitere Referenzen für die Datenerhebung, Validierung und Klärung während der Arbeit.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Modelleingaben zu überprüfen, die aus öffentlichen Daten schwer abzulesen sind, insbesondere den Standard-Logikinhalt pro Gerät, Kanalmargen und realistische ASP-Bewegungen über reife Knoten und Verpackungsformate hinweg. Wir sprechen mit einer Mischung aus Komponentenlieferanten, Vertriebskontakten, OEM- und ODM-Stakeholdern sowie Ingenieuren und Beschaffungsleitern in APAC, EMEA und Amerika, sodass regionale Produktionspläne und Korrekturzyklen in der abschließenden Betrachtung berücksichtigt werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 18 % | APAC: 46 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 26 % | EMEA: 34 % |
| Kleinere Akteure: 21 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Der Hauptpfad zur Größenbestimmung ist Top-down, wobei Geräteprodukions- und Versanddaten verwendet werden, um den erreichbaren Nachfragepool für Standard-Logik in Computern und Peripheriegeräten zu rekonstruieren und diesen dann durch Inhalts- und Preisannahmen in Umsatz umzuwandeln. Um die Gesamtwerte realistisch zu halten, bestätigen wir das Ergebnis durch selektive Bottom-up-Annäherungen, wie z. B. stichprobenartige ASP-Multiplikation mit der impliziten Stückzahlnachfrage für hochvolumige Familien, Kanalprüfungen zum Distributordurchsatz und eine Plausibilitätszusammenfassung der Lieferantenexposition gegenüber dem Computer- und Peripheriegeräte-Endmarkt.
Zu den wichtigsten Eingaben im Modell gehören PC- und Notebook-Versandtrends, Peripheriegeräte-Attach-Raten (Drucker, Monitore, Docking- und Konnektivitätszubehör), die Mischverschiebung zwischen CMOS- und TTL-Familienbedarf, der durchschnittliche Gehäusemix (einschließlich Small-Outline- und Wafer-Level-Gehäuse) sowie ASP-Bewegungen, die an die Knotenreife und Lagerbestandsniveaus gebunden sind. Für die Prognose wird eine Szenarioanalyse rund um die Stärke des Erneuerungszyklus, die Dauer der Lagerbestandsabarbeitung und das Tempo der Einheitenerholung angewendet. Die endgültige Entwicklung wird dann auf Basis des in Interviews gesammelten Expertenkonsenses angepasst. Wenn ein direkter Datenpunkt für eine kleinere Gerätegruppe fehlt, werden Lücken mithilfe von Proxy-Geräten mit ähnlichem Logikinhalt gefüllt und der Proxy durch zwei unabhängige Interviewprüfungen validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Geräteverlaufstrajektorien, Handelsströme für relevante HS-Codes und die in öffentlichen Berichten angegebene Umsatzrichtung, was uns hilft, Unstimmigkeiten frühzeitig zu erkennen. Wenn eine Region oder ein Jahr einen ungewöhnlichen Sprung aufweist, werden die Annahmen erneut geöffnet und durch Folgegespräche erneut getestet, bevor sie intern nochmals geprüft und freigegeben werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse das Preis-, Angebots- oder Nachfrageverhalten verändern, wie z. B. größere Lagerbestandskorrekturen oder starke Währungsbewegungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit das Modell die aktuellsten zu diesem Zeitpunkt verfügbaren Versand- und Preiskommentare widerspiegelt.
Vergleich der Marktgrößenbestimmung für Standard-Logik-ICs für Computer und Peripheriegeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich können weit auseinanderliegen, da die Abgrenzungslinie nicht immer gleich gezogen wird und weil der Zeitpunkt der Preisgestaltung und Währungsumrechnung den ausgewiesenen USD-Wert in einem bestimmten Jahr verschieben kann. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Erwartungen zur Einheitenerholung basiert, während eine andere stärker auf ASP-Kompressionsannahmen setzt.
Wesentliche Lücken entstehen in der Regel dadurch, was als Standard-Logik für Computer und Peripheriegeräte gezählt wird und wie die ASP-Entwicklung durch Lagerbestandszyklen auf reifen Knoten gehandhabt wird, was den Umsatz vorübergehend verzerren kann, selbst wenn die Stückzahlen stabil sind. Wenn der FX-Zeitpunkt nicht auf dasselbe Durchschnittsfenster abgestimmt ist oder wenn Validierungsprüfungen auf einen einzigen Nachfrageindikator beschränkt sind, kann sich die Spanne schnell ausweiten, insbesondere in Jahren mit schnellen Preisrücksetzungen und ungleichmäßiger regionaler Wiederauffüllung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,37 Milliarden USD (2026) | |
| Branchenforschungsherausgeber A | 37,90 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und scheint eine langsamere Wachstumskurve mit einem längeren Horizont fortzuschreiben, was kurzfristige ASP-Schwankungen durch Lagerbestandskorrekturjahre verbergen kann. |
| Branchenforschungsherausgeber B | 198,29 Milliarden USD (2025) | Wendet wahrscheinlich einen viel breiteren Umfang an, der angrenzende Logikkategorien und Endmärkte über Computer und Peripheriegeräte hinaus zusammenführt, was die Gesamtwerte aufbläht, wenn breitere Logik-IC-Umsätze einbezogen werden. |
Die Tabelle zeigt, dass die große Spanne größtenteils durch Umfangsgrenzen und durch Zeitpunktentscheidungen bei der Preis- und FX-Umrechnung erklärt wird, und nicht durch eine echte Meinungsverschiedenheit über die Richtung der Stückzahlnachfrage. Durch die Aktualisierung der Annahmen zur ASP-Bewegung und deren erneute Überprüfung anhand von Versand- und Kanalsignalen hält Mordor Intelligence die Schätzung an den Nachfragepool für Computer und Peripheriegeräte gebunden, ohne breitere Logik-IC-Umsätze einzubeziehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Standard-Logik-ICs für Computer und Peripheriegeräte im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 37,37 Milliarden USD.
Wie hoch ist die prognostizierte Wachstumsrate für diese Logik-ICs?
Der Umsatz wird voraussichtlich mit einer CAGR von 5,44 % von 2026 bis 2031 steigen.
Welche Region führt die Nachfrage nach Standard-Logik für Computer-Peripheriegeräte an?
Der asiatisch-pazifische Raum macht 50,72 % des Umsatzes im Jahr 2025 aus und weist die höchste CAGR von 8,45 % auf.
Welche Logikfamilie expandiert am schnellsten?
Niederspannungs-74LVC/AUP-Bauelemente wachsen mit einer CAGR von 6,51 % bis 2031.
Warum sind Signalschalter und Pegelumsetzer so stark nachgefragt?
Heterogene Spannungsdomänen in USB-C-Hubs und drahtlosen Peripheriegeräten erfordern eine nahtlose Umsetzung und treiben eine CAGR von 6,74 % für diesen Funktionstyp an.
Welche Gehäusetechnologie gewinnt am schnellsten Marktanteile?
WLCSP-Lösungen verzeichnen eine CAGR von 8,05 % aufgrund von Platzeinsparungen in ultraflachen Peripheriegeräten.
Seite zuletzt aktualisiert am:



