
Marktgröße und Marktanteil: Fahrwerk für Verkehrsflugzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 5.82 Milliarden US-Dollar |
| Marktgröße (2031) | 9.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.91 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
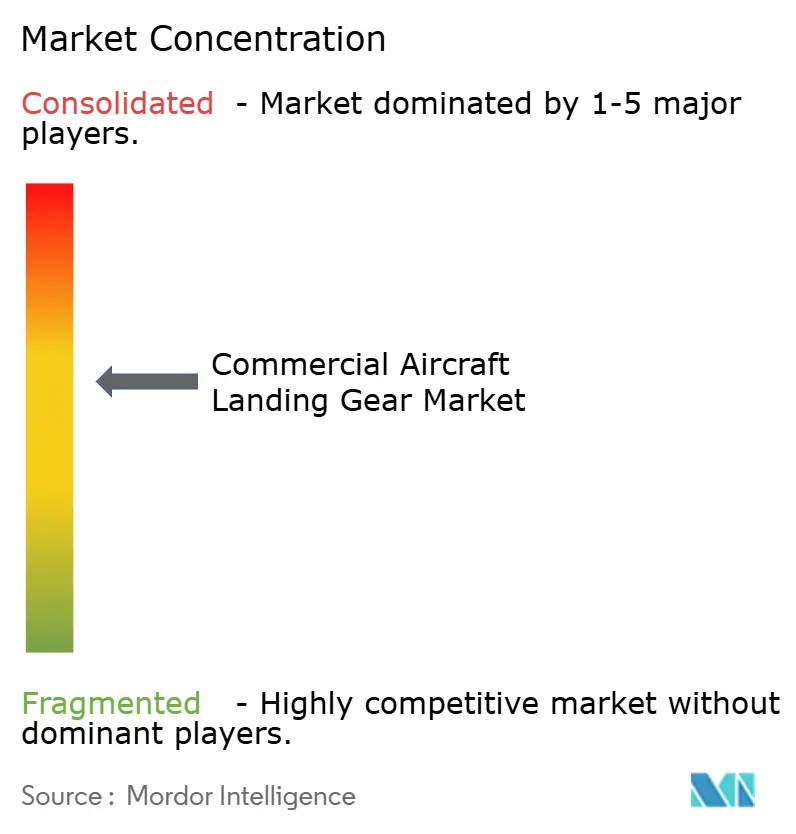
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrwerke für Verkehrsflugzeuge von Mordor Intelligence
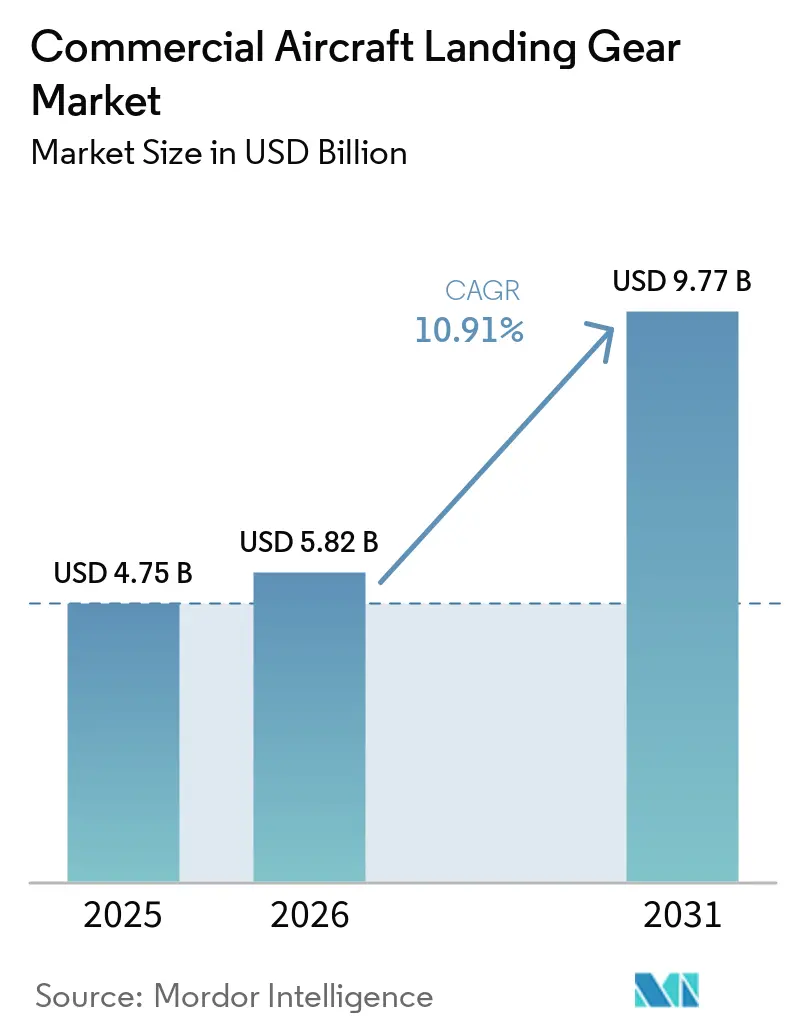
Die Marktgröße für Fahrwerke für Verkehrsflugzeuge wird voraussichtlich von USD 4,75 Milliarden im Jahr 2025 auf USD 5,82 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 10,91 % über den Zeitraum 2026–2031 USD 9,77 Milliarden erreichen. Fluggesellschaften ersetzen ihre alternden Flotten rasch durch kraftstoffeffiziente Modelle, während Erstausrüstungshersteller (OEM) leichtere Verbundstrukturen und elektrische Betätigung integrieren, um den Kraftstoffverbrauch zu senken und die Wartung zu vereinfachen. Schnelle Hochläufe bei Schmalrumpfflugzeugen stützen die Nachfrage, da Airbus bis 2026 monatlich 75 A320neo-Auslieferungen anstrebt und Boeing plant, trotz laufender Qualitätsprüfungen monatlich 38 B737 MAX-Einheiten auszuliefern.[1] Hauptfahrwerk-Baugruppen erzielen weiterhin Aufpreise, da sie hochbelastbare Strukturen, Kohlenstoffbremsen und elektrische Aktuatoren kombinieren, die zusammen das Gewicht um mehr als 300 Kilogramm pro Flugzeug reduzieren. Aftermarket-Erlöse beschleunigen sich einige Jahre nach den OEM-Lieferungen; Fluggesellschaften verlängern die Betriebslebensdauer von B737NG- und A320ceo-Jets mit Kohlenstoffbremsen-Nachrüstungen und Zustandsüberwachungssensoren, was unabhängige Wartungs-, Reparatur- und Überholungsmöglichkeiten (MRO) stimuliert, selbst wenn Stundensatzverträge (PBH) den OEMs ermöglichen, den Lebenszyklus-Mehrwert zu erfassen. Hauptrisiken konzentrieren sich auf Titan- und Kohlenstofffaser-Engpässe, die die Materialkosten in die Höhe treiben; Lieferanten mindern jedoch das Risiko durch vertikale Integration und additive Fertigung, wie Safrans 50-prozentige Gewichtsreduzierung bei hydraulischen Verteilerblöcken belegt, die mittels selektivem Lasersintern hergestellt werden.
Wichtigste Erkenntnisse des Berichts
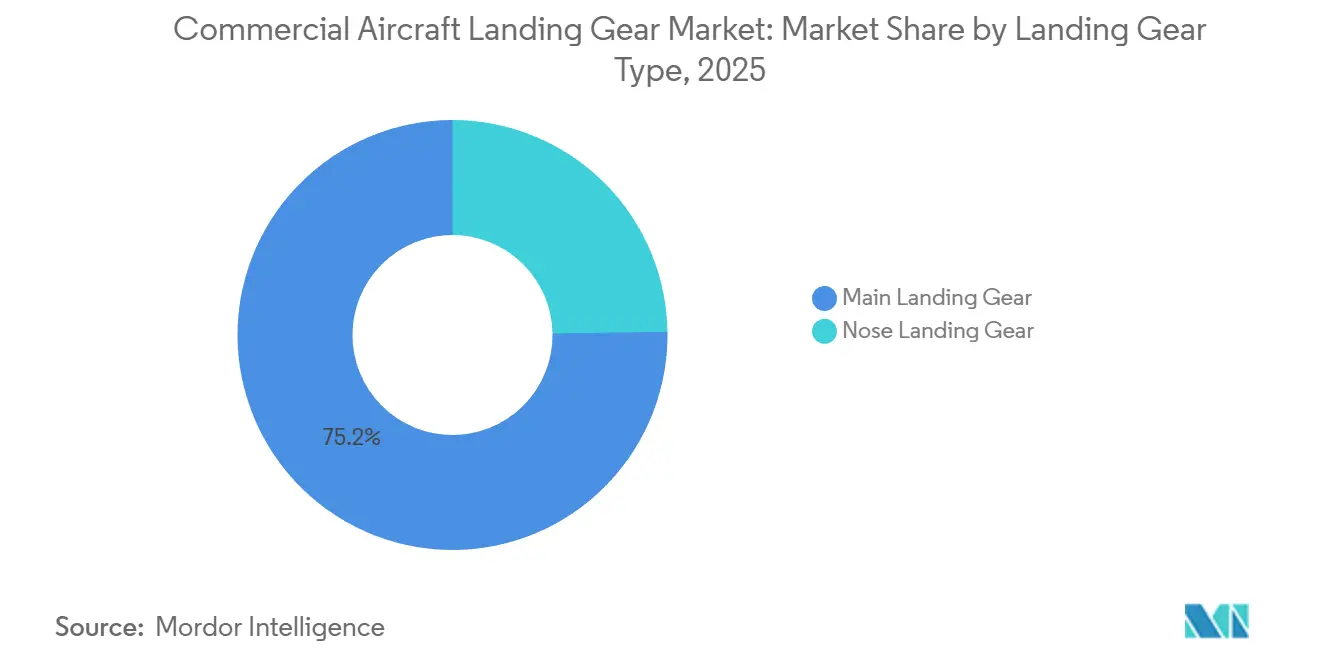
- Nach Fahrwerkstyp entfielen 2025 auf Hauptfahrwerke 75,24 % des Umsatzanteils, während Bugfahrwerke bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen werden.
- Nach Flugzeugtyp entfielen 2025 auf Schmalrumpfflugzeuge 65,90 % des Marktanteils für Fahrwerke kommerzieller Flugzeuge; bis 2031 wird ein Wachstum mit einem CAGR von 12,00 % prognostiziert.
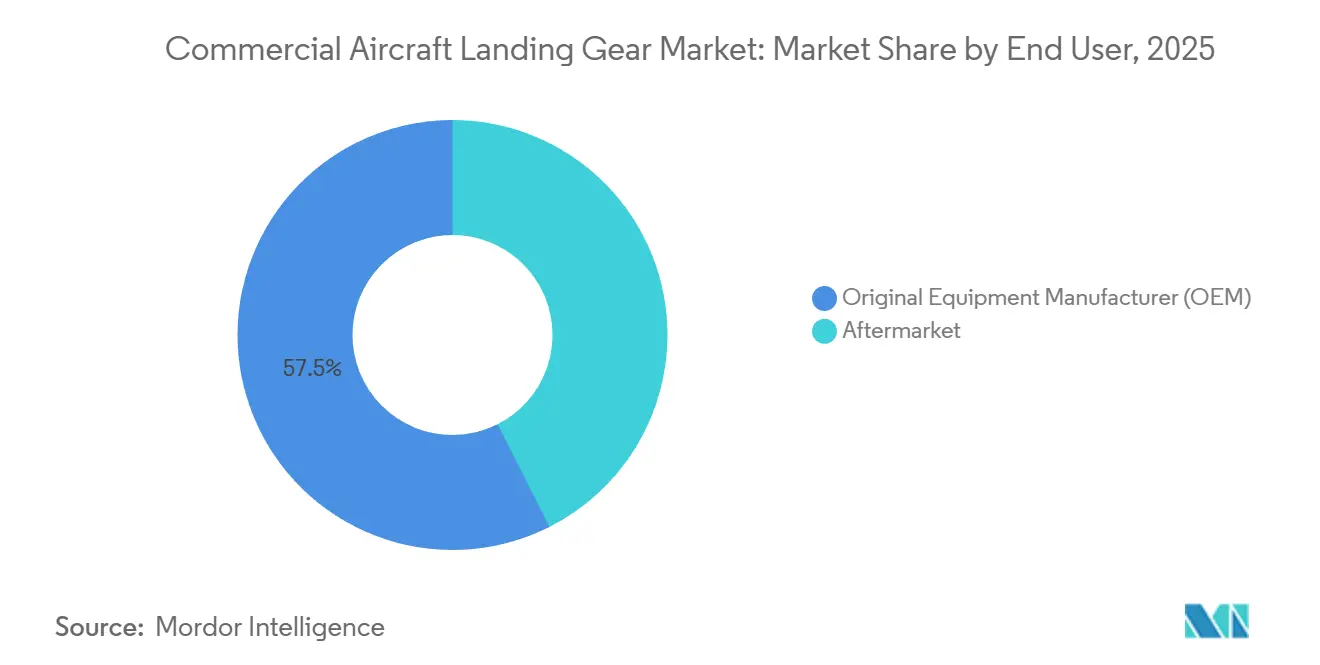
- Nach Endnutzer entfielen 2025 auf OEM-Verträge 57,45 % der Marktgröße für Fahrwerke kommerzieller Flugzeuge; der Aftermarket-Bereich wird bis 2031 voraussichtlich mit einem CAGR von 11,94 % wachsen.
- Nach Teilsystem dominierten Struktureinheiten mit einem Anteil von 44,40 % im Jahr 2025, während Aktuierungspakete bis 2031 voraussichtlich mit einem CAGR von 14,04 % wachsen werden.
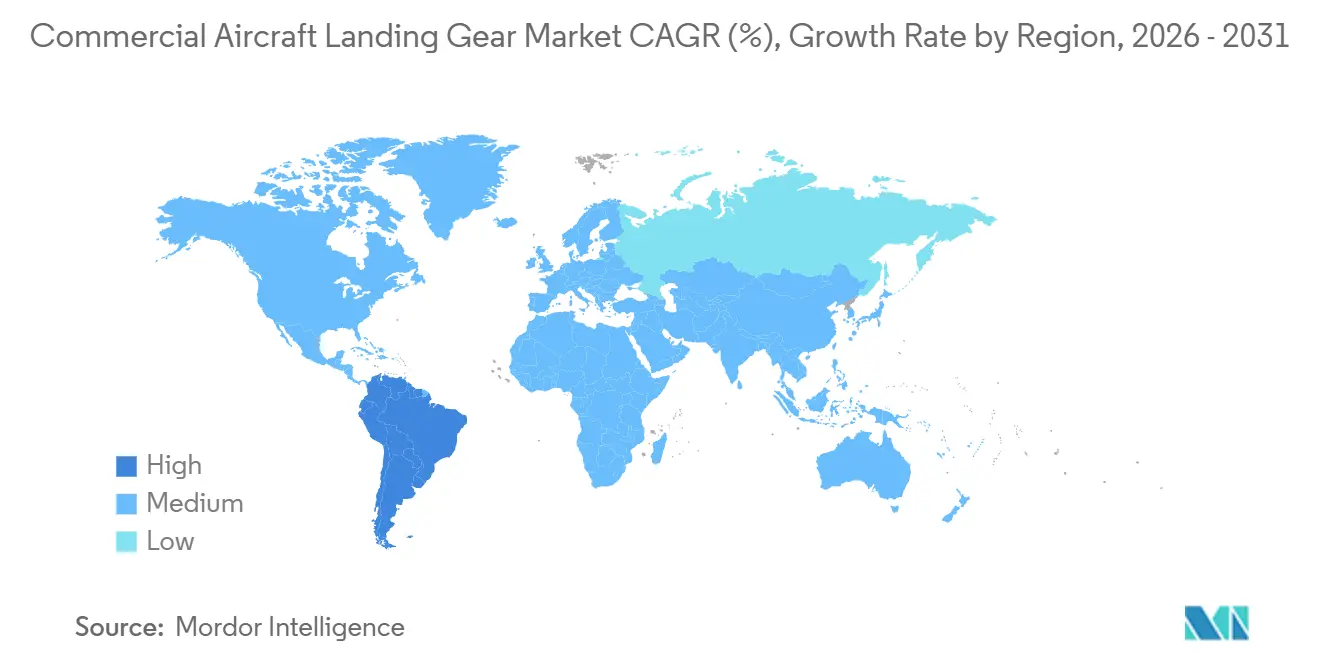
- Nach Geografie führte die Region Asien-Pazifik mit einem Umsatzanteil von 32,78 % im Jahr 2025, während Südamerika bis 2031 voraussichtlich mit einem CAGR von 14,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu leichten Verbund- und Titanmatrix-Werkstoffen für kraftstoffeffiziente Flugzeuge | +2.3% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| OEM-Einführung elektrischer Bremsarchitekturen zur Verbesserung von Sicherheit und Wartbarkeit | +1.8% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Wachstum des globalen Bedarfs an der Produktion von Verkehrsflugzeugen | +2.1% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Integration intelligenter Sensoren zur Zustandsüberwachung von Fahrwerken | +1.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥4 Jahre) |
| Ersatz alternder Flotten durch Flugzeuge der nächsten Generation mit höherer Kraftstoffeffizienz | +1.9% | Global, Konzentration in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Einführung von Industrie-4.0- und Industrie-5.0-Technologien zur Verbesserung von Fahrwerkdesign und -montage | +1.2% | Nordamerika und Europa, frühe Pilotprojekte in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu leichten Verbund- und Titanmatrix-Werkstoffen
Steigende CO₂-Ausgleichsgebühren und verschärfte Emissionsvorschriften veranlassen Fluggesellschaften, jedes unnötige Kilogramm Kohlenstoff einzusparen. TISICS erhielt GBP 2,5 Millionen (USD 3,36 Millionen) an britischer Förderung für Titanmatrix-Streben, die Gewichtseinsparungen von 30 %–70 % versprechen. Die Cranfield University berechnete, dass eine Massenreduzierung von 30 % bis 2050 auf Basis aktueller Verkehrsprognosen 9,6 Millionen Tonnen CO2 einsparen könnte.[2] Safrans Lichtbogen-Drahtauftragschweißen reduzierte die Durchlaufzeiten für Titan-Fahrwerkteile der A350 um 40 %, ohne die Ermüdungslebensdauer zu beeinträchtigen. Die Zertifizierung bleibt der Engpass, da EASA und FAA Verbundwerkstoffe mit 100.000 simulierten Zyklen auf Ermüdung prüfen, aber plattformübergreifender Datenaustausch hilft, Genehmigungen zu beschleunigen. Fluggesellschaften belohnen Lieferanten, die hybride Metall-Verbund-Designs beherrschen, da die Kraftstoffeinsparungen über den Lebenszyklus die anfänglichen Aufpreise überwiegen, was Beschaffungsentscheidungen zugunsten von Innovatoren umgestaltet, die messbare Betriebskostensenkungen dokumentieren können.
OEM-Einführung elektrischer Bremsarchitekturen zur Verbesserung von Sicherheit und Wartbarkeit
Elektrische Bremsen eliminieren Hydraulikleitungen, reduzieren das Brandrisiko und ermöglichen die Rückgewinnung von Bremsenergie, die Flugzeugbusse mit Strom versorgt. Collins Aerospace berichtet, dass DURACARB-Kohlenstoffbremsen das Gewicht der B737NG um 318 Kilogramm reduzieren und in ihrer elektrischen Ausführung die Scheibenlebensdauer durch präzise Drehmomentsteuerung um 25 % verlängern. Die B787 wurde 2011 mit vollständig elektrischen Bremsen eingeführt, und Safran folgte mit Verträgen für die A350 und nun die A320neo, wobei Scheibenersatz und Zustandsüberwachungsanalysen unter PBH-Rahmenwerken gebündelt werden, die wiederkehrende Einnahmen steigern.[3] Elektrische Architekturen ergänzen zunehmend elektrische Flugzeugkabinen, da pneumatische und hydraulische Lasten auf einfachere elektrische Teilsysteme verlagert werden. Liebherr kombiniert Bremssteuereinheiten mit Fly-by-Wire-Avionik, um das Drehmoment in Echtzeit basierend auf der Landbahn-Reibung anzupassen – ein Sicherheitsmerkmal, das Regulierungsbehörden durch die Vereinfachung von Listen aufgeschobener Wartungspunkte befürworten. Lieferanten, die über Musterzulassungen für elektrische Bremsen verfügen, genießen regulatorische Wettbewerbsvorteile, da neue Marktteilnehmer die Zuverlässigkeit unter Randbedingungen nachweisen müssen, wie z. B. asymmetrischem Schub oder kontaminierten Landebahnen – ein Prozess, der selbst mit gemeinsam genutzten Testdaten mehr als zwei Jahre dauert.
Wachstum des globalen Bedarfs an der Produktion von Verkehrsflugzeugen
Die Erholung der Lieferkette hat einen synchronisierten Produktionsanstieg ausgelöst: Airbus strebt bis 2026 75 A320neo-Einheiten pro Monat an, während Boeing trotz laufender Rumpfinspektionen bei Spirit AeroSystems auf 38 B737 MAX-Flugzeuge zusteuert. Asien-Pazifik verankert diesen Hochlauf; China allein prognostiziert bis 2043 9.284 Auslieferungen, und Indiens IndiGo sowie Air India bestellten 2024 mehr als 970 Jets. Diese Volumina zwingen Fahrwerkhersteller, die Automatisierung zu skalieren und die Bearbeitung zu regionalisieren, um Offset-Mandate zu erfüllen. Die Dynamik im Nahen Osten fügt Variabilität hinzu, da Emirates die B777X-Abnahme verzögerte, Riyadh Air jedoch Pläne für mehr als 100 Flugzeuge vorstellte, was neuen Kapazitätsbedarf schafft. Das Produktionswachstum stärkt zunächst die OEM-Erlöse, wobei der Aftermarket fünf bis sieben Jahre später ansteigt, wenn Flotten in schwere Wartungszyklen eintreten. Vorausschauende Lieferanten investieren jetzt in additive Fertigungszellen und Echtzeit-Qualitätsanalysen, um ihre Kapazität mit dieser mehrjährigen Auslieferungswelle in Einklang zu bringen.
Integration intelligenter Sensoren zur Zustandsüberwachung von Fahrwerken
Faser-Bragg-Sensoren, Dehnungsmessstreifen und Vibrationsbeschleunigungsmesser sind nun in Streben integriert, um die Ermüdungsinitiierung zu erkennen. Das FlightSense-Portal von Collins Aerospace aggregiert Sensor-Feeds. Es prognostiziert Bauteilausfälle 500 Flugstunden im Voraus, was Wartungsarbeiten während Nachtchecks ermöglicht, anstatt kostspielige Flugzeug-am-Boden-Ereignisse zu verursachen, die mehr als USD 150.000 pro Tag kosten können. Safran trainierte Modelle des maschinellen Lernens mit 10 Millionen Flugzyklen und reduzierte ungeplante Entnahmen im Betrieb während eines Pilotprojekts 2025 mit einem führenden europäischen Luftfahrtunternehmen um 18 %. SAE's ARP6461 standardisiert Datenformate und ermöglicht es Drittanbieter-Softwareanbietern, Analysealgorithmen zu verfeinern. Da Hardware schnell zur Ware wird, entsteht nachhaltiger Ertrag bei Unternehmen, die die Analyseschicht besitzen und Kostenvermeidung quantifizieren können. Fluggesellschaften schreiben in Ausschreibungen zunehmend sensorfertige Fahrwerke vor, was spät adoptierende Lieferanten zwingt, entweder Algorithmen zu lizenzieren oder sich aus hochwertigen Ausschreibungen zurückzuziehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Versorgung mit Titan und Verbundwerkstoffen | −1.4% | Global, akut in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Zertifizierungsverzögerungen bei fortschrittlichen Betätigungs- und Verbundstrukturen | −1.1% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für fortschrittliche Materialien und Fertigungsprozesse | −0.9% | Global, stärkere Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von OEM-PBH-Vereinbarungen durch Reduzierung unabhängiger Servicemöglichkeiten | −0.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Versorgung mit Titan und Verbundwerkstoffen
Westliche Sanktionen gegen russisches Titan entfernten 2022 etwa ein Drittel des Angebots, trieben die Preise für Luft- und Raumfahrtqualität bis 2024 auf bis zu USD 35 pro Kilogramm und verlängerten die Qualifizierungszeiträume für neue Werke auf 18 Monate. Kohlenstofffaser-Prepreg, mit Preisen von USD 20 bis USD 150 pro Kilogramm, verzeichnete 2025 aufgrund der Nachfrage aus der Automobil- und Windenergieindustrie, die Kapazitäten umleitete, eine neunmonatige Lieferzeit. Die Rumpfqualitätsprobleme von Spirit AeroSystems wirkten sich auf Boeings Baupläne aus und zwangen Fahrwerklieferanten, Bestände gegen sich verschiebende Auslieferungsslots abzuwägen. Safrans Investition in ein französisches Titan-Schmiedewerk und Collins Aerospaces langfristiger Vertrag mit Toray für Prepreg veranschaulichen Strategien der vertikalen Integration, die kritische Materialien zu vorhersehbaren Kosten sichern. Kleinere Lieferanten, denen die Größe oder das Kapital für die Rückwärtsintegration fehlt, sehen sich einem Margendruck ausgesetzt, da langfristige OEM-Verträge die Flexibilität zur Weitergabe von Preiserhöhungen einschränken.
Zertifizierungsverzögerungen bei fortschrittlichen Betätigungs- und Verbundstrukturen
Der CS-25-Rahmen der EASA erfordert 100.000-Zyklus-Ermüdungstests, Falltests und Schadenstoleranzversuche, die Programme um bis zu zwei Jahre verlängern können. FAA's AC 25.735-1 fügte elektromagnetische Interferenzfälle für elektrische Bremsen hinzu und verzögerte mehrere Lieferantenpläne. Liebherr erlebte eine neunmonatige Verzögerung bei seinem elektrohydrostatischen Aktuator, da Regulierungsbehörden eine zusätzliche Ausfallsicherheitsvalidierung unter Szenarien mit Hydraulikflüssigkeitskontamination forderten. Kleinere Unternehmen verfügen nicht über parallele Ingenieurteams, um doppelte Tests durchzuführen, was etablierte Anbieter mit dedizierten Zertifizierungseinheiten stärkt. Das Ergebnis sind weniger disruptive Neueinsteiger, längere Innovationszyklen und höhere Kapitalhürden, die zusammen den CAGR-Schwung um geschätzte 1,1 % bremsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrwerktyp:
Hauptbaugruppen erzielen Aufpreise für Struktur- und BremsintegrationHauptbaugruppen erzielten 2025 75,24 % des Umsatzes im Markt für Fahrwerke für Verkehrsflugzeuge und werden bis 2031 voraussichtlich stetig wachsen, gestützt durch integrierte Kohlenstoffbremsen und elektrische Aktuatoren, die höhere Stückpreise erzielen. Die Einbeziehung von Stoßdämpfern, Radpaaren und lasttragenden Zapfen macht jede Hauptfahrwerk-Liefereinheit komplex und kapitalintensiv. Das elektrische DURACARB-Paket von Collins Aerospace allein liefert 318 Kilogramm Gewichtseinsparung und verlängert die Scheibenlebensdauer um ein Viertel, was alle 2.000–3.000 Landungen wiederkehrende Überholungsnachfrage erzeugt. Im Vergleich dazu wird das Bugfahrwerk bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen und konzentriert sich auf Lenk- und Bodenhandhabungslasten; Liebherrs elektrohydraulische Lenkung für die A350 verbessert die Rollpräzision, bietet jedoch weniger Monetarisierungshebel.
Der Übergang zu elektrischen Bremsarchitekturen verlagert die Wertschöpfung hin zu Hauptfahrwerk-Lieferanten, die Betätigung, Bremsung und digitale Gesundheitsmodule unter PBH-Verträgen bündeln können, wodurch die OEM-Beschaffung vereinfacht und konsistente Einnahmen über den gesamten Produktlebenszyklus sichergestellt werden. Bugfahrwerk-Innovationen konzentrieren sich auf kompakte Kameras und intelligente Lenkaktuatoren, die das Risiko von Landebahn-Ausbrüchen bei schlechter Sicht verringern, aber der Preisaufschlag bleibt bescheiden. Vertikal integrierte Akteure, die beide Fahrwerktypen auf Alleinlieferantenbasis liefern, reduzieren das Schnittstellenrisiko und sichern sich typischerweise eine 15-jährige Exklusivität pro Plattform, was ihre Marktposition gegenüber mittelständischen Herausforderern stärkt.


Nach Flugzeugtyp:
Dominanz von Schmalrumpfflugzeugen spiegelt den Produktionsanstieg bei Eingangsflugzeugen widerSchmalrumpfjets entfielen 2025 auf 65,90 % des Marktanteils für Fahrwerke für Verkehrsflugzeuge. Sie werden bis 2031 mit einem robusten CAGR von 12,00 % wachsen, da Airbus und Boeing zusammen mehr als 110 monatliche Eingangsflugzeug-Auslieferungen anstreben. Ihre kürzeren Streckenlängen führen zu höheren Start- und Landezyklen, was den Verschleiß an Streben, Buchsen und Bremsen beschleunigt und wiederum die Aftermarket-Nachfrage antreibt. Großraumflugzeug-Fahrwerke tragen zwar geringere Volumina, weisen jedoch höhere Lastbewertungen auf; ein B777X-Hauptfahrwerk wiegt etwa 3.000 Kilogramm im Vergleich zu 1.200 Kilogramm beim B737 MAX, was Premiumpreise unterstützt. Regionaljets, angeführt vom Embraer E2 und A220, nehmen eine Mittelstellung ein, bei der Gewichts- und Zyklusanforderungen Lieferanten wie Heroux-Devtek dazu veranlassen, Fahrwerke für kürzere Landebahnen und höhere Einsatzraten anzupassen.
Die Erholung bei Großraumflugzeugen hinkt hinter Schmalrumpfflugzeugen her, da der Langstreckenverkehr, insbesondere in Asien und Europa, sich vollständig normalisieren muss, was Fluggesellschaften dazu veranlasst, B787- und A350-Bestellungen aufzuschieben. Regionaljets stehen im Wettbewerb mit Turboprops auf Strecken unter 500 Kilometern, behalten jedoch auf längeren Pendlerstrecken aufgrund ihrer Geschwindigkeit und des Kabinenkomforts eine Präferenz. Lieferanten investieren daher in flexible Produktionslinien und vielseitig ausgebildete Mitarbeiter, die zwischen Fahrwerk-Liefereinheiten wechseln können, wenn sich der OEM-Mix verändert. Diese Agilität minimiert die Kapitalunterauslastung und erhält gleichzeitig die Bereitschaft für eine mögliche Erholung bei Großraumflugzeugen nach 2027.
Nach Endnutzer:
Aftermarket gewinnt an Bedeutung, da die Nachrüstungsnachfrage zunimmtOEM-Auslieferungen trugen 2025 57,45 % zur Marktgröße für Fahrwerke für Verkehrsflugzeuge bei, da Fahrwerk-Liefereinheiten in jeden neuen Flugzeugrahmenvertrag eingebettet sind. Aftermarket-Dienstleistungen werden jedoch bis 2031 voraussichtlich einen CAGR von 11,94 % verzeichnen, da installierte Flotten reifen. Überholungsintervalle alle acht bis zwölf Jahre liefern vorhersehbare Nachfrage nach Buchsen, Aktuatoren und Kohlenstoffscheiben-Ersatz. Fluggesellschaften, die mit Verzögerungen bei B737 MAX-Auslieferungen konfrontiert sind, verlängern ihren Betrieb älterer B737NG durch die Installation von Kohlenstoffbremsen und Sensorsystemen, um Fähigkeitslücken zu überbrücken, während sie auf die neuen Jets warten.
PBH-Rahmenwerke dominieren zunehmend die Wirtschaftlichkeit der Schwerwartung; Safran und Collins binden Fluggesellschaften gegen eine Gebühr pro Zyklus an proprietäre Teile und Analysen, stabilisieren Cashflows und erhöhen die Wechselkosten. Unabhängige MROs kontern, indem sie Einkaufskonsortien bilden, um Datenzugang auszuhandeln, oder sich auf außer Produktion genommene Flotten konzentrieren, bei denen das OEM-Interesse nachlässt. Regulatorische Impulse, wie das EASA-Mandat von 2025 für verbesserte Zustandsüberwachung im europäischen Betrieb, schaffen weitere Anreize für Nachrüstinstallationen. Lieferanten, die schlüsselfertige Kits anbieten, die Hardware, Software und flugzeugnahen Support kombinieren, erzielen höhere Margen als solche, die nur Teile verkaufen, was den strategischen Imperativ unterstreicht, Dienstleistungen mit Produktportfolios zu integrieren.
Nach Teilsystemen:
Betätigungssysteme führen das Wachstum an, da sich elektrische Architekturen verbreitenStrukturbaugruppen lieferten 2025 44,40 % des Umsatzes; Betätigungspakete werden voraussichtlich alle anderen mit einem CAGR von 14,04 % übertreffen, da elektrohydrostatische und vollständig elektrische Antriebe die veraltete Hydraulik ersetzen. Elektrohydrostatische Einheiten an der A350 eliminieren Flüssigkeitsleitungen und reduzieren die Fehlersuche und planmäßige Inspektionen um 15 %. Bremssysteme belegen den zweiten Platz beim Wachstum, da die Einführung von Kohlenstoffscheiben in Verbindung mit elektrischer Drehmomentmodulation das Gewicht wesentlich senkt und die Betriebslebensdauer verlängert. Lenkmodule profitieren von der Fly-by-Wire-Integration, bleiben jedoch ein kleinerer Wertanteil.
Elektrische Betätigung führt zu einer zweigeteilten Produktlandschaft: Premium-Großraumflugzeuge übernehmen vollständig elektrische Fahrwerke. Gleichzeitig setzen preissensible Schmalrumpfflugzeuge hybride elektrohydraulische Systeme ein, die ein Gleichgewicht zwischen Kosten und Leistung herstellen. Safrans elektrische Bremssteuereinheit für die B787 erschließt wiederkehrende Software-Upgrade-Einnahmen und signalisiert, wie der Elektronikanteil Lieferantenrenten weit über den Hardwareverkauf hinaus verlängern kann. Parker Hannifin sichert sein hydraulisches Erbe durch Investitionen in elektrische Linearaktuatoren und stellt so die Relevanz sicher, während Flüssigkeitskraft an Bedeutung verliert. Lieferanten, die Multi-Teilsystem-Pakete liefern können, vereinfachen die OEM-Beschaffung und Garantieverwaltung und stärken so die Wettbewerbsdifferenzierung in einem ansonsten kostengetriebenen Umfeld.
Geografische Analyse
Markt für Fahrwerke von Verkehrsflugzeugen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Anteil von 32,78 % am Umsatz des Marktes für Fahrwerke von Verkehrsflugzeugen, angetrieben durch einen Anstieg der Bestellungen aus China und Indien. Es wird erwartet, dass die Region ihre führende Position bis 2031 beibehält, da Urbanisierung, liberalisierte Luftverkehrspolitiken und steigende verfügbare Einkommen die Sitznachfrage ankurbeln dürften. Chinas COMAC C919 ist auf westliche Fahrwerkslieferanten angewiesen, während eine schrittweise Lokalisierung angestrebt wird, was den Technologietransferdruck auf etablierte Anbieter erhöht. IndiGo und Air India aus Indien überschritten 2024 gemeinsam 970 Bestellungen, was Fahrwerkshersteller dazu veranlasst, eine lokale Montage in Betracht zu ziehen, um Offset-Klauseln zu erfüllen. Sumitomo Precision Products aus Japan liefert Aktuatoren für Boeing- und Airbus-Programme und festigt damit die Rolle der Region in der globalen Wertschöpfungskette. Billigfluggesellschaften wie AirAsia und Vietjet halten ein hohes Zyklusbedarfsprofil aufrecht, das Kohlenstoffbremsen und Sensoren für die vorausschauende Wartung begünstigt.
Markt für Fahrwerke von Verkehrsflugzeugen in Nord- und Südamerika sowie Europa
Südamerika ist auf den schnellsten CAGR von 14,95 % von 2026 bis 2031 ausgerichtet, gestützt durch Flottenerneurungen bei LATAM und Azul sowie durch die Durchdringung des Embraer E2 auf Sekundärstrecken zwischen Städten, wo Regionalflugzeuge gegenüber der Wirtschaftlichkeit von Schmalrumpfflugzeugen überlegen sind. Der Inlandsreiseverkehr erholte sich 2025 rasch und zog Investitionen in die Flughafeninfrastruktur an, die höhere Bewegungsfrequenzen unterstützt. Héroux-Devteks mehrjähriger Vertrag für das Fahrwerk des Embraer E2 positioniert den Lieferanten, um von diesem Schwung zu profitieren. Nordamerika und Europa vereinten 2025 gemeinsam 45 % des Umsatzes auf sich. Dennoch verlagern ihre reifen Flotten den Schwerpunkt eher auf Nachrüstungen als auf Neuauslieferungen, da Fluggesellschaften PBH-Vereinbarungen nutzen, um Lebenszykluskosten zu steuern. Regulatorische Rahmenbedingungen wie das EU-ETS verstärken die Anreize zur Einführung elektrischer Bremsen und Sensoren, die Emissionen reduzieren und mehr verifizierte CO₂-Gutschriften einsparen.
Markt für Fahrwerke von Verkehrsflugzeugen im Nahen Osten und Afrika
Der Nahe Osten bietet ein erhebliches Aufwärtspotenzial, da Emirates, Qatar Airways und der Neueinsteiger Riyadh Air episodische Großbestellungen aufgegeben haben. Allerdings bringen Verzögerungen bei der Zertifizierung von Großraumflugzeugen und die Volatilität des Ölpreises Unsicherheit in die Prognosen. Afrika hinkt weiterhin hinterher, gehemmt durch begrenzte Rentabilität der Fluggesellschaften und eine unterentwickelte MRO-Infrastruktur; jedoch investieren Fluggesellschaften wie Ethiopian Airlines vorsichtig in die Flottenmodernisierung, was eine aufkeimende Nachfrage nach leistungsoptimierten Fahrwerken signalisiert. Lieferanten wägen kurzfristige Volumina gegen geopolitische Risiken und Zahlungsrisikoprofile ab, wenn sie Vertriebsressourcen auf aufstrebende Märkte verteilen.

Regulatorisches Umfeld
Design, Produktion und fortdauernde Lufttüchtigkeit von Fahrwerken für Verkehrsflugzeuge unterliegen den Zertifizierungsvorschriften für Transportkategorien und verbindlichen Korrekturmaßnahmen. In den Vereinigten Staaten legen die FAA-Lufttüchtigkeitsstandards gemäß 14 CFR Part 25 (einschließlich Fahrwerksanforderungen wie 14 CFR 25.729) grundlegende Leistungs- und Sicherheitserwartungen fest. In Europa wendet die EASA CS-25 für vergleichbare Zertifizierungsziele an, und diese Rahmenwerke werden durch Lufttüchtigkeitsanweisungen (ADs) untermauert, die Inspektionen, Teileaustausche und die Einhaltung von Lebensdauergrenzen vorschreiben.
Im Jahr 2026 richteten sich Maßnahmen der Aufsichtsbehörden auf die Integrität der Fahrwerke und zugehöriger Systeme bei im Einsatz befindlichen Flotten, wodurch sich die kurzfristige Wartungsnachfrage auf spezifische Baugruppen verlagerte. Die EASA erließ die AD 2026-0007 (Januar 2026) zu Lebensdauergrenzen für Fahrwerkskomponenten und veröffentlichte im April und Mai 2026 weitere ADs, darunter AD 2026-0076 (Inspektion/Austausch des Hauptfahrwerk-Federbeinzylinders) und AD 2026-0092 (Inspektionen von Drehgestell-Schwenkbolzen und -Buchsen des A350-Hauptfahrwerks). Auch die FAA veröffentlichte 2026 ADs für Airbus-Flugzeuge, darunter eine Anweisung vom April 2026 zu Baugruppen des Mittelstifts der Bremsstange des A350-941-Hauptfahrwerks sowie eine Anweisung vom Mai 2026 zu Türaktuatoren des Hauptfahrwerks. Zusammen erhöhen diese Maßnahmen die Compliance-Anforderungen für Betreiber, OEMs und MROs, die vorgeschriebenen Arbeitsumfänge zügig in genehmigte Wartungsprogramme aufzunehmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fahrwerke beginnt bei vorgelagerten Materialien und Sonderverfahren, führt über Präzisionsbearbeitung und komplexe Montage und erreicht dann die OEM-Installation und den Aftermarket. Titan und moderne Verbundwerkstoffe liefern strukturelle Bauteile (Zylinder, Kolben, Drehgestellträger, Achsschenkel), während spezialisierte Beschichtungen und Oberflächenbehandlungen die Ermüdungs- und Korrosionsbeständigkeit unterstützen. Diese Schritte hängen von streng kontrollierten kritischen Prozessen und Qualitätssystemen ab, die üblicherweise an Luftfahrtstandards wie AS9100 ausgerichtet sind, sowie von umfangreichen zerstörungsfreien Prüfungen.
Tier-1-Integratoren wie Safran Landing Systems, Collins Aerospace (RTX) und Liebherr-Aerospace kombinieren Strukturen mit Brems- und Betätigungspaketen und liefern anschließend komplette Shipsets an Airbus, Boeing und Regionaljet-OEMs, wobei die Konfigurationskontrolle über lange Plattformlebenszyklen hinweg gesteuert wird. Nachgelagert wird der Aftermarket-Wert durch Überholungsbetriebe, Ersatzteilvertrieb und Tausch- oder Power-by-the-Hour-Unterstützungsmodelle erschlossen. Maßnahmen in der Lieferkette zeigen aktive Regionalisierung und Partnerentwicklung: Liebherr-Aerospace unterzeichnete eine langfristige Vereinbarung mit Jeh Aerospace zur Herstellung hochpräziser Fahrwerkskomponenten in Hyderabad, Indien (April 2026), und kooperierte mit Bharat Forge in Indien, um Fertigungskapazitäten mit Ringwalz-Schmiede- und Bearbeitungstechnologien aufzubauen (Februar 2025). Kapazitäts- und Lokalisierungsmaßnahmen erstrecken sich auch auf Europa, wobei Collins Aerospace eine Erweiterung seines Werks in Tajecina, Polen, ankündigte, um die Fahrwerksproduktionskapazität zu erhöhen (September 2025). Auf der Serviceseite unterstützen OEM-nahe MRO-Netzwerke und spezialisierte Reparaturanbieter Flotten durch Überholungs- und Ersatzteil-Pipelines, darunter die Erneuerung eines langfristigen Vertrags zwischen Safran und Revima über die Lieferung von Ersatzteilen und technischer Unterstützung für Fahrwerksreparatur- und -überholungseinrichtungen in Frankreich und Thailand (Juni 2025).
Wettbewerbslandschaft
Safran Landing Systems, Collins Aerospace und Liebherr-Aerospace halten 2025 einen bedeutenden Anteil am Markt für Fahrwerke für Verkehrsflugzeuge. Diese Dominanz ist auf ihre langjährigen Alleinlieferantenpositionen bei führenden Boeing- und Airbus-Plattformen zurückzuführen. Ihre vertikale Integration über Strukturen, Bremsen und Betätigung hinweg ermöglicht die Lieferung einzelner Fahrwerkeinheiten, vereinfacht die OEM-Beschaffungsprozesse und bündelt PBH-Serviceverträge, die langfristige Einnahmequellen sichern. Unternehmen wie Heroux-Devtek, Triumph Group und Sumitomo Precision Products besetzen die nächste Ebene und konzentrieren sich auf Nischenbereiche innerhalb von Regionaljet-Programmen und ausgewählten Teilsystemen, bei denen Agilität und technische Reaktionsfähigkeit Skaleneffekte überwiegen. Chancen bestehen bei Nachrüstkits für alternde B737NG- und A320ceo-Flotten, was unabhängigen MROs und spezialisierten Lieferanten einen Wettbewerbsraum bietet, ohne direkt mit etablierten OEM-Servicenetzwerken zu konkurrieren.
Additive Fertigung entwickelt sich zu einer disruptiven Kraft, die traditionelle Kostenstrukturen herausfordert, indem sie die Produktion von Titanteilen ermöglicht, die zuvor kapitalintensives Schmieden erforderten. Die langen Zertifizierungszyklen, die oft mehrere Jahre umfassen, begrenzen jedoch die unmittelbare Marktdurchdringung dieser Technologien. Im Jahr 2024 stellte Safran ein patentiertes modulares Fahrwerkdesign vor, das den unabhängigen Austausch von Betätigungs- oder Bremsmodulen ermöglicht, was zu einer Reduzierung der Wartungszeit um 30 % führt. Diese Innovation stärkt die Wettbewerbsposition von Unternehmen, die Hardware mit digitalen Zwillingen und Analysen integrieren. Die Einhaltung von Vorschriften, geregelt durch FAA AC 25.735-1 und EASA CS-25, verursacht weiterhin hohe Kosten und fungiert gleichzeitig als Markteintrittsbarriere, wodurch die EBIT-Margen der etablierten Anbieter von 12 %–15 % trotz des Drucks durch Rohstoffinflation aufrechterhalten werden.
Trends bei der Marktkonsolidierung spiegeln breitere Muster innerhalb der Luft- und Raumfahrtindustrie wider. OEMs integrieren zunehmend vertikal den Aftermarket-Support, um Wert zu erfassen, der zuvor an unabhängige Reparaturwerkstätten geflossen ist. Gleichzeitig verfolgen Tier-2-Lieferanten Allianzen oder Akquisitionen, um kapitalintensive Technologien wie elektrische Betätigungssysteme oder Verbundstreben zu skalieren. Trotz dieser Trends bleibt die Wettbewerbsintensität hoch, da die Produktion hochläuft, die Volumensichtbarkeit erhöht und Investitionen von Komponentenspezialisten und asiatischen Joint Ventures anzieht, die ihre Lieferketten lokalisieren wollen. Etablierte Akteure reagieren, indem sie regionale Servicezentren ausbauen und proprietäre Zustandsüberwachungsanalysen einbetten, die Fluggesellschaften in langfristige Service-Ökosysteme einbinden. Folglich werden die Marktanteile im Prognosezeitraum voraussichtlich nur geringfügig verschoben, wobei der Plattformmix und die technologische Differenzierung eine bedeutendere Rolle als Preisstrategien bei der Bestimmung der Wettbewerbspositionierung spielen werden.
Marktführer: Fahrwerk für Verkehrsflugzeuge
-
Safran SA
-
Honeywell International Inc.
-
Liebherr-International Deutschland GmbH
-
Héroux-Devtek Inc.
-
RTX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrwerke kommerzieller Flugzeuge Unternehmen in diesem Bericht
- Safran SA
- RTX Corporation
- Liebherr-International Deutschland GmbH
- Parker-Hannifin Corporation
- Héroux-Devtek Inc.
- Triumph Group, Inc.
- Sumitomo Precision Products Co., Ltd.
- CIRCOR International, Inc.
- Magellan Aerospace Corporation
- REVIMA Group
- Crane Company
- GKN Aerospace Services Limited
- Eaton Corporation plc
- Moog Inc.
- Honeywell International Inc.
- Sika Interplant Systems Limited

Marktchancen und Zukunftsaussichten
Ein Chancenbereich liegt in der Erweiterung der Fahrwerksfertigungs- und Überholungskapazitäten näher an der Hochraten-Produktion von Schmalrumpfflugzeugen und an großen installierten Großraumflugzeugflotten, angetrieben durch Vorlaufzeitverkürzung und das Management des Risikos von am Boden stehenden Flugzeugen (Aircraft-on-Ground). Im Juni 2026 eröffnete Collins Aerospace (RTX) eine erweiterte Fertigungsanlage in Tajecina, Polen, nach einer Erweiterung im Wert von 69 Millionen USD, die die Fahrwerksproduktionskapazität um nahezu 25 % erhöhte, was auf fortgesetzte Investitionen zur Unterstützung der OEM-Bauraten und zur Stabilisierung der Lieferkontinuität hindeutet. Safran Landing Systems gab im Juni 2026 ebenfalls bekannt, dass es seine globalen MRO-Fähigkeiten für die Programme Boeing 787 und Airbus A350/A330 mit Investitionen an Standorten wie Singapur, Molsheim und Querétaro ausbaut, um den Aftermarket-Durchsatz mit den Wartungszyklen von Langstreckenflotten in Einklang zu bringen.
Eine zweite Chance liegt in serviceorientierten kommerziellen Modellen, die Zugang zu Beständen, Überholungsplanung und Support am Flügel bündeln, insbesondere für Fluggesellschaften, die die Nutzung neben Ausfallzeitbeschränkungen managen müssen. Die Aktivitäten von Boeing im Bereich Landing Gear Exchange spiegeln diesen Wandel wider: Das Unternehmen unterzeichnete im Februar 2026 seinen größten Landing-Gear-Exchange-Vertrag in der Unternehmensgeschichte mit Singapore Airlines, der mehr als 75 Flugzeuge der 737-MAX- und 787-Familien umfasst. Über die Bündelung von Dienstleistungen hinaus können Zulieferer, die leichtere Strukturen und stärker elektrifizierte Architekturen verfolgen, den regulatorischen und den auf Wartungsfreundlichkeit gerichteten Fokus der Fluggesellschaften in stärker differenzierte Angebote umsetzen, insbesondere dort, wo sensorbereite Fahrwerke sowie elektrisches Bremsen oder Betätigen den Inspektionsaufwand reduzieren und die Wartungsplanung für Schmalrumpfflotten mit hoher Zyklenzahl vereinfachen.
Neueste Industrielle Entwicklungen in Markt für Fahrwerke kommerzieller Flugzeuge
- Juni 2026: RTX eröffnete über Collins Aerospace eine erweiterte Fertigungsanlage in Tajecina, Polen, gestützt auf eine Investition von 69 Millionen USD, die die Fahrwerksproduktionskapazität um nahezu 25 % erhöhte. Die Standorterweiterung stärkt die regionale Versorgung der Airbus- und Boeing-Programme und erhöht durch die Erweiterung der qualifizierten Ausgangskapazität die Widerstandsfähigkeit gegenüber Schwankungen bei der Hochratenproduktion.
- Dezember 2025: GA Telesis unterzeichnete eine fünfjährige Überholungsvereinbarung mit einer großen US-amerikanischen Fluggesellschaft zur Wartung und Überholung von Fahrwerksbaugruppen der A320-Familie. Der Vertrag stärkt die Rolle integrierter Luftfahrtdienstleister bei der Erschließung von Aftermarket-Arbeitsumfängen, da Betreiber nach verlässlichen Durchlaufzeiten und Kontrolle der Lebenszykluskosten streben.
- Juni 2025: Safran stellte modernisierte Einrichtungen für Fahrwerks- und Bremssysteme in Molsheim vor, um die Produktions- und Wartungsfähigkeiten für Fahrwerke und Kohlenstoffbremsleitungen zu verbessern. Die zusätzliche Industriekapazität unterstützt sowohl die OEM-Lieferpläne als auch die wachsende Überholungs-Pipeline und erhöht zugleich die Nachfrage nach vorgelagertem Präzisionsschmieden, Beschichtungen und Wärmebehandlungsdienstleistungen.


Markt für Fahrwerke kommerzieller Flugzeuge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch Fahrwerksysteme für kommerzielle Flugzeuge erzielt wird, einschließlich Neuinstallationen an ausgelieferten Flugzeugen und Ersatzbedarf im Zusammenhang mit in Betrieb befindlichen Flotten.
Ausschlüsse aus dem Umfang: Wir schließen Fahrwerke für Militärflugzeuge, Hubschrauber, Geschäftsreiseflugzeuge sowie eigenständige Rad- oder Reifenverkäufe aus, die nicht Teil eines integrierten Fahrwerksystems sind.
Segmentierungsübersicht
- Nach Fahrwerktyp
- Hauptfahrwerk
- Bugfahrwerk
- Nach Flugzeugtyp
- Schmalrumpf
- Großraumflugzeug
- Regionaljet
- Nach Endnutzer
- Erstausrüstungshersteller (OEM)
- Aftermarket
- Nach Teilsystemen
- Betätigungssystem
- Lenksystem
- Bremssystem
- Struktursystem
- Sonstige Teilsysteme
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, den Nachfragepool für kommerzielle Flugzeuge anhand offener Luftfahrt- und Makrodatensätze zu verankern und dann auf fahrwerkrelevante Indikatoren einzugrenzen. Als Referenzpunkte verwenden wir Quellen wie FAA- und EASA-Publikationen zur Lufttüchtigkeit und Sicherheit, ICAO- und IATA-Verkehrsstatistiken, makroökonomische Indikatoren der Weltbank, UN-Comtrade-Handelscodes für relevante Materialien und Teile sowie offene technische Literatur und Patente, die auf Designveränderungen hinweisen (beispielsweise Änderungen bei der Aktuierung oder beim Materialeinsatz).
Um diese Signale in verwertbare Modelleingaben umzuwandeln, sichten wir auch öffentliche Unternehmensberichte, Investorenpräsentationen, OEM-Auftrags- und Lieferaktualisierungen sowie seriöse Pressemitteilungen aus der Luft- und Raumfahrt, die Programmhochläufe und Nachrüstzyklen verfolgen. Darüber hinaus nutzen wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Luftfahrtdatenbanken auf Flugzeug- und Flottenebene sowie Patentabdeckung, um Zeitpläne, Annahmen zu Produktionshochläufen und Kostentreiber gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung im Rahmen der Studie herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Research-Annahmen zu Fahrwerk-Shipset-Preisen, Überholungshäufigkeiten und der Aufteilung zwischen OEM-Erstausrüstung und Aftermarket-Ereignissen zu überprüfen. Wir haben mit Teilnehmern der Lieferkette, auf Wartung spezialisierten Experten sowie Airline- und Flottenkontakten in den wichtigsten Luftfahrtregionen gesprochen. Diese Erkenntnisse halfen uns, die Adoptionsannahmen für neuere Teilsysteme (wie Aktuierungs- und Bremsaufrüstungen) zu verfeinern und Hochlaufmuster anzupassen, die nicht mit den beobachteten Planungszyklen in Werkstätten und bei Airlines übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 17 % | APAC: 49 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Flugzeugproduktion und Flottenaktivität in Fahrwerknachfrage umgerechnet und anschließend mithilfe von Shipset- und Überholungspreislogik in Werte übersetzt werden. Das Modell basiert auf Flugzeugauslieferungen nach Typ, der Anzahl der in Betrieb befindlichen Flugzeuge, typischen Fahrwerk-Überholungsintervallen und dem Anteil der Ereignisse, die zu einer umfangreichen Reparatur im Vergleich zu einem Austausch führen, sodass die OEM- und Aftermarket-Pools auf konsistente Weise abgeleitet werden.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, beispielsweise mit Stichproben von Shipset-Durchschnittsverkaufspreisen multipliziert mit geschätzten Stückzahlen für Schmalrumpf-, Großraumflugzeuge und Regionalflugzeuge, gefolgt von Kanalprüfungen zur MRO-Durchsatzkapazität. Eingaben, die die Zahlen wesentlich beeinflussen, umfassen Auslieferungshochlaufraten, Ausmusterungs- und Auslastungsmuster, Häufigkeit von Fahrwerk-Werkstattbesuchen, Material- und Bearbeitungskostentrends für hochfeste Komponenten sowie die Intensität von Brems- und Aktuierungsnachrüstungen, wo diese tatsächlich praktiziert werden. Die Prognose wird mithilfe einer Szenarioanalyse auf Basis von Expertenkonsens durchgeführt, da sich Produktionsraten, Werkstattkapazitäten und Versorgungsengpässe schnell ändern können und besser durch einige klare Szenarien als durch eine einzige glatte Kurve abgebildet werden. Wenn Lücken in den Bottom-up-Signalen auftreten, verwenden wir konservative Interpolation und überprüfen diese dann erneut in Interviews, damit Ausreißer das Gesamtergebnis nicht verzerren.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch Triangulation über Auslieferungs- und Flottenindikatoren, Aftermarket-Aktivitätssignale sowie interviewbasierte Preis- und Zyklusannahmen validiert; anschließend werden Inkonsistenzen vor der Freigabe untersucht. Varianzprüfungen werden auf mehreren Ebenen durchgeführt, einschließlich Flugzeugtypgesamtwerten, OEM- versus Aftermarket-Aufteilungen und regionalen Mustern, damit eine starke Annahme nicht unbeabsichtigt den Gesamtmarkt übermäßig aufbläht.
Es wird eine mehrstufige Analystenprüfung durchgeführt, und Befragte werden erneut kontaktiert, wenn eine wesentliche Abweichung festgestellt wird, beispielsweise eine plötzliche Änderung der Auslieferungsprognose, eine Versorgungsunterbrechung oder eine unerwartete Verschiebung im Überholungszeitplan. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große Flugzeugprogrammänderungen oder bedeutende regulatorische Ereignisse eine klare Stufe erzeugen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für Fahrwerke kommerzieller Flugzeuge von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenangaben für Fahrwerke kommerzieller Flugzeuge zu sehen, da Herausgeber nicht immer dieselben Umsatzströme berücksichtigen und auch unterschiedliche Annahmen zur Überholungsintensität und Preisgestaltung im Zeitverlauf treffen. Unterschiede entstehen auch durch das als Ausgangspunkt verwendete Jahr, die Art der Währungsumrechnung und die Geschwindigkeit, mit der Schätzungen nach Änderungen in den Flugzeugauslieferungsplänen aktualisiert werden.
Einige Quellen erweitern den Umfang, indem sie angrenzende Rad- und Reifenumsätze als Teil des Fahrwerks behandeln oder breitere Flugzeugabdeckungsannahmen verwenden, die nicht sauber nach kommerzieller Kategorie getrennt sind. Bei Mordor Intelligence ist die Zählung auf integrierte Fahrwerksysteme für kommerzielle Flugzeuge beschränkt, einschließlich OEM- und Aftermarket-Nachfrage, und eigenständige Rad- oder Reifenverkäufe werden ausgeschlossen, um Doppelzählungen gegenüber Brems- und Strukturbaugruppen zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,75 Milliarden USD (2025) | |
| Branchenherausgeber A | 5,80 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und gibt keine klare Aufteilung zwischen OEM und Aftermarket an, was die Gesamtwerte verschieben kann, je nachdem, ob der Überholungsumsatz vollständig erfasst oder nur teilweise impliziert wird. |
| Branchenherausgeber B | 10,50 Milliarden USD (2025) | Scheint einen breiteren Wertumfang anzuwenden, der möglicherweise angrenzende Komponenten und umfangreichere Annahmen zum Inhalt pro Flugzeug einschließt, die die Durchschnittsverkaufspreise über den Umsatz integrierter Fahrwerksysteme hinaus anheben. |
Die Streuung zwischen den drei Zahlen ergibt sich hauptsächlich daraus, was innerhalb des Fahrwerkumsatzes gezählt wird und wie Aftermarket-Aktivitäten in Geldwerte umgerechnet werden. Indem der Nachfragepool an kommerzielle Flugzeugauslieferungen und flottengetriebene Überholungszyklen gebunden und die Annahmen zu Durchschnittsverkaufspreisen und Kadenz durch Interviews überprüft werden, bleibt die Schätzung auf klare Eingaben zurückführbar, die ein Leser nachvollziehen und replizieren kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Fahrwerke für Verkehrsflugzeuge im Jahr 2031 erreichen?
Der Markt für Fahrwerke für Verkehrsflugzeuge wird bis 2031 voraussichtlich USD 9,77 Milliarden erreichen, gestützt durch einen CAGR von 10,91 %.
Welche Flugzeugkategorie treibt die höchste Fahrwerknachfrage an?
Schmalrumpfjets führen mit einem Umsatzanteil von 65,90 % im Jahr 2025 und wachsen bis 2031 mit einem CAGR von 12 %.
Warum gewinnen elektrische Bremssysteme an Dynamik?
Sie reduzieren das Gewicht um bis zu 318 Kilogramm, verringern das Brandrisiko und verlängern die Bremsscheibenlebensdauer um 25 %, was erhebliche Betriebskosteneinsparungen bietet.
Welche Region wächst am schnellsten?
Südamerika wird von 2026 bis 2031 voraussichtlich den schnellsten CAGR von 14,95 % verzeichnen, da Fluggesellschaften wie LATAM und Azul ihre Flotten modernisieren.
Wie wirken sich Stundensatzverträge auf unabhängige MROs aus?
PBH-Verträge bündeln die Wartung unter OEM-Kontrolle, verstärken die Kundenbindung der Fluggesellschaften und reduzieren die für unabhängige Reparaturwerkstätten verfügbaren Arbeitsumfänge.
Welche Technologien setzen Lieferanten ein, um die Entwicklung zu beschleunigen?
Additive Fertigung, digitale Zwillinge und kollaborative Roboter verkürzen Designzyklen und ermöglichen leichtere, stärker individualisierte Fahrwerkbaugruppen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
