
Marktgröße und Marktanteil für kollaborative Whiteboard-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.81 Milliarden US-Dollar |
| Marktgröße (2031) | 9.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 20.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kollaborative Whiteboard-Software von Mordor Intelligence
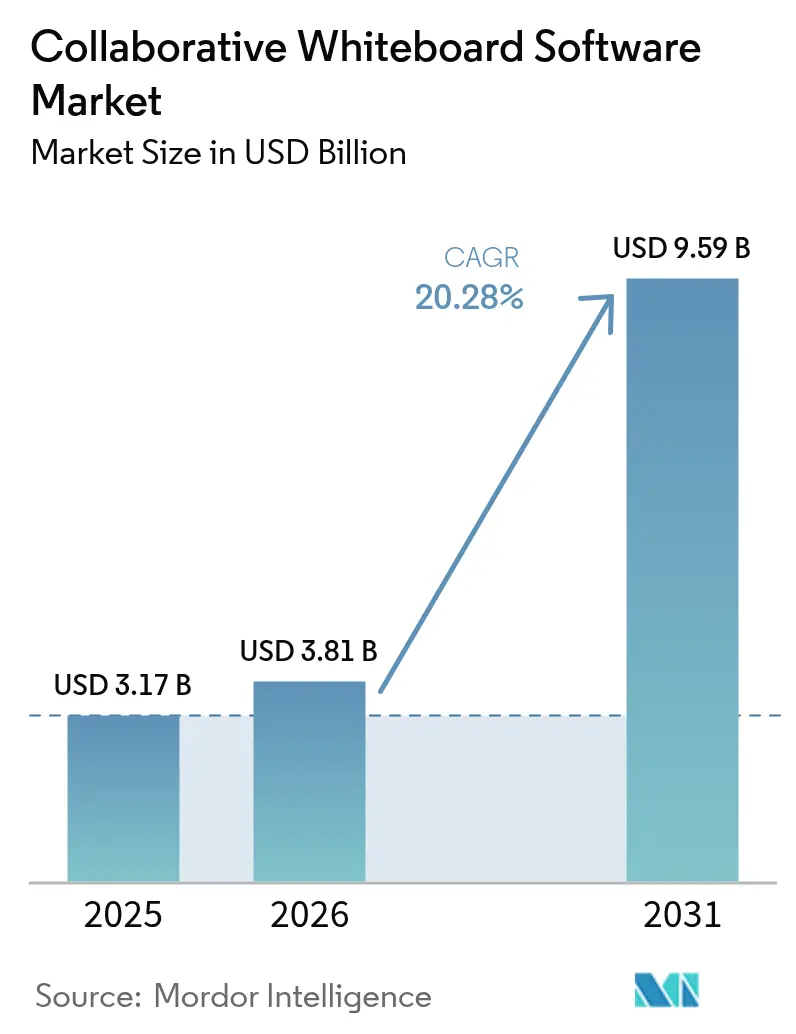
Die Marktgröße für kollaborative Whiteboard-Software wurde im Jahr 2025 auf USD 3,17 Milliarden bewertet und wird voraussichtlich von USD 3,81 Milliarden im Jahr 2026 auf USD 9,59 Milliarden bis 2031 wachsen, bei einer CAGR von 20,28 % während des Prognosezeitraums (2026–2031). Die verstärkte Abhängigkeit von hybriden Arbeitsstrukturen, der Aufstieg cloudnativer SaaS-Ökosysteme sowie der rasche Einsatz von künstlicher Intelligenz haben visuelle Zusammenarbeit von einem optionalen Ausgabenposten zu einer zentralen Produktivitätsanforderung gemacht. Unternehmen bevorzugen Plattformen, die synchrones Brainstorming mit asynchroner Iteration verbinden, was langfristige Verträge und tiefe Integrationen mit Projektmanagement-, Customer-Relationship-Management- und Unified-Communications-Umgebungen stärkt. Anbieter, die Zero-Trust-Architekturen zertifizieren und FedRAMP- oder DSGVO-Zusicherungen anbieten können, sichern sich Premium-Nachfrage, da Sicherheit und Compliance bei den Beschaffungskriterien in den Vordergrund rücken. Gleichzeitig entwickeln sich die Governance von „Canvas-Sprawl” sowie Wissensmanagement-Integrationen zu entscheidenden Bewertungsfaktoren, insbesondere für multinationale Organisationen, die Tausende von simultanen Boards verwalten. Der Markt für kollaborative Whiteboard-Software belohnt daher Anbieter, die sichere, KI-gestützte und workflow-eingebettete Erlebnisse über Desktop- und Mobilkontexte hinweg bieten.
Wichtigste Erkenntnisse des Berichts
- Nach Betriebssystem: Windows-/Web-Plattformen hielten im Jahr 2025 einen Anteil von 62,05 % am Markt für kollaborative Whiteboard-Software, während Android voraussichtlich bis 2031 mit einer CAGR von 21,55 % wächst.
- Nach Bereitstellungsmodus: Cloud-Modelle machten im Jahr 2025 71,05 % der Marktgröße für kollaborative Whiteboard-Software aus und werden voraussichtlich im Prognosezeitraum mit einer CAGR von 29,45 % beschleunigen.
- Nach Unternehmensgröße: Großunternehmen hielten im Jahr 2025 einen Umsatzanteil von 58,05 % am Markt für kollaborative Whiteboard-Software, während kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 21,32 % wachsen.
- Nach Endnutzerbranche: Der Bildungsbereich erzielte im Jahr 2025 einen Anteil von 30,10 % am Markt für kollaborative Whiteboard-Software, doch das Gesundheitswesen ist auf dem Weg, bis 2031 mit einer CAGR von 21,02 % zu wachsen.
- Nach Geografie: Nordamerika führte im Jahr 2025 mit einem Anteil von 37,40 % am Markt für kollaborative Whiteboard-Software, während Asien-Pazifik bis 2031 mit einer CAGR von 21,05 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für kollaborative Whiteboard-Software
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fernarbeit und hybrides Arbeiten werden dauerhaft | +6.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion cloudnativer SaaS-Ökosysteme | +4.8% | Global, angeführt von Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Integration mit UCaaS- und Projektmanagement-Suites | +3.9% | Nordamerika und Europa vorrangig | Mittelfristig (2–4 Jahre) |
| KI-gestützte Moderation und automatisierte Board-Zusammenfassung | +4.1% | Global, frühe Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Zero-Trust-Whiteboarding in klassifizierten Bereichen / Verteidigungssektoren | +1.2% | Nordamerika und Europa, verteidigungsorientiert | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Vorlagen-Marktplätzen und Plug-in-Ökonomien durch Anbieter | +0.7% | Global, plattformabhängig | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fernarbeit und hybrides Arbeiten werden dauerhaft
Unternehmensumfragen zeigen, dass im Jahr 2025 80 % der Lehrkräfte glauben, dass Technologie ihre Arbeit vereinfacht, gegenüber 63 % im Jahr 2023. Dauerhafte Hybridvereinbarungen verlagern daher die Beschaffung von kurzfristigen Lösungen hin zu strategischen Plattformen, die synchrone Ideenfindung mit asynchronen Folgemaßnahmen verbinden. Visueller Kontext, der über Zeitzonen hinweg erhalten bleibt, reduziert Projektreibungen und fördert langfristige, unternehmensweite Lizenzierungen. Infolgedessen stützt der Markt für kollaborative Whiteboard-Software zentrale Produktivitätsstacks und unterstützt Zero-Trust-konforme Sicherheitshaltungen, die von Regierungsauftragnehmern und regulierten Branchen gefordert werden.[1]Microsoft Corporation, „FY25 Q4 Produktivität und Geschäftsprozesse”, microsoft.com
Expansion cloudnativer SaaS-Ökosysteme
Microsofts Cloud-Umsatz stieg im vierten Quartal des Geschäftsjahres 2025 um 27 % im Jahresvergleich auf USD 46,7 Milliarden und unterstreicht damit die infrastrukturelle Kapazität, die eingebettete Kollaborationsdienste antreibt.[2]Microsoft Corporation, „FY25 Q4 Produktivität und Geschäftsprozesse”, microsoft.com Anbieter nutzen offene APIs und Microservices, um Whiteboards direkt in Projekt-, CRM- und ERP-Workflows einzubetten und Brainstorming-Sitzungen in handlungsrelevante Objekte zu verwandeln. Reduzierte Implementierungsreibung demokratisiert die Einführung bei KMUs, während kontinuierliche Auslieferungs-Pipelines es Anbietern ermöglichen, Funktionen wie KI-Vorlagen und iterative Analysen ohne clientseitige Upgrades einzuführen. Folglich ist die Cloud-Ausrichtung sowohl eine wettbewerbliche Notwendigkeit als auch ein primärer Beschleuniger des Marktes für kollaborative Whiteboard-Software.
Wachsende Integration mit UCaaS- und Projektmanagement-Suites
Unified-Communications-Suites beinhalten jetzt native Whiteboards, was die Wechselkosten senkt und die Verbreitung erweitert. Zoom bietet KI-gestützte Boards im Rahmen bestehender Abonnements an und verdeutlicht damit, wie eingebettete Funktionalität Nicht-Suchende in aktive Nutzer verwandelt.[3]Zoom Video Communications, „Visuelle Zusammenarbeit mit Online-Whiteboards stärken”, zoom.com Die Standardisierung von Funktionen wie Vorlagenbibliotheken, unendlichen Canvases und Aufgabenübergaben setzt eigenständige Anbieter unter Druck, sich zu spezialisieren oder vertikal zu integrieren. Gleichzeitig erweitert die Konvergenz die gesamte adressierbare Nachfrage und steigert das Gesamtwachstum des Marktes für kollaborative Whiteboard-Software.
KI-gestützte Moderation und automatisierte Zusammenfassung
Miros produktintegrierte KI, die 2023 eingeführt wurde, zeigt, wie Automatisierung passive Canvases in proaktive Copiloten verwandelt, die Diagramme generieren, Ideen clustern und Besprechungszusammenfassungen erstellen. Echtzeitautomatisierung steigert den Sitzungsdurchsatz und adressiert die häufige Ermüdung im Zusammenhang mit virtuellen Workshops. Anbieter, die in transparente Datenverarbeitungsrichtlinien und Prüfprotokolle investieren, umgehen regulatorische Gegenwehr und positionieren KI als Beschleuniger statt als Compliance-Haftung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Compliance-Bedenken (DSGVO, FedRAMP, HIPAA) | -2.8% | Europa und Nordamerika vorrangig | Kurzfristig (≤ 2 Jahre) |
| Geringe digitale Infrastruktur in Teilen Afrikas und Südasiens | -1.9% | Regionen Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| „Ausreichende” kostenlose Whiteboards, die mit UC-Plattformen gebündelt sind | -2.1% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Canvas-Sprawl verursacht Governance- und Wissensmanagement-Probleme | -1.4% | Global, mit schwerpunktmäßiger Auswirkung auf Großunternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Compliance-Bedenken
DSGVO-, FedRAMP- und HIPAA-Auflagen verlängern Verkaufszyklen in Sektoren, die geschützte Daten verarbeiten, um 12–18 Monate. Anforderungen an regionalen Datenspeicher, Verschlüsselung und Penetrationstestnachweise erhöhen die Betriebskosten der Anbieter. Anbieter, die vollständige Zertifizierungen erlangen – wie etwa Bluescapes FedRAMP-Moderate-Autorisierung –, genießen einen unmittelbaren Differenzierungsvorteil bei Verteidigungs- und Behördenkunden, doch der breitere Markt für kollaborative Whiteboard-Software verlangsamt sich vorübergehend, während Anbieter ihre Sicherheitshaltungen nachrüsten.
Geringe digitale Infrastruktur in Afrika und Südasien
Eine durchschnittliche Festnetz-Bandbreite von unter 10 Mbps in Teilen Subsahara-Afrikas schränkt die Echtzeit-Mehrbenutzersynchronisierung ein. Offline-Modi, komprimierte Datenströme und vereinfachte mobile Oberflächen sind wesentliche Anpassungen. Mit dem Fortschreiten des Ausbaus von Glasfasernetzen wird latente Nachfrage freigesetzt, doch kurzfristiges Wachstum bleibt außerhalb großer Ballungszentren gedämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebssystem: Mobile Plattformen treiben zukünftiges Wachstum an
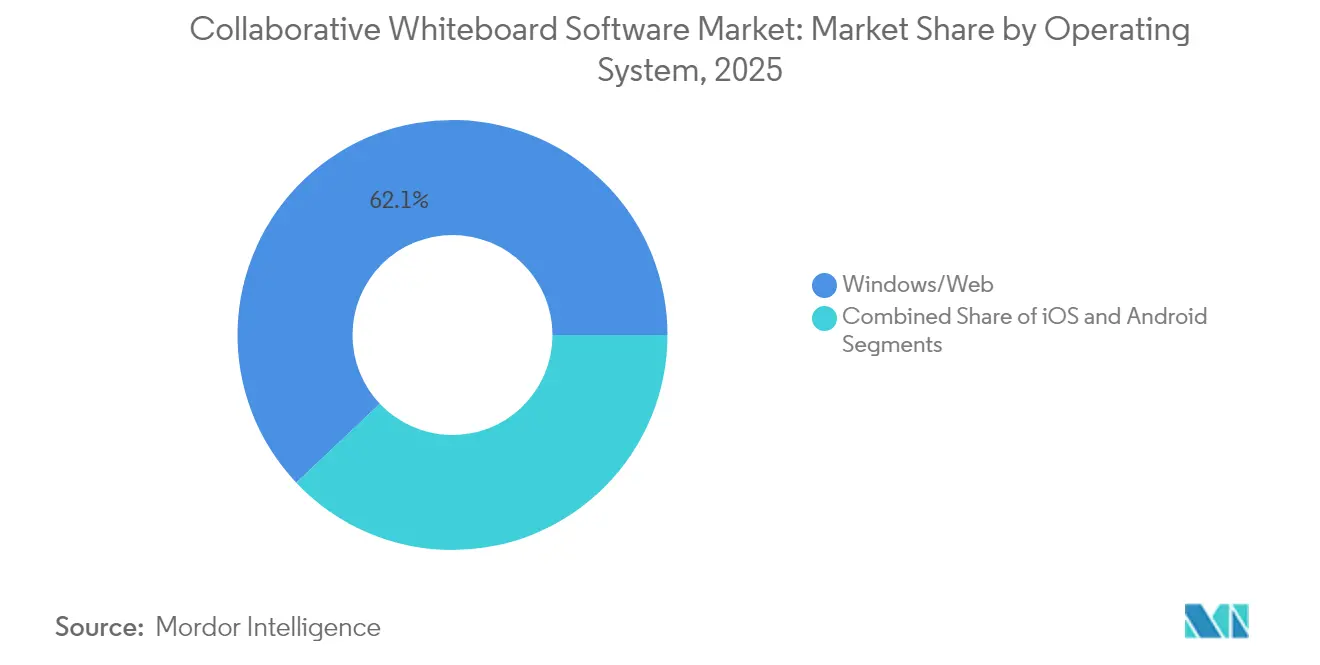
Die Marktgröße für kollaborative Whiteboard-Software, die Windows-/Web-Betriebsumgebungen zugeschrieben wird, betrug im Jahr 2025 USD 1,97 Milliarden, was einer Dominanz von 62,05 % entspricht. Android-Plattformen werden jedoch voraussichtlich bis 2031 eine CAGR von 21,55 % verzeichnen, was den Wandel der Belegschaft hin zu geräteagnostischer Zusammenarbeit widerspiegelt. Die Gewinne bei Android werden durch tiefe Google-Workspace-Anbindungen und kostengünstige Hardware gestärkt, die Außendienstteams und Nutzer in Schwellenmärkten anspricht. Die iOS-Akzeptanz steigt ebenfalls in Führungsumgebungen, wo Tablets sich für die Ideenfindung unterwegs als praktisch erweisen.
Traditionelle Desktop-Integrationen mit Legacy-Unternehmenssoftware sichern die Führungsposition von Windows/Web, doch Touchscreen-Fortschritte und KI-generierte Diagrammerstellung verringern die Produktivitätslücken. Mobile Sicherheitsrahmen wie Enterprise-Mobility-Management erreichen jetzt das Niveau von Desktop-Kontrollen und fördern die Nutzung von Smartphones und Tablets weiter. Folglich werden Anbieter, die Parität über alle Bildschirmgrößen hinweg bieten, unverhältnismäßig starkes Wachstum im Markt für kollaborative Whiteboard-Software erzielen.


Nach Bereitstellungsmodus: Cloud-Dominanz beschleunigt sich
Cloud-Bereitstellungen machten im Jahr 2025 71,05 % des Marktanteils für kollaborative Whiteboard-Software aus, was einem Umsatzpool von USD 2,25 Milliarden entspricht. Angetrieben von CAGR-Erwartungen von 29,45 % sprechen SaaS-Modelle durch automatische Skalierung, kontinuierliche Feature-Einführung und niedrigere Gesamtbetriebskosten an. Die On-Premises-Einführung bleibt im Bank- und Verteidigungssektor bestehen, doch selbst diese Branchen tendieren zu hybriden Architekturen, die sensible Daten in Private Clouds auslagern, während sie die Vorteile der Public-Cloud-Zusammenarbeit beibehalten.
Kapitalinvestitionen von USD 24,2 Milliarden durch Hyperscaler wie Microsoft im Jahr 2025 unterstreichen das Infrastrukturrennen, das Cloud-Anwendungen unterstützt. Funktionen wie hochverfügbare globale Points of Presence und integrierte Observability-Tools verbessern Leistung und Governance. Infolgedessen bleibt die cloudnative Ausrichtung das Fundament für wettbewerbliche Resilienz im Markt für kollaborative Whiteboard-Software.
Nach Unternehmensgröße: KMU-Einführung beschleunigt sich
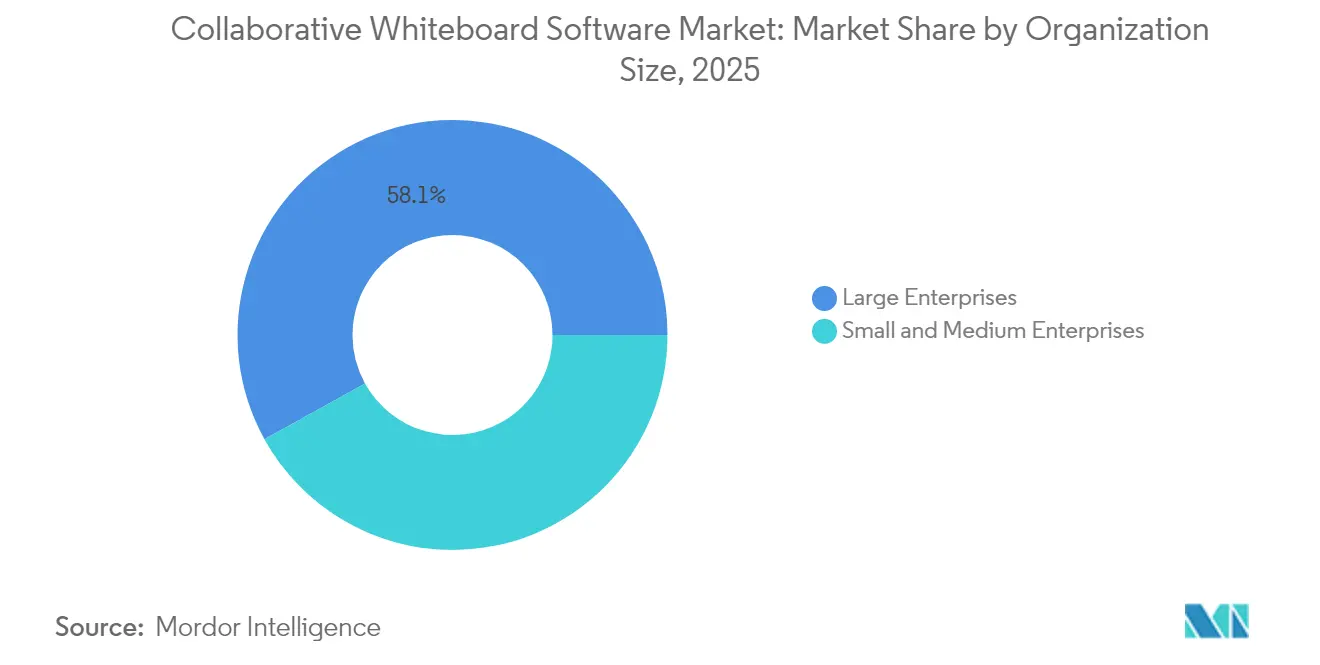
Großunternehmen erwirtschafteten im Jahr 2025 USD 1,84 Milliarden Umsatz, was einem Marktanteil von 58,05 % für kollaborative Whiteboard-Software entspricht, bedingt durch größere Nutzerzahlen und tiefere Integrationen. KMUs stellen jedoch den schnellsten Wachstumsvektor mit einer CAGR von 21,32 % bis 2031 dar, gestärkt durch Freemium-Einstiegspunkte und kreditkartenbasiertes Self-Service-Onboarding. Die Abonnementelastizität erlaubt es kleineren Teams, erweiterte Funktionen ohne Infrastrukturausgaben zu testen.
Die Begeisterung der KMUs wird durch die Vertrautheit der Mitarbeitenden mit Kollaborations-Apps aus früheren Tätigkeiten in größeren Organisationen verstärkt. Umgekehrt streben Großunternehmen nach Konsolidierung und bündeln Whiteboard-Funktionen in umfassendere Produktivitäts-Suites, um redundante Tools zu eliminieren. Anbieter, die Benutzerfreundlichkeit mit unternehmensgerechter Governance verbinden, werden beide Kohorten ansprechen und überproportionalen Einfluss im Markt für kollaborative Whiteboard-Software erzielen.
Nach Endnutzerbranche: Wachstum im Gesundheitswesen übertrifft Führungsposition des Bildungssektors
Der Bildungsbereich machte im Jahr 2025 30,10 % des Umsatzes aus, da Klassenräume interaktive digitale Inhalte und Fernlernen übernahmen. Das Gesundheitswesen, heute noch kleiner, wird voraussichtlich mit einer CAGR von 21,02 % wachsen, angetrieben durch Telemedizin, interdisziplinäre Fallbesprechungen und medizinische Trainingssimulationen, die von visueller Zusammenarbeit profitieren.
Regulatorische Komplexitäten verlangsamten traditionell Käufe im Gesundheitswesen, doch Anbieter mit HIPAA-konformen oder ISO-13485-ausgerichteten Angeboten erschließen nun Budgets für die Zusammenarbeit in patientenzentrierten und Forschungsworkflows. Die Nachfrage im Bildungsbereich bleibt stabil, angetrieben durch Lehrplaninnovationen und staatliche Förderprogramme zur digitalen Inklusion. Gemeinsam verankern diese Sektoren vertikale Diversifizierungsstrategien im Markt für kollaborative Whiteboard-Software.
Geografische Analyse
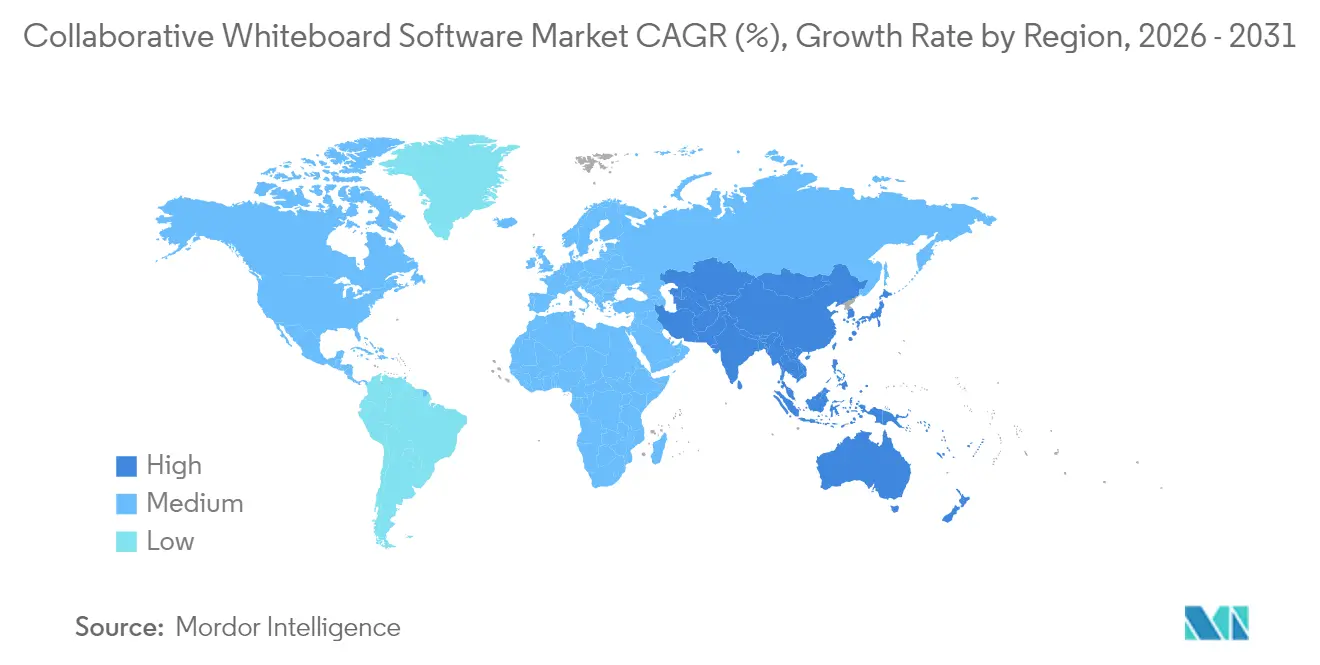
Nordamerika erzielte mit einem Anteil von 37,40 % am Markt für kollaborative Whiteboard-Software im Jahr 2025 den höchsten Umsatz, was auf ausgereifte SaaS-Ausgabemuster und gefestigte hybride Arbeitskulturen zurückzuführen ist. Zero-Trust-Mandate fördern die Nachfrage nach Plattformen mit FedRAMP- oder DoD-Impact-Level-4-Zertifizierungen, insbesondere bei Auftragnehmern aus der Luft- und Raumfahrt sowie der Verteidigung. Die Sättigung in traditionellen Unternehmenssegmenten treibt Anbieter hin zu vertikalen Nischenmodulen und fortschrittlichen KI-Funktionen, um das Erneuerungswachstum aufrechtzuerhalten.
Asien-Pazifik ist auf dem Weg zu einer CAGR von 21,05 % bis 2031, angetrieben durch mobile-first-Arbeitsweisen, stark wachsende Ed-Tech-Investitionen und staatlich geförderte Digitalprogramme in Indien, Indonesien und Vietnam. Smartphone-Durchdringung und 5G-Einführungen senken Zugangsbarrieren, obwohl Anbieter für intermittierende Konnektivität und mehrsprachige Benutzeroberflächenunterstützung optimieren müssen. Der Markt für kollaborative Whiteboard-Software belohnt daher mobiloptimierte Architekturen und regionsspezifische Preisgestaltung.
Die stetige Akzeptanz in Europa wird durch DSGVO-Datensouveränitätsverpflichtungen gedämpft, die Bereitstellungszyklen verlängern und KI-Funktionen einschränken, es sei denn, Anbieter können eine transparente Datenverarbeitung garantieren. Nationale Cloud-Initiativen in Frankreich und Deutschland schaffen Chancen für lokale Hosting-Partnerschaften. Mittlerer Osten und Afrika sowie Südamerika stellen unterdessen langfristiges Aufwärtspotenzial dar, das von Infrastrukturverbesserungen und einer zunehmenden Verbreitung hybrider Arbeit abhängt.

Regulatorisches Umfeld
Die Beschaffung kollaborativer Whiteboard-Software wird zunehmend durch Datenschutz- und KI-Governance-Regime geprägt, die sich auf Speicherort, Zugriffskontrolle und Prüfbarkeit auswirken. In Europa untermauern DSGVO-konforme Anforderungen an Datensouveränität und regulierte Verarbeitung die Anforderungen der Anbieter an Verschlüsselung, Aufbewahrung und belastbare Exporte, während die Verordnung (EU) 2024/1689 (EU-KI-Verordnung) zusätzliche Transparenz- und Risikomanagementpflichten für KI-gestützte Funktionen wie automatisierte Zusammenfassung und agentische Unterstützung einführt, wobei zentrale Bestimmungen am 2. August 2026 in Kraft treten. Diese Anforderungen zwingen Anbieter dazu, KI-Lieferketten zu dokumentieren und technische sowie organisatorische Kontrollen aufrechtzuerhalten, die in Kundenaudits nachweisbar sind.
In den Vereinigten Staaten hat der Flickenteppich staatlicher Datenschutzgesetze die operativen Anforderungen für globale SaaS-Bereitstellungen erhöht, die gemischte Anwendungsfälle mit Verbraucher- und Mitarbeiterdaten bedienen, wobei 20 Bundesstaaten mit Stand Juli 2026 umfassende Verbraucherdatenschutzgesetze in Kraft haben. Auch die Zusammenarbeit im öffentlichen Sektor steht unter standardgetriebenem Beschaffungsdruck, einschließlich föderaler Überlegungen, die im vorgeschlagenen Secure and Interoperable Government Collaboration Technology Act festgehalten sind, der freiwillige Konsensstandards, durchgängige Verschlüsselung und Kompatibilität der Aufzeichnungsführung betont. Grenzüberschreitende Compliance-Programme wie die aktualisierten Global-CBPR- und PRP-Systeme (2026) bieten einen zusätzlichen Weg für strukturierte Datenschutzsicherung über Rechtsordnungen hinweg und ergänzen die DSGVO-getriebenen Kontrollen für multinationale Käufer.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette ist überwiegend software- und ökosystemgetrieben und beginnt mit Produktdesign und cloud-nativer Entwicklung (UI/UX, Echtzeit-Kollaborationsinfrastruktur, Identitäts- und Zugriffsmanagement sowie KI-Feature-Engineering), bevor sie sich auf Cloud-Bereitstellung und -Betrieb über Hyperscale-Plattformen und regionale Hosting-Arrangements erstreckt, in denen Datenresidenz erforderlich ist. KI-Fähigkeiten sind entlang der gesamten Kette verteilt, über interne Modellentwicklung, Nutzung von Drittanbietermodellen und Middleware-Muster, die Modelle mit Unternehmenskontext verbinden, was die Bedeutung von Herkunftsnachweisen, Sicherheitsprotokollierung und Governance-Workflows für Board-Inhalte erhöht.
Vertrieb und Kundengewinnung erfolgen über direkten SaaS-Verkauf, Marktplätze und Vertriebspartner, wobei Integrationen einen primären Adoptionsweg darstellen. Plattformanbieter differenzieren sich zunehmend durch API/SDK-Ökosysteme und native Konnektoren zu Produktivitäts- und Arbeitsmanagement-Suiten, einschließlich Integrationen mit Microsoft 365, Google Workspace und Atlassian-Umgebungen, unterstützt durch Lösungspartner, die Bereitstellung, Change-Management und branchenspezifische Vorlagen verwalten. Aktuelle Produktmaßnahmen spiegeln diesen Ökosystemwandel wider, darunter JetBrains, das im April 2026 Whiteboards zu YouTrack hinzufügte, um Canvases in Projekt-Workflows einzubetten, sowie Miro, das im Mai 2026 agentische KI-Innovationen einführte und native Konnektoren erweiterte, was die Rolle von Integrationen und Entwickler-Ökosystemen bei der Förderung von Kundenbindung und Expansion unterstreicht.
Wettbewerbslandschaft
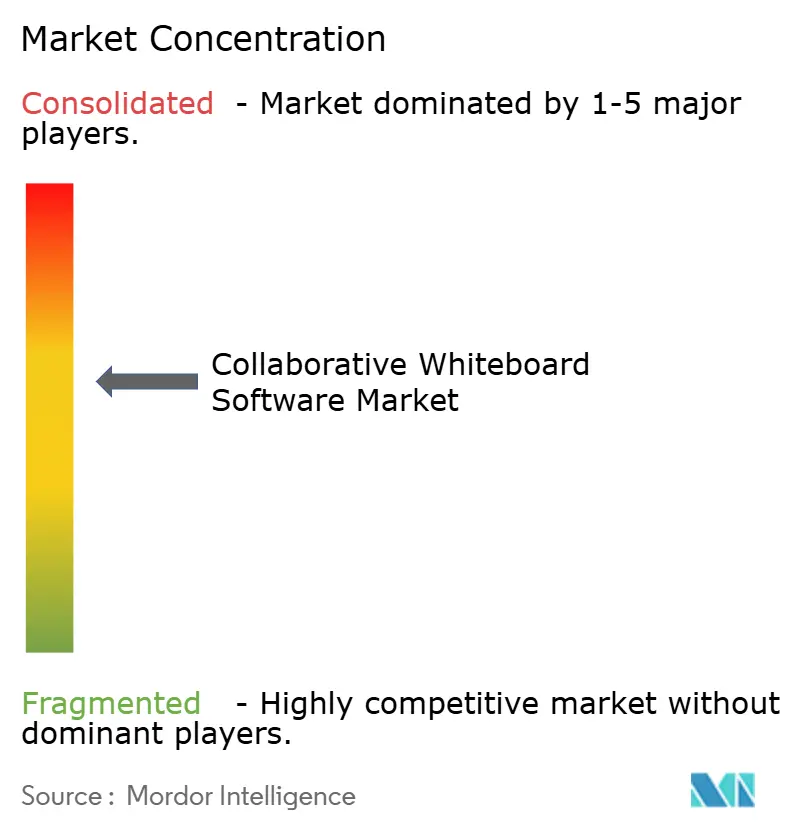
Die Marktfragmentierung hält an, doch die Konsolidierung nimmt zu. Wrike kündigte im Dezember 2024 Pläne an, Klaxoon zu übernehmen und damit unbegrenzte Canvas-Fähigkeiten direkt in seine Work-Management-Suite zu integrieren. Im September 2025 stimmte Atlassian der Übernahme von The Browser Company zu und signalisierte damit die Absicht, browsernatives Whiteboarding und KI-Erkenntnisse in seinen Entwickler-Kollaborationsstack einzuweben.
Die technologische Differenzierung konzentriert sich auf eingebettete künstliche Intelligenz. Miros Beta-Assistenten generieren automatisch Vorlagen, clustern Haftnotizen und erstellen Folgeaufgaben und setzen damit den Mindeststandard für Produktivitätsfunktionen. Microsoft Whiteboard nutzt Azure-OpenAI-Dienste, um Sitzungsergebnisse zusammenzufassen und Diagramme in Microsoft-Planner-Aufgaben umzuwandeln, was die Ökosystembindung vertieft.
Sicherheit und Compliance bleiben entscheidend. Bluescape erhielt den FedRAMP-Moderate- und DoD-IL4-Status und ermöglicht damit klassifizierte Kollaborationsszenarien. Anbieter monetarisieren auch Vorlagen-Marktplätze und kundenspezifische Integrationen und diversifizieren so ihren Umsatz über nutzersitzbasierte SaaS-Abonnements hinaus. Insgesamt definieren intensivierte Forschungs- und Entwicklungsanstrengungen rund um KI, Sicherheit und Workflow-Konvergenz die Wettbewerbsverläufe im Markt für kollaborative Whiteboard-Software.
Marktführer für kollaborative Whiteboard-Software
InVisionApp Inc.
Microsoft Corporation
Google LLC
Cisco Systems, Inc.
Miro, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Unternehmens-Governance und Compliance-Bereitschaft schaffen Freiräume für Anbieter, die Whiteboard-Artefakte in prüfbare Aufzeichnungen umwandeln können, ohne Arbeitsabläufe zu stören. Microsofts Aktivierung im April 2026, Microsoft-Whiteboard-Artefakte in Microsoft Purview eDiscovery anzuzeigen, sowie die Roadmap, Whiteboards von Teams-Kanal-Tabs in SharePoint zu speichern, weisen auf eine aktive Käufernachfrage nach Aufbewahrung, Legal Hold und Discovery-Abstimmung hin. Anbieter, die vergleichbare Kontrollen bieten, wie granulare Zugriffsrechte, Exportierbarkeit und richtlinienbasierte Aufbewahrung, und diese mit bestehenden Sicherheits-Stacks verknüpfen, sollten in regulierten Branchen wie Gesundheitswesen, Regierung und Verteidigung wettbewerbsfähiger sein.
KI-gestützte visuelle Zusammenarbeit entwickelt sich von einem Zusatzfeature zu einem zentralen Produkt-Schlachtfeld und schafft Chancen für differenzierte agentische Workflows, die Canvases in ausführbare Arbeit umwandeln. Microsofts Einstellung des Teams hinter der KI-basierten Kollaborationsplattform Cove im März 2026 zur Stärkung der Fähigkeiten des unendlichen Whiteboards und des Copiloten deutet auf anhaltende Investitionen in KI-erweiterte Canvases durch große Suite-Anbieter hin, während Boardmixs Veröffentlichung von über 100 KI-Agenten im Juni 2026 eine schnellere Feature-Erweiterung unter Spezialisten zeigt. Das Umfeld unterstützt auch ökosystemgetriebene Chancen, bei denen eine tiefere bidirektionale Synchronisierung mit Wissens- und Liefersystemen wie GitHub, Confluence und Slack dazu beiträgt, die Canvas-Zersplitterung zu reduzieren und den Übergang von der Ideenfindung zur Ausführung zu verbessern, was Anbietern und Partnern zugutekommt, die Integrationen, Vorlagen und Governance als einsetzbare Lösungen für große Unternehmen und KMU bündeln.
Aktuelle Branchenentwicklungen
- April 2026: Microsoft erweiterte die Compliance-Unterstützung, indem es ermöglichte, Microsoft-Whiteboard-Artefakte in Microsoft Purview eDiscovery in lesbarem HTML anzuzeigen. Dies verknüpft Whiteboard-Inhalte direkter mit Unternehmens-Rechts-, Aufbewahrungs- und Ermittlungs-Workflows und erhöht die Anforderungen an Governance-Fähigkeiten unter konkurrierenden Plattformen.
- März 2026: Microsoft kommunizierte Änderungen an der Speicherung von Microsoft Whiteboard für Teams-Kanal-Tabs, indem Boards auf die SharePoint-Site des Kanals verschoben wurden, mit einem Rollout-Beginn Ende September 2026. Das Update bringt Whiteboard-Inhalte mit den Informations-Governance-Kontrollen von Microsoft 365, wie Aufbewahrung und Discovery, in Einklang und stärkt den suite-basierten Kauf, während die Reibung für regulierte Kunden reduziert wird.
- Dezember 2024: Google erreichte das Ende der Lebensdauer der Jamboard-Anwendung über Web, Mobilgeräte und Google-Meet-Geräte hinweg. Die Einstellung beschleunigte Migrationen hin zu Software-first- und Partner-Whiteboarding-Optionen innerhalb breiterer Kollaborationsökosysteme und veränderte die Wettbewerbspositionierung für Anbieter, die in Google Workspace und andere UC-Suiten integriert sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt kostenpflichtige kollaborative Whiteboard-Software, die verwendet wird, um visuelle Boards in Echtzeit über Nutzer hinweg zu erstellen, zu teilen und zu bearbeiten, typischerweise über Cloud- oder On-Premise-Bereitstellung geliefert.
Ausgeschlossener Umfang: Wir schließen physische interaktive Whiteboards, gebündelte Endpunkt-Hardware und allgemeine Videokonferenz-Lizenzen aus, sofern nicht ausdrücklich ein kostenpflichtiges kollaboratives Whiteboard-Softwaremodul berücksichtigt wird.
Übersicht der Segmentierung
- Nach Betriebssystem
- Windows und Web
- iOS
- Android
- Nach Bereitstellungsmodus
- Cloud
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen
- Bildung
- IT und Telekommunikation
- Weitere Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asien-Pazifik
- Mittlerer Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Grenze festzulegen, was als kollaborative Whiteboard-Software gilt und was außerhalb des Modells stehen sollte. Wir stützten uns auf öffentliche Quellen wie US-SEC-Einreichungen, Daten des U.S. Bureau of Economic Analysis für den Kontext von Software- und IT-Ausgaben, Indikatoren des U.S. Bureau of Labor Statistics für Trends bei Wissensarbeitern sowie OECD- und Weltbank-Datensätze für makroökonomische und digitale Adoptionsprüfungen.
Wir prüften auch nicht paywall-geschützte Referenzen wie NIST-Sicherheitsrichtlinien, die die Anforderungen an Unternehmens-Kollaborationstools beeinflussen, zusammen mit Unternehmenswebsites, Produktdokumentationen, öffentlichen Preisseiten und seriöser Presseberichterstattung, um Verpackungsänderungen und Funktionsentwicklungen zu verfolgen. Patentdatenbanken wurden selektiv genutzt, um Themen wie KI-unterstützte Diagrammerstellung und Workflow-Integrationen zu identifizieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Intelligence wurde nur genutzt, um Umsatzaufteilungen zu normalisieren, wenn Offenlegungen begrenzt waren. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um unsere Umfangsentscheidungen zu testen und Adoptionsverhalten in praktische Annahmen zu übersetzen. Wir sprachen mit Produkt-, Vertriebs-, Kanal- und IT-Entscheidungsträgern in Unternehmen und KMU in APAC, EMEA und Amerika, um Preisentwicklung, typische Sitzplatzzahlen, Verlängerungsmuster und die Art zu bestätigen, wie Whiteboard-Tools zusammen mit breiteren Kollaborations-Stacks gekauft werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 20% | APAC: 44% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 22% | EMEA: 33% |
| Kleinere Akteure: 21% | Manager: 58% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-Down-Ansatz erstellt, bei dem IT- und Kollaborationssoftware-Ausgaben zu einem adressierbaren Pool rekonstruiert werden, der dann anhand von Adoptions- und Nutzungsprüfungen speziell für kollaborative Whiteboards eingegrenzt wird. Um Doppelzählungen zu vermeiden, trennt das Modell dedizierte Whiteboard-Abonnements von benachbarten Tools und wendet dann realistische Durchdringungsraten nach Region und Organisationstyp an.
Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen unter Verwendung von Stichproben-Preispunkten und wahrscheinlichen zahlenden Sitzplätzen sowie Anbieterumsatzangaben, wo verfügbar und vergleichbar, bestätigt. Zu den wichtigsten Eingaben, die das Modell prägten, gehörten der Mix aus Cloud- und On-Premise-Lösungen, typische Preisspannen pro Nutzer und Rabattierung, geschätzte Dichte zahlender Sitzplätze für hybride Teams, Beschaffungszyklen in Bildung und Unternehmen sowie das Tempo funktionsgetriebener Upgrades (wie KI-Unterstützung und Workflow-Integrationen), die den durchschnittlichen Verkaufspreis im Laufe der Zeit erhöhen können.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit die Aussicht unter verschiedenen Adoptionsgeschwindigkeiten, Budgetdruckniveaus und Preisentwicklungspfaden stresstestet werden konnte. Wenn Bottom-up-Signale für kleinere Anbieter unvollständig waren, wurden Lücken durch die Anwendung konservativer Adoptionsbandbreiten geschlossen, die an Interview-Feedback und regionale Nachfrageindikatoren zurückgebunden waren, und dann erneut mit dem gesamten Ausgabenrahmen abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Durchgänge, bei denen Modellergebnisse mit unabhängigen Signalen verglichen und dann erneut auf interne Konsistenz überprüft wurden. Ausreißer, plötzliche Sprünge bei impliziten Preisen oder Regionsanteile, die von bekannten Bereitstellungsmustern abwichen, wurden markiert, erklärt und vor der endgültigen Abnahme korrigiert.
Wir nehmen auch erneut Kontakt zu Quellen auf, wenn sich eine Schlüsselannahme ändert, etwa durch eine Preisänderung, eine Verpackungsverschiebung oder eine merkliche Nachfrageschwankung im Zusammenhang mit Aktualisierungen der Arbeitsplatzrichtlinien. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Adoption oder Preisgestaltung beeinflussen. Vor der Lieferung wird eine frische Überprüfung durchgeführt, sodass Kunden die neueste aktualisierte Sicht erhalten und keine ältere Momentaufnahme.
Vergleich der Marktgröße für kollaborative Whiteboard-Software von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kollaborative Whiteboard-Software können weit voneinander abweichen, da jeder Herausgeber ein anderes Timing, eine andere Abgrenzung und eine andere Preislogik wählt. Selbst wenn dieselben Begriffe verwendet werden, kann sich der erfasste Umsatzpool je nachdem verschieben, ob die Betrachtung nur Abonnements umfasst, ob Dienstleistungen hinzugefügt werden und welches Jahr als Ausgangspunkt betrachtet wird.
In unserer Arbeit spielen Aktualisierungsrhythmus und Währungstiming eine Rolle, da viele Verträge jährlich und multiregional sind, sodass FX-Momentaufnahmen und Preisentwicklungsannahmen den USD-Gesamtwert beeinflussen können. Wenn durchschnittliche Verkaufspreise anhand aktueller Verpackungs- und Rabattverhaltensweisen neu kalibriert und dann erneut mit Verlängerungsmustern und Adoptionssignalen abgeglichen werden, bleibt der Wert von 3,81 Mrd. USD für 2026 an den auf zahlenden Sitzplätzen basierenden Nachfragepool gebunden, was ein von Mordor Intelligence angewendeter Validierungsschritt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,81 Mrd. USD (2026) | |
| Branchendatensatz A | 3,30 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und behandelt die Preisgestaltung möglicherweise als einen einzigen gemischten Satz, was die Erweiterung von Unternehmenssitzplätzen und den durch neuere Tarife bedingten ASP-Anstieg unterbewerten kann. |
| Fachmedium B | 3,80 Mrd. USD (2025) | Spiegelt oft Schlagzeilenwerte mit begrenzter Sichtbarkeit auf Währungstiming, Verpackungsänderungen und Abgrenzungsregeln in Bezug auf benachbarte Kollaborationssuiten wider, was verändern kann, welcher Umsatz erfasst wird. |
Die Tabelle zeigt, dass kleine Verschiebungen bei der Jahreswahl und der Preisbehandlung die Zahl bewegen können, selbst wenn die Wachstumsrichtung ähnlich ist. Indem der Umfang eng auf kostenpflichtige kollaborative Whiteboard-Software beschränkt und ASP- sowie Adoptionsannahmen wiederholt mit Interviewsignalen abgeglichen werden, bleibt das Modell leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für kollaborative Whiteboard-Software?
Die Marktgröße für kollaborative Whiteboard-Software beträgt USD 3,81 Milliarden im Jahr 2026.
Wie schnell wird der Markt voraussichtlich bis 2031 wachsen?
Es wird prognostiziert, dass er sich mit einer CAGR von 20,28 % ausdehnt und USD 9,59 Milliarden erreicht.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 21,05 % verzeichnen, die höchste weltweit.
Warum sind Cloud-Bereitstellungen so dominant?
Cloud-Modelle bieten automatische Updates, elastische Skalierung und nahtlose Integration und haben damit im Jahr 2025 einen Marktanteil von 71,05 %.
Welche Branche zeigt das stärkste Wachstumspotenzial?
Das Gesundheitswesen ist bereit, mit einer CAGR von 21,02 % zu wachsen, da Telemedizin und klinische Zusammenarbeit expandieren.
Seite zuletzt aktualisiert am:



