
Kakaoballaststoff-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 502.67 Millionen US-Dollar |
| Marktgröße (2031) | 817.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kakaoballaststoff-Markt Analyse von Mordor Intelligence
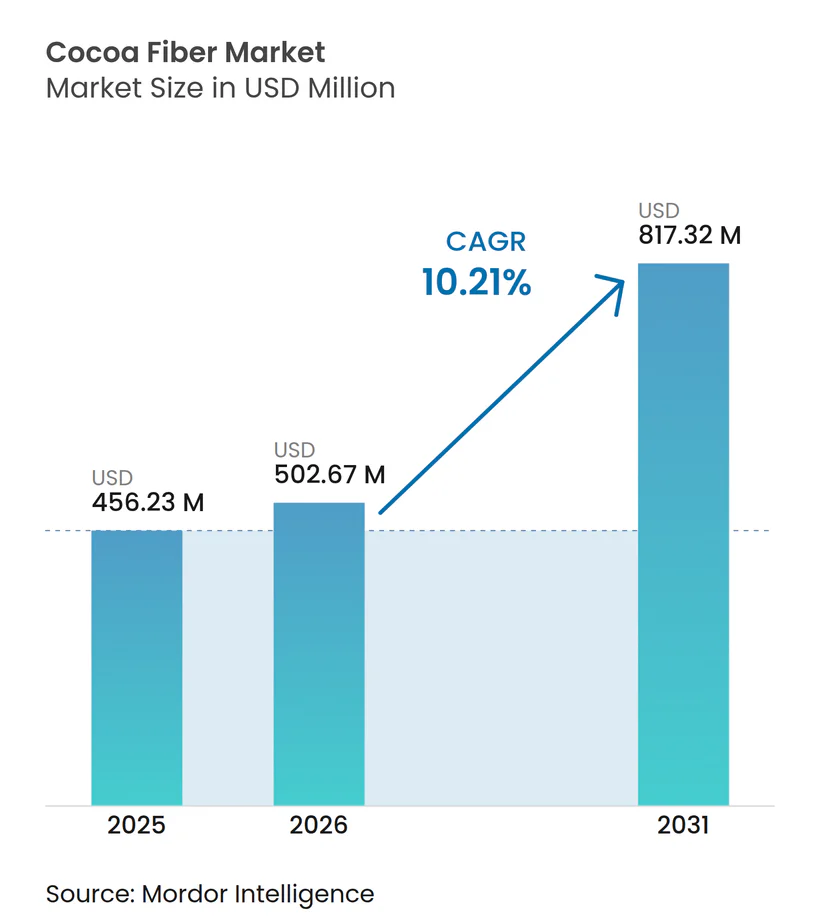
Die Größe des Kakaoballaststoff-Marktes wird für 2025 auf 456,23 Millionen USD, für 2026 auf 502,67 Millionen USD und bis 2031 auf 817,32 Millionen USD prognostiziert, mit einer CAGR von 10,21 % von 2026 bis 2031. Der Kakaoballaststoff-Markt profitiert von der Nachfrage nach Zutaten mit nachvollziehbarer Herkunft und funktionalem Ballaststoffgehalt. Höhere Kakaokosten haben Hersteller zudem veranlasst, Kakaoschalenballaststoffe in reformulierten Produkten in Betracht zu ziehen. Die deutschen Importpreise für Kakaobohnen lagen 2024 um 219,20 % höher als im Jahr 2020, was den kommerziellen Wert einer umfassenderen Nutzung von Kakao-Nebenprodukten unterstrichen hat[1]. Der Kakaoballaststoff-Markt hängt auch davon ab, dass Verarbeiter variables Schalenmaterial in konsistente lebensmittelgerechte Zutaten umwandeln. Lieferanten, die Cadmium-, mikrobiologische und Partikelgrößenanforderungen erfüllen können, werden voraussichtlich eine stärkere Position im Kakaoballaststoff-Markt einnehmen.
Wichtigste Erkenntnisse des Berichts
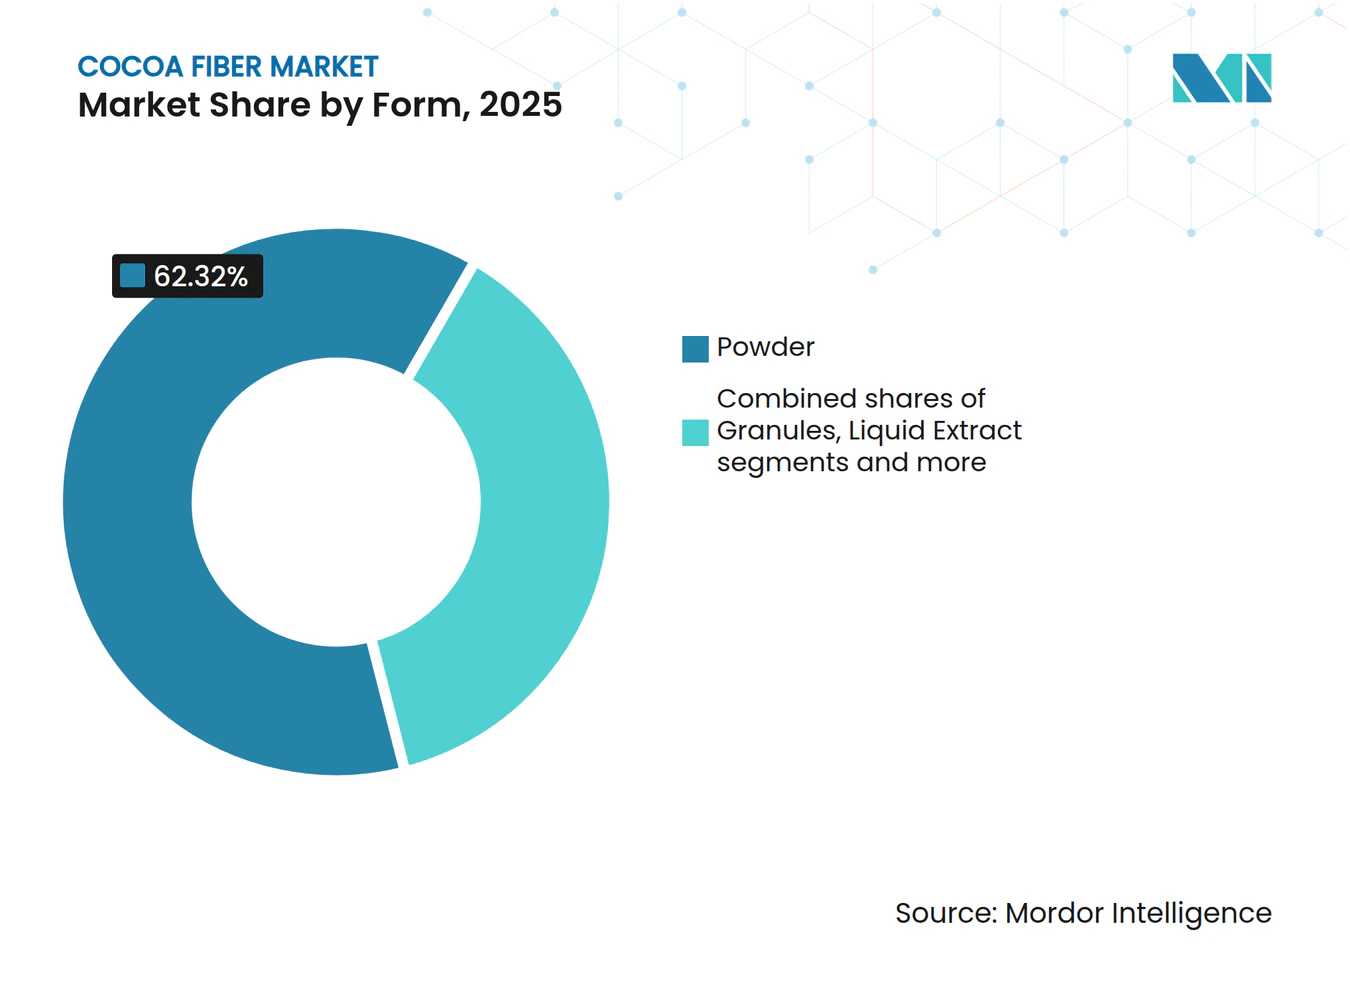
- Nach Produktform hielt Pulver im Jahr 2025 einen Marktanteil von 62,32 % am Kakaoballaststoff-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 11,25 % wachsen.
- Nach Ballaststofftyp entfielen 58,33 % der Kakaoballaststoff-Marktgröße im Jahr 2025 auf lösliche Ballaststoffe, während gemischte Ballaststoffmischungen bis 2031 voraussichtlich mit einer CAGR von 12,03 % wachsen werden.
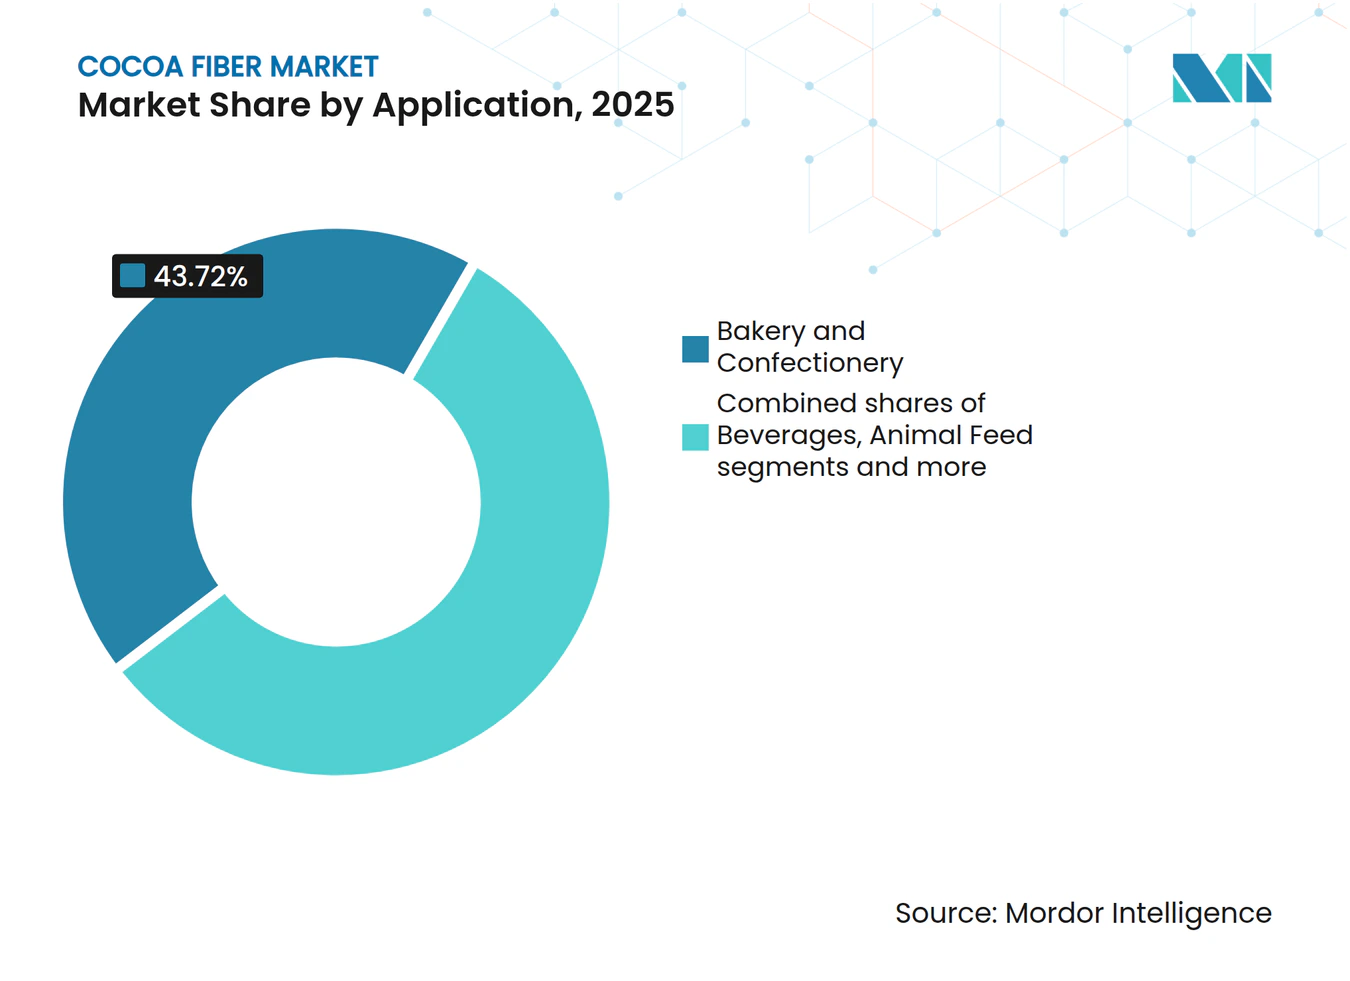
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2025 einen Marktanteil von 43,72 % am Kakaoballaststoff-Markt, während Körperpflege und Kosmetik bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen werden.
- Nach Geografie entfielen 35,42 % der Kakaoballaststoff-Marktgröße im Jahr 2025 auf Europa, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,11 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach ballaststoffangereicherten Back- und Süßwarenprodukten | +2.5% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterstützung für gesundheitsbezogene Angaben zu Nahrungsballaststoffen | +1.8% | Global, am stärksten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Upcycling- und Zero-Waste-Verpflichtungen großer Lebensmittel- und Getränkeunternehmen | +1.5% | Global, mit Führungsposition in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Kakaoproisinflation fördert den Einsatz von Kakaoschalenballaststoffen als kostensparende Streckmittel | +2.0% | Global, am stärksten ausgeprägt in europäischen und asiatisch-pazifischen Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Positionierung als sauberes Label mit "aufgewerteten Zutaten" steigert die Premiumpreisgestaltung | +1.2% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Prebiotische Eigenschaften ermöglichen Produkteinführungen im Bereich Stoffwechselgesundheit | +1.5% | Global, mit der schnellsten Akzeptanz in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach ballaststoffangereicherten Back- und Süßwarenprodukten
Das wachsende Bewusstsein der Verbraucher für die gesundheitlichen Vorteile von Ballaststoffen beeinflusst die Rezepturentwicklung von Back- und Süßwaren. Die Zutat kann in bestimmten Backwaren Kakaopulver in gleicher Dosierung ersetzen, was Herstellern helfen kann, Zutatenkosten zu senken und gleichzeitig Ballaststoffe hinzuzufügen. Kakaoschalenballaststoffe weisen zudem ein Geschmacks- und Farbprofil auf, das zu Schokoladenbackrezepten passen kann. Die U.S. Food and Drug Administration aktualisierte im Februar 2025 die Definition des gesunden Nährwertgehaltsanspruchs und erhöhte damit den Wert von Rezepturen, die die entsprechenden Ernährungsanforderungen erfüllen[2]. Dieses regulatorische Umfeld gibt Backwarenmarken einen zusätzlichen Anreiz, die Ballaststoffaufnahme in Produkterneuerungsprogrammen zu überprüfen. Der Kakaoballaststoff-Markt kann daher von Produktionssystemen profitieren, die bereits Kakaopulver und Trockenzutaten verarbeiten.
Regulatorische Unterstützung für gesundheitsbezogene Angaben zu Nahrungsballaststoffen
Ballaststoffbezogene Angaben können die Nachfrage nach Kakaoballaststoffen unterstützen, wenn Produkte die geltenden Anforderungen erfüllen. Europäische Vorschriften bieten einen Rahmen für gesundheitsbezogene Angaben bei Lebensmitteln, und die Europäische Kommission genehmigte im Juli 2025 eine zusätzliche gesundheitsbezogene Angabe für Lebensmittel[3]. In den Vereinigten Staaten listet die Food and Drug Administration genehmigte gesundheitsbezogene Angaben auf, die dem Standard des signifikanten wissenschaftlichen Konsenses entsprechen. Lösliche Ballaststoffprodukte können besonders relevant sein, da sie anhand etablierter Wege für gesundheitsbezogene Angaben zur kardiovaskulären Gesundheit bewertet werden können. Kakaobasierte Zutaten enthalten auch Polyphenole, aber jede damit verbundene Kommunikation muss innerhalb der Grenzen genehmigter Angaben bleiben. Eine klare regulatorische Dokumentation begünstigt Hersteller, die Lebensmittelproduzenten validierte Zusammensetzungs- und Rückverfolgbarkeitsnachweise liefern können.
Zunehmende Upcycling- und Zero-Waste-Verpflichtungen großer Lebensmittel- und Getränkeunternehmen
Unternehmenseinkaufsteams berücksichtigen zunehmend, wie Zutatenzulieferer Nebenströme nutzen und eine kreislauforientierte Beschaffung dokumentieren. Das Upcycled Certified-Programm meldete 2024 105 teilnehmende Unternehmen und ein jährliches Wachstum der Zertifizierungen von 17,00 %. Barry Callebaut fügte im November 2024 aufgewertete Kakaofrüchte-Zutaten zu seinen Nachhaltigkeitslösungen hinzu und erweiterte damit die kommerzielle Nutzung von Kakao-Nebenströmen. Eine von Fachleuten begutachtete Studie ergab, dass die Verwendung von Kakaoschoten-Nebenströmen in Schokolade im Vergleich zur untersuchten alternativen Rezeptur die Ernährungs- und Umweltergebnisse verbessern könnte. Diese Entwicklungen stärken das Argument für die Verwendung von Kakaoschalenballaststoffen als Zutat, anstatt sie nur als Reststoff zu behandeln. Der Kakaoballaststoff-Markt gewinnt, wenn Zertifizierung, Rückverfolgbarkeit und stabile Produktqualität kommerzielle Beschaffungsentscheidungen unterstützen.
Kakaoproisinflation fördert den Einsatz von Kakaoschalen-Ballaststoffen als kostensparenden Streckstoff
Die Kakaoproisinflation schuf einen direkten Kostenmanagementsgrund, Kakaoschalenballaststoffe in Lebensmittelrezepturen zu bewerten. Deutsche amtliche Statistiken zeigten, dass die Preise für Kakaomasse und Kakaobutter im Jahr 2024 um 183,00 % über dem Niveau von 2020 lagen, während die Importpreise für Kakaobohnen um 219,20 % über ihrem Niveau von 2020 lagen. Diese Anstiege belasteten Süßwaren- und Backwarenhersteller, die Kakaozutaten in hohen Einmischungsraten verwenden. Eine Kakaoballaststoff-Rezeptur kann einen Weg bieten, schokoladenorientierte sensorische Eigenschaften in Anwendungen zu erhalten, bei denen technische Tests ein geeignetes Ergebnis bestätigen. Der Anreiz bleibt relevant, auch wenn die Rohstoffpreise sich mäßigen, da Einkaufsteams häufig kostensparende Umformulierungsoptionen beibehalten. Der Kakaoballaststoff-Markt ist daher sowohl mit der langfristigen Ballaststoffnachfrage als auch mit der kurzfristigen Wirtschaftlichkeit des Einkaufs von Kakaozutaten verknüpft.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte lebensmittelgerechte Lieferkette und Qualitätsvariabilität | -0.9% | Global, am stärksten ausgeprägt in den Lieferursprüngen im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Einhaltung von Schwermetall-(Cadmium-)Grenzwerten | -0.8% | Global, mit der strengsten Durchsetzung in der EU | Mittelfristig (2–4 Jahre) |
| Bitterer Geschmack und dunkle Farbe begrenzen die Einmischungsraten in hellfarbigen Lebensmitteln | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch alternative aufgewertete Ballaststoffe wie Kaffee- und Fruchtballaststoffe | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte lebensmittelgerechte Lieferkette und Qualitätsvariabilität
Der Kakaoballaststoff-Markt ist aufgrund unzureichender lebensmittelgerechter Verarbeitungsinfrastruktur und unterschiedlicher Qualitätsstandards in kakaoanbauenden Regionen mit Lieferkettenengpässen konfrontiert. Die Verarbeitung von Kakaoschalenballaststoffen erfordert spezialisierte Ausrüstung und Qualitätskontrollsysteme, um Lebensmittelsicherheit und konsistente Nährwertprofile zu gewährleisten, was Barrieren für die Marktexpansion schafft. Lebensmittelgerechte Kakaoschalenzutaten erfordern eine konsistente Partikelgröße, mikrobiologische Kontrolle und Feuchtigkeitsmanagement. Die Schalenqualität variiert je nach Bohnensorte, Fermentationsprozess und Röstbedingungen. Eine Studie aus dem Jahr 2024 stellte Variationen in der Produktion kurzkettiger Fettsäuren während der kolonischen Fermentation von enzymatisch behandelten Kakaobohnenschalen fest. Diese Erkenntnisse unterstützen die Notwendigkeit, Verarbeitungsbedingungen zu kontrollieren, wenn Schalenballaststoffe für die Verwendung in funktionellen Lebensmitteln positioniert werden. Große Lebensmittelhersteller benötigen zudem detaillierte Spezifikationsblätter und zuverlässige Chargenqualität, bevor sie eine Zutat qualifizieren. Der Kakaoballaststoff-Markt bleibt dort eingeschränkt, wo Verarbeiter diesen Standardisierungsgrad nicht erreichen können.
Herausforderungen bei der Einhaltung der Schwermetall-Cadmium-Grenzwerte
Die Cadmiumkontrolle ist eine kritische Anforderung für kakaobasierte Zutaten und kann bei der Verwendung von Schalenfraktionen anspruchsvoller sein. Die Europäische Behörde für Lebensmittelsicherheit identifiziert Cadmium als einen Lebensmittelkontaminanten, der einer kontinuierlichen Risikobewertung und Kontrolle bedarf. Die Verordnung (EG) Nr. 2023/915 der Europäischen Kommission legt Höchstgehalte für bestimmte Kontaminanten in Lebensmitteln fest, einschließlich kakaobezogener Kategorien. Eine Überprüfung aus dem Jahr 2025 erörterte Cadmium und andere metallische Kontaminanten in Kakao sowie die Notwendigkeit von Minderungsstrategien. Lieferanten, die Schalen aus Ursprungsgebieten mit hohem Cadmiumgehalt verwenden, benötigen möglicherweise eine breitere Beschaffung, Prüfung oder Entfernungstechnologien. Diese Anforderungen erhöhen die Qualifizierungskosten und begünstigen Unternehmen mit Prüfkapazitäten und etablierten Compliance-Systemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Pulver behauptet seine Führungsposition durch VerarbeitungseffizienzPulver hielt im Jahr 2025 einen Marktanteil von 62,32 % am Kakaoballaststoff-Markt und wird voraussichtlich bis 2031 eine CAGR von 11,25 % verzeichnen. Hersteller können feines Pulver in bestehende Trockenmischlinien integrieren, die für Backwaren, Getränkepulver und Nahrungsergänzungsprodukte verwendet werden. Dies reduziert den Bedarf an Geräteänderungen, wenn Hersteller eine Kakaoballaststoff-Zutat einführen. Eine Studie aus dem Jahr 2025 berichtete von präbiotischen Aktivitätswerten zwischen 0,75 und 1,05 für alkalisiertes Kakaobohnenschalenpulver. Die Studie liefert Produktentwicklern Belege dafür, dass das Pulverformat eine funktionelle Lebensmittelpositionierung unterstützen kann. Seine breite Eignung in Trockenanwendungen trägt dazu bei, seine führende Rolle im Kakaoballaststoff-Markt zu erhalten.
Granulat eignet sich für Riegel, Snackprodukte und Tablettenformate, bei denen Textur oder sichtbare Partikel wichtig sind. Flüssigextrakt ist für Hersteller relevanter, die eine Dispersion ohne Pulversedimentation in Getränken anstreben. Mikronisiertes Mehl adressiert Körperpflegeanwendungen, die ein sehr feines Partikelprofil erfordern. Diese Alternativen dienen spezifischen Produktanforderungen, anstatt Pulver in allen Anwendungen direkt zu ersetzen. Ihre Aussichten hängen davon ab, dass Lieferanten einen deutlichen Verarbeitungs- oder Formulierungsvorteil nachweisen. Die Kakaoballaststoff-Branche wird Pulver wahrscheinlich als zentrales Volumenformat beibehalten, während andere Formen eine spezialisierte Nachfrage aufbauen.



Nach Ballaststofftyp:
Lösliche Ballaststoffe führen, während gemischte Mischungen schneller wachsenLösliche Ballaststoffe machten im Jahr 2025 58,33 % der Kakaoballaststoff-Marktgröße aus. Ihre Position spiegelt ihre Eignung für die etablierte ballaststoffbezogene Produktentwicklung und ihr funktionales Verhalten in wässrigen Produkten wider. Lösliche Fraktionen können zur Viskosität und Textur in Getränken und Milchalternativen beitragen. Dies macht sie in Produkten nützlich, bei denen eine Ballaststoffzutat über eine Nährwertkennzeichnungsrolle hinaus funktionieren muss. Das Segment passt auch zu Anspruchswegen, die Lebensmittelhersteller gemäß den geltenden lokalen Vorschriften bewerten können. Diese Eigenschaften unterstützen die breite Verwendung löslicher Zutaten im gesamten Kakaoballaststoff-Markt.
Gemischte Ballaststoffmischungen werden bis 2031 voraussichtlich mit einer CAGR von 12,03 % wachsen. Formulierer können diese Mischungen verwenden, um die Füllungseigenschaften unlöslicher Ballaststoffe mit dem präbiotischen Potenzial löslicher Ballaststoffe zu kombinieren. Eine Studie aus dem Jahr 2025 ergab, dass Kakaobohnenschalenballaststoffe mit 63,00 % bis 65,00 % Gesamtballaststoffgehalt das Wachstum von Lactiplantibacillus plantarum auf 10⁷ bis 10⁸ KBE/mL unterstützten. Unlösliche Ballaststoffe bleiben in Backwaren für Wasserbindung, Texturanpassung und Fettreduzierungsarbeiten wertvoll. Lieferanten, die lösliche-zu-unlösliche Verhältnisse kontrollieren können, haben möglicherweise einen Vorteil in Anwendungen, die eine konsistente Funktionalität erfordern. Das schnellere Wachstum gemischter Mischungen spiegelt die Nachfrage nach flexiblen Zutatensystemen wider und nicht eine Abkehr von löslichen Ballaststoffen.
Nach Anwendung:
Backwaren verankern die Nachfrage, während Körperpflege schneller expandiertBackwaren und Süßwaren machten im Jahr 2025 43,72 % des Kakaoballaststoff-Marktanteils aus. Kakaoballaststoffe passen in diese Kategorien, weil Hersteller bereits mit kakaobasierten Pulvern und Schokoladengeschmackssystemen arbeiten. Der Substitutionsweg kann einfacher sein als bei Anwendungen mit heller Farbe oder neutralen Geschmacksanforderungen. Nutrazeutika und Nahrungsergänzungsmittel verwenden ebenfalls Ballaststoffzutaten zur Positionierung im Bereich der Verdauungsgesundheit. Getränke, Milchprodukte und Tiefkühldesserts sowie Tierfutter stellen weitere Anwendungen mit unterschiedlichen Formulierungsanforderungen dar. Backwaren werden voraussichtlich die zentrale Volumenanwendung im Kakaoballaststoff-Markt bleiben.
Körperpflege und Kosmetik werden bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen. Der Anwendungsfall konzentriert sich auf biologisch abbaubare Partikel in Peeling-Produkten und verwandten Schönheitsrezepturen. Der Upcycled Certified-Standard bietet einen Rahmen für die Bewertung aufgewerteter Zutaten, die in geeigneten Verbraucherprodukten verwendet werden. Ein US-Patent, das Kakaoschotenschalenpulver für Lebensmittel-, Kosmetik- und pharmazeutische Zusammensetzungen abdeckt, zeigt, dass die Aktivität im Bereich des geistigen Eigentums diese Anwendungen einschließt. Das Segment erfordert eine genaue Kontrolle von Partikelgröße, Reinheit und Hautverträglichkeit. Diese technische Anforderung lässt Raum für Speziallieferanten, die Körperpflegespezifikationen erfüllen können.

Geografische Analyse
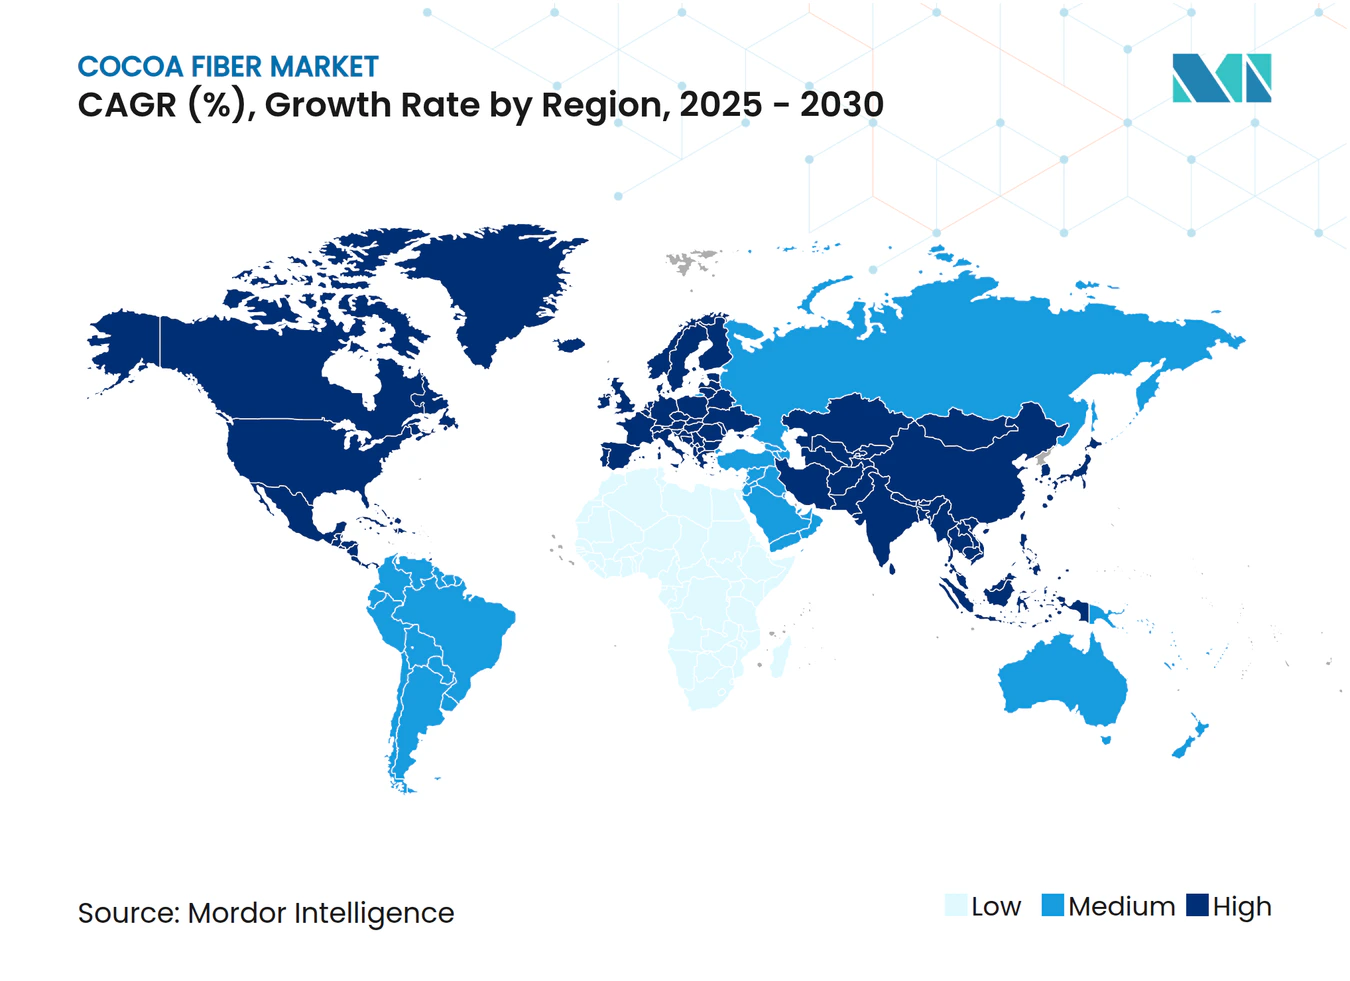
Europa Kakaofaser-Markt
Europa hält im Jahr 2024 einen Marktanteil von 32,12 %, gestützt durch umfassende EFSA-Vorschriften und eine breite Verbraucherakzeptanz funktioneller Zutaten. Die starke Position der Region resultiert aus fortschrittlichen Lebensmittelverarbeitungskapazitäten und etablierten Anwendungen in den Bereichen Backwaren, Süßwaren und Körperpflege. Europäische Hersteller nutzen ihre räumliche Nähe zu wichtigen Kakaoverarbeitungsanlagen und pflegen starke Lieferbeziehungen mit westafrikanischen Kakaoproduzenten. Die EU-Verordnung über neuartige Lebensmittel 2015/2283 erleichtert den Markteintritt kakaobasierter Zutaten, wobei Kakaoextrakte bereits in der Unionsliste zugelassen sind. Allerdings stellen die strengen Cadmiumgrenzwerte der EU-Verordnung 488/2014 Compliance-Herausforderungen für Anwendungen von Kakaoschalenfaser dar.
APAC Kakaofaser-Markt
Asien-Pazifik verzeichnet mit einer CAGR von 10,02 % bis 2030 die höchste Wachstumsrate, angetrieben durch die Expansion der Lebensmittelverarbeitungsindustrie und ein zunehmendes Gesundheitsbewusstsein der Verbraucher. Zu den Wachstumsfaktoren zählen eine wachsende Mittelschicht, die funktionelle Lebensmittel nachfragt, sowie staatliche Ernährungssicherheitsinitiativen zur Förderung alternativer Nahrungsquellen. Indien und Indonesien zeigen eine erhebliche Nachfrage nach Kakaopulver und -derivaten, was mit wachsenden Verarbeitungskapazitäten Chancen eröffnet. Die wettbewerbsfähigen Herstellungskosten der Region und sich entwickelnde regulatorische Rahmenbedingungen unterstützen die Einführung funktioneller Zutaten, während ein zunehmendes Bewusstsein für Ballaststoffe das Marktwachstum in allen Lebensmittelkategorien vorantreibt.
Der Markt für Kakaofaser in Amerika und MEA
Nordamerika hält eine stabile Marktposition, gestützt durch klare regulatorische Wege, die von der Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten etabliert wurden, sowie eine stetige Nachfrage nach Clean-Label-Zutaten. Die Region nutzt fortschrittliche Lebensmitteltechnologiekapazitäten und gut etablierte Kakao-Lieferketten aus Lateinamerika. Die Anerkennung der gesundheitlichen Vorteile von Ballaststoffen durch die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten gemäß Titel 21 des Code of Federal Regulations (21 CFR 101.77) trägt zum Marktwachstum bei, während die Initiative „Closer to Zero” zur Reduzierung von Schwermetallen in Lebensmitteln die Anwendungen von Kakaoschalenfaser beeinflusst. Südamerika sowie der Nahe Osten und Afrika weisen ein erhebliches Wachstumspotenzial auf, das durch Fortschritte in der lokalen Kakaoverarbeitung und steigende Anforderungen an die Lebensmittelanreicherung getrieben wird. Dies wird exemplarisch durch Nigerias Ausbau der Kakaoverarbeitung durch die Investition der Johnvents Group in Höhe von 40,5 Millionen USD in eine neue Anlage verdeutlicht.
Wettbewerbslandschaft
Marktkonzentration
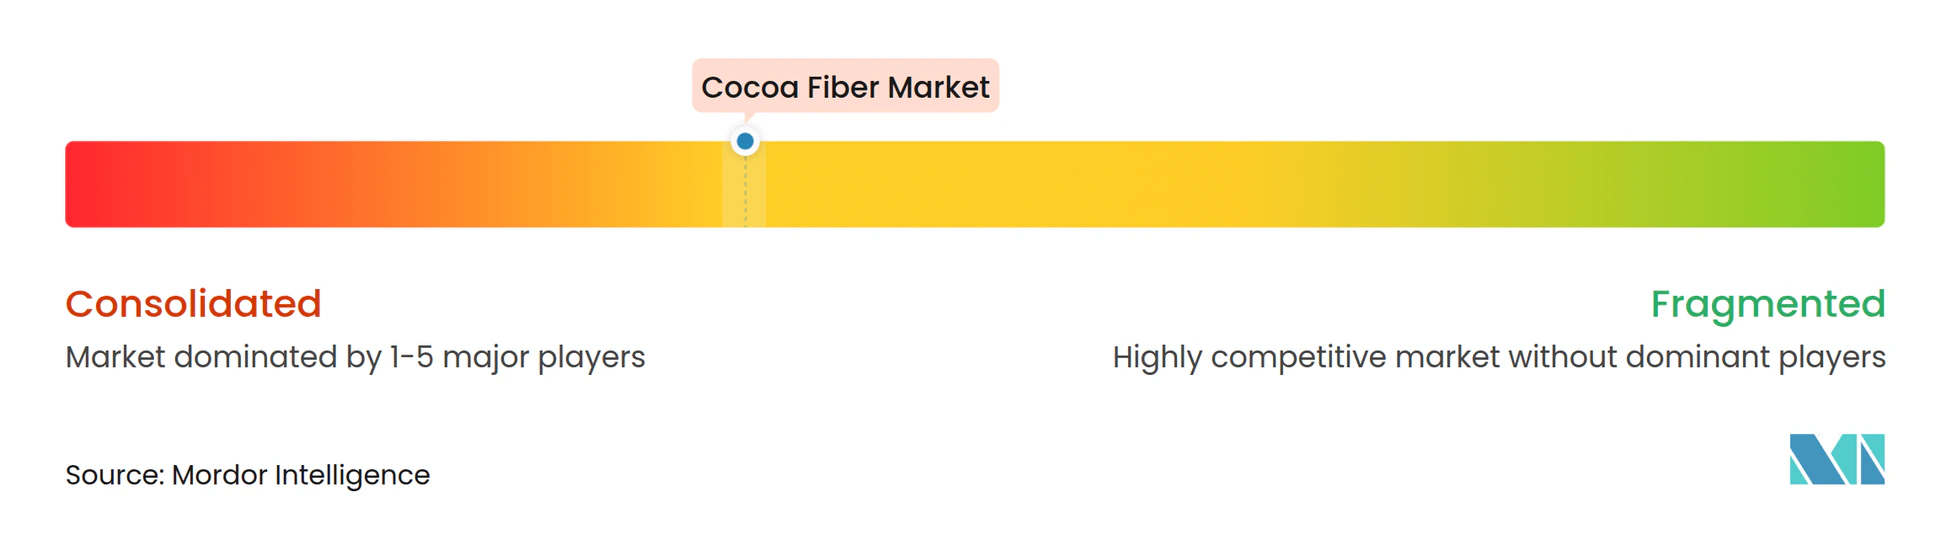
Der Kakaoballaststoff-Markt ist mäßig konzentriert, da vertikal integrierte Kakaoverarbeiter und spezialisierte Zutatenhersteller das Feld teilen. Barry Callebaut und Cargill haben einen inhärenten Versorgungsvorteil, da das Kakaomahlen Schalen-Nebenprodukte innerhalb ihrer bestehenden Betriebe erzeugt. Barry Callebaut meldete einen Umsatz von 14,80 Milliarden CHF im Geschäftsjahr 2024/25. Dieser Maßstab kann Investitionen in Rückverfolgbarkeit, Prüfung und kommerzielle Entwicklung von Kakao-Nebenströmen unterstützen. Spezialproduzenten konkurrieren durch das Angebot von Formulierungsunterstützung, Versorgungsflexibilität und spezifischen Produktformaten. Die Struktur ist mäßig konzentriert und wird nicht von einem einzigen Lieferanten kontrolliert.
Barry Callebaut erweiterte sein Cabosse Naturals-Portfolio im November 2024 durch die Hinzufügung von Upcycled Certified-Kakaofrüchte-Zutaten. Cargill und Voyage Foods brachten im Mai 2026 NextCoa kakaofreie Süßwarenalternativen in Nordamerika auf den Markt. Diese Markteinführung reagiert auf einen breiteren Bedarf an Alternativen zur Kakao-Lieferkette und unterstreicht den Wert, mehr Wert aus verfügbaren Kakaomaterialien zu extrahieren. ADM und Matsutani feierten im Juli 2026 das 20-jährige Bestehen ihrer Fibersol-Partnerschaft und unterstrichen damit das anhaltende Engagement in speziellen Ballaststoffformaten ADM. Diese Schritte zeigen, dass große Unternehmen sowohl kakaobezogene als auch breitere Ballaststoffkapazitäten entwickeln. Ihre Präsenz erhöht den kommerziellen Standard für aufstrebende Lieferanten.
GreenField Natural Ingredients und InterFiber repräsentieren einen Spezialweg, der auf Anwendungswissen und technischem Service auf Kundenebene basiert. Ihre Wettbewerbsrelevanz hängt davon ab, die Leistung in spezifischen Rezepten nachzuweisen, anstatt nur beim Rohstoffpreis zu konkurrieren. Unternehmen mit validierter Cadmiumprüfung, definierten Partikelgrößen und glaubwürdigen aufgewerteten Nachweisen können Lebensmittel- und Körperpflegekäufer ansprechen. Körperpflege ist eine bemerkenswerte Öffnung, da sie Spezialspezifikationen benötigt, die sich von den Anforderungen an Mainstream-Lebensmittelpulver unterscheiden. Alternative aufgewertete Ballaststoffe aus Kaffee- und Fruchtmaterialien bleiben eine Wettbewerbsüberlegung, insbesondere wenn die Positionierung als sauberes Label das wichtigste Kaufkriterium ist. Der Kakaoballaststoff-Markt kann neue Marktteilnehmer unterstützen, jedoch nur dort, wo sie zuverlässige Spezifikationen und einen klaren Anwendungsvorteil bieten.
Kakaoballaststoff-Branchenführer
-
Greenfield Natural Ingredients
-
Custom Fiber
-
Healy Group
-
The Ingredients Expert
-
Touton S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kakaofaser-Markt Unternehmen in diesem Bericht
- GreenField Natural Ingredients
- Custom Fiber
- Healy Group / Prima Ingredients
- InterFiber Ltd.
- Jindal Cocoa
- United Cocoa Processor
- Omya / FutureCeuticals
- Theobroma B.V.
- Indcresa
- Cargill Inc.
- Barry Callebaut
- Olam Food Ingredients (ofi)
- Guan Chong Berhad
- JB Foods
- Dutch Cocoa
- Cémoi Group
- Blommer Chocolate Company
- Archer Daniels Midland Company
- Touton S.A.
- Ecom Agroindustrial
Neueste Industrielle Entwicklungen in Kakaofaser-Markt
- Januar 2025: Die Johnvents Group ging eine Partnerschaft mit British International Investment (BII) ein, um 40,5 Millionen USD in Nigerias Kakaosektor zu investieren und die Kapazität der Premium Cocoa Products-Anlage von 13.000 auf 30.000 Tonnen pro Jahr zu erweitern. Die Investition unterstützt Johnvents' Ziel, bis 2027 100 % rückverfolgbaren Kakao zu erreichen, und schafft erhebliche Möglichkeiten für die Produktion von Kakaoschalenballaststoffen, da sich die Verarbeitungskapazität in Westafrikas aufstrebendem Kakao-Verarbeitungszentrum verdoppelt.
- Dezember 2024: OFI (Olam Food Ingredients) startete in Zusammenarbeit mit LOTTE, Fuji Oil Co. und MC Agri Alliance sein erstes Kakao-Biokohle-Pilotprojekt im Landkreis Dankwa, Zentralprovinz Ghana. Das Projekt umfasste die Umwandlung von weggeworfenen Kakaoschotenschalen in Biokohle mithilfe von Biokohle-Kegelmaschinen mit dem Ziel, Kohlenstoff im Boden zu binden, um den CO₂-Fußabdruck zu reduzieren und die Bodengesundheit auf Kakaoplantagen zu verbessern.
- November 2024: Barry Callebaut integrierte offiziell Upcycled Certified-Kakaofrüchte-Zutaten, die seit 2019 über seine Cabosse Naturals-Plattform entwickelt wurden, in sein kommerzielles Nachhaltigkeitsportfolio, etablierte Kundenpartnerschaften in den Vereinigten Staaten, Belgien und Japan und skalierte aufgewertete Kakaozutaten vom Pilotbetrieb zum kommerziellen Mainstream-Angebot.
Globaler Kakaoballaststoff-Markt Berichtsumfang
Der Kakaoballaststoff-Markt ist nach Produktform, Ballaststofftyp, Anwendung und Geografie segmentiert. Nach Produktform umfasst der Markt Pulver, Granulat, Flüssigextrakt und mikronisiertes Mehl. Nach Ballaststofftyp ist er in unlösliche Ballaststoffe, lösliche Ballaststoffe und gemischte Ballaststoffmischungen kategorisiert. Nach Anwendung deckt der Markt Backwaren und Süßwaren, Getränke, Milchprodukte und Tiefkühldesserts, Nutrazeutika und Nahrungsergänzungsmittel, Tierfutter sowie Körperpflege und Kosmetik ab. Geografisch wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika analysiert.
Segmentierungsübersicht
| Pulver |
| Granulat |
| Flüssigextrakt |
| Mikronisiertes Mehl |
| Unlösliche Nahrungsballaststoffe |
| Lösliche Nahrungsballaststoffe |
| Gemischte Ballaststoffmischungen |
| Backwaren und Süßwaren |
| Getränke |
| Milchprodukte und Tiefkühldesserts |
| Nutrazeutika und Nahrungsergänzungsmittel |
| Tierfutter |
| Körperpflege und Kosmetika |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produktform | Pulver | |
| Granulat | ||
| Flüssigextrakt | ||
| Mikronisiertes Mehl | ||
| Nach Ballaststofftyp | Unlösliche Nahrungsballaststoffe | |
| Lösliche Nahrungsballaststoffe | ||
| Gemischte Ballaststoffmischungen | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Getränke | ||
| Milchprodukte und Tiefkühldesserts | ||
| Nutrazeutika und Nahrungsergänzungsmittel | ||
| Tierfutter | ||
| Körperpflege und Kosmetika | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Kakaoballaststoff-Markt bis 2031 erreichen?
Der Kakaoballaststoff-Markt wird voraussichtlich bis 2031 einen Wert von 817,32 Millionen USD erreichen, ausgehend von 502,67 Millionen USD im Jahr 2026, mit einer CAGR von 10,21 %.
Welche Produktform hat die größte Nachfrage nach Kakaoballaststoffen?
Pulver hielt 2025 einen Wertanteil von 62,32 % und wird bis 2031 voraussichtlich auch mit einer CAGR von 11,25 % wachsen.
Was ist die führende Verwendung von Kakaoballaststoffen?
Backwaren und Süßwaren machten 2025 43,72 % des Wertes aus, da die Zutat zu bestehenden kakaobasierten Rezepturen passt.
Warum verwenden Hersteller Kakaoschalenballaststoffe?
Sie können ballaststoffbezogene Rezepturen unterstützen, die Nutzung von Kakao-Nebenströmen verbessern und eine Option zur Bewältigung hoher Kakaoingredienzenkosten bieten.