
Kakao- und Schokoladenmarkt Größe und Marktanteil
Kakao- und Schokoladenmarkt Analyse von Mordor Intelligence
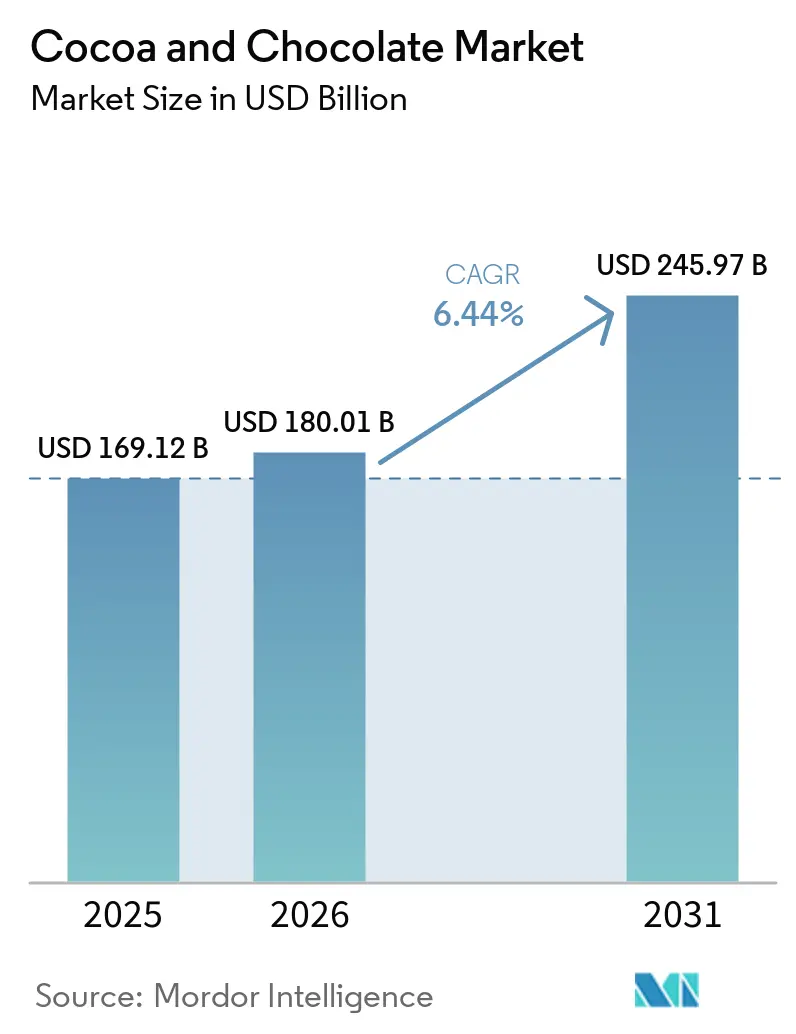
Die Größe des Kakao- und Schokoladenmarkts wird im Jahr 2026 auf 180 Milliarden USD geschätzt und soll im Jahr 2027 191,6 Milliarden USD betragen und bis 2032 257,9 Milliarden USD erreichen, mit einer CAGR von 6,12 % von 2027 bis 2032.
Der Premiumkauf in den Vereinigten Staaten und das gesundheitsorientierte Interesse an dunkler Schokolade schaffen Spielraum für Produktdifferenzierung. Der digitale Einzelhandel kann diesen Angeboten zusätzliche Wege zu den Verbrauchern eröffnen. Hersteller können diese Reichweite mit Produktionskapazitäten verbinden, die auf spezifische Schokoladenanwendungen ausgerichtet sind. Das prospektive El-Niño-bedingte Wetterrisiko in den wichtigsten Kakao produzierenden Ländern im späteren Verlauf des Jahres 2026 sowie Anforderungen an die Herkunftskonformität erschweren die kommerzielle Umsetzung. Der digitale Zugang verbreitert das Publikum für Premiumschokolade, doch das Kakaopreisrisiko begrenzt, wie viel von diesem höheren Verkaufswert die Hersteller einbehalten können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Milch-/Weiße Schokolade im Jahr 2026 einen Marktanteil von 47,43 % am Kakao- und Schokoladenmarkt, während Dunkle Schokolade mit einer CAGR von 7,5 % von 2027 bis 2032 das am schnellsten wachsende Segment ist.
- Der Einzelhandel führte die Endverbraucherumsätze mit einem Anteil von 61,09 % an der Kakao- und Schokoladenmarktgröße im Jahr 2026 an, während die Industrie mit einer CAGR von 7,25 % von 2027 bis 2032 das am schnellsten wachsende Segment ist.
- Konventionelle Schokolade führte nach Art mit einem Anteil von 90,33 % am Umsatzwert im Jahr 2026, und Bio ist mit einer CAGR von 7,5 % von 2027 bis 2032 das am schnellsten wachsende Segment.
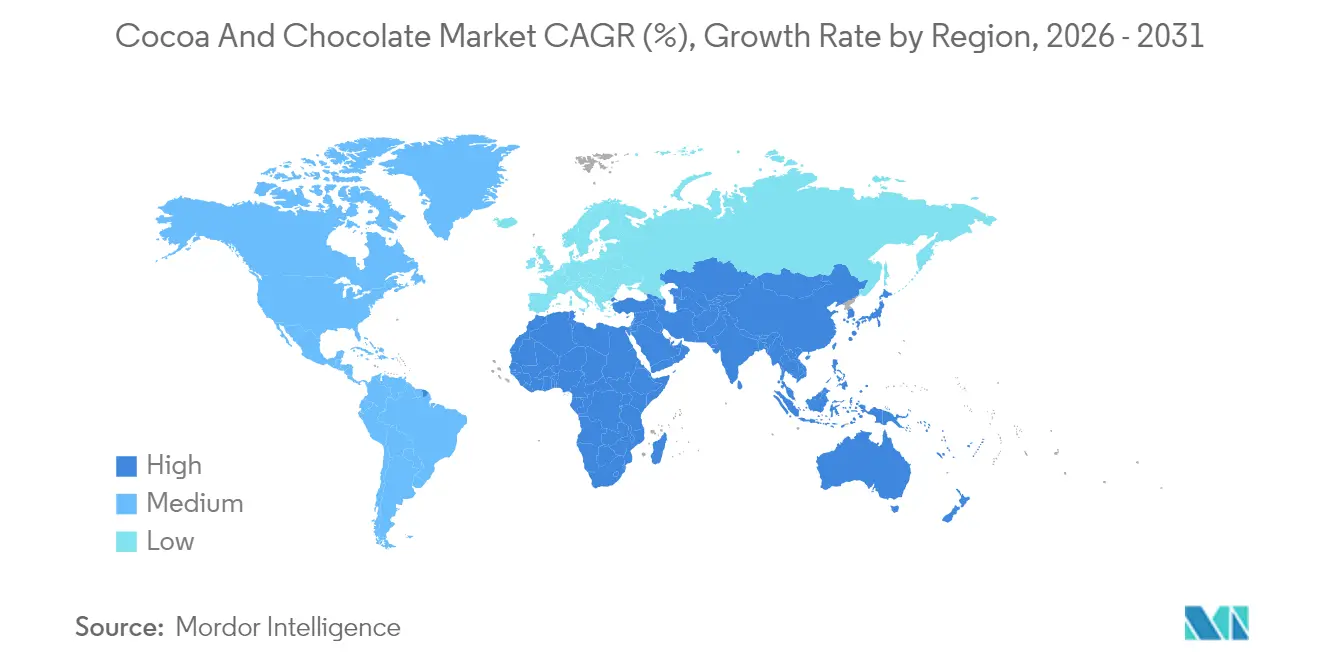
- Geografisch hielt Europa im Jahr 2026 mit 34,97 % den größten Anteil am globalen Schokoladenumsatzwert, während Asien-Pazifik mit einer CAGR von 6,85 % von 2027 bis 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Premium- und Genussschokoladen | +3.4% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wachsendes Gesundheitsbewusstsein fördert den Konsum von Zartbitterschokolade | +1.8% | China, Indonesien, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Rasche Ausweitung der Kakaomahlkapazitäten in Asien-Pazifik | +1.5% | Verarbeitungsstandorte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Beschleunigung des E-Commerce im Schokoladeneinzelhandel | +1.3% | Einzelhandelsmärkte in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Kakao-Bioaktivstoffen als Functional Food in Nahrungsergänzungsmitteln | +0.6% | Landesweit in Japan | Langfristig (≥ 4 Jahre) |
| Vertikale Integration durch Bean-to-Bar-Kleinproduzenten | +0.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Premium- und Genussschokoladen
Die Nachfrage nach Premiumschokolade schafft die Möglichkeit, Wiederholungskäufe innerhalb einer definierten Käufergruppe zu entwickeln und gleichzeitig den Stückabsatz zu steigern. NielsenIQ verzeichnete in den 52 Wochen bis zum 27. Dezember 2025 einen Anstieg der Stückverkäufe von Super-Premium-Schokolade in den USA um 9,8 %.[1] Das US-Verbraucherpanel von NielsenIQ identifizierte Millennials im gleichen Zeitraum auch als überproportional häufig bei jährlichen Super-Premium-Schokoladen-Einkaufstouren vertreten. Ein Hersteller kann diese Konzentration nutzen, um die Entwicklung von Premiumprodukten auf Käufer auszurichten, die überproportional viele Einkaufstouren innerhalb der Kategorie unternehmen. Die Rendite eines Premium-Launches kann dann von der Wiederholungsauswahl innerhalb dieser Kohorte abhängen, neben dem Wert des Erstkaufs.
Wachsendes Gesundheitsbewusstsein fördert den Konsum dunkler Schokolade
Gesundheitsorientierte Produktauswahl gibt dunkler Schokolade einen Weg, Käufer anzuziehen, die sowohl Genuss als auch wahrgenommenen Nährwert suchen. Cargills Verbraucher-Tracker 2025 für China, Indonesien, Australien und Japan ergab, dass Befragte Bio- und dunkle Schokoladen weitgehend als die gesündesten Optionen betrachteten. CBI verknüpft auch die gesundheitlichen Assoziationen von Kakaoflavonoiden mit der weltweiten Beliebtheit dunkler Schokolade. Im APAC-Tracker 2025 von Cargill gaben mehr als 58 % der Befragten an, bereit zu sein, 10 % oder mehr für Premiumzutaten zu zahlen, darunter dunkle Schokolade, hochwertigere und nachhaltigere Inputs sowie nährstoffangereicherte Lebensmittel. Zusammen geben diese Präferenzen den Herstellern eine Grundlage, dunkle Schokolade im Rahmen eines Premium-Angebots rund um den wahrgenommenen Gesundheitswert zu positionieren.
Rascher Ausbau der Kakaomahlkapazitäten im Asien-Pazifik-Raum
Die Cocoa Association of Asia berichtete, dass die asiatischen Kakaomahlungen im dritten Quartal 2026 233.767 Tonnen erreichten, ein Anstieg von 29,22 % gegenüber dem Vorjahr. Mahlungen messen den Bohnenverarbeitungsdurchsatz und liefern den Kakaoinhaltsstofffluss, den Hersteller im Asien-Pazifik-Raum benötigen, um die Nachfrage nach Schokolade in Fertigprodukte umzuwandeln. ADM Investor Services Singapore stellte fest, dass dies das zweite aufeinanderfolgende Quartal mit einem Mahlungswachstum von über 25 % war. Es war auch das höchste vierteljährliche Mahlergebnis seit mindestens 2012. Für Hersteller, die bestehende Schokoladenlinien ausbauen, kann ein anhaltender Inhaltsstoffdurchsatz größere Produktionsläufe unterstützen und eine angebotsseitige Expansion zur Bedienung zusätzlicher Fertigproduktnachfrage ermöglichen.
Beschleunigung des E-Commerce im Schokoladeneinzelhandel
Schokoladenmarken können ihre Einzelhandelsreichweite über digitale Plattformen ausbauen, ohne vollständig auf eigene Geschäfte angewiesen zu sein. Im Jahr 2025 berichtete Chocoladefabriken Lindt & Sprüngli AG von einem starken zweistelligen Umsatzwachstum über kombinierte digitale Kanäle, einschließlich E-Commerce-Plattformen, Click-to-Mortar und reinen Online-Anbietern. Die regionale Leistung war besonders stark in Nordamerika, wobei Walmart das Click-to-Mortar-Wachstum unterstützte und Amazon einen zweistelligen Anstieg verzeichnete. Die Chance erstreckt sich daher über den Betrieb einer eigenen Markenwebsite hinaus auf die Teilnahme an den digitalen Kanälen etablierter Einzelhändler. Walmarts Click-to-Mortar-Beitrag und Amazons Online-Wachstum geben Lindt unterschiedliche, von Einzelhändlern betriebene Wege, sodass die digitale Expansion nicht von einem einzigen Partner abhängen muss.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Kakaobohnen infolge klimatischer Schocks | -1.4% | Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Menschenrechts- und Rückverfolgbarkeitsvorschriften | -0.8% | Importländer der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Strengere Cadmiumgrenzwerte in wichtigen Importregionen | -0.3% | Importländer der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Alternde Kakaobäume und Krankheiten senken die Farmerträge | -0.5% | Côte d'Ivoire und Ghana | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Kakaobohnen infolge klimatischer Schocks
Im August 2026 wies die Internationale Kakaoorganisation auf ein prospektives El-Niño-bedingtes Wetterrisiko in den wichtigsten Kakao produzierenden Ländern im späteren Jahresverlauf hin. Sie berichtete, dass die Kakao-Futures-Preise von April bis Juni 2026 empfindlich auf Nachfrageindikatoren, Wetter- und Produktionsrisiken reagierten. Für Schokoladenhersteller erschwert diese Sensitivität die Inputpreisannahmen hinter einer Produktionsverpflichtung. Ein vor der Fixierung der Kakaoeinkäufe vereinbarter Verkaufspreis kann einen Hersteller exponieren, wenn sich die vorgelagerten Preise nachteilig entwickeln. Eine solche Exponierung kann zusätzliche Bestellungen weniger attraktiv machen, wenn deren Verkaufsbedingungen wenig Spielraum lassen, um Inputkostenänderungen aufzufangen. Wetterbedingte Unsicherheit schränkt daher die Bedingungen ein, unter denen ein Hersteller expandieren kann, noch bevor ein physischer Engpass eintritt.
Verschärfung der Menschenrechts- und Rückverfolgbarkeitsvorschriften
Rückverfolgbarkeitspflichten können den Zugang zu Schokoladenverkäufen einschränken, selbst wenn ein Hersteller die zugrunde liegende Kakaoversorgung gesichert hat. Ab dem 30. Dezember 2026 müssen große und mittelgroße Betreiber, die betroffene kakaobasierte Produkte erstmals auf dem EU-Markt in Verkehr bringen oder exportieren, entwaldungsfreie und legale Produktion nachweisen. Diese Anforderung verknüpft den kommerziellen Zugang mit Nachweisen über die Produktion im Ursprungsland. Für betroffene Schokoladenlieferanten kann ein ansonsten verwendbarer Input daher kommerziell ungeeignet werden, wenn der erforderliche Nachweis nicht erbracht werden kann. Die Vorbereitung muss sowohl die rechtliche Verantwortung des Betreibers als auch die physische Verfügbarkeit der Zutaten berücksichtigen. Die daraus resultierende Einschränkung ist der Zeit- und Arbeitsaufwand, der erforderlich ist, um die Förderfähigkeit nachzuweisen, bevor ein betroffenes Produkt in diesen Kanal eintreten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
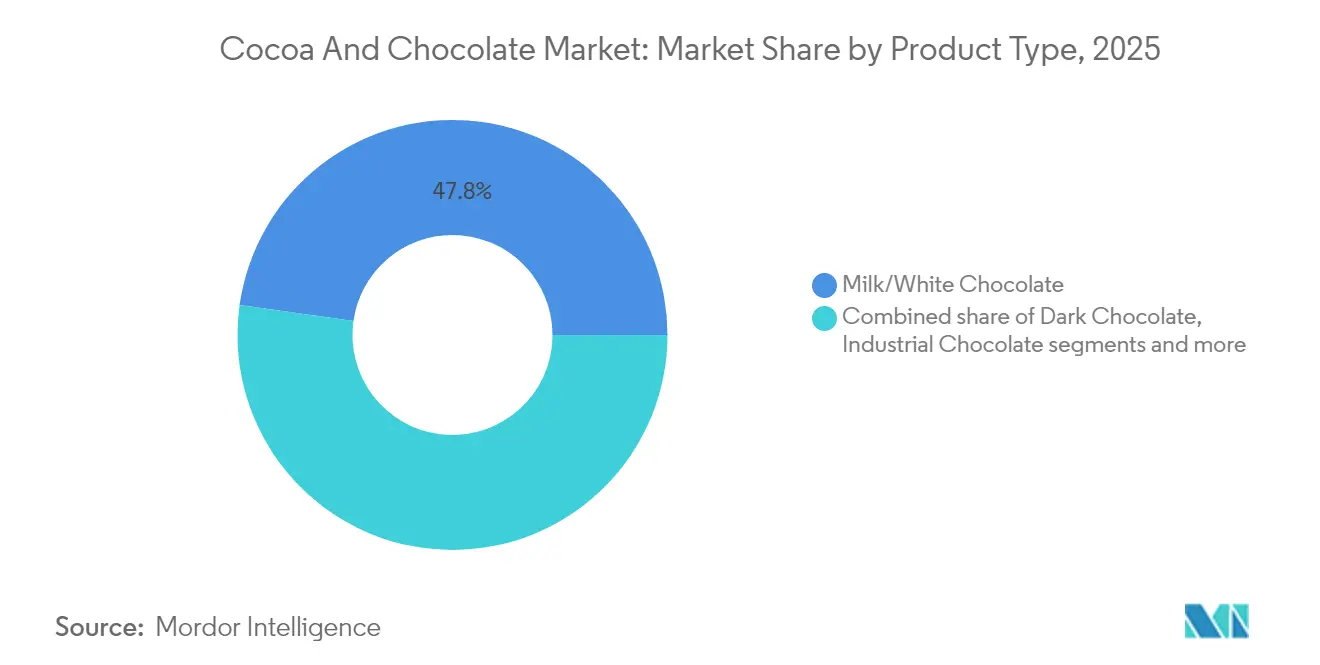
Geschenkformate unterstützen Milchschokolade, während Promotion Dunkle-Schokolade-Marken stärktMilch-/Weiße Schokolade hatte im Jahr 2026 einen Anteil von 47,43 % an der Kakao- und Schokoladenmarktgröße und war damit das größte Segment. Cadbury Dairy Milk Coins belegte laut NIQ-Daten für die Wochen bis zum 19. Juli bis 27. September 2025 den ersten Platz unter den saisonalen Geschenk-Neuheits-SKUs im Vereinigten Königreich. Ein gebrandetes Geschenkformat verbindet ein Milchschokoladenprodukt mit einem bestimmten Anlass, bei dem Käufer es auswählen können. Dies lässt Herstellern einen Weg, durch saisonale Form und Präsentation zu konkurrieren, während die Milchschokoladen-Identität des zugrunde liegenden Produkts erhalten bleibt.
Dunkle Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,5 % von 2027 bis 2032. Meiji Holdings Co., Ltd. berichtete, dass Chocolate Kouka zu den Produkten gehörte, die das Wachstum der japanischen Schokoladenverkäufe von April bis Juni 2026 antrieben, unterstützt durch verstärkte Promotionsaktivitäten. Dieses Ergebnis zeigt, wie eine Hochkakao-Marke durch aktive kommerzielle Unterstützung an der breiteren Schokoladenexpansion eines Lieferanten teilnehmen kann. Der Mechanismus kombiniert ein definiertes Hochkakao-Produkt mit Promotion, die es im Verbraucherangebot sichtbarer machen kann. Meijis Ergebnis von April bis Juni 2026 macht die Promotionssichtbarkeit zu einem kommerziellen Hebel für das bestehende Hochkakao-Angebot von Chocolate Kouka.



Nach Endverbraucher:
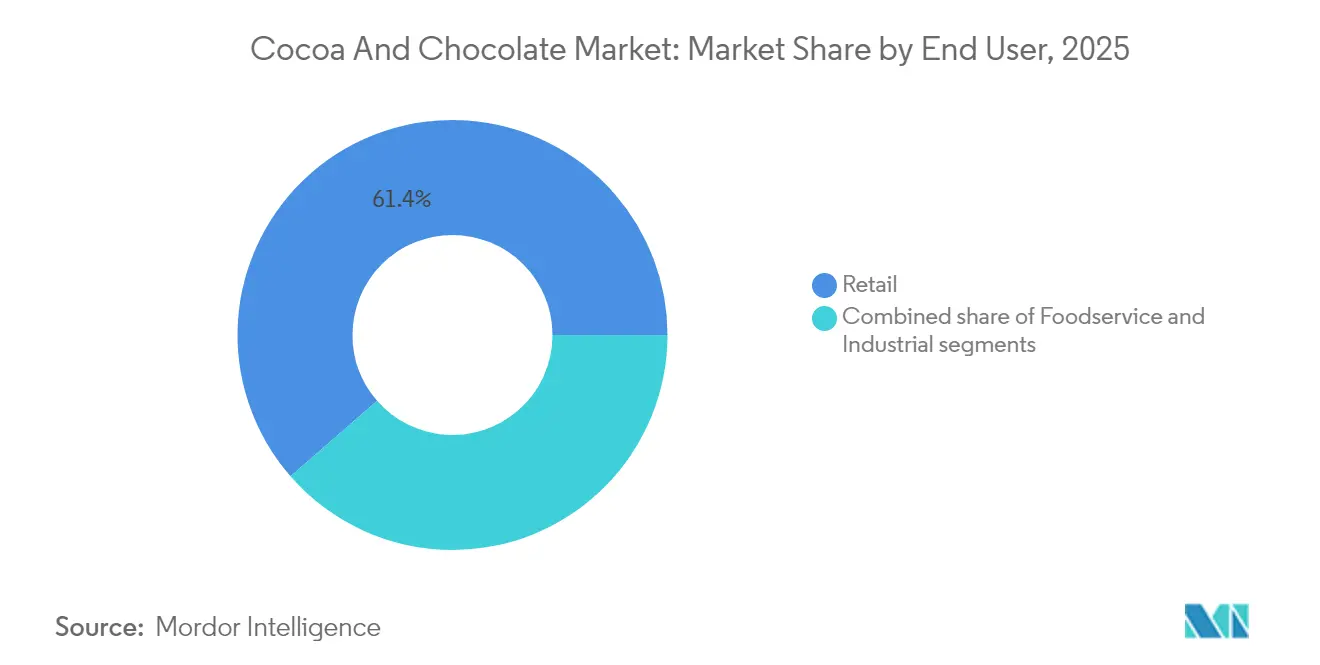
Einzelhandelsstandorte unterstützen Skalierung, während ein Industrielieferant zum Volumenwachstum zurückkehrtDer Einzelhandel repräsentierte im Jahr 2026 einen Marktanteil von 61,09 % am Kakao- und Schokoladenmarkt und war damit das größte Segment nach Endverbraucher. Im Jahr 2025 betrieb das globale Einzelhandelsnetzwerk von Chocoladefabriken Lindt & Sprüngli AG weltweit 621 Geschäfte, darunter 53 Neueröffnungen in diesem Jahr. Ein eigenes Netzwerk gibt einem Schokoladenhersteller ein direktes Umfeld für seine Marke und verbindet die Produktversorgung mit einem kontrollierten Kaufort. Die Erweiterung eines etablierten Filialbetriebs kann den Verbraucherzugang erhöhen und gleichzeitig die Verantwortung für das Erlebnis behalten, durch das die Schokolade des Herstellers präsentiert und verkauft wird.
Die Industrie ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,25 % von 2027 bis 2032. Die Food-Manufacturers-Gruppe von Barry Callebaut AG verkaufte in den 9 Monaten bis zum 31. Mai 2026 1,05 Millionen Tonnen, ein Rückgang von 2,3 % gegenüber dem Vorjahr, wobei das Wachstum im dritten Geschäftsquartal zurückkehrte. Im gesamten globalen Schokoladengeschäft wuchs das Volumen im dritten Quartal um 3,2 %, was das Unternehmen auf anhaltende Dynamik in AMEA und wiederhergestellte Serviceniveaus in Nordamerika zurückführte. Das Ergebnis der Food-Manufacturers-Gruppe ist ein lieferantenspezifisches Signal. Die Nachfragebedingungen im ersten Halbjahr und die Versorgungsunterbrechungen in Nordamerika trugen zum Volumenrückgang der Gruppe von 2,3 % über neun Monate bei, trotz der Rückkehr zum Wachstum im dritten Geschäftsquartal.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art:
Konventionelle Skalierung im Kontrast zur Bio-VerbraucherdynamikKonventionelle Schokolade hielt im Jahr 2026 90,33 % des Marktes und war damit das größte Segment nach Art. In diesem Maßstab müssen Hersteller, die Wachstum anstreben, wiederkehrende Einzel- und Industriebestellungen ansprechen, anstatt sich allein auf eine naturbezogene Produktunterscheidung zu verlassen. Die Weitergabe von Kakaokosten schafft einen Zielkonflikt zwischen der Erhaltung der Rendite auf jedes Schokoladenprodukt und der Beibehaltung seines Platzes in einem Mainstream-Angebot. Rückverfolgbarkeitsausgaben müssen ebenfalls durch gewöhnliche Schokoladenverkäufe gedeckt werden, was Compliance zu einer Betriebskostenentscheidung für diese Hersteller macht. Konventionelle Hersteller stehen daher vor einer Wachstumseinschränkung, wenn die zur Deckung von Kakao- und Compliance-Kosten erforderliche Verkaufspreiserhöhung die Erschwinglichkeit des Angebots schwächt.
Bio ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,5 % von 2027 bis 2032. Die US-Verbraucherverkäufe von Bio-Schokolade und Süßigkeitsriegeln erreichten laut der Organic Trade Association im Jahr 2025 541 Millionen USD mit einem Umsatzwachstum von 11,8 %. Diese Ausgabenbasis gibt Bio-Schokoladenherstellern eine Verbraucherkategorie, die sie durch Produkte ansprechen können, die rund um das Bio-Attribut und das Schokoladenformat positioniert sind. Bio-Schokolade und Süßigkeitsriegel übertrafen das Wachstum der breiteren US-amerikanischen Bio-Snacks- und Süßigkeitenkategorie von 7,3 % bei den Verbraucherverkäufen im Jahr 2025 und erhöhten ihr Gewicht innerhalb der Bio-Snack-Ausgaben.
Geografische Analyse
Europa Kakao- und Schokoladenmarkt
Europa hatte im Jahr 2026 einen Anteil von 34,97 % an der Kakao- und Schokoladenmarktgröße und war damit die größte Region. Die Lindt & Sprüngli Gruppe berichtete, dass Europa ihre größte Umsatzregion war, mit europäischen Umsätzen von 2,96 Milliarden CHF (3,53 Milliarden USD) im Jahr 2025. In der Schweiz sank der Konsum von Schweizer und importierter Schokolade im Jahr 2025 um 2,7 % auf 10,3 Kilogramm pro Person. Europas führende Position verbindet eine etablierte Herstellerumsatzbasis mit einem erheblichen Konsum auf Länderebene, während der Schweizer Rückgang die Aufrechterhaltung des Volumens pro Verbraucher zu einer eigenständigen kommerziellen Herausforderung macht.
Kakao- und Schokoladenmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region, wobei der Umsatzwert von Schokoladenprodukten voraussichtlich mit einer CAGR von 6,85 % von 2027 bis 2032 wachsen wird. In Japan stiegen die eigenständigen Schokoladenverkäufe von Meiji Co., Ltd. vor Anwendung des Umsatzrealisierungsstandards im Zeitraum vom 1. April bis 30. Juni 2026 um 8,9 % gegenüber dem Vorjahr. Fuji Oil Co., Ltd. nahm im Mai 2026 in Japan ein neues Industrieschokoladenwerk in Betrieb und erhöhte damit seine Produktionskapazität.[2] Innerhalb des Asien-Pazifik-Raums veranschaulicht Japan separate Nachfrage- und Angebotsmechanismen durch Meijis vierteljährlichen Umsatzanstieg und Fuji Oils zusätzliche Industriekapazität, die Raum schafft, um weitere Schokoladenbestellungen zu erfüllen.
In Nordamerika ergab eine nationale US-amerikanische Online-Umfrage unter 1.585 Verbrauchern im Alter von 18 bis 75 Jahren im Dezember 2025 einen Schokoladen- und Süßigkeitenkonsum von 2 bis 3 Mal pro Woche. Dieser wiederkehrende Konsum unterstützt ein alltägliches Einzelhandelsangebot für US-amerikanische Süßwarenkäufer und gibt nordamerikanischen Lieferanten eine kommerzielle Begründung jenseits saisonaler Schokoladenformate. In Südamerika stieg das Volumen der brasilianischen Osterschokoladeneier von 45 Millionen im Jahr 2025 auf 46 Millionen im Jahr 2026, wobei die Produktion bereits im August des Vorjahres begann, was frühzeitige Fabrikzusagen für die saisonale Versorgung relevant macht. Im Nahen Osten und Afrika erklärte der Vorstandsvorsitzende des Ghana Cocoa Board am 6. August 2026, dass ein neu verabschiedetes Gesetz eine Verarbeitungsschwelle von 50 % enthielt, die darauf abzielt, den Zugang lokaler Verarbeiter zu Bohnen zu verbessern. Für ghanaische Verarbeiter würde eine Verarbeitungsschwelle von 50 %, die den beabsichtigten Bohnenzugang liefert, Investitionen in Anlagenkapazitäten mit den benötigten Bohnenmengen für deren Betrieb verknüpfen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen unterscheiden sich darin, wie sie Schokoladenidentität, Zutatenflexibilität und Marktzugang regulieren. Der Vergleich nimmt die Perspektive eines Herstellers ein, der standardisierte Schokoladenprodukte in jedem Land verkauft. US-amerikanische Zusammensetzungs- und Benennungsstandards decken bestimmte Kakaoprodukt-Kategorien ab, während Indiens Schokoladenstandard andere pflanzliche Fette als Kakaobutter begrenzt. Eine klare bestehende Formulierungsregel kann eine stabile Produktpalette unterstützen, während eine geplante Änderung Arbeit erfordert, bevor die betroffene Schokolade weiterhin unter derselben Bezeichnung geführt werden kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration | Bundesanstalt für Landwirtschaft und Ernährung (BLE) für die EUDR | FSSAI und staatliche Lebensmittelsicherheitsbehörden | Anvisa, einschließlich ihrer Generaldirektion für Lebensmittel | Saudi Food and Drug Authority |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR Teil 163; verabschiedete Salzersatz-Änderung | Der EUDR-Anwendungsbereich umfasst Schokoladenprodukte der HS-Position 1806; stufenweise Anwendung | Schokoladenstandard gemäß Verordnung 2.7.4 | RDC 723/2022; Gesetz 15.404/2026 in Kraft ab 6. Mai 2027 | SFDA.FD/GSO 567:2021/Amd 1:2024, in Kraft ab Genehmigung |
| Kommerzielle Auswirkung | Kategoriespezifische Zusammensetzungs- und Benennungsanforderungen | Betroffene Schokoladenprodukte fallen in den EUDR-Compliance-Rahmen | Andere pflanzliche Fette auf 5 % des Produktgewichts begrenzt, ausgenommen andere zugesetzte essbare Lebensmittel, ohne den Mindest-Kakaogehalt zu reduzieren | Bestehende Zusammensetzungsregeln werden in eine neue gesetzliche Schokoladendefinition überführt | Schokoladenspezifischer technischer Compliance-Rahmen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Änderung erleichtert die Formulierung ab dem 14. Dezember 2026, indem sie Salzersatzstoffe in bestimmten Schokoladenstandards zulässt, und Indiens bestehende Obergrenze behält die Formulierungsdisziplin bei, während der Vorschlag von 2024 Imitationsschokolade adressierte. Die Bundesanstalt für Landwirtschaft und Ernährung setzt die EUDR durch, deren Anwendungsbereich Schokolade unter HS-Position 1806 umfasst, und gibt betroffenen Schokoladenverkäufern eine nationale Durchsetzungsbehörde, wenn die stufenweise Anwendung Ende 2026 beginnt. Brasilien erhöht das Mindest-Gesamtkakaofeststoffgehalt für rechtlich definierte Schokolade am 6. Mai 2027 von 25 % auf 35 %, was die Formulierungsanforderungen für betroffene Hersteller erhöht. Saudi-Arabiens operativer Schokoladerahmen ist SFDA.FD/GSO 567:2021/Amd 1:2024, in Kraft ab Genehmigung, sodass Hersteller unter der aktuellen produktspezifischen Ausgabe Kontinuität erfahren.
Stufen der Wertschöpfungskette
Kakaoherkunft, Zutatenverarbeitung, Schokoladenherstellung und Markenverkäufe erfassen Wert durch unterschiedliche kommerzielle Rollen. Kakaobohnenkanäle variieren je nach Herkunft, wobei lokale Händler und Großhändler manchmal Exporteuren vorgelagert sind und Farmerkooperativen manchmal direkt an Exporteure verkaufen. Diese Variation macht Aggregation und Koordination zu eigenständigen Quellen kommerzieller Arbeit, bevor die Verarbeitung beginnt. Integration kann diese Aktivitäten unter einem Lieferanten zusammenführen, aber jede Stufe muss dennoch die vom nächsten Käufer benötigte Kapazität liefern.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kakaoherkunft und -aggregation | Kakao-Beschaffungslieferanten wie ofi | Kakaobohnenverkäufe | Koordination über Aggregationsrouten hinweg | Direkte Kooperativenbeschaffung, wo verfügbar |
| Kakao-Zutatenverarbeitung | Kakaoverarbeiter wie ofi | Verkäufe verarbeiteter Kakaozutaten | Verbindung des Herkunftsangebots mit den Verbrauchsmärkten | Verarbeitungsstandorte in der Nähe der Verbrauchsmärkte |
| Schokoladenherstellung | Premium-Schokoladenhersteller wie Chocoladefabriken Lindt & Sprüngli AG und ihre Tochtergesellschaften | Verkäufe hergestellter Schokolade | Abstimmung der Produktionsressourcen auf die Produktnachfrage | Fabrikzuteilung auf Käuferanforderungen abstimmen |
| Marken-Schokoladenverkäufe | Marken-Schokoladenverkäufer wie Mondelēz International, Inc. | Herstellerverkäufe von Markenschokolade | Abhängigkeit von der Nachfrage nach einzelnen Marken | Differenzierung über ein Portfolio von Schokoladenmarken |
| Quelle: Mordor Intelligence | ||||
Die Verarbeitungsanlagen von ofi in der Nähe der Verbrauchsmärkte in Europa, Nordamerika, Südamerika und Asien verbinden ihr Beschaffungsgeschäft mit der nachgelagerten Nachfrage. Für 2025 berichtete die Lindt & Sprüngli Gruppe von 11 Produktionswerken weltweit, davon 6 in Europa und 5 in den Vereinigten Staaten. Markeneigentümer erfassen eine andere kommerzielle Rolle, indem sie fertige Schokolade anbieten, sodass die alleinige Kontrolle über die Inputverarbeitung die endgültige Verbraucherbeziehung nicht sichert. Eine stärkere Integration kann mehr Stufen der Lieferantenerlöse einbehalten, sofern der Betreiber Herkunftskoordination, Schokoladenherstellung und nachgelagerte Markennachfrage managen kann.
Wettbewerbslandschaft
Marktkonzentration
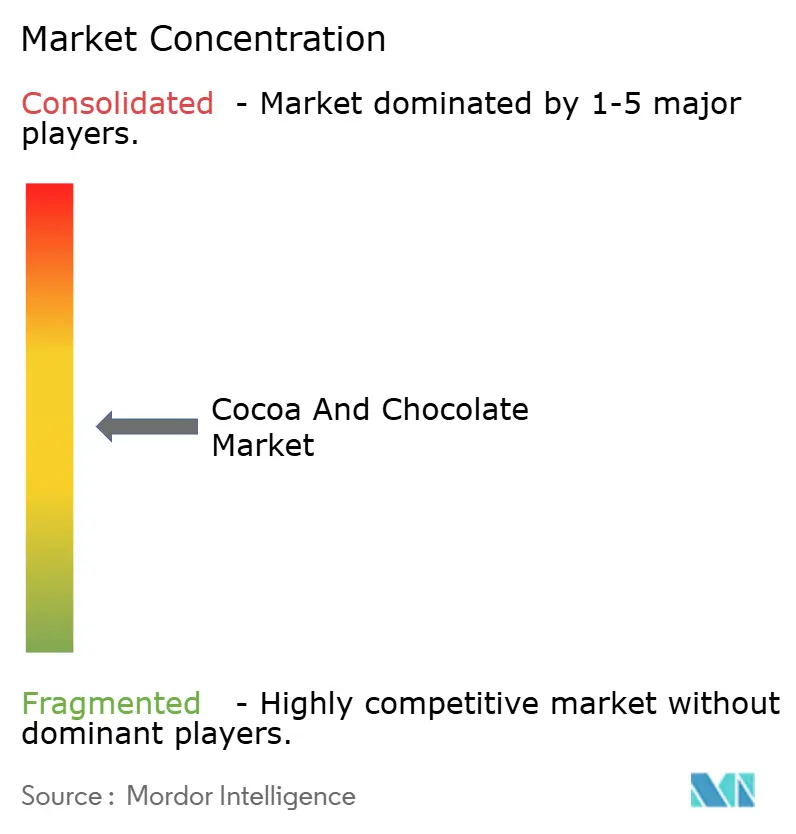
Der mäßig konsolidierte Markt kombiniert die Industrieversorgung von Barry Callebaut AG an Lebensmittelhersteller-Kunden mit der Markenproduktion von Mars Incorporated, dessen Werk in Slough Mars, Galaxy und Snickers herstellt. Nestlé S.A. betreibt die Schokoladenherstellung über Nestlé Bulgaria, und Ferrero Group berichtete in seinen Ergebnissen für 2024/25 von der Eröffnung einer Kinder-Bueno-Anlage in Bloomington, Illinois. Mondelēz International, Inc. berichtete für 2025 von einem unternehmensweiten Snack-Nettoumsatz von rund 38,5 Milliarden USD und bedient Verbraucher in mehr als 150 Ländern mit Schokoladenmarken wie Cadbury Dairy Milk, Milka und Toblerone. Industrielieferanten konkurrieren um die Schokoladenanforderungen der Hersteller, während Markengruppen um Verbraucherkäufe konkurrieren, was innerhalb derselben Branche unterschiedliche Wege zur Skalierung schafft.
Im Februar 2025 eröffnete Nestlé Bulgaria neue Produktionskapazitäten für KitKat Tablets in seiner Schokoladenfabrik in Sofia. Das bulgarische Wirtschaftsministerium bezeichnete die Technologie als einzigartig in Europa. Im Mai 2026 kündigte Mars Upgrades bei Robotik, KI-gestützten Werkzeugen, Maschinen und Mitarbeiterschulungen in seiner Schokoladenfabrik in Slough im Rahmen eines Plans an, der von 2023 bis 2028 läuft. Diese Ansätze stellen produktspezifische Fertigungskapazitäten und operative Modernisierung in den Mittelpunkt wettbewerblicher Investitionen. Für Käufer hängt der Wert von den Schokoladenprodukten ab, die eine Fabrik zuverlässig liefern kann, wobei abgeschlossene Produktionsanlagen und angekündigte Upgrades unterschiedliche kommerzielle Zeitpläne bieten.
Die Wettbewerbsausrichtung umfasst auch die Stärke der Beschaffungsverpflichtungen für Inputs, neben Kapazität und Markenreichweite. Im Jahr 2025 beschafften Lieferanten für Mars Kakao und Kakaozutaten über das Programm „Verantwortungsvoll beschaffter Kakao” in einem Volumen, das 98 % des Bedarfs für Mars-Markenprodukte entspricht.[3] Das Programm verpflichtet Lieferanten, Kakao von Flächen zu beziehen, die nicht entwaldet oder aus einem anderen natürlichen Ökosystem umgewandelt wurden. Eine solche Bedingung kann die Vorbereitung auf entwaldungsbezogene Marktzugangspflichten unterstützen, indem Landnutzungskriterien Teil der Lieferantenbeschaffung werden. Für einen Lieferanten, der Geschäfte unter diesem Programm anstrebt, umfasst die kommerzielle Förderfähigkeit daher das Land hinter dem Kakao sowie die gelieferte Zutat.
Marktführer im Kakao- und Schokoladenbereich
-
Barry Callebaut AG
-
Mars Incorporated
-
Nestlé S.A.
-
Ferrero Group
-
Mondelēz International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kakao- und Schokoladenmarkt Unternehmen in diesem Bericht
- Barry Callebaut AG
- Mars Incorporated
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero Group
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Blommer Chocolate
- Cargill, Incorporated
- PT Mayora Indah Tbk
- Meiji Co., Ltd.
- Cartenz Cocoa
- Orion Corporation
- Yıldız Holding
- Manam Chocolate
- Huadong Cocoa Food (Xinghua) Co., Ltd
- Lotte Wellfood Co., Ltd.
- Arcor Group
- Morinaga & Company, Ltd
- Fazer Group
Wesentliche Chancen für Marktteilnehmer
Schokoladenlieferanten können Chancen nach der Käuferbeziehung vergleichen, durch die dokumentierte Beschaffung Teil des Produktangebots wird. Im Rahmen des EU-Übergangs erhalten qualifizierende Mikro- und Kleinunternehmen, die bis zum 31. Dezember 2024 gegründet wurden, ein Anwendungsdatum vom 30. Juni 2027. Lieferanten, die Schokoladenlieferungen mit der von ihrem Kunden benötigten Dokumentation verbinden, können sowohl hinsichtlich des Zugangs als auch der Produkteigenschaften konkurrieren. Die kommerzielle Öffnung unterscheidet sich je nachdem, ob der Kunde eine Industriezutat, eine gebrandete Einzelhandelslinie oder Schokolade für den Überseevertrieb kauft.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Dokumentierte Industrieschokoladenversorgung | EU-Sorgfaltspflicht-Übergang | Betroffene EU-Lebensmittelhersteller | Wiederkehrende Schokoladenlieferungen mit anwendbaren Produktions- und Sorgfaltspflichtnachweisen verknüpfen | Aufrechterhaltung der Dokumentation über wiederholte Lieferungen hinweg | Industrieschokoladenlieferanten, die konforme Beschaffung nachweisen können |
| Einzelhandelszugang für förderfähige kleine Schokoladenmarken | Späterer Anwendungszeitpunkt für bestimmte etablierte Mikro- und Kleinunternehmen | EU-Einzelhandelskäufer, die Kleinmarken-Schokolade beziehen | Gebrandete Sortimente und erforderliche Nachweise gemeinsam vorbereiten | Abschluss der erforderlichen Beschaffungs- und Legalitätsnachweise | Vorbereitete kleine Schokoladenhersteller und ihre Einzelhandelskunden |
| Konforme Schokoladenexporte aus der EU | Betroffene Exporte unterliegen ebenfalls Compliance-Bedingungen | Ausländische Käufer von in der EU hergestellter Schokolade | Exportverkäufe mit anwendbarer Sorgfaltspflicht-Dokumentation integrieren | Sicherung von Produktionsnachweisen für exportierte Schokolade | Schokoladenhersteller mit dokumentierten EU-Exportoperationen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Schokoladenversorgungsangebot, dessen Produktionsnachweise dem Kunden den rechtlichen Weg zum Verkauf ermöglichen. Betroffene Produkte müssen entwaldungsfreie, Legalitäts- und anwendbare Sorgfaltspflichtserklärungen oder vereinfachte Erklärungsbedingungen erfüllen. Für einen betroffenen Industriekäufer kann die Kombination des Schokoladenangebots mit verwendbaren Herkunftsnachweisen den separaten Koordinationsaufwand reduzieren, der erforderlich ist, um die Verkaufsfähigkeit des Produkts nachzuweisen.
Neueste Industrielle Entwicklungen in Kakao- und Schokoladenmarkt
- September 2026: Mondelēz International, Inc. eröffnete seinen fertiggestellten Crumb Tower im Cadbury-Süßwarenwerk in Shah Alam, Malaysia, und ermöglichte damit die lokale Produktion von Schokoladenkrümel für die Schokoladenherstellung.
- August 2026: Das vollständig papua-neuguineanisch geführte Unternehmen Paradise Company Limited eröffnete seine aufgerüstete Queen Emma Chocolate Factory in Port Moresby, Papua-Neuguinea, und erhöhte die Schokoladenverarbeitungskapazität von 10 auf 200 Tonnen pro Monat.
Kakao- und Schokoladenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Kakao- und Schokoladenmarkt misst die jährlichen Ausgaben für weltweit verkaufte Schokoladenprodukte. Der Gesamtwert umfasst Produktverkäufe im Einzelhandel, Foodservice und in industriellen Verwendungen, bewertet zum ersten Verkauf des Schokoladenherstellers.
Ausschlüsse aus dem Umfang: Als landwirtschaftliches Gut verkaufte Kakaobohnen, separat verkaufte Kakaobutter, Kakaopulver und Kakaolikör, kakaohaltige Nicht-Schokoladenlebensmittel sowie Nicht-Schokoladensüßwaren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Zartbitterschokolade
- Milch-/Weißschokolade
- Industrieschokolade
- Kakaobutter
- Kakaopulver
- Kakaomasse
- Kakaonibs
- Gefüllte/zusammengesetzte Schokolade
- Nach Endverbraucher
- Gastronomie
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Fachgeschäfte
- Sonstige
- Industrie
- Süßwaren
- Bäckerei
- Molkerei und Getränke
- Kosmetik und Körperpflege
- Pharmazie und Nahrungsergänzungsmittel
- Nach Art
- Konventionell
- Biologisch
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung nutzt Quellen wie die Kakaoproduktions- und Mahlungsstatistiken der Internationalen Kakaoorganisation zur Verfolgung vorgelagerter Versorgungsbedingungen, die Kakao-Wertkettenanalyse von UN Trade and Development zum Verständnis von Verarbeitungs- und Handelsrollen, die Comext-Datenbank von Eurostat zur Untersuchung des Warenhandels mit Schokoladen- und Kakaoprodukten sowie die Entwaldungsverordnung der Europäischen Union zur Identifizierung der Produktabdeckung und Marktzugangsanforderungen. Diese Quellen liefern unabhängigen Kontext für Angebot, grenzüberschreitende Ströme, Wertkettenstruktur und regulatorische Exposition, die für Schokoladenverkäufe relevant sind.
Jahresberichte und Einreichungen von Unternehmen, Investorenpräsentationen, seriöse Lebensmittelbranchenpublikationen und öffentliche Unternehmensankündigungen können Vertriebskanäle, Produktportfolios, Kapazitätsänderungen sowie Preis- und Volumensignale klären. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen können Schokoladenhersteller, Industrieschokoladenlieferanten, Einzel- und Foodservice-Käufer sowie regionale Handels- oder Kategoriespezialisten umfassen, wobei die Befragtenrollen kommerzielle, Beschaffungs-, Produkt- und Betriebsfunktionen abdecken. Ihre Erkenntnisse können sekundäre Schätzungen zu Preis, Volumen, Produktmix, Kanalallokation und regionaler Nachfrage testen, Unterschiede in der Erstverkaufsabdeckung klären und fehlende Inputs für Folgerecherchen und Triangulation identifizieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Schokoladenumsatz beim ersten Verkauf des Herstellers mithilfe eines Top-down-Wertrahmenwerks und überprüft dann ausgewählte Gesamtwerte mit Stichproben von Herstellerverkäufen, Kanalprüfungen und dem durchschnittlichen Verkaufspreis multipliziert mit dem unterstützten Verkaufsvolumen. Kakaomahlungen und Schokoladenhandelsströme zeigen Veränderungen im verfügbaren Angebot und der grenzüberschreitenden Nachfrage an, während Herstellerverkaufspreise, Einzelhandelsumsätze und -volumina sowie Produkt- und Endverbraucher-Mix dabei helfen, Preiseffekte von Veränderungen bei Schokoladenkäufen zu unterscheiden und den Wert nach Produkttyp, Endverbraucher, Art und Region aufzuteilen. Prognosen können multivariate Regression verwenden, wenn historische Verkäufe und die Nachfrageindikatoren gemeinsam variieren, mit Szenarioanalysen für Kakaokosten-, Angebots- und regulatorische Änderungen, die Preise oder Käufe verändern können. Die Wertprognose wird von etwaigen Volumenbelegen getrennt gehalten, wobei Preis und Mix zur Interpretation ihrer Divergenz verwendet werden. Analysten gleichen inkonsistente Definitionen ab, indem sie jede Beobachtung Schokoladenprodukten und dem ersten Verkauf des Herstellers zuordnen, Bohnen- und separat verkaufte Zutatengeschäfte beiseitelegen und verhindern, dass nachgelagerte Lebensmittel erneut gezählt werden. Nicht unterstützte Länder- oder Segmentdetails werden aus den nächstgelegenen unterstützten Marktbelegen geschätzt und vor der Aufnahme mit Primärbefragten überprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Herstelleroffenlegungen, Handelsdaten, Kakaoversorgungsindikatoren und Kanalbelege und überprüfen dann Gesamtwerte, Anteile, Wachstumsraten und Jahresveränderungen auf Anomalien und große Quellenabweichungen. Sie verfolgen ungewöhnliche Ergebnisse auf Quelldefinitionen, Timing, Währung oder Abdeckung zurück, lösen die Differenz in der Arbeitsschätzung auf und suchen Folgeklärungen, wenn Belege in Konflikt stehen oder ein wesentlicher Input fehlt. Eine zweite Überprüfung prüft Berechnungen und narrative Konsistenz vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Angebots-, Preis-, Regulierungs- oder Kapazitätsereignisse den Ausblick verändern, und vor der Lieferung einer neuen Überprüfung auf Quellenaktualisierungen und Modellkonsistenz unterzogen.
Vergleich der Kakao- und Schokoladenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Kakao- und Schokoladenmarkt misst die jährlichen Ausgaben für weltweit verkaufte Schokoladenprodukte.
Wesentliche Treiber von Abweichungen umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Prognosen können multivariate Regression verwenden, wenn historische Verkäufe und die Nachfrageindikatoren gemeinsam variieren, mit Szenarioanalysen für Kakaokosten-, Angebots- und regulatorische Änderungen, die Preise oder Käufe verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 191,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 167,1 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 12,8 % unter dem Wert dieses Berichts von 191,6 Milliarden USD für 2027, zwei Jahre später. Die angegebene Abdeckung umfasst Schokoladenkonfekt-Formate, eine engere Produktgrenze als die vollständige Palette der Schokoladenprodukte dieses Berichts, einschließlich Industrieschokoladenverkäufen. |
| Globales Beratungsunternehmen B | 154,11 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 19,6 % unter dem Wert dieses Berichts von 191,6 Milliarden USD für 2027, zwei Jahre später. Die angegebene Abdeckung umfasst sowohl Kakaozutaten als auch Schokoladenprodukte, während das Messjahr 2025 dem Jahr 2027 dieses Berichts vorausgeht und das spätere Marktwachstum nicht berücksichtigt. |
Die Analysten von Mordor Intelligence triangulieren Herstelleroffenlegungen, Handelsdaten, Kakaoversorgungsindikatoren und Kanalbelege und überprüfen dann Gesamtwerte, Anteile, Wachstumsraten und Jahresveränderungen auf Anomalien und große Quellenabweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kakao- und Schokoladenmarkt und wie sind die Wachstumsaussichten?
Der Markt wird für 2027 auf 191,6 Milliarden USD und bis 2032 auf 257,9 Milliarden USD prognostiziert, mit einer CAGR von 6,12 % von 2027 bis 2032.
Welche Kräfte unterstützen das Wachstum der Schokoladennachfrage?
Die Premiumnachfrage in den Vereinigten Staaten und das Wachstum des digitalen Einzelhandels unterstützen die Expansion, während Gesundheitswahrnehmungen dunkle Schokolade begünstigen können.
Was ist die führende Schokoladenprodukt-Kategorie?
Milch-/Weiße Schokolade führte im Jahr 2026 mit einem Anteil von 47,43 % am Umsatzwert. Dunkle Schokolade soll mit einer CAGR von 7,5 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen führen die Schokoladenindustrie an?
Zu den führenden Teilnehmern gehören Barry Callebaut AG, Mars Incorporated, Nestlé S.A., Ferrero Group und Mondelēz International, Inc.
Was ist die größte Herausforderung für Schokoladenhersteller?
Das Kakaopreisrisiko erschwert Produktionsverpflichtungen, und betroffene große und mittelgroße EU-Betreiber müssen sich ab dem 30. Dezember 2026 auf Herkunftsanforderungen vorbereiten.
Welche Region bietet das schnellste Wachstum bei Schokoladenverkäufen?
Asien-Pazifik soll mit einer CAGR von 6,85 % von 2027 bis 2032 am schnellsten wachsen. Europa hielt im Jahr 2026 mit 34,97 % den größten Anteil am globalen Schokoladenumsatzwert.