
カカオ繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 502.67 百万米ドル |
| 市場規模 (2031) | 817.32 百万米ドル |
| 成長率 (2026 - 2031) | 10.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
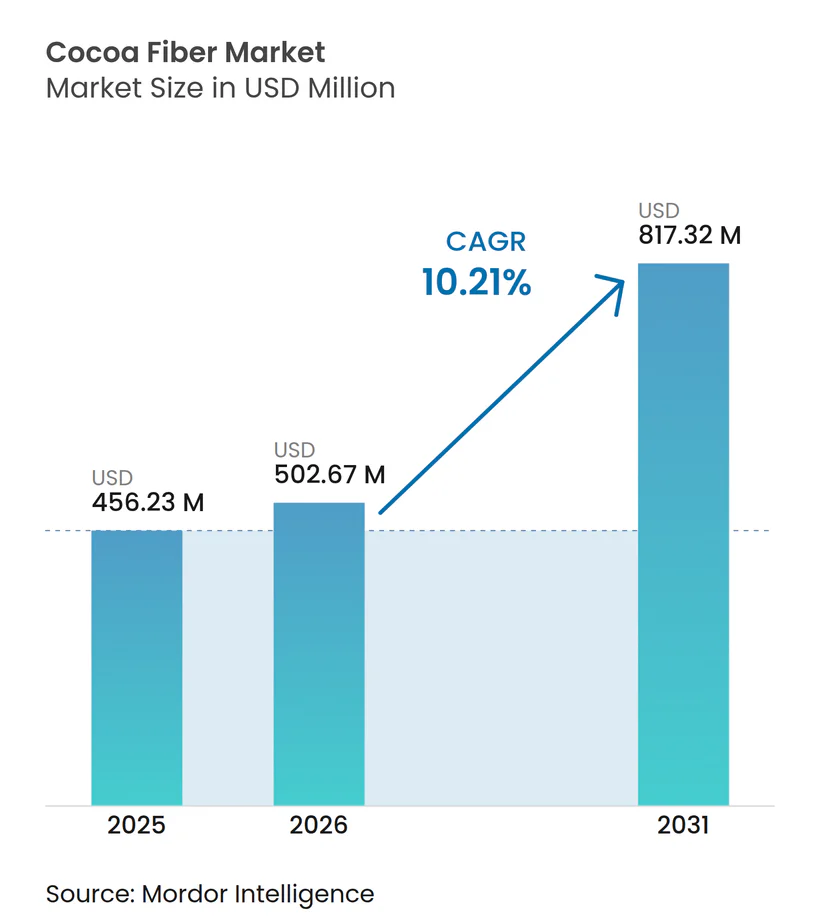
Mordor Intelligenceによるカカオ繊維市場分析
カカオファイバー市場規模は、2025年に456.23 ミリオン 米ドル、2026年に502.67 ミリオン 米ドルと予測され、2031年までに817.32 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 10.21%で成長する見込みです。カカオファイバー市場は、原材料の産地が明確で機能性食物繊維含有量を持つ原料への需要から恩恵を受けています。カカオコストの上昇により、メーカーはリフォーミュレーション製品においてカカオシェルファイバーの活用を検討するようになっています。ドイツのカカオ豆輸入価格は2024年に2020年比で219.20%上昇しており、カカオ副産物をより有効活用することの商業的価値が強化されました[1]。カカオファイバー市場はまた、変動するシェル原料を一貫した食品グレードの原料に加工するプロセッサーにも依存しています。カドミウム、微生物学的基準、および粒子径の要件を満たすことができるサプライヤーは、カカオファイバー市場においてより強固なポジションを持つ可能性が高いです。
レポートの主要ポイント
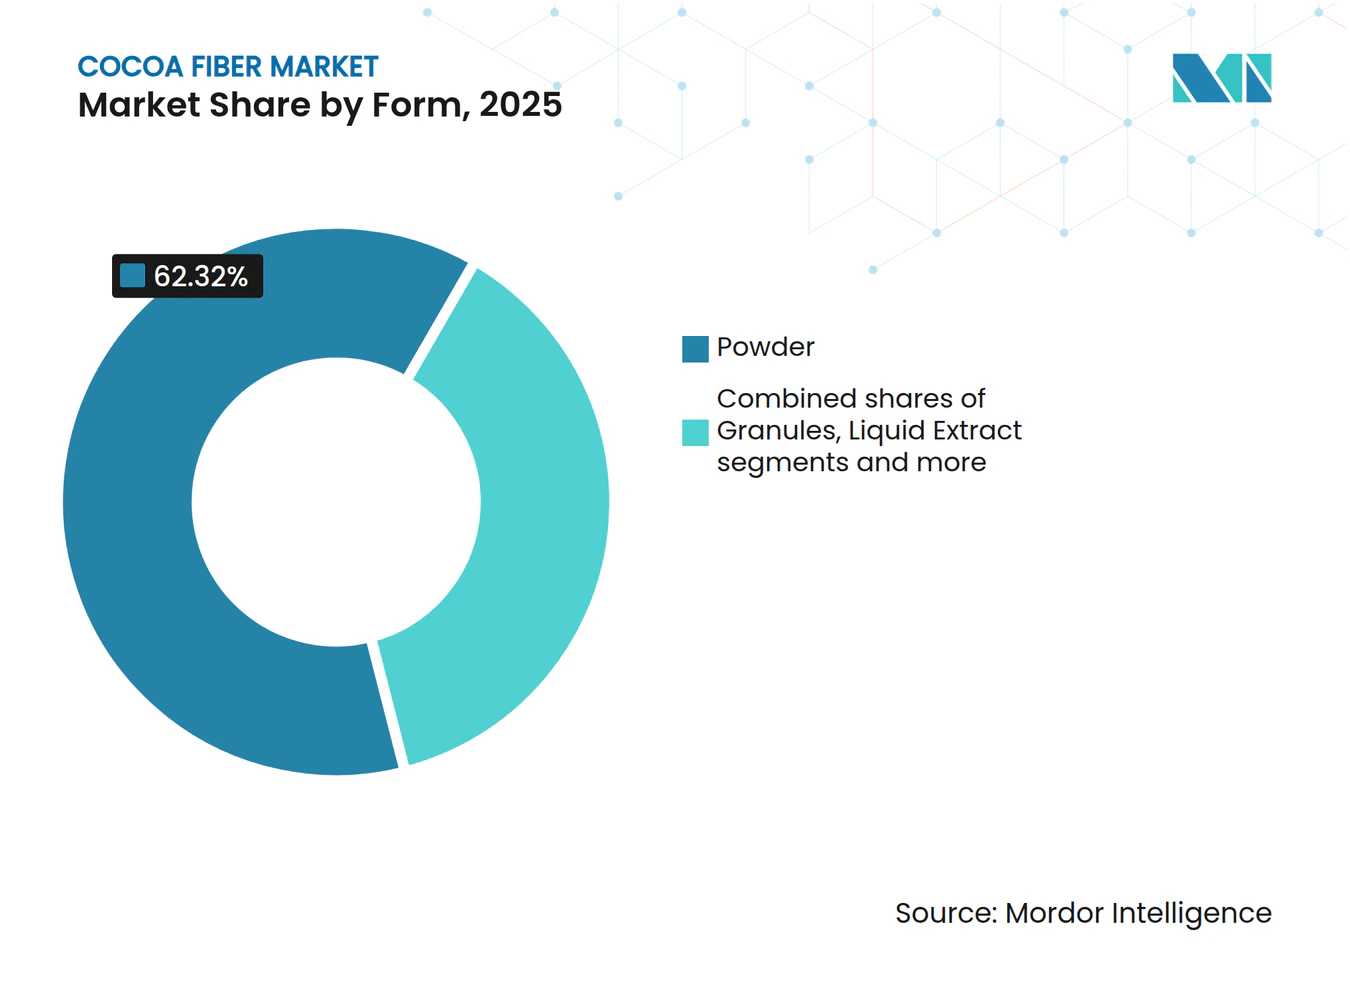
- 製品形態別では、粉末が2025年のカカオファイバー市場シェアの62.32%を占め、2031年にかけてCAGR 11.25%で成長すると予測されています。
- 食物繊維タイプ別では、可溶性食物繊維が2025年のカカオファイバー市場規模の58.33%を占め、混合食物繊維ブレンドは2031年にかけてCAGR 12.03%で拡大すると予測されています。
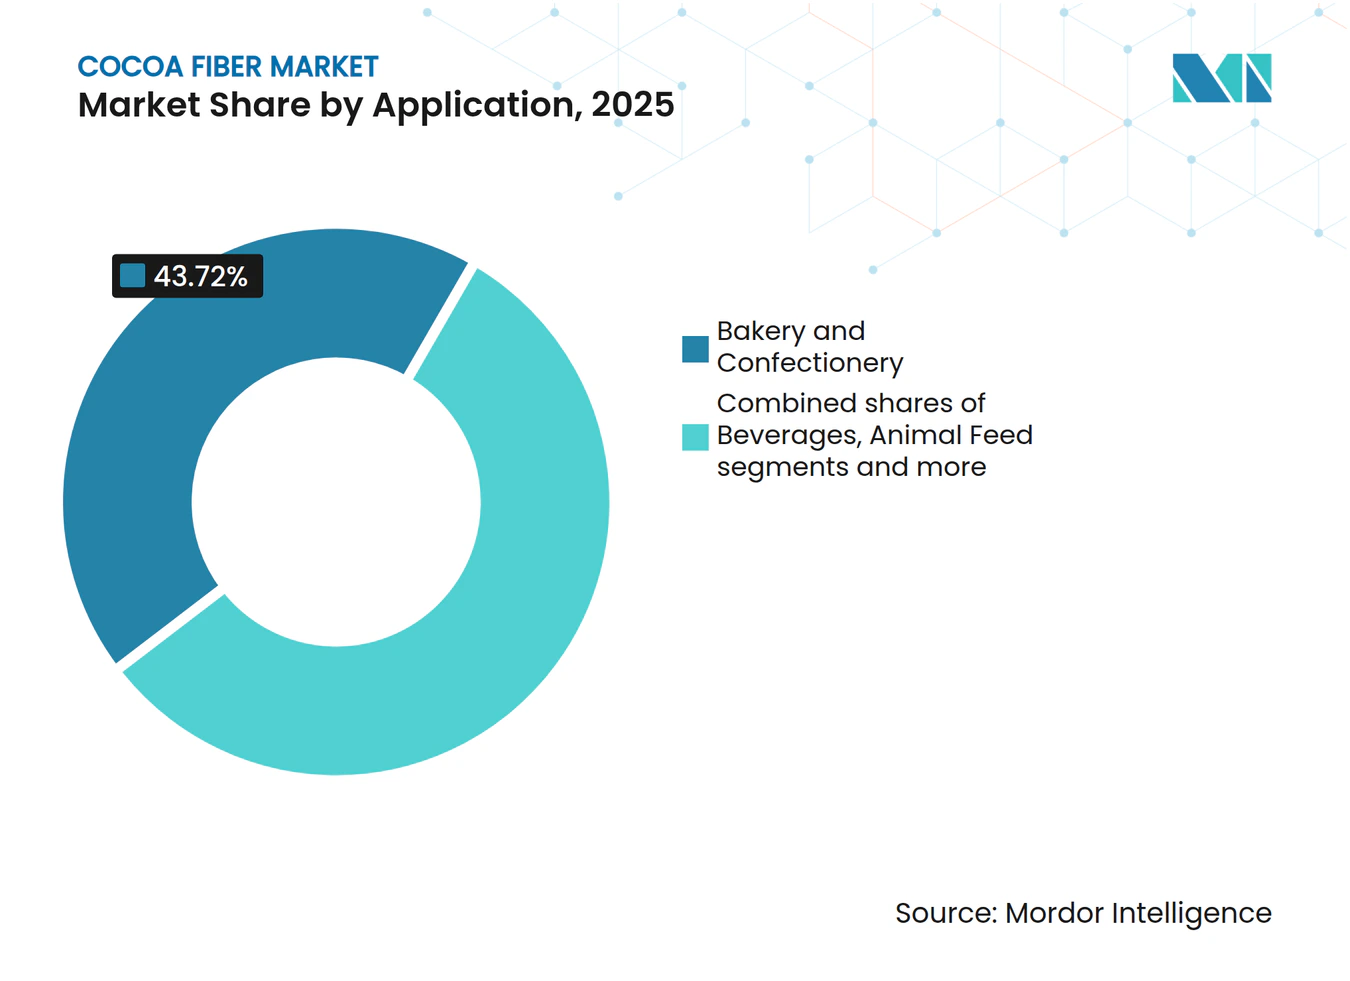
- 用途別では、ベーカリー・菓子類が2025年のカカオファイバー市場シェアの43.72%を占め、パーソナルケア・化粧品は2031年にかけてCAGR 11.78%で拡大すると予測されています。
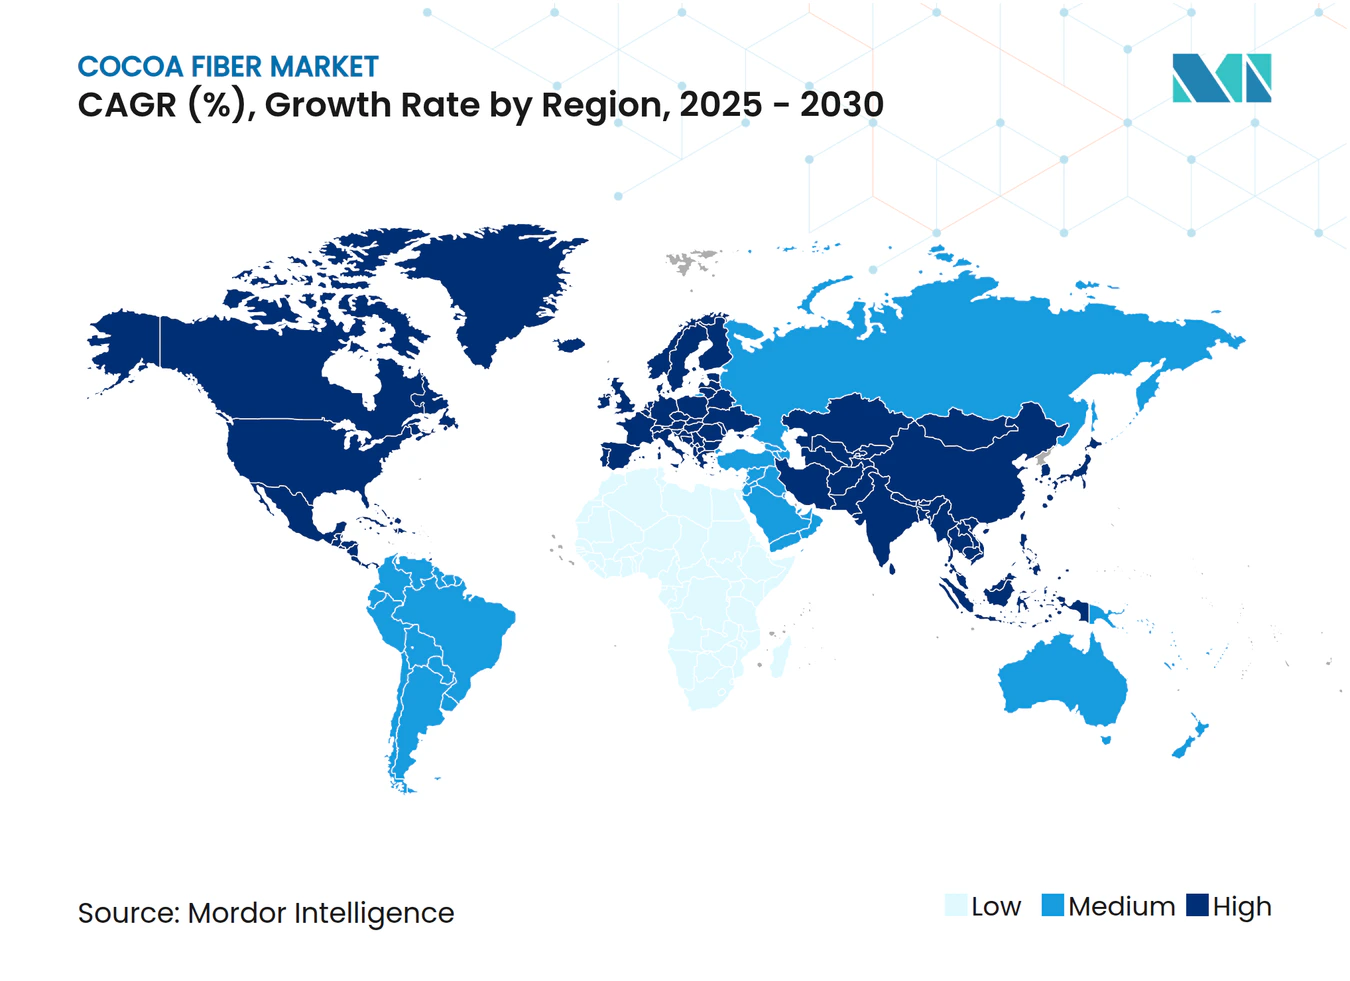
- 地域別では、欧州が2025年のカカオファイバー市場規模の35.42%を占め、アジア太平洋地域は2031年にかけてCAGR 12.11%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 繊維強化ベーカリー・菓子製品に対する需要の増加 | +2.5% | グローバル、欧州および北米に集中 | 中期(2〜4年) |
| 食物繊維の健康強調表示に対する規制支援 | +1.8% | グローバル、EUおよび北米で最も強い | 中期(2~4年) |
| 食品・飲料大手によるアップサイクルおよびゼロウェイストへのコミットメントの高まり | +1.5% | グローバル、欧州および北米でリーダーシップ | 長期(4年以上) |
| カカオ価格インフレがコスト削減エクステンダーとしてのカカオシェルファイバー使用を促進 | +2.0% | グローバル、欧州およびアジア太平洋の製造拠点で最も顕著 | 短期(2年以内) |
| クリーンラベル「アップサイクル原料」としてのポジショニングがプレミアム価格設定を後押し | +1.2% | 北米、欧州、およびオーストラリア | 中期(2〜4年) |
| プレバイオティクスとしての特性による代謝健康製品の発売促進 | +1.5% | グローバル、北米およびアジア太平洋で最も急速な普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
繊維強化ベーカリー・菓子製品に対する需要の増加
食物繊維の健康上の利点に対する消費者の意識の高まりが、ベーカリー・菓子類製品のフォーミュレーションに影響を与えています。この原料は特定の焼き菓子製品において同一添加量でカカオパウダーの代替として使用でき、メーカーが食物繊維を付加しながら原料コストを管理するのに役立つ可能性があります。カカオシェルファイバーはまた、チョコレート系ベーカリーレシピに適した風味と色調プロファイルを持っています。米国食品医薬品局は2025年2月に「健康的」栄養成分表示の定義を更新し、関連する栄養要件を満たすフォーミュレーションの価値を高めました[2]。この規制環境は、ベーカリーブランドが製品リニューアルプログラムにおける食物繊維配合を見直す追加の理由を与えています。カカオファイバー市場は、カカオパウダーや乾燥原料をすでに取り扱っている製造システムから恩恵を受けることができます。
食物繊維の健康強調表示に対する規制支援
食物繊維に関する表示は、製品が適用要件を満たす場合にカカオファイバーへの需要を支援することができます。欧州の規則は食品健康強調表示のための枠組みを提供しており、欧州委員会は2025年7月に追加の食品健康強調表示を承認しました[3]。米国では、食品医薬品局が重要な科学的合意基準を満たす承認済み健康強調表示を一覧化しています。可溶性食物繊維製品は、確立された心血管健康強調表示の経路に照らして評価できるため、特に関連性が高い可能性があります。カカオ由来原料にはポリフェノールもまれていますが、関連するコミュニケーションは承認された表示の範囲内に留まる必要があります。明確な規制文書は、食品メーカーに検証済みの組成およびトレーサビリティ記録を提供できる生産者に有利に働きます。
食品・飲料大手によるアップサイクルおよびゼロウェイストへのコミットメントの高まり
企業の調達チームは、原料サプライヤーが副産物をどのように活用し、循環型調達を文書化しているかをますます重視するようになっています。アップサイクル認証プログラムは、2024年に105社の参加企業と認証件数の前年比17.00%成長を報告しました。Barry Callebautは2024年11月にアップサイクルされたカカオフルーツ原料をサステナビリティソリューションに追加し、カカオ副産物の商業的利用を拡大しました。査読済み研究では、チョコレートにカカオポッド副産物を使用することで、研究対象の代替フォーミュレーションと比較して栄養面および環境面での成果が改善される可能性があることが示されました。これらの動向は、カカオシェルを残留物としてのみ扱うのではなく、原料として使用することの根拠を強化しています。認証、トレーサビリティ、および安定した製品品質が商業的調達決定を支援する場合、カカオファイバー市場は恩恵を受けます。
カカオ価格の高騰によるコスト削減増量剤としてのカカオシェル繊維の利用促進
カカオ価格インフレは、食品フォーミュレーションにおけるカカオシェルファイバーを評価するための直接的なコスト管理上の理由を生み出しました。ドイツの公式統計によると、カカオマスおよびカカオバターの価格は2024年に2020年比で183.00%上昇し、カカオ豆輸入価格は2020年比で219.20%上昇しました。これらの上昇は、高い配合率でカカオ原料を使用する菓子類およびベーカリーメーカーに圧力をかけました。カカオファイバーのフォーミュレーションは、技術的なテストで適切な結果が確認されたアプリケーションにおいて、チョコレート志向の官能特性を維持するための手段を提供することができます。商品価格が緩和した場合でも、調達チームがコスト削減のためのリフォーミュレーションオプションを保持することが多いため、このインセンティブは引き続き関連性を持ちます。カカオファイバー市場は、したがって長期的な食物繊維需要とカカオ原料調達の短期的な経済性の両方に連動しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品グレードのサプライチェーンの限界と品質のばらつき | -0.9% | グローバル、アジア太平洋および南米の供給産地で最も顕著 | 中期(2〜4年) |
| 重金属(カドミウム)コンプライアンスの課題 | -0.8% | グローバル、EUで最も厳格な施行 | 中期(2~4年) |
| 苦味と濃い色が淡色食品への配合率を制限 | -0.6% | グローバル | 短期(2年以内) |
| コーヒーや果物繊維などの代替アップサイクル食物繊維との競争激化 | -0.7% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品グレードのサプライチェーンの限界と品質のばらつき
カカオファイバー市場は、カカオ生産地域における食品グレード加工インフラの不足と品質基準のばらつきにより、サプライチェーンの制約に直面しています。カカオシェルの加工には、食品安全と一貫した栄養プロファイルを確保するための専門設備と品質管理システムが必要であり、これが市場拡大の障壁となっています。食品グレードのカカオシェル原料には、一貫した粒子径、微生物学的管理、および水分管理が必要です。シェルの品質は豆の品種、発酵プロセス、および焙煎条件によって異なります。2024年の研究では、酵素処理されたカカオ豆シェルの結腸発酵中における短鎖脂肪酸産生のばらつきが確認されました。この証拠は、シェルファイバーを機能性食品用途に位置付ける際に加工条件を管理する必要性を支持しています。大手食品メーカーはまた、原料を認定する前に詳細な仕様書と信頼性の高いバッチ品質を要求します。カカオファイバー市場は、プロセッサーがその程度の標準化を提供できない場合に制約を受け続けます。
重金属カドミウムコンプライアンスの課題
カドミウム管理はカカオ由来原料にとって重要な要件であり、シェル画分を使用する場合にはより困難になる可能性があります。欧州食品安全機関はカドミウムを継続的なリスク評価と管理が必要な食品汚染物質として特定しています。欧州委員会規則2023/915は、カカオ関連カテゴリーを含む食品中の特定汚染物質の最大基準値を設定しています。2025年のレビューでは、カカオにおけるカドミウムおよびその他の金属汚染物質と緩和戦略の必要性について論じられました。カドミウム含有量の高い産地のシェルを使用するサプライヤーは、より広範な調達、検査、または除去技術が必要になる場合があります。これらの要件は認定コストを引き上げ、検査能力と確立されたコンプライアンスシステムを持つ企業に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
粉末が加工効率によりリードを維持粉末は2025年のカカオファイバー市場シェアの62.32%を占め、2031年にかけてCAGR 11.25%を記録すると予測されています。メーカーは、ベーカリー、飲料粉末、およびサプリメント製品に使用される既存の乾式混合ラインに微粉末を組み込むことができます。これにより、メーカーがカカオファイバー原料を導入する際の設備変更の必要性が軽減されます。2025年の研究では、アルカリ処理されたカカオ豆シェル粉末のプレバイオティクス活性スコアが0.75から1.05であることが報告されました。この研究は、製品開発者に粉末形態が機能性食品のポジショニングを支援できるという証拠を提供しています。乾燥用途における幅広い適合性が、カカオファイバー市場における主要な役割の維持に貢献しています。
顆粒は、テクスチャーや目に見える粒子が重要なバー、スナック製品、およびタブレット形態に適しています。液体エキスは、飲料における粉末の沈殿なしに分散を求めるメーカーにより関連性があります。微粉化フラワーは、非常に細かい粒子プロファイルを必要とするパーソナルケア用途に対応します。これらの代替品は、すべての用途で粉末を直接置き換えるのではなく、特定の製品ニーズに対応します。それらの見通しは、サプライヤーが明確な加工またはフォーミュレーション上の利点を実証することにかかっています。カカオファイバー産業は、他の形態が専門的な需要を構築する一方で、粉末を中心的な数量形態として維持し続ける可能性が高いです。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
食物繊維タイプ別:
可溶性食物繊維がリードし、混合ブレンドがより速く成長可溶性食物繊維は2025年のカカオファイバー市場規模の58.33%を占めました。そのポジションは、確立された食物繊維関連製品開発への適合性と水性製品における機能的挙動を反映しています。可溶性画分は飲料や乳製品代替品において粘度とテクスチャーに貢献することができます。これにより、食物繊維原料が栄養表示の役割を超えて機能する必要がある製品において有用となります。このセグメントはまた、食品メーカーが適用される地域の規則に基づいて評価できる表示経路にも適合します。これらの特性が、カカオファイバー市場全体での可溶性原料の幅広い使用を支援しています。
混合食物繊維ブレンドは2031年にかけてCAGR 12.03%で成長すると予測されています。フォーミュレーターはこれらのブレンドを使用して、不溶性食物繊維のかさ増し特性と可溶性食物繊維のプレバイオティクス可能性を組み合わせることができます。2025年の研究では、総食物繊維63.00%から65.00%を含むカカオ豆シェル食物繊維がLactiplantibacillus plantarumの10⁷から10⁸ CFU/mLへの増殖を支援することが示されました。不溶性食物繊維は、水分結合、テクスチャー調整、および脂肪低減作業においてベーカリーで引き続き価値があります。可溶性対不溶性比率を管理できるサプライヤーは、一貫した機能性を必要とする用途において優位性を持つ可能性があります。混合ブレンドのより速い成長は、可溶性食物繊維からの移行ではなく、柔軟な原料システムへの需要を反映しています。
用途別:
ベーカリーが需要を支え、パーソナルケアがより速く拡大ベーカリー・菓子類は2025年のカカオファイバー市場シェアの43.72%を占めました。カカオファイバーがこれらのカテゴリーに適合するのは、メーカーがすでにカカオベースのパウダーとチョコレートフレーバーシステムを扱っているためです。代替経路は、淡色または中性フレーバー要件を持つ用途よりも単純な場合がありますニュートラシューティカルズおよび栄養補助食品も、消化器系ウェルネスのポジショニングに対応するために食物繊維原料を使用しています。飲料、乳製品・冷凍デザート、および動物飼料は、それぞれ異なるフォーミュレーションニーズを持つ追加の用途を表しています。ベーカリーはカカオファイバー市場における中心的な数量用途であり続けると予想されます。
パーソナルケア・化粧品は2031年にかけてCAGR 11.78%で成長すると予測されています。このユースケースは、スクラブ製品および関連するビューティーフォーミュレーションにおける生分解性粒子に焦点を当てています。アップサイクル認証基準は、対象となる消費者製品に使用されるアップサイクル原料を評価するための枠組みを提供しています。食品、化粧品、および医薬品組成物向けのカカオポッドハスクパウダーをカバーする米国特許は、知的財産活動がこれらの用途を含むことを示しています。このセグメントは、粒子径、純度、および皮膚適合性の厳密な管理を必要とします。この技術的要件は、パーソナルケア仕様を満たすことができる専門サプライヤーに余地を残しています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ カカオファイバー市場
ヨーロッパは2024年に32.12%の市場シェアを占めており、欧州食品安全機関(EFSA)の包括的な規制と機能性成分に対する消費者の広範な受容に支えられています。同地域の強固な地位は、高度な食品加工能力と、ベーカリー、菓子類、パーソナルケアセグメントにわたる確立されたアプリケーションに起因しています。ヨーロッパのメーカーは、主要なカカオ加工施設への近接性を活かし、西アフリカのカカオ生産者との強固なサプライ関係を維持しています。EUの新規食品規制2015/2283は、カカオ由来成分の市場参入を促進しており、カカオ抽出物はすでにEUリストで認可されています。ただし、EU規制488/2014のカドミウムに関する厳格な制限は、カカオシェルファイバーの用途においてコンプライアンス上の課題をもたらしています。
アジア太平洋 カカオファイバー市場
アジア太平洋地域は、食品加工産業の拡大と消費者の健康意識の高まりに牽引され、2030年までのCAGRが10.02%と最も高い成長率を示しています。成長要因としては、機能性食品を求める中間層人口の増や、代替栄養源を推進する政府の食料安全保障施策が挙げられます。インドおよびインドネシアでは、カカオパウダーおよびその派生品に対する需要が大幅に増加しており、加工能力の拡大に伴い新たな機会が生まれています。同地域の競争力のある製造コストと発展途上の規制枠組みは機能性成分の普及を後押しし、食物繊維に対する認識の高まりが食品カテゴリー全体にわたる市場成長を促進しています。
南北アメリカおよび中東・アフリカ カカオファイバー市場
北アメリカは、米国食品医薬品局(FDA)が整備した明確な規制経路とクリーンラベル成分への安定した需要に支えられ、安定した市場ポジションを維持しています。同地域は、高度な食品技術能力とラテンアメリカからの確立されたカカオサプライチェーンを活用しています。米国食品医薬品局による連邦規則集第21編(21 CFR 101.77)に基づく食物繊維の健康効果の認定が市場成長に寄与する一方、食品中の重金属削減を目的とした「ゼロに近づける(Closer to Zero)」イニシアチブがカカオシェルファイバーの用途に影響を与えています。南アメリカおよび中東・アフリカは、現地のカカオ加工における進展と食品強化需要の増加に牽引され、大きな成長ポテンシャルを示しています。その一例として、ナイジェリアにおけるJohnvents Groupによる4,050万米ドルの新施設への投資を通じたカカオ加工の拡大が挙げられます。
競合環境
市場集中度
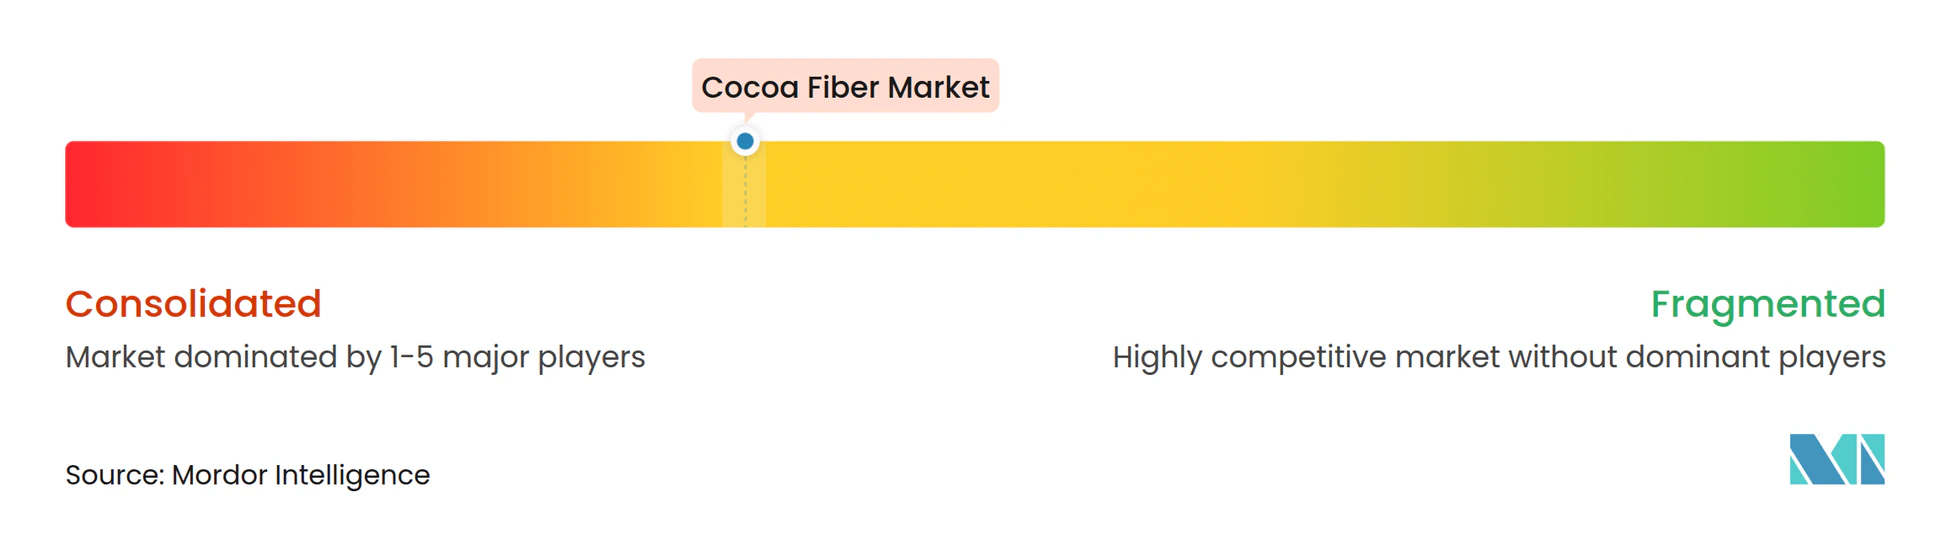
カカオファイバー市場は、垂直統合されたカカオプロセッサーと専門原料企業がフィールドを共有しているため、中程度に集中しています。Barry CallebautとCargillは、カカオ粉砕が既存の事業内でシェル副産物を生成するため、固有の供給上の優位性を持っています。Barry Callebautは2024/25年度に140億スイスフランの売上を報告しました。この規模は、カカオ副産物のトレーサビリティ、検査、および商業開発への投資を支援することができます。専門生産者は、フォーミュレーションサポート、供給の柔軟性、および特定の製品形態を提供することで競争しています。この構造は、単一のサプライヤーによって支配されているのではなく、中程度に集中しています。
Barry Callebautは2024年11月に、2019年からCabosse Naturalsプラットフォームを通じて開発されたアップサイクル認証済みカカオフルーツ原料をCabosse Naturalsポートフォリオに正式に統合しました。CargillとVoyage Foodsは2026年5月に北米でNextCoaカカオフリー菓子類代替品を発売しました。この発売はカカオサプライチェーンの代替品に対するより広範なニーズに応えるものであり、利用可能なカカオ材料からより多くの価値を引き出すことの重要性を強化しています。ADMとMatsutaniは2026年7月にFibersolパートナーシップの20周年を記念し、ADMによる特殊食物繊維形態への持続的な投資を強調しました。これらの動きは、大企業がカカオ関連およびより広範な食物繊維能力の両方を開発していることを示しています。彼らの存在は、新興サプライヤーの商業的基準を引き上げています。
GreenField Natural IngredientsとInterFiberは、アプリケーション知識と顧客レベルの技術サービスに基づく専門的なルートを代表しています。彼らの競争上の関連性は、商品価格のみで競争するのではなく、特定のレシピでのパフォーマンスを証明することにかかっています。検証済みのカドミウム検査、定義された粒子径、および信頼性の高いアップサイクル認証を持つ企業は、食品およびパーソナルケアバイヤーをターゲットにすることができます。パーソナルケアは、主流の食品粉末要件とは異なる専門仕様を必要とするため、注目すべき機会です。コーヒーや果物材料からの代替アップサイクル食物繊維は、特にクリーンラベルのポジショニングが主な購買基準である場合に、競争上の考慮事項であり続けます。カカオファイバー市場は新規参入者を支援することができますが、それは信頼性の高い仕様と明確なユースケース上の優位性を提供する場合に限られます。
カカオ繊維産業のリーダー企業
-
Greenfield Natural Ingredients
-
Custom Fiber
-
Healy Group
-
The Ingredients Expert
-
Touton S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
カカオファイバー市場 このレポートでカバーされる企業
- GreenField Natural Ingredients
- Custom Fiber
- Healy Group / Prima Ingredients
- InterFiber Ltd.
- Jindal Cocoa
- United Cocoa Processor
- Omya / FutureCeuticals
- Theobroma B.V.
- Indcresa
- Cargill Inc.
- Barry Callebaut
- Olam Food Ingredients (ofi)
- Guan Chong Berhad
- JB Foods
- Dutch Cocoa
- Cémoi Group
- Blommer Chocolate Company
- Archer Daniels Midland Company
- Touton S.A.
- Ecom Agroindustrial
最近の産業開発事情 カカオファイバー市場
- 2025年1月:Johnvents GroupはBritish International Investment(BII)と提携し、ナイジェリアのカカオセクターに4,050万 米ドルを投資し、Premium Cocoa Products施設の能力を年間13,000メートルトンから30,000メートルトンに拡大しました。この投資はJohnventsの2027年までに100%トレーサブルなカカオを達成するという目標を支援し、西アフリカの新興カカオ加工ハブで加工能力が倍増するにつれてカカオシェルファイバー生産に重要な機会を創出します。
- 2024年12月:OFI(Olam Food Ingredients)は、LOTTE、Fuji Oil Co.、およびMC Agri Allianceと協力して、ガーナ中央州ダンクワ郡で最初のカカオバイオチャーパイロットプロジェクトを開始しました。このプロジェクトは、バイオチャーコーンマシンを使用して廃棄されたカカオポッドハスクをバイオチャーに変換し、土壌中に炭素を固定してカーボンフットプリントを削減し、カカオ農場の土壌健全性を改善することを目的としていました。
- 2024年11月:Barry Callebautは、2019年からCabosse Naturalsプラットフォームを通じて開発されたアップサイクル認証済みカカオフルーツ原料を商業的サステナビリティポートフォリオに正式に統合し、米国、ベルギー、および日本全体で顧客パートナーシップを確立し、アップサイクルされたカカオ原料をパイロットから主流の商業提供へとスケールアップしました。
世界のカカオ繊維市場レポートの調査範囲
カカオファイバー市場は、製品形態、食物繊維タイプ、用途、および地域別にセグメント化されています。製品形態別では、市場は粉末、顆粒、液体エキスト、および微粉化フラワーを含みます。食物繊維タイプ別では、不溶性食物繊維、可溶性食物繊維、および混合食物繊維ブレンドに分類されます。用途別では、市場はベーカリー・菓子類、飲料、乳製品・冷凍デザート、ニュートラシューティカルズ・栄養補助食品、動飼料、およびパーソナルケア・化粧品をカバーしています。地理的には、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにわたって分析されています。
セグメンテーション概要
| 粉末 |
| 顆粒 |
| 液体エキス |
| 微粉砕粉末 |
| 不溶性食物繊維 |
| 可溶性食物繊維 |
| 混合繊維ブレンド |
| ベーカリーおよび菓子 |
| 飲料 |
| 乳製品および冷凍デザート |
| ニュートラシューティカルズおよび栄養補助食品 |
| 動物飼料 |
| パーソナルケアおよび化粧品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| 製品形態別 | 粉末 | |
| 顆粒 | ||
| 液体エキス | ||
| 微粉砕粉末 | ||
| 繊維タイプ別 | 不溶性食物繊維 | |
| 可溶性食物繊維 | ||
| 混合繊維ブレンド | ||
| 用途別 | ベーカリーおよび菓子 | |
| 飲料 | ||
| 乳製品および冷凍デザート | ||
| ニュートラシューティカルズおよび栄養補助食品 | ||
| 動物飼料 | ||
| パーソナルケアおよび化粧品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
カカオファイバー市場の2031年までの予測値はいくらですか?
カカオファイバー市場は、2026年の502.67 ミリオン 米ドルから、CAGR 10.21%で成長し、2031年までに817.32 ミリオン 米ドルに達すると予測されています。
カカオファイバーの需要が最も大きい製品形態はどれですか?
粉末は2025年の金額の62.32%を占め、2031年にかけてCAGR 11.25%で成長すると予測されています。
カカオファイバーの主要な用途は何ですか?
ベーカリー・菓子類は、この原料が既存のカカオベースのフォーミュレーションに適合するため、2025年の金額の43.72%を占めました。
なぜメーカーはカカオシェルファイバーを使用しているのですか?
食物繊維視のフォーミュレーションを支援し、カカオ副産物の利用を改善し、高いカカオ原料コストを管理するためのオプションを提供することができます。