
Tamaño y Participación del Mercado de Fibra de Cacao
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 502.67 Millones de dólares |
| Tamaño del Mercado (2031) | 817.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Cacao por Mordor Intelligence
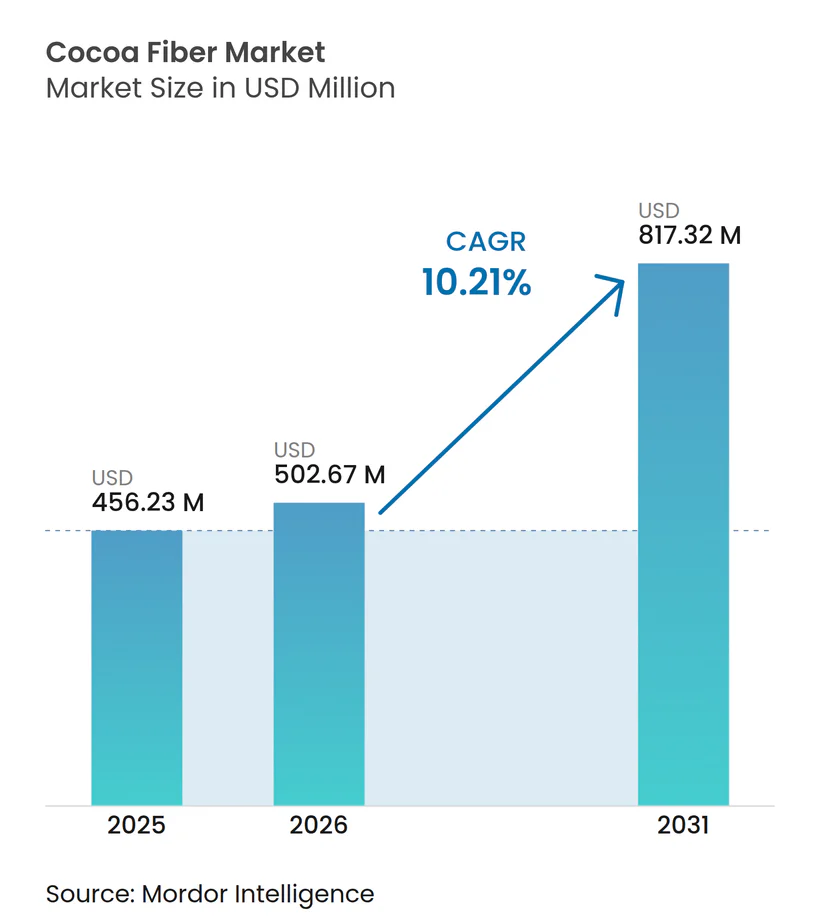
Se proyecta que el tamaño del mercado de fibra de cacao sea de 456,23 millones de USD en 2025, 502,67 millones de USD en 2026, y alcance 817,32 millones de USD en 2031, creciendo a una CAGR del 10,21% de 2026 a 2031. El mercado de fibra de cacao se beneficia de la demanda de ingredientes con origen reconocible y contenido funcional de fibra. Los mayores costos del cacao también han llevado a los fabricantes a considerar la fibra de cáscara de cacao en productos reformulados. Los precios de importación de granos de cacao de Alemania fueron un 219,20% más altos en 2024 que en 2020, lo que reforzó el valor comercial de utilizar más plenamente los subproductos del cacao[1]. El mercado de fibra de cacao también depende de que los procesadores conviertan el material de cáscara variable en ingredientes consistentes aptos para uso alimentario. Los proveedores que puedan cumplir con los requisitos de cadmio, microbiológicos y de tamaño de partícula probablemente tendrán una posición más sólida en el mercado de fibra de cacao.
Conclusiones Clave del Informe
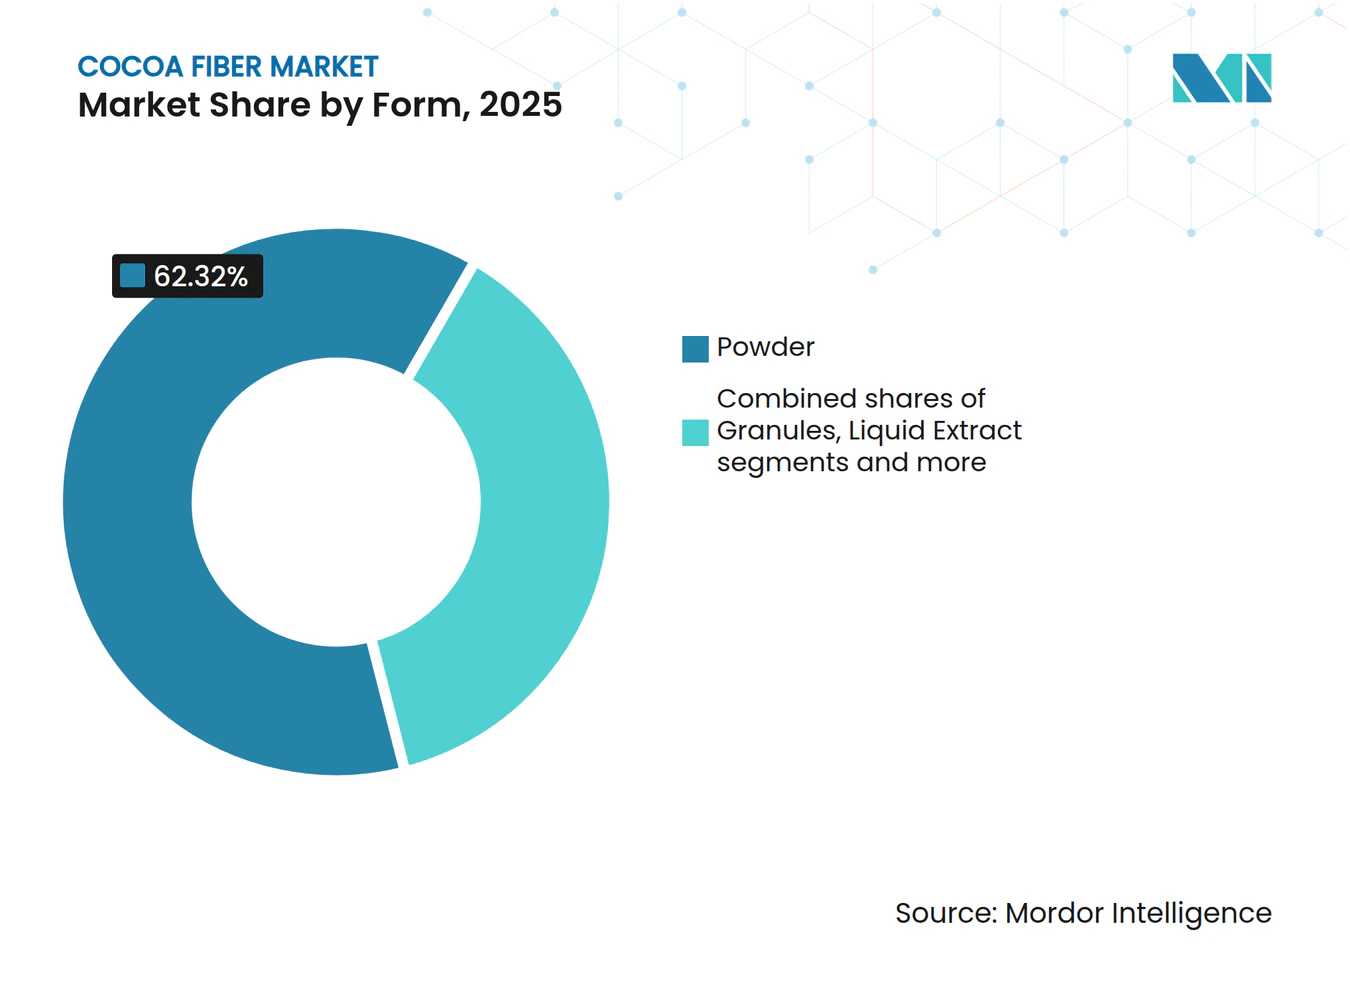
- Por forma del producto, el polvo representó el 62,32% de la participación del mercado de fibra de cacao en 2025 y se prevé que crezca a una CAGR del 11,25% hasta 2031.
- Por tipo de fibra, la fibra dietética soluble representó el 58,33% del tamaño del mercado de fibra de cacao en 2025, mientras que se prevé que las mezclas de fibra mixta se expandan a una CAGR del 12,03% hasta 2031.
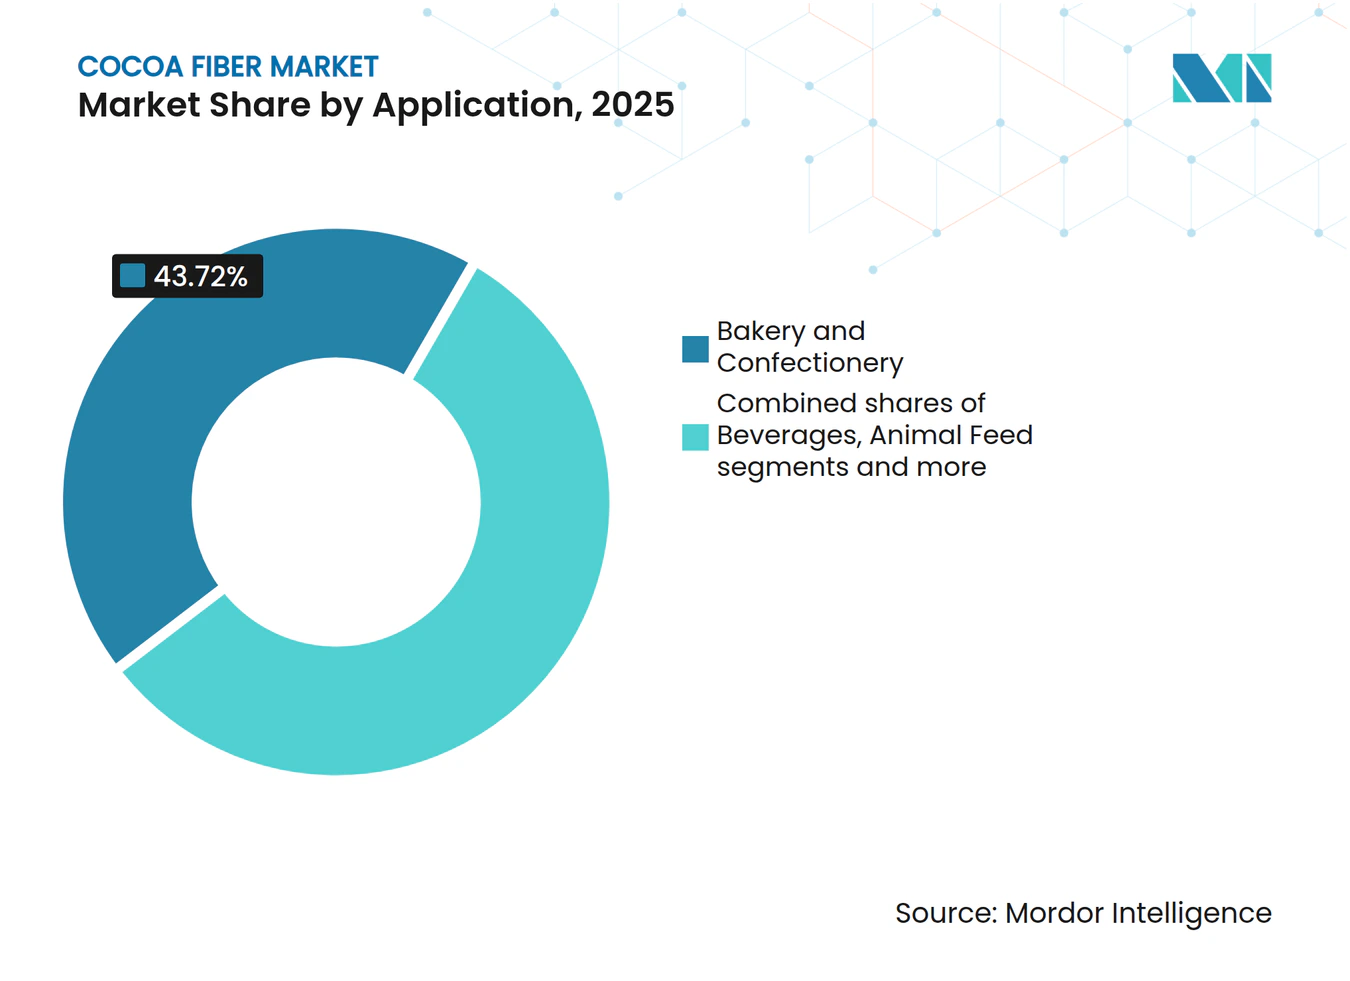
- Por aplicación, panadería y confitería representó el 43,72% de la participación del mercado de fibra de cacao en 2025, mientras que se proyecta que el cuidado personal y cosméticos avance a una CAGR del 11,78% hasta 2031.
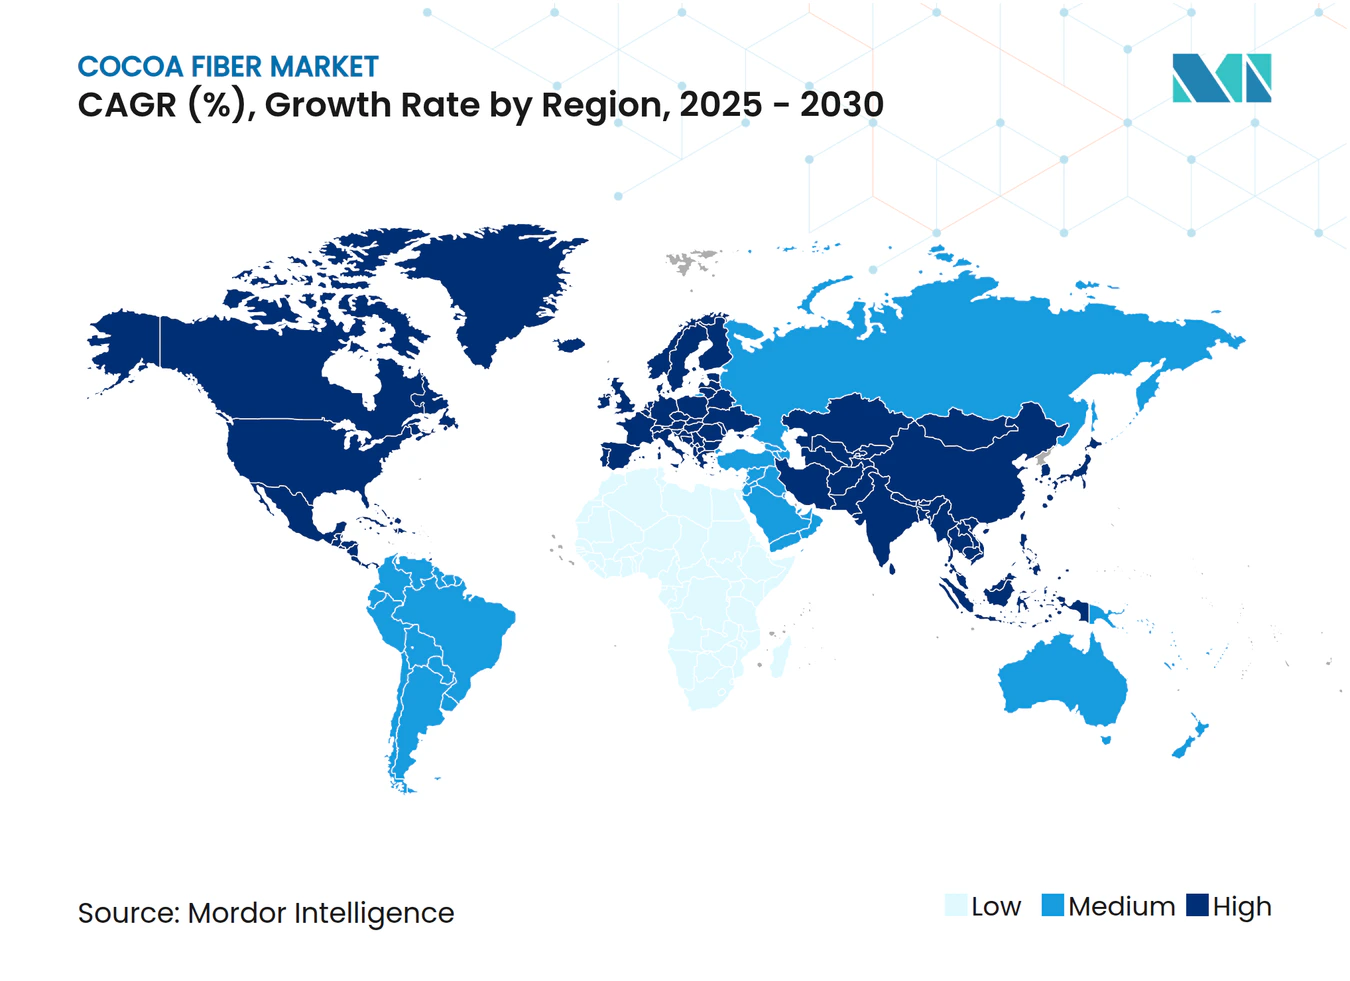
- Por geografía, Europa representó el 35,42% del tamaño del mercado de fibra de cacao en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 12,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de productos de panadería y confitería enriquecidos con fibra | +2.5% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Respaldo regulatorio para las declaraciones de propiedades saludables de la fibra dietética | +1.8% | Global, más fuerte en la UE y América del Norte | Mediano plazo (2-4 años) |
| Compromisos crecientes de reciclaje y residuo cero por parte de los principales actores de alimentos y bebidas | +1.5% | Global, con liderazgo en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Inflación del precio del cacao que impulsa el uso de fibra de cáscara de cacao como extensor de reducción de costos | +2.0% | Global, más agudo en los centros de fabricación de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| El posicionamiento de "ingrediente reciclado" de etiqueta limpia impulsa los precios premium | +1.2% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Credenciales prebióticas que permiten el lanzamiento de productos para la salud metabólica | +1.5% | Global, con mayor adopción en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Productos de Panadería y Confitería Enriquecidos con Fibra
El aumento de la conciencia de los consumidores sobre los beneficios para la salud de la fibra dietética está influyendo en la formulación de productos de panadería y confitería. El ingrediente puede reemplazar el polvo de cacao a la misma dosis en ciertos productos horneados, lo que puede ayudar a los fabricantes a gestionar los costos de ingredientes mientras añaden fibra. La fibra de cáscara de cacao también tiene un perfil de sabor y color que puede encajar en recetas de panadería de chocolate. La Administración de Alimentos y Medicamentos de los Estados Unidos actualizó la definición de la declaración de contenido de nutrientes saludables en febrero de 2025, aumentando el valor de las formulaciones que cumplen con los requisitos nutricionales pertinentes[2]. Este entorno regulatorio da a las marcas de panadería una razón adicional para revisar la inclusión de fibra en los programas de renovación de productos. El mercado de fibra de cacao puede, por tanto, beneficiarse de los sistemas de fabricación que ya manejan polvos de cacao e ingredientes secos.
Respaldo Regulatorio para las Declaraciones de Propiedades Saludables de la Fibra Dietética
Las declaraciones de fibra dietética pueden respaldar la demanda de fibra de cacao cuando los productos cumplen con los requisitos aplicables. Las normas europeas proporcionan un marco para las declaraciones de propiedades saludables de los alimentos, y la Comisión Europea autorizó una declaración adicional de propiedades saludables de los alimentos en julio de 2025[3]. En los Estados Unidos, la Administración de Alimentos y Medicamentos enumera las declaraciones de propiedades saludables autorizadas que cumplen con el estándar de acuerdo científico significativo. Los productos de fibra soluble pueden ser especialmente relevantes porque pueden evaluarse frente a las vías de declaración de propiedades saludables cardiovasculares establecidas. Los ingredientes derivados del cacao también contienen polifenoles, pero cualquier comunicación relacionada debe mantenerse dentro de los límites de las declaraciones aprobadas. La documentación regulatoria clara favorece a los productores que pueden suministrar registros validados de composición y trazabilidad a los fabricantes de alimentos.
Compromisos Crecientes de Reciclaje y Residuo Cero por Parte de los Principales Actores de Alimentos y Bebidas
Los equipos de adquisiciones corporativas consideran cada vez más cómo los proveedores de ingredientes utilizan los flujos secundarios y documentan el abastecimiento circular. El programa Upcycled Certified reportó 105 empresas participantes y un crecimiento interanual del 17,00% en certificaciones durante 2024. Barry Callebaut añadió ingredientes de fruto de cacao reciclados a sus soluciones de sostenibilidad en noviembre de 2024, ampliando el uso comercial de los flujos secundarios del cacao. Un estudio revisado por pares encontró que el uso de flujos secundarios de la vaina de cacao en el chocolate podría mejorar los resultados nutricionales y ambientales en relación con la formulación alternativa estudiada. Estos desarrollos refuerzan el argumento a favor de utilizar las cáscaras de cacao como ingrediente en lugar de tratarlas únicamente como material residual. El mercado de fibra de cacao se beneficia cuando la certificación, la trazabilidad y la calidad estable del producto respaldan las decisiones de adquisición comercial.
Inflación del Precio del Cacao que Impulsa el Uso de la Fibra de Cáscara de Cacao como Extensor de Ahorro de Costos
La inflación del precio del cacao creó una razón directa de gestión de costos para evaluar la fibra de cáscara de cacao en las formulaciones alimentarias. Las estadísticas oficiales alemanas mostraron que los precios de la masa de cacao y la manteca de cacao estaban un 183,00% por encima de los niveles de 2020 en 2024, mientras que los precios de importación de granos de cacao estaban un 219,20% por encima de su nivel de 2020. Estos aumentos ejercieron presión sobre los fabricantes de confitería y panadería que utilizan ingredientes de cacao a altas tasas de inclusión. Una formulación de fibra de cacao puede proporcionar una vía para preservar los atributos sensoriales orientados al chocolate en aplicaciones donde las pruebas técnicas confirman un resultado adecuado. El incentivo sigue siendo relevante incluso cuando los precios de las materias primas se moderan, porque los equipos de adquisiciones a menudo retienen opciones de reformulación para reducción de costos. El mercado de fibra de cacao está, por tanto, vinculado tanto a la demanda de fibra a largo plazo como a la economía a corto plazo de la compra de ingredientes de cacao.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cadena de suministro de grado alimentario limitada y variabilidad de calidad | -0.9% | Global, más agudo en los orígenes de suministro de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Desafíos de cumplimiento de metales pesados (cadmio) | -0.8% | Global, con la aplicación más estricta en la UE | Mediano plazo (2-4 años) |
| Sabor amargo y color oscuro que limitan las tasas de inclusión en alimentos de color claro | -0.6% | Global | Corto plazo (≤ 2 años) |
| Aumento de la competencia de fibras recicladas alternativas como las fibras de café y frutas | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cadena de Suministro de Grado Alimentario Limitada y Variabilidad de Calidad
El mercado de fibra de cacao enfrenta restricciones en la cadena de suministro debido a una infraestructura de procesamiento apta para uso alimentario inadecuada y estándares de calidad variables en las regiones productoras de cacao. El procesamiento de cáscara de cacao requiere equipos especializados y sistemas de control de calidad para garantizar la seguridad alimentaria y perfiles nutricionales consistentes, lo que crea barreras para la expansión del mercado. Los ingredientes de cáscara de cacao aptos para uso alimentario requieren un tamaño de partícula consistente, control microbiológico y gestión de la humedad. La calidad de la cáscara difiere según la variedad del grano, el proceso de fermentación y las condiciones de tostado. Un estudio de 2024 encontró variación en la producción de ácidos grasos de cadena corta durante la fermentación colónica de cáscaras de granos de cacao tratadas enzimáticamente. Esta evidencia respalda la necesidad de controlar las condiciones de procesamiento al posicionar la fibra de cáscara para uso en alimentos funcionales. Los grandes fabricantes de alimentos también requieren hojas de especificaciones detalladas y calidad de lote confiable antes de calificar un ingrediente. El mercado de fibra de cacao sigue siendo limitado donde los procesadores no pueden proporcionar ese grado de estandarización.
Desafíos de Cumplimiento del Metal Pesado Cadmio
El control del cadmio es un requisito crítico para los ingredientes derivados del cacao y puede ser más difícil cuando se utilizan fracciones de cáscara. La Autoridad Europea de Seguridad Alimentaria identifica el cadmio como un contaminante alimentario que requiere evaluación y control continuos del riesgo. El Reglamento de la Comisión Europea 2023/915 establece niveles máximos para ciertos contaminantes en los alimentos, incluidas las categorías relacionadas con el cacao. Una revisión de 2025 analizó el cadmio y otros contaminantes metálicos en el cacao y la necesidad de estrategias de mitigación. Los proveedores que utilizan cáscaras de orígenes con alto contenido de cadmio pueden necesitar un abastecimiento más amplio, pruebas o tecnologías de eliminación. Estos requisitos aumentan los costos de calificación y favorecen a las empresas con capacidad de prueba y sistemas de cumplimiento establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma del Producto:
El Polvo Mantiene su Liderazgo Gracias a la Eficiencia del ProcesamientoEl polvo representó el 62,32% de la participación del mercado de fibra de cacao en 2025 y se proyecta que registre una CAGR del 11,25% hasta 2031. Los fabricantes pueden incorporar polvo fino en las líneas de mezcla en seco establecidas utilizadas para productos de panadería, polvo para bebidas y suplementos. Esto reduce la necesidad de cambios en los equipos cuando los fabricantes introducen un ingrediente de fibra de cacao. Un estudio de 2025 reportó puntuaciones de actividad prebiótica de 0,75 a 1,05 para el polvo de cáscara de grano de cacao alcalinizado. El estudio proporciona a los desarrolladores de productos evidencia de que el formato en polvo puede respaldar el posicionamiento de alimentos funcionales. Su amplia idoneidad en aplicaciones secas ayuda a preservar su papel principal en el mercado de fibra de cacao.
Los gránulos son adecuados para barras, productos de aperitivo y formatos de tabletas donde la textura o las partículas visibles son importantes. El extracto líquido es más relevante para los fabricantes que buscan dispersión sin sedimentación de polvo en bebidas. La harina micronizada aborda los usos en cuidado personal que requieren un perfil de partícula muy fino. Estas alternativas sirven a necesidades específicas del producto en lugar de reemplazar directamente al polvo en todas las aplicaciones. Sus perspectivas dependen de que los proveedores demuestren un beneficio distinto de procesamiento o formulación. Es probable que la industria de fibra de cacao mantenga el polvo como su formato de volumen central mientras otras formas desarrollan demanda especializada.



Por Tipo de Fibra:
La Fibra Soluble Lidera Mientras las Mezclas Mixtas Crecen Más RápidoLa fibra dietética soluble representó el 58,33% del tamaño del mercado de fibra de cacao en 2025. Su posición refleja su adecuación al desarrollo de productos relacionados con la fibra establecido y su comportamiento funcional en productos acuosos. Las fracciones solubles pueden contribuir a la viscosidad y textura en bebidas y alternativas lácteas. Esto las hace útiles en productos donde un ingrediente de fibra debe desempeñar un papel más allá de la etiqueta nutricional. El segmento también se adapta a las vías de declaración que los fabricantes de alimentos pueden evaluar bajo las normas locales aplicables. Estos atributos respaldan el uso amplio de ingredientes solubles en todo el mercado de fibra de cacao.
Se prevé que las mezclas de fibra mixta crezcan a una CAGR del 12,03% hasta 2031. Los formuladores pueden usar estas mezclas para combinar las cualidades de volumen de la fibra insoluble con el potencial prebiótico de la fibra soluble. Un estudio de 2025 encontró que la fibra de cáscara de grano de cacao con un 63,00% a 65,00% de fibra dietética total respaldó el crecimiento de Lactiplantibacillus plantarum hasta 10⁷ a 10⁸ UFC/mL. La fibra insoluble sigue siendo valiosa en panadería para la retención de agua, el ajuste de textura y el trabajo de reducción de grasa. Los proveedores que puedan controlar las proporciones de soluble a insoluble pueden tener una ventaja en aplicaciones que requieren funcionalidad consistente. El crecimiento más rápido de las mezclas mixtas refleja la demanda de sistemas de ingredientes flexibles en lugar de un alejamiento de la fibra soluble.
Por Aplicación:
La Panadería Ancla la Demanda Mientras el Cuidado Personal se Expande Más RápidoLa panadería y confitería representó el 43,72% de la participación del mercado de fibra de cacao en 2025. La fibra de cacao encaja en estas categorías porque los fabricantes ya trabajan con polvos a base de cacao y sistemas de sabor a chocolate. La ruta de sustitución puede ser más sencilla que para aplicaciones con requisitos de color claro o sabor neutro. Los nutracéuticos y suplementos dietéticos también utilizan ingredientes de fibra para abordar el posicionamiento de bienestar digestivo. Las bebidas, los lácteos y postres congelados, y la alimentación animal representan aplicaciones adicionales con necesidades de formulación distintas. Se espera que la panadería siga siendo la aplicación de volumen principal en el mercado de fibra de cacao.
Se proyecta que el cuidado personal y cosméticos crezca a una CAGR del 11,78% hasta 2031. El caso de uso se centra en partículas biodegradables en productos exfoliantes y formulaciones de belleza relacionadas. El estándar Upcycled Certified proporciona un marco para evaluar ingredientes reciclados utilizados en productos de consumo elegibles. Una patente estadounidense que cubre el polvo de cáscara de vaina de cacao para composiciones alimentarias, cosméticas y farmacéuticas muestra que la actividad de propiedad intelectual incluye estas aplicaciones. El segmento requiere un control estricto del tamaño de partícula, la pureza y la compatibilidad con la piel. Este requisito técnico deja espacio para proveedores especializados que puedan cumplir con las especificaciones de cuidado personal.

Análisis Geográfico
Mercado de Fibra de Cacao en Europa
Europa tiene una participación de mercado del 32,12% en 2024, respaldada por las exhaustivas regulaciones de la EFSA y la amplia aceptación por parte de los consumidores de ingredientes funcionales. La sólida posición de la región se debe a sus avanzadas capacidades de procesamiento de alimentos y a las aplicaciones consolidadas en los segmentos de panadería, confitería y cuidado personal. Los fabricantes europeos aprovechan su proximidad a las principales instalaciones de procesamiento de cacao y mantienen sólidas relaciones de suministro con los productores de cacao de África Occidental. El Reglamento de la UE sobre Nuevos Alimentos 2015/2283 facilita la entrada al mercado de los ingredientes derivados del cacao, con extractos de cacao ya autorizados en la lista de la Unión. Sin embargo, los estrictos límites de cadmio establecidos por el Reglamento UE 488/2014 presentan desafíos de cumplimiento para las aplicaciones de fibra de cáscara de cacao.
Mercado de Fibra de Cacao en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento más alta con una CAGR del 10,02% hasta 2030, impulsada por la expansión de la industria de procesamiento de alimentos y la creciente conciencia de los consumidores sobre la salud. Los factores de crecimiento incluyen el aumento de las poblaciones de clase media que buscan alimentos funcionales y las iniciativas gubernamentales de seguridad alimentaria que promueven fuentes alternativas de nutrición. India e Indonesia muestran una demanda sustancial de cacao en polvo y sus derivados, lo que genera oportunidades a medida que crece la capacidad de procesamiento. Los competitivos costos de fabricación de la región y los marcos regulatorios en desarrollo respaldan la adopción de ingredientes funcionales, mientras que la creciente conciencia sobre la fibra dietética impulsa el crecimiento del mercado en todas las categorías de alimentos.
Mercado de Fibra de Cacao en las Américas y Oriente Medio y África
América del Norte mantiene una posición de mercado estable, respaldada por vías regulatorias claras establecidas por la Administración de Alimentos y Medicamentos de los Estados Unidos y una demanda constante de ingredientes de etiqueta limpia. La región aprovecha sus avanzadas capacidades tecnológicas en el sector alimentario y las cadenas de suministro de cacao bien establecidas provenientes de América Latina. El reconocimiento por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos de los beneficios para la salud de la fibra dietética en virtud del Título 21 del Código de Regulaciones Federales (21 CFR 101.77) contribuye al crecimiento del mercado, mientras que la iniciativa "Más Cerca de Cero" orientada a reducir los metales pesados en los alimentos impacta las aplicaciones de la fibra de cáscara de cacao. América del Sur y Oriente Medio y África exhiben un significativo potencial de crecimiento impulsado por los avances en el procesamiento local de cacao y los crecientes requisitos de fortificación alimentaria. Esto se ejemplifica con la expansión del procesamiento de cacao en Nigeria a través de la inversión de Johnvents Group de 40,5 millones de USD en una nueva instalación.
Panorama Competitivo
Concentración del Mercado
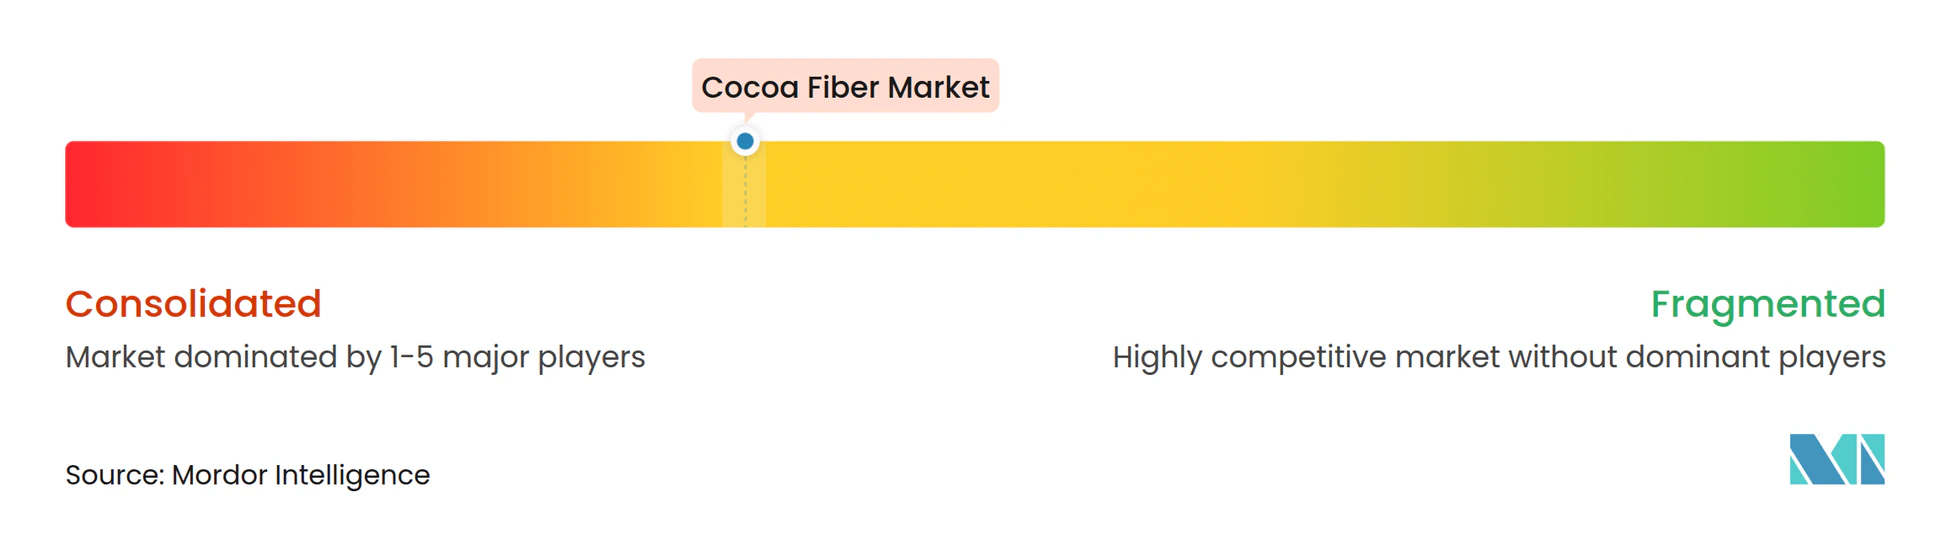
El mercado de fibra de cacao está moderadamente concentrado porque los procesadores de cacao integrados verticalmente y las empresas de ingredientes especializadas comparten el campo. Barry Callebaut y Cargill tienen una ventaja de suministro inherente porque la molienda del cacao genera subproductos de cáscara dentro de sus operaciones existentes. Barry Callebaut reportó ventas de 14,80 mil millones de CHF en el año fiscal 2024/25. Esta escala puede respaldar la inversión en trazabilidad, pruebas y desarrollo comercial de flujos secundarios del cacao. Los productores especializados compiten ofreciendo soporte de formulación, flexibilidad de suministro y formatos de producto específicos. La estructura está moderadamente concentrada en lugar de estar controlada por un único proveedor.
Barry Callebaut amplió su cartera Cabosse Naturals añadiendo ingredientes de fruto de cacao con certificación Upcycled Certified en noviembre de 2024. Cargill y Voyage Foods lanzaron alternativas de confitería sin cacao NextCoa en América del Norte en mayo de 2026. Ese lanzamiento responde a una necesidad más amplia de alternativas a la cadena de suministro del cacao y refuerza el valor de extraer más valor de los materiales de cacao disponibles. ADM y Matsutani marcaron 20 años de su asociación Fibersol en julio de 2026, destacando la inversión sostenida en formatos especializados de fibra dietética ADM. Estos movimientos muestran que las grandes empresas están desarrollando tanto capacidades relacionadas con el cacao como capacidades de fibra más amplias. Su presencia eleva el estándar comercial para los proveedores emergentes.
GreenField Natural Ingredients e InterFiber representan una ruta especializada basada en el conocimiento de aplicaciones y el servicio técnico a nivel de cliente. Su relevancia competitiva depende de demostrar rendimiento en recetas específicas en lugar de competir únicamente en precios de materias primas. Las empresas con pruebas de cadmio validadas, tamaños de partícula definidos y credenciales de reciclaje creíbles pueden dirigirse a compradores de alimentos y cuidado personal. El cuidado personal es una apertura notable porque necesita especificaciones especializadas que son diferentes de los requisitos de polvo alimentario convencional. Las fibras recicladas alternativas de materiales de café y frutas siguen siendo una consideración competitiva, particularmente donde el posicionamiento de etiqueta limpia es el principal criterio de compra. El mercado de fibra de cacao puede admitir nuevos participantes, pero solo donde proporcionen especificaciones confiables y una ventaja clara en el caso de uso.
Líderes de la Industria de Fibra de Cacao
-
Greenfield Natural Ingredients
-
Custom Fiber
-
Healy Group
-
The Ingredients Expert
-
Touton S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Cacao Empresas cubiertas en este informe
- GreenField Natural Ingredients
- Custom Fiber
- Healy Group / Prima Ingredients
- InterFiber Ltd.
- Jindal Cocoa
- United Cocoa Processor
- Omya / FutureCeuticals
- Theobroma B.V.
- Indcresa
- Cargill Inc.
- Barry Callebaut
- Olam Food Ingredients (ofi)
- Guan Chong Berhad
- JB Foods
- Dutch Cocoa
- Cémoi Group
- Blommer Chocolate Company
- Archer Daniels Midland Company
- Touton S.A.
- Ecom Agroindustrial
Desarrollos recientes de la industria en Mercado de Fibra de Cacao
- Enero de 2025: Johnvents Group se asoció con British International Investment (BII) para invertir 40,5 millones de USD en el sector cacaotero de Nigeria, ampliando la capacidad de la instalación Premium Cocoa Products de 13.000 a 30.000 toneladas métricas por año. La inversión respalda el objetivo de Johnvents de lograr un cacao 100% trazable para 2027 y crea oportunidades significativas para la producción de fibra de cáscara de cacao a medida que la capacidad de procesamiento se duplica en el emergente centro de procesamiento de cacao de África Occidental.
- Diciembre de 2024: OFI (Olam Food Ingredients), en colaboración con LOTTE, Fuji Oil Co. y MC Agri Alliance, lanzó su primer proyecto piloto de biocarbón de cacao en el condado de Dankwa, Provincia Central de Ghana. El proyecto implicó la conversión de cáscaras de vainas de cacao desechadas en biocarbón utilizando máquinas de cono de biocarbón, con el objetivo de fijar carbono en el suelo para reducir la huella de carbono y mejorar la salud del suelo en las fincas cacaoteras.
- Noviembre de 2024: Barry Callebaut integró oficialmente los ingredientes de fruto de cacao con certificación Upcycled Certified, desarrollados a través de su plataforma Cabosse Naturals desde 2019, en su cartera comercial de sostenibilidad, estableciendo asociaciones con clientes en los Estados Unidos, Bélgica y Japón, y escalando los ingredientes de cacao reciclado de piloto a oferta comercial convencional.
Alcance del Informe Global del Mercado de Fibra de Cacao
El mercado de fibra de cacao está segmentado por forma del producto, tipo de fibra, aplicación y geografía. Por forma del producto, el mercado incluye polvo, gránulos, extracto líquido y harina micronizada. Por tipo de fibra, se categoriza en fibra dietética insoluble, fibra dietética soluble y mezclas de fibra mixta. Por aplicación, el mercado abarca panadería y confitería, bebidas, lácteos y postres congelados, nutracéuticos y suplementos dietéticos, alimentación animal, y cuidado personal y cosméticos. Geográficamente, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África.
Resumen de la segmentación
| Polvo |
| Gránulos |
| Extracto Líquido |
| Harina Micronizada |
| Fibra Dietética Insoluble |
| Fibra Dietética Soluble |
| Mezclas de Fibra Mixta |
| Panadería y Confitería |
| Bebidas |
| Lácteos y Postres Congelados |
| Nutracéuticos y Suplementos Dietéticos |
| Alimentación Animal |
| Cuidado Personal y Cosméticos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Países Bajos | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Por Forma del Producto | Polvo | |
| Gránulos | ||
| Extracto Líquido | ||
| Harina Micronizada | ||
| Por Tipo de Fibra | Fibra Dietética Insoluble | |
| Fibra Dietética Soluble | ||
| Mezclas de Fibra Mixta | ||
| Por Aplicación | Panadería y Confitería | |
| Bebidas | ||
| Lácteos y Postres Congelados | ||
| Nutracéuticos y Suplementos Dietéticos | ||
| Alimentación Animal | ||
| Cuidado Personal y Cosméticos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Países Bajos | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fibra de cacao para 2031?
Se proyecta que el mercado de fibra de cacao alcance 817,32 millones de USD en 2031, desde 502,67 millones de USD en 2026, a una CAGR del 10,21%.
¿Qué forma de producto tiene la mayor demanda de fibra de cacao?
El polvo representó el 62,32% del valor en 2025 y también se proyecta que crezca a una CAGR del 11,25% hasta 2031.
¿Cuál es el uso principal de la fibra de cacao?
La panadería y confitería representó el 43,72% del valor en 2025 porque el ingrediente encaja en las formulaciones existentes a base de cacao.
¿Por qué los fabricantes utilizan fibra de cáscara de cacao?
Puede respaldar la formulación centrada en fibra, mejorar el uso de los flujos secundarios del cacao y ofrecer una opción para gestionar los altos costos de los ingredientes de cacao.