
Marktgröße und Marktanteil für magnetfreie elektrische Achssysteme in China
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.30 Milliarden US-Dollar |
| Marktgröße (2031) | 2.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.74 % |
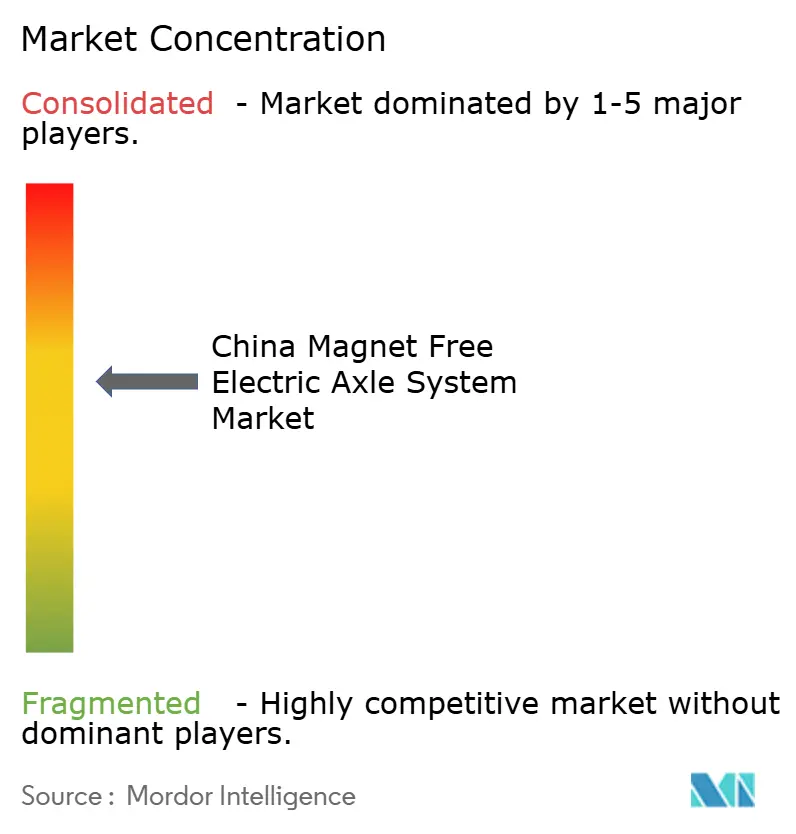
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für magnetfreie elektrische Achssysteme in China von Mordor Intelligence
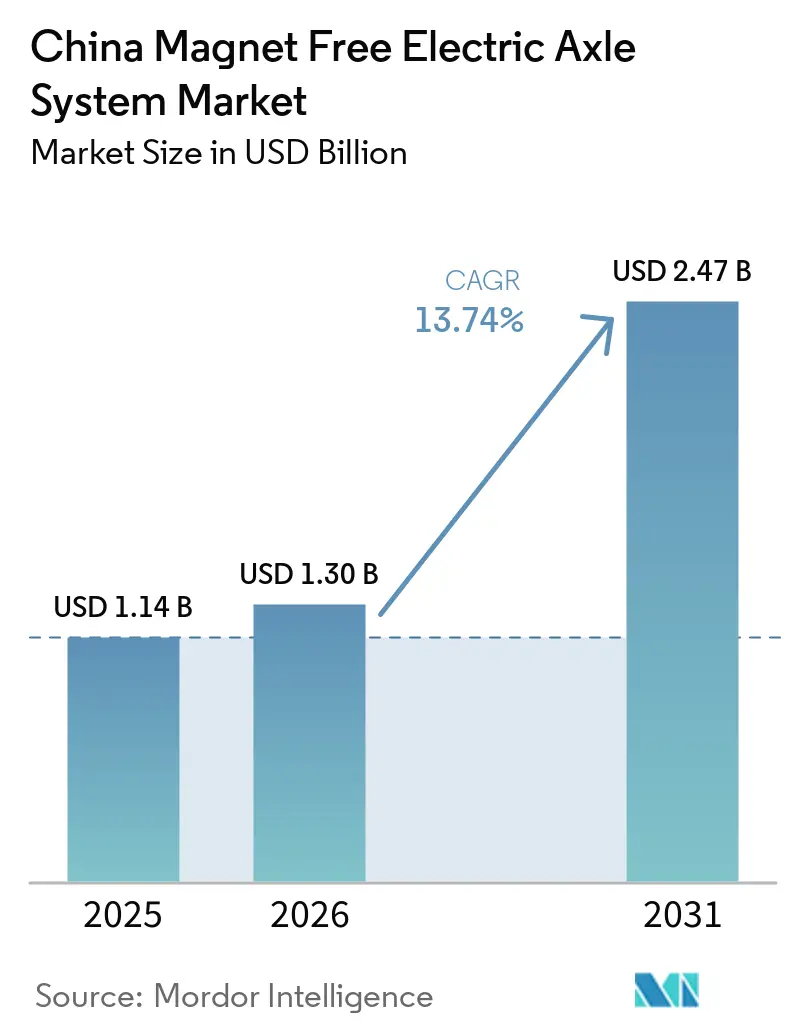
Die Marktgröße des China Marktes für magnetfreie elektrische Achssysteme wurde im Jahr 2025 auf 1,14 Milliarden USD geschätzt, wird für 2026 auf 1,30 Milliarden USD beziffert und soll bis 2031 einen Wert von 2,47 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 13,74 % von 2026 bis 2031 entspricht. Die Nachfrage steigt, da politische Entscheidungsträger die Automobilhersteller dazu drängen, sich von Seltenerdelementen zu lösen – eine Entwicklung, die durch den Preisanstieg von Neodym-Praseodym-Oxid um 105 % zwischen Januar und April 2026 verstärkt wird. Die Souveränität der Lieferkette prägt die Antriebsstrangauswahl heute stärker als die maximale Drehmomentensdichte, was Erstausrüster (OEMs) dazu veranlasst, Induktions-, geschaltete Reluktanz- (SR) und fremderregte Synchronmotoren zu bevorzugen. Die Verfügbarkeit von Siliziumkarbid- (SiC) Wechselrichtern verbessert sich nach dem Durchbruch von Tiancheng Semiconductor mit 14-Zoll-Wafern, was Kostenhürden senkt und es ermöglicht, SR-Steuerungsalgorithmen bei höheren Schaltfrequenzen zu betreiben. Integrierte E-Achsen-Designs, die Motor, Wechselrichter und Getriebe in einem gemeinsamen Gehäuse vereinen, gewinnen an Bedeutung, da sie die Montagezeit verkürzen, das Wärmemanagement auf 800-Volt-Plattformen erleichtern und Automobilherstellern helfen, die obligatorischen CO₂-Fußabdruck-Offenlegungspflichten zu erfüllen.
Wichtigste Erkenntnisse des Berichts
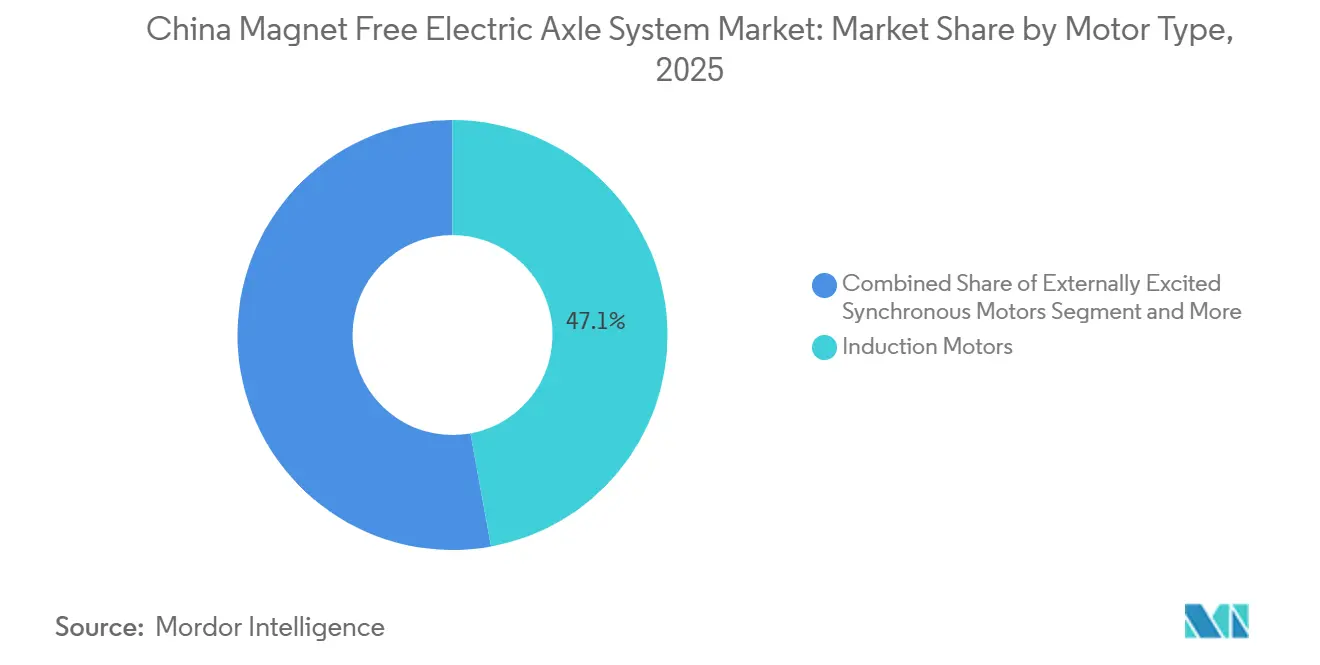
- Nach Motortyp führten Induktionsmotoren mit einem Marktanteil von 47,13 % im China Markt für magnetfreie elektrische Achssysteme im Jahr 2025, während geschaltete Reluktanzmotoren bis 2031 voraussichtlich mit der höchsten CAGR von 15,17 % wachsen werden.
- Nach Antriebstyp entfielen vollelektrische Konfigurationen auf 64,22 % der Marktgröße des China Marktes für magnetfreie elektrische Achssysteme im Jahr 2025 und sollen bis 2031 mit einer CAGR von 16,78 % wachsen.
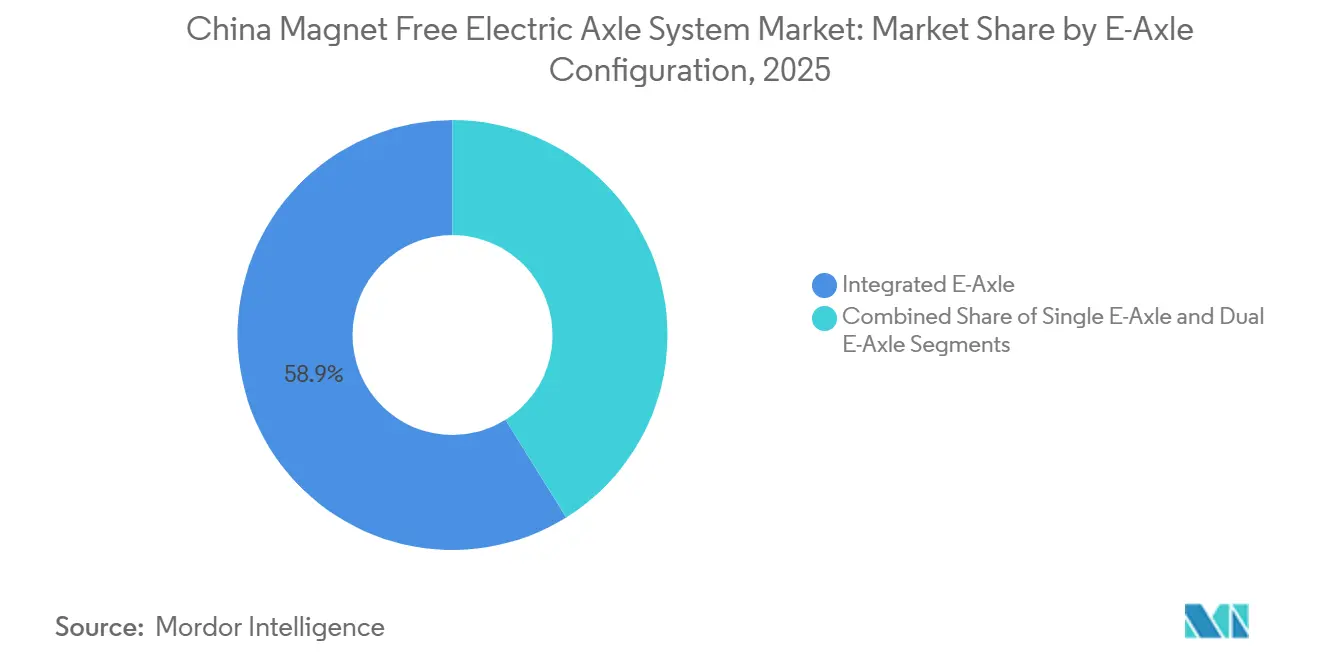
- Nach E-Achsen-Konfiguration erzielten integrierte Systeme im Jahr 2025 einen Umsatzanteil von 58,87 % und wachsen mit einer CAGR von 14,67 % bis 2031.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 73,46 %, während Nutzfahrzeuge die höchste CAGR von 16,42 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Markt für magnetfreie elektrische Achssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NEV-Vorgaben und Vorschriften zum lokalen Inhalt | +3.2% | Nationale und provinzielle Umsetzung | Mittelfristig (2–4 Jahre) |
| Volatilität der Seltene-Erden-Preise treibt den Wechsel zu magnetfreien Systemen voran | +2.8% | National | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei SR- und EESM-Steuerungsalgorithmen | +2.4% | Chinesische Fertigung | Kurzfristig (≤ 2 Jahre) |
| Niedrigere Gesamtbetriebskosten als PM-E-Achsen | +2.1% | Kernmärkte, Expansion in Tier-2-Städte | Mittelfristig (2–4 Jahre) |
| CO₂-Fußabdruck-Berichterstattung für Tier-1-Zulieferer | +1.9% | National, multinationale Lieferketten | Langfristig (≥ 4 Jahre) |
| Inländische SiC-Chip-Durchbrüche | +1.8% | National, Exportpotenzial | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche NEV-Mandate und Vorschriften zum lokalen Inhalt
Peking wird die Mindestreichweite für Plug-in-Hybride erheblich anheben und damit die Anforderungen deutlich verschärfen[1]„NEV Industry Development Plan (2021–2035),”, Ministerium für Industrie und Informationstechnologie, miit.gov.cn. Im Rahmen des überarbeiteten Doppelkreditsystems erhalten Permanentmagnetmotoren ohne inländische Rückverfolgbarkeit null Punkte. Diese Anpassung lenkt OEM-Investitionen in Richtung Induktions- und fremderregte Synchronsysteme. Darüber hinaus sind Kaufsteuerbefreiungen nun an das Erreichen einer höheren Batterieenergiedichte geknüpft. Dieser Richtwert wird leichter erreichbar, wenn ein leichterer, magnetfreier Motorrotor eingesetzt wird. Jüngste Exportlizenzbeschränkungen für Auslandslieferungen von Permanentmagnet-Antriebseinheiten veranlassen ausländische Gemeinschaftsunternehmen, auf lokal beschaffte Induktionsmodule umzusteigen. Insgesamt schaffen diese Vorschriften einen schützenden politischen Rahmen, der die Lokalisierung magnetfreier Lieferketten beschleunigt und Automobilhersteller motiviert, ihre Antriebsstränge effizient neu zu gestalten.
Volatilität der Seltene-Erden-Preise beschleunigt den OEM-Wechsel zu magnetfreien Motoren
Die Preise für Neodym-Praseodym-Oxid erlebten einen erheblichen Anstieg, der hauptsächlich durch Störungen in der Straße von Hormus und die Durchsetzung strengerer Exportquoten verursacht wurde. Als Reaktion darauf passt BYD seine Strategie an, indem es die Produktion seines Induktionsmotors steigert und gleichzeitig die Forschung und Entwicklung an variablen Fluss-Permanentmagnet-Synchrondesigns vorantreibt. Durch den Verzicht auf Neodym in ihren Induktionssystemen können OEMs stabile Langzeitpreise sichern. Dieser Ansatz entspricht den Prioritäten von Flottenoperatoren, die auf eine gleichbleibende Gesamtbetriebskosten (TCO) angewiesen sind. Städtische Logistikunternehmen, die jährlich große Mengen an Transportern einsetzen, priorisieren nun Kostenstabilität gegenüber geringfügigen Effizienzverbesserungen. Infolgedessen wechseln sie rasch zu magnetfreien E-Achsen. Die wachsende Nachfrage treibt Skaleneffekte voran, senkt die Stückkosten und verstärkt den Trend weg von Magneten weiter.
Durchbrüche bei Steuerungsalgorithmen für SR- und EESM-Motoren
Chinesische Institute führten sensorlose feldorientierte Regelung und modellprädiktive Steuerungstechniken ein, die das Drehmomentwelligkeit in geschalteten Reluktanzmotoren erheblich reduzieren. Fremderregte Synchronmotoren erreichten eine Echtzeit-Feldsromregelung, die ihre Leistung mit der Drehmomentensdichte von Permanentmagneten über einen breiteren Drehzahlbereich in Einklang bringt. ZFs modulare E-Achsen-Plattform verfügt über Software, die es OEMs ermöglicht, nahtlos zwischen asynchronen und synchronen Topologien zu wechseln, ohne Getriebeteile zu modifizieren. Diese Innovation macht die Motorauswahl zu einer Lieferkettenentscheidung und verdrängt ihre Rolle als Leistungsdifferenziator. Darüber hinaus haben Fortschritte bei Algorithmen die Entwicklungsvorlaufzeiten verkürzt, sodass mittelgroße OEMs problemlos mehrere Motorlieferanten qualifizieren können. Dieser Wettbewerbsanstieg hat begonnen, den Marktanteil etablierter Anbieter zu erodieren.
Niedrigere Gesamtbetriebskosten im Vergleich zu PM-E-Achsen
Flottenoperatoren, die Kosten über mehrjährige Zyklen verfolgen, stellen fest, dass Induktionsantriebe die Gesamtbetriebskosten (TCO) im Vergleich zu ihren Permanentmagnet-Gegenstücken erheblich senken. Diese Betreiber vermeiden die Preisinstabilität von Seltenerdenmetallen, die deutlich stärker schwanken als Kupfer oder Elektrostahl. Dank einfacherer Rotoren sind die Wartungsanforderungen gesunken: Induktionsbusse benötigen seltener Motorüberholungen als solche mit Permanentmagneten. Zuvor geschätzte Energieverbrauchsnachteile haben sich dank SiC-Wechselrichtern, die höhere Schaltfrequenzen erreichen, erheblich verringert. Analysen großer Busflotten zeigen Energieverbrauchswerte, die nur geringfügig über dem Permanentmagnet-Referenzwert liegen, was die wirtschaftliche Machbarkeit magnetfreier Systeme selbst unter den anspruchsvollen Bedingungen des dichten städtischen Stop-and-Go-Verkehrs unterstreicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Wechselrichterkosten bei hohen Frequenzen | -2.1% | National, kostensensible Segmente | Mittelfristig (2–4 Jahre) |
| NVH- und Drehmomentensdichte-Lücke | -1.8% | Ausgeprägt in Premiumsegmenten | Kurzfristig (≤ 2 Jahre) |
| Komplexes Wärmemanagement für E-Achsen | -1.6% | Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Keine einheitlichen Motorwicklungsisolierungsstandards über 800 V | -1.2% | National, regulatorische Unsicherheit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Wechselrichterkosten für den Hochfrequenzbetrieb
SR-Maschinen setzen zunehmend auf SiC-MOSFETs, die teurer sind als herkömmliche Silizium-IGBTs. Dieser Preisanstieg schmälert den Stücklistenvorteil, den Permanentmagnetmotoren einst bei Stadtautos im unteren Preissegment genossen. Während Tiancheng's größere Wafer Kostensenkungen versprechen, ist hervorzuheben, dass die kommerziellen Ausbeuten noch hinterherhinken. Induktionsmotoren, die zwar mit günstigerem Silizium effizient betrieben werden können, verzeichnen einen leichten Effizienzrückgang. Dadurch ist ein vorübergehendes Preisfenster entstanden. In diesem Zeitraum werden Premiumautohersteller wahrscheinlich bei Magneten bleiben und die zusätzlichen Kosten für Wechselrichter vermeiden.
NVH- und Drehmomenttdichte-Lücke gegenüber PM-Motoren
Selbst nach algorithmischer Glättung bleiben die Kabinengeräuschpegel von SR-Motoren höher als die ihrer Permanentmagnet-Gegenstücke. Induktionseinheiten weisen eine geringere Drehmomentensdichte auf, was zu deutlich schwereren Gehäusen bei gleicher Leistung führt. BYDs Induktionseinheit erreicht wettbewerbsfähige Beschleunigung durch fortschrittliche Flachdrahtwicklungen und direkte Ölkühlung. Sie ist jedoch im Vergleich zu einem ähnlichen Permanentmagnetsystem merklich schwerer. Premiumlimousinen, die die Kundenzufriedenheit an der Kabinenruhe messen, zögern, von Magnet- auf Elektromotoren umzusteigen. Sie warten entweder auf eine Senkung der Geräuschunterdrückungskosten oder auf algorithmische Fortschritte, um die Lücke zu schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp: Induktionsmotoren sichern Marktanteil, während geschaltete Reluktanzmotoren an Bedeutung gewinnen
Die Marktgröße des China Marktes für magnetfreie elektrische Achssysteme für die Einführung von Induktionsmotoren erreichte einen Anteil von 47,13 %. SR-Designs wachsen bis 2031 mit einer CAGR von 15,17 %, unterstützt durch staatlich finanzierte Forschung, die das Drehmomentwelligkeit halbiert. Aufgrund etablierter Spulenwicklungsanlagen und nahtloser Software-Portabilität vertrauen OEMs weiterhin auf Induktion. ZFs E-Achse ermöglicht es Automobilherstellern, zwischen asynchronen und synchronen Varianten zu wechseln, ohne das Getriebe zu ändern, und dient als Absicherung gegen Schwankungen bei Seltenerdenpreisen.
Durchbrüche bei Steuerungsalgorithmen bringen SR-Motoren der Eignung für Personenkraftwagen näher. Da algorithmisches geistiges Eigentum zum entscheidenden Differenzierungsmerkmal gegenüber der Rotorhardware wird, bündeln Lieferanten nun Firmware-Lizenzen mit ihren Hardwarelieferungen. Fremderregte Synchronmotoren finden ihren Platz in schweren Lkw und Luxusreisebussen, wo verlängerte Wartungsintervalle die Schleifringwartung zu einer praktikablen Option machen. Da sich SR- und Induktionsoptionen weiterentwickeln, berücksichtigen Beschaffungsteams nun die Spotpreise für Neodym, bevor sie Bestellungen abschließen, was im Laufe der Zeit zu einer dynamischeren Mischung von Motortypen führt.


Nach Antriebstyp: Dominanz des vollelektrischen Antriebs stützt das Volumenwachstum
Der vollelektrische Antrieb erzielte im Jahr 2025 einen Marktanteil von 64,22 % im China Markt für magnetfreie elektrische Achssysteme. Das Segment wächst mit einer CAGR von 16,78 %, bedingt durch die Reichweitenparität mit frühen Plug-in-Hybriden und einem raschen Ausbau der Ladeinfrastruktur. MIITs Anforderung von 100 km rein elektrischer Reichweite beseitigt den früheren Kostenvorteil von Hybriden, die nun nahezu BEV-große Akkupacks tragen müssen und dennoch Verbrennungsmotoren beinhalten.
Plug-in-Hybride driften in eine Nischenrolle als Reichweitenverlängerer für Busse auf Strecken mit spärlicher Schnellladenetzabdeckung ab. Reine Batterieelektrofahrzeuge vereinfachen die E-Achsen-Software, da kein Drehmomentmischen mit Motoren erforderlich ist, was SR-Motoren ermöglicht, in optimalen Betriebsbereichen zu laufen. BYD-Verkaufsdaten zeigen, dass BEVs seit April 2025 PHEVs übertreffen, was den allgemeinen Markttrend widerspiegelt. Hybride bleiben für ländliche Kunden relevant, aber städtische Flotten und Privatkäufer außerhalb abgelegener Gebiete wechseln direkt zu rein elektrischen Antriebssträngen.
Nach E-Achsen-Konfiguration: Integrierte Systeme reduzieren Masse und Kosten
Integrierte E-Achsen repräsentierten im Jahr 2025 58,87 % der Marktgröße des China Marktes für magnetfreie elektrische Achssysteme. Sie wuchsen mit einer CAGR von 14,67 %, da Lieferanten Motoren, Wechselrichter und Getriebe in gemeinsame Gehäuse integrieren. Kostensensible Kompaktfahrzeuge nutzen überwiegend Einzelachseinheiten. Da die Batteriepreise jedoch sinken, tauchen Doppelachsdesigns zunehmend in Mainstream-Crossovern auf. Schaeffler's EMR4-Antrieb erreicht eine beeindruckende Wechselrichtereffizienz, was Automobilhersteller dazu veranlasst, ein etwas schwereres Kühlsystem zu akzeptieren, um die Montage zu vereinfachen.
Während integrierte Gehäuse die Hauptlast der thermischen Belastung tragen, mindern fortschrittliche Systeme, die den Strom erheblich reduzieren, die Kupferverluste deutlich. ZFs innovative Hairpin-Wicklungen, kombiniert mit fortschrittlicher Siliziumkarbid-Technologie, erzielen eine bemerkenswerte Dauerleistungsabgabe ohne jegliche Leistungsreduzierung. Selbst wenn kostengünstige Kleinwagen diskrete Layouts bevorzugen, um Gewicht zu sparen, tendiert der Branchentrend zur Integration, mit einem prognostizierten Standardstatus in naher Zukunft.
Nach Fahrzeugtyp: Gewerbliche Flotten beschleunigen die Adoptionskurve
Personenkraftwagen lieferten 73,46 % der Lieferungen im Jahr 2025. Nutzfahrzeuge verzeichneten jedoch eine CAGR von 16,42 %; das Wachstum des Personenwagenvolumens blieb leicht dahinter zurück. Leichte Transporter, die Betriebszeit und geringen Wartungsaufwand priorisieren, schätzen die einfacheren Rotoren von Induktionsmotoren. Shenzhens vollständig elektrifizierte Busflotte zeigt, dass magnetfreie Antriebsstränge im Stop-and-Go-Verkehr effizient arbeiten, mit nur einem marginalen Unterschied im Vergleich zu ihren Permanentmagnet-Gegenstücken.
Reisebusse und schwere Lkw, die auf gleichmäßigen Strecken betrieben werden, bei denen die Drehmomentensdichte weniger kritisch ist, setzen zunehmend auf fremderregte Synchron- oder SR-Konfigurationen. In Städten der zweiten Ebene, wo lokale Luftqualitätsziele Vorrang haben, die öffentliche Ladeinfrastruktur jedoch spärlich ist, beschleunigen Provinzsubventionen die Einführung. Premium-SUVs wagen sich in den Bereich der Doppel-E-Achsen-AWD vor, während Mittelklasse-Crossover auf einzelne integrierte Einheiten setzen, um wettbewerbsfähige Listenpreise zu halten.
Geografische Analyse
Tesla erzielte einen bedeutenden Meilenstein mit der Einführung seines integrierten Antriebs in Shanghai, einer Stadt, in der ein beeindruckender Großteil seiner Teile lokal beschafft wird. Unterdessen herrscht im Perlfluss-Delta rege Aktivität, da BYDs Induktionsmotorlinien eng mit nahegelegenen Wechselrichter-PCB-Subunternehmern zusammenarbeiten und schnelle technische Anpassungen ermöglichen. In den Provinzen Jiangsu und Fujian bedient die florierende Produktion von SiC-Wafern Wechselrichterhersteller, die sowohl Personen- als auch Nutzfahrzeuge beliefern.
Um eine engere Kontrolle durchzusetzen, haben Städte der ersten Ebene strengere Kreditstrafen für Magnetimporte eingeführt. Diese Entscheidung hat die Einführung der Induktionstechnologie in Stadttaxis, Fahrdiensten und Liefertransportern beschleunigt. Während Städte der zweiten und dritten Ebene möglicherweise kein dichtes Ladenetz haben, sind sie Vorreiter bei der Buselektrifizierung und wählen Induktionsantriebe, um Probleme mit Seltenerdematerialien zu vermeiden. Shenyang, eingebettet im nordöstlichen Korridor, verzeichnet einen Anstieg des Marktanteils dank ZFs erheblicher Investition in ein neues Elektromobilitätswerk, das sowohl inländische OEMs als auch Gemeinschaftsunternehmen bedient.
Chongqing, in den westlichen Regionen gelegen, entwickelt sich zu einem Zentrum für Zweitlieferanten, angezogen von niedrigeren Arbeitskosten und attraktiven provinziellen Steuervorteilen. Hier durchqueren leichte Nutzfahrzeuge anspruchsvolle Gebirgsstraßen, um Pakete zuzustellen. Die Widerstandsfähigkeit von Induktionsmotoren gegen Entmagnetisierung erweist sich in diesen Geländen als entscheidend. Diese strategische Ost-West-Lieferkettenteilung schützt den Markt nicht nur vor regionalen Störungen, sondern garantiert auch, dass Großkunden ihre Logistik innerhalb eines engen Zeitrahmens erhalten.
Wettbewerbslandschaft
In einem Markt mit moderater Konzentration halten wichtige Akteure wie BYD, Tesla Shanghai, Nidec und ZF einen erheblichen kombinierten Marktanteil. Gleichzeitig bedienen eine Reihe regionaler Unternehmen, darunter SinoHytec und Shuanglin, Busausschreibungen auf Provinzebene. BYDs Strategie umfasst die vertikale Integration seiner Batterie-, Motor- und Wechselrichterlinien. Dieser Ansatz stärkt nicht nur seine Position gegenüber Seltenerdenrisiken, sondern ermöglicht auch Flexibilität zwischen Induktions- und variablen Fluss-PM-Motoren. Tesla hingegen nutzt eine umfangreiche lokale Beschaffung. Diese Strategie puffert nicht nur die Auswirkungen von Tariffluktuationen, sondern gewährleistet auch die schnelle Lieferung von Antriebseinheiten, oft innerhalb kurzer Zeit nach der Bestellung.
ZF hat eine modulare Architektur eingeführt, die sowohl synchrone als auch asynchrone Rotoren aufnehmen kann. Diese Innovation hilft ZF, potenzielle politische Störungen im Zusammenhang mit der Magnet-Rückverfolgbarkeit zu bewältigen[2]„The basis of the SELECT platform”, ZF AG, zf.com. In einem strategischen Schritt konsolidiert die Fusion von Schaeffler mit Vitesco Technologies das Fachwissen in Motoren, Getrieben und Leistungselektronik. Diese Ausrichtung spiegelt nicht nur BYDs ganzheitliche Systemstrategie wider, sondern unterstreicht auch eine zentrale Branchenerkenntnis: Das eigentliche Gewinnpotenzial liegt in umfassenden E-Achsen-Lösungen und nicht in isolierten Komponenten.
Unterdessen machen aufstrebende Akteure wie San'an Optoelectronics Fortschritte, indem sie sich in Wechselrichtermodule vorwärts integrieren und damit etablierte Gewinnmargen herausfordern. Mit der Weiterentwicklung der Branche erweist sich das Fachwissen in Steuerungsalgorithmen als entscheidender Differenzierungsfaktor. Lieferanten, die Lizenzen für prädiktive Steuerungscodes sichern, können erheblich profitieren und langfristige Lizenzgebühren erzielen, selbst wenn der Hardwareaspekt zunehmend zur Massenware wird.
Branchenführer im chinesischen Markt für magnetfreie elektrische Achssysteme
ZF Friedrichshafen AG
Nidec Corporation
BYD Co. Ltd.
Magna International
Meritor (Cummins)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: United Automotive Electronic Systems Co., Ltd. (UAES) hat die Massenproduktion seiner E-Achse der nächsten Generation mit 400V-Ölkühlung aufgenommen und damit den Debüt seiner 3-in-1-ölgekühlten E-Achsen-Baugruppe markiert, die das neu entwickelte, intern gefertigte PM6-Leistungsmodul enthält.
- Juni 2025: BorgWarner sicherte sich neue Elektromotorverträge mit großen chinesischen OEMs und wird die Kapazität des Werks in Wuhu verdoppeln, um plattformbasierte E-Achsen-Programme zu bedienen.


Berichtsumfang für den chinesischen Markt für magnetfreie elektrische Achssysteme
Der Bericht über den China Markt für magnetfreie elektrische Achssysteme ist segmentiert nach Motortyp (fremderregte Synchronmotoren, Induktionsmotoren und geschaltete Reluktanzmotoren), Antriebstyp (vollelektrischer Antrieb, Hybridantrieb und Plug-in-Hybridantrieb), E-Achsen-Konfiguration (Einzel-E-Achse und Doppel-E-Achse) sowie Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Extern erregte Synchronmotoren (EESM) |
| Induktionsmotoren |
| Geschaltete Reluktanzmotoren |
| Vollelektrischer Antrieb |
| Hybridantrieb |
| Plug-in-Hybridantrieb |
| Einzel-E-Achse |
| Doppel-E-Achse |
| Integrierte E-Achse |
| Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | |
| SUV und MUV | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Busse und Reisebusse |
| Nach Motortyp | Extern erregte Synchronmotoren (EESM) | |
| Induktionsmotoren | ||
| Geschaltete Reluktanzmotoren | ||
| Nach Antriebstyp | Vollelektrischer Antrieb | |
| Hybridantrieb | ||
| Plug-in-Hybridantrieb | ||
| Nach E-Achsen-Konfiguration | Einzel-E-Achse | |
| Doppel-E-Achse | ||
| Integrierte E-Achse | ||
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | ||
| SUV und MUV | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der China Markt für magnetfreie elektrische Achssysteme bis 2031 voraussichtlich erreichen?
Der Markt soll bis 2031 einen Wert von 2,47 Milliarden USD erreichen und von 2026 an eine CAGR von 13,74 % verzeichnen.
Welcher Motortyp wächst in neuen chinesischen E-Achsen-Systemen am schnellsten?
Geschaltete Reluktanzmotoren verzeichnen mit 15,17 % die höchste CAGR aufgrund verbesserter Steuerungsalgorithmen und inländischer SiC-Versorgung.
Wie groß ist der Anteil des vollelektrischen Antriebs bei magnetfreien E-Achsen-Einsätzen in China?
Der vollelektrische Antrieb macht bereits 64,22 % der Lieferungen im Jahr 2025 aus und wächst mit einer CAGR von 16,78 %.
Warum bevorzugen chinesische OEMs Induktionsmotoren für gewerbliche Flotten?
Induktionsdesigns vermeiden Preisschwankungen bei Seltenerdenmetallen, senken die Gesamtbetriebskosten um 10–15 % und bieten bewährte Zuverlässigkeit in städtischen Busflotten.
Seite zuletzt aktualisiert am:



