
Größe und Marktanteil des China-Markts für Dentalimplantate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
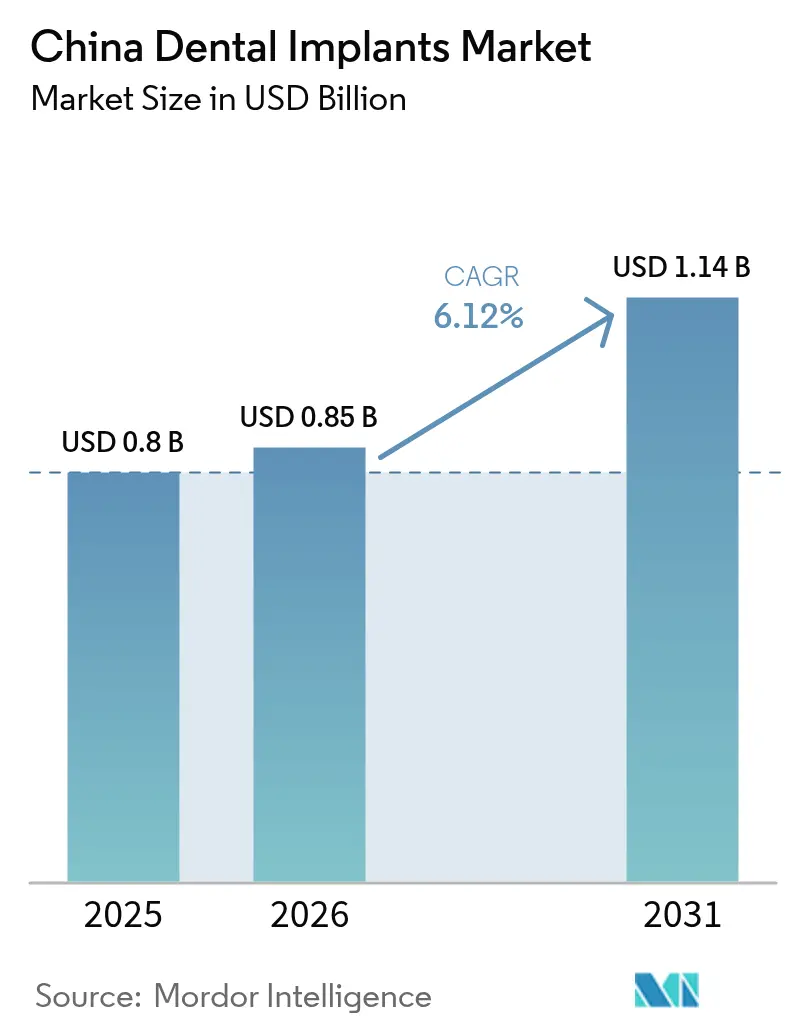
| Marktgröße im Basisjahr (2025) | 0.80 Milliarden US-Dollar |
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12% CAGR |
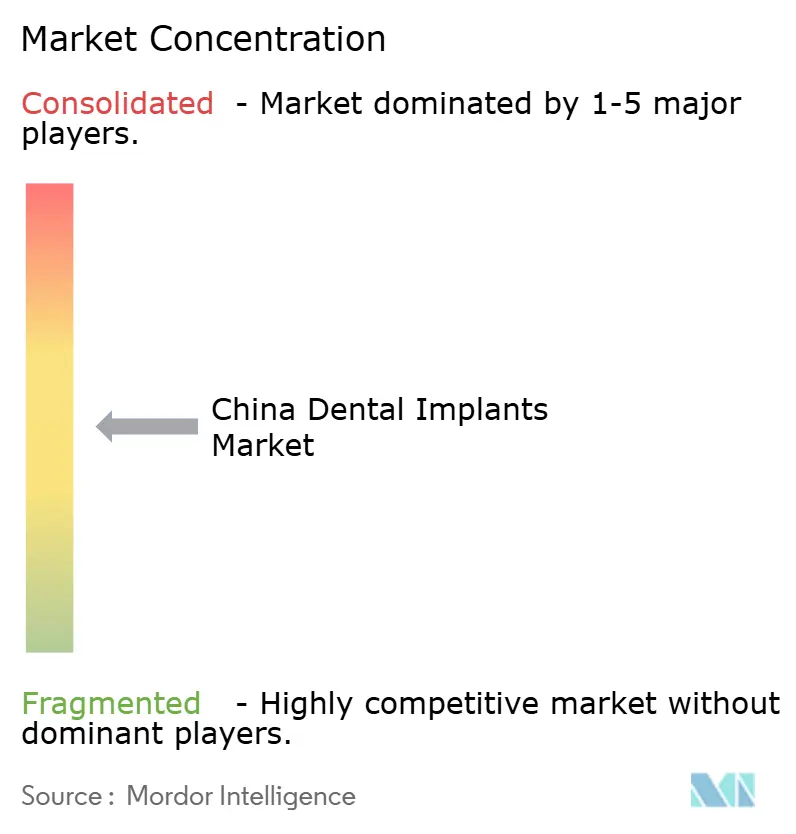
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China-Markts für Dentalimplantate von Mordor Intelligence
Der China-Markt für Dentalimplantate wird voraussichtlich von USD 0,80 Milliarden im Jahr 2025 auf USD 0,85 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,12 % über den Zeitraum 2026–2031 eine Größe von USD 1,14 Milliarden erreichen. Anhaltende Zuwächse resultieren aus dem volumenbasierten Beschaffungsprogramm (VBP) der Regierung, der demografischen Alterung sowie der raschen Übernahme digitaler Arbeitsabläufe. Obwohl VBP die durchschnittlichen Preise für Implantatsysteme um mehr als 20 % gesenkt hat, hat die Politik das Gesamtprozedurvolumen durch eine verbesserte Erschwinglickeit ausgeweitet. Das Titansegment verankert weiterhin die Nachfrage, während Zirkoniums überlegene Ästhetik es als am schnellsten wachsende Alternative positioniert. Robuste Expansion privater Kliniken, eingehender Zahntourismus in die Großbuchtregion sowie wachsende Erstattungspilotprogramme in Städten der Stufe 1 erweitern den Patientenzugang. Andererseits hemmen anhaltende städtisch-ländliche Infrastrukturlücken und eine begrenzte Versicherungsdeckung die Durchdringung in Regionen niedrigerer Stufen.
Wesentliche Erkenntnisse des Berichts
- Nach Teil führten Implantatfixture mit einem Marktanteil von 64,55 % am China-Markt für Dentalimplantate im Jahr 2025, während Abutments bis 2031 mit einem CAGR von 9,86 % prognostiziert werden.
- Nach Material erzielte Titan im Jahr 2025 einen Umsatzanteil von 74,35 %; Zirkonium wird voraussichtlich bis 2031 mit einem CAGR von 12,12 % wachsen.
- Nach Implantattyp entfielen enossale Implantate im Jahr 2025 auf einen Anteil von 87,40 % an der Größe des China-Markts für Dentalimplantate und werden bis 2031 mit einem CAGR von 5,86 % wachsen.
- Nach Design dominierten konische Implantate mit einem Anteil von 59,35 % im Jahr 2025, während parallelwandige Designs mit einem CAGR von 8,52 % bis 2031 vorankommen.
- Nach Verfahren hielten zweistufige Protokolle im Jahr 2025 einen Anteil von 69,25 % am China-Markt für Dentalimplantate; einstufige Methoden verzeichnen mit 12,18 % bis 2031 den höchsten prognostizierten CAGR.
- Nach Endnutzer verzeichneten Zahnarztpraxen im Jahr 2025 einen Umsatzanteil von 67,35 %, während Krankenhäuser bis 2031 mit einem CAGR von 11,28 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum China-Markt für Dentalimplantate
Analyse der Treibereigenschaften*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Schnell wachsende geriatrische und zahnlose Bevölkerung | +1.8% | National, mit Konzentration in östlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Staatliche Mundgesundheitspolitik und Erstattungswege | +1.5% | National, mit anfänglicher Wirkung in Städten der Stufe 1 | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Fortschritte bei Implantatmaterialien und digitaler Zahnheilkunde | +1.0% | Städtische Zentren, insbesondere Peking, Shanghai, Guangzhou | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und gesteigertes ästhetisches Bewusstsein | +0.8% | Städtische Zentren, insbesondere Städte der Stufe 1 und Stufe 2 | Mittelfristig (2–4 Jahre) |
| Eingehender Medizintourismus in die Großbuchtregion | +0.6% | Großbuchtregion (Shenzhen, Guangzhou) | Kurzfristig (≤ 2 Jahre) |
| Expansion privater Mehrstandort-Zahnarztketten in Städte der Stufe 2/3 | +0.7% | Städte der Stufe 2 und Stufe 3, insbesondere in Ost- und Zentralchina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnell wachsende geriatrische und zahnlose Bevölkerung in China
Zahnlosigkeit wird bis 2050 voraussichtlich 130,23 Millionen chinesische Einwohner betreffen und damit nahezu ein Fünftel der weltweiten Belastung ausmachen. Ältere Erwachsene mit weniger als 10 Zähnen haben ein erhöhtes Risiko für Gebrechlichkeit und Unterernährung; chinesische Kohortenstudien verknüpfen Zahnlosigkeit mit einem Anstieg der Gesamtmortalität um 20 %. Dentalimplantate adressieren daher sowohl funktionelle als auch systemische Gesundheitsrisiken und steigern ihren wahrgenommenen Wert unter Klinikern. Östliche Provinzen mit höherer Lebenserwartung weisen die größte Nachfragekonzentration auf. Öffentliche Gesundheitsbotschaften, die orale Rehabilitation als Teil des gesunden Alterns positionieren, verstärken darüber hinaus das langfristige Volumenwachstum.
Staatliche Mundgesundheitspolitik und aufkommende Erstattungswege
VBP-Preisobergrenzen senken Systemkosten, stimulieren jedoch Eingriffe, da mehr Krankenhäuser und private Kliniken teilnehmen. Parallele Initiativen im Rahmen von „Gesundes China 2030” fördern lokale Pilotprogramme, die Zahnprothesen oder Kronen für einkommensschwache Senioren subventionieren. Während die nationale Versicherung die meisten restaurativen Gebühren nach wie vor ausschließt, schließen Erstattungspilotprogramme auf Stadtebene die Lücke, insbesondere in Shanghai und Shenzhen.
Kontinuierliche Fortschritte bei Implantatmaterialien, Oberflächenbeschichtungen und digitaler Zahnheilkunde
Forschungen an β-Typ-Titanlegierungen und Zirkoniumoxid-Calciumsilikat-Kompositen verbessern die Osseointegration, Korrosionsbeständigkeit und Ästhetik. Die Einführung intraoraler Scanner, CBCT-geführter Planung und KI-gestützter Fallpräsentation hat die Behandlungsakzeptanz in führenden Kliniken um mehr als 20 % verbessert[1]Planet DDS, „2025 Dental Industry Outlook”, planetdds.com. Drei von der NMPA zugelassene Robotersysteme – Yakebot, Remebot und Theta – demonstrieren eine Platzierungsgenauigkeit mit einer koronalen Abweichung von 1,0 mm, wodurch die Behandlungszeit und die postoperative Morbidität reduziert werden. Diese Technologien sprechen digital versierte Praktiker an und beschleunigen die Migration hin zu einstufigen und sofortbelastbaren Protokollen.
Steigende verfügbare Einkommen und gesteigertes ästhetisches Bewusstsein
Das verfügbare Haushaltseinkommen in städtischen Gebieten stieg 2025 um 5,2 % im Jahresvergleich und veranlasste Patienten, trotz höherer Gebühren für Premium-Zirkoniumlösungen zu entscheiden[2]Elos Medtech, „Why China Is a Lucrative Market for Dental Implant Manufacturers”, elosmedtech.com. Social-Media-Influencer und Kampagnen der kosmetischen Zahnheilkunde haben die Nachfrage nach metallfreien Restaurationen gesteigert. Kliniken reagieren darauf, indem sie Bleaching- und Implantatpakete bündeln, was den Umsatz pro Patient weiter steigert. Verbesserte Ästhetik fördert auch die Nachfrage bei jüngeren Erwachsenen, die präventive Extraktion und sofortigen Ersatz anstreben.
Analyse der Hemmniseigenschaften*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Anhaltend hohe Eigenkosten trotz VBP | -1.2% | National, mit größerer Auswirkung in Städten niedrigerer Stufen | Mittelfristig (2–4 Jahre) |
| Begrenzte klinische Infrastruktur in ländlichen Provinzen | -1.0% | Ländliche Provinzen, insbesondere westliche und zentrale Regionen | Langfristig (≥ 4 Jahre) |
| Langwieriges und strenges NMPA-Zulassungsverfahren | -0.8% | National, betrifft alle Hersteller und Händler | Langfristig (≥ 4 Jahre) |
| Geringe Compliance bei der Nachsorge nach Operationen | -0.6% | National, mit größerer Auswirkung in ländlichen Gebieten und Städten niedrigerer Stufen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Eigenkosten trotz VBP-Preisobergrenzen
VBP legt eine Preisobergrenze von CNY 4.500 für ein einzelnes Implantatsystem in öffentlichen Krankenhäusern fest, doch die gesamten Behandlungskosten bleiben hoch, sobald chirurgische und prothetische Gebühren einbezogen werden. Die begrenzte Versicherungserstattung zwingt Patienten zur Selbstfinanzierung, was einkommensschwächere Gruppen von der Inanspruchnahme abhält. Vergleichsdaten aus Südkorea zeigen, dass die Implantatnutzung nach einer breiteren Seniorenabdeckung um 60,5 % gestiegen ist, was das Potenzial verdeutlicht, wenn Chinas Sozialversicherung ihre Leistungen ausbaut. Ohne ähnliche Reformen könnte das Eingriffswachstum in Städten niedrigerer Stufen nachlassen.
Begrenzte klinische Infrastruktur und Implantatdurchdringung in ländlichen Provinzen
Nur 51,12 % der zahnlosen Patienten im ländlichen Raum nutzen Zahnprothesen gegenüber 67,05 % in städtischen Gebieten, was auf erhebliche Zugangsunterschiede hinweist. Ein Mangel an implantatgeschulten Zahnärzten in westlichen Provinzen führt zu langen Anreisezeiten und zusätzlichen Unterkunftskosten, was die Nachfrage weiter dämpft. Provinzielle Unterschiede sind deutlich: Liaoning berichtet von einer Prothesennutzungsrate von 81,36 %, während Hunan lediglich 21,91 % verzeichnet[3]Interactive Journal of Medical Research, „Denture Use Between Urban and Rural Older Individuals”, i-jmr.org. Öffentlich-private Partnerschaften, die mobile Kliniken und Tele-Mentoring-Plattformen finanzieren, sind entscheidend, um Fachdienstleistungen über metropolitane Zentren hinaus zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Teil: Implantatfixture verankern die Wertschöpfung, während Abutments sich beschleunigen
Implantatfixture trugen 2025 den Großteil des China-Markts für Dentalimplantate bei und generierten 64,55 % der Sektoreinnahmen bei hoher Eingriffszahl sowie ihrer zentralen Rolle bei der Osseointegration. Hersteller verfeinern mikro-aufgeraute und HA-beschichtete Oberflächen, um Heilungszeiten zu verkürzen und alternden Patienten mit reduzierter Knochendichte gerecht zu werden. Inländische Produzenten haben Lieferzeiten durch Lokalisierung der Titanbilletbeschaffung verkürzt und damit die durch VBP geschaffenen Kostenvorteile verstärkt.
Abutments repräsentieren einen kleineren, aber schneller wachsenden Anteil, der bis 2031 mit einem CAGR von 9,86 % prognostiziert wird. CAD/CAM-Plattformen liefern jetzt patientenspezifische Zirkoniumabutments innerhalb von 48 Stunden, was Weichgewebekonturen und Ästhetik verbessert. Da VBP die Fixturkosten senkt, leiten Kliniken Einsparungen in Richtung maßgeschneiderter prothetischer Komponenten um und treiben Abutment-Upgrades voran.
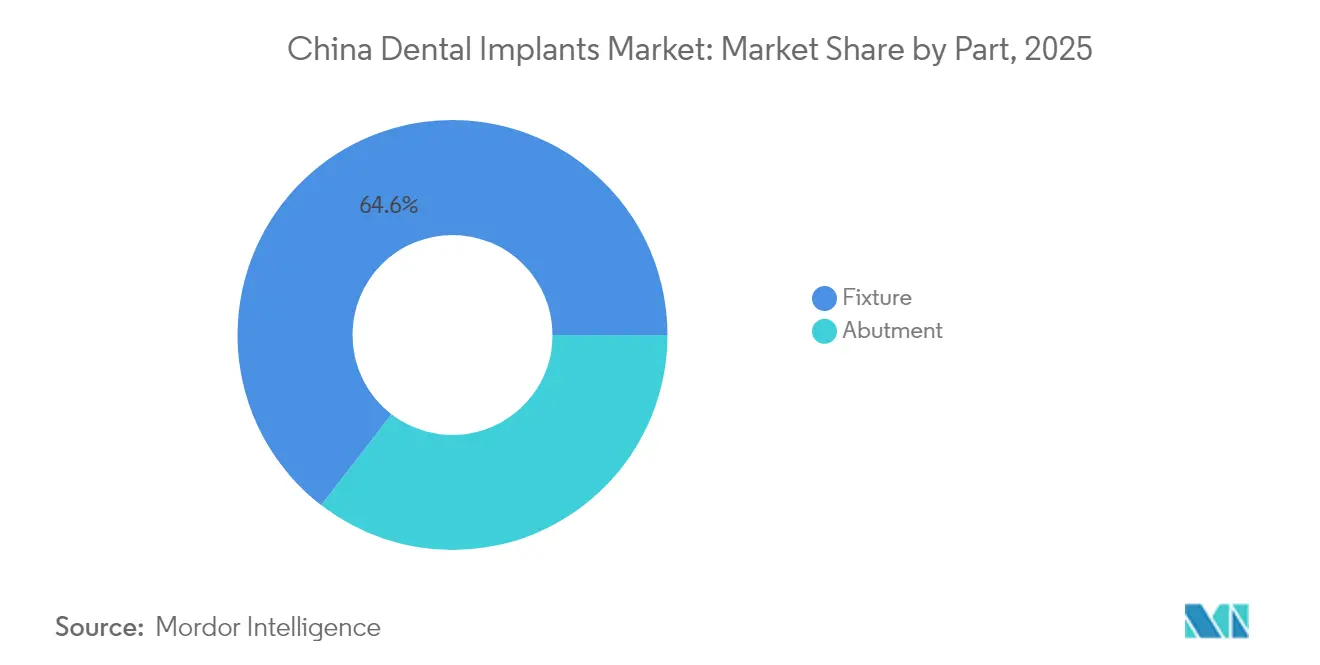
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Titan behält die Dominanz, während Zirkonium an Fahrt gewinnt
Titanimplantate lieferten 2025 einen Marktanteil von 74,35 % am China-Markt für Dentalimplantate, gestützt durch gut dokumentierte Biokompatibilität und mechanische Belastbarkeit. Forschungen zu niedrigmoduligen β-Typ-Legierungen versprechen, periimplantäres Stressabschirmung zu verringern, ohne die Festigkeit zu beeinträchtigen. Lokale Gießereien haben ihre Produktion um 12 % erhöht, um der wachsenden Fixtur-Nachfrage gerecht zu werden und die Preisgestaltung gegen die Volatilität von Nickel-Titan-Legierungen zu schützen.
Die Zirkoniumvolumina werden voraussichtlich mit einem CAGR von 12,12 % wachsen, angetrieben durch steigende ästhetische Präferenzen und verbesserte Bruchfestigkeit durch dotierte Kompositmatrizen. Hohe Transluzenz macht Zirkoniumoxid für Frontzahnrestaurationen bevorzugt, und VBP-Ausschreibungsrunden umfassen jetzt Keramiksysteme, was die Krankenhausadoption beschleunigen wird.
Nach Implantattyp: Enossale Führerschaft inmitten spezialisierter Alternativen
Enossale Einheiten machen 87,40 % der Platzierungen im Jahr 2025 aus, bevorzugt wegen langfristiger Evidenz und einer breiten Auswahl an Implantatdurchmessern. Eine breitere Verfügbarkeit kurzer Implantate erweitert die Eignung für Fälle mit sprödem Knochen und reduziert den Bedarf an Transplantationen.
Subperiostale Geräte, prognostiziert mit einem CAGR von 9,18 %, dienen zunehmend älteren Patienten mit schwerer mandibulärer Atrophie. Individuell 3D-gedruckte Rahmen, optimiert aus CBCT-Datensätzen, minimieren das periostale Ablösen und postoperative Beschwerden. Transossale und intramuköse Optionen bleiben Nischen, die für extreme Resorption oder Prothesenretentionsszenarien reserviert sind.
Nach Design: Konische Implantate behalten die Präferenz, während sich parallelwandige Varianten weiterentwickeln
Konische Implantate erzielten 2025 59,35 % der Einnahmen und werden für ihre primäre Stabilität in Sofortimplantationssockeln und minimale Knochenkompression geschätzt. Konische Verbindungen (Cone-Morse) minimieren zusätzlich Mikrobewegungen und unterstützen Trends zur sofortigen Provisorisierung.
Parallelwandige Designs wachsen mit einem CAGR von 8,52 %, da die Gewindetiefenoptimierung den Eingriff im dichten posterioren Knochen verbessert. Universitäten berichten von gleichwertiger Fünfjahresüberlebensrate zwischen den Designs, was Kliniker dazu veranlasst, die Auswahl auf die Anatomie der Implantationsstelle statt auf Markentradition zu stützen.
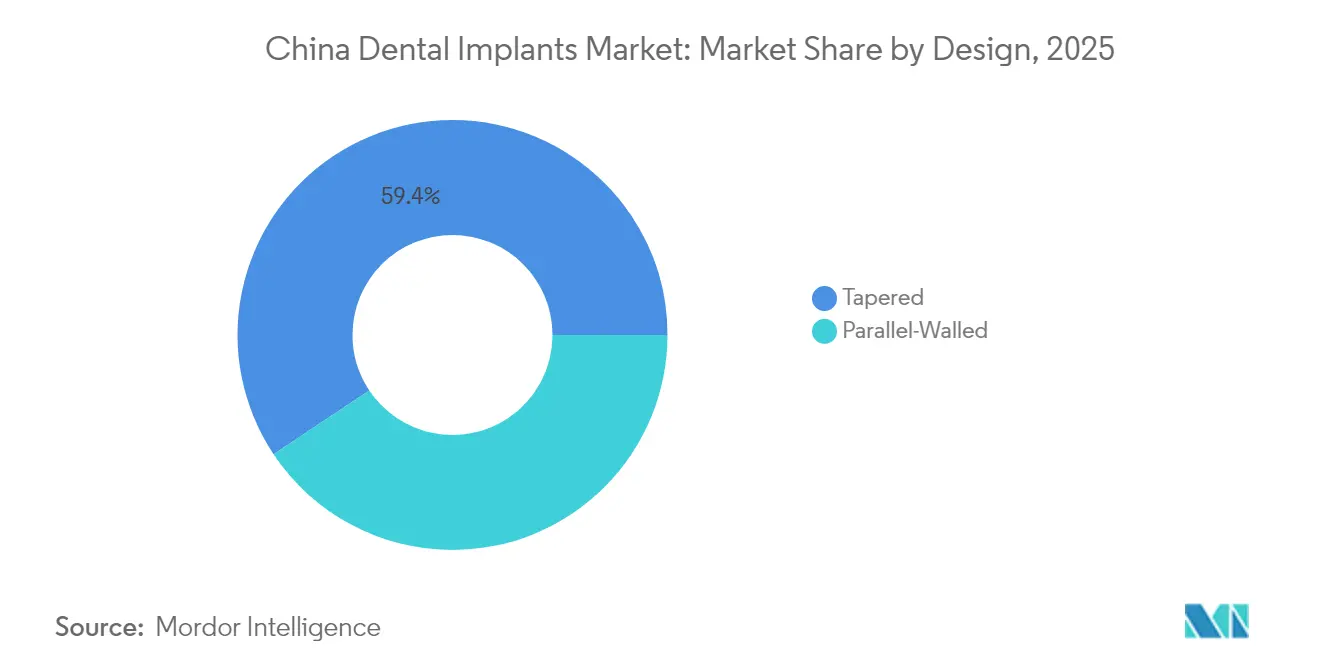
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verfahren: Zweistufige Ansätze bleiben vorherrschend, während die Übernahme einstufiger Verfahren zunimmt
Die zweistufige Methode erfasste 69,25 % der Platzierungen im Jahr 2025 und unterstreicht die klinische Vorsicht bei komplexen transplantierten Stellen. Die Verwendung von Einheilungsabutments ermöglicht die transmuköse Weichgewebereifung vor der Belastung.
Einstufige Verfahren, die mit einem CAGR von 12,18 % vorankommen, profitieren von stärkerem Primärdrehmoment und antimikrobiellen hydrophilen Oberflächen. Randomisierte Studien zeigen, dass robotergeführte Sofortimplantate koronale Abweichungen von 1,04 mm und eine vergleichbare Sechsmonats-Überlebensrate gegenüber verzögerten Gegenstücken erzielen. Die Patientennachfrage nach weniger chirurgischen Besuchen steigert die Akzeptanz in privaten Kliniken, die auf Effizienz der Behandlungszeit konkurrieren.
Nach Endnutzer: Kliniken behalten die Führung, Krankenhäuser skalieren integrierte Versorgung
Zahnarztpraxen machten 2025 67,35 % der Eingriffe aus, angetrieben durch flexible Terminplanung und aggressive Marketingkampagnen, die digitale Implantatsuiten präsentieren. Die Einbeziehung privater Kliniken in VBP-Ausschreibungen ermöglicht Mengenrabatteinkauf, der die Beschaffungskosten für Implantatfixture um 25 % senkt und die Margen durch höheren Patientendurchsatz verbessert.
Krankenhäuser, die voraussichtlich mit einem CAGR von 11,28 % expandieren werden, bieten zunehmend multidisziplinäre Implantatzentren an, die systemische Komorbiditäten verwalten. Staatliche Krankenhäuser nutzen umfassendere Erstattungspilotprogramme, die Implantatchirurgie mit der Behandlung chronischer Erkrankungen bündeln und ältere Diabetiker ansprechen, die eine engere perioperative Überwachung benötigen.
Geografische Analyse
Östliche Küstenprovinzen dominieren die Platzierungsvolumina aufgrund einer höheren Zahnarztdichte und höherer verfügbarer Einkommensniveaus. Shanghai und Zhejiang zusammen machten 2024 mehr als ein Viertel der Operationen aus, und Erstattungspilotprogramme in diesen Provinzen verkürzen die Amortisationszeiten der Patienten. Die Größe des China-Markts für Dentalimplantate im Osten wird voraussichtlich wachsen, da Kliniken zusätzliche Behandlungseinheiten hinzufügen und robotergeführte Platzierung für Sofortbelastungsfälle einsetzen.
Zentralprovinzen, einschließlich Henan und Hubei, stellen die am schnellsten wachsende Geografie dar, gefördert durch die Expansion privater Ketten und provinzielle Förderung für geriatrische Mundgesundheit. Kliniken nutzen Tele-Konsultationsverbindungen mit Spezialisten der Stufe 1, um komplexe Fälle aus der Ferne zu überwachen und damit das Expertengefälle zu verringern. Staatliche Subventionen für kommunale Implantat-Beratungstage haben die jährlichen Fallzahlen in ausgewählten Kreiskrankenhäusern verdoppelt.
Westliche und weit nördliche Regionen bleiben unterversorgt und verzeichnen weniger als 10 Operationen pro 100.000 Einwohner. Begrenzte Spezialistendichte und längere Anreisedistanzen hemmen die Inanspruchnahme. Provinzialbehörden erproben mobile chirurgische Einheiten, die mit CBCT und chairseitigen Frässtationen ausgestattet sind, um Wochenend-Implantatlager durchzuführen.
Regulatorisches Umfeld
Dentalimplantate in China werden als Medizinprodukte der Klasse III unter der Aufsicht der National Medical Products Administration (NMPA) und ihres Center for Medical Device Evaluation (CMDE) reguliert, wobei der Marktzugang durch Registrierungsanforderungen und zentralisierte Beschaffungsregeln bestimmt wird. Parallel dazu legt die National Healthcare Security Administration (NHSA) im Rahmen ihres Preissteuerungssystems für Implantate weiterhin die Preise für implantatbezogene Leistungen und Verbrauchsmaterialien fest, wodurch in vielen Regionen die Gebühren für die Einzelzahn-Implantation in tertiären öffentlichen Krankenhäusern auf eine Obergrenze von 4.500 CNY ausgerichtet werden und eine Beschaffungskonformität wie die Null-Aufschlag-Handhabung für erfasste Positionen vorgeschrieben ist.
Im Jahr 2026 wurden die Normen und Compliance-Anforderungen für fortschrittliche Fertigung und kundenspezifische Komponenten verschärft. Die China Medical Device Industry Association (CAMDI) veröffentlichte und implementierte am 6. Januar 2026 die Norm T/CAMDI 044-2026 für additiv gefertigte Metall-Dentalimplantate, die eine klarere technische Grundlage für 3D-gedruckte Implantatprodukte bietet. Die NMPA veröffentlichte zudem am 27. April 2026 ihren Revisionsplan für Medizinprodukte-Richtlinien 2026, der Produktkategorien wie Dentalabutments und kundenspezifische Abutment-Kronenbrücken umfasst, während die Ende 2025 angekündigte überarbeitete Gute Herstellungspraxis (GMP) für Medizinprodukte (Bekanntmachung Nr. 107) am 1. November 2026 in Kraft tritt und die Qualitätsanforderungen für Hersteller und Auftragsfertiger in der Lieferkette für Dentalimplantate erhöht.
Wettbewerbslandschaft
Internationale Hersteller behalten eine führende Markenbekanntheit, doch inländische Unternehmen schließen die Lücke durch VBP-Gewinne und lokalisierte Servicenetzwerke. Osstem und Dentium nutzen Nähevorteile und bieten Titanimplantatfixture unter USD 500 an, die VBP-Obergrenzen erfüllen und dabei zweistellige Margen erhalten. Osstem prognostiziert für 2025 ein Umsatzwachstum in China von 19 % nach der Wiedereröffnung von Bildungszentren, die jährlich 3.000 Zahnärzte ausbilden.
Die chinesische Tochtergesellschaft von Straumann hat kürzlich eine gebündelte digitale Workflow-Suite eingeführt, die Implantatplanungssoftware und hauseigene Fräseinheiten integriert, um über den Preis hinaus eine Differenzierung zu erreichen. Das Unternehmen hat außerdem eine Partnerschaft mit Alibaba Health geschlossen, um cloudbasiertes Falltracking zu ermöglichen und Datenanalytik zu klinischen Dashboards hinzuzufügen.
Inländische Unternehmen wie Shenzhen Chirimen Technology liefern Zirkoniumabutments, die 30 % unter dem Importpreis liegen und Marktanteile im schnell wachsenden ästhetischen Segment gewinnen. CY International eröffnete Ende 2024 eine neue Titanblanko-Fabrik in Jiangsu und stärkt damit die Versorgungssicherheit für lokale Implantatfixturhersteller. Patentanmeldeaktivitäten zeigen, dass chinesische Unternehmen mittlerweile 28 % der weltweiten Implantat-Technologieanmeldungen ausmachen, was den strategischen Schwenk hin zu Innovation unterstreicht.
Marktführer der Dentalimplantate-Branche China
Straumann Group
Nobel Biocare Services AG
Dentsply Sirona Inc.
ZimVie Inc.
Osstem Implant Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch VBP getriebene Erschwinglichkeit erweitert die Möglichkeiten zur Ausweitung von Eingriffen bei Einrichtungen, die unter Preissteuerung durchsatzstarke Implantat-Workflows betreiben können. Ein Stufeneffekt durch zentralisierte Beschaffung spiegelt sich in veröffentlichter Forschung wider, darunter eine BMC-Public-Health-Analyse aus dem Jahr 2026, die nach der zentralisierten VBP-Runde für Dentalimplantate 2023 eine durchschnittliche Preissenkung von 55 % berichtet, was einen breiteren Zugang durch standardisierte Preisgestaltung unterstützt. Dieses Umfeld schafft Raum für Anbieter und Klinikketten, die kostenkontrollierte Implantatsysteme mit digitaler Zahnmedizin bündeln, einschließlich geführter Planung und Chairside-Workflows, um die Behandlungsdauer zu verkürzen und die Fallakzeptanz in Tier-1- und schnell wachsenden Tier-2-Stadtklinikketten zu verbessern.
Kommerzielle Hebel kurzfristig hängen von der Beschaffungsteilnahme, lokaler Fertigung und Compliance-Upgrades ab. Die NHSA hat einen Rahmen für die zweite Runde der VBP für Dentalimplantate (VBP 2.0) signalisiert, deren Veröffentlichung für Juli 2026 geplant ist, wodurch die Ausschreibungsbereitschaft und die Positionierung des Produktportfolios neben der Ausführung durch Distributoren in Provinzen und Städten weiterhin im Fokus bleiben. Auf der Angebotsseite hebt die überarbeitete NMPA-GMP für Medizinprodukte, die am 1. November 2026 in Kraft tritt, die Anforderungen an Qualitätsmanagement und Rückverfolgbarkeit an, was Chancen für Hersteller mit validierten Prozessen schafft, einschließlich additiver Fertigung im Einklang mit T/CAMDI 044-2026, sowie für Dienstleister, die kleinere Marktteilnehmer bei Audit-, Dokumentations- und Post-Market-Surveillance-Anforderungen unterstützen.
Aktuelle Branchenentwicklungen
- Februar 2026: Dentsply Sirona stellte seinen Return-to-Growth Action Plan zusammen mit der Umsatzprognose für 2026 heraus, wobei der Fokus angesichts des Preisdrucks in China durch zentralisierte Beschaffung weiterhin auf den Ausführungsprioritäten liegt. Bei Dentalimplantaten unterstreicht ein solches Programm die Disziplin bei Portfolio und Markteinführung, da VBP die Preiskorridore verengt und Hersteller dazu zwingt, ihren Marktanteil durch differenzierte Workflows und Kostenkontrolle zu verteidigen.
- November 2025: Straumann stellte seine ersten in Shanghai gefertigten Dentalimplantate vor, nachdem lokale Produktionskapazitäten im Zusammenhang mit seinem Produktions-, Bildungs- und Forschungszentrum in Shanghai aufgebaut wurden. Die lokalisierte Fertigung unterstützt die Wettbewerbsfähigkeit bei Ausschreibungen und die Reaktionsfähigkeit der Lieferkette unter den Beschaffungsdynamiken in China und stärkt zudem die Reichweite der klinischen Ausbildung, während sich die standardisierte Preisgestaltung durchsetzt.
- Oktober 2024: Das Sichuan Drug and Medical Device Procurement Center entfernte die XiVE-S-Serie von Dentsply Sirona aus der lokalen VBP-Liste nach einer NMPA-Registrierungsänderung der Produktmaterialspezifikation. Diese Maßnahme verdeutlichte, wie Änderungskontrollen bei Produkten und Aktualisierungen der Registrierung unmittelbare nachgelagerte Auswirkungen auf die Beschaffungsfähigkeit und den Zugang zu Krankenhauskanälen haben können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den jährlichen Umsatz, der in China mit Dentalimplantatsystemen zum Ersatz fehlender Zahnwurzeln erzielt wird, wobei hauptsächlich Implantatkörper und passende Abutments abgedeckt werden, die an Zahnpflegeanbieter verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Kronen, Brücken, Zahnspangen, Prothesen und allgemeine zahnmedizinische Verbrauchsmaterialien aus, die keine Implantatkörper oder Abutments sind.
Übersicht der Segmentierung
- Nach Teil
- Implantatfixtur
- Abutment
- Nach Material
- Titanimplantate
- Zirkoniumimplantate
- PEEK / Polymerimplantate
- Nach Implantattyp
- Enossale
- Subperiostale
- Transossale
- Intramuköse
- Nach Design
- Konisch
- Parallelwandig
- Nach Verfahren
- Einstufig
- Zweistufig
- Nach Endnutzer
- Zahnarztpraxen
- Krankenhäuser
- Akademische & Forschungsinstitute
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Grundstruktur für das Modell fest und half uns, den chinaspezifischen politischen und nachfragebezogenen Kontext festzulegen. Wir prüften öffentliche Veröffentlichungen und Zeitreihen aus Quellen wie der Nationalen Gesundheitskommission der VR China, dem Nationalen Statistikamt Chinas und Mitteilungen der National Medical Products Administration zu Geräteregistrierung und Compliance-Signalen.
Um Eingriffsvolumina und Versorgungsmuster abzuschätzen, verwendeten wir außerdem Materialien der Chinese Stomatological Association (soweit verfügbar), peer-review-geprüfte klinische und gesundheitspolitische Fachartikel sowie Zoll- oder Handelsstatistiken, die Sendungen relevanter Medizinprodukte widerspiegeln. Auf der kommerziellen Seite bezogen wir uns auf Unternehmensmeldungen, Investorenpräsentationen, Ankündigungen von Distributoren und seriöse Presseberichterstattung, um die Kanalstruktur und Preisnarrative abzubilden. Wir nutzten außerdem kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank, um Innovationsaktivitäten und Erwähnungen der Produktpipeline abzugleichen. Die hier aufgeführten Sekundärquellen dienen lediglich der Veranschaulichung, und es wurden viele weitere öffentliche und kostenpflichtige Quellen für Datensammlung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was die Sekundärforschung nicht vollständig zeigen kann, insbesondere wie sich mengenbasierte Beschaffung und Preisgestaltung in Privatkliniken in realisierte durchschnittliche Verkaufspreise und Fallwachstum übersetzen. Wir sprachen mit Implantatherstellern und Importeuren, Zahnhandelsvertretern, Beschaffungspersonal von Kliniken und praktizierenden Zahnärzten in den wichtigsten Küstenprovinzen und ausgewählten Städten im Landesinneren, sodass das Nachfragebild nicht auf ein einzelnes Versorgungsumfeld verzerrt wurde.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 16% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 41% |
| Kleinere Marktteilnehmer: 17% | Manager: 43% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mit einem Top-down- und Bottom-up-Ansatz erstellt, wobei die Top-down-Betrachtung vom chinesischen Behandlungspool für Zahnbehandlungen ausgeht und diesen dann mithilfe der Durchdringungsrate für Implantateingriffe und der durchschnittlichen Systemausgaben je Fall eingrenzt. Dieser Nachfragepool wurde anschließend durch gezielte Bottom-up-Prüfungen bestätigt, wie beispielsweise stichprobenartige Preisdaten aus Klinikkanälen, Verkaufsmuster von Distributoren und Zusammenfassungen von Lieferanten in Form des durchschnittlichen Verkaufspreises multipliziert mit dem implizierten Einheitsvolumen, um realistische Gesamtwerte zu gewährleisten.
Einige Eingabewerte trugen den größten Teil des Gewichts im Modell und wurden wiederholt aktualisiert und überprüft. Dazu zählten die Trends beim Volumen der Implantateingriffe unter mengenbasierter Beschaffung, die Aufteilung zwischen öffentlichen Krankenhäusern und Privatkliniken, die durchschnittliche Anzahl der Implantate pro Patientenfall, realisierte Verkaufspreise nach Ausschreibungsrücksetzungen sowie Verschiebungen im Mix zwischen Titan- und Zirkonoxid-Optionen (zuzüglich begrenzter Nutzung von Polymertypen, soweit zutreffend). Wo eine Variable nicht direkt beobachtet werden konnte, verwendeten wir Interviewbandbreiten und verankerten sie anhand beobachtbarer Signale wie Registrierungsaktivität, Ausschreibungsergebnissen und Indikatoren zum Klinikdurchsatz.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politisches Timing und Preisrücksetzungen den Markt in Stufen und nicht in glatten Kurven verändern können. Wir erstellten ein Basisszenario mit erwarteter Ausschreibungs- und Preisnormalisierung sowie Aufwärts- und Abwärtsszenarien in Bezug auf die Geschwindigkeit der Verfahrensaufnahme, den Ausbau der Klinikkapazitäten und die Erschwinglichkeit für Patienten, und führten es anschließend nach Expertenprüfung zu einem einzigen Prognosepfad zusammen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, damit die endgültigen Zahlen dem tatsächlichen Marktverhalten entsprechen und nicht nur auf einem einzelnen Datenstrom basieren. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie der Richtung des Eingriffswachstums, den Preisbewegungen bei Ausschreibungen und den implizierten Ausgaben je Klinik, und Ausreißer wurden anschließend auf einen bestimmten Eingabewert zurückverfolgt, bevor sie angepasst wurden.
Vor der Freigabe wurden die Annahmen von einem weiteren Analysten überprüft, und markierte Bereiche wurden durch weitere Nachfragen erneut geprüft, wenn die Abweichung als wesentlich erschien. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn eine politische Änderung oder ein Preisereignis groß genug ist, um durchschnittliche Verkaufspreise oder Volumina zu verändern. Kurz vor der Auslieferung führen wir eine abschließende Prüfung der neuesten Veröffentlichungen durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Dentalimplantate in China von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Dentalimplantate in China können weit voneinander abweichen, selbst wenn sie auf dieselbe Wachstumsgeschichte hinweisen. Die Unterschiede resultieren meist aus dem Zeitpunkt, was als Implantatverkauf gezählt wird, und ob die Preisgestaltung vor oder nach beschaffungsbedingten Rücksetzungen erfasst wird.
In diesem Markt sind die größten Ursachen für Abweichungen, wie schnell die durchschnittlichen Verkaufspreise nach Runden mengenbasierter Beschaffung aktualisiert werden, wie das Datum der USD-Umrechnung gewählt wird, wenn sich die lokale Preisgestaltung innerhalb des Jahres ändert, und ob die Schätzung angrenzende Positionen wie Restaurationen oder Operationskits als Teil des Implantatsystems einschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,80 Mrd. USD (2025) | |
| Branchenblog A | 0,60 Mrd. USD (2024) | Verwendet eine Momentaufnahme aus dem Vorjahr und zeigt nicht klar, wie tenderbezogene Rücksetzungen der durchschnittlichen Verkaufspreise fortgeführt werden, was die implizierte Jahresrate je nach ausgewähltem Monat verändern kann. |
| Beratungsverlag B | 1,00 Mrd. USD (2024) | Scheint implantatbezogene Zusatzleistungen und Restaurationen in den Wert einzubeziehen, und wendet wahrscheinlich eine schnellere Preiserholungskurve an, die den Umsatz in einem VBP-Umfeld überhöht ausweisen kann. |
Die Tabelle zeigt, dass Zeitpunkt und Zusammensetzung des Preiskorbs die meisten Abweichungen erklären. Wenn die Eingriffsvolumina steigen, aber die Stückpreise zurückgesetzt werden, ist der klarste Weg, sich an aktualisierten durchschnittlichen Verkaufspreisen und einem klar definierten Implantatsystem-Geltungsbereich zu orientieren, der dann im von Mordor Intelligence verwendeten Aktualisierungsprozess anhand von Ausschreibungsergebnissen und Kanal-Feedback überprüft wird, damit die Gesamtsumme nachvollziehbar und reproduzierbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der China-Markt für Dentalimplantate im Jahr 2026?
Er wird auf USD 850 Millionen geschätzt und soll bis 2031 USD 1,14 Milliarden erreichen.
Welche Wachstumsrate wird für Implantateingiffe bis 2031 erwartet?
Die Gesamtplatzierungen werden voraussichtlich mit einem CAGR von 6,12 % wachsen, unterstützt durch VBP-getriebene Erschwinglickeit und demografische Alterung.
Welches Materialsegment wächst am schnellsten?
Zirkoniumimplantate weisen mit einem CAGR von 12,12 % bis 2031 die höchste Dynamik auf, angetrieben durch ästhetische Nachfrage.
Warum hinken ländliche Provinzen bei der Implantatakzeptanz hinterher?
Ein Mangel an implantatgeschulten Zahnärzten und höhere Eigenkosten schränken den Zugang ein, was zu niedrigeren Nutzungsraten für Zahnprothesen und Implantate führt.
Wie wirkt sich das volumenbasierte Beschaffungsprogramm auf die Preisgestaltung aus?
VBP hat die durchschnittlichen Preise für Implantatsysteme um mehr als 20 % gesenkt und stimuliert damit höhere Eingriffszahlen sowohl in öffentlichen Krankenhäusern als auch in privaten Kliniken.
Welcher Designtyp führt derzeit die Nutzung an?
Konische Implantate dominieren mit einem Anteil von 59,35 %, geschätzt für ihre primäre Stabilität und Eignung für die Sofortimplantation.
Seite zuletzt aktualisiert am:



