
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Marktgröße (2026) | 45.46 Milliarden US-Dollar |
| Marktgröße (2031) | 58.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.25 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Getreide- und Körnersamengröße von Mordor Intelligence
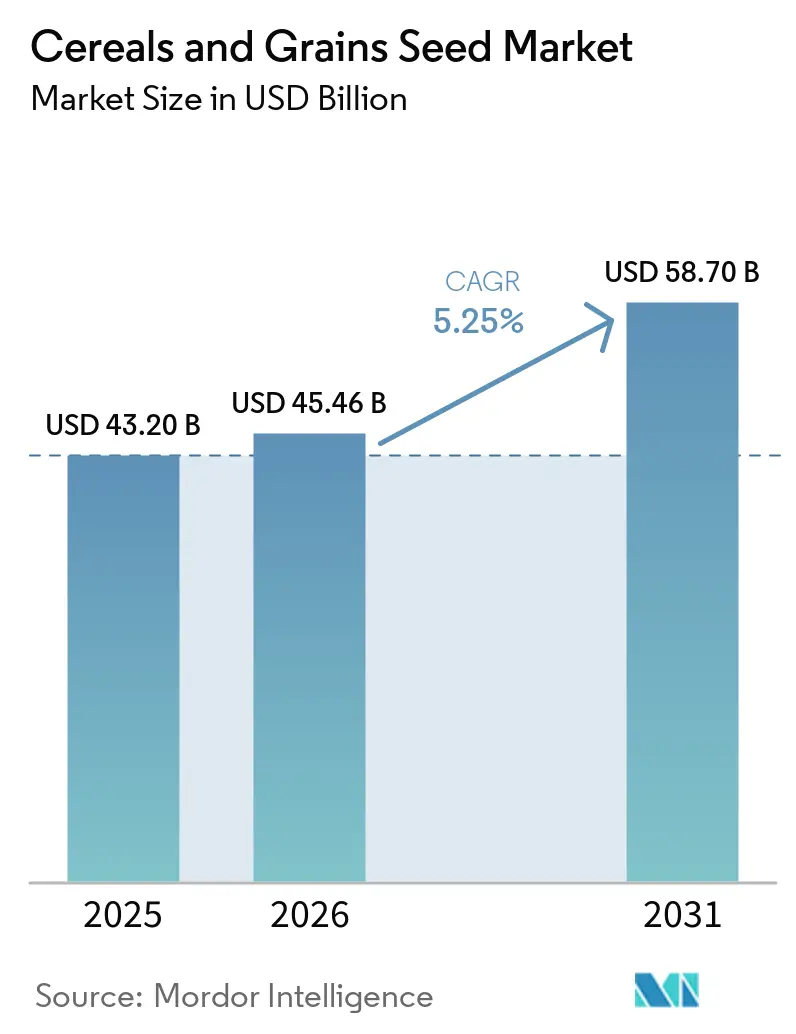
Die Marktgröße für Getreide- und Körnersamengröße wurde im Jahr 2025 auf 43,20 Milliarden USD geschätzt und soll von 45,46 Milliarden USD im Jahr 2026 auf 58,70 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,25 % von 2026 bis 2031. Dieses Wachstumsmuster spiegelt die Verlagerung der Landwirte hin zu hochwertiger Genetik wider, die unter klimatischem Stress zuverlässig funktioniert und gleichzeitig die Ziele für Biokraftstoffe, Futtermittel und Ernährungssicherheit unterstützt. Schnelle Fortschritte bei der mechanisierten Saatgutproduktion senken die Stückkosten und verbessern die Qualität, sodass multinationale Konzerne und regionale Unternehmen in großem Maßstab neue Gebiete erschließen können. Die gestiegene Nachfrage nach digitalen Entscheidungshilfen und Blockchain-Rückverfolgbarkeit zwingt Saatgutunternehmen zunehmend dazu, agronomische Beratung mit jedem verkauften Sack zu verknüpfen, was die Loyalität der Anbauer stärkt und Datenmonetarisierungsströme schafft. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Anbieter 42,4 % des weltweiten Umsatzes auf sich vereinen, während Wachstumschancen in Sorghum, offen bestäubten Nischen und regionsspezifischen Hybriden für Kleinbauernbetriebe bestehen bleiben.
Wichtigste Erkenntnisse des Berichts
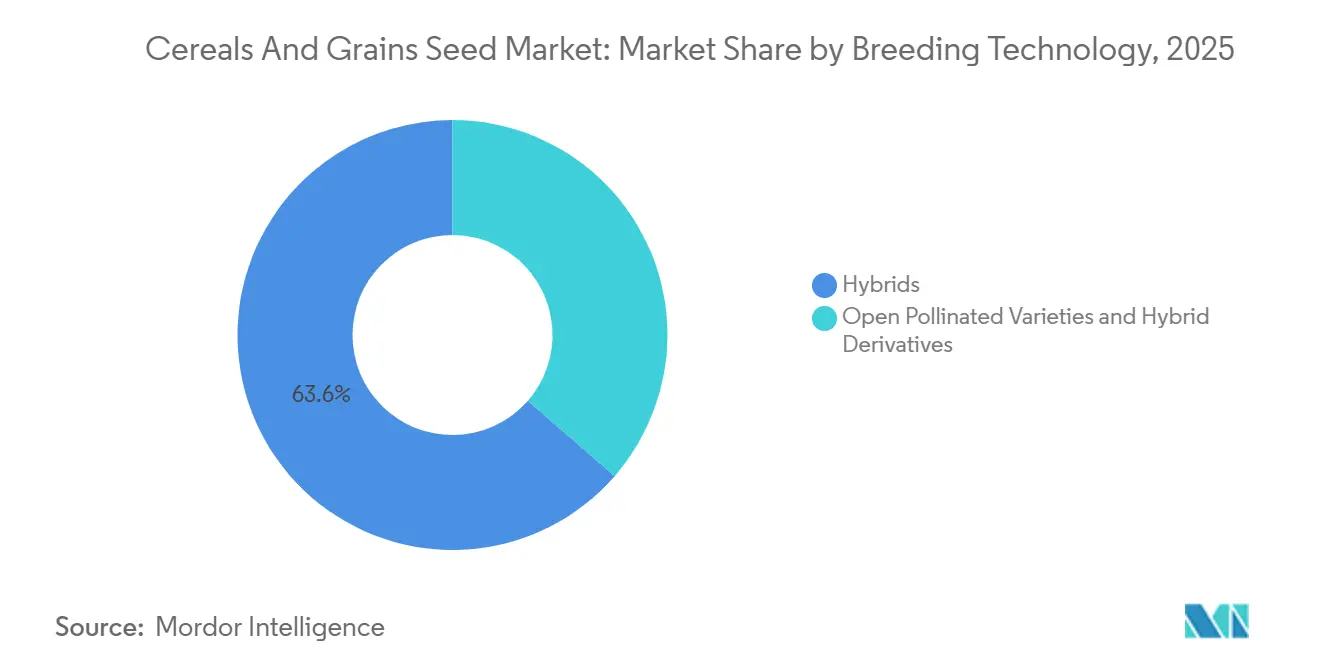
- Nach Züchtungstechnologie entfielen im Jahr 2025 mit 63,6 % die größten Anteile am Getreide- und Körnersamensaatgut-Markt auf Hybride, die von 2026 bis 2031 mit der schnellsten CAGR von 5,3 % wachsen sollen.
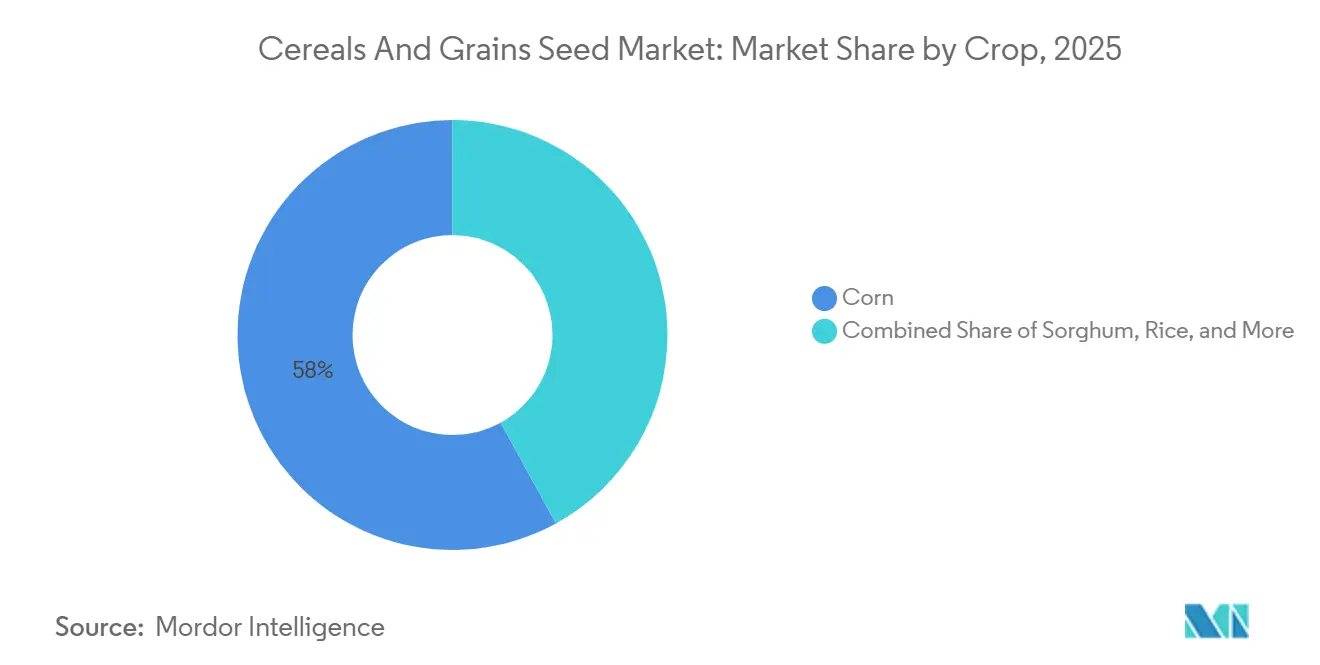
- Nach Kulturpflanze entfiel im Jahr 2025 mit 58,0 % der größte Anteil auf Mais, während Sorghum von 2026 bis 2031 mit der schnellsten CAGR von 5,9 % wachsen soll.
- Nach Geografie entfiel im Jahr 2025 mit 36,6 % der größte Marktanteil auf Nordamerika, während die Region von 2026 bis 2031 mit der schnellsten CAGR von 6,6 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hybridgetreide | +1.2% | Global, mit stärkstem Wachstum in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der mechanisierten Saatgutproduktion | +0.8% | Nordamerika und Europa als Kernmärkte, Ausweitung auf Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Klimaresistente Genetik und Bio-Innovation | +0.9% | Global, mit Schwerpunkt auf dürregefährdeten Regionen | Langfristig (≥ 4 Jahre) |
| Staatliche Biokraftstoffvorgaben, die die Maisnachfrage ankurbeln | +0.7% | Nordamerika, Brasilien und die Europäische Union mit Standards für erneuerbare Kraftstoffe | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung digitaler Saatgutauswahlplattformen | +0.6% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik folgt | Kurzfristig (≤ 2 Jahre) |
| Präzisionslandwirtschaftsdaten beschleunigen den Einsatz von Eigenschaften | +0.5% | Fortgeschrittene Agrarnationen mit hoher Technologiedurchdringung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hybridgetreide
Hybridsaatgut liefert gegenüber offen bestäubten Alternativen konstant 15–30 % höhere Ernteerträge, was Regierungen und Entwicklungsorganisationen dazu veranlasst, den Zugang für Kleinbauern in nahrungsmittelunsicheren Regionen zu subventionieren.[1] Die Akzeptanz beschleunigte sich im Jahr 2024 in Kenia und Nigeria, wo Hybridmaisprogramme Beratungsdienste mit Händlern der letzten Meile verknüpften. Saatgutunternehmen nutzen Premiumpreise, um in die Merkmalsstapelung zu reinvestieren und so ihre Portfolios zur Bewältigung von Dürre-, Schädlings- und Nährstoffeffizienzanforderungen zu erweitern. Trotz höherer Vorabkosten verbessert sich die Kapitalrendite der Landwirte durch einen größeren vermarktbaren Überschuss, was einen positiven Adoptionszyklus verstärkt. Eine kontinuierliche Aufklärung über Getreideverarbeitung, Lagerung und Keimung bleibt unerlässlich, um Anbauern zu helfen, das volle genetische Potenzial von Hybriden auszuschöpfen.
Ausbau der mechanisierten Saatgutproduktion
Automatisierte Trocknungs-, Reinigungs- und optische Sortiertechnologien senken die Produktionskosten um bis zu 25 %, verbessern die Qualitätseinheitlichkeit und steigern die Unternehmensmargen. Große Anlagen in Iowa, São Paulo und Bayern integrieren jetzt Module für künstliche Intelligenz, die Saatgutgröße und -gewicht auf präzise Pflanzerspezifikationen kalibrieren. Diese Effizienzgewinne ermutigen Unternehmen, die Produktion ins Inland oder in die Nähe zu verlagern, um logistische Risiken bei extremen Wetterereignissen zu mindern. Regionen mit niedrigeren Arbeitskosten, wie Nordmexiko und die Küstengebiete Vietnams, ziehen Greenfield-Investitionen an, da Unternehmen Robotik mit wettbewerbsfähigen Löhnen in Einklang bringen. Blockchain-gestützte Chargenrückverfolgung ist mit der Mechanisierung verknüpft, um die Herkunft zu zertifizieren – ein Merkmal, das im Rahmen aufkommender Nachhaltigkeitsstandards zunehmend gefordert wird.
Staatliche Biokraftstoffvorgaben, die die Maisnachfrage ankurbeln
Der Renewable Fuel Standard der Vereinigten Staaten sichert jährlich eine Untergrenze von 15 Milliarden Gallonen Maisethanol und stützt damit die Nachfrage nach stärkereichen Hybriden.[2] Brasiliens RenovaBio-Programm zielt bis 2028 auf eine Biokraftstoffbeimischung von 18 %, während der REPowerEU-Plan der Europäischen Union eine ähnliche Absicht signalisiert. Diese Maßnahmen ermutigen Züchter, Merkmale auszuwählen, die die Stärkekonzentration und Vergärbarkeit steigern. Ethanolverarbeiter schließen Lizenzvereinbarungen ab, die Saatgutlieferanten im Austausch für vorhersehbare Qualität eine Preisprämie garantieren. Obwohl Biokraftstoffziele mit politischen Zyklen schwanken können, bietet die aktuelle Gesetzgebung eine solide mittelfristige Abnahmeaussicht, die Investoren positiv bewerten.
Wachsende Nutzung digitaler Saatgutauswahlplattformen
Smartphone-Anwendungen und Web-Dashboards, die Saatgutgenetik mit Bodendaten abgleichen, verzeichnen zweistelliges Nutzerwachstum, insbesondere bei großen Betrieben im US-amerikanischen Corn Belt.[3] Saatgutunternehmen betten Abonnement-Agronomiedienste ein, die wiederkehrende Einnahmen schaffen und die Kundenbindung vertiefen. In Europa integrieren Agritech-Start-ups Satellitenbilder mit lokalisierten Wettervorhersagen, um saisonale Managementanpassungen zu empfehlen, was die Kapitalrendite von Saatgutinvestitionen weiter steigert. Während Konnektivitätslücken in Teilen Afrikas und Südasiens bestehen bleiben, zielen öffentlich-private Partnerschaften darauf ab, das ländliche Breitband auszubauen – ein Trend, der die Plattformdurchdringung verstärken wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorisches Flickenwerk für transgene Eigenschaften | -0.6% | Global, mit besonderer Komplexität in der EU und im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Infiltration von gefälschtem Saatgut in Grenzmärkte | -0.5% | Subsaharisches Afrika, Südostasien und Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Engpässe bei der IP-Lizenzierung genetisch editierter Eigenschaften | -0.4% | Global, mit Auswirkungen auf Technologietransfer und Kommerzialisierung | Mittelfristig (2–4 Jahre) |
| Durch Extremwetter bedingte Volatilität in der Saatgutproduktion | -0.3% | Klimasensible Produktionsregionen weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorisches Flickenwerk für transgene Eigenschaften
Die Einholung separater Genehmigungen in verschiedenen Rechtsgebieten kann pro einzelnem Merkmal 15–35 Millionen USD zusätzlich kosten und kleinere Innovatoren aus dem Markt drängen. Fragmentierte Vorschriften zwingen Unternehmen, parallele Feldversuche durchzuführen und getrennte Lieferketten aufrechtzuerhalten, was Skaleneffekte untergräbt. Das Verfahren der Europäischen Union kann sich auf fünf Jahre erstrecken, verglichen mit 24 Monaten in den Vereinigten Staaten. Die Marktfragmentierung verzögert daher den Zugang der Landwirte zu modernsten Resilienzmerkmalen. Anhaltende Verbraucherskepsis gegenüber gentechnisch veränderten Kulturpflanzen in bestimmten Regionen verstärkt die Compliance-Belastung.
Infiltration von gefälschtem Saatgut in Grenzmärkte
Umfragen des Internationalen Saatgutverbandes schätzen, dass gefälschtes Saatgut in Teilen Afrikas und Südostasiens 20–30 % des Umsatzes ausmacht. Fälschungen schädigen den Markenruf und erschüttern das Vertrauen der Anbauer, wenn die erwarteten Erträge ausbleiben. Multinationale Konzerne kooperieren mit Zollbehörden, um den illegalen Handel einzudämmen, doch durchlässige Grenzen und begrenzte Prüfkapazitäten erschweren die Durchsetzung. Mobile App-Verifizierung und manipulationssichere Verpackungen breiten sich aus, aber Kleinbauern müssen nach wie vor höhere Kosten tragen, um authentisches Saatgut zu erhalten. Solange nationale Saatgutgesetze die Strafen nicht verschärfen, wird die Fälschung weiterhin ein Hindernis für die Verbreitung echter Hybriden darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Züchtungstechnologie:
Hybriden festigen die MarktführerschaftHybriden entfielen im Jahr 2025 mit 63,6 % auf den größten Anteil am Markt für Getreide- und Körnersamengröße und sollen mit der schnellsten CAGR von 5,3 % von 2026 bis 2031 wachsen, womit sie ihre Position als grundlegende Technologieplattform im Markt für Getreide- und Körnersamengröße festigen. Breite genetische Vielfalt und Merkmalsstapelungsfähigkeiten ermöglichen es Züchtern, Herbizidtoleranz mit Dürreresistenz in einzelnen Paketen zu kombinieren, was das durchschnittliche Betriebseinkommen selbst bei wechselhaftem Wetter steigert. Nicht-transgene Hybriden bleiben in Regionen wie Westeuropa relevant, die den Anbau gentechnisch veränderter Organismen einschränken, während transgene Hybriden in Amerika und Teilen Asiens weiter expandieren. Die Marktgröße für Getreide- und Körnersamengröße bei Hybriden erreichte im Jahr 2026 29,18 Milliarden USD und soll bis 2031 37,82 Milliarden USD übersteigen, da immer mehr Anbauer die Ertragsstabilität von Hybriden bevorzugen. Offen bestäubte Sorten dienen Kleinbauern, die auf Saatgutsparung angewiesen sind, doch steigende Niederschlagsvariabilität drängt auch diese Gemeinschaften hin zu erschwinglichen Hybridoptionen.
Fortschrittliche Analytik unterstützt den Fortschritt in der Hybridzüchtung, indem sie Merkmalsentwicklungszyklen verkürzt. Unternehmen kombinieren Gewächshäuser für schnelle Generationsfolgen mit genomischen Vorhersagetools, um jährlich Tausende von Linien zu screenen und die Selektionsgenauigkeit zu verbessern. Bayer und Corteva meldeten im Jahr 2024 jeweils zweistellige Effizienzgewinne bei der Bearbeitung komplexer Merkmale, was auf eine Dynamik hin zu mehrfach gestapelten Hybriden hindeutet, die sowohl abiotischen als auch biotischen Stress mindern. Öffentliche Züchtungsinstitutionen tragen Vorzüchtungskeimplasma bei, was die genetische Basis verbreitert und gegen künftige Krankheitsausbrüche absichert. Trotz hoher Forschungskosten fördert ein robuster Schutz des geistigen Eigentums in wichtigen Getreideexportländern wie den Vereinigten Staaten kontinuierliche Investitionen. Wenn Resistenzprobleme auftreten, wie etwa zunehmender Druck durch den Herbst-Heerwurm in Teilen Südamerikas, schwenken Unternehmen schnell um, um neue insektizide Proteine zu integrieren und die Relevanz von Hybriden aufrechtzuerhalten.



Nach Kulturpflanze:
Mais behält Vorrangstellung, während Sorghum sich beschleunigtMais entfiel im Jahr 2025 mit 58,0 % auf den größten Marktanteil, angetrieben durch seine zentrale Rolle in Futtermittel-, Kraftstoff- und verarbeiteten Lebensmittelketten. Die Marktgröße für Getreide- und Körnersamengröße bei Mais erreichte im Jahr 2026 26,62 Milliarden USD, was die hohen Investitionen in biokraftstoffoptimierte Hybriden widerspiegelt. Staatliche Mandate garantieren eine vorhersehbare Nachfrage und fördern den Ausbau fortschrittlicher Saatgutproduktionssysteme, die sauberere, homogenere Körner liefern können, die für Ethanolwerke geeignet sind. Multinationale Konzerne und unabhängige Züchter investieren gleichermaßen Ressourcen in die Entwicklung von Maislinien, die Hitzespitzen von über 37 Grad Celsius standhalten können – eine wiederkehrende Bedrohung in wichtigen Bundesstaaten wie Kansas und Nebraska. Ertragsstabilität unterstützt Viehfutterbetriebe, die sichere Getreideversorgung benötigen, um den Bedarf der wachsenden Geflügel- und Schweinefleischindustrien zu decken.
Sorghum soll von 2026 bis 2031 mit der schnellsten CAGR von 5,9 % wachsen. Sein natürlich geringer Wasserbedarf positioniert es als strategische Alternative in ariden Zonen wie West-Texas, Nordaustralien und Teilen des südlichen Afrikas. Genetische Fortschritte konzentrieren sich auf Lagerungsresistenz und Kornverdaulichkeit, was die Attraktivität von Sorghum über traditionelle Märkte hinaus auf spezialisierte Tiernahrung und glutenfreie Produkte ausweitet. Die Akzeptanz von Hybridreis in Asien steigt weiter, da öffentlich-private Partnerschaften ertragstarke Linien an Kleinbauern verteilen. China allein plant, die Hybridreisanbaufläche bis 2028 um 20 % zu erhöhen, was die Nachfrage nach hochwertigem Saatgut verankert. Weizenbauern priorisieren Gelbrostresistenz, und Züchter nutzen markergestützte Selektion, um dauerhafte Resistenzgene zu stapeln, ohne transgene Vorschriften in Anspruch zu nehmen, und bewahren so den Zugang zum europäischen Markt. Andere Getreidesorten, darunter Gerste, Hafer und Roggen, bedienen Brau-, Frühstücksflocken- und Spezialsegmente und profitieren von Nischenhybridprogrammen, die aufgrund begrenzten Lieferantenwettbewerbs Premiumpreise erzielen.

Geografische Analyse
Nordamerika Getreide- und Körnersamensaatgut-Markt
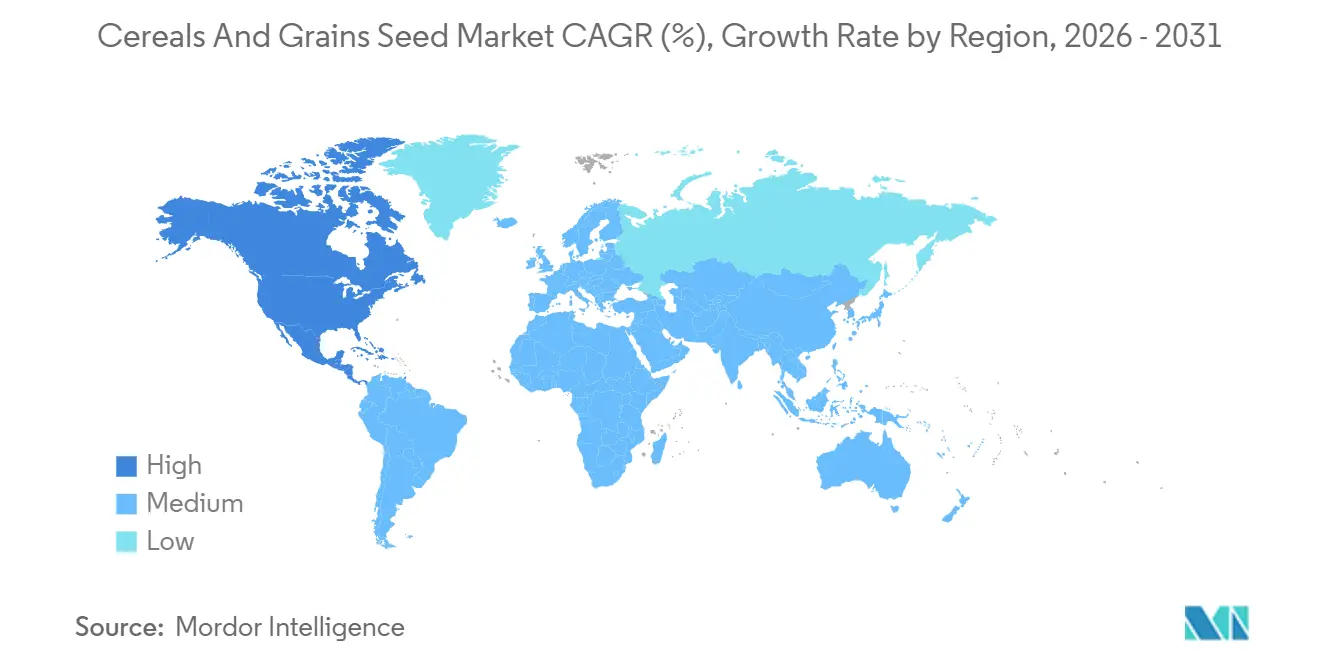
Nordamerika entfiel im Jahr 2025 mit 36,6 % der größte Anteil und soll von 2026 bis 2031 mit der schnellsten CAGR von 6,6 % wachsen. Eine Kombination aus unterstützenden regulatorischen Rahmenbedingungen des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) und der weit verbreiteten Einführung von Präzisionspflanzmaschinen gewährleistet eine rasche Übernahme modernster Hybride. Die Landwirte der Region nutzen variable Aussaatraten und Echtzeit-Wetteranalysen, um den Wert von Premium-Saatgut zu maximieren. Grenzüberschreitende Kooperationen zwischen Forschungsuniversitäten, wie das Weizen-Genomik-Konsortium der Iowa State University und der Universität Saskatchewan, erweitern den Keimplasma-Austausch und beschleunigen die Merkmalsforschung. Saatgutunternehmen verstärken ihre Produktionskapazitäten im US-amerikanischen Corn Belt und in den Prärieprovinzen Kanadas und nutzen dabei etablierte Lieferketten sowie eine robuste Durchsetzung von Rechten des geistigen Eigentums.
Südamerika Getreide- und Körnersamensaatgut-Markt
Südamerika folgt dicht dahinter, angetrieben durch Brasiliens günstige Biotechnologiepolitik und Argentiniens aggressive Einführung dürretoleranter Maishybriden. Die Gegensaisonpflanzung ermöglicht es globalen Unternehmen, Produktentwicklungszeiträume zu verkürzen, indem Generationen während des Winters der Nordhalbkugel vorangetrieben werden. Infrastrukturverbesserungen, darunter erweiterte Hafenkapazitäten in Santos und Rosario, reduzieren Exportengpässe und ermöglichen schnellere Vermarktungszyklen. Lokale Saatgutunternehmen gehen Joint Ventures mit multinationalen Konzernen ein, um Zugang zu Merkmalsbibliotheken zu erhalten und gleichzeitig regionale Markenvorteile zu bewahren. Trotz gelegentlicher Währungsvolatilität investieren Landwirte in hochwertige Genetik, um die Produktivität zu erschließen, die Brasilien benötigt, um sein Ziel zu erreichen, bis 2030 60 Millionen Tonnen Mais zu exportieren.
EMEA und APAC Getreide- und Körnersamensaatgut-Markt
Europa bietet ein komplexes Bild. Strenge Vorschriften für genetisch veränderte Organismen verlangsamen die Einführung transgener Sorten, was Züchter dazu veranlasst, Genomeditierungstechniken zu verfolgen, die das Einbringen fremder DNA vermeiden. Markergestützte Selektion und Speed Breeding helfen europäischen Anbietern, wettbewerbsfähig zu bleiben, obwohl sie bei bestimmten hochwertigen Merkmalen hinter den Amerikas zurückbleiben. Landwirte priorisieren Krankheitsresistenz und Nachhaltigkeitsnachweise, was mit der Farm-to-Fork-Strategie der Europäischen Union übereinstimmt. Der asiatisch-pazifische Raum bleibt heterogen: Chinas Kampagne zur Modernisierung des Saatgutsektors treibt die Nachfrage nach Mais- und Reishybriden an, während Indiens Kleinbauernstruktur kleine Packungsgrößen und umfangreiche Händlernetzwerke erfordert. Der Nahe Osten und Afrika sind mit chronischer Dürre und Importabhängigkeit konfrontiert, doch strategische Investitionen öffentlicher Forschungsinstitute und Allianzen wie der Alliance for a Green Revolution in Africa (AGRA) legen den Grundstein für eine breitere Einführung klimaresilienter Saatgutsorten im nächsten Jahrzehnt.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
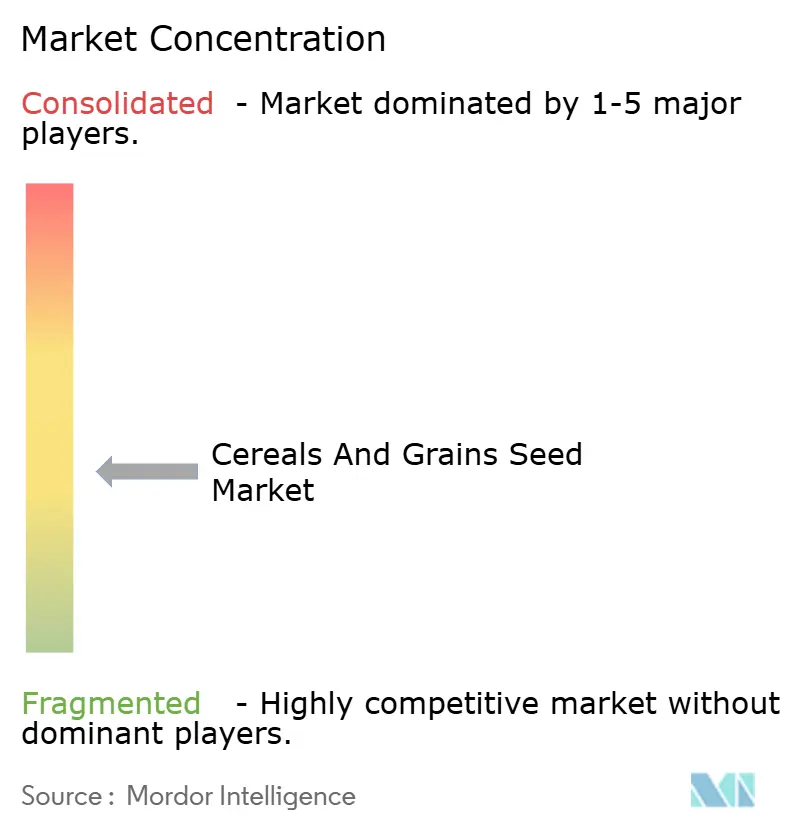
Der Markt für Getreide- und Körnersamengröße war im Jahr 2025 mäßig konzentriert, mit Bayer AG, Corteva Agriscience, Syngenta Group, Advanta Seeds (UPL Ltd.) und KWS SAAT SE und Co. KGaA als wichtigsten Marktteilnehmern. Bayer behauptet eine führende Position im Markt, indem es eine integrierte Suite aus Pflanzenschutz und digitaler Landwirtschaft anbietet, die seine Produkte von Wettbewerbern abhebt, die sich ausschließlich auf Saatgut konzentrieren. Corteva dominiert weiterhin die US-amerikanische Maisgenetik durch eine Kombination aus proprietären Merkmalen und einem umfangreichen Händlernetz, das Tausende von Einzelhandelsstandorten umfasst. Syngenta nutzt seine globalen Forschungskapazitäten, um Hybriden für anspruchsvolle Umgebungen zu entwickeln, und stärkt seine Präsenz in den Segmenten Sorghum und Hybridweizen.
Fortschritte in Technologie und Daten gestalten die Wettbewerbslandschaft neu. Patentanmeldungen im Zusammenhang mit CRISPR-Saatgutmerkmalen haben deutlich zugenommen, was die wachsende Bedeutung der Kontrolle von Bearbeitungsplattformen für die künftige Marktführerschaft unterstreicht. Aufstrebende Akteure, die häufig von Risikokapital unterstützt werden, konzentrieren sich auf synthetische Biologie, um spezialisierte Merkmale einzuführen, wie etwa Stickstofffixierung bei Getreide. Etablierte Unternehmen reagieren darauf, indem sie offene Innovationsinitiativen starten, die es Start-ups ermöglichen, Merkmale in fortschrittlichen Baumschulen zu testen, während sie die Vermarktungsrechte für gegenseitig vorteilhafte Ergebnisse behalten.
Regionale Wettbewerber gewinnen an Boden, indem sie mit öffentlichen Züchtungsprogrammen zusammenarbeiten. So sind beispielsweise europäische Saatgutunternehmen wie KWS SAAT in Chinas Hainan-Saatgutinnovationszone neben Unternehmen wie Yuan Longping High-Tech aktiv, was zeigt, wie globales Züchtungs-Know-how in schnell aufstrebende Saatgutmärkte integriert wird. In Südamerika arbeiten brasilianische Unternehmen eng mit dem Brasilianischen Verband der Saatgut- und Setzlingsproduzenten (ABRASEM) zusammen, um Zertifizierungsprozesse zu optimieren. In der gesamten Branche treiben Nachhaltigkeitsverpflichtungen Investitionen in ressourcenarme Hybriden voran, während Rückverfolgbarkeitsbemühungen, unterstützt durch Blockchain-Technologie, darauf abzielen, Verbraucher und Regulierungsbehörden von der genetischen Authentizität zu überzeugen.
Marktführer im Bereich Getreide- und Körnersamengröße
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
Advanta Seeds (UPL Ltd.)
-
KWS SAAT SE and Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Getreide- und Körnersamensaatgut-Markt Unternehmen in diesem Bericht
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- BASF SE
- Groupe Limagrain
- KWS SAAT SE & Co. KGaA
- Advanta Seeds (UPL Ltd.)
- Yuan Longping High-Tech Agriculture Co. Ltd.
- RAGT Group
- S&W Seed Company
- Florimond Desprez
- Mahyco Pvt. Ltd.
- SL Agritech Corporation
- Nuziveedu Seeds Ltd.
- Valley Seeds
Neueste Industrielle Entwicklungen in Getreide- und Körnersamensaatgut-Markt
- September 2025: Valley Seeds führte zwei neue Weizensorten, Limpopo und Zambezi, in Kwekwe ein, um Simbabwes Weizenimportrechnung für die Brotproduktion zu senken. Frühe Ernten auf den DCK Farms erzielen starke Ergebnisse mit einem Durchschnitt von 6,5–7 Metrischen Tonnen/ha, mit Fokus auf Produktivität und Backqualität.
- Juli 2025: BASF SE und das Malaysische Institut für Agrarforschung und -entwicklung (MARDI) führten zwei Clearfield-Reissorten, MR-CL3 und MR-CL4, in Malaysia ein. Diese Sorten bieten verbesserte Unkrautkontrollfähigkeiten und erhöhtes Ertragspotenzial und tragen zur nachhaltigen Reisproduktion in der Region bei.
- Oktober 2024: Nuziveedu Seeds Ltd. führte NWS-2214 Kanak ein, eine Weizensorte für Rabi 2024, die hohes Ertragspotenzial, Krankheitsresistenz und überlegene Kornqualität aufweist. Die Sorte zielt darauf ab, die Produktivität und das Einkommen von Weizenbauern in Indien zu steigern.
Berichtsumfang des globalen Marktes für Getreide- und Körnersamengröße
Getreide- und Körnersamengröße sind Pflanzgut, das für den Anbau von Kulturpflanzen wie Mais, Reis, Weizen und Sorghum verwendet wird. Sie umfassen Hybrid- und offen bestäubte Sorten, die entwickelt wurden, um Ernteerträge, Krankheitsresistenz, Anpassungsfähigkeit und Kornqualität zu verbessern.
Der Bericht über den Markt für Getreide- und Körnersamengröße ist segmentiert nach Züchtungstechnologie (Hybriden und offen bestäubte Sorten sowie Hybridderivate), nach Kulturpflanze (Mais, Reis, Sorghum, Weizen und andere Getreidesorten), und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
Züchtungstechnologie
| Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Herbizidtolerante Hybriden | |
| Insektenresistente Hybriden | ||
| Andere Eigenschaften | ||
| Offen bestäubte Sorten und Hybridderivate | ||
Kulturpflanze
| Mais |
| Reis |
| Sorghum |
| Weizen |
| Andere Getreide- und Körnerarten |
Region
| Afrika | Nach Land | Ägypten |
| Äthiopien | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Südafrika | ||
| Tansania | ||
| Übriges Afrika | ||
| Asien-Pazifik | Nach Land | Australien |
| Bangladesch | ||
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippinen | ||
| Thailand | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Polen | ||
| Rumänien | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Ukraine | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten | Nach Land | Iran |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Übriges Südamerika |
| Züchtungstechnologie | Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Herbizidtolerante Hybriden | ||
| Insektenresistente Hybriden | |||
| Andere Eigenschaften | |||
| Offen bestäubte Sorten und Hybridderivate | |||
| Kulturpflanze | Mais | ||
| Reis | |||
| Sorghum | |||
| Weizen | |||
| Andere Getreide- und Körnerarten | |||
| Region | Afrika | Nach Land | Ägypten |
| Äthiopien | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Südafrika | |||
| Tansania | |||
| Übriges Afrika | |||
| Asien-Pazifik | Nach Land | Australien | |
| Bangladesch | |||
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Myanmar | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriges Asien-Pazifik | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Polen | |||
| Rumänien | |||
| Russland | |||
| Spanien | |||
| Türkei | |||
| Ukraine | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten | Nach Land | Iran | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Nordamerika | Nach Land | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Nach Land | Argentinien | |
| Brasilien | |||
| Übriges Südamerika | |||
Marktdefinition
- Kommerzielles Saatgut - Für den Zweck dieser Studie wurden nur kommerzielle Saatgüter in den Umfang einbezogen. Hofgesparte Saatgüter, die nicht kommerziell gekennzeichnet sind, sind vom Umfang ausgeschlossen, obwohl ein geringer Prozentsatz der hofgesparten Saatgüter kommerziell unter Landwirten ausgetauscht wird. Der Umfang schließt auch vegetativ vermehrte Kulturen und Pflanzenteile aus, die kommerziell auf dem Markt verkauft werden können.
- Anbaufläche - Bei der Berechnung der Anbaufläche unter verschiedenen Kulturen wurde die Brutto-Anbaufläche berücksichtigt. Auch bekannt als Erntefläche, umfasst diese gemäß der Ernährungs- und Landwirtschaftsorganisation (FAO) die gesamte Fläche, die saisonübergreifend unter einer bestimmten Kultur bebaut wird.
- Saatgutersatzrate - Die Saatgutersatzrate ist der Prozentsatz der mit zertifiziertem/qualitativem Saatgut, das nicht vom Hof stammt, bestellten Fläche bezogen auf die gesamte in der Saison gepflanzte Kulturfläche.
- Geschützter Anbau - Der Bericht definiert geschützten Anbau als den Prozess des Anbaues von Kulturen in einer kontrollierten Umgebung. Dazu gehören Gewächshäuser, Glashäuser, Hydroponik, Aeroponik oder jedes andere Anbausystem, das die Kultur vor abiotischem Stress schützt. Der Freilandanbau mit Kunststoffmulch ist jedoch von dieser Definition ausgeschlossen und wird dem Freilandanbau zugerechnet.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Reihenkulturen | Dies sind in der Regel Feldkulturen, die verschiedene Kulturpflanzenkategorien umfassen, wie Getreide- und Körnerarten, Ölsaaten, Faserpflanzen wie Baumwolle, Hülsenfrüchte und Futterpflanzen. |
| Solanaceae (Nachtschattengewächse) | Dies ist die Familie der Blütenpflanzen, zu der Tomaten, Chili, Auberginen und andere Kulturen gehören. |
| Cucurbitaceae (Kürbisgewächse) | Sie umfasst eine Kürbisverwandtschaft, die aus etwa 965 Arten in rund 95 Gattungen besteht. Die wichtigsten für diese Studie berücksichtigten Kulturen umfassen Gurken und Einlegegurken, Kürbisse und Zucchini sowie andere Kulturen. |
| Brassicaceae (Kreuzblütler) | Es handelt sich um eine Pflanzengattung in der Kohl- und Senfpflanzenfamilie. Sie umfasst Kulturen wie Karotten, Kohl, Blumenkohl und Brokkoli. |
| Wurzeln und Zwiebeln | Das Segment Wurzeln und Zwiebeln umfasst Zwiebeln, Knoblauch, Kartoffeln und andere Kulturen. |
| Nicht klassifiziertes Gemüse | Dieses Segment im Bericht umfasst Kulturen, die keiner der oben genannten Kategorien angehören. Dazu zählen Kulturen wie Okra, Spargel, Kopfsalat, Erbsen, Spinat und andere. |
| Hybridsaatgut | Es handelt sich um die erste Generation des Saatguts, das durch kontrollierte Fremdbestäubung und Kombination von zwei oder mehr Sorten oder Arten erzeugt wird. |
| Transgenes Saatgut | Es handelt sich um ein Saatgut, das genetisch verändert wurde, um bestimmte gewünschte Input- und/oder Output-Eigenschaften zu enthalten. |
| Nicht-transgenes Saatgut | Das durch Fremdbestäubung ohne genetische Veränderung produzierte Saatgut. |
| Offen bestäubte Sorten und Hybridderivate | Offen bestäubte Sorten produzieren sortenechtes Saatgut, da sie sich nur mit anderen Pflanzen derselben Sorte kreuzen. |
| Sonstige Solanaceae | Die unter sonstige Solanaceae berücksichtigten Kulturen umfassen Paprika und andere verschiedene Pfefferarten, abhängig von der örtlichen Lage der jeweiligen Länder. |
| Sonstige Brassicaceae | Die unter sonstige Brassicaceae berücksichtigten Kulturen umfassen Radieschen, Rüben, Rosenkohl und Grünkohl. |
| Sonstige Wurzeln und Zwiebeln | Die unter sonstige Wurzeln und Zwiebeln berücksichtigten Kulturen umfassen Süßkartoffeln und Maniok. |
| Sonstige Cucurbitaceae | Die unter sonstige Cucurbitaceae berücksichtigten Kulturen umfassen Kürbisse (Flaschenkürbis, Bittermelone, Rippengurke, Schlangenkürbis und andere). |
| Sonstige Getreide- und Körnerarten | Die unter sonstige Getreide- und Körnerarten berücksichtigten Kulturen umfassen Gerste, Buchweizen, Kanariensaat, Triticale, Hafer, Hirse und Roggen. |
| Sonstige Faserpflanzen | Die unter sonstige Faserpflanzen berücksichtigten Kulturen umfassen Hanf, Jute, Agavefasern, Flachs, Kenaf, Ramie, Abacá, Sisal und Kapok. |
| Sonstige Ölsaaten | Die unter sonstige Ölsaaten berücksichtigten Kulturen umfassen Erdnüsse, Hanfsamen, Senfsamen, Rizinussamen, Saflorsamen, Sesamsamen und Leinsamen. |
| Sonstige Futterpflanzen | Die unter sonstige Futterpflanzen berücksichtigten Kulturen umfassen Napier-Gras, Rispengras, Weißklee, Weidelgras und Wiesenlieschgras. Sonstige Futterpflanzen wurden je nach örtlicher Lage der jeweiligen Länder berücksichtigt. |
| Hülsenfrüchte | Taubenerbsen, Linsen, Acker- und Pferdebohnen, Wicken, Kichererbsen, Kuherbsen, Lupinen und Bambara-Bohnen sind die unter Hülsenfrüchten berücksichtigten Kulturen. |
| Sonstiges nicht klassifiziertes Gemüse | Die unter sonstiges nicht klassifiziertes Gemüse berücksichtigten Kulturen umfassen Artischocken, Maniokblätter, Lauch, Chicorée und Schnittbohnen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG WESENTLICHER VARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten überprüft. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: VALIDIERUNG UND FINALISIERUNG: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




