
Größe und Marktanteil des Marktes für Zellanalyseinstrumente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
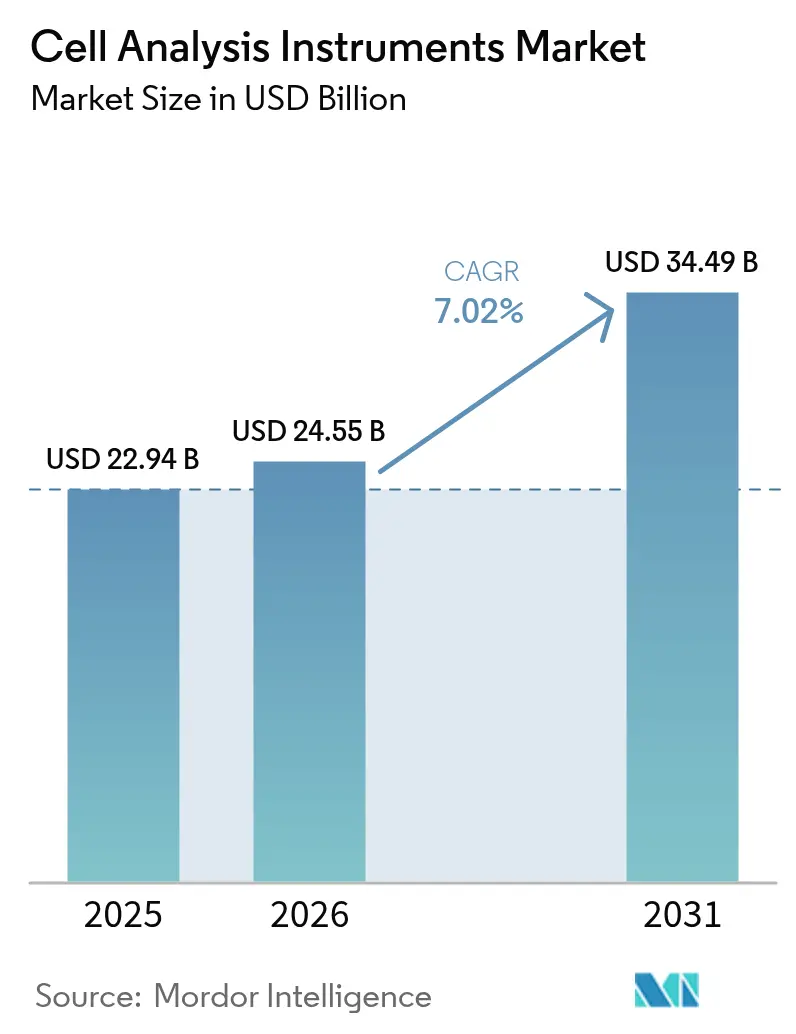
| Marktgröße (2026) | 24.55 Milliarden US-Dollar |
| Marktgröße (2031) | 34.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
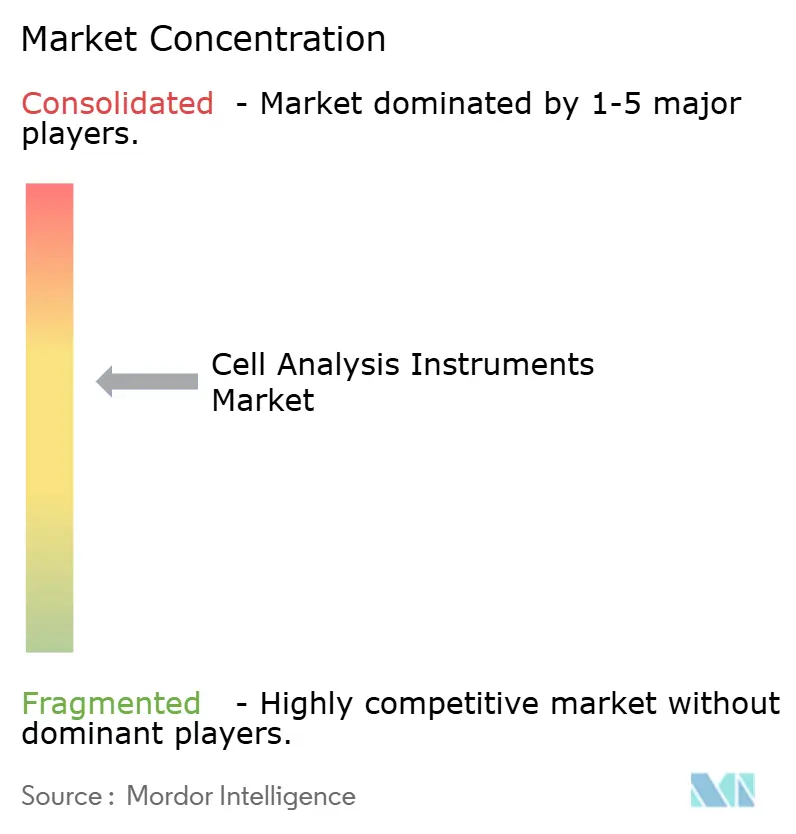
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zellanalyseinstrumente von Mordor Intelligence
Die Marktgröße für Zellanalyseinstrumente wird voraussichtlich von 22,94 Milliarden USD im Jahr 2025 auf 24,55 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 34,49 Milliarden USD bei einer CAGR von 7,02 % über den Zeitraum 2026–2031 erreichen. Die Nachfrage steigt, da das Management chronischer Erkrankungen zunehmend auf frühe molekulare Erkennung, KI-gestützte Bildgebung und groß angelegte Einzelzell-Sequenzierungsabläufe ausgerichtet wird, die nun auch für mittelgroße Laboratorien erschwinglich sind. Verbrauchsmaterialien halten Laboratorien täglich in Betrieb und machen bereits fast die Hälfte des Umsatzes von 2024 aus, während Instrumenteninnovationen spektrale, hochauflösende und Automatisierungsfunktionen in die routinemäßige Laborarbeit einbringen. Geografisch gesehen gibt Nordamerika weiterhin das Kauftempo vor, unterstützt durch großzügige Instrumentierungszuschüsse der National Institutes of Health (NIH) und der National Science Foundation (NSF), während Asien-Pazifik aufgrund der wachsenden Bioproduktionskapazitäten ein zweistelliges Wachstum verzeichnet. Die regulatorische Klarheit verbessert sich; die US-amerikanische Food and Drug Administration (FDA) klassifizierte 2025 multiplexe antimikrobielle Empfindlichkeits-Zellanalysesysteme als Klasse-II-Geräte, was das Vertrauen in fortschrittliche Analyseplattformen signalisiert. Fusionen und Übernahmen – wie das mehrjährige Expansionsbudget von Thermo Fisher Scientific in Höhe von 40–50 Milliarden USD – unterstreichen, wie Skalierung und Portfoliobreite den langfristigen Wettbewerbsvorteil bestimmen werden.
Wichtigste Erkenntnisse des Berichts
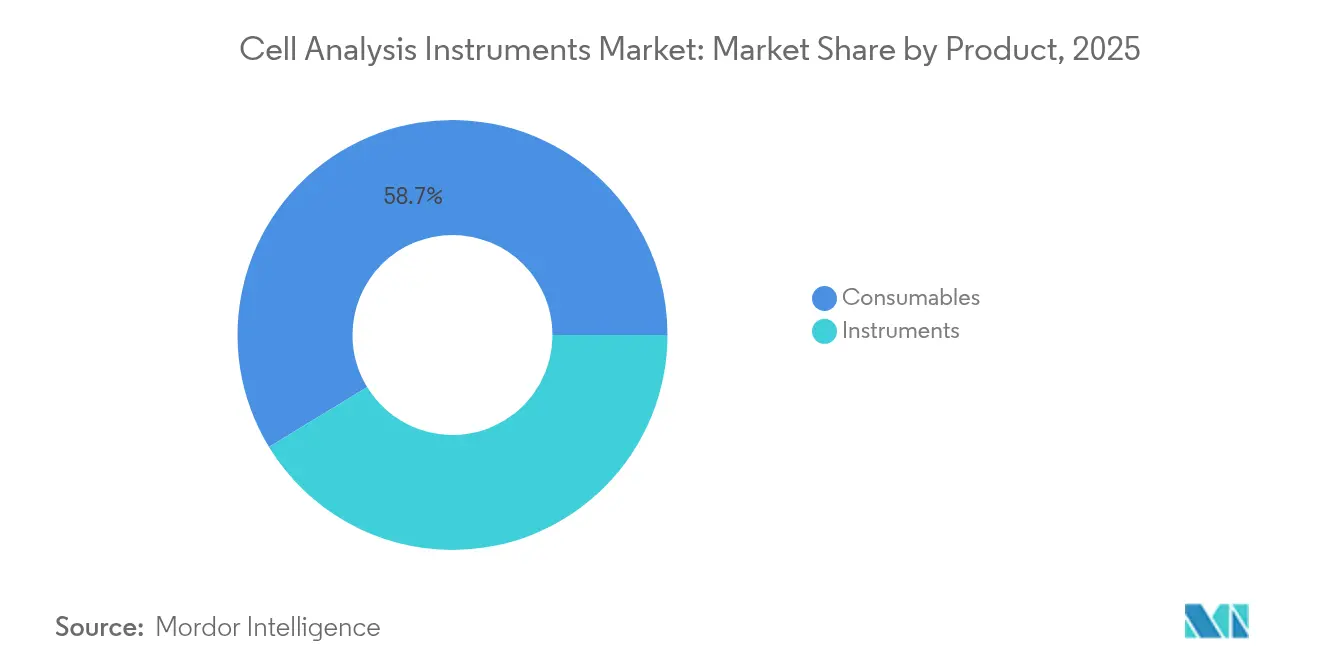
- Nach Produktkategorie führten Verbrauchsmaterialien mit einem Umsatzanteil von 58,72 % im Jahr 2025, während Instrumente bis 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen werden.
- Nach Anwendung hielt die Zellzählung im Jahr 2025 einen Marktanteil von 37,96 % am Markt für Zellanalyseinstrumente, während PCR/qPCR bis 2031 voraussichtlich mit einer CAGR von 12,54 % wachsen wird.
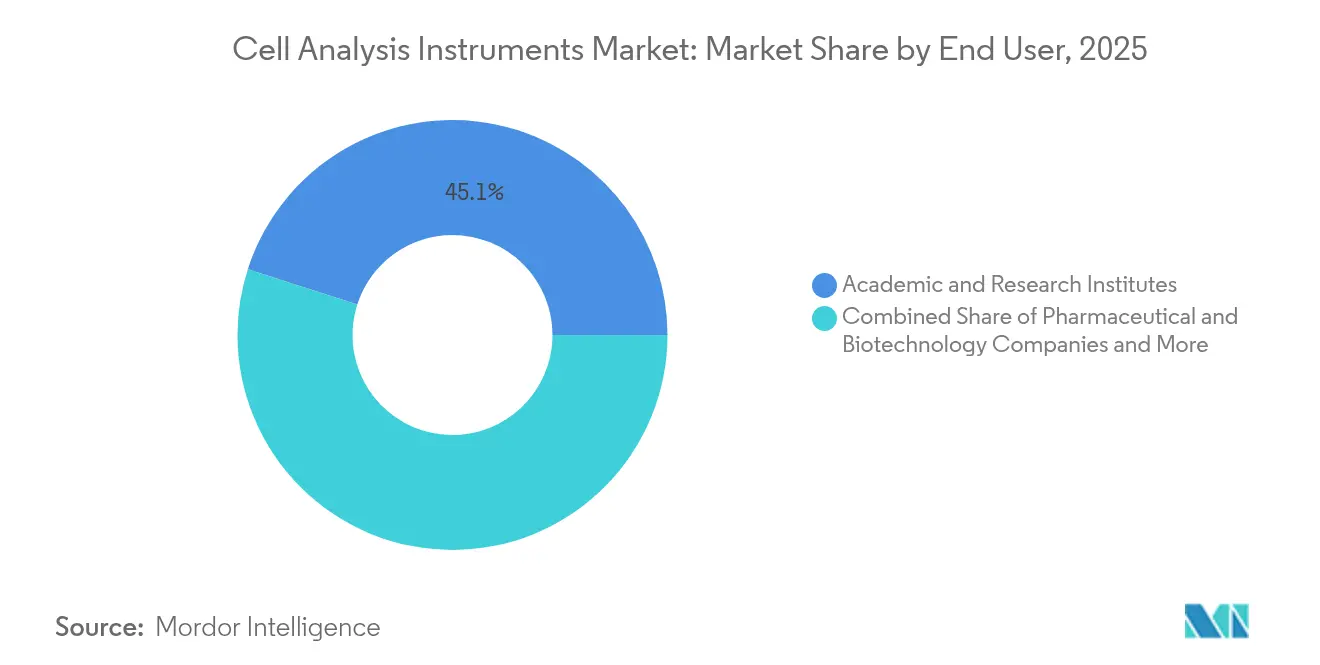
- Nach Endnutzer erzielten akademische und Forschungseinrichtungen 45,05 % des Umsatzes im Jahr 2025, während Auftragsforschungsorganisationen und CDMOs die schnellste CAGR von 12,06 % verzeichnen werden.
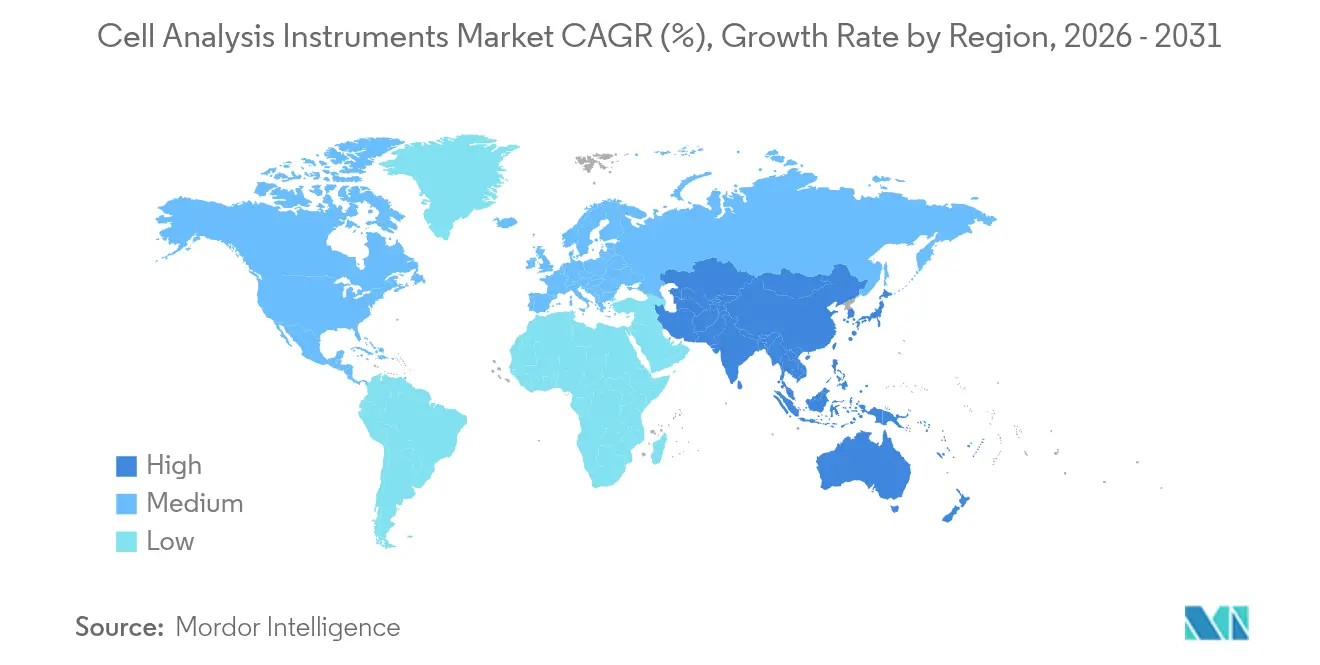
- Nach Geografie entfiel auf Nordamerika ein Anteil von 40,21 % des Umsatzes im Jahr 2025; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 11,75 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Prävalenz chronischer Erkrankungen | +1.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion der Biotech- und Zelltherapie-Pipeline | +1.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Einzelzell-Sequenzierung | +1.5% | Global, angeführt von nordamerikanischen Forschungseinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für Biowissenschaftliche Instrumente | +0.9% | Vorwiegend Nordamerika und EU; selektive Asien-Pazifik-Programme | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildanalyse | +1.1% | Global, konzentriert in fortgeschrittenen Forschungszentren | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach geschlossenen GMP-konformen Mikrofluidik-Systemen | +0.7% | Global, angetrieben durch Fertigungszentren für Zelltherapie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Prävalenz chronischer Erkrankungen
Wachsende Fallzahlen bei Krebs, Herz-Kreislauf-Erkrankungen und Stoffwechselstörungen zwingen Gesundheitssysteme dazu, der Früherkennung Priorität einzuräumen, was die Nachfrage nach Hochdurchsatz-Zellprofilierungsplattformen antreibt, die subtile phänotypische Veränderungen vor dem Auftreten von Symptomen aufdecken können. Die FDA-Zulassung des blutbasierten Shield-Assays im Jahr 2024 – mit einer Erkennungsgenauigkeit von 83 % für kolorektalen Krebs – zeigt, wie multiparametrische Zellanalyse die Mainstream-Früherkennung unterstützt[1]Center for Devices and Radiological Health, "Shield – P230009," fda.gov. KI-gestützte histopathologische Algorithmen übertreffen mittlerweile manuelle Auswertungen bei der Identifizierung invasiver Brusttumormuster. Zervixkarzinom-Programme, die bis 2030 70 % der Frauen im Alter von 35–45 Jahren screenen müssen, setzen automatisierte Objektträger-Lesegeräte ein, um dem Mangel an Pathologen entgegenzuwirken. Diese Anwendungsfälle festigen einen Rückkopplungskreislauf, bei dem die klinische Akzeptanz die Technologie validiert und ihrerseits weitere Investitionen in den Markt für Zellanalyseinstrumente zieht.
Expansion der Biotech- und Zelltherapie-Pipelines
Mehr als 1.200 aktive US-amerikanische Zell- und Gentherapiestudien im Jahr 2024 treiben den Kauf von Spektralsortierern, hochauflösenden Bildgebungsgeräten und GMP-zertifizierten Durchflusszytometern für die Prozesskontrolle voran. Roches Übernahme von Poseida Therapeutics für 1,0–1,5 Milliarden USD unterstreicht den Wettlauf um die Sicherung allogener CAR-T-Plattformen, die während der Hochskalierung eine rigorose Zellphänotypisierung erfordern. Tenpoint Therapeutics plant bis Ende 2025 erste klinische Studien zur retinalen Zelltherapie am Menschen, was den analytischen Bedarf über die Onkologie hinaus ausweitet. Auftragsforschungs- und Fertigungsorganisationen (CDMOs) schließen Kompetenzlücken für kleinere Biotechnologieunternehmen und stärken den Instrumentenabsatz, indem sie Analysesuiten für mehrere Kunden aufbauen. Infolgedessen verzeichnet der Markt für Zellanalyseinstrumente Wachstum sowohl bei Instrumentenplattformen als auch bei Verbrauchsmaterialkits, die für GMP-Umgebungen optimiert sind.
Sinkende Kosten für die Einzelzell-Sequenzierung
Die Sequenzierung eines einzelnen menschlichen Genoms kostete einst 100 Millionen USD; bis 2023 sank dieser Wert auf knapp über 500 USD, und weitere Kostensenkungen erschließen Einzelzell-RNA-Seq-Protokolle für die Standard-Laborwissenschaft. Vergleichstests zeigen, dass das Fixed-RNA-Profiling-Kit von 10x Genomics bei der Transkripterfassung besser abschneidet als Konkurrenzprodukte, während das Rhapsody-Kit von Becton Dickinson niedrigere Kosten pro Zelle bietet[2]De Simone et al., "Comparative Analysis of Commercial Single-Cell RNA Sequencing Technologies," biorxiv.org. Tröpfchen-Mikrofluidik durchsucht nun Millionen einzelner Zellen in Stunden und verändert die Erwartungen an den Durchsatz grundlegend. Infolgedessen kaufen Einrichtungen, die früher die Sequenzierung ausgelagert haben, nun integrierte Instrumente, was den adressierbaren Markt für Zellanalyseinstrumente in akademischen, klinischen und industriellen Laboratorien erweitert.
KI-gestützte Bildanalyse steigert den Durchsatz
Maschinelles Lernen automatisiert die Extraktion von Dutzenden morphologischer und fluoreszenzbasierter Parameter aus jedem Zellbild. Der FACSDiscover A8-Analysator von BD erfasst spektralen Durchfluss und Echtzeit-Bilder von mehr als 50 Markern in einem einzigen Durchlauf und reduziert damit wochenlange manuelle Arbeit auf einen einzigen Tag. Nikons AX R-Mikroskop nimmt sechsmal schneller und viermal breitere Sichtfelder auf als frühere konfokale Systeme, wodurch Lebendzelldynamiken nahezu in Echtzeit beobachtbar werden. Synthetische Markierung mittels generativer KI verspricht, bestimmte Immunfluoreszenzschritte zu ersetzen, was den Reagenzienaufwand senkt und gleichzeitig den Informationsgehalt bewahrt. Insgesamt verbessern diese Fortschritte die Wirtschaftlichkeit pro Durchlauf und beschleunigen die Akzeptanz im gesamten Markt für Zellanalyseinstrumente weiter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten für Flaggschiff-Instrumente | -0.8% | Global, stärker ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Komplexer Regulierungsweg über mehrere Rechtsordnungen | -1.2% | Global, konzentriert in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Mangel an bioinformatischen Fachkräften | -0.9% | Global, ausgeprägt in spezialisierten Forschungszentren | Langfristig (≥ 4 Jahre) |
| Risiken in der Lieferkette für Seltene Erden | -0.6% | Global, betrifft hochwertige Optiken und Detektoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Flaggschiff-Instrumente
Modernste Spektral-Durchflusszytometer, hochauflösende Bildgebungsgeräte und Massenzytometrie-Plattformen werden häufig zu Preisen über 500.000 USD angeboten, was viele Lehrkrankenhäuser und öffentliche Universitäten ausschließt. Das NIH versucht, diese Lücke mit Hochleistungs-Instrumentierungszuschüssen zu schließen, die 750.000–2 Millionen USD für einzelne Geräte vergeben. Dennoch übersteigt die Anzahl der förderfähigen Anträge bei weitem die verfügbaren Mittel, wie der Rückgang der akademischen Verkäufe von Bio-Rad um 5,4 % im Jahresvergleich im ersten Quartal 2025 belegt. Gemeinsam genutzte Kerneinrichtungen verbessern die Auslastung, verlängern jedoch die Wartezeiten und beeinträchtigen gelegentlich experimentelle Zeitpläne. Währungsschwankungen und Importabgaben erhöhen die Kosten in Entwicklungsmärkten, dämpfen die Stücklieferungen und verlangsamen die Marktdurchdringung für Zellanalyseinstrumente dort, wo der ungedeckte medizinische Bedarf am schnellsten wächst.
Komplexer Regulierungsweg über mehrere Rechtsordnungen
Die endgültige Regelung der FDA zu laborentwickelten Tests schreibt einen fünfstufigen Übergang von 2025 bis 2029 vor und legt neue Vormarktzulassungspflichten auf, die Laboratorien jährlich 566 Millionen bis 3,56 Milliarden USD kosten werden. Europa verfeinert weiterhin die Umsetzung der In-vitro-Diagnostika-Verordnung (IVDR), während Japan und China separate Gerätezulassungswege beibehalten. Anbieter müssen Kennzeichnung, Firmware und Qualitätssystemdokumentation für jede wichtige Rechtsordnung anpassen, was die Budgets für Regulierungsangelegenheiten belastet. Kleinere Innovatoren suchen häufig strategische Allianzen oder Übernahmeausgänge, anstatt den Weg allein zu gehen, was indirekt die Konsolidierung im Markt für Zellanalyseinstrumente fördert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Verbrauchsmaterialien sichern UmsatzströmeVerbrauchsmaterialien generierten 58,72 % des Umsatzes im Jahr 2025 und liefern vorhersehbare Margen, da Laboratorien Assay-Kits, Reagenzien und Einwegkartuschen während des gesamten Lebenszyklus eines Instruments nachbestellen. Flaggschiff-Instrumentenstarts treiben dennoch das Umsatzwachstum voran; der BD FACSDiscover S8-Spektralsortierer verbindet Hochgeschwindigkeitsbildgebung mit traditioneller Fluoreszenz, um phänotypbasiertes Sortieren zu ermöglichen – ein Novum in dieser Kategorie. Yokogawas CellVoyager CQ3000 bietet Live-3D-Bildgebung von Organoiden mit sCMOS-Kameras und erweitert die analytische Kapazität für einzelne Platten. Da neue optische Wege und bordeigene KI die Protokolle verkürzen, ersetzen Laboratorien ältere Hardware früher als die typische sieben-jährige Abschreibungskurve, was eine CAGR von 11,94 % für Instrumente unterstützt. Spektrophotometer, Mikroarrays und fortschrittliche Mikroskope sind mit cloudbasierten Analyse-Dashboards verbunden, die die Compliance-Dokumentation automatisieren und wiederkehrende Software-Abonnements sichern, die Anbieter tiefer im Markt für Zellanalyseinstrumente verankern.
Sekundäreffekte verstärken die Nachfrage nach Verbrauchsmaterialien weiter. KI-gestützte Assays multiplexen häufig mehr Biomarker pro Durchlauf, was den Reagenzienverbrauch erhöht. Die Spektral-Durchflusszytometrie erfordert proprietäre Farbstoffpanels, die für schmale Emissionsbereiche optimiert sind, was die Technikübernahme direkt in Verbrauchsmaterialverkäufe umwandelt. Insgesamt stellen diese Treiber sicher, dass Verbrauchsmaterialien das volumenmäßige Rückgrat bleiben, während teure Hardware der entscheidende Faktor für den Jahresumsatz in der Branche der Zellanalyseinstrumente bleibt.


Nach Anwendung:
PCR/qPCR beschleunigt sich über die traditionelle Zählung hinausDie Zellzählung führte mit einem Anteil von 37,96 % an den Ausgaben im Jahr 2025, was routinemäßige Viabilitätsprüfungen, Dosisberechnungen und grundlegende Qualitätskontrolle in Forschungs- und klinischen Laboratorien widerspiegelt. PCR/qPCR-Anwendungen werden jedoch bis 2031 voraussichtlich jährlich um 12,54 % wachsen, da Laboratorien auf molekulare Endpunkte umsteigen. Das ClearLLab 10C-Panel analysiert Proben bei 0,0469 × 10⁶ Zellen/mL – weit unterhalb konventioneller Schwellenwerte – und unterstreicht, wie empfindliche Reagenzmischungen Niedrigeingabe-Workflows für Onkologie und Immunprofilierung erschließen. Die Kopplung von Zellkulturüberwachung mit Echtzeit-Polymerase-Messungen reduziert tagelange Inkubationswartezeiten auf Stunden und erhöht den experimentellen Durchsatz.
Zielidentifikations-Workflows, insbesondere CRISPR-Screens, integrieren nun transkriptomische und proteomische Messwerte, was das Datenvolumen exponentiell steigert. Diese Multi-Omics-Konvergenz erhöht die Anforderungen an die Bioinformatik und treibt die Nachfrage nach schlüsselfertiger Analysesoftware voran, die mit Instrumenteninstallationen geliefert wird. Labore für Wirkstoffscreening und Biomarker-Entdeckung setzen Mikrofluidik ein, um Tausende von Bedingungen parallel zu evaluieren, was die Marktgröße für Zellanalyseinstrumente für Hochdurchsatzplattformen weiter vergrößert.
Nach Endnutzer:
CDMOs treiben den Fertigungswandel voranAkademische und Forschungseinrichtungen dominierten den Umsatz im Jahr 2025 mit 45,05 %, gestützt durch öffentliche Förderströme wie die NIH-S10-Programme und NSF-Biotechnologiezuweisungen. Das schnellste Wachstum – CAGR von 12,06 % – kommt jedoch von CDMOs, die die Zelltherapieproduktion für mehrere Auftraggeber skalieren. Diese Einrichtungen benötigen validierte, 21-CFR-Teil-11-konforme Analysen zur Freigabe von GMP-Chargen, was den Kauf von Inline-Durchflusszytometern, Sterilitätstestern und automatisierter Mikroskopie stimuliert. Pharmazeutische und Biotechnologieunternehmen bleiben stetige Käufer, lagern jedoch zunehmend die späte Prozessentwicklung aus, was die inkrementelle Nachfrage in Richtung CDMOs verschiebt. Klinische Laboratorien runden den Segmentmix ab, da die FDA Wege für die Integration von Multiplex-Zellanalysesystemen in die routinemäßige Diagnostik klärt, was das Vertrauen in Investitionen in hochwertige Instrumente stärkt.
Geografische Analyse
Markt für Zellanalyseinstrumente in Nordamerika
Nordamerika behauptet mit 40,21 % des Umsatzes im Jahr 2025 die Marktführerschaft, gestützt durch NIH-Förderprogramme für hochwertige Instrumente (High-End Instrumentation Grants) von 750.000 bis 2 Millionen USD pro Förderung sowie ein NSF-Biotechnologiebudget von 421 Millionen USD für das Haushaltsjahr 2025. Robuste Risikokapitalfinanzierung, ein reifes Biopharma-Cluster und eine Kultur der frühen Technologieadoption haben Laboratorien dazu veranlasst, KI-gestützte Analyseplattformen früher als andere Regionen einzuführen. Kanadas bundesstaatliche Innovationsfonds und Mexikos wachsende Auftragsfertigungskapazitäten tragen zur regionalen Nachfrage bei; Shimadzus neue mexikanische Tochtergesellschaft strebt bis 2028 ein Geschäftswachstum von 150 % an, was das Vertrauen der Instrumentenhersteller in den Markt signalisiert. Die aktuelle Marktgröße für Zellanalyseinstrumente in Nordamerika begünstigt Anbieter, die auf Premiumgeräte, Bioprozessanalytik und cloudbasierte Datendienste spezialisiert sind.
Markt für Zellanalyseinstrumente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 11,75 % bis 2031 die höchste Wachstumsrate. Chinas Schwerpunktverlagerung hin zu südostasiatischen Biopharma-Investitionen und die Kontrolle über 90 % der weltweiten Seltenerdproduktion beeinflussen die Versorgungssicherheit für optische Komponenten. Indiens Ambitionen, ein Bioproduktionszentrum im Rahmen des Quad-Bündnisses zu werden, positionieren die Region für eine steigende Nachfrage nach geschlossenen, GMP-konformen Analysesystemen. Japans Nikon und Yokogawa liefern hochmoderne Bildgebungssysteme, die in die inländische Nutzung zurückfließen, während Südkorea stark in die Infrastruktur der Präzisionsmedizin investiert. Infolgedessen profitiert der Markt für Zellanalyseinstrumente sowohl von Kostenvorteilen in der Fertigung als auch von großen, noch nicht erschlossenen klinischen Segmenten in den vielfältigen Volkswirtschaften Asiens.
Markt für Zellanalyseinstrumente in EMEA
Europa verfügt über eine solide installierte Basis, begünstigt durch konzentrierte Pharmaaktivitäten in Deutschland, dem Vereinigten Königreich und Frankreich. Koordinierte Forschungsförderung in Verbindung mit der Einführung der IVDR gewährleistet eine stabile, wenn auch moderate Nachfrageentwicklung. Osteuropäische Länder setzen auf EU-Strukturfonds zur Modernisierung der Laborinfrastruktur und schaffen damit künftige Wachstumspotenziale bei den Stückzahlen. Unterdessen beginnen der Nahe Osten und Afrika mit der Modernisierung pathologischer Labore und naturwissenschaftlicher Bildungseinrichtungen, häufig im Rahmen von Technologietransferabkommen. Diese Regionen tragen einen kleinen, aber wachsenden Anteil am globalen Markt für Zellanalyseinstrumente bei, da die Regierungen ihre Volkswirtschaften weg von kohlenwasserstoffbasierten Wirtschaftsmodellen diversifizieren.

Regulatorisches Umfeld
Zellanalyseinstrumente, die klinische Entscheidungsfindung oder In-vitro-Diagnostik unterstützen, unterliegen in den großen Märkten der Medizinprodukteregulierung, was Designkontrollen, Validierung und Nachmarktpflichten für Hersteller prägt. In den Vereinigten Staaten werden viele Immunologie- und Mikrobiologie-Zellanalysesysteme im Rahmen der FDA-Aufsicht als Klasse-II-Geräte reguliert, und die FDA konkretisierte diese Kategorie durch eine finale Klassifizierungsmaßnahme im Jahr 2025 für zelluläre Analysesysteme innerhalb der Immunologie- und Mikrobiologiegeräte. Zudem begann die FDA einen gestaffelten Übergang für laborentwickelte Tests von 2025 bis 2029, wodurch die Zahl der Arbeitsabläufe steigt, die formale Zulassungsverfahren vor Markteinführung erfordern, wenn Zellanalyseplattformen in diagnostischen Umgebungen eingesetzt werden.
In Europa muss Zellanalyseinstrumentierung, die für IVD-Angaben verwendet wird, der Verordnung über In-vitro-Diagnostika (IVDR 2017/746) und dem Konformitätsbewertungsmodell der Benannten Stellen entsprechen. Im Mai 2026 trieb die Europäische Kommission die Umsetzungsinfrastruktur voran, indem sie die verbindliche Nutzung der ersten vier EUDAMED-Module (Akteure, UDI/Geräte, Benannte Stellen/Zertifikate und Marktüberwachung) vorschrieb, was die Rückverfolgbarkeitsanforderungen für Hersteller und Importeure erhöht. Ebenfalls im Mai 2026 standardisierte die Durchführungsverordnung (EU) 2026/977 die Qualitätsmanagement- und Verfahrensanforderungen für Benannte Stellen unter MDR und IVDR, und die Aktualisierung der harmonisierten Normen im Juni 2026 verschärfte die Dokumentationsgrundlage für die Konformitätsbewertung in der EU weiter.
Wettbewerbslandschaft
Die Marktstruktur tendiert zu moderater Konzentration, da führende Akteure Übernahmen nutzen, um ihre Technologiestacks zu erweitern. Danaher erzielte 2023 einen Umsatz von 24 Milliarden USD in den Bereichen Biotechnologie, Biowissenschaften und Diagnostik und investierte dabei 1,5 Milliarden USD in Forschung und Entwicklung, was die finanzielle Schlagkraft demonstriert, die zur Aufrechterhaltung von Innovationszyklen erforderlich ist. Roche, Agilent und Bruker ergänzen interne Pipelines durch gezielte Akquisitionen, die sich in räumliche, proteomische oder Umweltanalytik erstrecken und ineinandergreifende Ökosysteme aus Instrumenten, Reagenzien und Software schaffen.
Die technologische Differenzierung konzentriert sich nun auf KI, Spektralanalyse und Einzelzelltiefe. BDs Spektralsortierer- und Analysatorstarts kombinieren Echtzeit-Bildgebung mit Zytometrie, um phänotypisches Gating zu ermöglichen, das auf traditionellen Sortierern bisher unmöglich war. Nikon führt superauflösende konfokale Systeme ein, die mit neuronalen Netzwerk-Bildrekonstruktionswerkzeugen ausgestattet sind, und positioniert Mikroskopie neu als datenwissenschaftliches Problem. Anbieter mit proprietären Chemikalien – Fluorochrome, Antikörperpanels und Mikrofluidik-Kartuschen – sichern sich wiederkehrende Verbrauchsmaterialumsätze, erhöhen die Wechselkosten für Endnutzer und vertiefen die Anbieterbeziehungen im Markt für Zellanalyseinstrumente.
Dennoch verbleiben Marktlücken. Mittelständische Unternehmen nutzen Lücken für kostengünstige Einzelzell-Proteomik oder mikrofluidikbasierte Wirkstoffscreening-Plattformen. Die Abhängigkeit der Lieferkette von Seltene-Erden-Magneten und spezialisierten Lasern schafft Anreize für Near-Shoring-Strategien, wobei die US-amerikanische Seltene-Erden-Produktion 2024 45.000 Tonnen im Wert von 260 Millionen USD erreichte[3]U.S. Geological Survey, "Mineral Commodity Summaries 2025," usgs.gov. Start-ups, die KI-native Software-Suiten für die Multi-Omics-Datenintegration anbieten, ziehen Risikokapital an und kooperieren häufig mit großen Instrumentenherstellern für den Vertrieb. Mit fortschreitender Konsolidierung wird die Wettbewerbsintensität weiterhin davon abhängen, vollständige, konforme und kosteneffiziente Workflows bereitzustellen.
Marktführer im Bereich Zellanalyseinstrumente
Becton Dickinson and Company
Sartorius AG
Merck KGaA
Thermo Fisher Scientific
Danaher Corp. (Beckman Coulter Life Sciences)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zellanalyseinstrumente
- Beckton Dickinson
- Danaher Corp. (Beckman Coulter Life Sciences)
- Thermo Fisher Scientific
- Merck
- Sartorius
- Miltenyi Biotec
- Agilent Technologies
- Bio-Rad Laboratories
- GE Healthcar
- PerkinElmer (Revvity)
- 10x Genomics
- Luminex (DiaSorin)
- Olympus
- Sysmex
- Promega
- Terumo
- Stem Cell Technologies
- Chemometec A/S
- Countstar (Ruiyu Biotech)
Lesen Sie die Analyse der Zellanalyseinstrumente-Unternehmen

Marktchancen und Zukunftsaussichten
Softwaregesteuerte Upgrades und Automatisierung schaffen identifizierbare Freiräume in routinemäßigen Zellanalyse-Arbeitsabläufen, insbesondere bei der Bildinterpretation und der Probenvorbereitung für die Durchflusszytometrie. Im Juli 2026 brachte Agilent ein KI-gestütztes Analysemodul für seine xCELLigence RTCA eSight-Plattform auf den Markt, um die manuelle Zellsegmentierung und Parametereinstellung bei markierungsfreier Bildgebung zu reduzieren, was den Trend zu softwaredefinierten Leistungsverbesserungen verstärkt, die auf installierte Basen angewendet werden können. Im Juni 2026 erweiterte Curiox die Automatisierung seiner Pluto Workstation mit geführten Workflow-Tools für die durchgängige Probenvorbereitung in der Durchflusszytometrie, wodurch integrierte Systeme von der Vorbereitung bis zur Erfassung unterstützt werden, die vorgeschaltete Variabilität standardisieren und den Durchsatz für Labore mit mehreren Standorten und CDMOs erhöhen.
Die Digitalisierung regulatorischer und qualitätssystembezogener Prozesse steigert zudem die Nachfrage nach konformitätsbereiten, vernetzten Instrumenten und unterstützenden Dokumentations-Toolchains. Die EU machte im Mai 2026 die ersten vier EUDAMED-Module für IVDR-konforme Geräte verbindlich, und die Liste der harmonisierten IVDR-Normen wurde mit Wirkung zum 17. Juni 2026 (Beschluss (EU) 2026/1313) geändert, was den Wert für Hersteller erhöht, die UDI-fähige Gerätestammdatensätze, Überwachungsberichte und standardisierte technische Dokumentation bereitstellen können. In den Vereinigten Staaten unterstützt die Angleichung der Qualitätsmanagementsystem-Verordnung der FDA an ISO 13485:2016 im Jahr 2026 Investitionen in auditfähige Instrumentensoftware, Cybersicherheit und rückverfolgbare Leistungsverifizierung, was Anbieter begünstigt, die Instrumente mit validierter Analytik und Integration in Qualitätssysteme bündeln.
Recent Industry Developments in Markt für Zellanalyseinstrumente
- Juli 2026: Merck KGaA unterzeichnete eine fünfjährige Vereinbarung mit Curiosis zur Lieferung von Automatisierungsprodukten für die Zellbildgebung auf Basis der Celloger Mini Plus-Plattform zur weltweiten Distribution unter der Marke Merck. Der Deal erweitert Mercks Reichweite in der routinemäßigen Zellbildgebung und -analyse durch Hinzunahme eines Marken-Automatisierungsangebots, ohne ein vollständiges eigenes Instrument zu entwickeln. Er erhöht zudem den Wettbewerbsdruck auf etablierte Anbieter, die auf Bildgebungssysteme für wiederkehrende Verbrauchsmaterialien und Software-Durchdringung setzen.
- Juni 2026: Merck KGaA gab eine Vereinbarung zur Übernahme von Bio-Techne für rund 11,3 Milliarden USD bekannt, wodurch die automatisierten Proteinnachweis- und Analysefähigkeiten von ProteinSimple neben dem Life-Science-Portfolio von Bio-Techne hinzukommen. Die Kombination erweitert Mercks Position über angrenzende analytische Arbeitsabläufe, die zunehmend neben der Zellanalyse in Bioprozess- und translationalen Laboren angesiedelt sind. Sie verstärkt den Konsolidierungstrend hin zu durchgängigen Instrumenten-, Reagenzien- und Software-Ökosystemen.
- April 2024: Becton, Dickinson and Company brachte die BD FACSDiscover S8 Zellsortierer mit BD CellView Image Technology und BD SpectralFX Technology auf den Markt. Das Produkt positionierte bildgestütztes spektrales Sortieren als zugänglicheren Arbeitsablauf für phänotypgesteuertes Sortieren jenseits des traditionellen, rein fluoreszenzbasierten Gatings. Die erweiterte Verfügbarkeit solcher integrierten Plattformen unterstützt eine schnellere Einführung des Multiparameter-Zellprofilings in gemeinsam genutzten Kerneinrichtungen und mittelgroßen Laboren.


Markt für Zellanalyseinstrumente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Zellanalyseinstrumente definiert als der Umsatz, der mit Werkzeugen und zugehörigen Verbrauchsmaterialien erzielt wird, die zum Zählen, Identifizieren, Charakterisieren und Bewerten der Zellfunktion in Forschungs- und angewandten Laborworkflows verwendet werden.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen eigenständige Labordienstleistungen und Beratung aus, ebenso wie reine Software-Tools, die ohne einen instrumentenbezogenen Arbeitsablauf verkauft werden.
Übersicht der Segmentierung
- Nach Produkt
- Instrumente
- Mikroskope
- Durchflusszytometer
- Spektrophotometer
- Zell-Mikroarrays
- Sonstige Instrumente
- Verbrauchsmaterialien
- Instrumente
- Nach Anwendung
- Zellzählung
- Zellviabilität
- Zellidentifikation
- Zielidentifikation
- PCR / qPCR
- Sonstige Anwendungen
- Nach Endnutzer
- Akademische und Forschungseinrichtungen
- Pharmazeutische und Biotechnologieunternehmen
- Auftragsforschungsorganisationen und CDMOs
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis zu schaffen und das Modell an messbare Nachfragesignale zu binden. Wir bezogen uns auf öffentliche Quellen wie die Gerätedatenbanken der US-FDA, Veröffentlichungen von CDC und NIH für Signale zur Forschungsaktivität, makroökonomische Indikatoren von OECD und Weltbank sowie UN Comtrade für Prüfungen der Handelsrichtung bei Laborinstrumentenkategorien.
Anschließend prüften wir Geschäftsberichte, Investorenpräsentationen, Pressemitteilungen und relevante Verbandsseiten, um die Produktpositionierung und typische Beschaffungsmuster in Laboren zu verstehen. Wo erforderlich, wurden lizenzierte Datensätze für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patente genutzt, um die Produktzuordnung zu unterstützen und Doppelzählungen bei sich überschneidenden Instrumentenklassen zu vermeiden. Diese Liste ist beispielhaft und nicht erschöpfend, und viele weitere Quellen wurden zur Erhebung, Überprüfung und Klärung der Eingaben verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was gekauft wird, wie Laborsysteme ersetzt werden und wie sich Budgets zwischen Instrumenten und Verbrauchsmaterialien bei den Endnutzern verschieben. Wir sprachen mit einer Mischung aus Instrumentenanbietern, Distributoren, Laborleitern und beschaffungsnahen Funktionen in APAC, EMEA und Amerika. Ihre Angaben halfen dabei, die ASP-Bandbreiten, den Zeitpunkt der Einführung und die im Größenmodell verwendeten Nutzungsannahmen zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 13 % | APAC: 47 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 28 % | EMEA: 31 % |
| Kleinere Akteure: 17 % | Manager: 59 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mittels eines Top-down-Ansatzes erstellt, bei dem die Forschungsintensität der Labore und die Erweiterung der installierten Basis in Instrumentennachfrage übersetzt und anschließend anhand realistischer Ersatzzyklen und durchschnittlicher Verkaufspreisspannen skaliert werden. Die Gesamtwerte wurden mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger Umsatzaufteilungen der Lieferanten nach Produktlinie, Prüfungen der Distributionskanäle und ASP-x-Einheiten-Logik für einige Instrumentenkategorien mit hoher Durchdringung.
Zu den wichtigsten Eingabegrößen des Modells zählten die Richtung der F&E-Ausgaben in den Life Sciences, Signale zur finanzierten Forschungsaktivität, der Zeitpunkt des Instrumentenaustauschs in Kernlaboren, Verschiebungen im Mix zwischen Hochdurchsatzsystemen und Routineanalysatoren sowie die Anbindungsrate von Verbrauchsmaterialien an Instrumente, die der Nutzung folgt. Wo lokale Daten dünn waren, wurden Lücken durch regionale Proxy-Verhältnisse geschlossen, die in Interviews validiert und anschließend gegen Handelsmuster und Finanzierungsrichtung stresstestet wurden.
Für die Prognose wurde eine Szenarioanalyse rund um Einführungstempo und Budgetverknappung versus -ausweitung verwendet, gefolgt von einer einfachen regressionsartigen Prüfung zwischen Nachfrage und Frühindikatoren, die von den Primärbefragten wiederholt hervorgehoben wurden. Die Annahmen wurden transparent gehalten, damit die Schritte wiederholt werden können, wenn neue öffentliche Signale oder Interview-Updates eingehen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit Rechen- und Einheitenplausibilitätstests, gefolgt von Vergleichen mit unabhängigen Signalen wie Finanzierungsrichtung, Importmustern und berichteten Aussagen zum Wachstum der Geschäftsbereiche. Wenn eine Abweichung ungewöhnlich erschien, überprüften wir den zugrunde liegenden Treiber erneut und kontaktierten bei Bedarf erneut Experten, um zu bestätigen, ob die Veränderung real oder ein Modellartefakt war.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, bei der Annahmen, Umrechnungen und Wachstumstreiber hinterfragt und mit klaren Anmerkungen angepasst werden. Die Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die die Nachfrage oder Preisgestaltung verändern können. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Zellanalyseinstrumente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, dass unterschiedliche Marktwerte für Zellanalyseinstrumente veröffentlicht werden, da Geltungsbereich und Bezugsjahre nicht immer übereinstimmen und Annahmen zu Preisgestaltung und Anbindungsrate unterschiedlich behandelt werden können. Die Tabelle macht die Spanne sichtbar und hilft zu erklären, warum eine Zahl höher oder niedriger erscheinen kann, auch wenn das Thema dasselbe zu sein scheint.
Die Vergleichstabelle zeigt einen Ausgangswert von 24,55 Milliarden USD für 2026, und im Modell von Mordor Intelligence wird der Markt als Instrumente plus Verbrauchsmaterialien, die an Zellanalyse-Arbeitsabläufe gebunden sind, gezählt, was verhindert, dass die Gesamtsumme durch breitere Zellanalyseplattformen oder reine Softwareumsätze aufgebläht wird. Unterschiede ergeben sich auch daraus, ob ein Publisher 2025 oder 2026 als Bezugsjahr verwendet, wie er die ASPs über die Zeit entwickelt und ob sein Prognosepfad einem Basisszenario oder einer aggressiveren Einführungskurve für Einzelzell- und Hochparametersysteme entspricht.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,55 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 23,31 Milliarden USD (2025) | Verankert den Markt ein Jahr früher und wendet einen längeren Zeithorizont bis 2034 an, was die wahrgenommene Wachstumsrate verändern kann, wenn Preisgestaltung und Einführung von einer Basis im Jahr 2025 aus kumuliert werden. |
| Fachverlag B | 22,94 Milliarden USD (2025) | Verwendet eine Basis von 2025 und ein kürzeres Fenster von 2025 bis 2030, und die öffentliche Zusammenfassung erläutert nicht, wie die Anbindung von Verbrauchsmaterialien und die ASP-Entwicklung über Instrumentenklassen hinweg gehandhabt werden. |
Insgesamt zeigt der Vergleich, dass der Großteil der Abweichung durch die Wahl des Jahres, die Länge des Zeithorizonts und die Frage erklärt wird, wie eng der erfasste Umsatz an instrumentengeführte Arbeitsabläufe gebunden ist. Unser Ansatz bleibt an einen definierten Nachfragepool und eine kleine Menge überprüfbarer Eingabegrößen rückverfolgbar, was Aktualisierungen und die Nachvollziehbarkeit auf Kundenseite deutlich praktikabler macht.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für Zellanalyseinstrumente bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 34,49 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 7,02 % ausgehend von einer Bewertung von 22,94 Milliarden USD im Jahr 2025 wachsen.
Welches Produktsegment wächst innerhalb der Branche der Zellanalyseinstrumente am schnellsten?
Instrumentenplattformen – insbesondere Spektral-Durchflusszytometer und hochauflösende Bildgebungsgeräte – werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Lokale Bioproduktionsinvestitionen, Versorgungsvorteile bei Seltenen Erden und steigende Gesundheitsausgaben steigern die Nachfrage in Asien-Pazifik und ergeben eine CAGR von 11,75 % bis 2031.
Wie beeinflussen KI-Werkzeuge die Akzeptanz?
KI automatisiert die Bildinterpretation und das Multiparameter-Gating, was die Analysezeit erheblich verkürzt und Upgrades auf fortschrittliche Plattformen rechtfertigt.
Welche Herausforderungen begrenzen eine schnellere Akzeptanz?
Hohe Investitionsausgaben, regulatorische Komplexität über mehrere Rechtsordnungen, Mangel an bioinformatischen Fachkräften und Risiken in der Seltene-Erden-Lieferkette dämpfen ansonsten starke Wachstumstreiber.
Seite zuletzt aktualisiert am:



