
Marktgröße und Marktanteil für Anästhesiemedikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.77 Milliarden US-Dollar |
| Marktgröße (2031) | 9.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
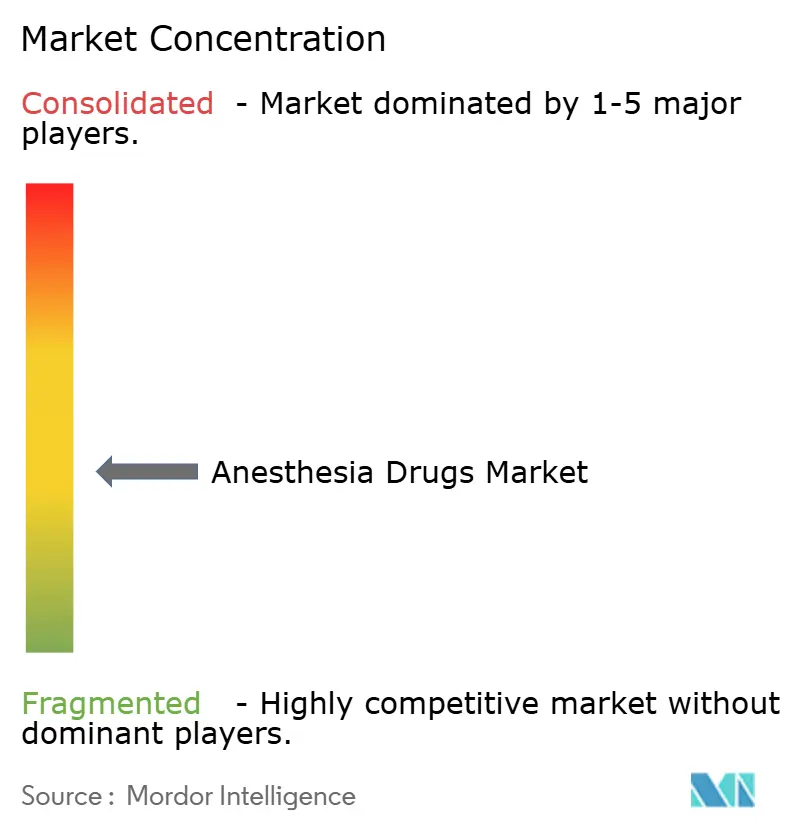
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Anästhesiemedikamente von Mordor Intelligence
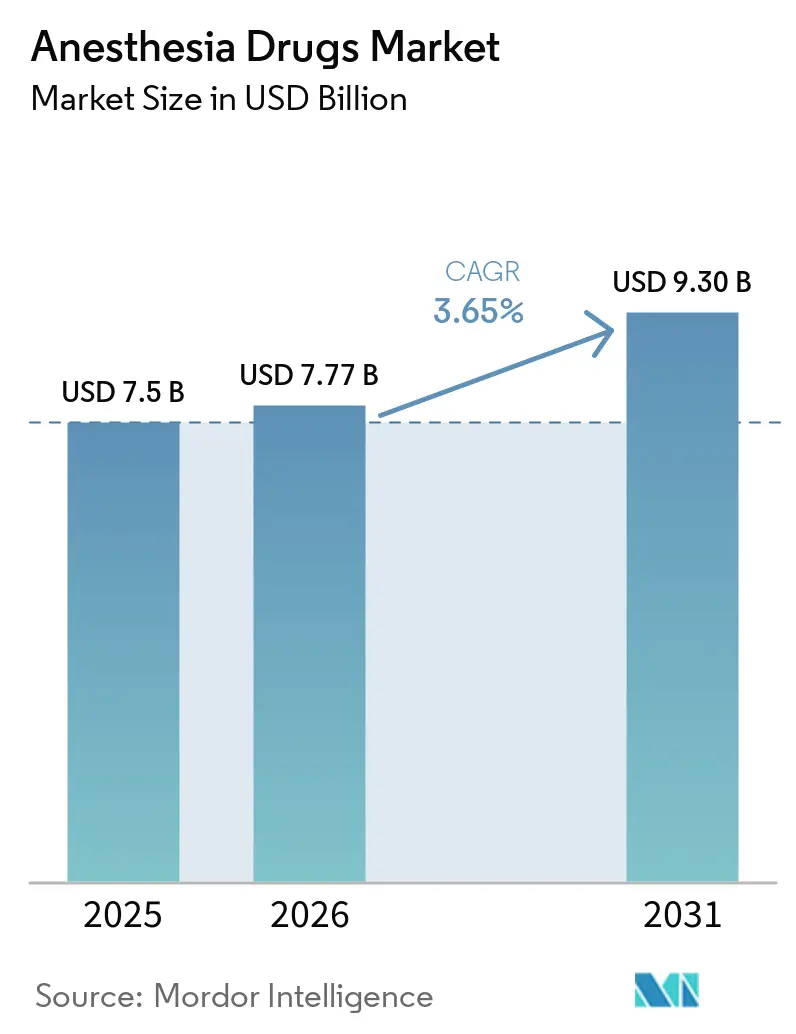
Die Marktgröße für Anästhesiemedikamente wird voraussichtlich von 7,5 Milliarden USD im Jahr 2025 und 7,77 Milliarden USD im Jahr 2026 auf 9,30 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 3,65 % verzeichnen.
Der ausgewiesene CAGR verdeckt einen Übergang weg von flüchtigen Substanzen mit hohem Treibhauspotenzial hin zu kurzwirksamen Injektionsmitteln, da Krankenhäuser die totale intravenöse Anästhesie und Enhanced Recovery After Surgery (ERAS)-Pfade einführen. Chirurgische Rückstände aus der Pandemiezeit werden abgebaut, insbesondere in der Orthopädie und Bariatrie, was das Volumen steigert, auch wenn der Preisdruck durch Generika die Margen schmälert. Roboterassistierte Eingriffe stellen höhere Anforderungen an die Sedierungstiefe, was Dexmedetomidin und Remifentanil begünstigt, während ASC-Netzwerke die Nachfrage nach Protokollen zur schnellen Erholung beschleunigen. Umweltvorschriften, die Desfluran abschaffen und Sevofluran in mehreren Ländern einschränken, gestalten den Markt für Anästhesiemedikamente weiter um.
Wichtigste Erkenntnisse des Berichts
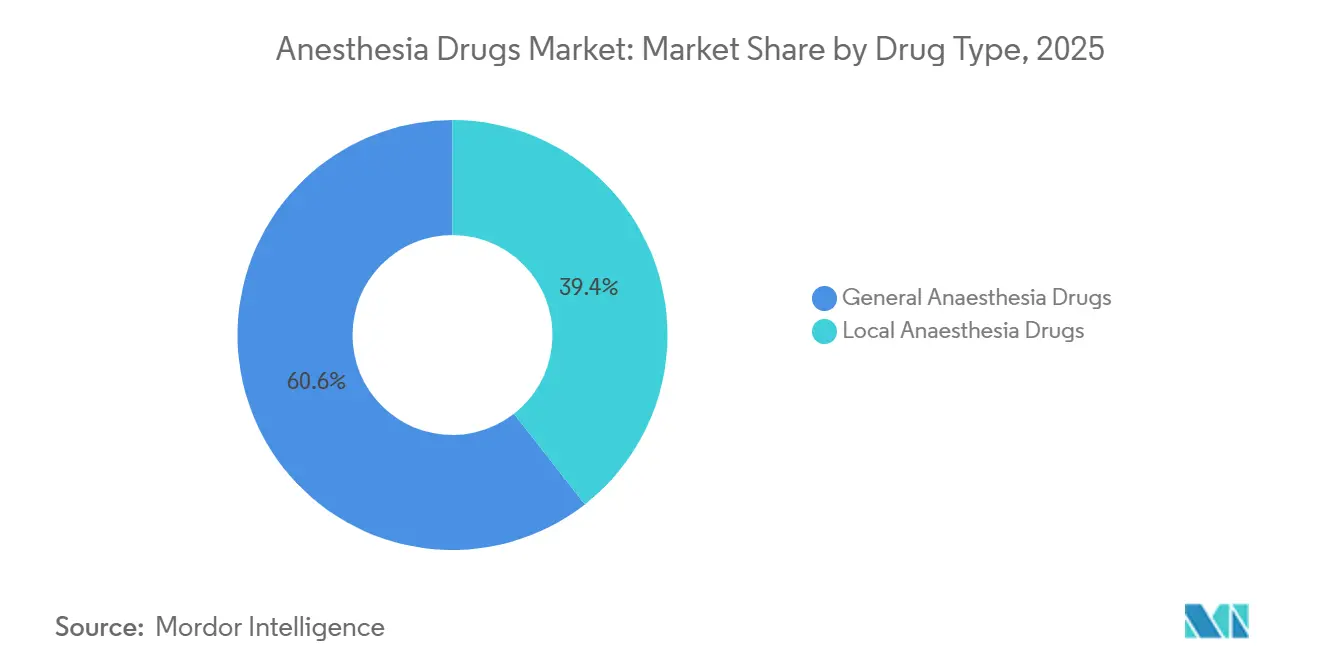
- Nach Arzneimitteltyp führten Allgemeinanästhetika mit einem Marktanteil von 60,56 % im Jahr 2025, während Lokalanästhetika bis 2031 voraussichtlich mit einem CAGR von 8,25 % wachsen werden.
- Nach Verabreichungsweg entfielen 70,53 % der Marktgröße für Anästhesiemedikamente im Jahr 2025 auf Injektionspräparate; Inhalationsformulierungen entwickeln sich bis 2031 mit einem CAGR von 7,85 %.
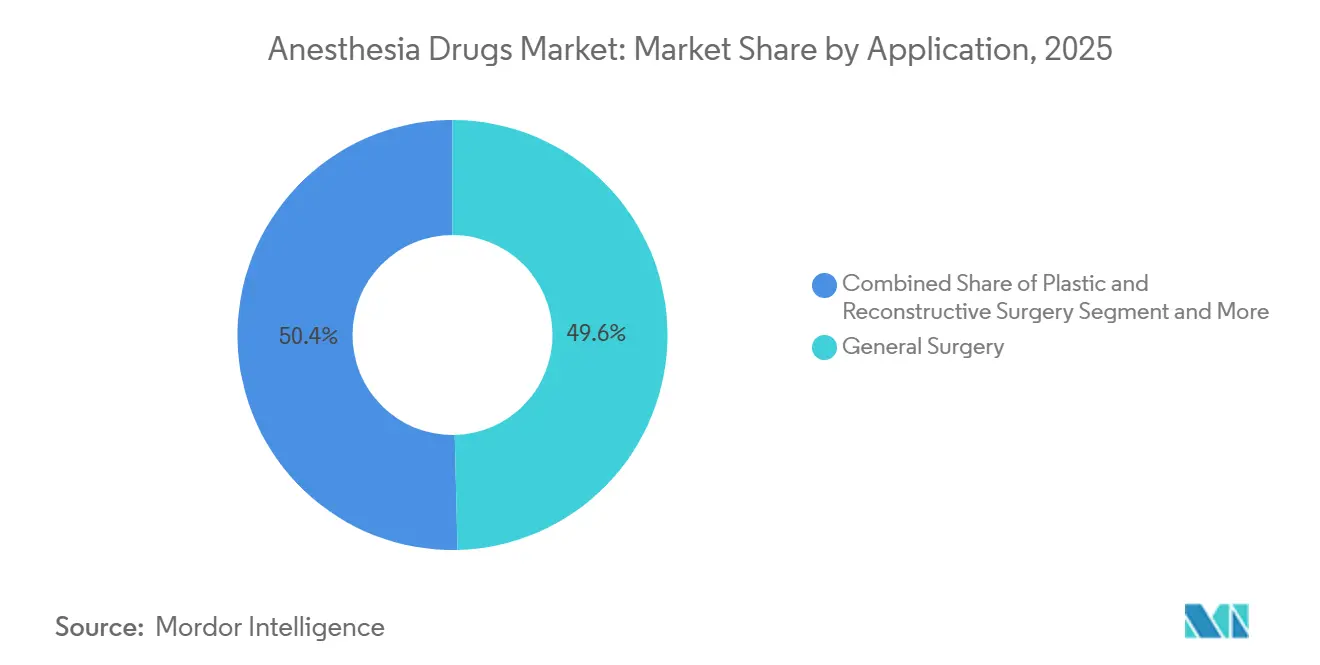
- Nach Anwendung entfielen 49,63 % im Jahr 2025 auf die Allgemeinchirurgie, während kosmetische und ästhetische Chirurgie bis 2031 einen CAGR von 8,87 % verzeichnet und damit den Gesamtmarkt für Anästhesiemedikamente übertrifft.
- Nach Endnutzer hielten Krankenhäuser 2025 einen Anteil von 62,53 % am globalen Markt, und ambulante chirurgische Zentren wachsen bis 2031 mit einem CAGR von 6,71 %.
- Nach Geografie wird Asien-Pazifik mit einem CAGR von 8,51 % wachsen und damit die reife Basis Nordamerikas mit einem Anteil von 38,13 % im Jahr 2025 übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anzahl von Operationen (elektiv und traumatisch) | +0.9% | Global, wobei APAC und MEA aufgrund des Infrastrukturausbaus und des wachsenden Zugangs der Mittelschicht die höchste Elastizität aufweisen | Mittelfristig (2–4 Jahre) |
| Schnelle Zulassungen neuartiger Anästhetika-Kombinationen mit fixer Dosierung | +0.6% | Regulatorische Korridore in Nordamerika und der EU, mit Ausstrahlungseffekten auf APAC-Märkte nach WHO-Präqualifizierungspfaden | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zu ambulanten und praxisbasierten Eingriffen | +0.7% | Nordamerika (insbesondere US-ASC-Netzwerke), Westeuropa, urbane APAC-Zentren (Singapur, Seoul, Shanghai) | Mittelfristig (2–4 Jahre) |
| Wachstum der roboterassistierten Chirurgie mit Anforderungen an tiefere Sedierung | +0.5% | Nordamerika, EU, Japan, Südkorea; begrenzte Durchdringung in kostensensiblen LMIC-Märkten | Langfristig (≥ 4 Jahre) |
| Perioperative ERAS-Protokolle zur Förderung kurzwirksamer Wirkstoffe | +0.5% | Globale Einführung in akademischen medizinischen Zentren; Nordamerika und Nordeuropa führend bei der Umsetzung, schrittweise Einführung in APAC | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Closed-Loop-Anästhesieabgabesysteme | +0.3% | Konzentriert in nordamerikanischen und EU-Forschungskrankenhäusern; Zulassungszeiträume verschieben die kommerzielle Wirkung auf 2028–2030 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anzahl von Operationen treibt den Verbrauch von Anästhesiemitteln an
Elektive orthopädische und bariatrische Eingriffe bauen pandemiebedingte Rückstände ab und steigern das Volumen für neuromuskuläre Blocker und länger wirksame Wirkstoffe. Die American Society of Anesthesiologists schätzte Mitte 2024 noch 1,2 Millionen aufgeschobene US-amerikanische Eingriffe in der Warteschlange. Krankenhäuser verlängern die Operationspläne, was den Verbrauch von Medikamenten mit vorhersehbarem Wirkungsende erhöht, die Umrüstungsverzögerungen reduzieren. Japan und Südkorea sehen sich einer alternden Bevölkerung gegenüber, und geriatrische Protokolle ersetzen zunehmend Benzodiazepine durch Dexmedetomidin, um das Risiko eines postoperativen Delirs zu senken.
Schnelle Zulassungen neuartiger Anästhetika-Kombinationen mit fixer Dosierung
Drei US-FDA-Zulassungen zwischen 2024 und 2025 führten Propofol-Ketamin- und Sevofluran-Lachgas-Mischungen ein, die Institutionen an Einzellieferantenverträge binden, die der generischen Erosion widerstehen. Die Einführung verläuft langsamer als erwartet, da Kliniker die Flexibilität bei der Titration bevorzugen, doch ASCs schätzen Einsparungen bei der Vorbereitungszeit von 30–40 % und optimierte Sedierungsabläufe für Pflegepersonal. EU- und APAC-Märkte folgen nach der WHO-Präqualifizierung, die Importwege freigibt.
Verlagerung zu ambulanten und praxisbasierten Eingriffen verändert die Nachfrage nach Anästhetika
Durch Kostenträger gesteuerte Verlagerungen des Versorgungsorts begünstigen Wirkstoffe mit schneller Erholung. Im Jahr 2024 fanden 68 % der ambulanten US-Operationen in ASCs statt. Propofol bleibt allgegenwärtig, während Remimazolam dort, wo es zugelassen ist, an Bedeutung gewinnt. Europa hinkt aufgrund etablierter stationärer Tageskliniken hinterher, was die adressierbare Nachfrage nach praxisfreundlichen Anästhetika begrenzt.
Wachstum der roboterassistierten Chirurgie mit Anforderungen an tiefere Sedierung
Roboterassistierte Eingriffe erreichten 2024 weltweit 2,3 Millionen Fälle, ein Anstieg von 17 % gegenüber dem Vorjahr[1]. Tiefere Sedierung und verlängerte neuromuskuläre Blockade erhöhen den Einsatz von Propofol und Sugammadex. Früh einführende Krankenhäuser berichten von einem um 20–30 % höheren Propofolverbrauch pro Stunde, und Ausbildungszentren erhöhen den Arzneimittelverbrauch während der Lernkurven.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich postoperativer kognitiver Dysfunktion | -0.4% | Global, mit erhöhter Aufmerksamkeit in alternden Bevölkerungen (Japan, Deutschland, Italien, Nordamerika); Haftpflichtrisiken verstärken die Auswirkungen in den USA | Mittelfristig (2–4 Jahre) |
| Verschärfung der Vorschriften zu Treibhausgasauswirkungen flüchtiger Wirkstoffe | -0.6% | EU (Desfluran-Verbote wirksam 2024–2028), Vereinigtes Königreich (umgesetzt 2024), ausgewählte US-Bundesstaaten (Vorschläge in Kalifornien und New York); begrenzte APAC-Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Mangel an weitergebildeten Anästhesisten in LMICs | -0.3% | Subsahara-Afrika, Südasien (Indien, Bangladesch, Pakistan), Teile Lateinamerikas; schränkt das Wachstum des Operationsvolumens und die Sicherheitsprotokolle für Anästhesie ein | Langfristig (≥ 4 Jahre) |
| Volatilität der Lieferkette für wichtige Wirkstoffe | -0.5% | Globale Auswirkungen mit akuter Exposition in Märkten, die von Einzelquellen-Wirkstoffen abhängig sind (Propofol aus China, Rocuronium aus der EU); geopolitische Spannungen verstärken das Risiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich postoperativer kognitiver Dysfunktion schränken die Wirkstoffauswahl ein
Akademische Zentren wechseln bei älteren Patienten zur totalen intravenösen Anästhesie, nachdem beobachtende Zusammenhänge zwischen verlängerter Exposition gegenüber flüchtigen Substanzen und kognitivem Abbau festgestellt wurden. Aktualisierte Leitlinien der American Geriatrics Society empfehlen, Benzodiazepine zu minimieren. Eine Metaanalyse aus dem Jahr 2025 fand jedoch keinen statistischen Unterschied bei Anwendung von Tiefenüberwachung, was Formulierungswechsel in kostensensiblen Systemen verzögert.
Verschärfung der Vorschriften zu Treibhausgasauswirkungen flüchtiger Wirkstoffe
Das Vereinigte Königreich verbot 2024 den Kauf von Desfluran, und die EMA-Leitlinien empfehlen EU-weite Ausstiegspläne bis 2028[2]. Kalifornien und New York erwägen ähnliche Gesetze. Die Nachrüstung von Absaugsystemen kostet 15.000–25.000 USD pro Gerät und lenkt kleine Einrichtungen zu Injektionsmitteln hin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
TIVA-Protokolle stellen die Dominanz flüchtiger Substanzen in FrageAllgemeinanästhetika machten 2025 60,56 % des Marktes für Anästhesiemedikamente aus. Sevofluran führt bei Maskeneinleitungen, doch ein Großteil seines Wachstums ersetzt Desfluran, anstatt Nettovolumen zu generieren. Dexmedetomidin stärkt seine Nische in der Neurologie und auf Intensivstationen, und Remifentanil behält seine Premiumpositionierung in Roboteroperationssälen. Lokalanästhetika gewinnen an Stärke, da ultraschallgeführte Nervenblockaden den postoperativen Opioidverbrauch um bis zu 50 % senken.
Der Markt für Anästhesiemedikamente setzt seine Neuausrichtung fort, da regionale Techniken mit ERAS-Protokollen konvergieren. Bupivacain dominiert bei lang wirksamen Blockaden, während Ropivacain Marktanteile in der Geburtshilfe gewinnt. Lidocain bleibt bei kurzen zahnärztlichen und dermatologischen Eingriffen verbreitet. Chloroprocain erlebt in ASCs eine Renaissance aufgrund seines schnellen Metabolismus, obwohl die Einführung auf Fachzentren beschränkt bleibt.
Nach Verabreichungsweg:
Injektion fest etabliert, Inhalation erholt sichInjektionspräparate machten 2025 70,53 % des Umsatzes aus. Die Marktgröße für Anästhesiemedikamente bei Injektionspräparaten profitiert von standardisierter TIVA in der Neurochirurgie und bei intraoperativen Überwachungsfällen. Dexmedetomidin ist die am schnellsten wachsende Infusionstherapie auf Intensivstationen dank seiner beatmungsschonenden Eigenschaften. Lieferengpässe bestehen weiterhin, da Propofols Lipidemulsion eine Kühlkettenlogistik erfordert.
Inhalationsanästhetika werden bis 2031 voraussichtlich mit einem CAGR von 7,85 % wachsen, angetrieben durch Sevofluran in pädiatrischen und ambulanten Operationssettings im asiatisch-pazifischen Raum. Generika-Einführungen erweitern den Zugang, aber die Fertigungskomplexität begrenzt die Anzahl der Anbieter. Topische und transdermale Formulierungen bleiben stabil und bedienen Nischen bei chronischen Schmerzen und pädiatrischer Venenpunktion, ohne in das chirurgische Volumen einzudringen.
Nach Anwendung:
Kosmetischer Boom übertrifft die Kernnachfrage in der ChirurgieDie Allgemeinchirurgie hielt 2025 einen Anteil von 49,63 %, doch Pauschalzahlungsmodelle begrenzen ihr Wachstum. Elektive kosmetische Eingriffe werden bis 2031 mit einem CAGR von 8,87 % prognostiziert, dem schnellsten innerhalb des Marktes für Anästhesiemedikamente. Praxisbasierte Anästhesie stützt sich auf Propofol-Ketamin oder moderate Sedierung und schafft eine separate Lieferkette von Krankenhausformulierungen.
Die zahnärztliche Nachfrage skaliert mit der Expansion der Mittelschicht im asiatisch-pazifischen Raum und stützt sich fast ausschließlich auf Lidocain und Articain. Geburtshilfliche Protokolle bevorzugen neuraxiales Bupivacain oder Ropivacain, und US-amerikanische Krankenhäuser boten 2025 in 73 % der Geburten Periduralanästhesie an[3]. Ophthalmologische, HNO- und urologische Eingriffe machen den Rest aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante chirurgische Zentren gewinnen Marktanteile von KrankenhäusernKrankenhäuser verbrauchten 2025 62,53 % der Anästhesiemedikamente, doch Kostenträgerlenkung und Effizienzlücken erodieren den Anteil. Einkaufsgemeinschaften sichern Rabatte von 30–40 %, doch der Overhead hält die Kosten pro Eingriff hoch. Krankenhauseigene ASCs versuchen, Einnahmen zu halten und gleichzeitig ambulante Effizienz zu erzielen.
Eigenständige ASCs wachsen mit einem CAGR von 6,71 % und erzielen Umrüstzeiten von 8–12 Minuten mit schnell wirkenden Wirkstoffen. Fachkliniken für Schmerz und Ästhetik diversifizieren am schnellsten und entsprechen der praxisbasierten Nachfrage nach Entlassung am selben Tag. Diese Verschiebungen verlagern den Markt für Anästhesiemedikamente weg von traditionellen stationären Einrichtungen.
Geografische Analyse
Markt für Anästhesiemedikamente in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,13 % am Markt für Anästhesiemedikamente, gestützt auf rund 50 Millionen jährliche Eingriffe. Patentgeschützte Injektabilia und Marken-Generika sichern Premiumpreise, jedoch fiel Propofol im Jahr 2024 unter 2 USD pro 100-mg-Durchstechflasche, was die Margen komprimierte. Umweltgesetzgebung in Kalifornien und New York bedroht Inhalationsformulierungen, während die ambulante kosmetische Nachfrage die Selbstzahlersegmente abschirmt.
Markt für Anästhesiemedikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 8,51 % verzeichnen – das höchste regionale Wachstumstempo im Markt für Anästhesiemedikamente. China verzeichnete im Jahr 2024 rund 80 Millionen chirurgische Eingriffe mit einem jährlichen Wachstum von 6–8 %, und Indien baut OP-Kapazitäten in Städten der zweiten und dritten Kategorie aus, trotz eines Mangels an Anästhesisten. Premiumzentren in Singapur, Japan und Südkorea setzen auf Remimazolam und Dexmedetomidin, während ländliche Einrichtungen auf ältere Wirkstoffe angewiesen sind.
Markt für Anästhesiemedikamente in EMEA und Südamerika
Europa balanciert Kostendämpfung mit Innovation. Das dezentralisierte System Deutschlands treibt das Volumen an, während die zentralisierte Beschaffung des Vereinigten Königreichs die weltweit niedrigsten Propofol-Preise erzielt. Desfluran-Verbote und bevorstehende EU-Ausstiegspläne gestalten die Inhalationsnachfrage um. Süd- und Osteuropa hinken bei der Einführung der Regionalanästhesie aufgrund fehlender Ultraschallsysteme und Ausbildungsdefizite hinterher. Kleinere Märkte im Nahen Osten, in Afrika und in Südamerika sind mit Infrastrukturlücken und Währungsvolatilität konfrontiert, die einen breiten Zugang zu Anästhetika behindern.

Regulatorisches Umfeld
Die Regulierung von Anästhesiemedikamenten umfasst Arzneimittelzulassungen, Sicherheitsmaßnahmen nach der Markteinführung sowie technische Qualitätsstandards, die die Versorgungskontinuität für hochvolumige Injektionsmittel und Inhalationswirkstoffe beeinflussen. In den Vereinigten Staaten erteilt die FDA weiterhin Zulassungen für neue Anästhesieoptionen, darunter die im Mai 2026 erfolgte Genehmigung von Cypsedo (Cipepofol) der Haisco Pharmaceutical Group zur Einleitung der Vollnarkose bei Erwachsenen, die sich einer Operation unterziehen, wodurch eine regulierte intravenöse Alternative neben der etablierten Verwendung von Propofol entsteht.
In Europa verschärfen die EMA und die Koordinierungsgruppe für die Verfahren der gegenseitigen Anerkennung und der dezentralisierten Verfahren – Humanarzneimittel (CMDh) die Lebenszyklusverpflichtungen durch pharmakovigilanzgetriebene Aktualisierungen der Kennzeichnung und ein formaleres Änderungsverfahren (Variations-Regime). Die CMDh verabschiedete im November 2025 eine Position zur Aktualisierung der Produktinformationen für Rocuronium im Anschluss an eine Sicherheitsüberprüfung, mit Umsetzungsfristen bis Februar 2026, während die aktualisierten EU-Leitlinien für Änderungen (Variations) im Januar 2026 in Kraft traten und die verfahrenstechnischen Anforderungen an Herstellungs-, Qualitäts- und Kennzeichnungsänderungen erhöhen. Die technische Konformität wird zudem durch arzneibuchrechtliche Anforderungen geprägt, wobei im Juli 2026 unter der Aufsicht der EDQM neue und überarbeitete Monografien des Europäischen Arzneibuchs in Kraft treten, die die Verunreinigungskontrollen und die Erwartungen an die Chargenfreigabe für Inhaber von Genehmigungen für das Inverkehrbringen verstärken.
Wettbewerbslandschaft
Der Markt für Anästhesiemedikamente weist eine moderate Konzentration bei standardisierten Molekülen, aber Fragmentierung in Spezialnischen auf. Die führenden Hersteller Fresenius Kabi, Baxter und Aspen kontrollieren einen erheblichen Anteil des Propofolvolumens, haben jedoch wenig Preissetzungsmacht bei austauschbaren Generika. Chinesische Unternehmen, insbesondere Jiangsu Hengrui Pharma, unterbieten westliche Preise regional um 30–40 %, sehen sich jedoch in OECD-Märkten mit regulatorischen Hürden konfrontiert. Pfizer behält trotz auslaufender Exklusivität die Loyalität bei Dexmedetomidin auf Intensivstationen, und PAIONs Remimazolam-Partner zielen auf Lücken bei der Verfahrenssedierung ab.
Strategische Reaktionen divergieren. Etablierte Unternehmen stärken die vertikale Integration zur Sicherung von Wirkstoffen; Fresenius Kabi erweiterte 2025 die Propofolproduktion in Graz. Kleinere Marktteilnehmer lizenzieren neuartige Emulsionen oder intranasale Formulierungen, um Patentlaufzeiten zu verlängern. Technologiewetten konzentrieren sich auf Entscheidungsunterstützung statt auf vollständig autonome Closed-Loop-Systeme, was regulatorische Vorsicht widerspiegelt. Umweltkonformitätskosten für Rücknahmeprogramme bei flüchtigen Substanzen erhöhen die Herstellungskosten um 5–8 % und begünstigen etablierte Unternehmen mit bestehender Rückwärtslogistik. Biosimilar-Herausforderer in Indien und spezialisierte US-amerikanische Auftragsapotheken nagen an Nischenvolumina, bleiben aber unter einem Anteil von 2 %.
Marktführer im Bereich Anästhesiemedikamente
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Fresenius SE & Co. KGaA
-
Pfizer Inc.
-
Aspen Pharmacare Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Anästhesiemedikamente Unternehmen in diesem Bericht
- Abbott Laboratories
- Abbvie
- Aspen Pharmacare Holdings Ltd.
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Jiangsu Hengrui Pharma
- Maruishi Pharmaceutical Co. Ltd.
- Sandoz Group
- PAION AG
- Pfizer
- Piramal Critical Care
- Sagent Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Marktchancen und Zukunftsaussichten
Die anhaltende Versorgungsanfälligkeit bei zentralen Anästhesie-Injektionsmitteln schafft eine Chance für Hersteller, die eine zuverlässige, regulierungskonforme Kapazität über die vielfach genutzten Krankenhausformate hinweg (Fläschchen, Infusionen und gebrauchsfertige Darreichungsformen) bereitstellen können. Von der FDA gepflegte Tools zur Verfolgung und Minderung von Arzneimittelknappheit, einschließlich verlängerter Verwendbarkeitsangaben für bestimmte Produkte, heben die Verfügbarkeit neben dem Preis als Unterscheidungsmerkmal für standardisierte, in großem Umfang in Krankenhäusern und ambulanten Operationszentren eingesetzte Wirkstoffe hervor.
Die Umsetzung von Pipeline-Produkten in marktreife Angebote im Jahr 2026 deutet zudem auf Freiräume bei differenzierten intravenösen Einleitungs- und Antagonisierungsoptionen hin, die zu Workflows mit schneller Erholung passen. Die FDA-Zulassung von Cypsedo (Cipepofol) führt einen neuen markengeschützten IV-Anästhesie-Neueinsteiger für die chirurgische Einleitung bei Erwachsenen ein, während B. Braun Medical Inc. die FDA-Zulassung für eine generische Sugammadex-Injektion erhielt, die ab dem 28. Juli 2026 in den USA erhältlich ist und den Wettbewerb bei der Antagonisierung der neuromuskulären Blockade verschärft, wo Verfügbarkeit und OP-Saalauslastung operative Prioritäten darstellen. In Europa deutet die Koordinierung der EMA bei Arzneimittelknappheiten über die MSSG und die SPOC Working Party auf eine anhaltende Betonung von Resilienzmaßnahmen und alternativer Beschaffung hin, was Chancen für Anbieter unterstützt, die validierte Herstellungsänderungen über das Variations-Rahmenwerk umsetzen können.
Neueste Industrielle Entwicklungen in Markt für Anästhesiemedikamente
- April 2026: Baxter berichtete in den Ergebnissen des ersten Quartals 2026 über organisatorische Veränderungen, bei denen das frühere Segment Pharmaceuticals (einschließlich Inhalationsanästhesie und Spezial-Injektionspharmazeutika) in die Division Infusion Therapies and Platforms innerhalb von Medical Products and Therapies integriert wurde. Diese Neuausrichtung verknüpft anästhesiebezogene Pharmazeutika enger mit Baxters Infusions- und Krankenhausplattformstrategie und beeinflusst, wie Ressourcen und kommerzielle Prioritäten für Krankenhauskunden festgelegt werden.
- Dezember 2025: Fresenius Kabi brachte Rocuronium Bromide Injection Room Temperature Stable (RTS) auf den Markt, ein Muskelrelaxans, das keine Kühlung erfordert und in der Anlage in Grand Island, New York, hergestellt wird. Durch den Verzicht auf Kühlkettenanforderungen vereinfacht das RTS-Format das Bestandsmanagement in Krankenhäusern und unterstützt eine höhere Zuverlässigkeit bei der perioperativen Arzneimittelverfügbarkeit.
- Dezember 2024: Baxter kündigte die Einführung von fünf injizierbaren Arzneimittelprodukten in den Vereinigten Staaten an, womit sich die Gesamtzahl der Injektionsmittel-Einführungen für 2024 auf 10 erhöhte. Die Taktung neuer Injektionsmittel-Einführungen unterstreicht die Portfoliobreite in einer Kategorie, in der Krankenhäuser und ambulante Operationszentren zuverlässige Versorgung und standardisierte Formulierungen priorisieren.
Markt für Anästhesiemedikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Anästhesiemittel verschreibungspflichtige Arzneimittel, die zur Einleitung, Aufrechterhaltung oder Umkehrung von Anästhesie und Verfahrenssedierung in stationären und ambulanten klinischen Umgebungen eingesetzt werden, gemessen in Wertangaben (USD) für den globalen Nachfragepool.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Anästhesiegeräte und Verbrauchsmaterialien sowie nicht-medikamentöse klinische Dienstleistungen wie Honorare für Leistungserbringer und Einrichtungsgebühren.
Segmentierungsübersicht
- Nach Arzneimitteltyp
- Allgemeinanästhetika
- Propofol
- Sevofluran
- Desfluran
- Dexmedetomidin
- Remifentanil
- Midazolam
- Andere Allgemeinanästhetika
- Lokalanästhetika
- Bupivacain
- Ropivacain
- Lidocain
- Chloroprocain
- Prilocain
- Benzocain
- Andere Lokalanästhetika
- Allgemeinanästhetika
- Nach Verabreichungsweg
- Injektion
- Inhalation
- Topisch und transdermal
- Nach Anwendung
- Allgemeinchirurgie
- Plastische und rekonstruktive Chirurgie
- Kosmetische und ästhetische Eingriffe
- Zahnärztliche Eingriffe
- Geburtshilfliche und gynäkologische Chirurgie
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit dem Aufbau eines klaren Bildes der Nachfragebasis für chirurgische Eingriffe und Verfahren, da der Verbrauch von Anästhesiemitteln eng mit den Fallzahlen je Versorgungsbereich verknüpft ist. Wir haben öffentliche Quellen herangezogen, darunter die Weltgesundheitsorganisation für Gesundheitssystemindikatoren, die OECD für Datensätze zu chirurgischen Eingriffen und Krankenhausaktivitäten, soweit verfügbar, sowie die Weltbank für Bevölkerungs- und makroökonomische Gesundheitskennzahlen, die das Wachstum der Eingriffszahlen beeinflussen.
Um die Nachfrage mit den Produkten zu verknüpfen, haben wir regulatorische und arzneimittelspezifische Kontextinformationen aus Quellen wie den Kennzeichnungs- und Sicherheitsmitteilungen der US-amerikanischen FDA, den öffentlichen Beurteilungsberichten der Europäischen Arzneimittel-Agentur sowie aus begutachteten Fachzeitschriften zu Anästhesiepraktiken ausgewertet. Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, um Preis- und Mixannahmen realistisch zu halten, wenn öffentliche Angaben spärlich waren. Diese Liste ist nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, wie sich Anästhesieprotokolle in Krankenhäusern, ambulanten chirurgischen Zentren und Fachkliniken weiterentwickeln und wie sich dies auf den Produktmix nach Verabreichungsweg (Injektion, Inhalation und topisch/transdermal) sowie nach Anwendungsfall auswirkt. Wir haben mit einem breiten Spektrum an Stakeholdern gesprochen, darunter Kliniker, Apotheken- und Beschaffungsteams sowie kaufmännische Führungskräfte, und anschließend Unterschiede über die wichtigsten Regionen hinweg abgeglichen, damit die Annahmen dem tatsächlichen Einkaufs- und Nutzungsverhalten entsprechen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 17 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Ansatz, bei dem Eingriffs- und Operationsaktivitäten sowie die Anästhesiepenetration nach Versorgungsbereich genutzt werden, um den adressierbaren Arzneimittelnachfragepool nach Region zu rekonstruieren. Da der Anästhesieeinsatz nicht einheitlich ist, haben wir praktische Anpassungsfaktoren angewendet, die an den Anästhesietypenmix (Allgemein- versus Lokalanästhesie), den Verabreichungswegemix (Inhalation versus Injektion versus topisch/transdermal) und die Anwendungsmuster in der Allgemeinchirurgie, Zahnmedizin sowie in der Geburtshilfe oder Gynäkologie geknüpft sind.
Diese Gesamtwerte wurden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, hauptsächlich unter Verwendung von Stichprobenvolumen multipliziert mit der durchschnittlichen Verkaufspreislogik für wichtige Wirkstoffe sowie Kanalprüfungen bei Krankenhaus- und ambulanten Einkäufen. Wenn das Produktvolumen schwer zu beobachten war, wurden Lücken durch Verankerung an klinischen Protokollnormen und validierten Substitutionsregeln geschlossen (zum Beispiel, wenn ein Wirkstoff bevorzugt wird gegenüber der Verwendung als Reservemittel), und anschließend wurden die Anteile neu ausbalanciert, um den in den Interviews beobachteten Nachfragesignalen zu entsprechen.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der Eingriffswachstum, ambulante Verlagerung und Preisentwicklungserwartungen einem Stresstest unterzogen wurden, bevor der endgültige Verlauf ausgewählt wurde. Eingaben wie die Normalisierung des chirurgischen Rückstaus, Alterungstrends der Bevölkerung, erwartete Zeitpunkte der Generikafähigkeit sowie regionale Erstattungs- oder Formularstraffungen wurden als Haupttreiber verwendet und nach Expertenfeedback verfeinert, damit die Kurve Jahr für Jahr realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Indikatoren für das Eingriffswachstum, Erwartungen zum Verabreichungsweg- und Versorgungsbereichsmix sowie die impliziten Ausgaben pro Fall, was dabei hilft, Überschätzungen frühzeitig zu erkennen. Wenn eine Region oder Arzneimittelklasse einen ungewöhnlichen Sprung aufwies, haben wir die zugrunde liegenden Annahmen erneut geprüft und Folgegespräche eingeleitet, um zu bestätigen, ob die Veränderung real oder ein Modellierungsartefakt war.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungsschritte, bei denen Annahmen, mathematische Prüfungen und Einheitenkonsistenz erneut überprüft und die Darstellung mit den Zahlen abgeglichen wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgröße für Anästhesiemittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Anästhesiemittel variieren häufig, da Quellen nicht immer denselben Arzneimittelumfang, dieselben Versorgungsbereiche oder denselben Zeitpunkt für Preisgestaltung und Währungsumrechnung berücksichtigen. Unterschiede entstehen auch, wenn eine Schätzung stärker auf breiten Pharmaausgabenquoten basiert, während eine andere den Wert an eingriffsbezogener Nutzung knüpft.
In dieser Studie sind die wesentlichen Treiber für Abweichungen die Behandlung von Allgemein- versus Lokalanästhetika, ob topische/transdermale Anästhesiemittel neben Injektions- und Inhalationswegen einbezogen werden, und wie die Anwendungsnachfrage (etwa für zahnmedizinische und geburtshilfliche oder gynäkologische Eingriffe) in Volumina überführt wird. Die Streuung kann auch daher rühren, wie durchschnittliche Verkaufspreise während Generikafähigkeitsfenstern fortgeschrieben werden und ob Annahmen nach neuen Kennzeichnungen, Sicherheitsaktualisierungen oder beobachteten Protokolländerungen aktualisiert werden – was durch den von Mordor Intelligence angewendeten Aktualisierungsrhythmus gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,77 Milliarden USD (2026) | |
| Handelsverlag A | 7,60 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann Verabreichungsweg- und Versorgungsbereichsannahmen in einer einzigen Gesamtzahl zusammenfassen, was möglicherweise die Nachfrage nach Lokal- versus Allgemeinanästhesie und Mixverschiebungen zwischen Krankenhäusern und ambulanten Zentren nicht vollständig trennt. |
| Globale Beratung B | 6,34 Milliarden USD (2024) | Hat einen engeren Produkt- und Verabreichungswegeumfang in der veröffentlichten Darstellung (fokussiert auf eine kürzere Produktliste und hauptsächlich Injektion und Inhalation), was den topischen/transdermalen Einsatz und einen Teil des anwendungsgetriebenen Verbrauchs unterschätzen kann. |
Zusammengenommen zeigt die Tabelle, dass die Jahresauswahl und die Definition dessen, was als Anästhesiemittel gilt, die zwei größten Gründe für die Unterschiede sind. Wenn der Umfang über Allgemein- und Lokalarzneimittel, die Verabreichungswegeabdeckung und die eingriffsbezogene Nachfragemapping hinweg angeglichen wird, lässt sich der resultierende Marktwert leichter auf klare Eingaben zurückführen und in zukünftigen Aktualisierungen reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Anästhesiemedikamente?
Die Marktgröße für Anästhesiemedikamente beträgt 7,77 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 9,30 Milliarden USD erreichen.
Welche Region wird bis 2031 am schnellsten für Anästhesiemittel wachsen?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 8,51 % wachsen, angeführt von steigenden Operationsvolumina in China und Indien.
Wie wirken sich Umweltvorschriften auf Inhalationsanästhetika aus?
Das Vereinigte Königreich verbot Desfluran im Jahr 2024, und die EU plant, flüchtige Substanzen mit hohem Treibhauspotenzial bis 2028 auslaufen zu lassen, was die Verlagerung zu Injektionsmitteln beschleunigt.
Warum sind ambulante chirurgische Zentren für die Nachfrage nach Anästhesiemedikamenten wichtig?
ASCs kombinieren hohes Eingriffvolumen mit schneller Umrüstung, treiben die Einführung kurzwirksamer Wirkstoffe voran und wachsen mit einem CAGR von 6,71 %.
Welche Arzneimitteltypen verlieren Marktanteile innerhalb der Allgemeinanästhesie?
Der Einsatz von Desfluran bricht aufgrund von Treibhausgasrichtlinien ein, während Sevofluran nur durch den Ersatz von Desfluran wächst, ohne neues Volumen hinzuzufügen.