
Marktgröße und Marktanteil für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe (CFRTP)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 250.56 Kilotonn |
| Marktvolumen (2031) | 374.96 Kilotonn |
| Wachstumsrate (2026 - 2031) | 8.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe (CFRTP) von Mordor Intelligence
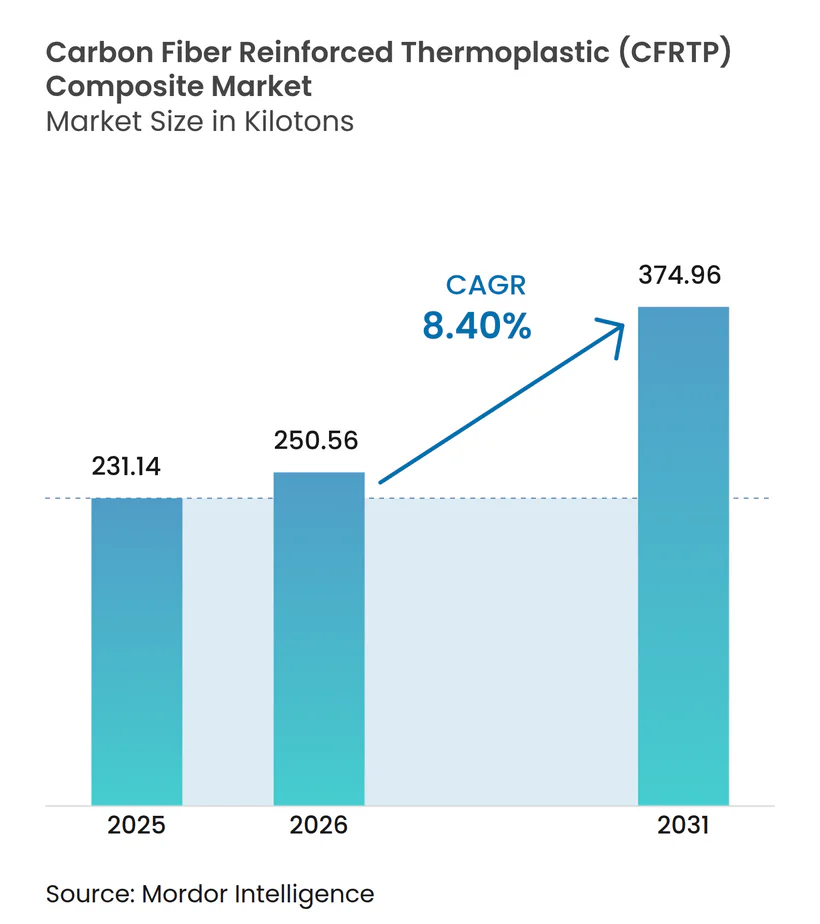
Die Marktgröße für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe wird im Jahr 2026 auf 250,56 Kilotonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 231,14 Kilotonnen, mit Projektionen für 2031 von 374,96 Kilotonnen, was einem Wachstum von 8,40 % CAGR über den Zeitraum 2026–2031 entspricht. Das robuste Wachstum spiegelt die Fähigkeit des Materials wider, Festigkeit-Gewicht-Verhältnisse in Luft- und Raumfahrtqualität mit vollständiger Recyclingfähigkeit zu verbinden und dabei die Dekarbonisierungsziele in den Bereichen Transport, Energie und Bauwesen zu erfüllen. Steigende Produktion von Elektrofahrzeugen, eine Erholung der Produktionsraten für Verkehrsflugzeuge und schnell voranschreitende Wasserstoffspeicherprogramme bilden die zentralen Nachfragesäulen. Gleichzeitig senken Durchbrüche bei der energieeffizienten Faserproduktion und der additiven Fertigung die Einstiegshürden, während regionale Recyclingvorschriften neue Umsatzpotenziale für Lieferanten erschließen. Die Wettbewerbsintensität nimmt zu, da integrierte Marktführer ihren Marktanteil gegen regionale Kapazitätserweiterungen und spezialisierte Recyclingunternehmen verteidigen.
Wichtigste Erkenntnisse des Berichts
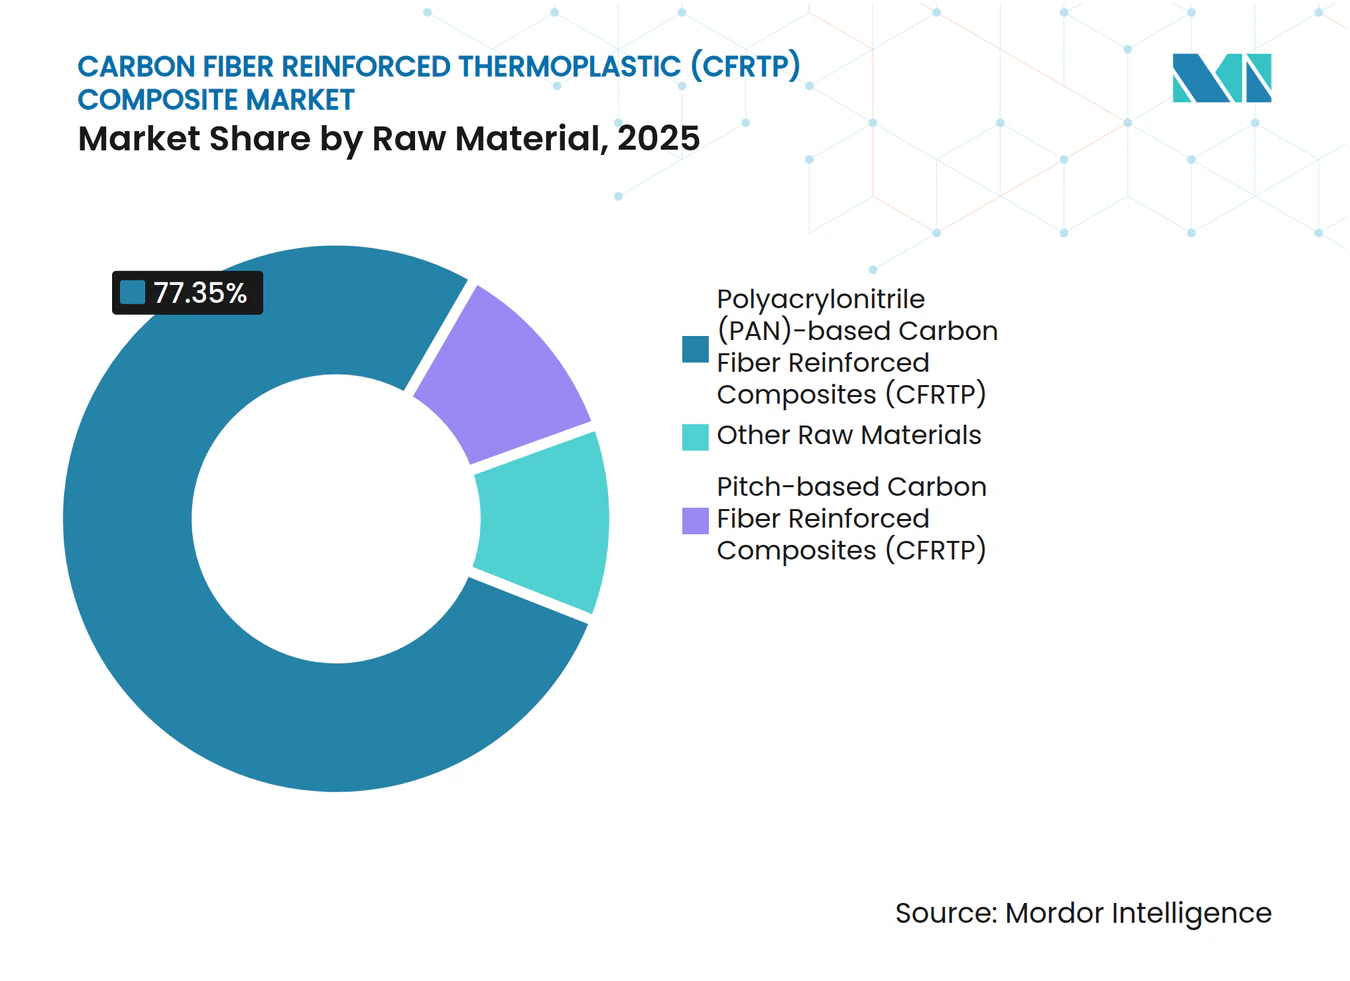
- Nach Rohmaterial führten PAN-basierte Qualitäten mit einem Umsatzanteil von 77,35 % im Jahr 2025, während das Segment Sonstige Rohmaterialien bis 2031 mit einer CAGR von 9,42 % voranschreitet.
- Nach Harz erfasste PEEK im Jahr 2025 einen Marktanteil von 34,25 % am Markt für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe und ist mit einer CAGR von 9,61 % bis 2031 auch das am schnellsten wachsende Harz.
- Nach Herstellungsverfahren hielten Kompressionsformen und Stempelformen 39,05 % des Volumens im Jahr 2025, während die additive Fertigung die höchste prognostizierte CAGR von 9,46 % bis 2031 verzeichnet.
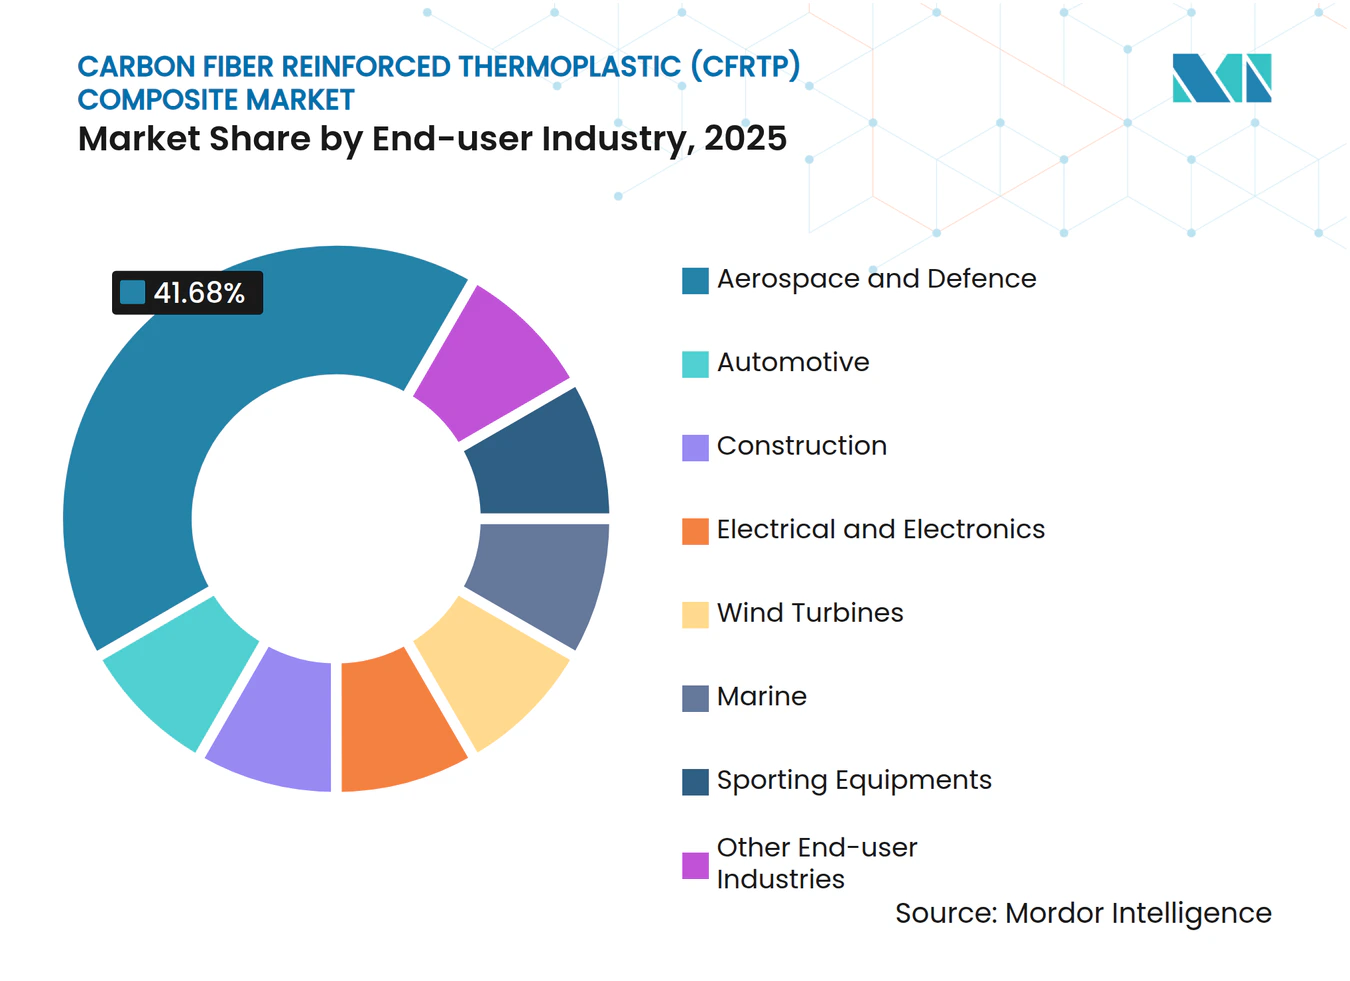
- Nach Endverbraucherbranche entfiel auf Luft- und Raumfahrt sowie Verteidigung ein Anteil von 41,68 % an der Marktgröße für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe im Jahr 2025, mit einer Wachstumsrate von 9,23 % CAGR bis 2031.
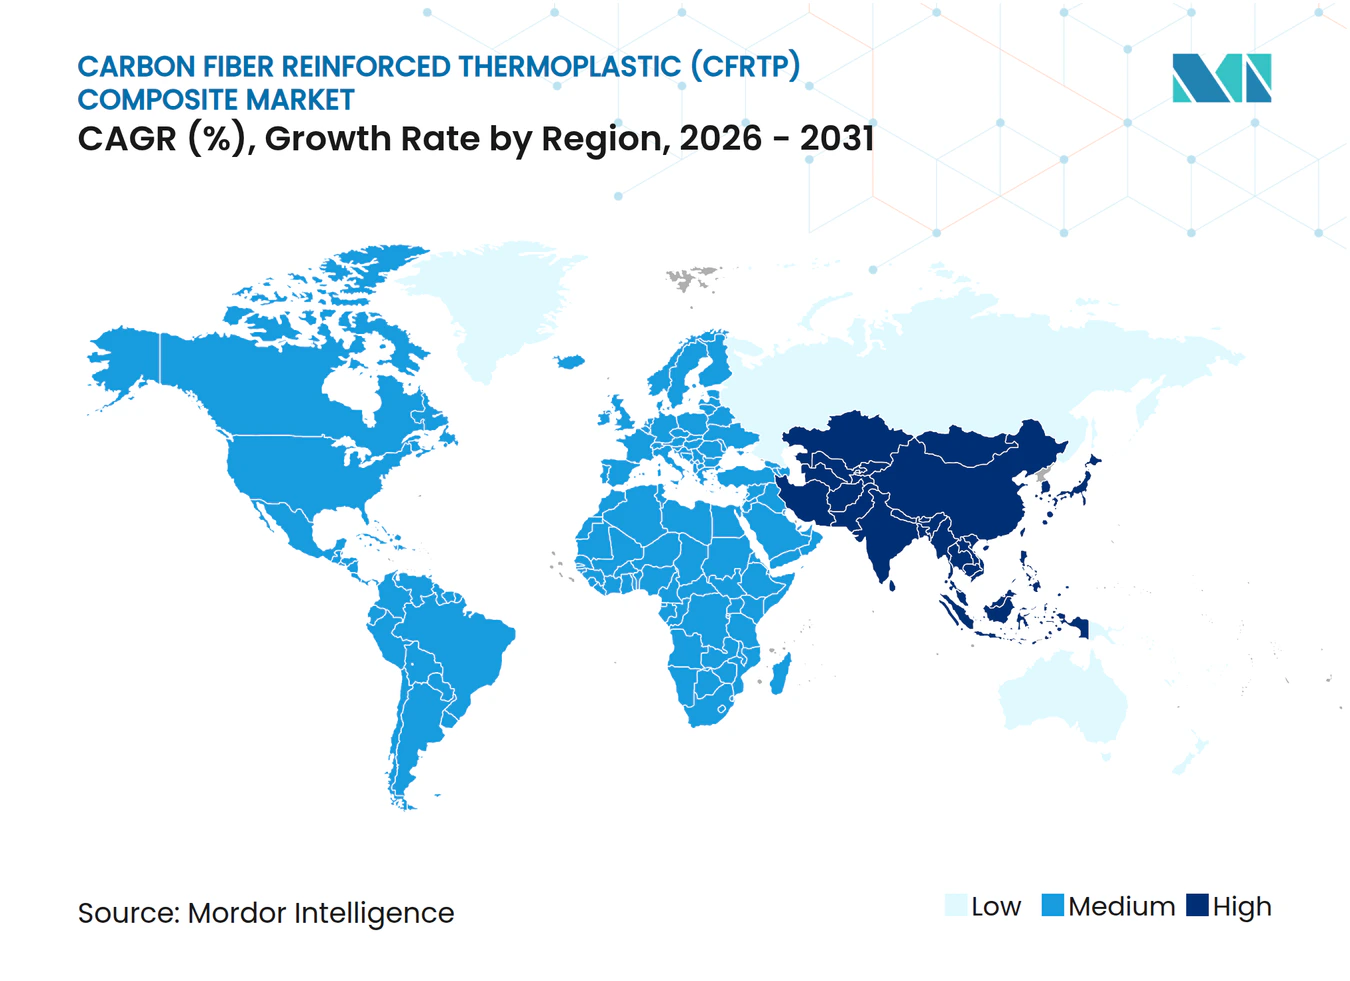
- Nach Geografie dominierte Nordamerika mit einem Anteil von 35,78 % im Jahr 2025, und Asien-Pazifik ist mit einer CAGR von 8,98 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichten Elektrofahrzeugstrukturen | +2.1% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Produktionshochlaufpläne für Verkehrsflugzeuge | +1.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge globale Emissions- und Recyclingvorschriften | +1.5% | Global, mit der EU als führendem Regulierungsrahmen | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung im Bausektor | +1.2% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle Skalierung von Wasserstoffdruckbehälterprogrammen | +1.9% | Global, mit frühen Gewinnen in Japan, Deutschland, Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten Elektrofahrzeugstrukturen
Automobilhersteller erhöhen den Einsatz von kohlenstofffaserverstärkten Thermoplasten in Batteriegehäusen, Karosserieteilen und Fahrwerkselementen, um die Reichweite zu verlängern und die Ladezeit zu verkürzen. Das reversible Schmelzverhalten des Materials unterstützt das Recycling am Ende der Nutzungsdauer und erfüllt damit die Kreislaufwirtschaftsregeln, die derzeit in China und der Europäischen Union eingeführt werden. Flottenoperatoren profitieren von einfacheren Reparaturen, da beschädigte Teile erneut erhitzt und umgeformt werden können, anstatt sie zu ersetzen. Teslas Einsatz von kohlenstofffaserverstärkten Verbundwerkstoffen in seinem humanoiden Roboter unterstreicht die Vielseitigkeit über Fahrzeuge hinaus und deutet auf eine Ausweitung auf mehrere Mobilitätsplattformen hin. China verbrauchte im Jahr 2024 69.000 Tonnen Kohlenstofffaser, was die Vertiefung der asiatischen Nachfragebasis belegt.
Beschleunigung der Produktionshochlaufpläne für Verkehrsflugzeuge
Flugzeugzellenhersteller bauen Lieferketten wieder auf, um höhere Produktionsziele für die 737 MAX und den 787 Dreamliner zu erfüllen, und halten damit die Verbundwerkstoffnachfrage für Sekundärstrukturen aufrecht, die den Kraftstoffverbrauch senken. Hexcel bekräftigte in seinem Quartalsbericht Q1 2025 die Investitionen in leichte thermoplastische Lösungen, trotz rückläufiger Gesamtumsätze. Der Übergang zu stärker elektrifizierten Flugzeugen fördert die Thermoplastadoption, da die Matrix die Verkabelung isoliert und Anti-Eis-Heizungen integriert. Europäische Initiativen im Rahmen des ThermoPlastic Composites Research Center (TPRC) beschleunigen die Zertifizierung von Großserienteilen und verkürzen die Zeitspanne von der Konstruktion bis zum Flugbetrieb. Überlegene Ermüdungsbeständigkeit gegenüber Metallen verlängert die Wartungsintervalle – ein Vorteil, der von Fluggesellschaften nach den COVID-19-Störungen besonders geschätzt wird.
Strenge globale Emissions- und Recyclingvorschriften
Regulierungsbehörden verknüpfen Lebenszyklusemissionen mit der Materialwahl und drängen Erstausrüster zu recyclingfähigen Thermoplasten. Die EU diskutiert ein Verbot nicht recyclingfähiger Kohlenstofffaserverbundwerkstoffe in Fahrzeugen ab 2029, was die Forschung und Entwicklung in mechanisch rückgewinnbare Faserströme lenkt. Prozessinnovatoren gewinnen Fasern zurück, die 93,6 % der Zugfestigkeit behalten, und erschließen damit Sekundärmärkte in Sportartikeln und Elektronik. Das US-Energieministerium listet kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe als kritisch für Energieeffizienzziele auf und erschließt damit Bundesförderung für Pilotanlagen[1]. Fairmat und ähnliche Start-ups exportieren recycelte Chips, die Neumaterial in nicht sicherheitskritischen Anwendungen ersetzen und dabei Kosten und CO₂-Fußabdruck senken.
Schnelle Skalierung von Wasserstoffdruckbehälterprogrammen
Typ-3-, Typ-4- und Typ-5-Tanks erfordern Berstfestigkeit über 700 bar – ein Bereich, in dem thermoplastische Verbundwerkstoffe aufgrund ihrer überlegenen Ermüdungsleistung hervorstechen. Toray prognostiziert ein jährliches Wachstum von 42 % bei der Nachfrage nach Wasserstofftanks, da Mobilitäts- und stationäre Projekte das Labor verlassen und in die Skalierungsphase eintreten. Infinite Composites arbeitet mit dem Oak Ridge National Laboratory zusammen, um im Feld reparierbare thermoplastische Liner zu entwickeln, die die Behälterlebensdauer verlängern. Deutsche und japanische Politiker subventionieren Betankungskorridore und katalysieren damit frühe Abnahmen für zertifizierte Tanklieferanten. Die Umformbarkeit ermöglicht es Betreibern, Ausfallzeiten zu reduzieren, indem Behälter vor Ort neu qualifiziert werden, anstatt sie vollständig zu ersetzen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Herstellungskosten | -1.4% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte großtechnische Thermoformkapazität | -0.8% | Global, konzentriert in etablierten Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Risiko der Instrumentalisierung der Lieferkette in der Luft- und Raumfahrt | -0.6% | Global, mit Fokus auf US-chinesische Handelsspannungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Herstellungskosten
Autoklaven, Kompressionspressen und automatisierte Faserplatzierungsanlagen können pro Linie 30 Millionen USD übersteigen, was den Markteintritt hemmt und die Akzeptanz in preissensiblen Segmenten verlangsamt. SGL Carbon meldete 2024 einen Umsatzrückgang von 35,2 % in seiner Kohlenstofffasereinheit und verwies auf Nachfrageschwankungen, die hochfixkostenintensive Anlagen unterauslasten. Plasma- und Mikrowellenheizung, demonstriert an der Universität Limerick, senkt den Energieverbrauch um bis zu 70 %, doch die kommerzielle Reife liegt noch mehrere Jahre entfernt. Rohfaser bleibt teurer als Aluminium oder Stahl, was Verbundwerkstoffe aus Fahrzeugen der Einstiegsklasse fernhält. Die Wirtschaftlichkeit verbessert sich erst, wenn Volumina die Werkzeugkosten amortisieren, weshalb Erstausrüster zögern, bis die nachgelagerte Nachfrage gesichert ist.
Begrenzte großtechnische Thermoformkapazität
Pressen, die oberhalb von 300 °C und 100 bar arbeiten, sind selten und erzeugen Lieferzeitengpässe für große Karosserierohbauteile und Flugzeugaußenhautpaneele. Hexcels automatisierte Vorformlinien verkürzen die Zykluszeit, können den steigenden Volumenbedarf jedoch nicht allein decken. Albany International erwarb CirComp, um Spezialexpertise im thermoplastischen Formen zu gewinnen, was den Branchenbedarf zur Sicherung von Presseninfrastruktur signalisiert. Neuinstallationen können vom Auftrag bis zur Inbetriebnahme 18 Monate dauern und erschweren damit die Hochlaufpläne der Erstausrüster. Ohne eine breitere Verbreitung könnte die thermoplastische Akzeptanz in Hochvolumenprogrammen hinter den Prognosen zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
Dominanz PAN-basierter Werkstoffe steht vor RecyclingunterbrechungPAN-basierte Qualitäten lieferten 77,35 % des Volumens im Jahr 2025 und unterstreichen damit ihre etablierten Produktionslinien und ihr Luft- und Raumfahrterbe. Hoher Zugmodul ermöglicht es Konstrukteuren, das Strukturgewicht zu reduzieren und gleichzeitig Sicherheitsmargen einzuhalten. Die Marktgröße für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe im PAN-basierten Segment wird voraussichtlich mit einer stabilen CAGR von 7,76 % wachsen, da etablierte Anbieter kontinuierliche Linien für höheren Durchsatz nachrüsten. Kosteneffiziente Wiedererhitzungszyklen verbessern die Ausschussraten und steigern die Werksökonomie.
Sonstige Rohmaterialien, einschließlich recycelter Fasern, verzeichnen eine CAGR von 9,42 % – die höchste innerhalb der Rohmaterialien –, da Endverbraucher zirkuläre Beschaffungsziele verfolgen. Recycelte Fasern behalten nun 93,6 % der Zugfestigkeit von Neumaterial und erweitern damit die Eignung für sekundäre Lastpfade. Biobasiertes Acrylnitril, das von Syensqo und Trillium untersucht wird, signalisiert eine längerfristige Hinwendung zu umweltfreundlicheren Rohstoffen. Nischenpechbasierte Qualitäten dienen dem Wärmemanagement in Batteriepaketen aufgrund ihrer metallartigen Leitfähigkeit. Obwohl das Volumen gering ist, gleicht die Premiumpreisgestaltung die Angebotsknappheit aus und hält die Margen attraktiv.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Harz:
PEEKs doppelte Führungsposition spiegelt Leistungsprämie widerPEEK sicherte sich 2025 einen Marktanteil von 34,25 % und führt das Wachstum mit einer CAGR von 9,61 % an, dank einer Dauergebrauchstemperatur von 250 °C und chemischer Inertheit. Der Marktanteilsvorteil für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe stärkt sich dort, wo strenge Entflammbarkeits- und Rauchtoxizitätsvorschriften gelten, insbesondere bei Strahltriebwerken und Offshore-Plattformen. Die Nutzung in Medizinprodukten diversifiziert die Einnahmen und verteilt das Risiko auf verschiedene Sektoren.
Kostenfokussierte Segmente setzen auf PU, PES oder PEI, die Spitzentemperatur gegen Preis tauschen. Diese Harze werden für Innenverkleidungen und Unterhaltungselektronik verwendet, wo die Betriebslasten moderat sind. Biobasiertes PEI in der Erforschung könnte einen Nachhaltigkeitsvorteil bieten, ohne mechanische Eigenschaften einzubüßen. Harzformulierungen mischen auch Nanofüllstoffe ein, um die Leitfähigkeit zu verbessern und integrierte Enteisungsschichten in Luftfahrtsystemen zu fördern.
Nach Herstellungsverfahren:
Kompressionsformen führt, während additive Fertigung beschleunigtKompressionsformen und Stempelformen lieferten 39,05 % des Volumens im Jahr 2025, gestützt auf Automobilinvestitionen, die kurze Taktzeiten und 60 % Faservolumenanteile bevorzugen. Automatisierung reduziert den Arbeitsaufwand und erhöht die Wiederholbarkeit und unterstützt Six-Sigma-Qualität. Die mit dem Kompressionsformen verbundene Marktgröße für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe wächst stetig, da Erstausrüster Bodenplatten für Brennstoffzellenfahrzeuge skalieren.
Die additive Fertigung mit einer CAGR von 9,46 % revolutioniert Teile mit geringem Volumen und hoher Komplexität. Drucker für Endlosfaserfilamente von Markforged und 9T Labs ermöglichen gitterförmige Halterungen, die 60 % leichter sind als gefräste Aluminiumteile. Die Plasmaheizung der Universität Limerick könnte den Energieverbrauch beim Sintern senken und die Stückkosten näher an die Spritzgusskosten heranführen. Automatisiertes Bandlegen erreicht Auflegegeschwindigkeiten von 1.000 Zoll pro Minute und erfüllt damit die Rumpfproduktionsanforderungen.
Nach Endverbraucherbranche:
Luft- und Raumfahrt treibt sowohl Volumen als auch WachstumLuft- und Raumfahrt sowie Verteidigung absorbierten 41,68 % der Tonnage im Jahr 2025 und expandieren mit einer CAGR von 9,23 %, da Boeing und Airbus die Produktionstakte für Schmalrumpfflugzeuge wiederherstellen. Die Marktgröße für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe im Luft- und Raumfahrtbereich profitiert von der regulatorischen Vertrautheit mit Verbundwerkstoffen, was die Zertifizierungshürden senkt. Verteidigungsunternehmen schichten radarabsorbierende Zusätze ein und erzielen damit Gewichtseinsparungen plus Tarnkappeneigenschaften.
Die Automobilindustrie bleibt volumenmäßig an zweiter Stelle, steht jedoch unter EU-Beobachtung wegen einatembarer Faserstäube, was Unternehmen dazu drängt, Recyclingwege nachzuweisen. Die Nutzung im Bauwesen bei kohlenstofffaserverstärktem Beton wächst, da Architekten Netto-Null-Strukturen anstreben. Das CUBE-Gebäude in Deutschland zeigt 50 % Materialeinsparungen gegenüber Stahlbewehrung. Windturbinenblätter werden über 100 m lang, da ermüdungsfeste Kohlenstofffaserholme größere Rotorflächen ermöglichen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 35,78 %, gestützt durch den Luft- und Raumfahrt- sowie Verteidigungskomplex der Vereinigten Staaten und unterstützt durch die MRO-Zentren Kanadas. Die lokale Präsenz von Toray, Hexcel und Solvay verkürzt die Lieferzeiten und schützt Programme vor geopolitischen Risiken. Staatliche Fördermittel im Rahmen des Inflation Reduction Act fördern die heimische Produktion von Wasserstofftanks und erweitern den nachgelagerten Bedarf.
Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 8,98 %. China steigert die Produktion von Elektrofahrzeugen und beherbergt mittlerweile mehrere Kohlenstofffaser-Produktionslinien im Kilotonnen-Maßstab, wodurch die frühere Importabhängigkeit reduziert wird. Die japanischen Pioniere Toray und Teijin verdoppeln ihre Kapazitäten, um regionale Wind- und Marineprojekte zu bedienen. Südkorea nutzt sein Elektronik-Know-how, um EMI-abschirmende Verbundwerkstoffe in die 5G-Infrastruktur zu integrieren.
Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe in Europa
Europa verbindet eine starke Nachfrage mit neuen regulatorischen Gegenwind. Die deutsche Automobilbasis bleibt das größte Verbrauchssegment, doch bevorstehende Recyclingvorschriften beschleunigen die Substitution durch thermoplastische Werkstoffe. Das ThermoPlastic Composites Research Center in den Niederlanden bildet den Ankerpunkt für F&E-Allianzen zwischen OEMs und Zulieferern. Nordische Windindvestitionen und französische Luft- und Raumfahrtcluster gleichen die Schwäche in der allgemeinen Industrienachfrage aus.
Wertschöpfungskettenanalyse
Die CFRTP-Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und energieintensiven Zwischenprodukten, einschließlich PAN-Precursor und Kohlenstofffaser-Konvertierung, gefolgt von der Versorgung mit thermoplastischen Harzen (einschließlich PEEK, PEI und PES) und der Compoundierung zu Pellets, Tapes und Prepregs. Eine Studie zur Material- und Energieflussanalyse von faserverstärkten Polymerverbundwerkstoffen aus dem Jahr 2026 wies zudem darauf hin, dass Rohstoff- und Harzherstellung 2024 zusammen 85 % des gesamten Primärenergiebedarfs ausmachten, was die Bedeutung der vorgelagerten Dekarbonisierung, einer stabilen Harzbeschaffung und der Integration recycelter Rohstoffe für Kosten- und Fußabdruckkontrolle unterstreicht.
Die Verarbeitung im Midstream-Bereich umfasst die Umwandlung in Endlosfaser-Tapes/Prepregs, Halbzeug-Laminate und Organobleche, dann die Teilefertigung mittels Press-/Stanzformen, automatisierter Faserablage/Tape-Legen, Schweißen und additiver Fertigung, gefolgt von der Endmontage zu Flugzeugstrukturen, EV-Komponenten und Druckbehältern. Engpässe konzentrieren sich auf die Infrastruktur für Hochtemperatur- und Hochdruckumformung sowie auf Hochgeschwindigkeitsfügen und Automatisierung, was gemeinschaftliche Entwicklungsprogramme wie HAICoPAS (Hexcel und Arkema) und das HESTIA-Projekt (Fraunhofer-Gruppe) für integrierte, automatisierte thermoplastische Verbundstrukturen und -prozesse antreibt. Nachgelagerte Kanäle umfassen OEM-Direktbelieferung und Zuliefernetzwerke, Aftermarket/MRO sowie Recyclingkreisläufe, in denen mechanisch rückgewonnene Fasern und wiedergewonnene Chips zunehmend in Compoundierungsströme für nicht sicherheitskritische Anwendungen zurückfließen.
Wettbewerbslandschaft
Marktkonzentration
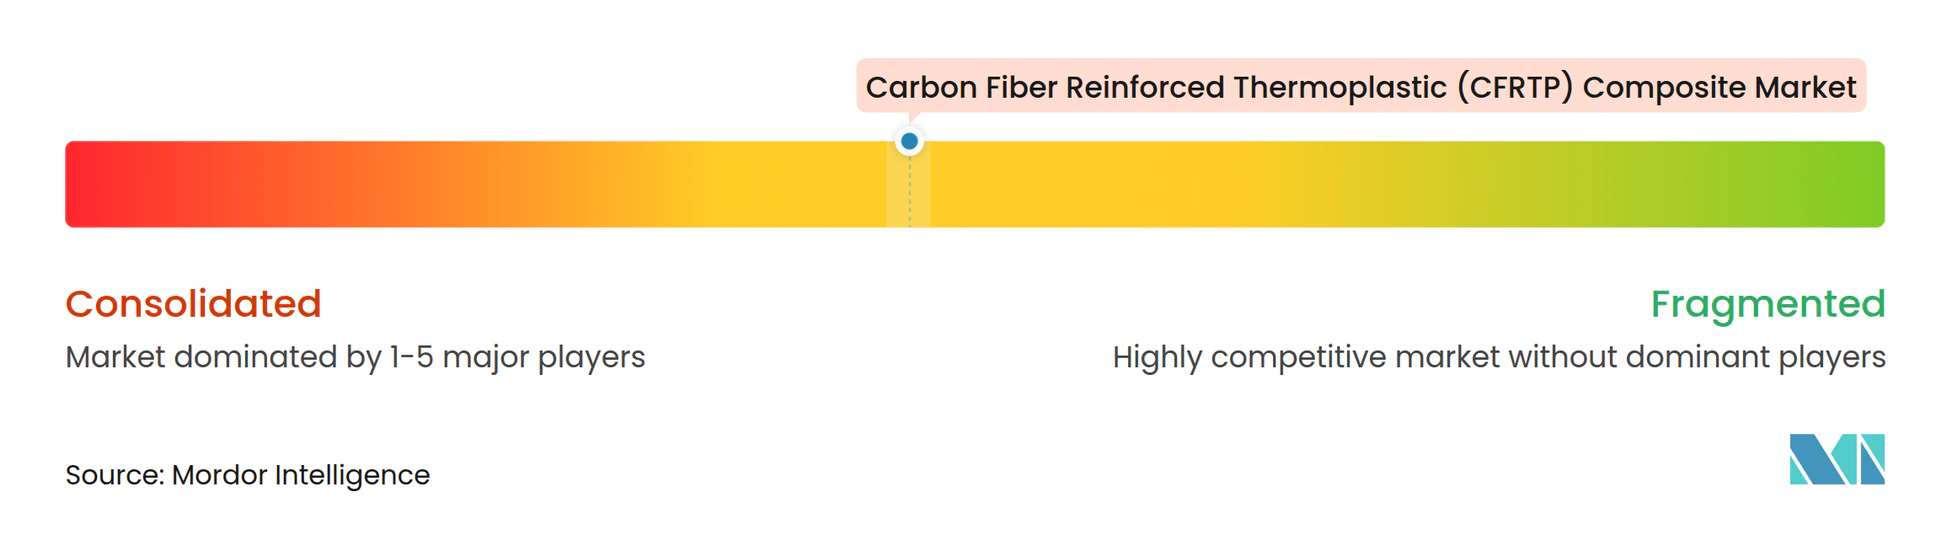
Der Markt weist eine moderate Konzentration auf, wobei die fünf größten Lieferanten knapp unter 60 % des globalen Tonnagevolumens kontrollieren, angeführt von Toray, Hexcel, Solvay, Teijin und SGL Carbon. Integrierte Ketten vom Vorläufer bis zum Prepreg schützen etablierte Anbieter vor Rohstoffvolatilität. Torays Übernahme der Anlage von Gordon Plastics in Colorado im Jahr 2024 erweitert die Kapazität für kontinuierliche kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe[2].
Hexcel investiert in automatisiertes Vorformen, um Zykluszeiten zu verkürzen und Triebwerksgondelaufträge zu halten, während Solvay seine Verbundwerkstoffeinheit als Syensqo neu ausrichtete, um den Fokus auf zirkuläre Produkte zu schärfen. Mittelständische Unternehmen verfolgen vertikale Fusionen; Albany Internationals Kauf von CirComp liefert Fadenwickelkapazität in hochtemperaturthermoplastischen Qualitäten.
Recyclingspezialisten wie Fairmat schließen langfristige Lieferverträge mit Unterhaltungselektronikherstellern ab und verschieben damit die Wettbewerbsmetriken in Richtung CO₂-Fußabdruck und Rückgewinnungsquote. Regionale chinesische Hersteller fügen bis 2026 25 kt PAN-basierter Kapazität hinzu, was den Preis unter Druck setzt, aber nachgelagerte Engpässe lindert. Startups für digitale Fertigung werben bei Luft- und Raumfahrtunternehmen mit topologieoptimierten Gitterteilen, die die Montagezahl reduzieren.
Marktführer der Branche für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe (CFRTP)
-
Toray Industries Inc.
-
Solvay SA
-
Teijin Ltd.
-
Hexcel Corporation
-
SGL Carbon SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe Unternehmen in diesem Bericht
- Arkema
- ARRIS Composites, Inc.
- Avient Corporation
- BASF
- Celanese Corporation
- DuPont
- Gurit Services AG, Zurich
- Hexcel Corporation
- Markforged
- Mitsubishi Chemical Corporation
- Quickstep
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- Toray Industries Inc.
- Victrex plc
Marktchancen und Zukunftsaussichten
Eine konkrete Chance liegt im Wandel von der autoklavzentrierten Verbundwerkstofffertigung zur geschweißten, automatisierten CFRTP-Montage in der Luftfahrt. Dieser Ansatz reduziert die Handarbeit und kann die Zykluszeiten verkürzen, während die strukturelle Leistungsfähigkeit erhalten bleibt, wobei industrielle Demonstrationen diesen Weg unterstützen: Das TAVieDA-Projekt (Fraunhofer IWU/LBF, Trelleborg, Airbus Helicopters) demonstrierte einen automatisierten Flugzeugtür-Prozess, der die Fertigungszeit durch CFRTP-Schweißen von 110 Stunden auf 4 Stunden reduzierte. Daher validierte zudem einen geschweißten CFRTP-Flügelrippen-Demonstrator, der eine Gewichtsreduzierung von 22 % und um 15 % geringere Montagekosten im Vergleich zu einer Aluminiummontage berichtete. Für Zulieferer eröffnet dies Raum für qualifizierte Tapes/Prepregs, schweißfähige Oberflächenbehandlungen und automatisierte Fügeausrüstung, insbesondere für Sekundärstrukturen und modulare Unterbaugruppen, bei denen die Anzahl der Verbindungselemente und die Montagezeit die Kosten bestimmen.
Eine weitere Chance besteht in der Verbesserung der Kosten- und Vorlaufzeitnormalisierung für CFRTP-Programme mit höherem Volumen durch erweiterte Großtow-Kohlenstofffaserkapazität und stärker lokalisierte Versorgung in Asien, was den Leichtbau in der Automobilindustrie, Windenergiekomponenten und Industrieanwendungen unterstützt, bei denen die Preissensibilität die Akzeptanz eingeschränkt hat. Zu den mit China verbundenen Kapazitätserweiterungen zählen die Inbetriebnahme der Phase I des kommerziellen Betriebs eines Großtow-Kohlenstofffaserprojekts mit 30.000 Tonnen pro Jahr (48K-Einzelstrangkapazität) durch Sinopec Shanghai Petrochemical sowie die Inbetriebnahme dreier Hochleistungs-Kohlenstofffaserlinien durch Zhongfu Shenying, wodurch die Verfügbarkeit vom Standard- bis zum hochmoduligen Bereich erweitert wird. Neben diesen Angebotserweiterungen bieten kreislaufwirtschaftliche Materialangebote und die Einbindung recycelter Rohstoffe einen Weg zur Erfüllung von Recyclingvorgaben und OEM-Beschaffungsanforderungen, was Recyclern und etablierten Anbietern die Möglichkeit gibt, geschlossene Lieferkettenvereinbarungen und Produktportfolios für Sekundärqualitäten auszubauen.
Neueste Industrielle Entwicklungen in Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe
- April 2026: Syensqo und Toray Composite Materials America gaben eine fünfjährige globale strategische Lieferverträge über hochfeste und Zwischenmodul-Kohlenstofffasern auf PAN-Basis für Luft- und Raumfahrt- sowie Verteidigungsanwendungen bekannt. Die Vereinbarung unterstützt die Versorgungskontinuität für qualifikationssensible Programme und stärkt die Verbindung zwischen Faserherstellern und Anbietern von thermoplastischen Verbundwerkstofflösungen. Sie festigt zudem langfristige Vertragsabschlüsse als Wettbewerbshebel angesichts von Kapazitätserweiterungen und einer Beschaffung, die sich zunehmend auf Materialien mit geringerem Fußabdruck verlagert.
- Dezember 2025: Toray Advanced Composites schloss die NCAMP-Qualifizierung für hochleistungsfähige thermoplastische Verbundwerkstoffe der Cetex-Reihe ab. Die Qualifizierung unterstützt die schnellere Einführung durch Luft- und Raumfahrthersteller, die auf standardisierte Materialdatenbanken für Konstruktionsgrenzwerte und Produktionsreife setzen. Sie erweitert zudem Torays Position bei qualifizierten thermoplastischen Systemen, die in geschweißten und automatisierten Montagekonzepten verwendet werden.
- November 2024: Toray Advanced Composites erwarb Vermögenswerte, Technologie und geistiges Eigentum von Gordon Plastics in Englewood, Colorado, um die Produktionskapazität für endlosfaserverstärkte thermoplastische Verbundwerkstoffe zu erweitern. Die Übernahme ergänzt Kapazität und Umfang näher an nordamerikanischen Luft- und Raumfahrt- sowie Industriekunden und verbessert die Vorlaufzeiten für Tapes, Laminate und verwandte Halbzeugprodukte. Sie erhöht zudem den Wettbewerbsdruck auf regionale Anbieter, indem sie Produktionsanlagen mit Torays bestehendem thermoplastischem Portfolio kombiniert.
Markt für kohlenstofffaserverstärkte thermoplastische (CFRTP) Verbundwerkstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe, die als leichte, hochfeste Materialien entlang von Fertigungswertschöpfungsketten hergestellt und eingesetzt werden. Die Marktgröße basiert auf dem physischen Verbrauch und den Liefermengen und nicht auf Umsatzerlösen.
Ausgeschlossene Bereiche: duroplastische Kohlenstoffverbundwerkstoffe, glasfaserverstärkte thermoplastische Verbundwerkstoffe sowie reine Forschungs- und Entwicklungslabormaterialien, die nicht für kommerzielle Endanwendungen verkauft werden.
Segmentierungsübersicht
- Nach Rohmaterial
- Polyacrylnitril (PAN)-basierte kohlenstofffaserverstärkte Verbundwerkstoffe (CFRTP)
- Pechbasierte kohlenstofffaserverstärkte Verbundwerkstoffe (CFRTP)
- Sonstige Rohmaterialien (recycelte Kohlenstofffasern usw.)
- Nach Harz
- Polyetheretherketon (PEEK)
- Polyurethan (PU)
- Polyethersulfon (PES)
- Polyetherimid (PEI)
- Sonstige (Polyamid, Polycarbonat usw.)
- Nach Herstellungsverfahren
- Kompressionsformen und Stempelformen
- Automatisierte Faserplatzierung / Bandlegen
- Spritzguss und Umspritzen
- Additive Fertigung (kohlenstofffasergefüllte Filamente)
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Automobilindustrie
- Bauwesen
- Elektrotechnik und Elektronik
- Windkraftanlagen
- Marine
- Sportausrüstung
- Sonstige Endverbraucherbranchen (Gesundheitswesen usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der Nachfrage- und Angebotstreiber für CFRTP in Mengeneinheiten, da Produktions- und Verwendungsmuster die Volumina in der Regel besser erklären als allgemeine Umsatzangaben. Basissignale werden aus öffentlichen Quellen bezogen, darunter Materialveröffentlichungen des USGS, Handelsstatistiken von UN Comtrade, Fertigungsdatensätze des US Census Bureau sowie Indikatoren der Internationalen Energieagentur zu Transport und Industrie, sofern ein Bezug zur Endanwendung relevant ist. Für die Exposition gegenüber Luft- und Raumfahrt sowie Automobil werden zudem öffentliche FAA-Zusammenfassungen zu Flugzeugflotten und Auslieferungen sowie globale Fahrzeugproduktionsreihen offizieller Statistikbehörden herangezogen.
Um das Modell in der aktuellen Marktaktivität zu verankern, werden Jahresberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen ausgewertet und anschließend mit seriöser Presseberichterstattung sowie Verbandswebsites mit Fokus auf Verbundwerkstoffe und Thermoplaste abgeglichen. Ausgewählte kostenpflichtige Abonnements werden nur dort eingesetzt, wo sie zur Überprüfung von Unternehmensfinanzdaten, zur Verfolgung von Patentaktivitäten rund um thermoplastische Matrices sowie zur Plausibilitätsprüfung von Liefer- und Handelsbewegungen auf übergeordneter Ebene beitragen. Die hier genannten Desk-Research-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden darüber hinaus weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen dienen dazu, zu bestätigen, wie CFRTP beschafft und spezifiziert wird, und die praktische Aufteilung zwischen Endlosfaser und anderen Formaten in den wichtigsten Endanwendungen – einschließlich Automobil, Luft- und Raumfahrt, Industrie sowie Sportanwendungen – zu validieren. Gespräche werden mit Materiallieferanten, Compoundeuren, Formgebern, Distributoren sowie Beschaffungs- und Ingenieurverantwortlichen bei Endverbrauchern in APAC, EMEA und Amerika geführt; deren Rückmeldungen werden anschließend mit den in öffentlichen Kapazitäts- und Handelssignalen beobachteten Daten abgeglichen.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 12 % | APAC: 41 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Produktions-, Konversions- und Endnachfrageindikatoren zu einem Nachfragepool für CFRTP in Kilotonnen zusammengeführt und anschließend anhand von Fertigungsintensität und Adoptionsgrad auf Regionen verteilt werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen plausibilisiert – etwa durch Stichproben typischer Bauteilgewichte, die Anwendung von Harz- und Faserbeladungsbereichen sowie Kanalprüfungen bei Konvertervolumina –, bevor die endgültigen Zahlen angepasst werden.
Zu den wesentlichen Eingangsgrößen zählen die Verfügbarkeit von Kohlenstofffasern und Konversionstrends, Verschiebungen im thermoplastischen Harzmix (beispielsweise PA-, PP-, PEEK- und PPS-Verwendung, soweit zutreffend), der Anteil von Endlosfaserformaten in strukturellen Anwendungen, die Übernahme von Leichtbaumaßnahmen in Fahrzeugprogrammen sowie Flugzeugbau- und Nachrüstungsaktivitäten, die den Bedarf an fortschrittlichen Verbundwerkstoffen antreiben. Bei lückenhaften Daten für kleinere Endanwendungen werden konservative Durchdringungsannahmen verwendet, die in Interviews bestätigt und anschließend anhand von Handels- und Kapazitätssignalen überprüft werden.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario eingesetzt, das an erwartete Adoptionskurven und eine realistische Angebotsausweitung geknüpft ist. Die Steigung wird anhand von Experteneinschätzungen zu Qualifizierungszyklen und Preis-Volumen-Abwägungen plausibilisiert. Eine kurzfristige Trendglättung wird angewendet, um Überreaktionen auf einmalige Projektgewinne zu vermeiden; die Prognose wird anschließend auf die wesentlichen Treiber zurückgeführt, damit sie in einem Kundengespräch nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, beginnend mit grundlegenden Varianzprüfungen nach Region und Endanwendung, damit keine einzelne Annahme das Gesamtergebnis dominiert. Modellierte Volumina werden mit unabhängigen Signalen verglichen, wie angekündigten Kapazitäten, der Richtung von Handelsbewegungen und Produktionstrends in den Endmärkten. Anomalien werden vor der Freigabe zur Überprüfung durch Analysten markiert.
Wenn ein bedeutender Werksanlauf sich verzögert, ein großes nachgelagertes Programm verschoben wird oder sich das Preis-Volumen-Verhalten deutlich verändert, werden ausgewählte Experten erneut kontaktiert und die empfindlichsten Annahmen aktualisiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für kohlenstofffaserverstärkte thermoplastische CFRTP-Verbundwerkstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für CFRTP stimmen häufig nicht überein, da einige Quellen den Markt in Umsatzerlösen bemessen, während andere ihn in Volumen ausdrücken; zudem unterscheiden sie sich darin, welche Produkte sie als CFRTP-Produkte im Geltungsbereich betrachten. Abweichungen entstehen auch, wenn ein Herausgeber einen kürzeren Untersuchungszeitraum verwendet oder eine einzige globale Wachstumsrate anwendet, ohne zu prüfen, wie die Adoption in den Bereichen Luft- und Raumfahrt, Automobil und Industrie variiert.
Werkskapazitätsankündigungen, Rückmeldungen zur Konverterauslastung und Prüfungen von Import-Export-Bewegungen sind die Belege, die die Schätzung von Mordor Intelligence mit dem physischen Marktdurchsatz verbinden. Aus diesem Grund wird der nachstehende Benchmark in Kilotonnen und nicht in USD-Werten ausgedrückt. Einige externe Schätzungen vermischen zudem angrenzende Kategorien, wie etwa breitere thermoplastische Verbundwerkstoffe, oder setzen ein aggressives Preiswachstum voraus, obwohl höherpreisige CFRTP-Qualitäten auf qualifizierte Programme beschränkt sind. Diese Entscheidungen können den Wert vom zugrunde liegenden Volumentrend abweichen lassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 250,56 Kilotonnen (2026) | |
| Global Consultancy A | 7,65 Milliarden USD (2025) | In USD ausgewiesen und durch eine angenommene Preisentwicklung geprägt; wahrscheinlich wird ein breiteres Spektrum an kohlenstoffthermoplastischen Verbundwerkstoffverkäufen erfasst, das über die Grenze des gelieferten CFRTP-Volumens hinausgeht. |
| Industry Publisher B | 0,98 Milliarden USD (2024) | Verwendet eine kleinere Umsatzbasis im Ausgangsjahr und einen hohen Wachstumspfad; der Geltungsbereich scheint davon abhängig zu sein, wie Harztypen und Kohlenstofffaserformate in der Gesamtsumme zusammengefasst werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Wert- versus Volumenbestimmung sowie durch Geltungsbereichsentscheidungen darüber, welche Produkte als CFRTP gezählt werden, bedingt ist. Indem die Schritte auf Kapazitätssignale, Handelsrichtung und Endmarkt-Produktionsindikatoren zurückführbar gehalten werden, bleibt die Marktgrößenbestimmung leichter replizierbar und belastbarer, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe bis 2031 wachsen?
Das Branchenvolumen wird voraussichtlich von 250,56 Kilotonnen im Jahr 2026 auf 374,96 Kilotonnen bis 2031 steigen, was einer CAGR von 8,40 % entspricht.
Welches Rohmaterial führt die Branche für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe an?
PAN-basierte Qualitäten dominieren mit einem Anteil von 77,35 % im Jahr 2025, dank ausgereifter Lieferketten und bewährter Leistung.
Warum verzeichnet PEEK das höchste Wachstum unter den Harzen?
PEEK verbindet außergewöhnliche Hitzebeständigkeit von 250 °C mit chemischer Stabilität und erzielt damit einen Marktanteil von 34,25 % und eine CAGR von 9,61 % in Luft- und Raumfahrt-, Energie- und Medizinteilen.
Welche Region bietet das schnellste Nachfragewachstumspotenzial?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,98 % wachsen, angetrieben durch die Skalierung der Elektrofahrzeugproduktion in China und Wasserstoffprogramme in Japan und Südkorea.
Wie gestaltet Recycling die Wettbewerbsdynamik?
Mechanische Rückgewinnungsverfahren behalten nun 93,6 % der Faserfestigkeit, was es Recyclingunternehmen ermöglicht, Sekundärmärkte zu beliefern, und etablierte Anbieter dazu zwingt, geschlossene Kreislaufangebote zu integrieren.