
Taille et part du marché canadien des voitures d'occasion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
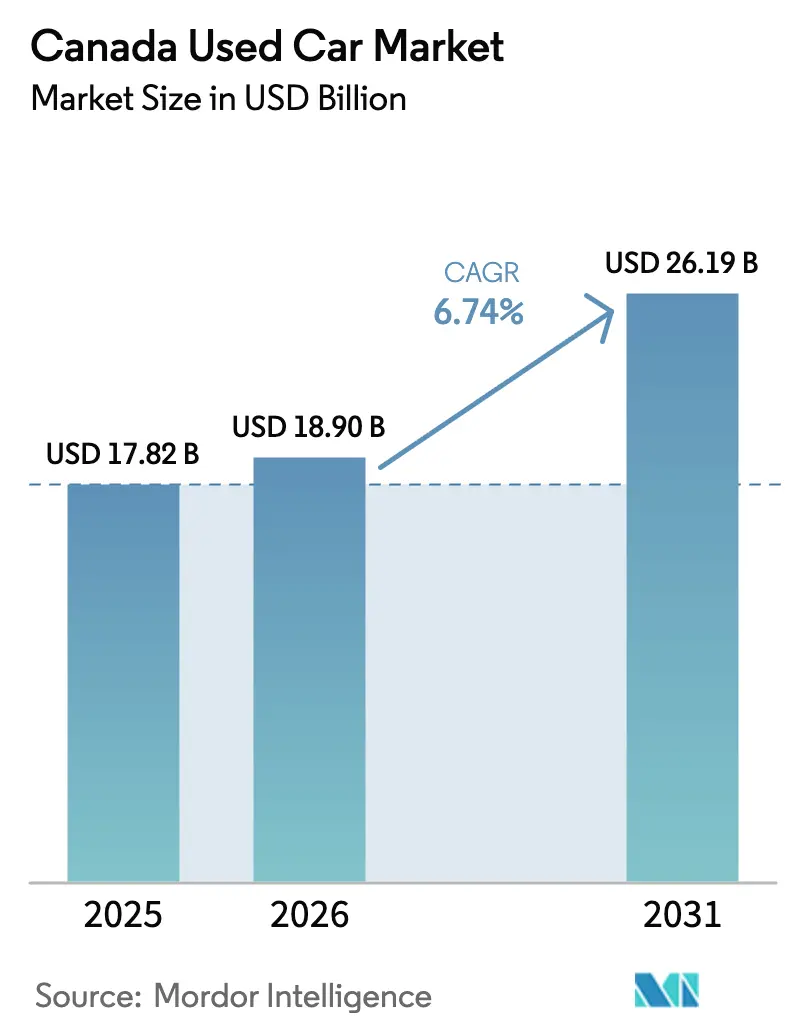
| Taille du marché de l'année de base (2025) | 17.82 Milliards de dollars |
| Taille du Marché (2026) | 18.90 Milliards de dollars |
| Taille du Marché (2031) | 26.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.74 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des voitures d'occasion par Mordor Intelligence
La taille du marché canadien des voitures d'occasion était évaluée à 17,82 milliards USD en 2025 et devrait croître de 18,90 milliards USD en 2026 pour atteindre 26,19 milliards USD d'ici 2031, à un CAGR de 6,74 % au cours de la période de prévision (2026-2031). La croissance structurelle provient de plateformes numériques organisées plutôt que d'un simple rebond après les chocs d'approvisionnement de l'ère pandémique. La diffusion des outils de recherche alimentés par l'IA, utilisés par 17 % des acheteurs en 2025, a comprimé les cycles de recherche et récompensé les détaillants qui publient des données de tarification et d'inspection en temps réel. Parallèlement, les diagnostics de santé des batteries ont atténué les préoccupations relatives à la valeur résiduelle des véhicules électriques d'occasion, tandis que les programmes de véhicules d'occasion certifiés (CPO) soutenus par les constructeurs automobiles convertissent les retours de location en stocks à haute marge. La consolidation parmi les groupes de franchises, comme AutoCanada, ainsi que les nouvelles règles anti-blanchiment d'argent du CANAFE, réduisent les coûts de conformité tout en améliorant la confiance globale. Les fondamentaux de la demande restent solides car la couverture des transports en commun en dehors des centres de Toronto, Montréal et Vancouver est encore limitée, ancrant ainsi la possession de véhicules privés.
Principaux points à retenir du rapport
- Par type de véhicule, les véhicules utilitaires sport ont capté 52,61 % des ventes de 2025 ; ce même sous-segment devrait afficher un CAGR de 9,44 % sur la période 2026-2031.
- Par âge du véhicule, les unités de 3 à 5 ans détenaient une part de 40,32 % en 2025, tandis que la tranche de 0 à 2 ans est en voie d'atteindre un CAGR de 11,22 % d'ici 2031.
- Par segment de prix, la tranche de 10 000 à 14 999 USD représentait 37,58 % du volume de 2025 ; les stocks dont le prix est inférieur à 30 000 USD devraient progresser à un CAGR de 7,14 % au cours de la période de prévision.
- Par type de vendeur, les concessionnaires organisés représentaient 62,18 % des transactions en 2025 et devraient se développer à un CAGR de 6,89 % entre 2026 et 2031.
- Par type de carburant, les unités à essence étaient en tête avec une part de 61,27 % en 2025, tandis que les véhicules électriques représentaient le segment à la croissance la plus rapide avec un CAGR de 10,2 % jusqu'en 2031.
- Par canal de vente, les petites annonces numériques en ligne détenaient une part de 55,06 % en 2025, tandis que les détaillants exclusivement en ligne devraient progresser à un CAGR de 12,75 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché canadien des voitures d'occasion
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des programmes CPO des constructeurs automobiles | +1.5% | National, dirigé par les principaux pôles de franchises | Moyen terme (2 à 4 ans) |
| Avantage de prix par rapport au neuf | +1.3% | National, particulièrement en Alberta et en Saskatchewan | Court terme (≤ 2 ans) |
| Transition vers les marchés en ligne | +1.2% | National, concentré dans les métropoles de l'Ontario, du Québec et de la Colombie-Britannique | Court terme (≤ 2 ans) |
| Transparence de l'historique du véhicule | +0.9% | National, plus forte dans le segment des concessionnaires organisés | Court terme (≤ 2 ans) |
| Confiance grâce aux diagnostics de batterie | +0.8% | Colombie-Britannique, Québec, Ontario | Moyen terme (2 à 4 ans) |
| Cumul des crédits d'incitation | +0.6% | Québec, Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes de véhicules d'occasion certifiés soutenus par les constructeurs automobiles
Des marques comme Toyota, Honda, BMW et Subaru, ainsi que plusieurs autres, ont élargi leurs programmes de véhicules d'occasion certifiés (CPO), acheminant les retours de location vers des vitrines numériques à l'échelle nationale. Ces initiatives, qui offrent des inspections multi-points et des garanties d'usine, contribuent à une croissance significative du segment des véhicules de 0 à 2 ans sur le marché canadien des voitures d'occasion. AutoCanada, un groupe consolidé, présente en ligne un inventaire CPO multi-marques, permettant aux acheteurs de Winnipeg de réserver une unité à Calgary et de finaliser les documents à distance. En revanche, les concessionnaires indépendants sans affiliations aux équipementiers peinent face à la compression des marges, car ils ne peuvent pas égaler les conditions de garantie. À l'avenir, la pénétration des CPO devrait s'étendre au-delà des marques de luxe, s'infiltrant dans les berlines et les crossovers grand public, consolidant ainsi davantage la domination des concessionnaires organisés.
Différentiel de prix favorable par rapport aux véhicules neufs dans un contexte d'inflation
Les prix moyens des voitures d'occasion restent significativement inférieurs aux prix de vente conseillés des modèles neufs comparables. La Banque du Canada a maintenu un taux directeur restrictif, ce qui a entraîné une hausse des taux de financement et mis à rude épreuve les budgets des ménages. Les acheteurs soucieux de leur budget se concentrent sur une fourchette de prix spécifique, qui représente une part significative des ventes. Les concessionnaires en Alberta et en Saskatchewan ajustent leur inventaire en conséquence, en privilégiant les SUV et les camionnettes plus anciens et à kilométrage élevé qui restent mécaniquement fiables. Les outils de transparence des prix qui convertissent les prix affichés en paiements mensuels sont devenus essentiels pour faciliter les conversions de ventes.
Accélération de la transition des consommateurs vers les marchés en ligne
Les portails de petites annonces numériques dominent une part significative des transactions, tandis que les détaillants exclusivement en ligne connaissent une croissance bien plus rapide que les sites de concessionnaires traditionnels [1]"Analyse du marché des véhicules d'occasion en fin d'année 2025,", AutoTrader.ca, AutoTrader.ca. De nombreux acheteurs utilisent des filtres pilotés par l'IA pour trier les stocks par paiement, consommation de carburant et historique de collision, réduisant ainsi considérablement leur temps de recherche. Les transactions en ligne dans le commerce de détail automobile devraient continuer à croître, soutenues par des avancées telles que les mainlevées de privilège électroniques et les certifications d'odomètre [2]"Transformation numérique de l'immatriculation des véhicules,", Transports Canada, tc.gc.ca. Les concessionnaires qui s'appuient sur des négociations téléphoniques risquent de perdre des parts de marché au profit de plateformes offrant des fonctionnalités telles que la livraison en un clic, des fenêtres de retour prolongées et un financement groupé. À mesure que la transparence des données devient la norme, les marges bénéficiaires se déplacent de plus en plus vers les produits annexes — tels que les contrats de service et l'assurance écart — plutôt que vers les majorations sur les véhicules.
Disponibilité croissante de la transparence sur l'historique et l'inspection des véhicules
CARFAX Canada a identifié des fraudes au compteur kilométrique dans une proportion significative des unités qu'il a inspectées, soulignant pourquoi les acheteurs sont prêts à payer une prime pour des véhicules certifiés. Pour répondre à ces préoccupations, l'Ontario Motor Vehicle Industry Council (OMVIC) a rendu obligatoire pour les concessionnaires ontariens la vérification des rappels basée sur le NIV. De plus, les nouvelles réglementations anti-blanchiment d'argent (AML) exigent désormais une vérification d'identité pour les transactions impliquant de grandes sommes en espèces. En réponse, les vendeurs numériques ont introduit des PDF d'inspection haute résolution fournissant des mesures détaillées, telles que l'épaisseur des plaquettes de frein et les lectures du jaugeur de peinture. Les vendeurs organisés absorbent les frais d'inspection dans le cadre de leurs coûts d'acquisition, tandis que les vendeurs entre particuliers évitent souvent cette dépense, entraînant une réduction du trafic. Par conséquent, la transparence est passée d'une exigence de conformité à un moteur clé de revenus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Stock limité de véhicules récents | -0.9% | National, offre de véhicules de 0 à 5 ans | Moyen terme (2 à 4 ans) |
| Concurrence entre concessionnaires et portails | -0.7% | National, plus élevée à Toronto, Montréal, Vancouver | Court terme (≤ 2 ans) |
| Préoccupations relatives au compteur kilométrique et à l'état du véhicule | -0.4% | National, canaux entre particuliers | Court terme (≤ 2 ans) |
| Réglementations disparates sur les transferts numériques de véhicules | -0.3% | Ontario, Québec, Colombie-Britannique, Alberta | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence des grands groupes de concessionnaires et des portails de petites annonces
Le vaste réseau d'AutoCanada, la présence multi-provinciale de HGregoire et le modèle sans frais d'annonce de Facebook Marketplace intensifient la concurrence pour les concessionnaires indépendants qui manquent d'avantages d'échelle. Les grands acteurs bénéficient d'un financement des stocks à moindre coût, tandis que les sites de petites annonces attirent les acheteurs sensibles aux prix qui évitent les frais de documentation, comprimant davantage les marges des entités plus petites. Les généralistes de taille moyenne font face à un choix crucial : se spécialiser dans un créneau ou se retirer par acquisition. Cette agitation concurrentielle devrait réduire le nombre de concessionnaires tout en concentrant le volume du marché parmi les concurrents dotés de technologies avancées.
Réglementations provinciales disparates sur les transferts entièrement numériques de véhicules
L'Ontario Motor Vehicle Industry Council (OMVIC) de l'Ontario, la SAAQ du Québec, la VSA de la Colombie-Britannique et l'Alberta Motor Vehicle Industry Council (AMVIC) de l'Alberta dictent chacun des protocoles uniques de divulgation et d'immatriculation [3]"Exigences de divulgation des concessionnaires,", OMVIC, omvic.on.ca. Les signatures numériques, les mainlevées de privilège et les certifications d'odomètre restent des projets pilotes provinciaux plutôt que des normes nationales. La superposition fédérale anti-blanchiment d'argent du Centre d'analyse des opérations et déclarations financières du Canada (CANAFE) ajoute une couche supplémentaire de conformité. Les plateformes qui maîtrisent le cadre réglementaire d'une seule province se développent plus rapidement que celles qui cherchent à couvrir les dix juridictions, du moins jusqu'à l'harmonisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les véhicules utilitaires sport font évoluer le marché
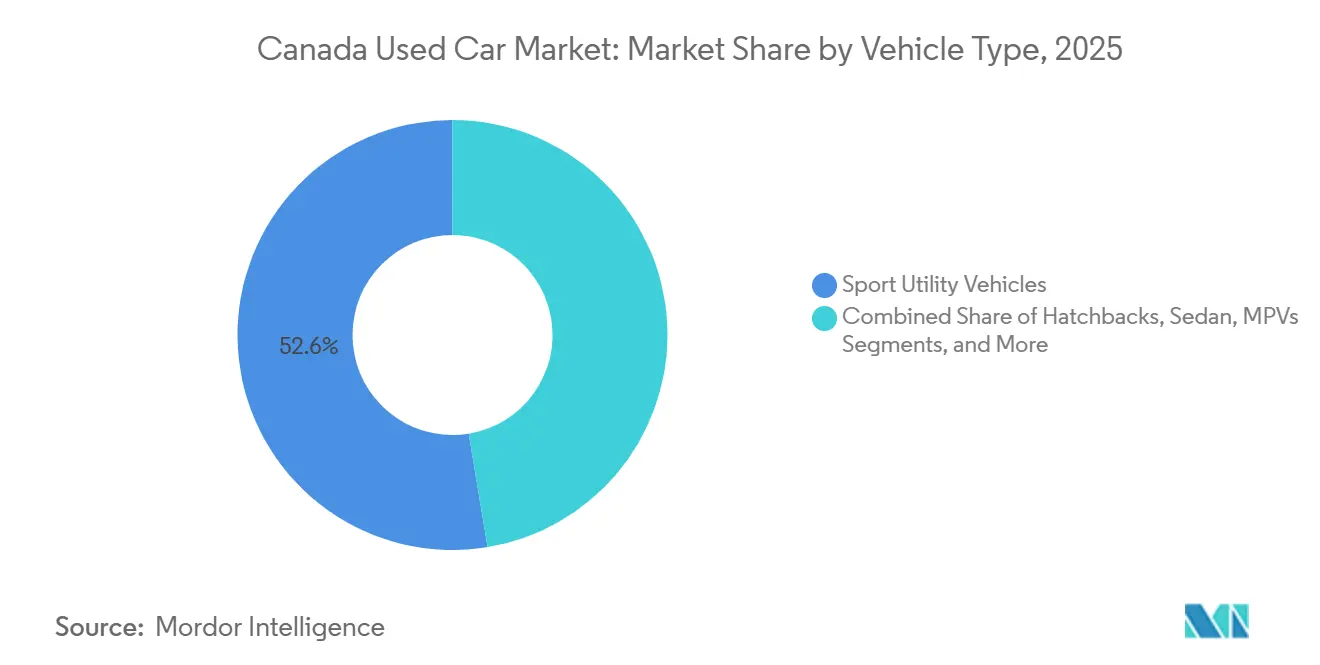
Les véhicules utilitaires sport (SUV) représentaient 52,61 % du volume de 2025 et élargiront leur avance avec un CAGR de 9,44 % jusqu'en 2031, portés par la flexibilité du chargement, la sécurité perçue et la traction hivernale. Cette part représente la plus grande tranche individuelle de la taille du marché canadien des voitures d'occasion et dépasse déjà l'intérêt de recherche des consommateurs, signalant une légère suroffre qui se résorbe néanmoins rapidement. Les berlines reculent à mesure que les constructeurs automobiles abandonnent les modèles de taille intermédiaire, tandis que les berlines à hayon maintiennent leur pertinence principalement dans les centres-villes denses. Les camionnettes détiennent une part disproportionnée en Alberta et en Saskatchewan, soulignant la nécessité de stratégies d'inventaire régionales.
Il est conseillé aux concessionnaires d'allouer une part significative de leur espace de stationnement aux crossovers et aux véhicules utilitaires sport (SUV) à carrosserie sur châssis. Ils devraient également maintenir un approvisionnement en berlines dans une fourchette de prix abordable, tout en limitant les achats de berlines à hayon dans les zones non métropolitaines. Les programmes de véhicules d'occasion certifiés (CPO) approuvent de plus en plus les modèles capables de rouler hors route. Cette tendance permet aux vendeurs d'exiger des prix plus élevés sans compromettre la rapidité des ventes. Par conséquent, les ventes solides de véhicules utilitaires sport consolident le statut du segment en tant que principal moteur de profit dans diverses provinces.


Par âge du véhicule : les programmes CPO ancrent la tranche de 0 à 5 ans
La cohorte de 3 à 5 ans détenait une part de 40,32 % en 2025, la tranche la plus significative de la part de marché canadien des voitures d'occasion, tandis que la tranche de 0 à 2 ans affichait un CAGR de 11,22 % jusqu'en 2031, portée par l'expansion des réseaux de véhicules d'occasion certifiés (CPO) des constructeurs automobiles. Les concessionnaires organisés exploitent la transférabilité des garanties et la réduction des risques mécaniques pour exiger des primes significatives. Bien que les pénuries d'approvisionnement continuent de limiter les volumes immédiats, les franchises consolidées naviguent efficacement dans ces défis, assurant des flux réguliers grâce aux retours des contrats de location-financement captifs.
Alors que la rareté fait monter les prix aux enchères, les concessionnaires indépendants surenchérissent souvent ou se concentrent sur des véhicules à kilométrage plus élevé. Cette tendance souligne l'importance croissante des plateformes de reprise instantanée, qui rationalisent les processus d'évaluation et de collecte, en faisant des sources cruciales pour l'inventaire. À l'avenir, les catégories de véhicules les plus récentes devraient générer les marges brutes les plus élevées, tandis que les segments plus anciens joueront un rôle essentiel dans la stabilisation des volumes en période d'incertitude économique.
Par segment de prix : le marché intermédiaire ancre le volume
Les unités dont le prix est compris entre 10 000 et 14 999 USD représentaient 37,58 % des ventes de 2025, confirmant que l'accessibilité financière, et non l'aspiration, gouverne la demande canadienne. Les stocks dont le prix est inférieur à 30 000 USD devraient croître à un CAGR de 7,14 %, soutenus par des berlines et des véhicules utilitaires sport d'occasion certifiés qui offrent des économies substantielles par rapport aux modèles neufs tout en préservant le prestige de la marque. Les taux directeurs élevés continuent d'augmenter les paiements mensuels, limitant le bassin d'acheteurs potentiels.
Les stratégies d'inventaire mettent l'accent sur le maintien d'une part significative du stock dans une fourchette de prix abordable. Les concessionnaires des Prairies se concentrent sur l'offre d'options pour les ménages sensibles aux coûts, tandis que les magasins métropolitains privilégient les unités d'occasion certifiées haut de gamme et fournissent des calculateurs de paiement transparents pour engager efficacement les acheteurs potentiels.
Par type de vendeur : les concessionnaires organisés consolident leur part
Les vendeurs organisés ont capté 62,18 % des transactions en 2025 et devraient afficher un CAGR de 6,89 % jusqu'en 2031. Les consolidateurs tels qu'AutoCanada exploitent l'inventaire centralisé et le marketing partagé pour réduire le coût par vente. Les sites entre particuliers continuent d'attirer les acheteurs, mais les préoccupations relatives à la fraude et l'absence de garanties affaiblissent la fidélité des clients au fil du temps. De plus, la conformité aux réglementations anti-blanchiment d'argent (AML) bénéficie aux grands acteurs qui peuvent répartir leurs dépenses juridiques plus efficacement.
Le paysage concurrentiel se concentre désormais sur les inspections transparentes, les stratégies de tarification pilotées par l'IA et les services de livraison efficaces. Les magasins indépendants doivent soit s'aligner sur des réseaux de marques, soit se spécialiser dans des modèles d'importation de niche pour rester compétitifs.
Par type de carburant : l'essence domine, l'électrique accélère
L'essence maintient une part de 61,27 % en 2025, mais les véhicules électriques et les hybrides constituent la tranche à la croissance la plus rapide, affichant un CAGR de 10,2 %. Les unités Tesla Model 3 d'occasion sont devenues une option attrayante pour les acheteurs soucieux des coûts, offrant des économies significatives par rapport aux véhicules neufs. Les annonces organisées incluent désormais des certificats de santé de batterie standardisés, fournissant des informations claires sur la rétention de l'état de charge et apaisant les préoccupations des acheteurs.
Il est conseillé aux concessionnaires de maintenir un stock d'essence équilibré à l'échelle nationale, d'intégrer un mélange de véhicules électriques et hybrides dans des régions comme la Colombie-Britannique et le Québec, et de minimiser l'utilisation du diesel en dehors des flottes commerciales. L'établissement de partenariats de certification pour les batteries de véhicules électriques devient crucial pour attirer les acheteurs de la majorité précoce.

Par canal de vente : les détaillants exclusivement en ligne perturbent les petites annonces
En 2025, les plateformes en ligne représentaient 55,06 % de toutes les transactions. Parmi celles-ci, les détaillants exclusivement en ligne ont mené la charge, affichant un taux de croissance rapide de 12,75 % de CAGR. Cette croissance met en évidence la préférence croissante des consommateurs pour la commodité et les solutions axées sur le numérique. Canada Drives a révolutionné l'expérience d'achat de voitures, gérant tout, du titre et du financement à la livraison, transformant ce qui était autrefois un processus de plusieurs jours en une transaction numérique fluide de trente minutes. Cette approche rationalisée a établi une référence en matière d'efficacité dans l'espace du commerce électronique automobile. Bien que les concessionnaires hors ligne répondent encore aux besoins des acheteurs souhaitant des essais routiers, ils se sont adaptés en intégrant des fonctionnalités de « réservation en ligne, retrait en magasin » pour rester compétitifs. Ces modèles hybrides témoignent de l'évolution des stratégies des concessionnaires traditionnels qui s'efforcent de maintenir leur part de marché dans un paysage qui se numérise rapidement.
Transports Canada prédit que les ventes en ligne joueront un rôle significatif dans le commerce de détail automobile d'ici 2030, portées par une préférence croissante des consommateurs pour la commodité des plateformes numériques. Ce changement devrait remodeler considérablement le paysage traditionnel du commerce de détail automobile, créant des opportunités d'innovation dans l'engagement client et les stratégies de vente. Pendant ce temps, les coûts de conformité liés au CANAFE bénéficient aux grands acteurs, orientant le marché vers un modèle hybride qui mêle exploration numérique et livraison locale. Ce modèle permet non seulement une expérience client fluide, mais assure également le respect des exigences réglementaires, positionnant les acteurs capitalisés pour exploiter efficacement leurs ressources dans ce marché en évolution.
Analyse géographique
L'Ontario domine le marché, porté par la densité de population de la région du Grand Toronto et les habitudes de déplacement en banlieue. Le régime de divulgation strict de l'Ontario Motor Vehicle Industry Council (OMVIC) augmente les coûts de conformité des concessionnaires mais renforce la confiance des consommateurs, consolidant la domination des concessionnaires organisés. Le Québec suit de près, bien que ses contrats en langue française et ses remises sur les véhicules à zéro émission fluctuantes présentent des défis pour les plans de déploiement nationaux. La Colombie-Britannique détient également une part significative, soutenue par son climat doux et sa solide infrastructure pour les véhicules électriques, qui soutient la demande de véhicules électriques d'occasion.
L'Alberta et la Saskatchewan détiennent collectivement une part notable, les camionnettes pleine grandeur représentant une part significative des annonces provinciales, en raison de la préférence du secteur des ressources pour les véhicules utilitaires. Les différences de coûts d'exploitation et les marchés immobiliers pour concessionnaires plus tendus entraînent des prix moyens plus élevés en Ontario et en Colombie-Britannique par rapport aux provinces des Prairies. Le Manitoba et les provinces de l'Atlantique, avec des parts de marché plus petites, dépendent du commerce électronique interprovincial pour pallier les pénuries d'inventaire.
Les réglementations sur les transferts numériques restent fragmentées entre les provinces. L'Ontario pilote les mainlevées de privilège électroniques, la Colombie-Britannique teste les certificats d'odomètre numériques et le Québec applique des flux de travail indépendants en français. Les réglementations fédérales anti-blanchiment d'argent introduisent une exigence nationale de vérification d'identité pour les transactions en espèces de grande valeur, créant des obstacles pour les concessionnaires indépendants plus petits. Les plateformes qui alignent leur inventaire sur les préférences provinciales — comme les SUV en Ontario, les camionnettes en Alberta et les véhicules électriques en Colombie-Britannique — tout en assurant la conformité aux réglementations locales, sont mieux positionnées pour surpasser celles adoptant une approche nationale généralisée.
Paysage réglementaire
Le marché canadien des voitures d'occasion fonctionne selon un cadre à plusieurs niveaux combinant des règles fédérales d'importation et de conformité des véhicules et des exigences provinciales en matière de vente au détail et d'immatriculation. Au niveau fédéral, le Règlement sur les véhicules automobiles d'occasion ou usagés (DORS/98-42) fixe les conditions d'importation des véhicules usagés, et le régime plus large des normes automobiles est coordonné par Innovation, Sciences et Développement économique Canada (ISDE) en cohérence avec Transports Canada dans le cadre de la Loi sur la sécurité automobile, aux côtés des exigences en matière d'émissions liées à la Loi canadienne sur la protection de l'environnement (1999). L'attention réglementaire portée à l'électrification influence également la dynamique du marché de l'occasion, notamment un programme fédéral de contingentement limité dans le temps pour les importations de véhicules électriques de 24 500 unités durant la fenêtre de mars à août 2026.
Au niveau des transactions de détail, la conformité et la divulgation d'informations relèvent principalement des organismes et processus provinciaux, ce qui ajoute une complexité opérationnelle pour les vendeurs numériques opérant dans plusieurs provinces. Ce morcellement est renforcé par la surveillance fédérale en matière de lutte contre le blanchiment d'argent exercée par le CANAFE, ce qui accroît l'attention portée à la vérification de l'identité et des transactions et alourdit relativement la charge de conformité pour les petits vendeurs non organisés par rapport aux groupes de concessionnaires de grande envergure capables de standardiser les contrôles sur plusieurs sites.
Analyse de la chaîne de valeur
L'approvisionnement en véhicules d'occasion au Canada provient principalement des reprises et des achats directs de consommateurs, des véhicules en fin de location et de flotte, des canaux d'enchères, et des unités d'occasion importées régies par des règles fédérales telles que le DORS/98-42. L'écosystème de remarketing est soutenu par des organismes sectoriels tels que l'Automotive Remarketing Alliance (ARA) et la Used Car Dealers Association of Ontario (UCDA). La tarification et la gestion des risques dépendent également de données tierces et d'outils d'évaluation de l'état des véhicules, y compris des fournisseurs d'historique des véhicules et d'estimation de valeur utilisés par les concessionnaires et les plateformes. Les stocks sont reconditionnés via les ateliers de service des concessionnaires et les réseaux de réparation de carrosserie, puis commercialisés via un mélange de vitrines de concessionnaires franchisés par les constructeurs et indépendants, de petites annonces numériques, et de détaillants en ligne purs qui intègrent financement, garantie et livraison.
La génération de demande et la conversion passent de plus en plus par des partenariats de plateformes et le marketing numérique de performance. Les groupes de concessionnaires recherchent des économies d'échelle en matière de prospects et d'attribution, comme l'illustre AutoCanada avec son retour à un partenariat national avec AutoTrader en avril 2026, faisant suite à un précédent accord de partenaire privilégié avec CarGurus (juillet 2025), tous deux visant à standardiser la visibilité des stocks entre les provinces. En aval, le financement et les produits F&A, les garanties, ainsi que le service après-vente et la réparation de carrosserie captent une part croissante du profit brut total, en particulier alors que les marges sur les véhicules se compressent sous l'effet de la tarification concurrentielle des portails et d'une offre restreinte de véhicules récents.
Paysage concurrentiel
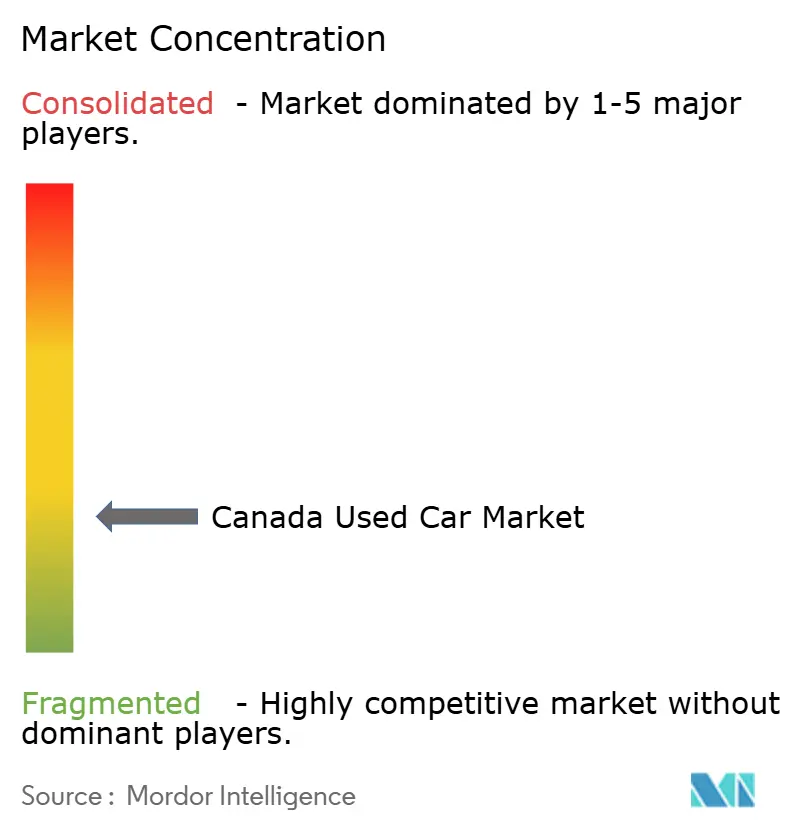
Le marché reste modérément fragmenté, aucun acteur unique ne dominant le marché national. Cependant, les principaux groupes de concessionnaires représentent collectivement une part significative du volume organisé. AutoCanada, avec le plus grand réseau de magasins, utilise des plateformes CRM partagées pour faciliter les essais routiers interprovinciales. De même, HGregoire et Go Auto adoptent cette approche, acquérant des concessionnaires indépendants pour obtenir des avantages d'échelle.
Les portails de petites annonces comme AutoTrader et Kijiji Autos génèrent des revenus grâce aux frais d'abonnement, évitant les risques liés aux stocks, tandis que Canada Drives et Clutch assument une exposition au bilan pour sécuriser des marges complètes. Les avancées technologiques, telles que les conseils de tarification pilotés par l'IA et les PDF d'inspection intégrés, sont devenues la norme. Il existe un potentiel dans les marchés CPO consolidés qui fournissent des stocks certifiés multi-constructeurs automobiles sélectionnés, répondant aux acheteurs qui comparent des marques comme Toyota, Honda et Subaru.
La conformité réglementaire introduit des défis supplémentaires. L'Ontario Motor Vehicle Industry Council (OMVIC) pénalise les concessionnaires non conformes, le Centre d'analyse des opérations et déclarations financières du Canada (CANAFE) effectue des audits pour la conformité anti-blanchiment d'argent (AML), et les projets pilotes de transfert numérique provinciaux ont des exigences distinctes en matière de format de données. Ces coûts de conformité poussent souvent les petits concessionnaires à accepter des offres d'acquisition, favorisant une consolidation accrue du marché.
Leaders du secteur canadien des voitures d'occasion
AutoCanada
Kijiji Autos
Canada Drives
CarGurus
TRADER Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les modèles opérationnels axés sur l'acquisition et la fidélisation des stocks se distinguent comme une opportunité plus claire au Canada, étant donné la tension persistante dans l'offre de véhicules récents et la part croissante des stocks provenant directement des consommateurs. Les résultats de l'enquête UCDA révèlent des différences d'approvisionnement, les concessionnaires franchisés déclarant que 65,4 % de leurs stocks proviennent directement des consommateurs, tandis que les concessionnaires indépendants s'appuient sur les enchères pour 50,6 %, laissant de la place pour des outils améliorant la précision des évaluations, resserrant les flux de reprise, et fidélisant les clients du service en tant que futurs vendeurs. Les concessionnaires organisés disposent également d'une voie pour développer une commercialisation à plus haute confiance, notamment la documentation d'inspection, les diagnostics de santé des batteries pour les véhicules électriques d'occasion, et des normes de reconditionnement de type CPO, afin de détourner davantage de volume des canaux entre particuliers où persistent des préoccupations liées au kilométrage et à l'état des véhicules.
Les évolutions liées aux plateformes et aux politiques créent également des domaines d'action précis pour les opérateurs. Les groupes de concessionnaires consolident les partenariats de marketplace pour améliorer les économies et l'attribution au niveau du groupe, comme le montre l'alignement national d'AutoCanada avec AutoTrader. Parallèlement, les sites de petites annonces continuent de chercher à se différencier par des fonctionnalités de confiance et de vérification. Sur le plan des politiques, la révision de l'ACEUM lancée en juillet 2026 crée une fenêtre de sensibilité de 18 à 36 mois autour des conditions commerciales transfrontalières, susceptible d'influencer les prix et les flux de reprises, incitant les opérateurs à diversifier leurs sources d'approvisionnement, à renforcer la logistique interprovinciale, et à accroître la transparence pour protéger la conversion. Pour les véhicules électrifiés, l'élargissement de la disponibilité des VE en fin de location et des pratiques d'évaluation des batteries plus standardisées soutiennent une commercialisation plus large des VE d'occasion dans les provinces à forte adoption des VE, tandis que les véhicules à essence continuent d'ancrer les volumes nationaux.
Développements récents du secteur
- Juillet 2026 : AutoCanada a acquis une entreprise de réparation de carrosserie à Stratford, en Ontario, anciennement Fix Auto Stratford, désormais ACX Stratford, élargissant sa plateforme de carrosserie en Ontario. Ce lancement accroît la capacité de réparation de carrosserie au sein de l'écosystème canadien des voitures d'occasion, permettant des stocks à marge plus élevée grâce à un réseau de services intégré.
- Juillet 2026 : AutoCanada a finalisé la vente de trois concessions en Colombie-Britannique (Island Chevrolet Buick GMC, Abbotsford Volkswagen, Chilliwack Volkswagen) afin de se concentrer sur ses grappes régionales principales. Ce rééquilibrage du portefeuille concentre le capital sur les marchés clés et réduit le risque interprovincial, renforçant l'ancrage canadien.
- Juin 2026 : AutoCanada a finalisé la vente de Toyota of Lincolnwood (Illinois) dans le cadre d'un plan de sortie du marché américain. Ce réalignement transfrontalier libère des liquidités et de la capacité d'endettement pour accélérer les investissements en actifs canadiens tout en réduisant l'exposition non essentielle aux États-Unis.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché canadien des voitures d'occasion correspond à la valeur générée par les transactions de véhicules particuliers d'occasion au Canada, à travers les circuits de vente des concessionnaires et des particuliers, incluant les types de véhicules couramment achetés pour la mobilité personnelle.
Exclusions du périmètre : nous excluons les ventes de véhicules neufs et la plupart des flux de revenus hors véhicule pouvant être intégrés par les vendeurs, tels que l'entretien autonome, l'assurance et les pièces de rechange non liées.
Aperçu de la segmentation
- Par type de véhicule
- Berlines à hayon
- Berlines
- Véhicules utilitaires sport
- Véhicules multi-usages
- Autres (cabriolets, coupés, crossovers, voitures de sport)
- Par âge du véhicule
- 0 à 2 ans
- 3 à 5 ans
- 6 à 8 ans
- 9 à 12 ans
- Plus de 12 ans
- Par segment de prix
- Moins de 5 000 USD
- 5 000 à 9 999 USD
- 10 000 à 14 999 USD
- 15 000 à 19 999 USD
- 20 000 à 29 999 USD
- 30 000 USD et plus
- Par type de vendeur
- Organisé
- Non organisé
- Par type de carburant
- Essence
- Diesel
- Hybride
- Électrique
- GPL / GNC / Autres
- Par canal de vente
- En ligne
- Portails de petites annonces numériques
- Détaillants exclusivement en ligne
- Boutiques certifiées par les constructeurs automobiles
- Hors ligne
- Concessionnaires franchisés par les constructeurs automobiles
- Concessionnaires indépendants multi-marques
- Salles des ventes aux enchères physiques
- En ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer le bassin initial de signaux relatifs aux véhicules, à la tarification et à la rotation, testés ultérieurement lors des entretiens. Nous nous sommes appuyés sur des séries de données publiques canadiennes et des publications sectorielles pour comprendre la taille du parc, la rotation des véhicules d'occasion, l'accessibilité financière pour les consommateurs, et l'orientation des prix.
Les sources utilisées comprennent des références officielles et non payantes telles que les tableaux de Statistique Canada, les publications de Transports Canada sur les véhicules et la sécurité, l'historique des taux de la Banque du Canada, et les directives provinciales d'immatriculation des véhicules automobiles (lorsque disponibles), ainsi que des ressources d'associations telles que l'ACCA et des documents publics de plateformes d'enchères et d'annonces. Nous avons également examiné les dépôts d'entreprises et les documents destinés aux investisseurs de grands groupes de vente au détail, ainsi que des couvertures de presse fiables concernant des événements du marché modifiant l'offre ou la tarification. À quelques endroits, des abonnements payants ont été utilisés uniquement pour l'intelligence financière des entreprises, les vérifications d'importation-exportation au niveau des expéditions pour certains flux de véhicules, et les bases de données de brevets pour les signaux liés aux outils de diagnostic et d'inspection. Les sources listées ici sont illustratives, et de nombreuses autres références ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Des travaux primaires ont été menés pour valider l'évolution de la demande de véhicules d'occasion selon l'âge du véhicule et le type de carburant, et pour confirmer les comportements de tarification pratiques aux niveaux de détail et de gros. Nous avons interrogé des groupes de concessionnaires, des concessionnaires indépendants, des intermédiaires de gros, des prêteurs et fournisseurs de garanties, ainsi que des acteurs de canaux liés à la vente en ligne et hors ligne. L'objectif était d'éviter de déduire des tendances valables pour l'ensemble du Canada à partir d'une seule province.
Les contributions les plus utiles ont porté sur les lacunes que la recherche documentaire ne peut résoudre clairement, telles que les fourchettes typiques de coûts de reconditionnement, les écarts entre prix de détail et de gros, et la vitesse de rotation des stocks selon différentes conditions de taux d'intérêt et d'offre.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 16 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 36 % |
| Petits acteurs : 16 % | Responsables : 48 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une construction descendante qui reconstitue le bassin de valeur adressable des véhicules d'occasion à partir d'indicateurs spécifiques au Canada, puis est vérifié par des approximations ascendantes sélectives afin que les totaux restent réalistes. En pratique, nous convertissons les signaux de parc automobile et de rotation en transactions annuelles, puis appliquons des hypothèses de prix et de mix par tranche d'âge et par type de véhicule avant de comparer les résultats avec ce que rapportent les vendeurs et intermédiaires.
Les principales données utilisées pour ancrer le modèle incluent la vélocité des transactions de véhicules d'occasion, l'évolution du prix de vente moyen par âge et type de carburant, la disponibilité de l'offre de véhicules récents (y compris les retours de fin de location), l'orientation des taux d'intérêt et des durées de prêt affectant l'accessibilité financière mensuelle, et les signaux de jours de stock qui expliquent quand le pouvoir de fixation des prix se renforce ou s'affaiblit. Lorsqu'une donnée directe est manquante, nous comblons les lacunes à l'aide de relations proxy que les répondants peuvent valider, comme l'utilisation d'indices de prix et de changements de mix pour déduire un PVM mixte plutôt que de supposer une hausse uniforme.
Pour les prévisions, une analyse de scénarios est appliquée autour d'une vision centrale, car la normalisation de l'offre et les variations de taux peuvent faire évoluer les volumes et les prix dans des directions différentes. Les hypothèses ne sont ensuite ajustées qu'après que les retours d'entretiens s'alignent sur les signaux observés, afin que la courbe finale ne soit pas dictée par une seule donnée agressive ou conservatrice.
Validation des données et cycle de mise à jour
Les résultats sont validés par des vérifications croisées descendantes et ascendantes, puis réexaminés pour détecter les valeurs aberrantes avant l'approbation finale. Nous comparons les résultats avec des signaux de marché indépendants tels que l'orientation des annonces et des stocks, les conditions de financement, et le nombre implicite de transactions par rapport à la rotation du parc, ce qui aide à révéler quand une hypothèse de prix ou de volume est trop tendue.
En cas d'écart important, le facteur déterminant est isolé et retesté, puis les participants concernés sont recontactés pour confirmer si le changement est réel ou un artefact temporel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles de modifier l'offre, la tarification ou la demande des consommateurs se produisent. Avant la livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché canadien des voitures d'occasion de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les voitures d'occasion au Canada peuvent sembler très éloignées les unes des autres, même lorsqu'elles traitent d'un comportement d'achat similaire, car le périmètre sous-jacent et la manière de comptabiliser la tarification ne sont pas toujours cohérents. Les différences apparaissent le plus souvent lorsqu'une source se concentre sur les revenus des concessionnaires plutôt que sur la valeur totale des transactions de véhicules, ou lorsque l'échantillon se limite aux années-modèles récentes.
En suivant les facteurs déterminant la valeur des transactions et en actualisant les hypothèses de mix et de prix avec des vérifications de janvier 2026, Mordor Intelligence maintient l'estimation ancrée sur l'ensemble du parc canadien de véhicules d'occasion plutôt que sur une vision des revenus de l'industrie des concessionnaires ou un échantillon restreint de véhicules récents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,82 milliards USD (2025) | |
| Plateforme de données sectorielles A | 23,80 milliards USD (2025) | Utilise les dépenses déclarées à partir d'un échantillon restreint de véhicules (à partir de 2015 et moins de 200 000 km), puis extrapole les résultats, ce qui peut gonfler la valeur en favorisant un mix plus récent et plus coûteux, et utilise également une base de devise différente avant conversion. |
| Base de données sectorielle B | 18,80 milliards USD (2026) | Représente les revenus de l'industrie des concessionnaires de voitures d'occasion et peut inclure des lignes de revenus hors véhicule telles que les pièces, la réparation, le financement et l'assurance, et ne vise pas à capturer la valeur des transactions entre particuliers lorsqu'elle se situe hors des livres des concessionnaires. |
L'écart provient principalement de ce qui est comptabilisé comme faisant partie du marché, ce qui explique pourquoi il est important d'aligner le périmètre sur la valeur des transactions de véhicules et de vérifier les étapes de mix et de prix. Lorsque le périmètre reste cohérent entre les canaux et que le calendrier des données de devise et de prix est explicité, la taille de marché obtenue devient plus facile à reproduire et à utiliser pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché canadien des voitures d'occasion en 2026 ?
La taille du marché canadien des voitures d'occasion s'élevait à 18,90 milliards USD en 2026 et devrait croître à un CAGR de 6,74 % jusqu'en 2031.
Quel segment de véhicules d'occasion se vend le plus rapidement au Canada ?
Les SUV se vendent le plus rapidement, détenant une part de 52,61 % en 2025 et bénéficiant d'un CAGR de 9,44 % qui reflète une demande durable pour la polyvalence du chargement et la capacité tout-temps.
Pourquoi les voitures d'occasion récentes sont-elles en pénurie ?
Les pénuries de production de l'ère pandémique et les cycles de possession plus longs ont limité le flux de véhicules de 0 à 5 ans sur le marché de l'occasion, resserrant les stocks et soutenant des prix plus élevés.
Qu'est-ce qui stimule la croissance en ligne des ventes de véhicules d'occasion au Canada ?
La montée en puissance des outils de recherche alimentés par l'IA, les projets pilotes d'immatriculation numérique et l'appétit des consommateurs pour la livraison à domicile en un clic propulsent les détaillants exclusivement en ligne à un CAGR de 12,75 %.
Comment les incitations provinciales pour les véhicules électriques affecteront-elles la demande de véhicules électriques d'occasion ?
La volatilité des incitations crée des fluctuations trimestrielles, mais les mandats d'élimination progressive à long terme signifient que les remises limitées dans le temps relanceront périodiquement la demande, notamment au Québec et en Colombie-Britannique.
Dernière mise à jour de la page le:



