
Tamanho e Participação do Mercado de Carros Usados do Canadá
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
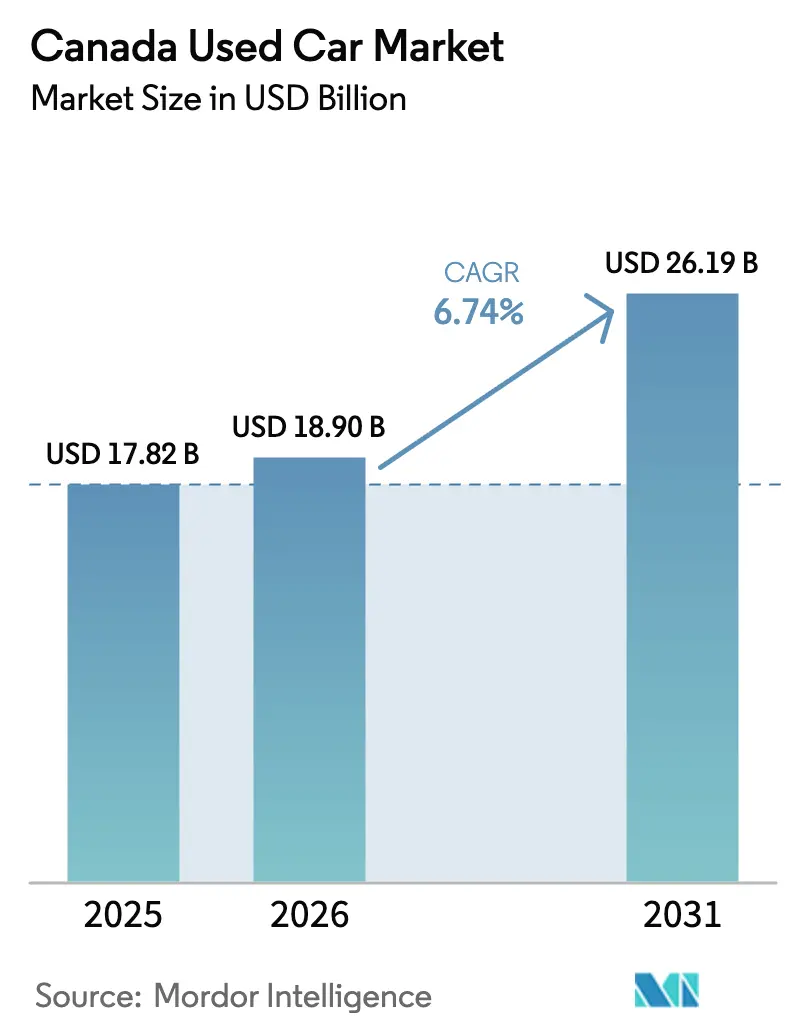
| Tamanho do mercado no ano base (2025) | 17.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 18.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.74 % |
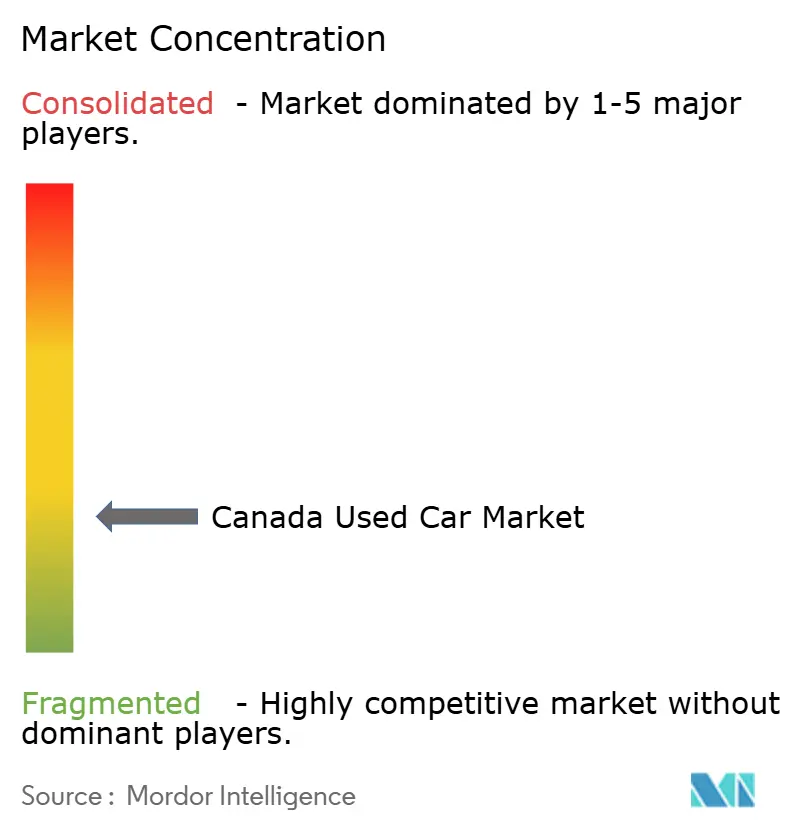
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Canadá por Mordor Intelligence
O tamanho do mercado de carros usados do Canadá foi avaliado em USD 17,82 bilhões em 2025 e estima-se que cresça de USD 18,90 bilhões em 2026 para atingir USD 26,19 bilhões até 2031, a um CAGR de 6,74% durante o período de previsão (2026-2031). O crescimento estrutural decorre de plataformas digitais organizadas, e não de uma mera recuperação dos choques de oferta da era pandêmica. A disseminação de ferramentas de busca baseadas em inteligência artificial, utilizadas por 17% dos compradores em 2025, comprimiu os ciclos de pesquisa e recompensou os varejistas que publicam dados de preços e inspeções em tempo real. Ao mesmo tempo, os diagnósticos de saúde de bateria aliviaram as preocupações com o valor residual dos veículos elétricos usados, enquanto os programas de veículos usados certificados (CPO) respaldados pelos fabricantes de equipamentos originais convertem devoluções de leasing em estoque de alta margem. A consolidação entre grupos de franquias, como a AutoCanada, juntamente com as novas regras de combate à lavagem de dinheiro do FINTRAC, está reduzindo os custos de conformidade e melhorando a confiança geral. Os fundamentos da demanda permanecem sólidos porque a cobertura de transporte público fora dos centros de Toronto, Montreal e Vancouver ainda é limitada, ancorando assim a posse de veículos particulares.
Principais Conclusões do Relatório
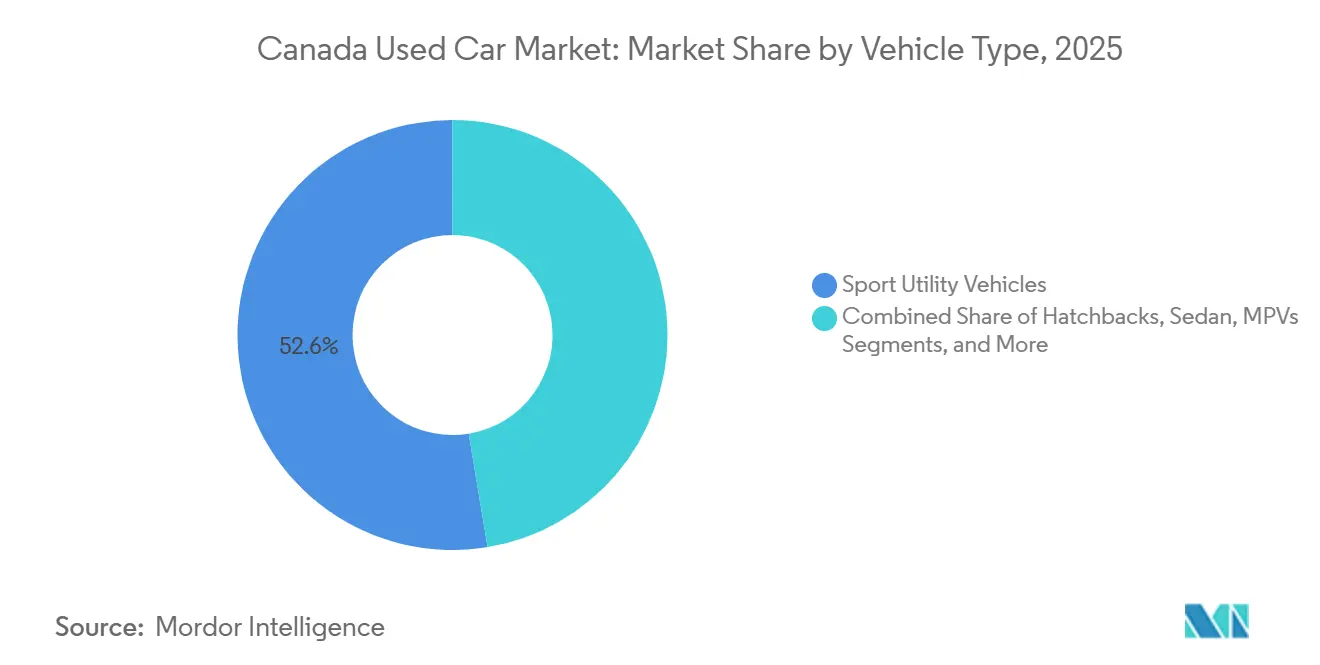
- Por tipo de veículo, os veículos utilitários esportivos capturaram 52,61% das vendas de 2025; o mesmo subsegmento está projetado para registrar um CAGR de 9,44% ao longo de 2026-2031.
- Por idade do veículo, as unidades de 3 a 5 anos detinham uma participação de 40,32% em 2025, enquanto a faixa de 0 a 2 anos está no caminho certo para um CAGR de 11,22% até 2031.
- Por segmento de preço, a faixa de USD 10.000 a USD 14.999 representou 37,58% do volume de 2025; espera-se que o estoque com preço de até USD 30.000 avance a um CAGR de 7,14% no período de previsão.
- Por tipo de fornecedor, os revendedores organizados responderam por 62,18% das transações em 2025 e estão previstos para expandir a um CAGR de 6,89% entre 2026 e 2031.
- Por tipo de combustível, as unidades a gasolina lideraram com uma participação de 61,27% em 2025, enquanto os veículos elétricos representaram o segmento de crescimento mais rápido com um CAGR de 10,2% até 2031.
- Por canal de vendas, os classificados digitais online detinham uma participação de 55,06% em 2025, enquanto os varejistas exclusivamente digitais estão projetados para crescer a um CAGR de 12,75% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carros Usados do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do CPO dos Fabricantes de Equipamentos Originais | +1.5% | Nacional, liderado pelos principais centros de franquias | Médio prazo (2-4 anos) |
| Vantagem de Preço em Relação a Veículos Novos | +1.3% | Nacional, acentuado em Alberta e Saskatchewan | Curto prazo (≤ 2 anos) |
| Migração para Marketplaces Online | +1.2% | Nacional, concentrado nas metrópoles de Ontário, Québec e Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Transparência do Histórico do Veículo | +0.9% | Nacional, mais forte no segmento de revendedores organizados | Curto prazo (≤ 2 anos) |
| Confiança nos Diagnósticos de Bateria | +0.8% | Colúmbia Britânica, Québec, Ontário | Médio prazo (2-4 anos) |
| Acumulação de Créditos de Incentivo | +0.6% | Québec, Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Programas de Veículos Usados Certificados Respaldados pelos Fabricantes de Equipamentos Originais
Marcas como Toyota, Honda, BMW e Subaru, juntamente com várias outras, expandiram seus programas de Veículos Usados Certificados (CPO), canalizando devoluções de leasing para vitrines digitais em todo o país. Essas iniciativas, que oferecem inspeções em múltiplos pontos e garantias de fábrica, estão ajudando o mercado de carros usados do Canadá a experimentar um crescimento significativo no segmento de veículos de 0 a 2 anos. A AutoCanada, um grupo consolidado, exibe um estoque CPO multimarca online, permitindo que compradores em Winnipeg reservem uma unidade em Calgary e finalizem a documentação remotamente. Em contrapartida, os revendedores independentes sem afiliações com fabricantes de equipamentos originais estão enfrentando compressão de margens, pois não conseguem igualar a economia de garantia. Olhando para o futuro, a penetração do CPO está prestes a se expandir além das marcas de luxo, infiltrando-se em sedãs e crossovers convencionais, solidificando ainda mais o domínio dos revendedores organizados.
Diferencial de Preço Favorável em Relação a Veículos Novos em Meio à Inflação
Os preços médios dos carros usados permanecem significativamente mais baixos do que os preços de tabela dos modelos novos comparáveis. O Banco do Canadá manteve uma taxa de política restritiva, o que levou ao aumento das taxas de financiamento e ao comprometimento dos orçamentos domésticos. Compradores conscientes do orçamento estão se concentrando em uma faixa de preço específica, que detém uma participação significativa nas vendas. Os revendedores em Alberta e Saskatchewan estão ajustando seus estoques de acordo, priorizando SUVs e picapes mais antigas e com maior quilometragem, mas ainda mecanicamente confiáveis. As ferramentas de transparência de preços que convertem os valores de etiqueta em pagamentos mensais tornaram-se fundamentais para auxiliar nas conversões de vendas.
Aceleração da Migração dos Consumidores para Marketplaces Online
Os portais de classificados digitais dominam uma parcela significativa das transações, enquanto os varejistas exclusivamente digitais estão crescendo a uma taxa muito mais rápida em comparação com os sites de revendedores tradicionais [1]"Análise do Mercado de Veículos Usados no Final de 2025,", AutoTrader.ca, AutoTrader.ca. Muitos compradores estão utilizando filtros baseados em inteligência artificial para classificar o estoque por pagamento, eficiência de combustível e histórico de colisões, reduzindo significativamente o tempo de pesquisa. Espera-se que as transações online no varejo automotivo continuem crescendo, apoiadas por avanços como liberações eletrônicas de ônus e certificações de odômetro [2]"Transformação Digital do Registro de Veículos,", Transport Canada, tc.gc.ca. Os revendedores que dependem de negociações por telefone correm o risco de perder participação de mercado para plataformas que oferecem recursos como entrega por clique, janelas de devolução estendidas e financiamento integrado. À medida que a transparência de dados se torna padrão, as margens de lucro estão cada vez mais se deslocando para produtos auxiliares — como contratos de serviço e seguro de diferença — em vez de margens sobre os veículos.
Crescente Disponibilidade de Transparência no Histórico e Inspeção de Veículos
A CARFAX Canada identificou adulterações de odômetro em uma parcela significativa das unidades que inspecionou, enfatizando por que os compradores estão dispostos a pagar um prêmio por veículos certificados. Para abordar essas preocupações, o Conselho da Indústria de Veículos Motorizados de Ontário (OMVIC) determinou que os revendedores de Ontário realizem consultas de recall baseadas no número de identificação do veículo (VIN). Além disso, as novas regulamentações de combate à lavagem de dinheiro (AML) agora exigem verificação de identidade para transações envolvendo grandes quantias em dinheiro. Em resposta, os fornecedores digitais introduziram PDFs de inspeção em alta resolução que fornecem métricas detalhadas, como espessura das pastilhas de freio e leituras de medidor de tinta. Os vendedores organizados absorvem a taxa de inspeção como parte de seus custos de aquisição, enquanto os vendedores entre particulares frequentemente evitam essa despesa, resultando em menor tráfego. Consequentemente, a transparência deixou de ser um requisito de conformidade para se tornar um fator-chave de receita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estoque Limitado de Veículos Recentes | -0.9% | Nacional, oferta de veículos de 0 a 5 anos | Médio prazo (2-4 anos) |
| Concorrência entre Revendedores e Portais | -0.7% | Nacional, mais elevada em Toronto, Montreal e Vancouver | Curto prazo (≤ 2 anos) |
| Preocupações com Odômetro e Condição do Veículo | -0.4% | Nacional, canais entre particulares | Curto prazo (≤ 2 anos) |
| Regulamentações Fragmentadas de Transferência Digital | -0.3% | Ontário, Québec, Colúmbia Britânica, Alberta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Concorrência de Grandes Grupos de Revendedores e Portais de Classificados
A extensa rede da AutoCanada, a presença multiprovincial da HGregoire e o modelo de listagem gratuita do Facebook Marketplace estão intensificando a concorrência para os pátios independentes que carecem de vantagens de escala. Os grandes players se beneficiam do financiamento de estoque a custos mais baixos, enquanto os sites de classificados atraem compradores sensíveis ao preço que evitam taxas de documentação, comprimindo ainda mais as margens para entidades menores. Os generalistas de médio porte enfrentam uma decisão crítica: especializar-se em um nicho ou sair por meio de aquisição. Espera-se que essa rotatividade competitiva reduza o número de revendedores, ao mesmo tempo que concentra o volume de mercado entre os concorrentes habilitados para tecnologia.
Regulamentações Provinciais Fragmentadas sobre Transferências de Veículos Totalmente Digitais
O Conselho da Indústria de Veículos Motorizados de Ontário (OMVIC), a SAAQ do Québec, a VSA da Colúmbia Britânica e o Conselho da Indústria de Veículos Motorizados de Alberta (AMVIC) ditam protocolos exclusivos de divulgação e registro [3]"Requisitos de Divulgação para Revendedores,", OMVIC, omvic.on.ca. Assinaturas digitais, liberações de ônus e certificações de odômetro permanecem como projetos-piloto provinciais, e não como padrões nacionais. A sobreposição federal de combate à lavagem de dinheiro (AML) do Centro de Análise de Transações e Relatórios Financeiros do Canadá (FINTRAC) acrescenta mais uma camada de conformidade. As plataformas que dominam o conjunto de regras de uma única província escalam mais rapidamente do que aquelas que perseguem todas as dez jurisdições, pelo menos até que a harmonização chegue.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Veículos Utilitários Esportivos Impulsionam a Evolução do Mercado
Os veículos utilitários esportivos (SUVs) detinham 52,61% do volume de 2025 e ampliarão sua liderança com um CAGR de 9,44% até 2031, impulsionados pela flexibilidade de carga, segurança percebida e tração no inverno. Essa fatia representa a maior participação individual do tamanho do mercado de carros usados do Canadá e já está à frente do interesse de busca dos consumidores, sinalizando uma leve supersaturação que, no entanto, se dissipa rapidamente. Os sedãs recuam à medida que os fabricantes de equipamentos originais descontinuam modelos de médio porte, enquanto os hatchbacks mantêm relevância principalmente nos centros urbanos densos. As picapes detêm uma participação desproporcional em Alberta e Saskatchewan, ressaltando a necessidade de estratégias de estoque regionais.
Recomenda-se que os revendedores aloquem uma parcela significativa do espaço de seu pátio para crossovers e veículos utilitários esportivos (SUVs) com carroceria sobre chassi. Eles também devem manter um estoque de sedãs dentro de uma faixa de preço acessível, ao mesmo tempo que limitam as compras de hatchbacks em áreas não metropolitanas. Os programas de Veículos Usados Certificados (CPO) estão cada vez mais endossando modelos com capacidade para uso fora de estrada. Essa tendência permite que os vendedores exijam preços mais altos sem comprometer a velocidade de vendas. Como resultado, as fortes vendas de veículos utilitários esportivos solidificam o status do segmento como o principal motor de lucro em várias províncias.


Por Idade do Veículo: Programas CPO Ancoram a Faixa de 0 a 5 Anos
A coorte de 3 a 5 anos detinha uma participação de 40,32% em 2025, a fatia mais significativa da participação do mercado de carros usados do Canadá, enquanto a faixa de 0 a 2 anos registrou um CAGR de 11,22% até 2031, impulsionada pela expansão das redes de Veículos Usados Certificados (CPO) dos fabricantes de equipamentos originais. Os revendedores organizados aproveitam a transferibilidade de garantia e os riscos mecânicos reduzidos para cobrar prêmios significativos. Embora as lacunas de oferta continuem a limitar os volumes imediatos, as franquias consolidadas navegam efetivamente por esses desafios, garantindo pipelines estáveis por meio de devoluções de arrendamentos financeiros cativos.
À medida que a escassez eleva os preços em leilão, os revendedores independentes frequentemente fazem lances excessivos ou mudam o foco para veículos com maior quilometragem. Essa tendência ressalta a crescente importância das plataformas de troca instantânea, que simplificam os processos de avaliação e retirada, tornando-as fontes cruciais de estoque. Olhando para o futuro, espera-se que as categorias de veículos mais novos gerem as maiores margens brutas, enquanto os segmentos mais antigos desempenharão um papel fundamental na estabilização dos volumes durante períodos de incerteza econômica.
Por Segmento de Preço: O Mercado Intermediário Ancora o Volume
As unidades com preço entre USD 10.000 e USD 14.999 detinham 37,58% das vendas de 2025, confirmando que a acessibilidade, e não a aspiração, governa a demanda canadense. Espera-se que o estoque com preço de até USD 30.000 cresça a um CAGR de 7,14%, apoiado por sedãs e veículos utilitários esportivos com certificação de veículos usados que oferecem economias consideráveis em relação aos modelos novos, preservando o prestígio da marca. As altas taxas de política continuam a elevar os pagamentos mensais, limitando o conjunto de compradores potenciais.
As estratégias de estoque enfatizam a manutenção de uma parcela significativa do estoque dentro de uma faixa de preço acessível. Os revendedores das pradarias se concentram em oferecer opções para famílias sensíveis ao custo, enquanto as lojas metropolitanas priorizam unidades certificadas premium e fornecem calculadoras de pagamento transparentes para engajar os compradores potenciais de forma eficaz.
Por Tipo de Fornecedor: Revendedores Organizados Consolidam Participação
Os fornecedores organizados capturaram 62,18% dos negócios em 2025 e estão projetados para registrar um CAGR de 6,89% até 2031. Consolidadores como a AutoCanada exploram estoque centralizado e marketing compartilhado para reduzir o custo por venda. Os sites entre particulares continuam a atrair compradores, mas as preocupações com fraude e a falta de garantias enfraquecem a fidelidade do cliente ao longo do tempo. Além disso, a conformidade com as regulamentações de Combate à Lavagem de Dinheiro (AML) beneficia os grandes players, que podem distribuir suas despesas jurídicas de forma mais eficaz.
O cenário competitivo agora se concentra em inspeções transparentes, estratégias de precificação baseadas em inteligência artificial e serviços de entrega eficientes. As lojas independentes devem se alinhar a redes de marcas ou se especializar em modelos de importação de nicho para permanecerem competitivas.
Por Tipo de Combustível: Gasolina Domina, Elétrico Acelera
A gasolina mantém uma participação de 61,27% em 2025, mas os veículos elétricos e híbridos compõem a fatia de crescimento mais rápido, registrando um CAGR de 10,2%. As unidades usadas do Tesla Model 3 tornaram-se uma opção atraente para compradores orientados pelo custo, oferecendo economias significativas em comparação com veículos novos. As listagens organizadas agora incluem certificados padronizados de saúde de bateria, fornecendo clareza sobre a retenção do estado de carga e aliviando as preocupações dos compradores.
Recomenda-se que os revendedores mantenham um estoque equilibrado de veículos a gasolina em todo o país, incorporem uma combinação de veículos elétricos e híbridos em regiões como Colúmbia Britânica e Québec, e minimizem o uso de diesel fora das frotas comerciais. O estabelecimento de parcerias de certificação para baterias de veículos elétricos está se tornando crucial para atrair compradores da maioria inicial.

Por Canal de Vendas: Varejistas Exclusivamente Digitais Perturbam os Classificados
Em 2025, as plataformas online responderam por 55,06% de todas as transações. Entre estas, os varejistas exclusivamente digitais lideraram o movimento, registrando uma taxa de crescimento rápida de 12,75% de CAGR. Esse crescimento destaca a crescente preferência dos consumidores por conveniência e soluções digitais em primeiro lugar. A Canada Drives revolucionou a experiência de compra de carros, gerenciando tudo, desde o registro e o financiamento até a entrega, transformando o que antes era um processo de vários dias em uma transação digital tranquila de meia hora. Essa abordagem simplificada estabeleceu um referencial de eficiência no espaço de comércio eletrônico automotivo. Embora os revendedores offline ainda atendam a compradores que desejam test drives, eles se adaptaram incorporando recursos de "reserve online, retire na loja" para permanecerem competitivos. Esses modelos híbridos demonstram as estratégias em evolução dos revendedores tradicionais à medida que se esforçam para manter sua participação de mercado em um cenário que se digitaliza rapidamente.
O Transport Canada prevê que as vendas online desempenharão um papel significativo no varejo automotivo até 2030, impulsionadas pela crescente preferência dos consumidores pela conveniência das plataformas digitais. Espera-se que essa mudança remodele significativamente o cenário tradicional do varejo automotivo, criando oportunidades de inovação no engajamento de clientes e nas estratégias de vendas. Enquanto isso, os custos de conformidade do FINTRAC estão beneficiando os grandes players, direcionando o mercado para um modelo híbrido que combina exploração digital com entrega local. Esse modelo não apenas permite uma experiência perfeita para o cliente, mas também garante a adesão aos requisitos regulatórios, posicionando os players capitalizados para alavancar seus recursos de forma eficaz neste mercado em evolução.
Análise Geográfica
Ontário domina o mercado, impulsionado pela densidade populacional da Grande Área de Toronto e pelos padrões de deslocamento suburbano. O regime rigoroso de divulgação do Conselho da Indústria de Veículos Motorizados de Ontário (OMVIC) aumenta os custos de conformidade dos revendedores, mas melhora a confiança do consumidor, reforçando o domínio dos revendedores organizados. O Québec segue de perto, embora seus contratos em língua francesa e os rebates variáveis de veículos de zero emissão apresentem desafios para os planos de implementação nacional. A Colúmbia Britânica também detém uma participação significativa, apoiada por seu clima ameno e forte infraestrutura de veículos elétricos, o que sustenta a demanda por veículos elétricos usados.
Alberta e Saskatchewan detêm coletivamente uma participação notável, com picapes de tamanho completo representando uma parcela significativa das listagens provinciais, devido à preferência do setor de recursos por veículos utilitários. As diferenças nos custos operacionais e os mercados imobiliários mais apertados para revendedores resultam em preços médios mais altos em Ontário e na Colúmbia Britânica em comparação com as províncias das pradarias. Manitoba e as províncias do Atlântico, com participações de mercado menores, dependem do comércio eletrônico interprovincial para suprir as escassezes de estoque.
As regulamentações de transferência digital permanecem fragmentadas entre as províncias. Ontário está pilotando liberações eletrônicas de ônus, a Colúmbia Britânica está testando certificados digitais de odômetro e o Québec aplica fluxos de trabalho independentes em francês. As regulamentações federais de combate à lavagem de dinheiro introduzem um requisito nacional de verificação de identidade para transações de alto valor em dinheiro, criando obstáculos para revendedores menores e independentes. As plataformas que alinham o estoque com as preferências provinciais — como SUVs em Ontário, picapes em Alberta e veículos elétricos na Colúmbia Britânica — ao mesmo tempo que garantem conformidade com as regulamentações locais, estão melhor posicionadas para superar aquelas que adotam uma abordagem nacional generalizada.
Panorama regulatório
O mercado canadense de carros usados opera sob uma estrutura em camadas de regras federais de importação e conformidade veicular, junto com requisitos de varejo e titulação específicos de cada província. No nível federal, o Used or Second-hand Motor Vehicles Regulations (SOR/98-42) estabelece condições para a importação de veículos usados, e o regime mais amplo de padrões automotivos é coordenado por meio do Innovation, Science and Economic Development Canada (ISED) em alinhamento com o Transport Canada, sob o Motor Vehicle Safety Act, além de requisitos de emissões vinculados ao Canadian Environmental Protection Act, 1999. A atenção regulatória em torno da eletrificação também influencia a dinâmica do mercado de usados, incluindo um programa federal de cota com prazo definido para importações de veículos elétricos de 24.500 unidades durante a janela de março a agosto de 2026.
No nível da transação de varejo, a conformidade e a divulgação são regidas principalmente por órgãos e processos provinciais, o que adiciona complexidade operacional para vendedores digitais que operam entre províncias. Esse quadro fragmentado é reforçado pela supervisão federal antilavagem de dinheiro do FINTRAC, aumentando o foco na verificação de identidade e transações e elevando a carga relativa de conformidade para vendedores menores e não organizados, em comparação com grupos de concessionárias em escala que podem padronizar controles em várias localidades.
Análise da cadeia de valor
O fornecimento de veículos usados no Canadá provém principalmente de trocas de consumidores e compras diretas, devoluções de leasing e frotas, canais de leilão, e unidades usadas importadas regidas por regras federais como o SOR/98-42. O ecossistema de remarketing é apoiado por entidades do setor, incluindo a Automotive Remarketing Alliance (ARA) e a Used Car Dealers Association of Ontario (UCDA). A precificação e a gestão de risco também dependem de dados e ferramentas de condição de terceiros, incluindo provedores de histórico veicular e avaliação usados por concessionárias e plataformas. O inventário é recondicionado por meio de linhas de serviço de concessionárias e redes de colisão, e depois comercializado por uma combinação de lojas de concessionárias franqueadas por OEMs e independentes, classificados digitais, e e-retailers puros que agrupam financiamento, garantia e entrega.
A geração e a conversão de demanda cada vez mais passam por parcerias de plataforma e marketing de desempenho digital. Grupos de concessionárias buscam economias de escala em leads e atribuição, e a AutoCanada ilustra isso com seu retorno a uma parceria nacional com a AutoTrader em abril de 2026, após um acordo anterior de parceiro preferencial com a CarGurus (julho de 2025), ambos voltados a padronizar a visibilidade de inventário entre as províncias. Adiante na cadeia, financiamento e produtos de F&I, garantias e serviços pós-venda e reparo de colisão assumem uma parcela maior do lucro bruto total, particularmente à medida que as margens de veículos se comprimem sob a precificação competitiva de portais e a oferta restrita de modelos recentes.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, sem que nenhum player domine o mercado nacional. No entanto, os principais grupos de revendedores respondem coletivamente por uma parcela significativa do volume organizado. A AutoCanada, com a maior rede de lojas, utiliza plataformas de CRM compartilhadas para facilitar test drives entre províncias. Da mesma forma, HGregoire e Go Auto adotam essa abordagem, adquirindo revendedores independentes para obter vantagens de escala.
Os portais de classificados como AutoTrader e Kijiji Autos geram receita por meio de taxas de assinatura, evitando riscos de estoque, enquanto Canada Drives e Clutch assumem exposição no balanço patrimonial para garantir margens abrangentes. Os avanços tecnológicos, como orientação de preços baseada em inteligência artificial e PDFs de inspeção integrados, tornaram-se padrão. Há potencial em marketplaces CPO consolidados que fornecem estoque certificado curado e multimarca, atendendo a compradores que comparam marcas como Toyota, Honda e Subaru.
A conformidade regulatória introduz desafios adicionais. O Conselho da Indústria de Veículos Motorizados de Ontário (OMVIC) penaliza revendedores não conformes, o Centro de Análise de Transações e Relatórios Financeiros do Canadá (FINTRAC) realiza auditorias de conformidade com o Combate à Lavagem de Dinheiro (AML), e os projetos-piloto de transferência digital provinciais têm requisitos distintos de formato de dados. Esses custos de conformidade frequentemente pressionam os revendedores menores a aceitar ofertas de aquisição, impulsionando uma maior consolidação do mercado.
Líderes do Setor de Carros Usados do Canadá
AutoCanada
Kijiji Autos
Canada Drives
CarGurus
TRADER Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Modelos operacionais orientados à aquisição e retenção de inventário se destacam como uma oportunidade mais clara no Canadá, dada a contínua escassez na oferta de modelos recentes e a crescente parcela de inventário obtida diretamente de consumidores. Resultados de pesquisa da UCDA apontam diferenças no fornecimento, com concessionárias franqueadas relatando 65,4% do inventário proveniente diretamente de consumidores e concessionárias independentes dependendo de leilões para 50,6%, deixando espaço para ferramentas que melhorem a precisão da avaliação, otimizem os fluxos de troca e retenham clientes de serviço como futuros vendedores. Concessionárias organizadas também têm um caminho para expandir a comercialização de maior confiança, incluindo documentação de inspeção, diagnósticos de saúde da bateria para VEs usados, e padrões de recondicionamento semelhantes a CPO, para deslocar mais volume dos canais entre pares, onde persistem preocupações com odômetro e condição.
Mudanças ligadas a plataformas e políticas também criam áreas específicas onde os operadores podem agir. Grupos de concessionárias estão consolidando parcerias de marketplace para melhorar a economia e a atribuição em nível de grupo, como demonstrado pelo alinhamento nacional da AutoCanada com a AutoTrader. Ao mesmo tempo, os classificados continuam buscando diferenciação por meio de recursos de confiança e verificação. No lado das políticas, a revisão do CUSMA iniciada em julho de 2026 cria uma janela de sensibilidade de 18 a 36 meses em torno das condições de comércio transfronteiriço que pode influenciar preços e fluxos de troca, incentivando os operadores a diversificar o fornecimento, fortalecer a logística entre províncias e aumentar a transparência para proteger a conversão. Para veículos eletrificados, a expansão da disponibilidade de VEs provenientes de leasing e práticas mais padronizadas de avaliação de bateria apoiam uma comercialização mais ampla de VEs usados nas províncias com maior adoção de VEs, enquanto os veículos a gasolina continuam a sustentar os volumes nacionais.
Desenvolvimentos recentes do setor
- Julho de 2026: A AutoCanada adquiriu um negócio de reparo de colisão em Stratford, Ontário, anteriormente Fix Auto Stratford, agora ACX Stratford, expandindo a plataforma de colisão em Ontário. O lançamento aumenta a capacidade de colisão dentro do ecossistema de carros usados do Canadá, permitindo inventário de maior margem por meio de uma rede de serviço integrada.
- Julho de 2026: A AutoCanada concluiu a venda de três concessionárias na Colúmbia Britânica (Island Chevrolet Buick GMC, Abbotsford Volkswagen, Chilliwack Volkswagen) para focar em clusters regionais essenciais. O reequilíbrio do portfólio concentra capital em mercados centrais e reduz o risco entre províncias, fortalecendo a presença canadense.
- Junho de 2026: A AutoCanada encerrou a venda da Toyota of Lincolnwood (Illinois) como parte de um plano de saída dos EUA. O realinhamento transfronteiriço libera liquidez e capacidade de dívida para acelerar investimentos em ativos canadenses, ao mesmo tempo em que reduz a exposição não essencial nos EUA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado canadense de carros usados é o valor gerado por transações de veículos de passeio usados no Canadá, em rotas de venda de concessionárias e de consumidores, incluindo tipos de veículos comumente comprados para mobilidade pessoal.
Exclusões de escopo: excluímos as vendas de veículos novos e a maioria dos fluxos de receita não relacionados a veículos que podem ser agrupados pelos vendedores, como serviços independentes, seguros e peças de reposição não relacionadas.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedãs
- Veículos Utilitários Esportivos
- Veículos Multiuso
- Outros (conversíveis, cupês, crossovers, carros esportivos)
- Por Idade do Veículo
- 0 - 2 Anos
- 3 - 5 Anos
- 6 - 8 Anos
- 9 - 12 Anos
- Acima de 12 Anos
- Por Segmento de Preço
- Abaixo de USD 5.000
- USD 5.000 - 9.999
- USD 10.000 - 14.999
- USD 15.000 - 19.999
- USD 20.000 - 29.999
- USD 30.000 e Acima
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido
- Elétrico
- GLP / GNC / Outros
- Por Canal de Vendas
- Online
- Portais de Classificados Digitais
- Varejistas Exclusivamente Digitais
- Lojas Certificadas pelos Fabricantes de Equipamentos Originais
- Offline
- Revendedores Franqueados pelos Fabricantes de Equipamentos Originais
- Revendedores Independentes Multimarca
- Casas de Leilão Físicas
- Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado e construir o conjunto inicial de veículos, preços e sinais de rotatividade que posteriormente são testados em entrevistas. Recorremos a séries de dados públicos canadenses e comunicados do setor para entender o tamanho da frota, a rotatividade de veículos usados, a acessibilidade do consumidor e a direção dos preços.
As fontes utilizadas incluem referências oficiais e não sujeitas a paywall, como tabelas da Statistics Canada, publicações de veículos e segurança do Transport Canada, histórico de taxas do Bank of Canada e orientações provinciais de registro de veículos motorizados (quando disponíveis), além de recursos de associações como a CADA e materiais públicos de plataformas de leilão e anúncios. Também revisamos registros de empresas e materiais para investidores de grandes grupos de varejo, além de coberturas de imprensa confiáveis sobre eventos de mercado que alteram a oferta ou a precificação. Em alguns pontos, assinaturas pagas foram usadas apenas para inteligência financeira de empresas, verificações de importação-exportação em nível de embarque para certos fluxos de veículos, e bancos de dados de patentes para sinais de ferramentas de diagnóstico e inspeção. As fontes listadas aqui são ilustrativas, e muitas outras referências também foram usadas para coletar, validar e esclarecer pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado para validar como a demanda por veículos usados está mudando por idade do veículo e tipo de combustível, e para confirmar o comportamento prático de precificação nos níveis de varejo e atacado. Conversamos com grupos de concessionárias, concessionárias independentes, intermediários de atacado, credores e provedores de garantia, além de participantes de canais ligados à venda online e offline. O objetivo foi evitar inferir padrões nacionais canadenses a partir de uma única província.
As entradas mais úteis foram as lacunas que a pesquisa documental não consegue resolver claramente, como faixas típicas de custo de recondicionamento, spreads entre varejo e atacado, e a rapidez com que o inventário gira sob diferentes condições de taxa de juros e oferta.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 16% |
| Nível médio: 51% | Líderes funcionais/de unidade: 36% |
| Players menores: 16% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o pool de valor endereçável de veículos usados a partir de indicadores específicos do Canadá, e depois é verificado com aproximações bottom-up seletivas para que os totais permaneçam realistas. Na prática, convertemos os sinais de frota de veículos e rotatividade em transações anuais, e então aplicamos premissas de preço e mix por faixa de idade e tipo de veículo antes de comparar os resultados com o que vendedores e intermediários relatam.
As principais entradas usadas para manter o modelo fundamentado incluem a velocidade de transação de veículos usados, o movimento do preço médio de venda por idade e tipo de combustível, a disponibilidade de oferta de modelos recentes (incluindo devoluções de leasing), a direção das taxas de juros e prazos de empréstimo que afeta a acessibilidade mensal, e sinais de dias em estoque que explicam quando o poder de precificação se fortalece ou se enfraquece. Quando um ponto de dado direto está ausente, preenchemos as lacunas usando relações de proxy que os respondentes podem validar, como usar índices de preço e mudanças de mix para inferir o PMV combinado, em vez de assumir um aumento uniforme.
Para a previsão, a análise de cenários é aplicada em torno de uma visão central, porque a normalização da oferta e as mudanças nas taxas podem mover volumes e preços em direções diferentes. As premissas são então ajustadas somente após o feedback das entrevistas se alinhar com os sinais observados, para que a curva final não seja determinada por uma única entrada agressiva ou conservadora.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações cruzadas top-down e bottom-up, e depois revisados novamente para identificar valores atípicos antes da aprovação final. Comparamos os resultados com sinais independentes de mercado, como anúncios e direção de inventário, condições de financiamento e a contagem implícita de transações versus rotatividade da frota, o que ajuda a revelar quando uma premissa de preço ou volume está exagerada.
Se uma variação for grande, o fator determinante é isolado e testado novamente, e os participantes relacionados são recontatados para confirmar se a mudança é real ou um artefato de tempo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a oferta, a precificação ou a demanda do consumidor. Antes da entrega, uma nova rodada de revisão é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado canadense de carros usados da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para carros usados no Canadá podem parecer muito distantes entre si, mesmo quando tratam de comportamento de compradores semelhante, porque o escopo subjacente e a forma como a precificação é contabilizada não são sempre consistentes. As diferenças mais frequentemente aparecem quando uma fonte foca na receita das concessionárias em comparação com o valor total das transações de veículos, ou quando a amostra se limita a anos-modelo mais recentes.
Ao acompanhar os fatores que impulsionam o valor das transações e atualizar as premissas de mix e preço com verificações de janeiro de 2026, a Mordor Intelligence mantém a estimativa vinculada ao pool completo de veículos usados do Canadá, em vez de uma visão de receita da indústria de concessionárias ou de uma amostra restrita a veículos mais novos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,82 bilhões de USD (2025) | |
| Plataforma de Dados do Setor A | 23,80 bilhões de USD (2025) | Usa gastos relatados de uma amostra restrita de veículos (2015 ou mais recente e menos de 200.000 km), e depois escala os resultados, o que pode elevar o valor ao favorecer um mix mais novo e de preço mais alto, além de usar uma base de moeda diferente antes da conversão. |
| Banco de Dados do Setor B | 18,80 bilhões de USD (2026) | Representa a receita da indústria de concessionárias de carros usados e pode incluir linhas de receita não relacionadas a veículos, como peças, reparo, financiamento e seguro, e não pretende capturar o valor de transações entre consumidores quando ocorrem fora dos livros das concessionárias. |
A discrepância vem principalmente do que está sendo contabilizado como o mercado, por isso alinhar o escopo ao valor da transação de veículos e verificar as etapas de mix e preço é importante. Quando o escopo é mantido consistente entre os canais e o momento das entradas de moeda e preço é explicitado, o tamanho de mercado resultante se torna mais fácil de reproduzir e de usar para planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de carros usados do Canadá em 2026?
O tamanho do mercado de carros usados do Canadá foi de USD 18,90 bilhões em 2026 e está previsto para crescer a um CAGR de 6,74% até 2031.
Qual segmento de veículos usados vende mais rapidamente no Canadá?
Os SUVs se movem mais rapidamente, detendo uma participação de 52,61% em 2025 e se beneficiando de um CAGR de 9,44% que reflete a demanda duradoura por utilidade de carga e capacidade para todas as condições climáticas.
Por que os carros usados recentes estão em escassez?
As escassezes de produção da era pandêmica e os ciclos de propriedade mais longos restringiram o fluxo de veículos de 0 a 5 anos para o mercado de usados, apertando o estoque e sustentando preços mais altos.
O que está impulsionando o crescimento online nas vendas de veículos usados no Canadá?
O aumento das ferramentas de busca habilitadas por inteligência artificial, os projetos-piloto de registro digital e o apetite dos consumidores por entrega porta a porta impulsionam os varejistas exclusivamente digitais a um CAGR de 12,75%.
Como os incentivos provinciais para veículos elétricos afetarão a demanda por veículos elétricos usados?
A volatilidade dos incentivos cria oscilações trimestre a trimestre, mas os mandatos de eliminação gradual de longo prazo significam que os rebates por tempo limitado periodicamente reacenderão a demanda, especialmente no Québec e na Colúmbia Britânica.
Página atualizada pela última vez em:



