
Größe und Marktanteil des kanadischen E-Bike-Markts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
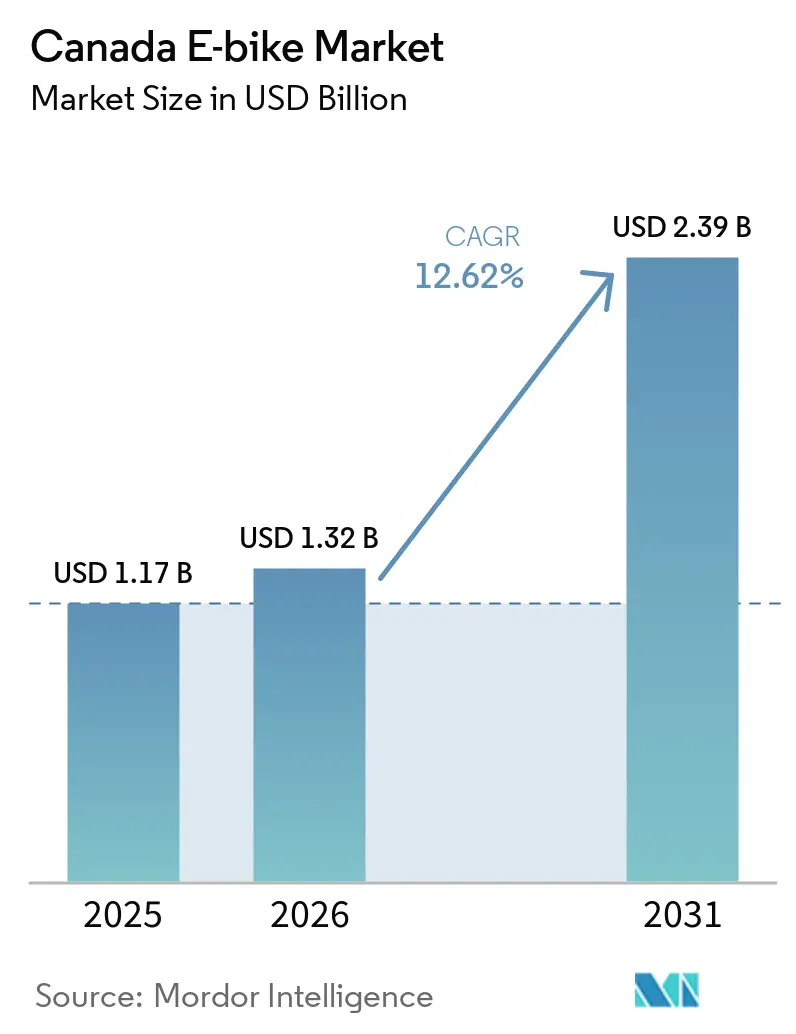
| Marktgröße im Basisjahr (2025) | 1.17 Milliarden US-Dollar |
| Marktgröße (2026) | 1.32 Milliarden US-Dollar |
| Marktgröße (2031) | 2.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen E-Bike-Markts von Mordor Intelligence
Der kanadische E-Bike-Markt wurde im Jahr 2025 auf 1,17 Milliarden USD geschätzt und soll von 1,32 Milliarden USD im Jahr 2026 auf 2,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,62 % während des Prognosezeitraums (2026–2031). Ein wachsendes Angebot an provinziellen Kaufprämien, eine lebhafte städtische Akzeptanz von Cargo-Modellen und der stetige Rückgang der Lithium-Ionen-Batteriekosten veranlassen Pendler, vom Auto auf zweirädrige elektrifizierte Mobilität umzusteigen. Marken, die ihre Lagerbestände zwischen prämienreichen Provinzen wie British Columbia und prämienarmen Provinzen wie Ontario anpassen können, erzielen überproportionale Verkaufserfolge. Akkus mit großer Kapazität und Motoren mit mehr als 500 Watt sind mittlerweile Standard bei Mainstream-Modellen, doch UL-zertifizierte Batteriesysteme bleiben ein entscheidender Differenzierungsfaktor, da Kommunen die Brandschutzvorschriften verschärfen. Gleichzeitig senken Direktfinanzierungstools für Verbraucher wie Null-Prozent-APR-Programme die Einstiegshürde für Premium-Mittelmotoren-E-Bikes, komprimieren Preissegmente und beschleunigen Ersatzzyklen.
Wichtigste Erkenntnisse des Berichts
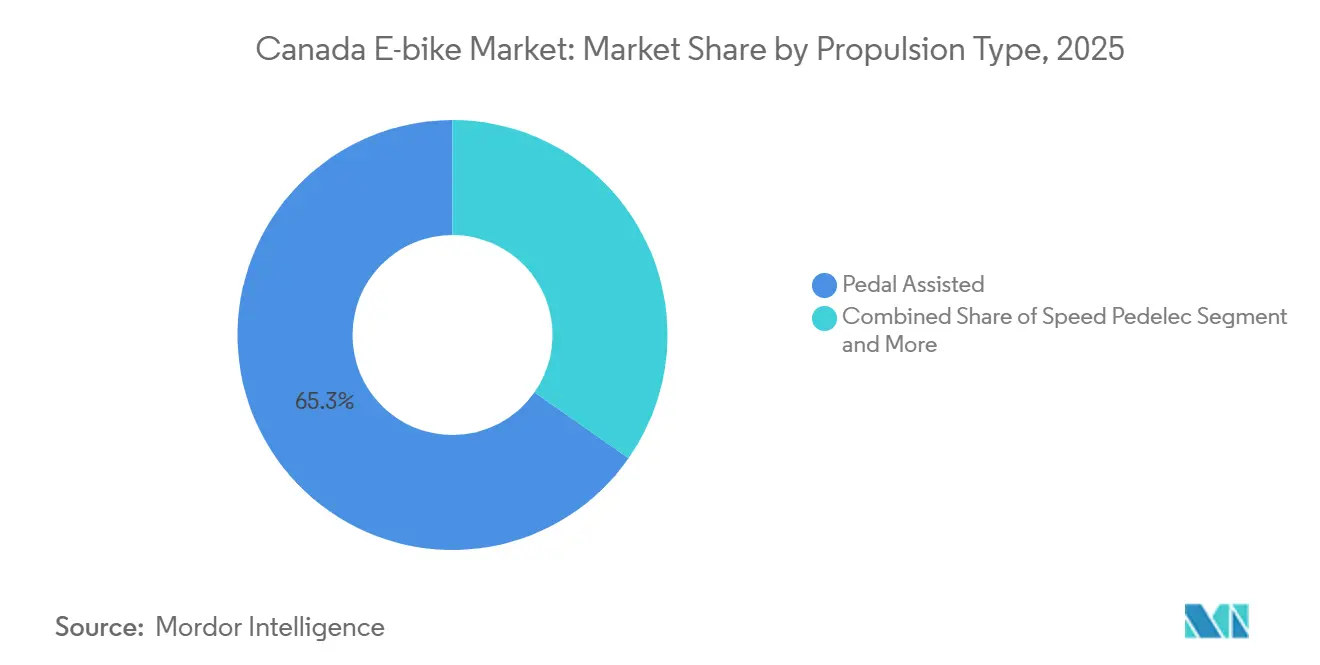
- Nach Antriebsart hielten pedalunterstützte Konfigurationen im Jahr 2025 einen Marktanteil von 65,27 % am kanadischen E-Bike-Markt, während Speed-Pedelecs bis 2031 mit einer CAGR von 13,18 % wachsen sollen.
- Nach Anwendung führte das Stadt-/Urbanbereich-Segment mit einem Umsatzanteil von 43,51 % im Jahr 2025; Cargo-/Nutzungsmodelle sollen bis 2031 mit einer CAGR von 13,41 % wachsen.
- Nach Batteriechemie erfassten Lithium-Ionen-Akkus im Jahr 2025 einen Marktanteil von 84,15 % und sollen mit der segmentbesten CAGR von 13,13 % bis 2031 wachsen.
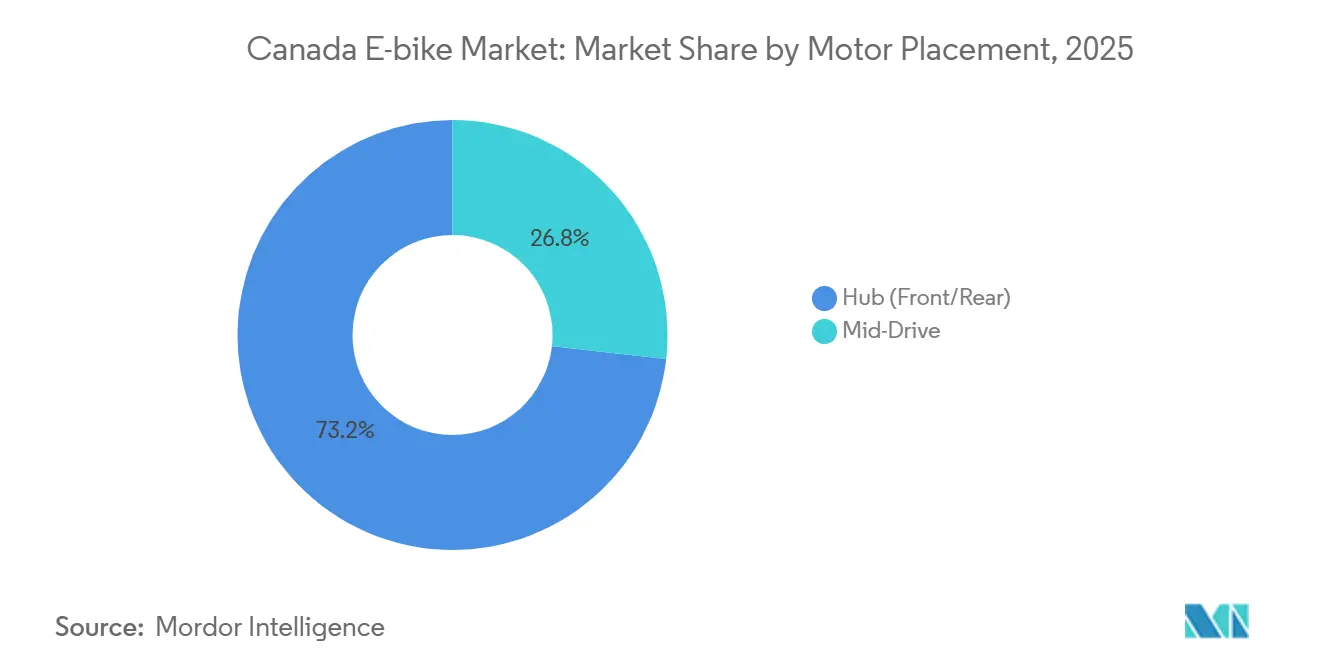
- Nach Motorposition behielten Nabenmotoren im Jahr 2025 einen Anteil von 73,22 %, während Mittelmotorsysteme bis 2031 mit 13,31 % wachsen sollen.
- Nach Antriebssystem entfielen Kettenantriebe auf 67,37 % des Marktes im Jahr 2025; Riemenantriebsvarianten sollen bis 2031 mit einer CAGR von 12,98 % wachsen.
- Nach Motorleistung hielten Einheiten unter 250 Watt im Jahr 2025 einen Anteil von 47,81 %, während das Segment von 501 bis 600 Watt bis 2031 voraussichtlich um 13,19 % wachsen wird.
- Nach Preissegment soll das Segment von 3.500 USD bis 5.999 USD mit einer CAGR von 13,49 % wachsen und das Segment von 1.500 USD bis 2.499 USD überholen, das im Jahr 2025 mit einem Anteil von 26,17 % führte.
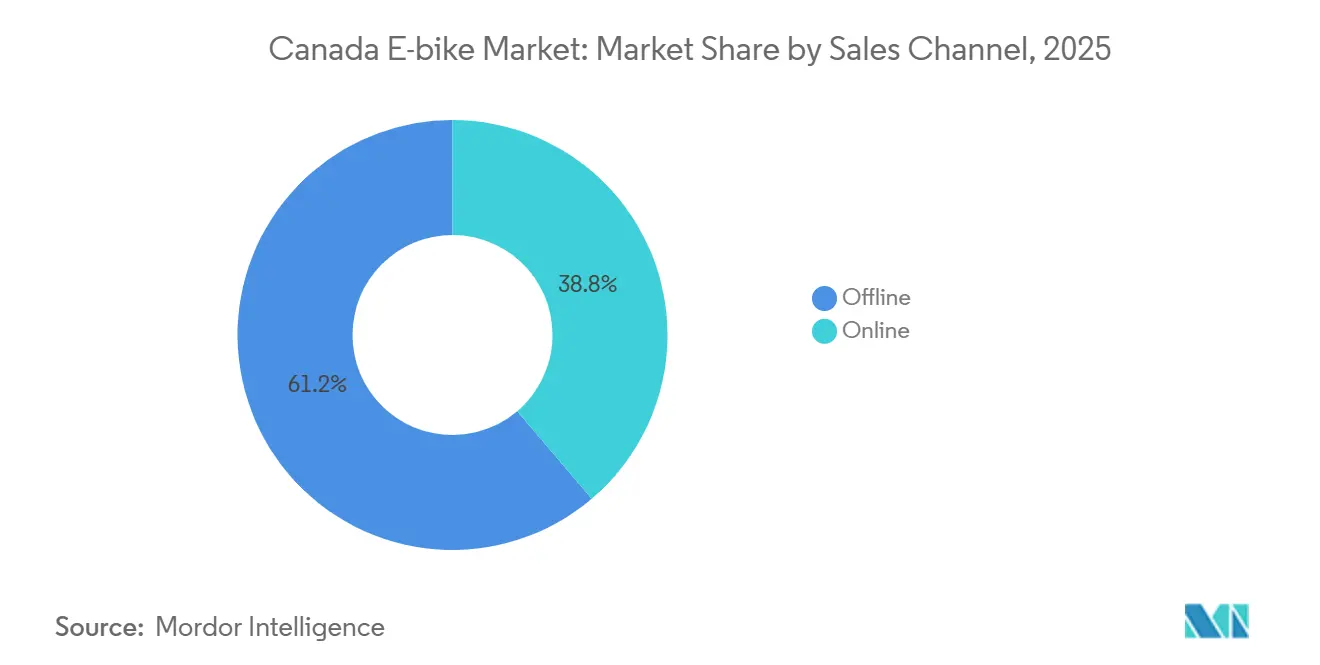
- Nach Vertriebskanal entfielen im Jahr 2025 61,22 % der Verkäufe auf den stationären Handel, während der Online-Direktvertrieb an Verbraucher bis 2031 voraussichtlich um 13,47 % wachsen wird.
- Nach Endnutzung entfielen auf Privat- und Familienfahrer 47,78 % des Umsatzes im Jahr 2025, während gewerbliche Lieferflotten bis 2031 mit einer CAGR von 13,72 % wachsen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kaufprämien-Programme | +2.8% | National, mit frühen Gewinnen in British Columbia, Nova Scotia und Prince Edward Island | Kurzfristig (≤ 2 Jahre) |
| Sinkende Lithium-Ionen-Batterie | +2.1% | Global, mit kanadischen Kältewetteranwendungen | Langfristig (≥ 4 Jahre) |
| Direktvertrieb über E-Commerce | +1.9% | National, konzentriert in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Erweiterung des Produktangebots | +1.5% | National, Ausweitung auf ländliche Märkte | Mittelfristig (2–4 Jahre) |
| Unternehmensflotten für Mikromobilität | +1.4% | Städtische Zentren, Toronto, Vancouver, Montreal | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte zur Legalisierung von Klasse-3-Fahrzeugen | +0.8% | Provinziell, mit Alberta und British Columbia als Vorreiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Kaufprämien-Programme
British Columbia bietet Einwohnern Prämien für Standard-E-Bikes und zusätzliche Anreize für Cargo-Modelle[1]. Im Gegensatz dazu bietet Ontario keinen provinziellen Anreiz. Diese Diskrepanz zwingt Marken dazu, ihre Produktmischung und Preisgestaltung nach Postleitzahl anzupassen. Da Förderungsfenster oft schnell schließen, können Hersteller, die Lagerbestände an Händler in Kommission geben, von plötzlichen Nachfragespitzen profitieren. Darüber hinaus bietet der Yukon eine Prämie für Cargo-Bikes, was die wachsende Bedeutung von Frachtsubstitutionszielen in politischen Diskussionen unterstreicht [2].
Sinkende Lithium-Ionen-Batteriekosten in USD/kWh
Die Paketpreise sinken weiter, sodass Montagebetriebe größere Batterien integrieren können, ohne die Einzelhandelspreise zu ändern. Funktionen mit erweiterter Reichweite werden nun bei Pendlermodellen der mittleren Preisklasse angeboten, was die Preislücke zwischen Einstiegs- und Premium-Ausstattungen verringert. Diese Preissenkung verringert den verbleibenden Marktanteil von Bleisäuresystemen und ebnet den Weg für Lithium-Eisenphosphat-Pakete, die sowohl sicherer sind als auch eine längere Zykluslebensdauer haben. Kommunen, die auf das reduzierte Risiko eines thermischen Durchgehens hinweisen, tendieren in ihren bevorstehenden Sicherheitssatzungen zu UL-Kennzeichnungspräferenzen.
Wachstum des Direktvertriebs über E-Commerce
Rad Power Bikes, eine prominente Marke, bietet voll ausgestattete Modelle zu Preisen zwischen 1.199 und 2.399 USD an. Diese Modelle sind mit UL-zertifizierten Batterien und IP-bewerteten Kabelbäumen ausgestattet und werden direkt an Verbraucher versandt. Mit dem Reiz der zinsfreien Finanzierung und praktischen Ein-Klick-Zubehöroptionen wenden sich Käufer der mittleren Preisklasse zunehmend von traditionellen stationären Ausstellungsräumen ab. Als Reaktion darauf haben sich traditionelle Händler neu ausgerichtet und konzentrieren sich auf reine Serviceeinnahmen und den Aufbau von Mietflotten. Online-First-Verkäufer kämpfen jedoch weiterhin mit Herausforderungen, darunter die Teilelogistik, die Komplexität von Garantieansprüchen und erhöhte Rücksendequoten.
Erweiterung des Produktangebots durch globale Marken
Globale Marktführer unterteilen ihre Kataloge in präzisere Teilsegmente. Beispielsweise umfasst das Sortiment von Giant Stadt-, Trekking- und Mountainbike-Modelle, die alle mit Yamahas SyncDrive-Mittelmotoren und EnergyPak-Batterien mit unterschiedlichen Kapazitäten ausgestattet sind. Als Reaktion darauf führt Rad Power Bikes den Radster Trail ein, der über hohes Drehmoment und UL-zertifizierte SafeShield-Pakete verfügt. Während schnellere Einführungszyklen den Druck auf die Händlerlagerbestände erhöhen, sorgen sie auch dafür, dass die Modellpaletten in einem von Bewertungen getriebenen Markt frisch bleiben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken im Händler-Servicenetz | -1.6% | Ländliche und sekundäre städtische Zentren | Mittelfristig (2–4 Jahre) |
| Wahrnehmung der Reichweitendegradation im Winter | -1.2% | National, insbesondere nördliche Regionen | Mittelfristig (2–4 Jahre) |
| Brandschutzbedenken | -0.9% | National, konzentriert in Mehrfamilienhäusern | Kurzfristig (≤ 2 Jahre) |
| Einfuhrzölle auf chinesische Bausätze | -0.7% | National, Auswirkungen auf Budgetsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken im Händler-Servicenetz außerhalb von Ballungsräumen
Die vier größten Ballungsräume beherbergen die Mehrheit der autorisierten Reparaturzentren. Mit einer begrenzten Anzahl von Händlern im ganzen Land hat OHM Electric Bikes den Zugang in Atlantic Canada und im nördlichen Ontario eingeschränkt. Pedego, das einst eine erhebliche Anzahl von Filialen betrieb, hat einen Rückgang seiner Franchise-Anzahl verzeichnet, was die wirtschaftlichen Herausforderungen für Geschäfte in Kleinstädten widerspiegelt. Käufer im ländlichen Raum, die das Risiko längerer Ausfallzeiten abwägen, werden ihre Kaufentscheidungen wahrscheinlich anpassen, bis Hersteller entweder mobile Servicewagen einsetzen oder unabhängige Mechaniker weitgehend zertifizieren.
Brandschutzbedenken beim Laden zu Hause
Nach Lithium-Ionen-Vorfällen in Torontoer Hochhäusern wurde eine kommunale Satzung eingeführt, um das Laden von E-Bikes in Innenräumen in gemeinsamen Fluren einzuschränken. Hausverwaltungen verlangen nun zertifizierte Batteriepakete, dedizierte Steckdosen oder Außenlagerung, was zusätzliche Herausforderungen für Wohnungsbewohner schafft. Da die Versicherungsprämien steigen, diskutieren Eigentümergemeinschaften, ob sie pauschale Verbote einführen oder verwaltete Laderäume einrichten sollen. Obwohl die Einhaltung der UL-2849-Normen dazu beiträgt, Risiken zu reduzieren, erhöht die anhaltende Medienberichterstattung weiterhin die öffentliche Besorgnis. Diese Situation hat eine klare Kluft in den städtischen Nachfragemustern zwischen Einfamilienhausbesitzern mit Garagenplatz und Mietern in Mehrfamilienhäusern aufgezeigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Dominanz der Pedalunterstützung setzt sich fortPedalunterstützte Modelle führten mit 65,27 % des Umsatzes im Jahr 2025, während die Speed-Pedelec-Kategorie im Prognosezeitraum (2026–2031) einen CAGR von 13,18 % verzeichnen soll. Der Markt für Elektrofahrräder in Kanada wird voraussichtlich stetig wachsen, jedoch Marktanteile abgeben, da sich die Anwendungsfälle für Speed-Pedelecs vervielfachen. Enge Geschwindigkeitsbegrenzungen von 32 km/h frustrieren Pendler in Vororten, die regelmäßig auf Hauptverkehrsstraßen unterwegs sind, was das wachsende Interesse an einer Unterstützung bis 45 km/h fördert, sobald Pilotprogramme eingeführt werden.
Die Zugangspolitik für städtische Radwege festigt die Beliebtheit der Pedalunterstützung weiter: Throttle-only-Fahrräder der Klasse 2 unterliegen Einschränkungen in den Mischnutzungsparks von Toronto. Die zweistufige Kategorisierung in British Columbia – leichte versus Standard-Klasse – teilt den Jugend- und Erwachsenenmarkt auf, was als Vorlage für Provinzen dienen könnte, die darüber diskutieren, wie Formate der höheren Geschwindigkeitsklasse 3 behandelt werden sollen. Sollten Versicherungsprodukte und Helmvorschriften konkrete Formen annehmen, könnte der CAGR der Speed-Pedelecs den breiteren Markt für Elektrofahrräder in Kanada bis 2031 übertreffen.

Nach Anwendungstyp:
Fracht-/Nutzfahrzeuge fördern die kommerzielle AkzeptanzStadt-/Urban-E-Bikes machten im Jahr 2025 43,51 % der Verkäufe aus; Cargo-/Nutzungsplattformen sollen bis 2031 mit einer CAGR von 13,41 % wachsen und die Paketverteilung in dichten Innenstadtkernen transformieren. FedEx, Purolator und Canada Post weiten ihre Pilotflotten mit isolierten Cargo-Boxen und integrierter Telematik weiter aus.
Gewerbliche Käufer bewerten stündliche Betriebskosten ebenso hoch wie Umweltvorteile. Flottenmanager in Toronto berichten von bis zu einem Drittel schnelleren Lieferungen in bordsteinbeschränkten Zonen im Vergleich zu Lieferwagen. Kommunen bieten bevorzugten Bordsteinzugang und emissionsfreie Lieferzonen an, was die wirtschaftlichen Vorteile weiter stärkt. Freizeittouren, gestützt durch bessere Batteriereichweite und Investitionen in Radwege, bilden ein drittes Nachfragesegment, insbesondere in Albertas Bergparks, wo E-Bikes Freizeitradlern längere Strecken erschließen.
Nach Batterietyp:
Lithium-Ionen bleibt unangefochtenLithium-Ionen-Akkus machten im Jahr 2025 einen Anteil von 84,15 % aus und sollen die am schnellsten wachsende Batteriechemie bleiben, mit einer CAGR von 13,13 % während des Prognosezeitraums (2026–2031). Integrierte Zellheizmatten, die die Spannung bei Temperaturen unter null aufrechterhalten, treiben dieses Wachstum an. Blei-Säure-Batterien bedienen weiterhin Einstiegsbausätze, die für Hobbyisten importiert werden; ihr hohes Gewicht und der Spannungsverlust im Winter begrenzen ihre Akzeptanz jedoch auf ein Nischensegment.
Die Unterstützung der Bundes- und der Québec-Regierung für die inländische Kathoden-Forschung und -Entwicklung stärkt die lokale Lieferkette und könnte Lieferzeiten und die Abhängigkeit von Importen reduzieren. Hersteller standardisieren zunehmend fortschrittliche Batteriemanagementsysteme mit Bluetooth-Überwachung, die es Besitzern ermöglichen, Akkupacks über Smartphone-Anwendungen vorzuwärmen, bevor sie an −15 °C-Morgen fahren. Diese Upgrades reduzieren die Reichweitenangst und unterstützen längere Pendlerstrecken im Winter in Städten wie Ottawa und Calgary.
Nach Motorposition:
Mittelmotoreinheiten gewinnen AnhängerVorder- und Hinterradnabenmotoren machten im Jahr 2025 73,22 % des Marktes aus. Mittelmotorsysteme sollen jedoch das schnellste Wachstum verzeichnen, mit einer CAGR von 13,31 % bis 2031, angetrieben durch verbesserte Gewichtsverteilung und Drehmomentverstärkung auf verschneiten Steigungen. Fahrer, die Montreals Mont Royal und Vancouvers hügeliges West End befahren, schätzen die natürlichere Handhabung dieser Systeme.
Die Zuverlässigkeit von Mittelmotorsystemen hat sich verbessert, da Hersteller vollständig versiegelte Gehäuse und kältebeständige Schmiermittel einsetzen. Die Integration mit stufenlosen Getrieben reduziert auch Trittfrequenzschwankungen auf glatten Straßen. Da globale Zulieferer die Produktion hochfahren, verringern sich die Kostenlücken weiter, was Pendler dazu ermutigt, Premium-Konfigurationen zu übernehmen, die einst ausschließlich Mountainbikes vorbehalten waren.
Nach Antriebssystem:
Riemenantriebe reduzieren die WinterwartungKettenantriebe sollen im Jahr 2025 67,37 % ausmachen, während Riemenantriebskonfigurationen im Prognosezeitraum eine CAGR von 12,98 % erzielen sollen. Ihre Korrosionsbeständigkeit gegenüber Streusalzen auf Winnipeger Straßen treibt dieses Wachstum an. Pendler sind bereit, höhere Anschaffungskosten zu zahlen, um monatliche Schmierung zu vermeiden und Kleidungsflecken zu verhindern.
OEMs bündeln wetterdichte Getriebe mit Kohlefaserriemen, die bis zu 20.000 km zwischen den Austauschen betrieben werden können. Städtische Kuriere schätzen ihren leisen Betrieb bei Lieferungen in den frühen Morgenstunden, was die Akzeptanz in der Nachbarschaft verbessert. Da Mittelmotoren zunehmend auf Riemenscheiben standardisiert werden, sinken Kompatibilitätsbarrieren und erweitern die adressierbare Kundenbasis über Enthusiastenkreise hinaus.
Nach Motorleistung:
Mittlere Wattzahl gewinnt an DynamikMotoren unter 250 Watt sollen im Jahr 2025 47,81 % des Marktes ausmachen. Das Segment von 501 bis 600 Watt soll im Prognosezeitraum (2026–2031) eine CAGR von 13,19 % verzeichnen, angetrieben von Fahrern in Edmonton und Québec-Stadt, die ihre E-Bikes aufrüsten, um eisige Gegenwind- und steile, schneebedeckte Brücken zu bewältigen.
Systeme mit höherer Wattzahl integrieren häufig Doppelbatteriekonfigurationen, um die Reichweite unter Last aufrechtzuerhalten. In Alberta erlauben Regulierungsbehörden 750 W auf Mehrzweckwegen während Klasse-3-Pilotprogrammen, was leistungsstärkere E-Bike-Konfigurationen für Cargo-Kuriere und Skigebietspersonal unterstützt. Softwarebegrenzte Drehmomentkurven schränken die Beschleunigung bei niedrigen Geschwindigkeiten ein, erfüllen Sicherheitsanforderungen und liefern gleichzeitig starke Bergsteigleistung.
Nach Preissegment:
Prämien verlagern die Nachfrage in Premium-SegmenteDas Preissegment von 1.500 USD bis 2.499 USD machte im Jahr 2025 26,17 % des Umsatzes aus. Das Segment von 3.500 USD bis 5.999 USD soll bis 2031 mit einer CAGR von 13,49 % wachsen, da provinzielle Prämien helfen, hohe Anschaffungskosten auszugleichen und Verbraucher dazu ermutigen, auf Fat-Tire-Modelle und beheizte Akkupacks umzusteigen.
Premium-Verbraucher rechtfertigen diese Investitionen, indem sie Kraftstoffeinsparungen mit den Kosten für den Einsatz winterfester Autos vergleichen. Händler berichten, dass Kunden Prämien für den Kauf von Zubehör wie Spikesreifen und Lenkerstulpen verwenden, anstatt monatliche Finanzierungsraten zu senken. Dieses Verhalten unterstützt gesunde Herstellermargen und fördert gleichzeitig die übergeordneten Ziele der elektrifizierten Mobilitätspolitik.
Nach Vertriebskanal:
Online-Plattformen bauen Skalierung aufDer stationäre Handel machte im Jahr 2025 61,22 % des Marktes aus, während der Online-Direktvertrieb an Verbraucher bis 2031 mit einer CAGR von 13,47 % wachsen soll. Online-Direktvertriebsplattformen, die erhebliche Einzelhandelsaufschläge vermeiden, ziehen preisbewusste Verbraucher in dicht besiedelten städtischen Zentren an. Augmented-Reality-Anpassungstools, modulare Versandboxen und Kauf-jetzt-zahle-später-Checkout-Optionen reduzieren die Kaufzurückhaltung der Verbraucher beim Erwerb von Produkten ohne vorherige physische Inspektion.
Direktvertriebsunternehmen richten regionale Erlebniszentren ein, in denen Kunden Anproben vereinbaren können, um eine genaue Passform und die Einhaltung von Vorschriften sicherzustellen. Logistikpartner klassifizieren E-Bike-Batterien nun unter speziellen Gefahrgutcodes, was Transitzeitverzögerungen nach Nunavut und Neufundland reduziert. Dieses hybride Vertriebsmodell bietet Resilienz, indem es Kunden ermöglicht, individuelle Farbschemata online zu bestellen und vollständig eingestellte Fahrräder an lokalen Pop-up-Standorten abzuholen.
Nach Endnutzung:
Kommerzielle Flotten gestalten die städtische Logistik umPrivat- und Familienfahrer sollen im Jahr 2025 47,78 % des Umsatzes ausmachen. Gewerbliche Lieferflotten sollen im Prognosezeitraum mit einer CAGR von 13,72 % wachsen, da Unternehmensflottenbetreiber die damit verbundenen Kostenvorteile erkennen. FedEx hat seine E-Cargo-Pilotrouten in Toronto und Montreal ausgeweitet, nachdem Pilotdaten zeigten, dass die Paketzustellraten in der Innenstadt 20 % schneller waren als bei Lieferwagenrouten.
Flottenoperatoren benötigen Datenkonnektivität, um den Akkuzustand bei Frostbedingungen zu überwachen und vorausschauende Wartung zu planen. Kommunale Pilotzonen, die Parkgebühren für emissionsfreie Fahrzeuge erlassen, verbessern die Rentabilitätsberechnungen weiter. Universitäten und Krankenhäuser setzen zunehmend auch Cargo-Dreiräder für den innerbetrieblichen Transport ein, einschließlich Modellen mit beheizten Fächern für medizinische Proben.
Geografische Analyse
Westkanada führt bei der Akzeptanz aufgrund unterstützender Rückerstattungen und milderen Küstenklimas. Vancouvers Stadtgebiet in British Columbia verfügt über 246 km hochkomfortable Radwege, die es Pendlern ermöglichen, Autofahrten das ganze Jahr über zu ersetzen. Das Gelände der Provinz begünstigt den Kauf hochwertiger Mittelmotor-E-Bikes und hebt die durchschnittlichen Verkaufspreise über den nationalen Durchschnitt. Ontario bleibt nach Stückzahl der bedeutendste Provinzmarkt aufgrund seiner Bevölkerungsgröße. Das Wachstum bleibt jedoch hinter British Columbia zurück, da provinzielle Anreize begrenzt sind und die Infrastruktur außerhalb des Großraums Toronto lückenhaft ist.
Quebec positioniert sich als Zentrum für Batterieinnovationen und verbindet Montreals 360 km umfassendes Netz geschützter Radwege mit provinziellen Forschungs- und Entwicklungsmitteln, die Kathodenhersteller anziehen. Die lokalen Winter fördern den Verkauf von Fatbike-Reifen und Zubehör wie beheizten Griffen, was zur Spezialisierung der Anbieter führt. Die atlantischen Provinzen gewinnen durch gezielte Rückerstattungen an Dynamik. Nova Scotia übernimmt bis zu 500 CAD pro E-Bike, während langlebige Rahmen, die für salzhaltige Meeresluft geeignet sind, in Halifax und Charlottetown zu Verkaufsargumenten werden.
Die Prärieprovinzen zeigen gemischte Entwicklungen. Die Stadträte von Calgary und Edmonton bieten kommunale Gutscheine an, die die städtische Nachfrage ankurbeln, doch weite ländliche Entfernungen und ein knappes Servicenetz dämpfen eine breitere Marktdurchdringung. Manitobas strenge Kälte treibt Fahrer zu Akkus mit hoher Kapazität und Riemenantrieben, die Salzbelastung standhalten. Die nördlichen Territorien bleiben Nascent-Märkte, da extreme Temperaturen und begrenzte Tageslichtdauer die Fahrsaison verkürzen; Pilotprogramme in Whitehorse prüfen jedoch die Machbarkeit des Fatbike-Pendelns auf präparierten Winterwegen.
Wettbewerbslandschaft
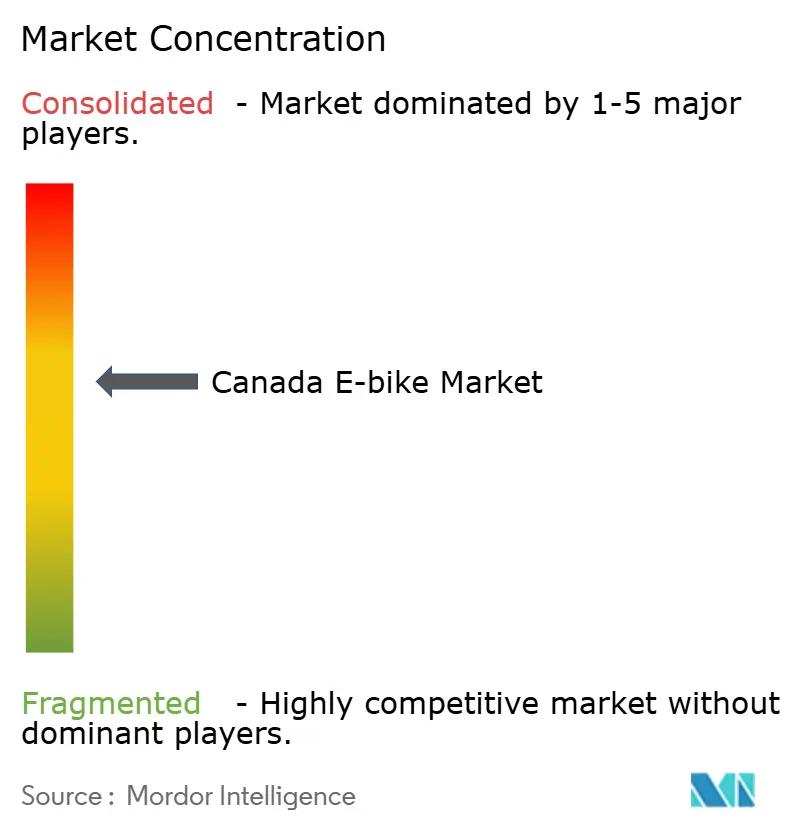
Der kanadische E-Bike-Markt ist mäßig konzentriert. Globale Riesen wie Giant, Trek und Specialized nutzen breite Lieferantennetzwerke und landesweite Händlernetzwerke. Einheimische Marken wie Biktrix, Surface 604, ENVO und OHM nutzen klimaspezifisches Know-how und entwerfen oft Rahmen mit extra Schutzblech-Spielraum für Schneematsch-Ansammlungen. Die UL-2849-Zertifizierung wurde 2024 zu einer De-facto-Anforderung, was die Compliance-Kosten erhöht, die kleinere Importeure kaum tragen können.
Strategische Schritte unterstreichen das Rennen um Winterdifferenzierung. Biktrix bewirbt eine lebenslange Rahmengarantie, die Korrosion durch Straßensalz abdeckt, und setzt auf den Ruf der Prärie, um Loyalität zu gewinnen. Trek setzt mobile Winter-Servicezentren ein, die Tagesinstallationen von Spikesreifen anbieten und Vorstadtpendler durch Schneestürme am Fahren halten.
Partnerschaften bilden eine weitere Säule des Wettbewerbs. Surface 604 arbeitet mit Telekommunikationsanbietern zusammen, um LTE-Tracker einzubetten und das Diebstahlrisiko in dichten Montrealer Stadtteilen zu minimieren. ENVO kooperiert mit Versorgungsunternehmen, um Nebenzeiten-Ladepläne gemeinsam zu vermarkten und günstige Haushaltsstromtarife in Ontario zu nutzen. Eine Konsolidierung zeigte sich im Mai 2025, als Chaos Sports Rocky Mountain Bicycles erwarb und das neue Mutterunternehmen in die Lage versetzte, Premium-E-Mountainbikes über Rockys etabliertes Händlernetz zu verkaufen.
Marktführer der kanadischen E-Bike-Branche
-
Cervélo Cycles Inc.
-
Pon Holdings BV
-
Giant Manufacturing Co. Ltd.
-
Pedego Electric Bikes
-
Specialized Bicycle Component, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer E-Bike-Markt Unternehmen in diesem Bericht
- Biktrix Enterprises Inc.
- Cervélo Cycles Inc.
- Daymak Inc.
- Pon Holdings BV
- Giant Manufacturing Co. Ltd.
- Pedego Electric Bikes
- Rad Power Bikes
- Ride Aventon Inc
- Royal Dutch Gazelle
- Specialized Bicycle Component, Inc.
- Trek Bicycle Corporation
- Yamaha Bicycles
- VoltBike
- Magnum Bikes
Neueste Industrielle Entwicklungen in Kanadischer E-Bike-Markt
- Juni 2026: Lime Canada hat mit der Stadt Burnaby eine Partnerschaft geschlossen, um sein erstes E-Bike-Sharing-Programm zu starten. Das Programm bietet Einwohnern und Besuchern eine erschwingliche, flexible und nachhaltige Transportoption.
- Februar 2026: Der Bezirk West Vancouver schloss sich der Stadt North Vancouver, dem Bezirk North Vancouver, der Sḵwx̱wú7mesh Úxwumixw (Squamish Nation) und der səl̓ílwətaɬ (Tsleil-Waututh Nation) an und ernannte BCAAs Evolve zum neuen Betreiber des North Shore E-Bike-Share-Programms. Nach einem erfolgreichen Pilotprogramm wird die Initiative weiterhin Einwohnern und Besuchern eine bequeme und nachhaltige Option bieten, um mit Elektrofahrrädern zu pendeln, Besorgungen zu erledigen und die North Shore zu erkunden.
Umfang des Berichts über den kanadischen E-Bike-Markt
Der Umfang umfasst die Segmentierung nach Antriebsart (Pedalunterstützung, Speed-Pedelec und Drossel-Unterstützung), Anwendungstyp (Cargo/Nutzung, Stadt/Urban und Trekking/Mountainbike), Batterietyp (Blei-Säure, Lithium-Ionen und weitere), Motorposition (Nabenmotor (vorne/hinten) und Mittelmotor), Antriebssystemen (Kettenantrieb und Riemenantrieb), Motorleistung (weniger als 250 W, 251–350 W, 351–500 W, 501–600 W und mehr als 600 W), Preissegment (bis zu 1.000 USD, 1.000–1.499 USD, 1.500–2.499 USD, 2.500–3.499 USD, 3.500–5.999 USD und über 6.000 USD), Vertriebskanal (online und stationär) und Endnutzung (gewerbliche Lieferung (Einzel- und Warenlieferung, Lebensmittel- und Getränkelieferung), Dienstleister, Privat- und Familiennutzung, institutionell und weitere). Marktgröße und Wachstumsprognosen werden nach Wert in USD und nach Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Pedalunterstützt |
| Speed-Pedelec |
| Drosselunterstützt |
| Fracht/Nutzung |
| Stadt/Urban |
| Trekking/Mountainbike |
| Bleisäurebatterie |
| Lithium-Ionen-Batterie |
| Sonstige |
| Nabenmotor (vorne/hinten) |
| Mittelmotor |
| Kettenantrieb |
| Riemenantrieb |
| Weniger als 250 W |
| 251–350 W |
| 351–500 W |
| 501–600 W |
| Mehr als 600 W |
| Bis zu 1.000 USD |
| 1.001–1.499 USD |
| 1.500–2.499 USD |
| 2.500–3.499 USD |
| 3.500–5.999 USD |
| Über 6.000 USD |
| Online | |
| Offline | Spezialisierte E-Bike-Händler |
| Traditionelle Fahrradgeschäfte | |
| Kaufhäuser und Sportartikelketten |
| Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | |
| Dienstleistungsanbieter | |
| Privat- und Familiennutzung | |
| Institutionell | |
| Sonstige |
| Nach Antriebsart | Pedalunterstützt | |
| Speed-Pedelec | ||
| Drosselunterstützt | ||
| Nach Anwendungstyp | Fracht/Nutzung | |
| Stadt/Urban | ||
| Trekking/Mountainbike | ||
| Nach Batterietyp | Bleisäurebatterie | |
| Lithium-Ionen-Batterie | ||
| Sonstige | ||
| Nach Motorposition | Nabenmotor (vorne/hinten) | |
| Mittelmotor | ||
| Nach Antriebssystemen | Kettenantrieb | |
| Riemenantrieb | ||
| Nach Motorleistung | Weniger als 250 W | |
| 251–350 W | ||
| 351–500 W | ||
| 501–600 W | ||
| Mehr als 600 W | ||
| Nach Preissegment | Bis zu 1.000 USD | |
| 1.001–1.499 USD | ||
| 1.500–2.499 USD | ||
| 2.500–3.499 USD | ||
| 3.500–5.999 USD | ||
| Über 6.000 USD | ||
| Nach Vertriebskanal | Online | |
| Offline | Spezialisierte E-Bike-Händler | |
| Traditionelle Fahrradgeschäfte | ||
| Kaufhäuser und Sportartikelketten | ||
| Nach Endnutzung | Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | ||
| Dienstleistungsanbieter | ||
| Privat- und Familiennutzung | ||
| Institutionell | ||
| Sonstige | ||
Marktdefinition
- Nach Anwendungstyp - Zu diesem Segment zählende E-Bikes umfassen Stadt-/Urban-, Trekking- und Fracht-/Nutzungs-E-Bikes. Die gängigen E-Bike-Typen in diesen drei Kategorien umfassen Geländefahrräder/Hybridfahrräder, Kinderfahrräder, Damen-/Herrenfahrräder, Cross-Bikes, Mountainbikes, Faltfahrräder, Fatbikes und Sport-E-Bikes.
- Nach Batterietyp - Dieses Segment umfasst Lithium-Ionen-Batterien, Bleisäurebatterien und andere Batterietypen. Die Kategorie der sonstigen Batterietypen umfasst Nickel-Metallhydrid-Batterien (NiMH), Silizium- und Lithium-Polymer-Batterien.
- Nach Antriebsart - Zu diesem Segment zählende E-Bikes umfassen pedalunterstützte E-Bikes, drosselunterstützte E-Bikes und Speed-Pedelecs. Während die Höchstgeschwindigkeit von pedal- und drosselunterstützten E-Bikes in der Regel 25 km/h beträgt, liegt die Höchstgeschwindigkeit von Speed-Pedelecs im Allgemeinen bei 45 km/h (28 mph).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Pedalunterstützt | Die Kategorie der Pedalunterstützung oder Pedelec bezieht sich auf Elektrofahrräder, die durch ein Drehmomentunterstützungssystem begrenzte Motorunterstützung bieten und keinen Gashebel zur Geschwindigkeitsvariation haben. Die Motorleistung wird beim Treten aktiviert und reduziert den menschlichen Kraftaufwand. |
| Drosselunterstützt | Drosselbasierte E-Bikes sind mit einem Drosselunterstützungsgriff ausgestattet, der am Lenker installiert ist, ähnlich wie bei Motorrädern. Die Geschwindigkeit kann durch direktes Drehen des Gashebels ohne Treten gesteuert werden. Die Drosselantwort liefert direkt Strom an den im Fahrrad installierten Motor und beschleunigt das Fahrzeug ohne Treten. |
| Speed-Pedelec | Speed-Pedelecs sind E-Bikes, die pedalunterstützten E-Bikes ähneln, da sie keine Drosselfunktion haben. Diese E-Bikes sind jedoch mit einem Elektromotor ausgestattet, der eine Leistung von ca. 500 W und mehr liefert. Die Höchstgeschwindigkeit solcher E-Bikes beträgt in den meisten Ländern im Allgemeinen 45 km/h (28 mph). |
| Stadt/Urban | Stadt- oder Urban-E-Bikes sind nach täglichen Pendelstandards und -funktionen konzipiert und sollen innerhalb der Stadt und in städtischen Gebieten betrieben werden. Die Fahrräder umfassen verschiedene Merkmale und Spezifikationen wie bequeme Sitze, aufrechte Sitzposition, Reifen für einfachen Grip und komfortables Fahren usw. |
| Trekking | Trekking- und Mountainbikes sind spezielle E-Bike-Typen, die für besondere Zwecke unter Berücksichtigung der robusten und rauen Nutzung der Fahrzeuge konzipiert sind. Diese Fahrräder umfassen einen stabilen Rahmen und breite Reifen für besseren und fortschrittlicheren Grip und sind auch mit verschiedenen Getriebemechanismen ausgestattet, die beim Fahren in verschiedenen Geländearten, auf unebenem Untergrund und auf schwierigen Bergstraßen verwendet werden können. |
| Fracht/Nutzung | Die E-Cargo- oder Nutzungs-E-Bikes sind darauf ausgelegt, verschiedene Arten von Fracht und Paketen über kürzere Distanzen, wie z. B. innerhalb städtischer Gebiete, zu transportieren. Diese Fahrräder sind in der Regel im Besitz lokaler Unternehmen und Lieferpartner, um Pakete und Sendungen zu sehr niedrigen Betriebskosten zuzustellen. |
| Lithium-Ionen-Batterie | Eine Lithium-Ionen-Batterie ist eine wiederaufladbare Batterie, die Lithium und Kohlenstoff als Bestandteile verwendet. Lithium-Ionen-Batterien haben eine höhere Dichte und ein geringeres Gewicht als versiegelte Bleisäurebatterien und bieten dem Fahrer mehr Reichweite pro Ladung als andere Batterietypen. |
| Bleisäurebatterie | Eine Bleisäurebatterie bezieht sich auf eine versiegelte Bleisäurebatterie mit einem sehr niedrigen Energie-Gewichts- und Energie-Volumen-Verhältnis. Die Batterie kann hohe Stoßströme erzeugen, aufgrund ihres relativ hohen Leistungs-Gewichts-Verhältnisses im Vergleich zu anderen wiederaufladbaren Batterien. |
| Sonstige Batterien | Dies umfasst Elektrofahrräder, die Nickel-Metallhydrid-Batterien (NiMH), Silizium- und Lithium-Polymer-Batterien verwenden. |
| Geschäftskunden (B2B) | Der Verkauf von E-Bikes an Geschäftskunden wie städtische Flotten- und Logistikunternehmen, Miet-/Sharing-Betreiber, Letzte-Meile-Flottenoperatoren und Unternehmensflottenoperatoren wird in dieser Kategorie berücksichtigt. |
| Endverbraucher (B2C) | Der Verkauf von Elektrorollern und Motorrädern an Direktverbraucher wird in dieser Kategorie berücksichtigt. Die Verbraucher erwerben diese Fahrzeuge entweder direkt von Herstellern oder von anderen Händlern und Vertriebspartnern über Online- und Offline-Kanäle. |
| Nicht organisierte lokale Erstausrüster | Diese Akteure sind kleine lokale Hersteller und Montagebetriebe von E-Bikes. Die meisten dieser Hersteller importieren die Komponenten aus China und Taiwan und montieren sie lokal. Sie bieten das Produkt zu niedrigen Kosten in diesem preissensiblen Markt an, was ihnen einen Vorteil gegenüber organisierten Herstellern verschafft. |
| Batterie als Dienstleistung | Ein Geschäftsmodell, bei dem die Batterie eines Elektrofahrzeugs von einem Dienstleister gemietet oder gegen eine andere Batterie ausgetauscht werden kann, wenn sie leer ist |
| Docklose E-Bikes | Elektrofahrräder mit Selbstverriegelungsmechanismen und einer GPS-Ortungsfunktion mit einer durchschnittlichen Höchstgeschwindigkeit von ca. 24 km/h. Diese werden hauptsächlich von Fahrradverleihunternehmen wie Bird, Lime und Spin verwendet. |
| Elektrofahrzeug | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Autos, Roller, Busse, Lastwagen, Motorräder und Boote. Dieser Begriff umfasst reine Elektrofahrzeuge und Hybrid-Elektrofahrzeuge. |
| Plug-in-Elektrofahrzeug | Ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride umfasst. In diesem Bericht verwenden wir den Begriff für reine Elektrofahrzeuge, um sie von Plug-in-Hybrid-Elektrofahrzeugen zu unterscheiden. |
| Lithium-Schwefel-Batterie | Eine wiederaufladbare Batterie, die den flüssigen oder polymeren Elektrolyten in aktuellen Lithium-Ionen-Batterien durch Schwefel ersetzt. Sie haben eine höhere Kapazität als Lithium-Ionen-Batterien. |
| Mikromobilität | Mikromobilität ist eine der vielen Transportarten, bei der sehr leichte Fahrzeuge für kurze Strecken eingesetzt werden. Diese Transportmittel umfassen Fahrräder, E-Roller, E-Bikes, Mopeds und Scooter. Solche Fahrzeuge werden auf Sharing-Basis für kurze Strecken, in der Regel fünf Meilen oder weniger, genutzt. |
| Niedriggeschwindigkeits-Elektrofahrzeuge (LSEVs) | Dies sind langsame (in der Regel weniger als 25 km/h) leichte Fahrzeuge ohne Verbrennungsmotor, die ausschließlich elektrische Energie für den Antrieb nutzen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird berechnet, indem die Volumennachfrage mit dem volumengewichteten durchschnittlichen Batteriepaketpreis (pro kWh) multipliziert wird. Die Schätzung und Prognose des Batteriepaketpreises berücksichtigt verschiedene Faktoren, die den durchschnittlichen Verkaufspreis beeinflussen, wie Inflationsraten, Nachfrageverschiebungen auf dem Markt, Produktionskosten, technologische Entwicklungen und Verbraucherpräferenzen, und liefert Schätzungen sowohl für historische Daten als auch für zukünftige Trends.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


