
Größe und Marktanteil des kambodschanischen IKT-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.34 Milliarden US-Dollar |
| Marktgröße (2026) | 2.51 Milliarden US-Dollar |
| Marktgröße (2031) | 3.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.55 % |
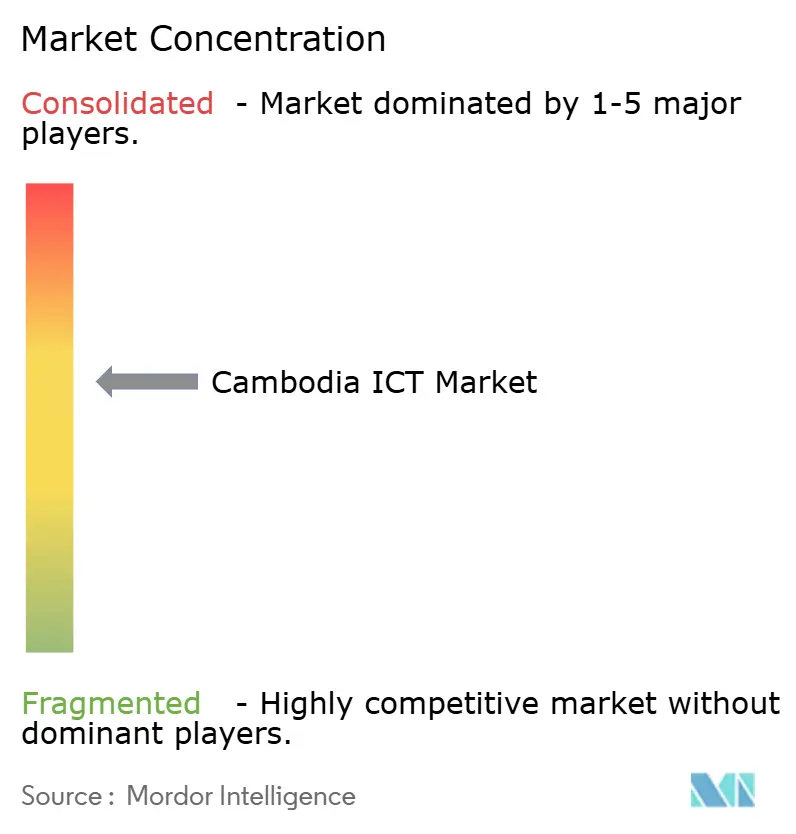
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kambodschanischen IKT-Marktes von Mordor Intelligence
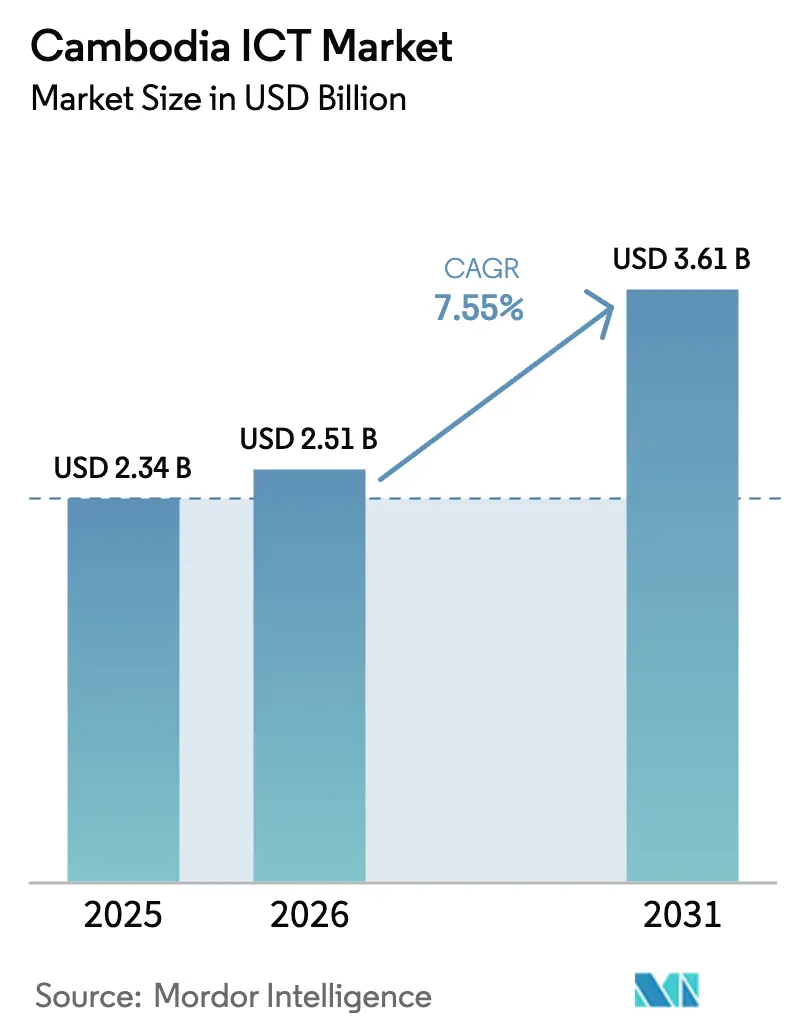
Die Größe des kambodschanischen IKT-Marktes wird voraussichtlich von 2,34 Milliarden USD im Jahr 2025 auf 2,51 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,61 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 7,55 % über den Zeitraum 2026–2031 entspricht. Politisch getriebene Digitalisierung, der landesweite kommerzielle 5G-Dienst, der am 1. Januar 2026 gestartet wurde, sowie die steigende Nachfrage nach cloudnativen und Mobile-First-Unternehmenslösungen erweitern die adressierbare Basis sowohl für Verbraucher als auch für Unternehmen. Telekommunikationsbetreiber rüsten ihre Funkzugangsnetze auf, während Hyperscale- und lokale Rechenzentrumsinvestoren Kapazitäten aufbauen und Latenzlücken schließen, die bisher Unternehmensworkloads einschränkten. Kleine und mittlere Unternehmen (KMU) setzen auf Software als Dienstleistung und QR-Code-Zahlungen, was Vertriebskanäle umgestaltet und Zahlungszyklen verkürzt. Unterdessen bleiben Entwürfe für Datenschutzvorschriften und Stromversorgungsengpässe im ländlichen Raum Gegenwind, der die ansonsten robuste Wachstumsdynamik des kambodschanischen IKT-Marktes dämpft.
Wichtigste Erkenntnisse des Berichts
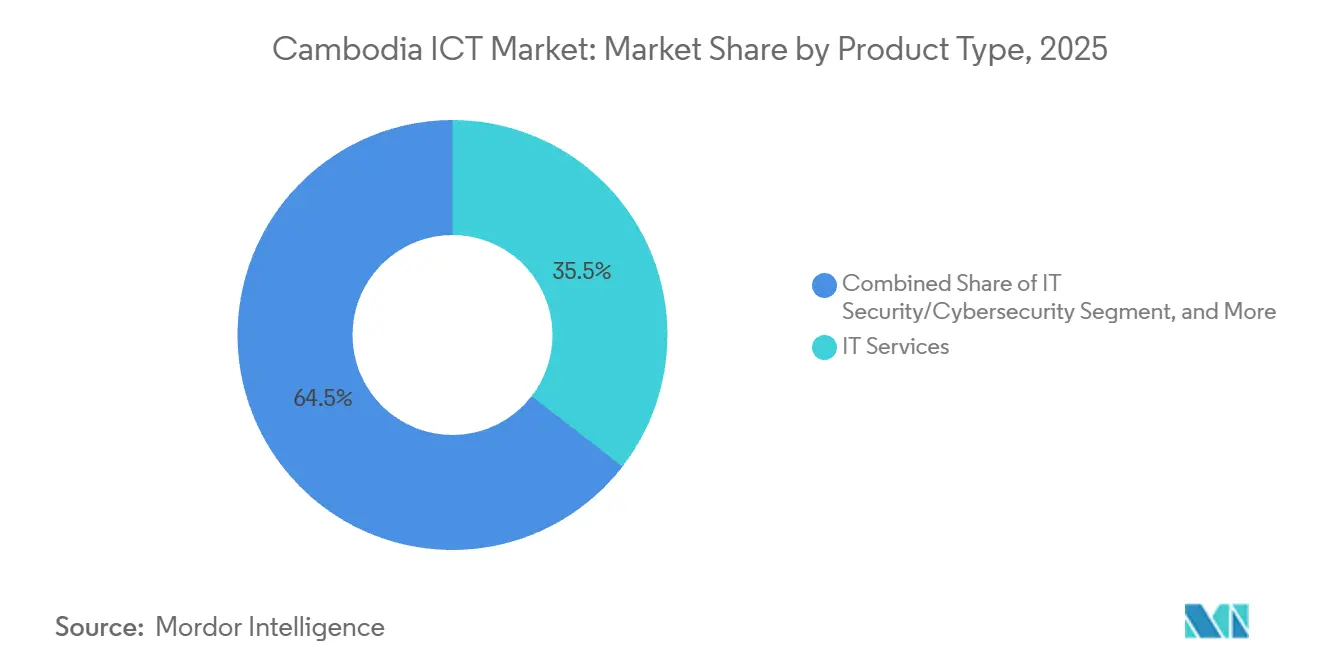
- Nach Produktkategorie führten IT-Dienstleistungen mit einem Umsatzanteil von 35,48 % im Jahr 2025, während Cybersicherheit bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen wird.
- Nach Unternehmensgröße entfielen auf Großunternehmen 52,21 % des Marktanteils am kambodschanischen IKT-Markt im Jahr 2025, während KMU bis 2031 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
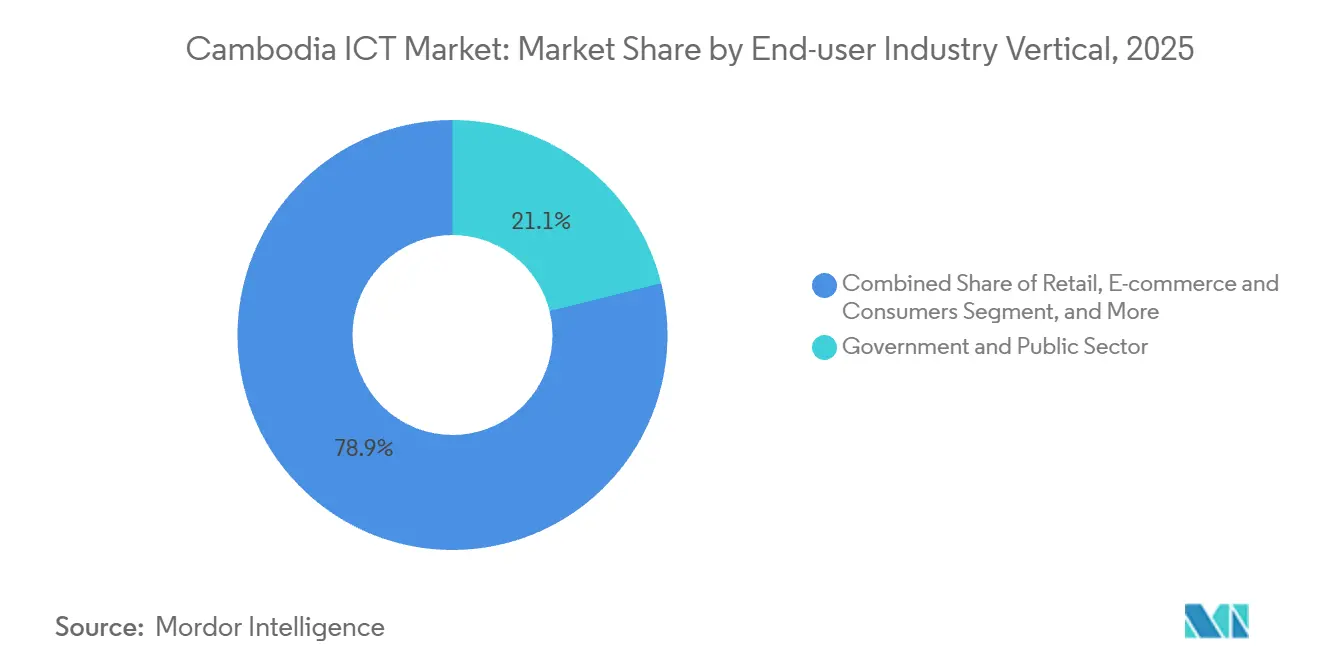
- Nach Endnutzer-Branchenvertikale hielt der Regierungs- und öffentliche Sektor 2025 einen Ausgabenanteil von 21,14 %, doch Einzelhandel und E-Commerce ist die am schnellsten wachsende Vertikale mit einer CAGR von 8,91 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des kambodschanischen IKT-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Wirtschafts- und Gesellschaftspolitik der Regierung 2021–2035 | +1.8% | National, am stärksten in Phnom Penh und Provinzhauptstädten | Langfristig (≥ 4 Jahre) |
| Rasante Ausweitung der mobilen Internetabonnements | +1.5% | National, städtisch geführt mit Aufholbewegung im ländlichen Raum | Mittelfristig (2–4 Jahre) |
| Beschleunigte Cloud- und Rechenzentrumsinvestitionen | +1.2% | Knotenpunkte Phnom Penh und Siem Reap | Mittelfristig (2–4 Jahre) |
| CamDX-Einführung als Katalysator für nahtlose B2B-e-KYC-APIs | +0.9% | National, Bank- und Fintech-Sektoren | Kurzfristig (≤ 2 Jahre) |
| Steigende Smartphone-Durchdringung und erschwingliche Datenpreise | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Regionale 5G-Infrastruktur-Sharing-Mandate zur Senkung der Investitionsausgaben | +0.7% | Betreibernetzwerke landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Wirtschafts- und Gesellschaftspolitik der Regierung 2021–2035
Der politische Rahmen schreibt eine durchgängige Digitalisierung öffentlicher Dienste vor, standardisiert die Interoperabilität für Ministerien und finanziert ein nationales Rechenzentrum der Stufe IV, das souveräne Cloud-Dienste für sensible Workloads bereitstellen wird. Einführungen wie die DG-SuperApp, SARIKA Text-zu-Sprache und verify.gov.kh haben die Dokumentenverarbeitungszeiten für Bürger und Unternehmen verkürzt. Die grenzüberschreitende Validierung wurde demonstriert, als die Philippinen den digitalen Identitäts-Stack der Khmer integrierten, was das Exportpotenzial unterstreicht. Die öffentliche Beschaffung im Rahmen der Politik katalysiert die Nachfrage nach Unternehmenssoftware, Cybersicherheit und Plattform-als-Dienstleistung-Angeboten. Standardisierte APIs, die in den Rahmen eingebettet sind, senken die Integrationskosten für Start-ups und etablierte Unternehmen gleichermaßen und fördern Fintech-, E-Commerce- und Gesundheitstechnologie-Scale-ups.
Rasante Ausweitung der mobilen Internetabonnements
Die Mobilfunkabonnements erreichten 2025 etwa 19,6 Millionen, was 117,38 Abonnements pro 100 Personen entspricht, und schufen damit eine Mobile-First-Kundenbasis. Der landesweite 5G-Start unterstützt Spitzengeschwindigkeiten von bis zu 20 Gbps und ermöglicht latenzempfindliche Anwendungen wie autonome Logistik und Echtzeit-Qualitätskontrolle. Betreiber fügten Hunderte von Basisstationen hinzu und sicherten sich vor dem Start neue Bankfinanzierungen, was zu einer breiteren Abdeckung und besserer Servicequalität führte. Allgegenwärtige Konnektivität unterstützt Abonnement-Video, Cloud-Gaming und mobile Zahlungen und eröffnet neue Einnahmequellen für Telekommunikationsunternehmen und Inhaltsanbieter. SaaS-Anbieter profitieren ebenfalls, da zuverlässige Bandbreite ländliche Bezirke erreicht.
Beschleunigte Cloud- und Rechenzentrumsinvestitionen
Huawei Cloud eröffnete Ende 2024 die erste Cloud-Region im Land und gewährleistete damit die Einhaltung von Datenspeicherungsvorschriften für regulierte Branchen und verringerte die Latenz für inländische Nutzer. Vier lokale Colocation-Betreiber sowie neue Greenfield-Projekte steigern das Rack-Angebot in Phnom Penh, während Hyperscaler die Überlastnachfrage aus regionalen Knotenpunkten bedienen. Programme des öffentlichen Sektors und der Entwicklungsfinanzierung subventionieren Cloud-Migrationsfahrpläne für KMU, insbesondere im Tourismus und Einzelhandel. Die Konvergenz lokaler und regionaler Kapazitäten veranlasst Banken, Einzelhändler und Logistikunternehmen, hybride Cloud-Architekturen einzuführen, die einst aufgrund von Latenz- und Strombeschränkungen als riskant galten. Da die Stromzuverlässigkeit in städtischen Zentren zunimmt, verschiebt sich die Kosten-Nutzen-Gleichung weiter zugunsten von Cloud-Bereitstellungen.
CamDX-Einführung als Katalysator für nahtlose B2B-e-KYC-APIs
CamDX verarbeitete bis Ende 2024 mehr als 21,7 Millionen e-KYC-Transaktionen und verband 60 Finanzinstitute über OAuth 2.0 und mobile Deep-Link-Authentifizierung. Die CamDigiKey-App kombiniert KI-basierte Gesichtserkennung, optische Zeichenerkennung und Lebendheitsprüfungen, um die Identität in wenigen Minuten zu validieren. Banken, die die Plattform integrieren, haben die Onboarding-Zeiten drastisch verkürzt und ihre Reichweite auf nicht bankmäßig versorgte ländliche Nutzer ausgeweitet. Die Anbindung des Systems an die Personalausweisdatenbank des Innenministeriums liefert maßgebliche Datenfeeds und reduziert Betrug. Diese Infrastruktur senkt die Compliance-Kosten für Fintech-Neueinsteiger und schafft Netzwerkeffekte, die die Nutzung digitaler Zahlungen und Mikrokreditprodukte beschleunigen. [1]CamDX-Sekretariat, "Nutzungsstatistiken des kambodschanischen Datenaustausches," CamDX, camdx.gov.kh
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei ländlicher Konnektivität und digitaler Kompetenz | -0.6% | Nordöstliche und bergige Provinzen | Langfristig (≥ 4 Jahre) |
| Ausstehende Datenschutzgesetzgebung schafft Compliance-Unsicherheit | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Geringe Erschwinglichkeit von Festbreitband | -0.3% | Ländliche und einkommensschwache städtische Haushalte | Mittelfristig (2–4 Jahre) |
| Einschränkungen der Stromzuverlässigkeit für Edge-Rechenzentren | -0.2% | Ländliche und stadtnahe Bezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei ländlicher Konnektivität und digitaler Kompetenz
Die städtische Internetdurchdringung überstieg 90 %, doch der Festbreitbandzugang bleibt im ländlichen Raum knapp, wo die Durchdringung bei 3,5 % liegt und die Geschwindigkeiten hinter regionalen Vergleichsländern zurückbleiben. Betreiber zögern, in dünn besiedelte Gebiete mit niedrigem durchschnittlichem Umsatz pro Nutzer zu investieren, trotz Subventionen aus dem Universaldienstverpflichtungsfonds. Nichtregierungsorganisationen und das Bildungsministerium fördern Programme zur Förderung digitaler Kompetenzen, aber Forschungsergebnisse zeigen anhaltende Kompetenzlücken bei Lehrern und Absolventen. Begrenzte Bandbreite und fehlende Kompetenzen hemmen die Einführung von Cloud-ERP, Telemedizin und E-Learning außerhalb der großen Städte und schränken das inklusive Wachstum ein. Diese Kluft verlangsamt die landesweite Einführung fortschrittlicher IKT-Anwendungen auf dem kambodschanischen Markt. [2]Open Development Cambodia Analysten, "Lücken bei Konnektivität und digitaler Kompetenz," OpenDevelopment Cambodia, opendevelopmentcambodia.net
Ausstehende Datenschutzgesetzgebung schafft Compliance-Unsicherheit
Entwürfe für Datenschutz- und Cybersicherheitsgesetze werden noch geprüft, sodass Unternehmen ohne klare Regeln für grenzüberschreitende Übertragungen, Meldepflichten bei Datenschutzverletzungen oder Lokalisierungsanforderungen dastehen. Multinationale Unternehmen zögern, langfristiges Kapital in die inländische Infrastruktur zu investieren, während lokale Fintech-Unternehmen potenzielle rückwirkende Compliance-Kosten einplanen müssen. Entwicklungsgeber finanzieren den Kapazitätsaufbau, doch die Durchsetzungsrahmen sind noch im Entstehen, wie Kambodschas Einstufung auf Stufe 4 im Globalen Cybersicherheitsindex widerspiegelt. Finanzinstitute und Gesundheitsdienstleister, die sensible Daten verarbeiten, verzögern daher bestimmte Cloud-Migrationen, was den kurzfristigen Schwung auf dem kambodschanischen IKT-Markt dämpft. [3]ITU-Experten, "Globaler Cybersicherheitsindex 2024," Internationale Fernmeldeunion, itu.int
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp – Verwaltete Dienste verankern die Dominanz von IT-Dienstleistungen
IT-Dienstleistungen hielten 35,48 % des Umsatzes im Jahr 2025 und gaben dem Segment den größten Marktanteil am kambodschanischen IKT-Markt unter den Produktlinien. Verwaltete Sicherheits- und Cloud-Migrationsprojekte stehen ganz oben auf den Auftragsbüchern, da Regierungs-APIs und Bankmodernisierungen sich beschleunigen. Die mit dem kambodschanischen IKT-Markt verbundene Größe bei Cybersicherheitslösungen soll nach Japans Ausrüstungszuschuss in Höhe von 5 Millionen USD und der Bekämpfung von Cyberkriminalität im Juli 2025 mit einer CAGR von 8,24 % steigen. Anwendungs-, Cloud- und Identitätssicherheitstools verzeichnen daher das schnellste Ausgabenwachstum. Die Hardware-Nachfrage bleibt stabil, angetrieben durch Smart Axiatas 475 zusätzliche BTS-Standorte im Jahr 2024 und die fortgesetzte Funkverdichtung. Bei Software dominieren ERP-, CRM- und Kernbankensanierungen, wobei der SUSE-basierte Stack der ABA Bank eine Verfügbarkeit von 99,999 % und Kosteneinsparungen von 15 % bietet. Der kambodschanische IKT-Markt profitiert weiterhin von Infrastrukturausgaben für das nationale Rechenzentrum der Stufe IV und den Campus von Telcotech. Schließlich verlagern sich Telekommunikationsbetreiber auf Mehrwertdienste und nutzen E-Geld-Wallets und digitale Identität, um sich über reine Konnektivität hinaus zu diversifizieren.
Der kambodschanische IKT-Markt entwickelt sich daher von anlagenintensiven Ausbauten hin zu dienstleistungszentrierter Monetarisierung, wobei Anbieter verwalteter Dienste als zentrale Orchestratoren positioniert werden. Das Wachstumspotenzial hängt von der engen Integration zwischen souveränen Rechenzentren, Betreiber-Edge-Knoten und öffentlichen Cloud-APIs ab – eine Konfiguration, die latenzempfindliche Workloads absichert, ohne die erwarteten Datenlokalisierungsklauseln zu verletzen. Anbieter, die Compliance-Expertise mit skalierbarer Automatisierung verbinden können, werden überproportionale Marktanteile gewinnen, da Ministerien obligatorisch Mikrodienste über CamDX bereitstellen.


Nach Unternehmensgröße – Cloud-Einführung bei KMU übertrifft Ausgaben von Großunternehmen
Großunternehmen generierten 52,21 % der Ausgaben im Jahr 2025, aber KMU bestimmen das Tempo auf dem kambodschanischen IKT-Markt mit einer CAGR von 8,72 % bis 2031. Zuschüsse im Rahmen des Programms zur Transformation von Arbeitsplätzen und Unternehmen in Kambodscha halfen dabei, Cloud-Inventar und CRM-Plattformen zu subventionieren und die Gesamtbetriebskosten für Unternehmen mit weniger als 100 Mitarbeitern zu senken. Online-Unternehmensregistrierung und CamDigiKey haben die Lizenzierung und das Banking vereinfacht, die Onboarding-Zeit verkürzt und Kleinstunternehmen zur Formalisierung ermutigt. Folglich wird die dem kambodschanischen IKT-Markt zugeschriebene Größe für KMU im Prognosezeitraum voraussichtlich erheblich zunehmen.
Das Großunternehmenssegment bleibt wichtig und finanziert anspruchsvolle 5G-, KI- und API-Monetarisierungsprojekte. Metfones Schwenk zum Techco-Modell, das eMoney, CamID und Schulinformationssysteme bündelt, ist ein Beispiel für Umsatzdiversifizierungsstrategien. Smart Axiatas Kreditfazilität in Höhe von 50 Millionen USD und die Einführung von Huawei EasyAAU unterstreichen den Kapitalbedarf für die Aufrechterhaltung der Netzwerkführerschaft. Dennoch demokratisiert die Verbreitung von SaaS digitale Fähigkeiten und ermöglicht es KMU, nahezu gleichwertige Servicequalität zu liefern, ohne die absoluten Ausgaben der etablierten Unternehmen zu erreichen. Diese wachsende Nutzerbasis unterstützt die säkulare Expansion auf dem kambodschanischen IKT-Markt.
Nach Endnutzer-Branchenvertikale – Einzelhandel und E-Commerce führen die digitale Beschleunigung an
Einzelhandel und E-Commerce verzeichneten die höchste CAGR-Prognose von 8,91 % auf der Grundlage der Social-Commerce-Nutzung unter 21,61 Millionen Facebook- und TikTok-Nutzern. Bakong verarbeitete im ersten Halbjahr 2024 54,8 Milliarden USD, und QR-Codes treiben bereits fast die Hälfte der digitalen Zahlungen an, was die Reife der Zahlungsinfrastruktur mit den Onboarding-Bedürfnissen der Händler in Einklang bringt. Cloud-Kassensysteme, Bestandsanalysen und Logistiktechnologie dominieren daher die Beschaffungspipelines bei großen Einzelhändlern und KMU gleichermaßen. Die dem kambodschanischen IKT-Markt zugewiesene Größe für Einzelhandelstechnologie wird proportional steigen, da die grenzüberschreitende KHQR-Akzeptanz sich auf Vietnam und Laos ausweitet.
Der Regierungs- und öffentliche Sektor hielt 2025 einen Anteil von 21,14 %, angetrieben durch DG-SuperApp-Verträge und das nationale Rechenzentrum. Der BFSI-Sektor modernisiert weiterhin Kernsysteme, um die nicht bankmäßig versorgten Bevölkerungsgruppen zu erreichen, wobei das Plattform-Upgrade der ABA Bank die Bereitstellungszeiten um 50 % verbessert. Gesundheitswesen, Fertigung und Telekommunikation vertiefen ebenfalls die IoT- und Analyseeinführung, aber ihr Wachstum bleibt aufgrund regulatorischer und infrastruktureller Hindernisse hinter dem Einzelhandel zurück. Da Branchen auf API-basierten Ökosystemen konvergieren, wird der kambodschanische IKT-Markt eine horizontale Nachfrage nach verwalteter Sicherheit und Analysen unabhängig von Branchensilos erleben.
Geografische Analyse
Phnom Penh verankert die Nachfrage auf dem kambodschanischen IKT-Markt dank dichter Glasfasernetze, mehrerer Colocation-Standorte der Stufe III und des Großteils des IKT-Fachkräftepotenzials des Landes. Siem Reap, Battambang und Sihanoukville folgen und profitieren von tourismusgetriebenen Dienstleistungsclustern und Anreizen für Sonderwirtschaftszonen. Die mobile Breitbandabdeckung übersteigt 93 % der Bevölkerung, doch durchschnittliche Geschwindigkeiten und Zuverlässigkeit nehmen außerhalb städtischer Kerne ab, was die Cloud- und Videokonferenzqualität für ländliche Unternehmen einschränkt. Der Universaldienstverpflichtungsfonds subventioniert den Aufbau von Mobilfunkmasten in abgelegenen Provinzen, aber schwieriges Gelände und niedrige durchschnittliche Umsätze pro Nutzer behindern einen schnellen Ausbau.
Grenzüberschreitende Zusammenarbeit prägt die Geografie der Investitionen. Freihandelsbestimmungen zwischen China und Kambodscha vereinfachen IKT-Geräteimporte, während Australiens Infrastrukturpartnerschaften Telekommunikationsfinanzierungen mit Governance-Konditionalitäten einbringen. ASEAN-Gespräche zur digitalen Wirtschaft zielen darauf ab, Datenflusskregeln zu harmonisieren und kambodschanischen Start-ups einen breiteren regionalen Marktzugang zu verschaffen, sobald technische Standards angeglichen sind. Die Konzentration von Rechenzentren in Phnom Penh bringt Agglomerationsvorteile mit sich und veranlasst Hyperscaler, Edge-Knoten in nahe gelegenen Provinzen zu erwägen, um Überlastungen zu bewältigen und die Notfallwiederherstellung zu unterstützen.
Ländliche Provinzen hinken bei der Erschwinglichkeit von Festbreitband hinterher und sind auf Mobilfunkdaten für Geschäftsanwendungen angewiesen. Probleme mit der Stromzuverlässigkeit schränken Edge-Computing-Bereitstellungen außerhalb der Kernnetze ein, obwohl solarbetriebene Basisstationen als Micro-Edge-Hosts vielversprechend sind. Die Regierungspolitik zielt auf inklusives Wachstum ab, indem sie Programme zur Förderung digitaler Kompetenzen und Smart-Village-Pilotprojekte vorschreibt, aber Kapazitätslücken bestehen fort. Im Prognosezeitraum werden die schrittweise 5G-Expansion und gezielte Infrastrukturzuschüsse geografische Disparitäten abbauen und neue Nutzergruppen in den Mainstream des kambodschanischen IKT-Marktes einbeziehen.
Regulatorisches Umfeld
Der ICT-Regulierungsrahmen Kambodschas basiert auf dem Telekommunikationsgesetz (2015), wobei das Ministry of Post and Telecommunications (MPTC) und der Telecommunication Regulator of Cambodia (TRC) die Sektorverwaltung, Lizenzierung, Streitbeilegung und Wettbewerbsaufsicht überwachen. Der Unterdekret Nr. 110 zum ICT-Lizenzierungsregime bekräftigt, dass ICT-Aktivitäten unter der zuständigen Behörde einer Genehmigung, Lizenz oder Zertifizierung bedürfen, was die Markteintrittsanforderungen und die Compliance-Planung für Telekommunikationsbetreiber, IT-Dienstleister und digitale Plattformen prägt.
Die politikgetriebene Digitalisierung beeinflusst auch die Compliance-Anforderungen für ICT-Anbieter, die Regierungsstellen und regulierte Branchen bedienen. Im April 2026 überprüfte die MPTC-Führung Gesetzesentwürfe zu personenbezogenem Datenschutz, ICT und digitaler Regierung, was auf einen aktiven Regelsetzungszyklus hinweist, der die Aufmerksamkeit auf Governance-, Lokalisierungs- und Sicherheitsanforderungen für Cloud-, Rechenzentrums- und identitätsbasierte Dienste erhöht. Getrennt davon fügen Anforderungen an die Domain-Governance, wie die obligatorische Nutzung der Domain .kh gemäß Unterdekret Nr. 287 (2021), operative Verpflichtungen für Unternehmen hinzu, die online in Kambodscha tätig sind.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert. Smart Axiata, Metfone und Cellcard bedienen nahezu alle Mobilfunkabonnenten und nutzen Skalenvorteile, um in 5G, Glasfaser-Backhaul und Fintech-Plattformen zu investieren. Um dem Preisdruck entgegenzuwirken, bündeln Betreiber Content-Streaming, Cloud-Backup und Mikroversicherungen und gehen damit über traditionelle Airtime-Einnahmen hinaus. Im Gegensatz dazu bleiben IT-Dienstleistungen, Software und Colocation fragmentiert, wobei lokale Integratoren, vietnamesische Rechenzentrumsbetreiber und regionale Hyperscaler um Unternehmensverträge konkurrieren.
Strategische Allianzen gestalten den Wettbewerb neu. Smart Axiatas Pakt mit TrueMoney Cambodia verbindet Telekommunikationsvertrieb und Fintech-Infrastruktur, erschließt Cross-Selling-Effizienz und stärkt die Reichweite bei ländlichen Kunden. Metfones Partnerschaft mit Cisco stärkt sein Unternehmensportfolio und ermöglicht es, zertifizierten Lifecycle-Support in den Provinzen anzubieten. Alle drei Betreiber traten der GSMA Open Gateway-Initiative bei und stellen Netzwerk-APIs für Betrugsprävention und Identitätsverifizierung bereit – ein Schritt, der das Spielfeld für Over-the-Top-Dienstleistungsinnovatoren ebnet.
Innovationen in weißen Flecken entstehen bei der KI-Lokalisierung für die Khmer-Sprache, Edge-Computing-Knoten, die von Solaranlagen betrieben werden, und Cybersicherheitslösungen, die auf die sich entwickelnde regulatorische Landschaft des Landes zugeschnitten sind. Start-ups nutzen die standardisierten APIs von CamDX, um Finanzdienstleistungen in Mitfahrdienst- und E-Commerce-Apps einzubetten, während Blockchain-Pilotprojekte im Grundbuch Entwickler-Ökosysteme anziehen, die mit dem nationalen Blockchain-Fahrplan übereinstimmen. Die Wettbewerbsintensität wird daher moderat bis hoch bleiben, da etablierte Unternehmen Skalenvorteile schützen und Disruptoren politisch getriebene Öffnungen der digitalen öffentlichen Infrastruktur ausnutzen.
Marktführer der kambodschanischen IKT-Branche
Amazon Inc
IBM Corporation
Huawei Technologies Co., Ltd.
Google LLC
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Digitale öffentliche Infrastruktur und die Formalisierung digitaler Regierungsdienste schaffen adressierbare Chancen für Systemintegratoren, Managed-Service-Anbieter und Sicherheitsanbieter, die interoperable Plattformen über Ministerien und regulierte Sektoren hinweg implementieren können. Der Digital Economy and Society Policy Framework 2021-2035 und die Digital Government Policy 2022-2035 Kambodschas betonen standardisierte Interoperabilität und regierungsweite Digitalisierung, was die Nachfrage nach Identität, API-Integration, Cybersicherheit und souveränen oder hybriden Cloud-Architekturen im Zuge sich entwickelnder Compliance-Erwartungen erhöht.
Die KI-Befähigung ist ein weiterer Freiraum, da Kambodscha eine nationale KI-Strategie mit für 2025 und 2026 vorgesehenen Leuchtturmaktivitäten entwickelt, die sich auf angebotsseitige Infrastruktur und Entwicklerunterstützung konzentrieren. Sie steht auch im Zusammenhang mit dem Bedarf an Unternehmensadoption, bei der latenzarmes Computing, Datengovernance und Sicherheitskontrollen Voraussetzungen sind, insbesondere da das MPTC im April 2026 Gesetzesentwürfe zu personenbezogenem Datenschutz, ICT und digitaler Regierung vorangetrieben hat. Auf regionaler Ebene deuten Cloud- und KI-Infrastrukturausgaben multinationaler Technologieunternehmen in Südostasien, einschließlich des angekündigten langfristigen Investitionsprogramms von Amazon, auf wachsende nahegelegene Kapazitäten und Partnerökosysteme hin, die kambodschanische Unternehmen und Dienstleister nutzen können, während die regulatorische Klarheit im Land und Prioritäten der Datenresidenz weiterhin die Bereitstellungsentscheidungen prägen.
Aktuelle Branchenentwicklungen
- Mai 2026: Amazon kündigte geplante Investitionen in KI- und Cloud-Infrastruktur in Südostasien von insgesamt über 33 Milliarden US-Dollar bis 2039 an, die eine laufende Entwicklung an regionalen Standorten umfassen. Die Expansion signalisiert eine erhöhte Präsenz von Hyperscalern und regionale Kapazitäten, die die Investitions- und Preisdynamik im Cloud-, Rechenzentrums- und KI-Ökosystem Kambodschas beeinflussen können.
- April 2026: DEAM Computer International implementierte eine IBM-Unternehmensserverlösung in Kambodscha zur Unterstützung leistungsstarker Geschäftsinfrastruktur. Das Upgrade unterstützt die Nachfrage nach Unternehmens-IT-Diensten, Cybersicherheit und Datenmanagementfähigkeiten im kambodschanischen Marktsegment.
- März 2026: Smart Axiata unterzeichnete ein Memorandum of Understanding mit Amazons Prime Video zur Bereitstellung digitaler Unterhaltungsinhalte über 5G-Konnektivität. Die Zusammenarbeit zeigt die Fähigkeit des Betreibers, OTT-Inhalte mit 5G- und Mobilitätsdiensten zu bündeln, was die Verbrauchernachfrage und Servicepakete in Kambodscha prägt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie betrachten wir den kambodschanischen ICT-Markt als die gesamten Ausgaben in Kambodscha für Informations- und Kommunikationstechnologien, einschließlich Kommunikationsdiensten und dem zentralen IT-Stack, der von Verbrauchern, Unternehmen und Nutzern des öffentlichen Sektors verwendet wird.
Ausschlüsse des Geltungsbereichs: Wir schließen Unterhaltungselektronik aus, die nicht primär ICT-befähigend ist, und wir schließen auch Nicht-ICT-Dienstleistungen aus, die außerhalb der Technologiebereitstellung liegen.
Übersicht der Segmentierung
- Nach Produkttyp
- IT-Hardware
- Computerhardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- IT-Beratung und -Implementierung
- IT-Outsourcing
- Business Process Outsourcing (BPO)
- Verwaltete Sicherheitsdienste
- Cloud- und Plattformdienste
- IT-Infrastruktur
- IT-Sicherheit/Cybersicherheit
- Anwendungssicherheit
- Cloud-Sicherheit
- Datensicherheit
- Netzwerksicherheit
- Endpunktsicherheit
- Infrastrukturschutz
- Integriertes Risikomanagement
- Identitäts- und Zugriffsmanagement (IAM)
- Kommunikationsdienste
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzer-Branchenvertikale
- BFSI
- Regierung und öffentlicher Sektor
- Öl und Gas
- IT und Telekommunikation
- Einzelhandel, E-Commerce und Verbraucher
- Fertigung und Industrie
- Energie und Versorgungsunternehmen
- Gesundheitswesen
- Weitere Endnutzer-Branchenvertikalen (einschließlich Transport, Logistik, Bildung, Gastgewerbe usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit öffentlichen Signalen, die zeigen, wie groß der adressierbare Nachfragepool ist und wie schnell er sich verändert. Wir bezogen uns auf offizielle Quellen wie das kambodschanische Ministry of Posts and Telecommunications, das National Institute of Statistics, Weltbank-Indikatoren und ITU-Konnektivitätsreihen, und ergänzten diese Sicht mit Handels- und Adoptionskontext aus Quellen wie der U.S. International Trade Administration und ASEAN-Berichten zur digitalen Wirtschaft.
Um diese Signale in ein Wertmodell zu übersetzen, überprüften wir auch Unternehmensberichte und Investorenpräsentationen relevanter Betreiber und Technologieanbieter, zusammen mit vertrauenswürdigen Presse- und Politikmitteilungen, die auf größere Netzwerk-, Cloud- und digitale Regierungsprojekte hinweisen. Wo nötig, wurden kostenpflichtige Abonnements zu Unternehmensfinanzen, Nachrichten und Finanzen, Patentdatenbanken und Import- oder Exportflüssen auf Sendungsebene verwendet, um die Preisrichtung und den Zeitpunkt der Ausgaben zu überprüfen. Diese Beispiele sind veranschaulichend und nicht erschöpfend, und wir nutzten zusätzliche öffentliche und kostenpflichtige Referenzen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Führungskräften, Funktions- oder Bereichsleitern und Managern großer, mittlerer und kleinerer IKT-Akteure in Kambodscha durch. Antworten überprüfen Akzeptanz, Preisgestaltung, Kanalmix, Telekommunikationsnachfrage, Cloud-Nutzung und fehlende KMU-Aktivitäten, wonach wir die Ergebnisse mit Desk-Research-Belegen abgleichen. Eine erneute Kontaktaufnahme wird erwogen, wenn eine Antwort wesentlich einer veröffentlichten Kennzahl oder einer anderen Befragtengruppe widerspricht.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 15 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 20 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die nationalen ICT-Ausgaben aus beobachtbaren Nachfragepools rekonstruiert und dann auf kambodschaspezifische Adoptions- und Preismarker zurückgeführt werden. In der Praxis verwenden wir Indikatoren wie Mobil- und Festnetz-Breitbandabonnements, Datenverkehrswachstum, Digitalisierungsaktivitäten von Unternehmen, Einführung staatlicher ICT-Programme und Importmuster für ICT-Ausrüstung, die zusammen die Richtung von Volumen und Ausgaben vorgeben.
Diese Summen werden dann mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger ASP-x-Volumen-Prüfungen für wichtige Servicelinien, Kanalfeedback zum Hardware- und Softwaremix und Hinweisen auf Anbieterumsätze, wo Offenlegungen vorliegen. Wenn eine Bottom-up-Sicht unvollständig ist, werden Lücken durch konservativ abgestufte Durchdringungs- und Ersatzzyklen behandelt, die durch Interviews bestätigt wurden, und dann normalisiert, sodass der endgültige Wert mit makroökonomischen Nachfragesignalen konsistent bleibt.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch exponentielle Glättung der stabilsten Eingaben. Die zukunftsgerichteten Treiber werden durch Expertenkonsens angepasst. Zu den wichtigsten Variablen zählen Tarif- und Preisrichtung bei Kommunikationsdiensten, Wachstum von Cloud- und Cybersicherheitsabonnements, Netzwerkinvestitionszyklen, Wechselkursbewegungen gegenüber dem USD und das Tempo, mit dem KMU von Einmalkäufen zu wiederkehrenden Software- und Managed-Services-Ausgaben wechseln.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schichten überprüft, damit die Zahlen nicht von einem einzigen Datenstrom abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Konnektivitätsstatistiken, Umsatzrichtung der Betreiber, Ankündigungen wichtiger Verträge und Importtrends und untersuchen dann jeden starken Ausschlag, der nicht mit dem realen Zeitverlauf übereinstimmt.
Vor der Freigabe durchlaufen das Modell und die Annahmen Analystenprüfungen, und Experten werden erneut kontaktiert, wenn Preis-, Wechselkurs- oder Politikänderungen die kurzfristige Sicht wesentlich beeinflussen können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen. Danach wird ein abschließender Durchgang vor der Auslieferung durchgeführt, damit Kunden die neueste aktualisierte Perspektive erhalten.
Vergleich der Marktgröße für ICT in Kambodscha von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für ICT in Kambodscha stimmen oft nicht überein, weil sich die Abgrenzung dessen, was gezählt wird, ändert, und Zeitpunktentscheidungen die Lücke verstärken können. In diesem Bereich können selbst kleine Unterschiede darin, ob Werte in aktuellen US-Dollar, konstanten US-Dollar oder umgerechnet mit einem anderen Wechselkursfenster ausgewiesen werden, die Kernzahl verändern.
Die größten Treiber der Lücke, die wir sehen, sind der Aktualisierungsrhythmus und die Preislogik, da sich Telekommunikationspreise, Gerätemix und Abonnementadoption innerhalb eines Jahres verschieben können und ältere Annahmen der Realität hinterherhinken können. Zu den Prüfungen, die das Modell verankert halten, gehören die Gegenprüfung der Umsatzrichtung von Betreibern und Dienstleistungen, die Validierung plausibler ASP-Bänder mit Kanalfeedback und der Abgleich etwaiger Diskrepanzen mit externen Konnektivitätssignalen, wobei Annahmen nahe am Basisjahr-Stichtag bei Mordor Intelligence aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,34 Milliarden USD (2025) | |
| Handelsorientierte Blogquelle A | 2,01 Milliarden USD (2025) | Verwendet eine ältere Schätzungsspur mit begrenzter Klarheit hinsichtlich des Zeitpunkts der Wechselkursumrechnung und der Preisaktualisierungen, was die Verschiebung hin zu höherwertigen Diensten wie Cloud, Sicherheit und Managed Offerings unterschätzen kann. |
| Branchenkommentarquelle B | 1,83 Milliarden USD (2024) | Weist einen Wert aus einem früheren Jahr ohne klare Fortschreibung für die Entwicklung des Service-ASP und den Abonnementmix aus, was die Summen an traditionelle Konnektivitätsausgabenmuster gebunden halten kann. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was einbezogen wird, wie Preise fortgeschrieben werden und wann die Währungsumrechnung angewendet wird. Indem wir die Schritte nachvollziehbar an Nachfrageindikatoren ausrichten und sensible Annahmen wie Telekommunikationspreise und Dienstleistungsmix nahe am Basisjahr erneut prüfen, erzeugen wir einen Marktwert, der leichter reproduzierbar und für die Planung belastbar zu testen ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kambodschanische IKT-Markt im Jahr 2026?
Die Größe des kambodschanischen IKT-Marktes erreichte 2026 einen Wert von 2,51 Milliarden USD und soll bis 2031 auf 3,61 Milliarden USD anwachsen.
Was treibt das schnellste Wachstum innerhalb der IKT-Ausgaben Kambodschas an?
Cybersicherheitsdienstleistungen wachsen bis 2031 mit einer CAGR von 8,24 % dank staatlicher Mandate und Japans Ausrüstungszuschuss in Höhe von 5 Millionen USD.
Welches Kundensegment treibt die IKT-Einführung am schnellsten voran?
KMU bestimmen das Ausgabentempo mit einer CAGR von 8,72 %, da Cloud-ERP und Subventionen für digitale Zahlungen die Einführungshürden senken.
Welche Branchenvertikale bietet die stärkste Wachstumschance?
Einzelhandel und E-Commerce weisen die schnellste CAGR von 8,91 % auf der Grundlage von Social Commerce und der Nutzung von Bakong-QR-Code-Zahlungen auf.
Warum sind Hyperscaler noch nicht in Kambodscha präsent?
Ausstehende Datenschutzvorschriften und begrenzte inländische Nachfrage haben AWS, Google Cloud und Microsoft Azure davon abgehalten, lokale Regionen aufzubauen, was Raum für inländische Rechenzentrumsbetreiber schafft.
Welche Herausforderungen könnten das IKT-Wachstum in den nächsten fünf Jahren verlangsamen?
Lücken beim ländlichen Breitband, verzögerte Datenschutzgesetzgebung und Probleme mit der Stromzuverlässigkeit in den Provinzen könnten die Einführung außerhalb der großen Städte einschränken.
Seite zuletzt aktualisiert am:



