
Calciumoxid-Markt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 374.27 Millionen Tonnen |
| Marktvolumen (2031) | 437.05 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.15 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
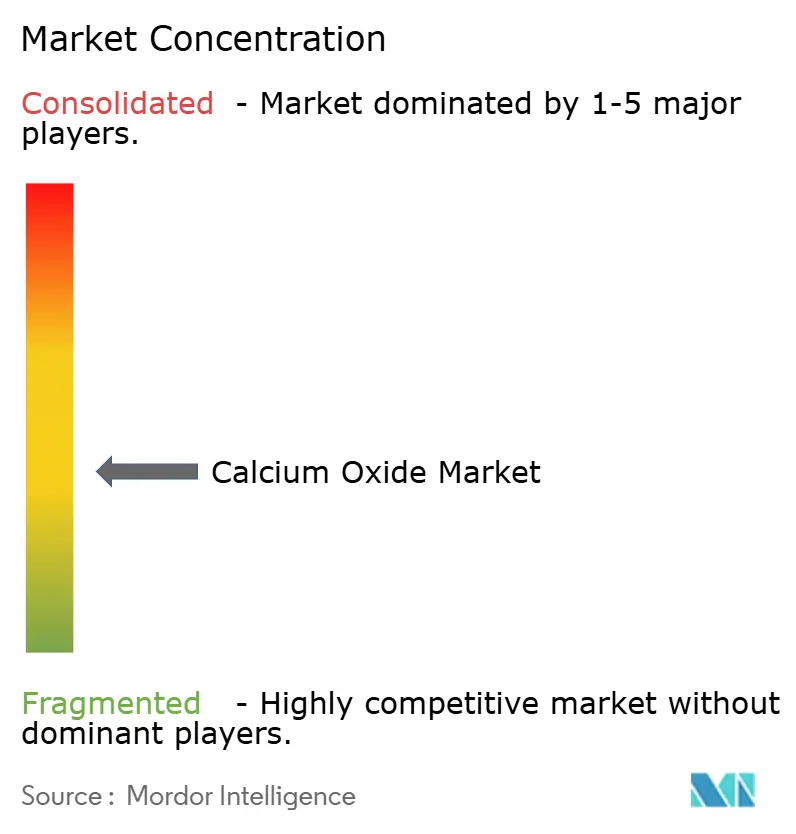
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Calciumoxid-Marktanalyse von Mordor Intelligence
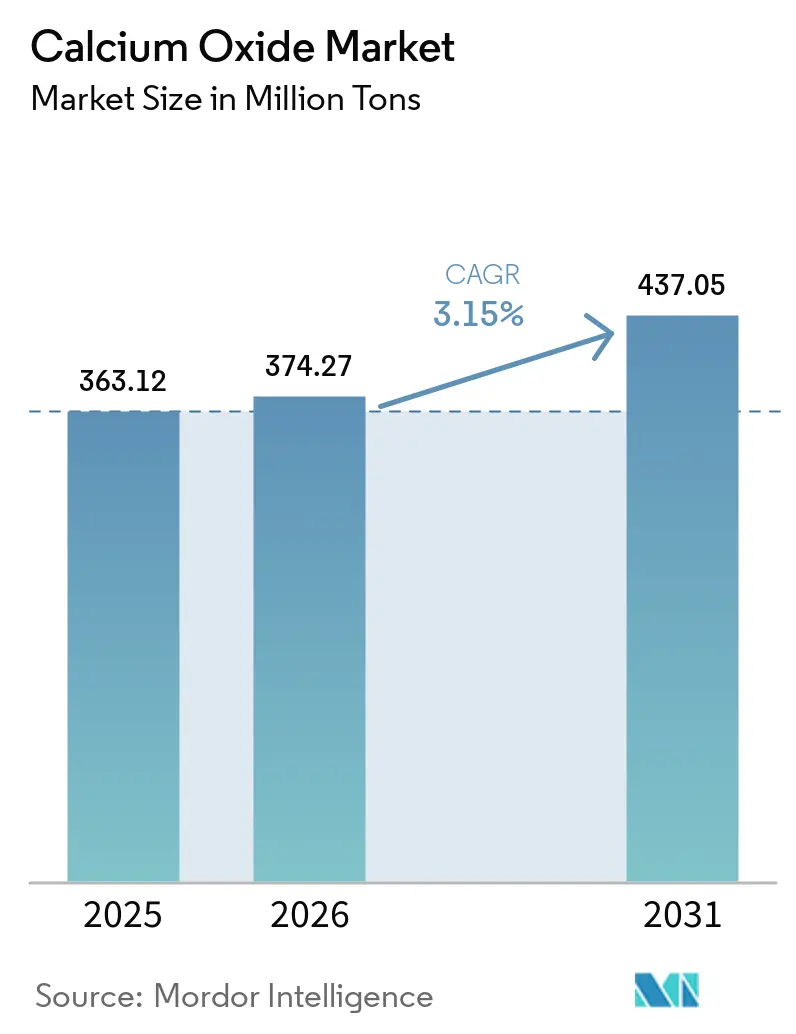
Die Größe des Calciumoxid-Marktes wurde im Jahr 2025 auf 363,12 Millionen Tonnen geschätzt und soll von 374,27 Millionen Tonnen im Jahr 2026 auf 437,05 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 3,15 % während des Prognosezeitraums (2026–2031). Die Hochofen-/Sauerstoffaufblas-Stahlherstellung bleibt weiterhin der wichtigste Nachfragetreiber, doch die schrittweise Verlagerung hin zu Elektrolichtbogenöfen senkt die Branntkalkintensität pro Tonne Rohstahl, auch wenn die absoluten Rohstahlmengen weiterhin hoch bleiben. Strengere Schwefeldioxidgrenzwerte gemäß dem US-amerikanischen Clean Air Act und der EU-Richtlinie über Industrieemissionen zwingen kohlebefeuerte Kraftwerke und Zementöfen zur Nachrüstung von Rauchgasentschwefelungsanlagen, die auf Kalkschlämmen basieren, und schaffen damit einen stabilen, regulierungsgetriebenen Nachfragepool. Gleichzeitig treiben Pilotprojekte für kohlenstoffarmen Zement in Europa und Nordamerika das Premiumsegment für hochreines CaO an, das 20–30 % über den Standardqualitäten gehandelt wird. Energiepreisvolatilität und Kohlenstoffemissionskosten bleiben die wesentlichen Gegenwindfaktoren und beschleunigen Investitionen in kohlenstoffabscheidungsfähige Öfen und alternative Brennstoffe.
Wichtigste Erkenntnisse des Berichts
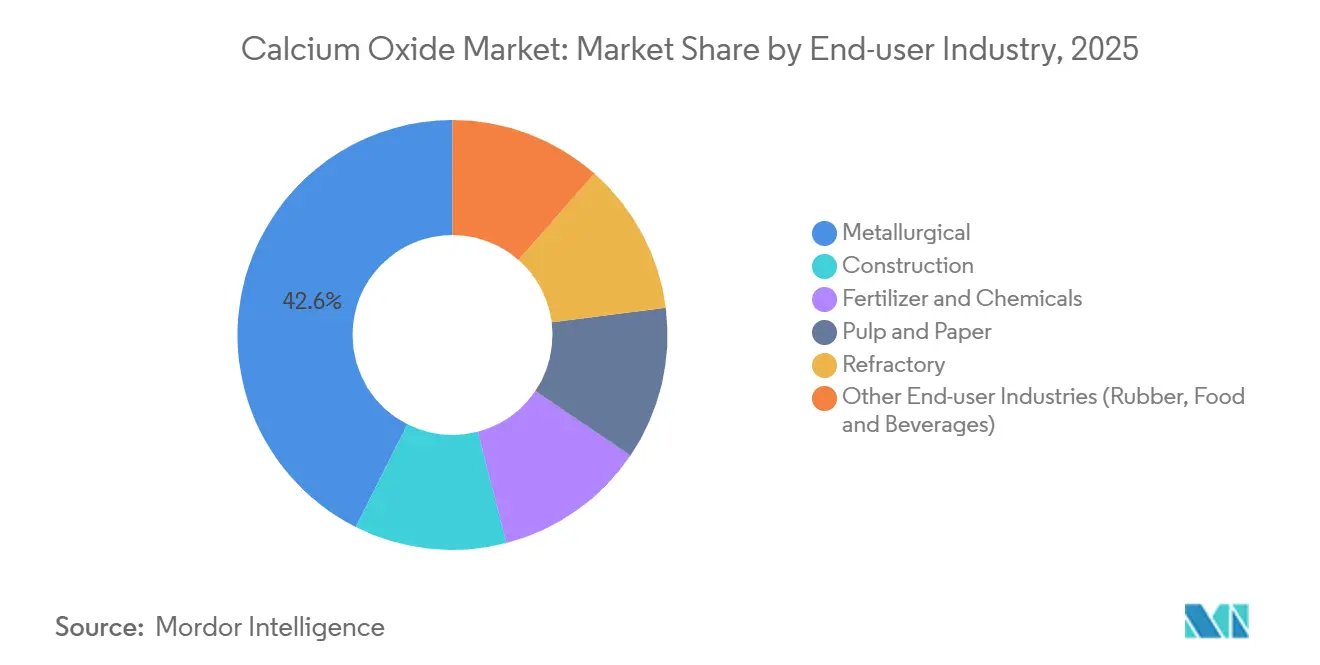
- Nach Endverbraucherbranche führte das Metallurgiesegment mit einem Anteil von 42,57 % am Calciumoxid-Markt im Jahr 2025, während das Segment Düngemittel und Chemikalien bis 2031 voraussichtlich mit einer CAGR von 4,16 % wachsen wird.
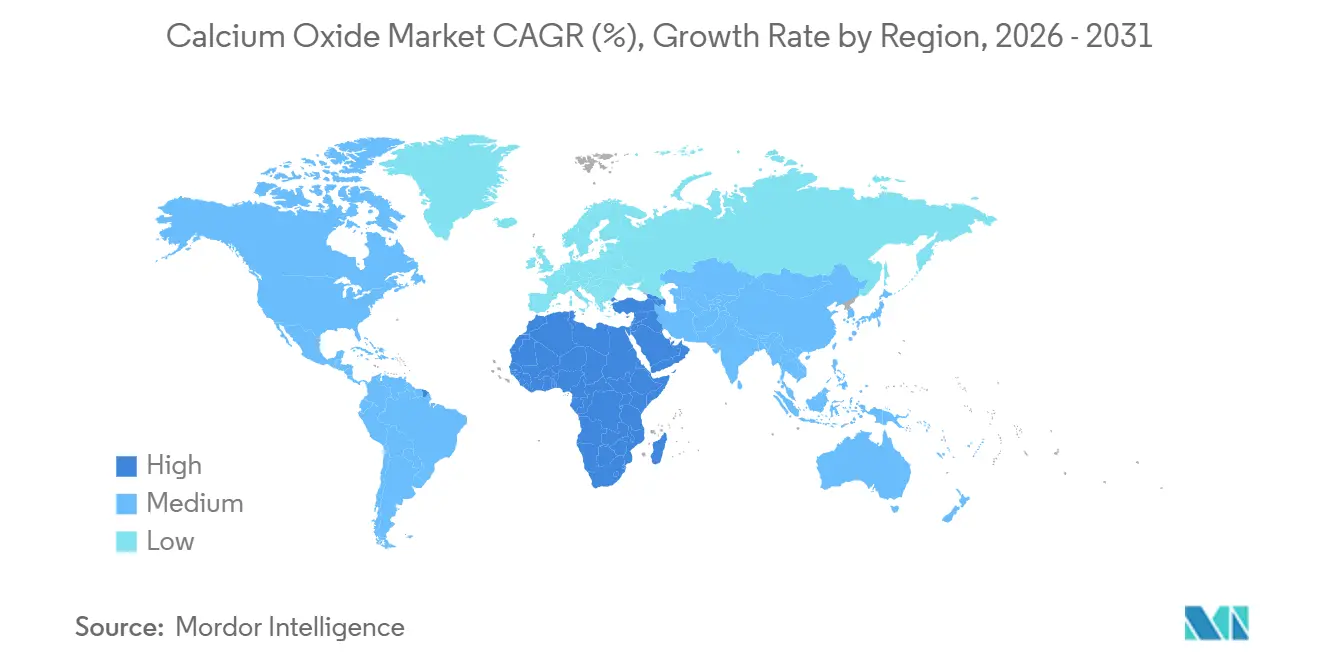
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 49,32 % am Calciumoxid-Markt, während die Region Naher Osten und Afrika bis 2031 das stärkste Wachstum mit einer CAGR von 3,98 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes weltweites Rohstahlaufkommen | +0.7% | Asien-Pazifik als Kern (China, Indien, Japan), Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Starke Infrastruktur- und Zementnachfrage in Asien-Pazifik und Afrika | +0.8% | Asien-Pazifik (Indien, ASEAN), Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate), Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Strengere Emissionsvorschriften fördern den CaO-Einsatz in der Rauchgasentschwefelung und Wasseraufbereitung | +0.4% | Global, mit Schwerpunkt in Nordamerika, EU und China | Kurzfristig (≤ 2 Jahre) |
| Programme zur landwirtschaftlichen Bodengesundheit in Schwellenländern | +0.5% | Afrika südlich der Sahara, Brasilien, Indien, Argentinien | Langfristig (≥ 4 Jahre) |
| Kohlenstoffarmer Zement und Kohlenstoffkreislauftechnologien, die hochreines CaO erfordern | +0.4% | EU, Nordamerika, frühe Pilotprojekte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes weltweites Rohstahlaufkommen
Stahl bleibt der mit Abstand größte Verbraucher von Calciumoxid und verwendet je nach Ofentechnologie 15–50 Kilogramm Branntkalk pro Tonne Rohstahl. China produzierte im Jahr 2024 knapp über 1,0 Milliarden Tonnen Rohstahl – ein geringfügiger Rückgang, der jedoch jeden anderen Markt bei weitem übertrifft. Die OECD prognostiziert, dass 40,5 % der neuen Stahlkapazitäten bis 2030 weiterhin den Hochofen-Sauerstoffaufblas-Weg nutzen werden, was die Kalkintensität auch bei steigender Elektrolichtbogenofenpenetration aufrechterhält. Indiens Nationale Stahlpolitik zielt auf eine Kapazität von 300 Millionen Tonnen bis 2030 ab, überwiegend auf Basis des Hochofen-Sauerstoffaufblas-Verfahrens, was eine nachhaltige Branntkalkabnahme sichert. Die Internationale Energieagentur berechnet, dass Flussmittel in der Stahlherstellung jährlich 0,3 Gigatonnen Prozess-CO₂ verursachen, was den klimapolitischen Handlungsbedarf für CCS-ausgerüstete Öfen unterstreicht. Insgesamt bilden diese Faktoren eine Nachfragebasis für den Calciumoxid-Markt, selbst unter konservativen Stahlwachstumsszenarien.
Starke Infrastruktur- und Zementnachfrage in Asien-Pazifik und Afrika
Die Zementproduktion in Indien erreichte im Geschäftsjahr 2025 453 Millionen Tonnen, gestützt durch ein Klinker-Zement-Verhältnis von rund 0,75. Die wichtigsten ASEAN-Volkswirtschaften investieren öffentliche Haushaltsmittel in Schienen-, Straßen- und sozialen Wohnungsbau und steigern damit die regionale Zementproduktion bis 2030 jährlich um 4–5 %. Die Megaprojekte im Rahmen von Saudi-Arabiens Vision 2030 erfordern große Mengen kohlenstoffarmen Betons; eine klinkerfreie Linie mit 5.000 Tonnen pro Tag in Yanbu zeigt, wie hochreines CaO Portlandklinker ersetzen und den eingebetteten Kohlenstoff um bis zu 80 % reduzieren kann. In Afrika südlich der Sahara drücken 32,7 Millionen Hektar saurer Böden die Ernteerträge, was Agrarkalkungs-Programme fördert, die sich mit dem Bauwachstum ergänzen. Diese sich überlagernden Infrastruktur- und Agrarinitiativen stärken eine robuste Volumenentwicklung für den Calciumoxid-Markt.
Strengere Emissionsvorschriften fördern den CaO-Einsatz in der Rauchgasentschwefelung und Wasseraufbereitung
Die überarbeiteten nationalen Umgebungsluftqualitätsstandards in den Vereinigten Staaten und strengere SO₂-Obergrenzen in der EU zwingen ältere Kohlekraftwerke und Zementöfen zur Installation oder Aufrüstung kalkbasierter Rauchgaswäscher[1]. Das chinesische Ministerium für Ökologie und Umwelt schreibt nun SO₂-Konzentrationen von unter 50 mg/m³ für Zementöfen vor, was die Kalknachfrage zur Entschwefelung beschleunigt. Kommunale Versorgungsunternehmen verlassen sich weiterhin auf Kalkentsalzung und Calciumhydroxid zur pH-Regulierung und Phosphorentfernung; die American Water Works Association verzeichnet Dosiersätze von 100–300 mg/L – Mengen, die unabhängig von Bau- und Stahlzyklen anfallen. Diese regulatorischen Hebel schaffen einen relativ preisunelastischen Sockel für den Calciumoxid-Markt.
Kohlenstoffarmer Zement und Kohlenstoffkreislauftechnologien, die hochreines CaO erfordern
Die EU-Verordnung 2024/2620 erkennt mineralische Karbonate als dauerhafte Kohlenstoffsenken an und ermöglicht es Herstellern, Gutschriften geltend zu machen, wenn CaO während der Aushärtung mit CO₂ reagiert. Lhoists Investition von 250 Millionen EUR in eine kohlenstoffabscheidungsfähige Dolomitkalkanlage verdeutlicht die Ausrichtung auf CCS-ausgerüstete Anlagen, die bis 2031 eine jährliche CO₂-Sequestrierung von einer Million Tonnen anstreben. Carmeuse erprobt das Kalziumkreislaufverfahren zur Erfassung von Ofenabgasen durch den Wechsel von CaO und CaCO₃ in getrennten Reaktoren. Alle derartigen Technologien erfordern CaO-Reinheiten über 90 %, um den Aufbau von Inertmaterial zu minimieren, und erschließen damit eine Premiumnische innerhalb des breiteren Calciumoxid-Marktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und CO₂-Kosten, verschärfte Ofenabgasgrenzwerte | -0.3% | EU, Nordamerika, mit zunehmendem Druck in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Preis- volatilität bei Kalkstein und Erdgas | -0.2% | Global, besonders ausgeprägt in Regionen mit Abhängigkeit von importiertem Gas (EU, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Alternative Sorptionsmittel/Flussmittel gewinnen Marktanteile im Stahlbereich | -0.2% | Globale Stahlmärkte, konzentriert in China, EU und nordamerikanischen Elektrolichtbogenofenclustern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und CO₂-Kosten, verschärfte Ofenabgasgrenzwerte
Die Herstellung einer Tonne Branntkalk verbraucht 3,2–4,5 GJ thermische Energie, und Erdgas kann bei gasbefeuerten Öfen 60 % der variablen Kosten ausmachen. EU-Kohlenstoffpreise von rund 80 EUR pro Tonne CO₂ bedeuten zusätzliche 60–70 EUR pro Tonne Branntkalk für Altanlagen, die rund 0,8 Tonnen CO₂ pro Tonne Produkt emittieren. Die Reduzierung kostenloser Zertifikate im Rahmen der ETS-Phase IV verschärft diese Belastung von Jahr zu Jahr. In den Vereinigten Staaten zwingen aufkommende Programme auf Bundesstaatenebene und strengere Leistungsstandards für neue Quellen zur Nachrüstung selektiver katalytischer Reduktionsanlagen und Gewebefilter, die den Investitionsaufwand erhöhen, ohne die Kapazität zu erweitern. Kleine, eigenständige Hersteller haben zunehmend Schwierigkeiten, solche Aufrüstungen zu finanzieren, was einen Konsolidierungstrend im Calciumoxid-Markt befeuert.
Preisvolatilität bei Kalkstein und Erdgas
Hochwertige (mehr als 95 % CaCO₃) Kalksteinvorkommen werden tiefer und liegen weiter von Transportknotenpunkten entfernt, was die Transportkosten in den vergangenen fünf Jahren um bis zu 25 % erhöht hat[2]. Die Importabhängigkeit ist in Regionen wie Japan, Südkorea und Teilen des Nahen Ostens besonders ausgeprägt, wo Frachtaufschläge die Einstandskosten um 10–15 USD pro Tonne erhöhen. Die LNG-Preise in Nordostasien schwankten im Zeitraum 2024–2025 zwischen 12 und 25 USD pro MMBtu und verursachten unvorhersehbare Ofenkosten. Alternative Brennstoffe wie Biomasse und Wasserstoff mindern die Abhängigkeit, erfordern jedoch kostspielige Brennernachrüstungen und – im Fall von Wasserstoff – eine Infrastruktur, die noch in den Anfängen steckt. Die Volatilität beeinträchtigt daher die Margentransparenz und verlangsamt die Projektgenehmigung im Calciumoxid-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Dominanz der Metallurgie steht vor strukturellen GegenwindfaktorenDas Metallurgiesegment entfiel im Jahr 2025 auf 42,57 % des Calciumoxid-Marktanteils, was seine entscheidende Funktion als Flussmittel in der Hochofen-Sauerstoffaufblas-Stahlherstellung widerspiegelt. Obwohl die globale Verlagerung hin zur Elektrolichtbogenofentechnologie die Kalkintensität auf 5–15 kg pro Tonne Stahl senkt, halten Indiens hochofenzentrierte Expansion und die anhaltende Integrationskapazität in China das absolute Volumen aufrecht. Feuerfestqualitäts-CaO für Pfannenauskleidungen erzielt Preisaufschläge, gestützt durch Qualitätszertifizierungen, die den Markteintritt neuer Anbieter begrenzen.
Das Bauwesen wird durch Indiens Zementproduktion von 453 Millionen Tonnen und den Infrastrukturboom in der ASEAN-Region belebt. Düngemittel und Chemikalien ist die am schnellsten wachsende Endverbraucherbranche mit einer CAGR von 4,16 % bis 2031. Zellstoff- und Papierfabriken behalten einen stabilen Branntkalkverbrauch von 80–120 kg pro Tonne Zellstoff in Kraft-Kaustifizierungskreisläufen. Insgesamt bieten nicht-metallurgische Branchen eine Diversifizierung, die den Calciumoxid-Markt gegen Stahlzyklusvolatilität abpuffert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Calciumoxid-Markt
Asien-Pazifik führte den Calciumoxid-Markt mit 49,32 % des Volumens im Jahr 2025 an, gestützt durch Chinas massiven Stahl- und Zementsektor sowie Indiens beschleunigten Infrastrukturausbau. Ultra-Niedrigemissions-Vorschriften für chinesische Zementöfen erzeugen eine neue Nachfrage nach Kalk in REA-Qualität, selbst während sich das Bauwachstum abschwächt. Die indische Regierung hat im Rahmen ihrer Nationalen Infrastrukturpipeline 1,4 Billionen USD bereitgestellt, was Zementkapazitätserweiterungen und die Verteilung von Agrarkalk auf 10 Millionen Hektar saurer Böden aufrechterhält.
Nordamerika-Calciumoxid-Markt
Nordamerika profitiert vom Infrastructure Investment and Jobs Act, der Straßenerneuerungen, Brückensanierungen und Wasserversorgungsaufrüstungen finanziert – allesamt Bereiche, in denen CaO bei der Asphaltmodifikation und der Wasserenthärtung eingesetzt wird. Während die Verlagerung des US-amerikanischen Stahlsektors hin zu EAF-Ministahlwerken die Kalkintensität verringert, bleibt die Gesamtnachfrage aufgrund der Automobil- und Haushaltsgeräteproduktion stabil. Das durch Nearshoring angekurbelte Bauwachstum in Mexiko veranlasste Grupo Calidra, die Kapazitäten in der Bajío-Region zu erweitern, was den regionalen Calciumoxid-Markt stärkt.
EMEA- und Südamerika-Calciumoxid-Markt
Europa operiert unter hohen Energiekosten und strengen CO₂-Zielvorgaben. Die Verordnung 2024/2620 klassifiziert mineralische Karbonate als dauerhafte Kohlenstoffsenken und fördert CCS-fähige Öfen sowie hochreines CaO für alkaliaktivierte Bindemittel. Deutschland und Frankreich führen Versuche mit kohlenstoffarmem Zement an, während Polen und Rumänien kostenwettbewerbsfähige Qualitäten für die Stahlindustrie bevorzugen. Die Region Naher Osten und Afrika, die voraussichtlich mit einem CAGR von 3,98 % wachsen wird, profitiert von Megaprojekten im Rahmen der Saudi Vision 2030 sowie von Bodenkalkungsprogrammen in Subsahara-Afrika. Die Nachfrage in Südamerika hängt von der Landwirtschaft im brasilianischen Cerrado und der argentinischen Lithiumsolenverarbeitung ab, die beide auf Branntkalk zur pH-Regulierung und Verunreinigungsentfernung angewiesen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Calciumoxid beginnt mit der Sicherung von kalziumreichem Kalkstein oder Dolomit und dem Aufbau von Steinbruchbetrieben, gefolgt von Brechen, Klassieren und Kalzinierung in Schacht- oder Drehrohröfen. Die Hersteller kühlen, sieben und sortieren das Produkt anschließend, einschließlich hochreaktiver und hochreiner Fraktionen, mit nachgeschalteter Hydratisierung zu Calciumhydroxid, sofern erforderlich. Integrierte Anbieter wie Lhoist, Carmeuse, Graymont, Mississippi Lime und Nordkalk kombinieren Steinbruchzugang mit Ofenanlagen, um die Rohstoffqualität und die Versorgungskontinuität für metallurgische Flussmittel, REA-Sorbentien, Wasseraufbereitungsdosierung und Bodenstabilisierung im Bauwesen zu sichern.
Der Vertrieb stützt sich stark auf Massengutlogistik (Lkw, Bahn und in einigen Korridoren auch Seeweg), wobei Lagerung und Handhabung darauf ausgelegt sind, Feuchtigkeitsaufnahme zu begrenzen und die Reaktivität zu erhalten. Die wichtigsten Engpässe sind die Energieintensität (die Branntkalkproduktion hängt von Hochtemperaturkalzinierung ab und ist Erdgas- und Kohlekosten ausgesetzt), dekarbonisierungsbedingte Investitionsausgaben (CCS-Bereitschaft, Oxyfuel- oder Elektrifizierungs-Upgrades) sowie die hohe Empfindlichkeit der Lieferkosten bei schweren, geringwertigen Massengutvolumen über Distanz. Diese Zwänge tendieren dazu, regionale Versorgungsstrukturen und vertikale Integration zu verstärken, während Technologiepartnerschaften zur Senkung des Prozess-CO2 mit zunehmendem Compliance-Druck sichtbarer werden.
Wettbewerbslandschaft
Der Calciumoxid-Markt ist mäßig konzentriert: Die fünf größten Anbieter – Lhoist, Carmeuse, Graymont, Minerals Technologies Inc. und Mississippi Lime – verfügen über rund 45 % der weltweiten Kapazität. Kapital fließt eher in Kohlenstoffminderungsprojekte als in neue Kapazitäten auf der grünen Wiese. Lhoist hat 250 Millionen EUR für eine kohlenstoffabscheidungsfähige Dolomitkalkanlage in Belgien vorgesehen, die nach vollständiger Inbetriebnahme im Jahr 2031 jährlich eine Million Tonnen CO₂ sequestrieren wird. Carmeuse hat mit einem europäischen Zementkonzern eine Partnerschaft geschlossen, um das Kalziumkreislaufverfahren an einem französischen Ofen zu erproben, mit dem Ziel einer kommerziellen Einführung bis 2028.
Regionale Herausforderer nutzen Logistikvorteile: CAO Industries nutzt Malaysias Nähe zu den ASEAN-Bauzentren, während Grupo Calidra Schienenverbindungen zum mexikanischen Stahlgürtel nutzt. Technologische Disruptoren wie Hoffmann Green lizenzieren klinkerfreien Zement, der Portlandklinker durch hochreines CaO ersetzt, den eingebetteten Kohlenstoff um 80 % reduziert und EU-Kohlenstoffgutschriften monetarisiert. Das Europäische Patentamt registrierte im Zeitraum 2024–2025 47 Patente zur Kalkdekarbonisierung, was ein intensiviertes Forschungs- und Entwicklungsrennen rund um elektrische Öfen, Sauerstoffverbrennungskonzepte und Mikrowellenkalzinierung signalisiert. In diesem Umfeld genießen Hersteller mit integrierten Steinbrüchen, Mehrstoffbrennöfen und frühen CCS-Pilotprojekten strukturelle Kosten- und Compliance-Vorteile.
Marktführer im Calciumoxid-Bereich
-
Carmeuse
-
Lhoist
-
Minerals Technologies Inc.
-
GRAYMONT
-
Mississippi Lime Company d/b/a MLC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Calciumoxid-Markt Unternehmen in diesem Bericht
- AKJ Minchem Private Limited
- American Elements
- Astrra Chemicals
- CAO Industries Sdn Bhd
- Carmeuse
- GRAYMONT
- GREER LIME COMPANY
- Grupo Calidra
- Imerys
- Kemipex
- Lhoist
- Linwood Mining & Minerals Corporation
- Minerals Technologies Inc.
- Mississippi Lime Company d/b/a MLC.
- Nordkalk
- Pacific Lime and Cement Limited
- Pete Lien & Sons, Inc.
- Sibelco
- Sigma Minerals Ltd
- United States Lime & Minerals
Marktchancen und Zukunftsaussichten
Die Dekarbonisierung schafft einen Erneuerungszyklus für Kalkanlagen, mit einer Premium-Nische für hochreines CaO, das in kohlenstoffarmen Bindemitteln und Carbon-Looping-Konzepten verwendet wird. Belege in diesem Segment umfassen den Abschluss großmaßstäblicher Tests einer emissionsfreien Oxyfuel-Kalkofenplattform durch Origen Power am EERC in North Dakota (Januar 2026) sowie den Beginn der Arbeiten von thyssenkrupp Polysius mit SMA Mineral an einer 120-t/Tag-Pilotanlage für Electric Arc Calcination (EAC) in Mo i Rana, Norwegen (Dezember 2025). Auf Anbieterseite nahm Maerz zwei 800-t/Tag-Kalköfen für Jiangsu Huaye Calcium Industry in Jiangsu, China, in Betrieb (April 2026) und nahm die erste EcoKiln-Ready-Einheit bei Schaefer Kalk Malaysia in Betrieb (Juni 2026), was zeigt, dass neue Ofenkonfigurationen mit Blick auf Oxyfuel- und CCUS-Übergänge entwickelt werden.
Kommerzielle Freiräume zeigen sich auch dort, wo die Nachfrage wächst, aber die Frachtökonomie und strengere Spezifikationen das nahegelegene Angebot begrenzen. Die Modernisierung eines älteren Ofens für Grupo Calidra in La Laja, Argentinien, durch Maerz (Mai 2026) spiegelt wider, wie Hersteller die Lebensdauer von Anlagen verlängern und dabei die Energieeffizienz und Produktqualität verbessern, um REA-Qualität und hohe Reaktivitätsanforderungen zu erfüllen, ohne sich ausschließlich auf Neubauten zu verlassen. Da Asien-Pazifik 49,32 % des Volumens von 2025 hält und der emissionsgetriebene Verbrauch bei Versorgungsunternehmen und Zementöfen steigt, sind lokalisierte Kapazitätserweiterungen, Nachrüstprogramme und höherwertige Produktströme (einschließlich CaO-Reinheitsgraden über 90 %, die für Looping- und Spezialanwendungen erforderlich sind) die vielversprechendsten Wege für Anbieter, um unter zunehmenden Energie- und CO2-Beschränkungen Wert zu erfassen.
Neueste Industrielle Entwicklungen in Calciumoxid-Markt
- Juni 2026: Lhoist North America und Martin Marietta Materials gaben eine endgültige Vereinbarung zur Zusammenführung ihrer Kalk- und Baustoffplattformen bekannt, wodurch industrielle Kalkbetriebe konsolidiert und die logistische Reichweite in Nordamerika gestärkt werden. Die Ankündigung deutet auf eine fortschreitende Konsolidierung hin, da Hersteller Skaleneffekte und Anlagenintegration anstreben, um Dekarbonisierungsinvestitionen in industriellen Anwendungen zu unterstützen.
- Juli 2025: Pacific Lime and Cement Limited startete sein Calciumoxid-Geschäft in Westaustralien mit Fokus auf Bergbaukunden im Rahmen eines integrierten Lieferkettenmodells. Der Direct-to-Site-Ansatz unterstützt das Servicelevel für abgelegene Betriebe, bei denen eine zuverlässige Branntkalkversorgung für Verarbeitung und Umweltkontrolle wichtig ist. Er erhöht auch den regionalen Wettbewerbsdruck in einem Markt, in dem Logistikkosten und Zuverlässigkeit die Anbieterwahl beeinflussen.
- Juni 2024: Grupo Calidra nahm einen neuen Maerz-Kalzinierungsofen an seinem Werk La Laja in San Juan, Argentinien, mit einer Kapazität von 600 Tonnen pro Tag an hochwertigem, hochreaktivem Calciumoxid in Betrieb (etwa 219.000 Tonnen pro Jahr). Die zusätzliche Kapazität verbessert die lokale Versorgung für metallurgische und industrielle Nachfrage und verringert die Abhängigkeit von Importen über längere Strecken. Sie erhöht zudem die Wettbewerbsanforderungen an Produktreaktivität und Konsistenz im gesamten Cono Sur.
Calciumoxid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Calciumoxid-Markt kommerziell verkannten Branntkalk, der als Eingangsmaterial in der Industrie eingesetzt wird. Die Nachfrage ist an die Produktion in den Bereichen Stahl, Baumaterialien, Chemikalien und Umweltbehandlung gekoppelt.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Kalkstein, Kalkhydrat und andere nachgelagerte Calciumderivate aus, wenn diese als separate Produkte und nicht als Branntkalk verkauft werden.
Segmentierungsübersicht
- Nach Endverbraucherbranche
- Metallurgie
- Bauwesen
- Düngemittel und Chemikalien
- Zellstoff und Papier
- Feuerfestmaterialien
- Sonstige Endverbraucherbranchen (Gummi, Lebensmittel und Getränke)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau einer Faktenbasis zu Kalk- und Calciumoxidproduktion, Handelsströmen und wichtigen Verbrauchsindustrien, sodass das Modell an sichtbarer industrieller Aktivität verankert ist. Wir stützten uns auf öffentliche Quellen wie den USGS für Mineralien- und Kalkstatistiken, UN Comtrade für Handelsdaten, die Rohstahlproduktionsreihen der World Steel Association sowie die US-EPA und EU-Referenzen zu Industrieemissionen, die auf behandlungsbezogene Nachfrage hinweisen.
Um die Annahmen zu präzisieren, haben wir außerdem Unternehmensberichte und Investorenpräsentationen zu Kapazitätserweiterungen, Kommentaren zur Ofenauslastung und regionalen Zusammensetzungen ausgewertet. Anschließend wurden Seiten von Branchenverbänden und renommierte Fachpresse für Werksanläufe und politische Änderungen herangezogen. In einigen Fällen nutzten Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Produktionsfußabdrücke und Handelsintensität gegenzuprüfen. Diese Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden für die Erhebung, Validierung und Klärung während der Recherche verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Calciumoxidproduzenten, Distributoren und großen Endverbrauchern in den Bereichen Stahl, Baumaterialien, Chemikalien sowie Wasser- und Rauchgasbehandlung. Da es sich um einen globalen Markt handelt, wurden die Eingaben in den Regionen APAC, EMEA und Amerika validiert und anschließend zur Bestätigung durchschnittlicher Verkaufspreisbereiche, typischer Vertragsstrukturen sowie der praktischen Aufteilung zwischen gebundenem und freiem Branntkalkvolumen verwendet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 50 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 25 % | EMEA: 29 % |
| Kleinere Akteure: 19 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde zunächst mithilfe einer Top-down-Struktur aufgebaut, bei der Stahlproduktion, Indikatoren für Zement- und Bauaktivitäten sowie bekannte Nachfrage nach Umweltbehandlung genutzt wurden, um den adressierbaren Verbrauchspool für Branntkalk zu rekonstruieren und anschließend in Volumen und Wert zu übersetzen. Nachdem der Kerngesamtwert gebildet wurde, wurde er durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Lieferantenzusammenfassungen in ausgewählten Ländern, Kanalprüfungen bei Handelslieferungen und stichprobenartige Preis-pro-Tonne-Spannen, die auf implizierte Volumina angewendet wurden.
Einige praktische Variablen wurden als die wichtigsten Modellhebel behandelt, da sie direkt mit dem Calciumoxidbedarf zusammenhängen. Dazu gehörten die Rohstahlproduktion (als Proxy für den Flussmittelbedarf), die Dynamik der Bau- und Zementproduktion, die Aktivitätsniveaus bei der Wasser- und Abwasserbehandlung, die Intensität der Rauchgasentschwefelung und ähnlicher Emissionskontrollen sowie der Energie- und CO₂-Kostendruck, der die Ofenbetriebsraten und die Preisgestaltung beeinflusst. Prognosen nutzten Szenarioanalysen auf Basis eines Expertenkonsenses darüber, wie sich diese Treiber regional entwickeln, und die Annahmen wurden dann in jahresbezogene Nachfrage- und Preispfade umgewandelt. Wo die Bottom-up-Sichtbarkeit schwach war, wurden Lücken durch die Anwendung konservativer Auslastungs- und Handelsanteilsspannen geschlossen, die vor der Finalisierung der Gesamtwerte durch Folgegespräche erneut überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden auf mehr als eine Weise überprüft, sodass die endgültigen Zahlen nicht auf einer einzigen Datenreihe beruhen. Analysten verglichen die implizierte Branntkalk-Nachfrage mit unabhängigen Signalen wie Stahlproduktionstrends, Handelsbewegungen und sichtbaren Kapazitätsveränderungen und untersuchten dann ungewöhnliche Sprünge, die nicht mit diesen Indikatoren übereinstimmten.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine schrittweise interne Überprüfung. Jede große Abweichung löst eine erneute Kontaktaufnahme mit Branchenteilnehmern aus, um zu bestätigen, was sich geändert hat und warum. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Ofenstillstände, Werksanläufe oder politische Änderungen, die die Nachfrage nach Umweltbehandlung beeinflussen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Calciumoxid-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Calciumoxid sehen oft unterschiedlich aus, weil die Maßeinheit, die Produktgrenzen und das, was als Marktverkäufe gezählt wird, von einem Herausgeber zum anderen variieren können. Unterschiede entstehen auch dadurch, wie Preise über Regionen hinweg aufgebaut werden und wie häufig Annahmen aktualisiert werden, wenn sich Energiekosten und Industrieproduktion ändern.
Die wichtigsten Treiber für Abweichungen in diesem Markt sind in der Regel, ob die Schätzung volumenbasiert (Tonnen) oder wertbasiert (USD) ist, ob gebundener Branntkalk, der innerhalb von Stahl- und Zementanlagen verwendet wird, als Teil des Marktwerts einbezogen wird, und ob Kalkhydrat und andere Calciumderivate in dieselbe Zahl einfließen. Währungszeitpunkt und die Behandlung von Vertragspreisen gegenüber Spotpreisen verschieben ebenfalls die Gesamtwerte, insbesondere wenn die Brennstoffkosten schwanken. Einige Schätzungen verlängern Prognosenannahmen, ohne die Ofenauslastung und Handelsintensität jedes Jahr neu zu validieren.
Die nachstehende Tabelle fasst zusammen, wie sich diese methodischen Unterschiede in den gemeldeten Marktgesamtwerten niederschlagen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 374,27 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 5,33 Milliarden USD (2025) | Eine rein wertbasierte Größenbestimmung kann höher ausfallen, wenn der gebundene Verbrauch monetarisiert wird und wenn benachbarte Kalkprodukte zusammengefasst werden, was auch die Auswirkungen der angenommenen Preis-pro-Tonne-Niveaus verstärkt. |
| Forschungsplattform B | 5,17 Milliarden USD (2024) | Ein anderes Basisjahr und eine breitere Produkt- und Endverwendungsinterpretation können die Gesamtwerte verschieben, und die Spanne vergrößert sich, wenn die Preisentwicklung hauptsächlich durch die allgemeine Inflation und nicht durch die energiebezogene Ofenwirtschaft getrieben wird. |
Die Tabelle zeigt, dass der größte Teil der Spanne durch die Einheitenwahl und die Behandlung als verkäufliche Marktzahl erklärt wird, insbesondere in Bezug auf gebundene Volumina und benachbarte Kalkprodukte. Wenn Volumina anhand von Stahl-, Bau- und Behandlungsnachfrageindikatoren modelliert und dann mit regionsspezifischen Spannen bepreist werden, die mit Branchenkontakten gegengeprüft werden, bleibt das Ergebnis auf reale Verbrauchssignale zurückführbar – das ist der hier von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Calciumoxid-Markt?
Der Calciumoxid-Markt umfasst im Jahr 2026 374,27 Millionen Tonnen und soll bis 2031 437,05 Millionen Tonnen erreichen, bei einer CAGR von 3,15 %.
Welche Region trägt am meisten zur weltweiten Calciumoxid-Nachfrage bei?
Asien-Pazifik führt mit einem Anteil von 49,32 % am Volumen des Jahres 2025, dank Chinas Stahlsektor und Indiens Zementbranche.
Was treibt das schnellste Wachstum in der Endverbrauchernachfrage an?
Präzisionslandwirtschaft steigert die Nachfrage im Bereich Düngemittel und Chemikalien, die bis 2031 voraussichtlich mit einer CAGR von 4,16 % wachsen wird.
Wie beeinflussen Emissionsvorschriften den Calciumoxid-Verbrauch?
Strengere SO₂-Grenzwerte in den USA, der EU und China fördern die Installation kalkbasierter Rauchgasentschwefelungsanlagen und schaffen damit eine regulierungsgetriebene Nachfragebasis.