
Marktgröße und Marktanteil für Brust-Ultraschall
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.35 Milliarden US-Dollar |
| Marktgröße (2032) | 6.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.42 % |
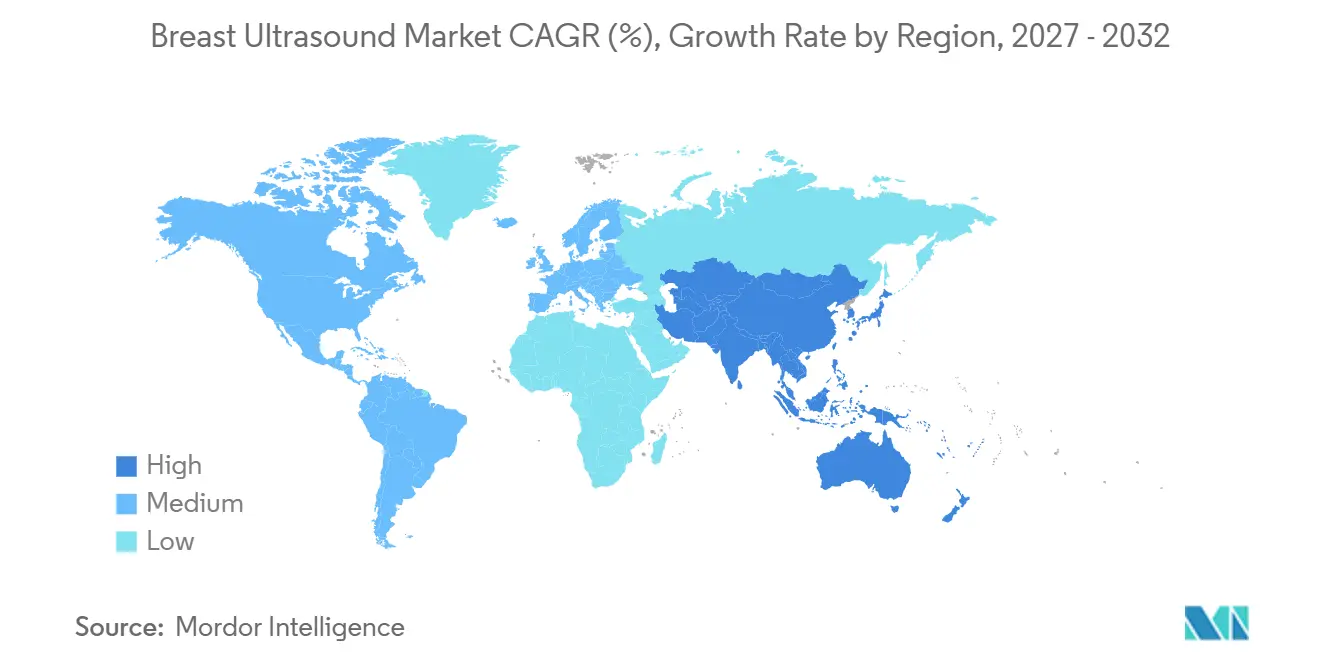
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
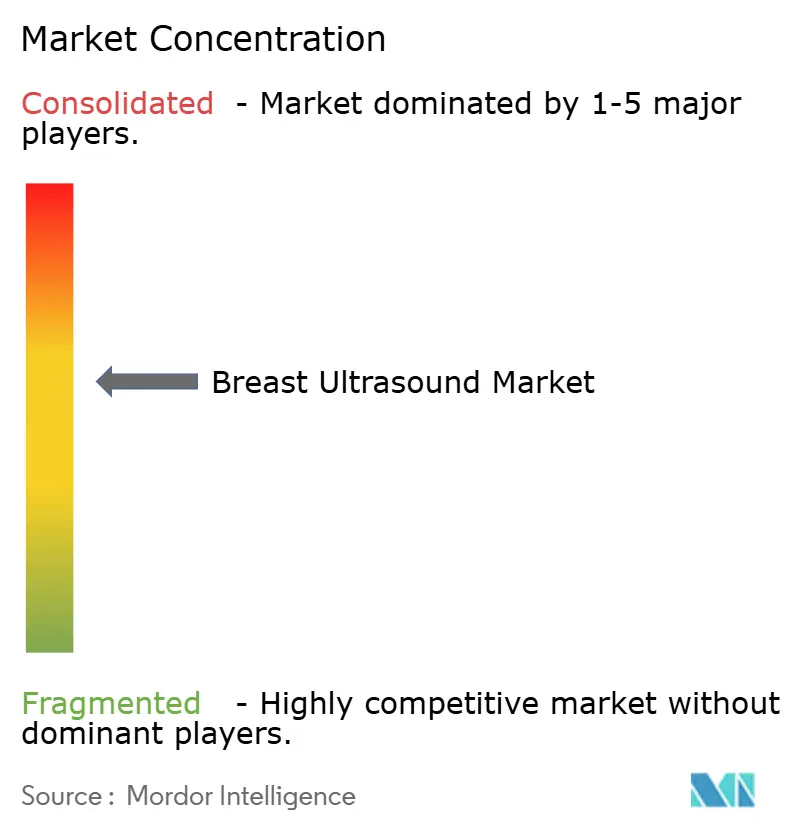
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brust-Ultraschall von Mordor Intelligence
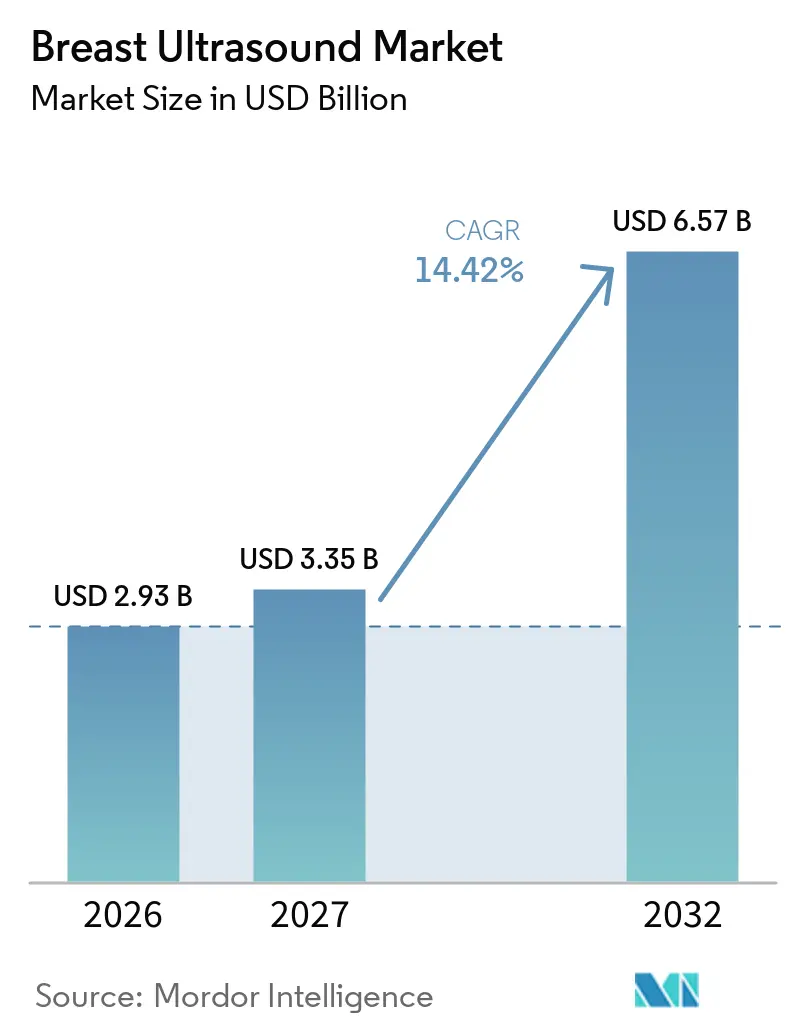
Die Brustultraschall-Marktgröße soll von 2,93 Milliarden USD im Jahr 2026 auf 3,35 Milliarden USD im Jahr 2027 wachsen und wird bis 2032 voraussichtlich 6,57 Milliarden USD bei einer CAGR von 14,42 % über den Zeitraum 2027–2032 erreichen.
Das Wachstum wird durch verbindliche Vorschriften zur Benachrichtigung bei dichtem Brustgewebe, die rasche Einführung automatisierter Plattformen und zeitsparende künstliche Intelligenz angetrieben, die Scanzeiten verkürzt und dem Mangel an Sonographen entgegenwirkt. Automatisierte Brustultraschall-Plattformen (ABUS), die KI integrieren, erkennen nun Karzinome, die bei der Mammographie übersehen werden, und reduzieren gleichzeitig die Aufnahmezeit um 40 % – eine Fähigkeit, die einen höheren Patientendurchsatz unterstützt und Personalengpässe abmildert. Laufende Durchbrüche bei Mikroblasen-Kontrastmitteln verbessern die Genauigkeit der Läsionscharakterisierung, und handgehaltene halbleiterbasierte Schallköpfe erweitern die Bildgebung über Krankenhäuser hinaus auf mobile Einheiten und ländliche Kliniken. Die Konsolidierung unter Hardware-Herstellern und KI-Softwareanbietern unterstützt einen Wandel hin zu durchgängigen Bildgebungs-Ökosystemen, die Aufnahme, Analytik und cloudbasierte Zusammenarbeit umfassen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt konventioneller Brustultraschall im Jahr 2026 einen Marktanteil von 62,7 % am Brustultraschall-Markt, während automatisierter Brustultraschall bis 2032 voraussichtlich mit einer CAGR von 15,8 % wachsen wird.
- Nach Technologie führten 2D-Modalitäten mit einem Anteil von 44,5 % an der Brustultraschall-Marktgröße im Jahr 2026; kontrastmittelverstärkter Ultraschall entwickelt sich bis 2032 mit einer CAGR von 16,5 %.
- Nach Endnutzer entfielen auf Krankenhäuser und chirurgische Zentren im Jahr 2026 ein Anteil von 52,1 % an der Brustultraschall-Marktgröße, und mobile Screening-Einheiten sollen zwischen 2027 und 2032 die schnellste CAGR von 17,7 % verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Brustultraschall-Marktanteil von 35,6 %, während der asiatisch-pazifische Raum im gleichen Zeitraum eine CAGR von 16,4 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vorschriften zum Screening bei dichtem Brustgewebe | +3.20% | Global, früh in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte ABUS-Workflow-Reduzierungen | +2.80% | Nordamerika und Asien-Pazifik, Ausstrahlungseffekte auf die EU | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nutzung tragbarer und handgehaltener Ultraschallgeräte | +2.10% | Global, am stärksten in aufstrebenden Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei kontrastmittelverstärkten Mikroblasen | +1.90% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Cloudbasierte Teleradiologie-Integration | +1.50% | Global, schneller in entwickelten Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Anreize zur wertorientierten Versorgungsvergütung | +1.30% | Zunächst Nordamerika, schrittweise Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vorschriften zum Screening bei dichtem Brustgewebe
FDA-Änderungen des Mammography Quality Standards Act im September 2024 schreiben vor, dass jede Mammografie-Einrichtung Patientinnen über die Brustdichte und die Notwendigkeit ergänzender Bildgebung informieren muss.[1] Die Regelung betrifft mehr als 40 Millionen jährliche Screening-Teilnehmerinnen und verpflichtet Zentren zur Einführung von ABUS, damit Patientinnen nicht anderweitig überwiesen werden müssen. Europäische Rechtsordnungen mit ähnlichen Gesetzen verzeichneten innerhalb von zwei Jahren Anstiege von 15–20 % beim ergänzenden Screening, was belegt, dass regulatorische Angleichung eine beschleunigte Geräteeinführung fördert. US-amerikanische Einrichtungen vermarkten nun „Same-Day-Dense-Breast-Screening”-Pakete, die ABUS mit der routinemäßigen Mammografie integrieren, was die Patientenzufriedenheit steigert und das medizinisch-rechtliche Risiko senkt. Gesundheitssysteme betrachten Kapitalinvestitionen in ABUS als Risikominderungsmaßnahme und nicht als Ermessensausgaben, und frühe Anwender verzeichnen höhere Krebserkennungsraten bei Frauen mit heterogen oder extrem dichtem Gewebe.
KI-gesteuerte ABUS-Workflow-Reduzierungen
In führende ABUS-Plattformen integrierte Algorithmen des maschinellen Lernens steuern die Schallkopfpositionierung, automatisieren die Brustwarzenerfassung und kennzeichnen unzureichende Abdeckung in Echtzeit, wodurch die Aufnahmezeit um 40 % verkürzt wird, während Sensitivität und Spezifität erhalten bleiben. KI-gestützte Protokolle ermöglichen es Technologen mit begrenzter Ultraschall-Ausbildung, nach kurzer Weiterbildung qualitativ hochwertige Untersuchungen durchzuführen, was die Belegschaft angesichts einer Vakanzrate von 17,5 % bei Sonografen in England effektiv vervielfacht.[2] Prädiktive Analysen passen Scan-Parameter an die Patientenanatomie an, reduzieren Wiederholungsscans und verbessern die Konsistenz über Standorte hinweg. Krankenhäuser berichten von 25–30 % höherem Durchsatz ohne zusätzliche Personaleinstellungen – eine Kennzahl, die attraktive Kapitalrenditeberechnungen für KI-fähige Systeme untermauert.
Anstieg der Einführung tragbarer und handgehaltener Ultraschallgeräte
Halbleiterfortschritte komprimieren nun Bildgebungsleistung auf Geräteniveau in Schallköpfe, die unter 300 Gramm wiegen und unter 4.000 USD kosten, angeführt von Butterfly Networks iQ3, das im Januar 2024 zugelassen wurde. Ländliche Kliniken, mobile Fahrzeuge und ambulante Pflegedienste setzen diese Geräte für opportunistische Brustbildgebung ein, wo feste Infrastruktur fehlt. Cloud-Konnektivität überträgt Bilder an externe Radiologen zur synchronen Begleitung und schließt Kompetenzlücken in unterversorgten Regionen. Da wertorientierte Versorgung Früherkennung außerhalb von Krankenhäusern begünstigt, überbrücken tragbare Geräte Zugangsungleichheiten und tragen zu einer prognostizierten CAGR von 12,7 % für mobile Screening-Programme bei. Öffentlich-private Partnerschaften in Indien bündeln nun handgehaltene Scanner mit Tele-Onkologie-Plattformen und erweitern die Erkennung auf Bevölkerungsebene.
Durchbrüche in der Forschung und Entwicklung kontrastmittelverstärkter Mikroblasen
Mikroblasen der nächsten Generation mit Lipid- und Polymerhülle bieten überlegene Stabilität und gezielte Bindung und ermöglichen sowohl diagnostische als auch therapeutische Anwendungen bei Brustkrebs.[3] Klinische Studien zeigen eine Reduzierung unnötiger Biopsien um 15–25 % durch Klärung der Läsionsvaskularität im Vergleich zum Graustufen-Ultraschall. Der Breakthrough-Device-Pfad der FDA verkürzte die Zulassungszyklen und brachte erstklassige Wirkstoffe schneller auf den Markt. Die Kombination von Kontrastbildgebung mit KI-gesteuerter Quantifizierung standardisiert Perfusionsmetriken und verspricht reproduzierbare Berichte über Standorte hinweg. Forscher nutzen auch die ultraschallgezielte Mikroblasendestruktion zur lokalen Freisetzung von Chemotherapeutika, was auf ein zukünftiges theranostisches Ökosystem hindeutet, das Bildgebung und Therapie kombiniert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für ABUS-Plattformen der nächsten Generation | -2.50% | Global, am stärksten für kleine Anbieter | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an ausgebildeten Brust-Sonografen | -1.80% | Weltweit, akut in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Lückenhafte Erstattung für ergänzenden ABUS | -1.40% | Hauptsächlich Nordamerika, betrifft private Märkte anderswo | Mittelfristig (2–4 Jahre) |
| Regulatorische Verzögerung bei KI-Algorithmen | -1.10% | Global, uneinheitliche regionale Zulassungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für ABUS-Plattformen der nächsten Generation
KI-fähige ABUS-Einheiten kosten 200.000–400.000 USD, ein erheblicher Aufwand, der im Kapitalbudget mit CT- und MRT-Upgrades konkurriert. Die Gesamtbetriebskosten steigen weiter, sobald Serviceverträge, Schallkopfersatz und dedizierte Technologenschulungen einbezogen werden. Kleinere Gemeinschaftskrankenhäuser verfügen oft nicht über ausreichende Screening-Volumina, um solche Investitionen innerhalb der gewünschten Amortisationszeiten zu amortisieren, was die Abhängigkeit von Überweisungszentren verstärkt. Anbieterfinanzierungsprogramme und Pay-per-Scan-Leasing zielen darauf ab, Hürden zu senken, doch CFOs bleiben vorsichtig, solange die Erstattung für ergänzenden Ultraschall inkonsistent bleibt.
Globaler Mangel an ausgebildeten Brust-Sonografen
Die Vakanzraten erreichten in England 17,5 %, und mehr als 50 % der US-amerikanischen Sonografen sind über 50 Jahre alt, was auf bevorstehende Renteneintritte hindeutet. Engpässe in der Ausbildungspipeline bestehen, da klinische Praktikumsplätze begrenzt und Zertifizierungswege langwierig sind. Die spezialisierten ergonomischen Anforderungen und Interpretationsnuancen des Brust-Ultraschalls erfordern zusätzliche Schulungen und schränken den Arbeitsmarkt weiter ein. Lohninflation und Bindungsprämien erhöhen die Betriebskosten, und obwohl KI die Aufnahme unterstützt, erfordert die Interpretation weiterhin qualifizierte Radiologen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
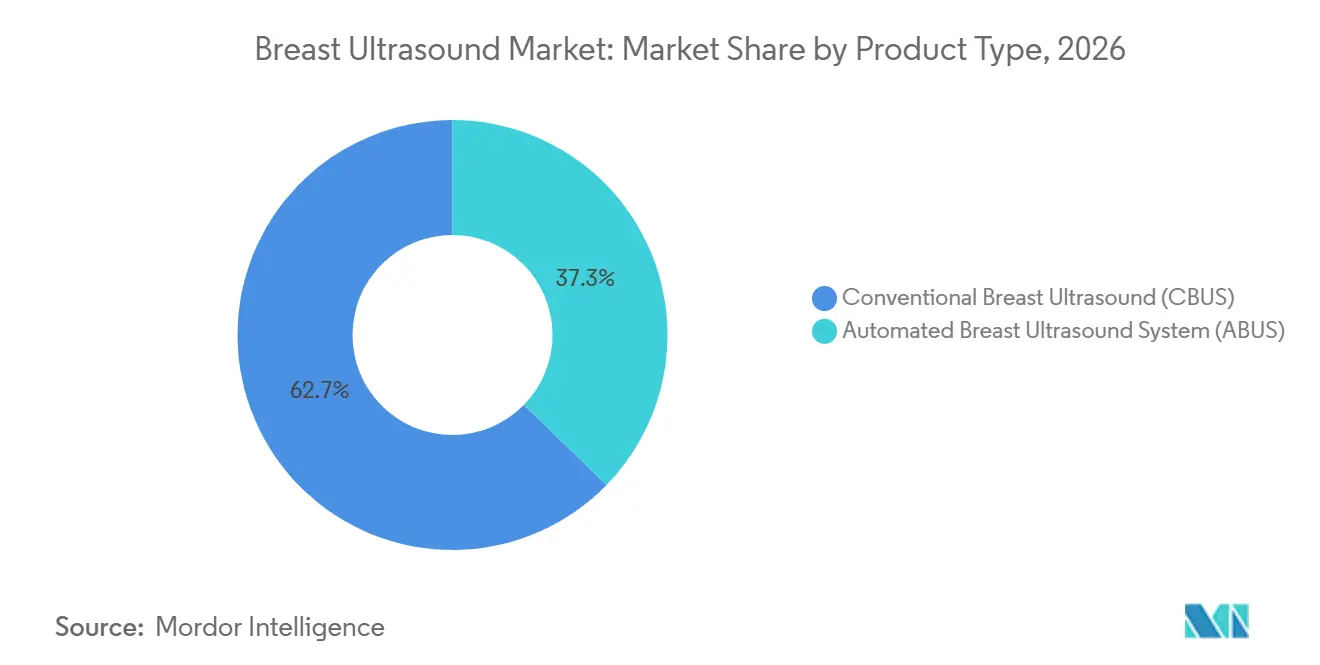
ABUS treibt Innovation trotz CBUS-Dominanz voranKonventionelle Brustultraschallsysteme kontrollierten im Jahr 2026 62,7 % der Brustultraschall-Marktgröße, gestützt durch etablierte Arbeitsabläufe und niedrigere Anschaffungspreise. Anwender schätzen die Flexibilität von CBUS für gezielte Diagnostik und interventionelle Führung – Funktionen, die ABUS derzeit eher ergänzt als ersetzt. Dennoch fügt ABUS, das voraussichtlich eine CAGR von 15,8 % erzielen wird, durch die Automatisierung vollständiger Brustscans für das Screening bei dichtem Gewebe eine bevölkerungsweite Effizienz hinzu. Die ABUS-Einführung beschleunigt sich, da sich die Bildqualitätslücken verringern und KI die Aufnahme optimiert; GE HealthCares Invenia ABUS Premium reduzierte die Scanzeit um 40 % und erhielt im März 2025 die FDA-Zulassung vor der Markteinführung. Klinische Studien zeigen, dass ABUS 26,8 % der bei der Mammographie übersehenen Karzinome erkennt, was seinen ergänzenden Wert unterstreicht. CBUS-Hersteller reagieren mit KI-gestützten Workflow-Hilfsmitteln, was die Produktlinien verwischt, aber die CBUS-Relevanz für gezielte Nachuntersuchungen aufrechterhält.
Nach Technologie:
Kontrastmittelverstärkung gewinnt an Bedeutung trotz 2D-Führerschaft2D-Ultraschall behielt im Jahr 2026 einen Brustultraschall-Marktanteil von 44,5 %, gestützt durch seine weite Verbreitung, die Vertrautheit der Kliniker und günstige Erstattungscodes. Die Integration von KI zur Speckle-Reduktion und Autofokus erhält die Bildqualitätsparität mit fortschrittlicheren Systemen aufrecht. Volumetrischer 3D/4D-Ultraschall gewinnt innerhalb automatisierter Plattformen an Bedeutung, wo eine standardisierte Interpretation unerlässlich ist. Die quantitative Steifigkeitskartierung der Elastographie verbessert die Differenzierung von Malignomen und erweitert ihre Rolle bei der Biopsie-Triage. Kontrastmittelverstärkter Ultraschall weist trotz seiner Nischenstellung die schnellste CAGR von 16,5 % auf, bedingt durch stabilisierte Mikroblasen-Agenzien, die die Läsionssichtbarkeit verbessern und in einigen unklaren Fällen eine MRT überflüssig machen können. Die Einführung beschleunigt sich in akademischen Zentren und Krebsinstituten, die Studien zur Therapieansprechen-Überwachung durchführen.
Nach Endnutzer:
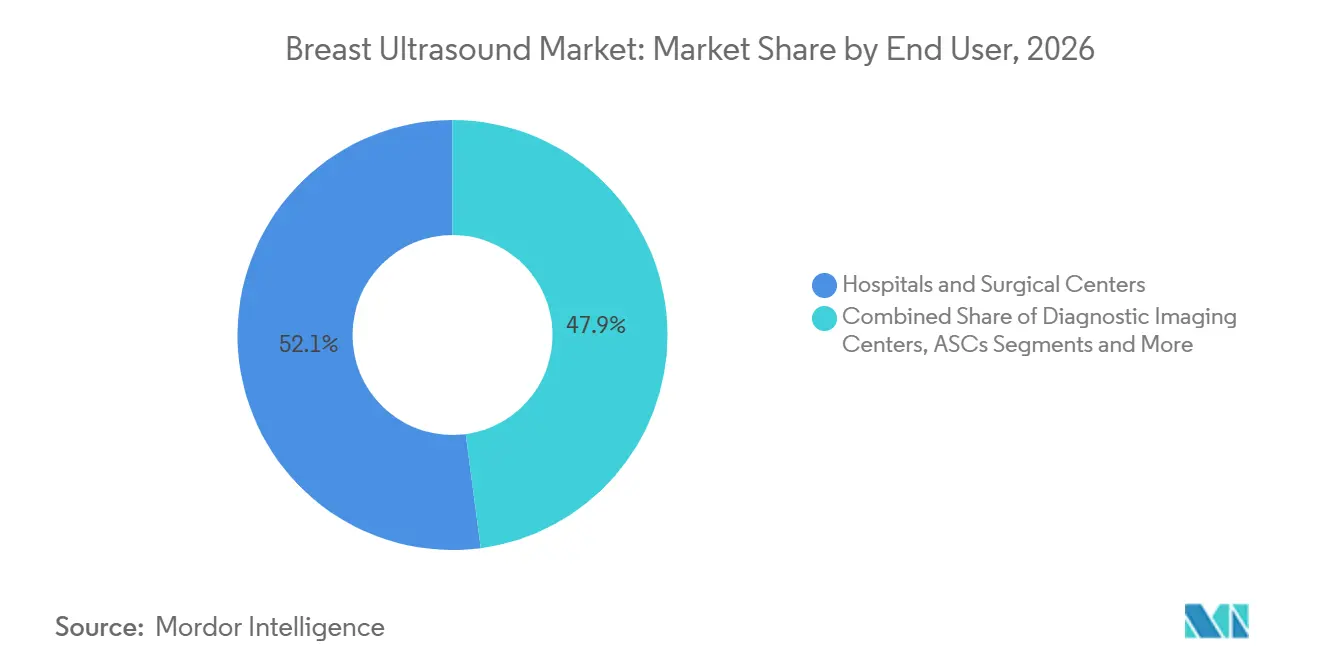
Mobile Einheiten fordern die Krankenhausdominanz herausKrankenhäuser und chirurgische Zentren hielten im Jahr 2026 52,1 % der Brustultraschall-Marktgröße, gestützt durch integrierte multidisziplinäre Leistungen und Versicherungsbeziehungen. Diagnostische Bildgebungszentren bleiben von zentraler Bedeutung und bedienen Arztüberweisungen mit Hochdurchsatz-Workflows und verlängerten Öffnungszeiten. Spezialisierte Brustzentren verbreiten sich, da Frauengesundheitsprogramme ganzheitliche Versorgung in den Vordergrund stellen. Mobile Screening-Fahrzeuge, die voraussichtlich mit einer CAGR von 17,7 % wachsen werden, überbrücken geografische Lücken und werden häufig durch Zuschüsse der öffentlichen Gesundheit oder betriebliche Wellness-Kampagnen finanziert. Felddaten zeigen, dass mobile Einheiten Erstscreening-Teilnehmer anziehen und die Früherkennungsraten verbessern. Ambulante Operationszentren führen zunehmend Biopsien durch und verlagern Eingriffe von stationären Krankenhausabteilungen in kostengünstigere Umgebungen, was die Nachfrage nach Point-of-Care-Ultraschall steigert.

Geografische Analyse
Brust-Ultraschall-Markt Nordamerika
Nordamerika dominierte im Jahr 2026 mit einem Brustultraschall-Marktanteil von 35,6 %, angetrieben durch die rasche Einführung von ABUS in den Vereinigten Staaten infolge von Vorschriften zur Benachrichtigung bei dichtem Brustgewebe und einer robusten Erstattungsinfrastruktur. Führende Krebszentren integrieren KI-gestützte Plattformen in das routinemäßige Screening, während Kanadas provinzielle Gesundheitsprogramme einen gleichberechtigten Zugang in abgelegenen Regionen fördern. Mexikos Privatkrankenhäuser führen ABUS ein, um Medizintouristen anzuziehen, die umfassende Brustbildgebungspakete suchen.
Brust-Ultraschall-Markt Europa
Europa verzeichnet eine stetige Expansion, gestützt durch organisierte Vorsorgeuntersuchungsprogramme und Technologiestandardisierung innerhalb der EU. Deutschland und das Vereinigte Königreich leisten Pionierarbeit bei der Erforschung KI-gestützter Ultraschallverfahren, wobei der NHS cloudbasierte Lesezentren in Pilotprojekten evaluiert. Frankreich und Italien setzen mobile Fahrzeuge in ländlichen Provinzen ein, und Spanien erprobt transmissionsbasierte Ultraschalltomographie, die auf Kompression verzichtet und auf Bevölkerungsgruppen mit dichtem Brustgewebe abzielt.
Brust-Ultraschall-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 16,4 %, begünstigt durch Infrastrukturausbau, wachsendes Bewusstsein für Brustkrebs und politisch unterstützte Früherkennungsinitiativen. Chinas Gesundheitsreformagenda mit einem Volumen von mehreren Billionen Yuan finanziert diagnostische Bildgebung in Krankenhäusern auf Kreisebene, einschließlich KI-fähiger Ultraschallgeräte. Japans alternde Bevölkerung fördert die Einführung von hochauflösendem ABUS in Kombination mit KI-Triage-Algorithmen, die von nationalen radiologischen Fachgesellschaften validiert wurden. Indiens öffentlich-private Screening-Partnerschaften setzen mobile Fahrzeuge ein, die mit handgehaltenen Schallköpfen und cloudbasierten Leseplattformen ausgestattet sind, und erzielen Erkennungsraten von 1,8 pro 1.000 untersuchten Frauen. Südkorea und Australien konzentrieren sich auf Forschungskooperationen, die kontrastmittelverstärkte Protokolle bei Kohorten mit dichtem Brustgewebe testen.
Wettbewerbslandschaft
Der Markt für Brust-Ultraschall weist eine moderate Konsolidierung auf. GE HealthCare, Siemens Healthineers, Philips und Hologic nutzen breite Portfolios und Servicenetzwerke zum Schutz ihrer Marktanteile, während fokussierte Herausforderer – Butterfly Network, Esaote, Mindray, QT Imaging – durch Spezialisierung und Preisdisruption konkurrieren. GE HealthCares Erwerb von Intelligent Ultrasound für 51 Millionen USD im Juli 2024 fügte KI-sprachgeführte Workflows hinzu und stärkte die vertikale Integration. Siemens Healthineers veröffentlichte den Acuson Sequoia 3.5 mit KI-Abdomen und neuem HLX-Schallkopf und schärfte damit die Brustbildgebungsfähigkeiten. Hologics Übernahme von Gynesonics für 350 Millionen USD erweitert seine Reichweite in den therapeutischen Ultraschall und entspricht einer Strategie zur Erfassung des Kontinuums von Bildgebung bis Therapie.
Handgehaltene Disruptoren nutzen Halbleiter-Ultraschall-auf-Chip, um Bildgebung zu demokratisieren, wobei Butterfly iQ3 zum Preis von 3.899 USD die Primärversorgung und mobile Segmente bedient. Partnerschaften zwischen Plattformanbietern und Cloud-KI-Unternehmen, wie GE HealthCare und RadNet, die SmartMammo-Deep-Learning-Algorithmen integrieren, stärken die Ökosystembindung. Lizenz- und gemeinsame Entwicklungsvereinbarungen zwischen Mikroblasen-Entwicklern und Scanner-OEMs nehmen zu, da kontrastmittelverstärkter Ultraschall auf dem Weg zur Mainstream-Einführung ist.
Marktführer in der Brust-Ultraschall-Branche
-
GE HealthCare
-
Siemens Healthineers
-
Hologic Inc.
-
Koninklijke Philips N.V.
-
Hitachi Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brustultraschall-Markt Unternehmen in diesem Bericht
- GE Healthcare
- Siemens Healthineers
- Hologic
- Koninklijke Philips
- Hitachi
- Canon
- Fujifilm (Sonosite)
- Butterfly Network Inc.
- Supersonic Imagine
- Mindray Bio-Medical
- Delphinus Medical Technologies
- SonoCine Inc.
- iVu Imaging Corp.
- QT Ultrasound LLC
- Seno Medical Instruments
- Shantou SIUI
- Esaote
- Samsung Group
- iSono Health
Neueste Industrielle Entwicklungen in Brustultraschall-Markt
- März 2025: GE HealthCare brachte Invenia ABUS Premium mit FDA-PMA-Zulassung auf den Markt; die KI-gestützte 3D-Plattform liefert 40 % schnellere Scans und eine um 35,7 % höhere Krebserkennungsrate in Kombination mit Mammografie.
- Februar 2025: Butterfly Network stellte den handgehaltenen iQ3-Scanner vor, der P4.3-Ultraschall-auf-Chip-Technologie zum Preis von 3.899 USD nutzt.
- Januar 2025: Hologic schloss die Übernahme von Gynesonics für 350 Millionen USD ab und fügte das therapeutische Ultraschallsystem Sonata hinzu.
Umfang des globalen Berichts zum Markt für Brust-Ultraschall
Segmentierungsübersicht
| Konventioneller Brust-Ultraschall (CBUS) |
| Automatisierter Brust-Ultraschall (ABUS) |
| 2D-Ultraschall |
| 3D/4D-Ultraschall |
| Elastografie |
| Doppler-Ultraschall |
| Kontrastmittelverstärkter Ultraschall |
| Krankenhäuser und chirurgische Zentren |
| Diagnostische Bildgebungszentren |
| Brustzentren |
| Ambulante chirurgische Zentren |
| Mobile Screening-Einheiten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Konventioneller Brust-Ultraschall (CBUS) | |
| Automatisierter Brust-Ultraschall (ABUS) | ||
| Nach Technologie | 2D-Ultraschall | |
| 3D/4D-Ultraschall | ||
| Elastografie | ||
| Doppler-Ultraschall | ||
| Kontrastmittelverstärkter Ultraschall | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Diagnostische Bildgebungszentren | ||
| Brustzentren | ||
| Ambulante chirurgische Zentren | ||
| Mobile Screening-Einheiten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Brustultraschall-Marktes zwischen 2027 und 2032?
Der Brustultraschall-Markt wird voraussichtlich eine CAGR von 14,42 % von 3,35 Milliarden USD im Jahr 2027 auf 6,57 Milliarden USD bis 2032 verzeichnen.
Welche Produktkategorie wächst innerhalb des Brust-Ultraschalls am schnellsten?
Automatisierte Brustultraschallsysteme sollen mit einer CAGR von 15,8 % wachsen, begünstigt durch Screening-Vorschriften bei dichtem Brustgewebe und KI-bedingte Workflow-Verbesserungen.
Warum gewinnt kontrastmittelverstärkter Ultraschall in der Brustbildgebung an Bedeutung?
Fortschritte bei Mikroblasen und klinische Studien zeigen eine höhere Spezifität, die unnötige Biopsien um bis zu 25 % reduzieren kann, was eine CAGR von 16,5 % für das Segment antreibt.
Wie beeinflussen mobile Screening-Programme die Einführung?
Mobile Fahrzeuge mit tragbaren Scannern erreichen unterversorgte Bevölkerungsgruppen und unterstützen eine CAGR von 17,7 % für das mobile Endnutzer-Segment.
Welcher regionale Markt wächst am schnellsten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 16,4 %, angetrieben durch Infrastrukturinvestitionen in China, KI-Forschung in Japan und groß angelegte Screening-Initiativen in Indien.
Wie geht KI dem Mangel an Sonografen entgegen?
KI-Algorithmen automatisieren die Schallkopfpositionierung und Bildqualitätsprüfungen, sodass Technologen mit minimaler Ultraschallerfahrung qualitativ hochwertige Untersuchungen durchführen können, und verbessern den Durchsatz um bis zu 30 %.