
Marktgröße und Marktanteil für wagenbasierte konventionelle Brust Ultraschallsysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 385.46 Millionen US-Dollar |
| Marktgröße (2032) | 538.14 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.90 % |
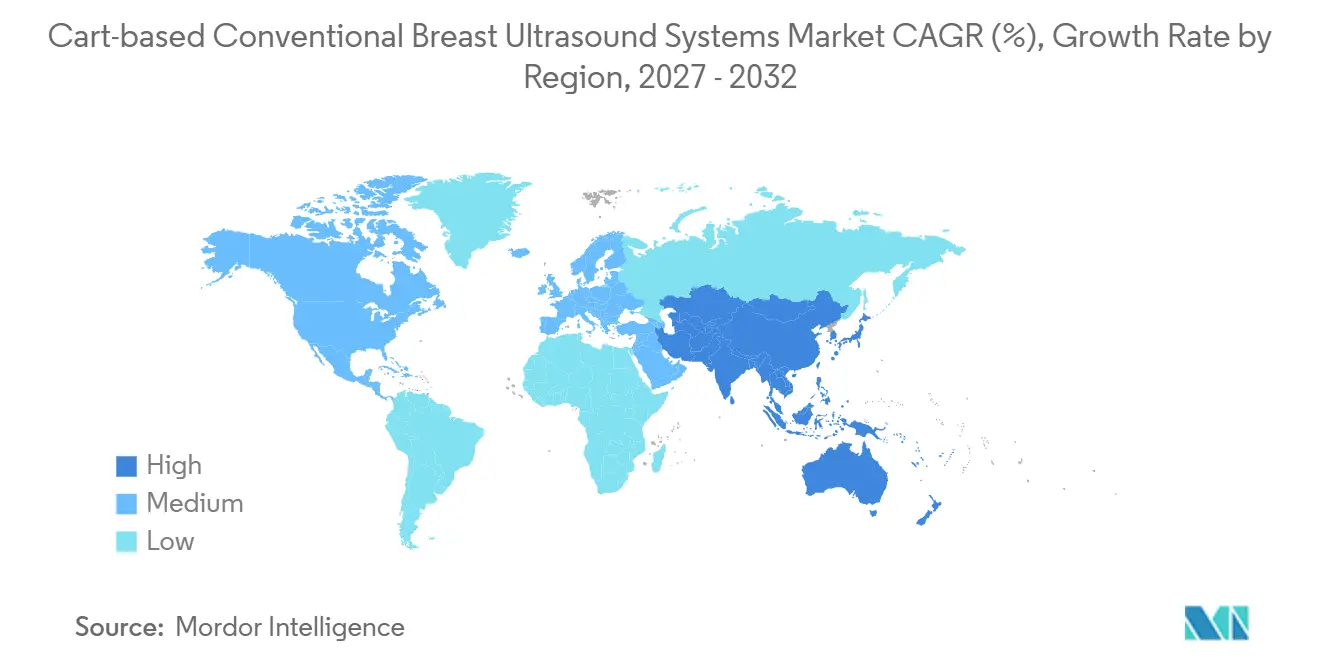
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
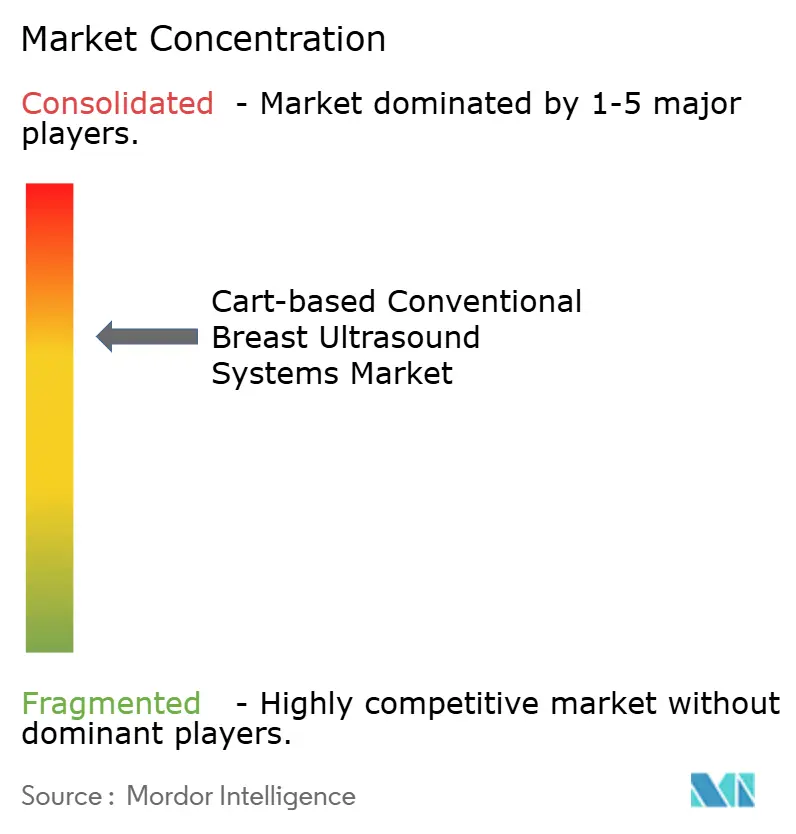
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wagenbasierte konventionelle Brust Ultraschallsysteme von Mordor Intelligence
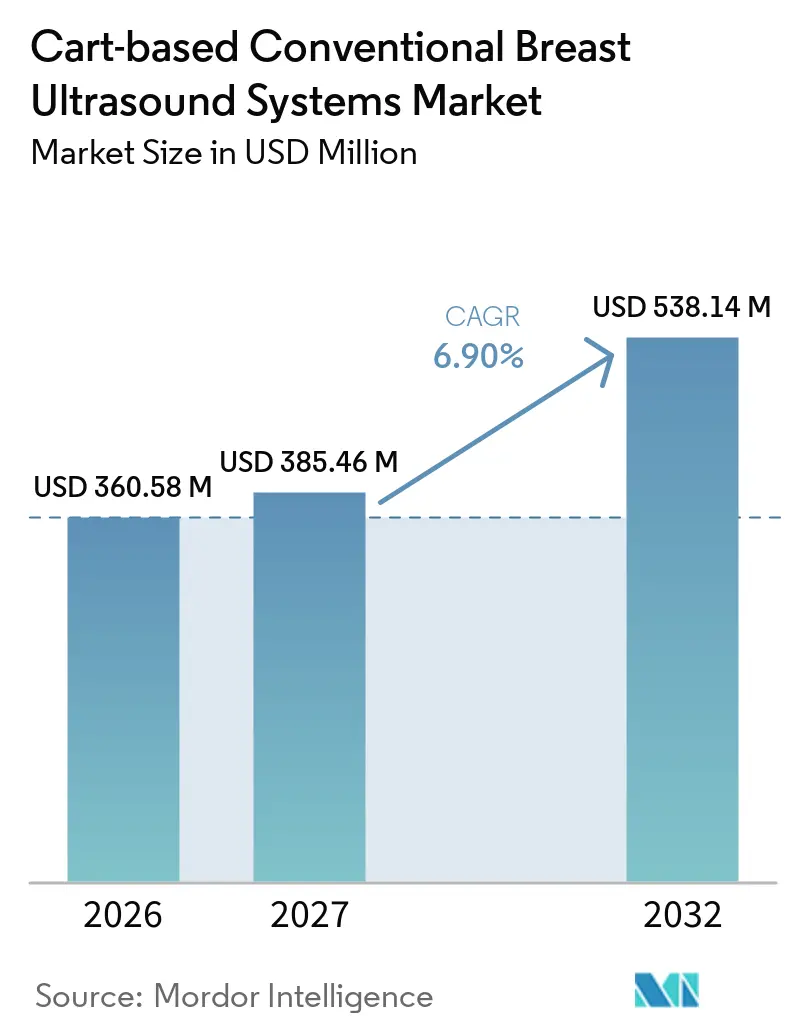
Die Marktgröße für wagenbasierte konventionelle Brustultraschallsysteme wird voraussichtlich von 360,58 Millionen USD im Jahr 2026 auf 385,46 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,90 % über den Zeitraum 2027–2032 einen Wert von 538,14 Millionen USD erreichen.
Regulatorische Katalysatoren, eine ausgeweitete Kostenerstattung und die rasche KI-Integration positionieren diese Plattformen neu – von punktuellen Scannerlösungen zu vernetzten diagnostischen Hubs. Krankenhäuser investieren weiterhin, da Wagen-Plattformen Handheld-Geräte hinsichtlich Bildqualität und Elastographie-Genauigkeit übertreffen, während mobile Screening-Einheiten die Reichweite in ländliche Gebiete ausdehnen. Anbieter beschleunigen Akquisitionen, um Workflow-Automatisierung zu integrieren, die den Sonographen-Mangel ausgleicht und höhere tägliche Scanvolumina ermöglicht. Die infrastrukturellen Aufrüstungen im asiatisch-pazifischen Raum sowie die Vorschriften zur Brusttdichte-Benachrichtigung in den Vereinigten Staaten prägen eine zweigleisige Adoptionskurve, die die Ersatznachfrage in reifen Märkten mit Erstkäufen in Entwicklungsmärkten in Einklang bringt.
Wichtigste Erkenntnisse des Berichts
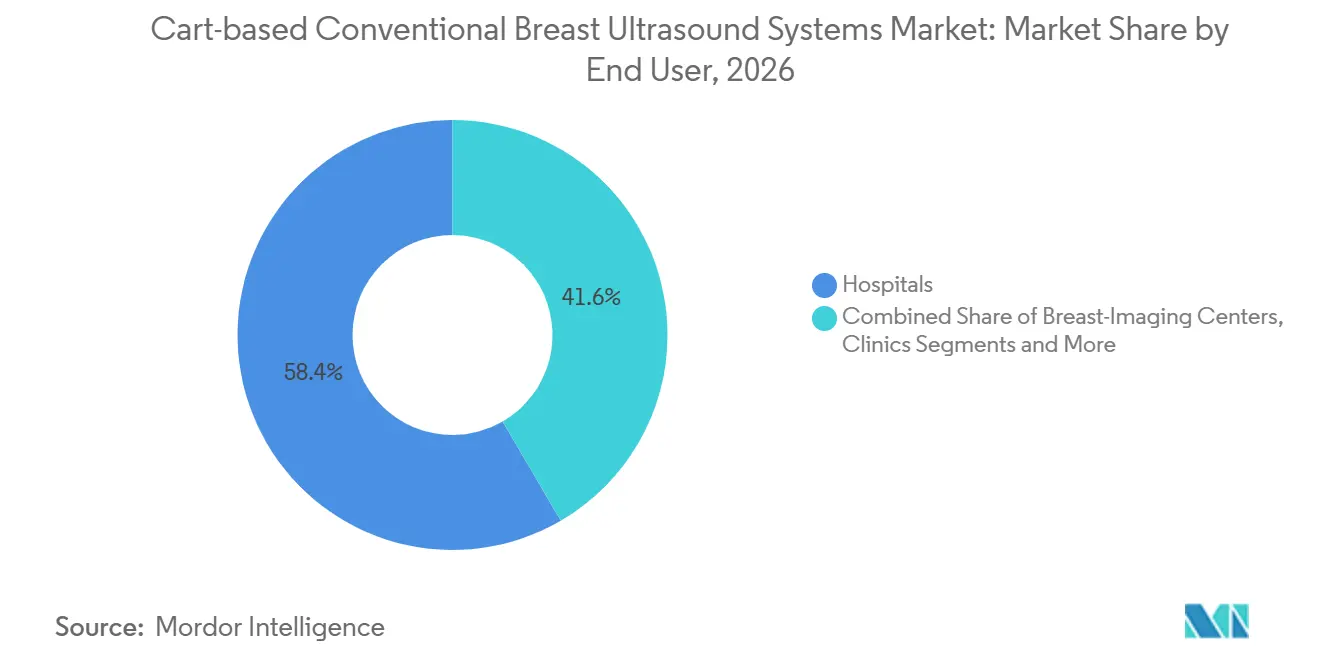
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 58,4 % am Markt für wagenbasierte konventionelle Brustultraschallsysteme. Mobile Screening-Einheiten expandieren bis 2032 mit einer CAGR von 8,7 %.
- Nach Anwendung verzeichnete Biopsie und interventionelle Bildgebungsführung das schnellste Segmentwachstum mit einer CAGR von 9,3 % bis 2032.
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 45,8 %; der asiatisch-pazifische Raum wird voraussichtlich das regionale Wachstum mit einer CAGR von 8,2 % bis 2032 anführen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz von Brustkrebs | +1.20% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ergänzende Screening-Vorschriften für dichte Brüste | +1.80% | Nordamerika primär, EU sekundäre Adoption | Mittelfristig (2–4 Jahre) |
| Technologische Verbesserungen bei Bildqualität und Elastographie | +1.10% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungsrahmen | +0.90% | Nordamerika und ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Workflow-Optimierung steigert den Scan-Durchsatz | +1.30% | Global, beschleunigt in Hochvolumenzentren | Kurzfristig (≤ 2 Jahre) |
| Einführung von Tele-Ultraschall in ländlichen Kliniken | +0.60% | Asien-Pazifik als Kernmarkt, Ausweitung auf ländliche Gebiete Amerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Brustkrebs
Wagenplattformen bleiben für die Früherkennung unverzichtbar, da ihre Elastographie-Module die Gewebesteifigkeit zuverlässiger quantifizieren als tragbare Köpfe. Jede siebte australische Frau war im Jahr 2024 von der Erkrankung betroffen, eine Prävalenz, die in Europa und den Vereinigten Staaten widergespiegelt wird.[1] Einrichtungen, die Scherwellen-Elastographie einsetzen, berichten von einem stärkeren Läsion-zu-Fett-Kontrast, der diagnostische Wege verkürzt und die Rolle des Marktes für wagenbasierte konventionelle Brust Ultraschallsysteme in der Präzisionsonkologie stärkt.
Ergänzende Screening-Vorschriften für dichte Brüste
Die FDA-Regel zur Dichtebenachrichtigung vom September 2024 formalisiert die Weiterüberweisung von der Mammographie zum Ultraschall und verankert einen strukturellen Nachfrageanstieg für den Markt für wagenbasierte konventionelle Brust Ultraschallsysteme. Eine standardisierte Sprache für vier Dichtekategorien beseitigt Variabilität und fördert protokollgesteuerte Verordnungen, wodurch Ultraschall trotz Medicare-Zuzahlungen, die nun durchschnittlich 250 USD für rein dichtebedingte Befunde betragen, zu einem erstattungsfähigen nächsten Schritt wird.
Technologische Verbesserungen bei Bildqualität und Elastographie
Transparente Relaxor-Ferroelektrische Kristalle haben die Wandlerbandbreite auf 78 % bei 28,5 MHz erhöht, das Signal-Rausch-Verhältnis um 13 dB verbessert und die Mehrwinkel-Scherwellenanalyse unterstützt.[2] Wenn automatisiertes Brustvolumen-Scanning mit Elastographie kombiniert wird, hat die Sensitivität für Malignität 91 % erreicht, was den Markt für wagenbasierte konventionelle Brust Ultraschallsysteme als bevorzugte Plattform für die Beurteilung komplexer Läsionen bestätigt.[3]
KI-gestützte Workflow-Optimierung steigert den Scan-Durchsatz
GE HealthCares Übernahme von Intelligent Ultrasound für 51 Millionen USD bringt ScanNav Assist KI in gängige geburtshilfliche und Brust-Workflows ein, reduziert manuelle Messungen und harmonisiert die Bedienerleistung. Ähnliche Kooperationen, wie die von Siemens Healthineers mit DeepHealth, ermöglichen Fernführung und Echtzeit-Bildqualitätsfeedback, wodurch die Untersuchungskapazität ohne proportionale Personalaufstockung erweitert wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten von Wagensystemen | -1.40% | Global, stärker ausgeprägt in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Brust-Sonographie-Fachkräften | -1.10% | Global, akut in ländlichen und Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität bei piezoelektrischen Wandlern | -0.80% | Global, mit stärkerer Auswirkung in Fertigungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch kostengünstige tragbare Wettbewerber | -1.00% | Nordamerika und Europa primär, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten von Wagensystemen
Die Anschaffungspreise liegen zwischen 10.000 und 120.000 USD, und Serviceverträge verdoppeln die Eigentumskosten häufig innerhalb von fünf Jahren. Gleichzeitig stärkt Butterfly Networks iQ3 für 3.899 USD ein Wertversprechen, das Wagenanbieter unter Druck setzt, Premiumpreise durch greifbare diagnostische Vorteile zu rechtfertigen. Da Kosten-Nutzen-Analysen zunehmen, wird der Nachweis von Umsatzsteigerungen durch zusätzliche abrechenbare Verfahren zum entscheidenden Faktor für Beschaffungsgenehmigungen.
Mangel an qualifizierten Brust-Sonographie-Fachkräften
Ausbildungskapazitäten hinken der Nachfrage hinterher, insbesondere bei spezialisierten brustfokussierten Zertifizierungen. In Kanada und ländlichen Landkreisen der USA lagen die Vakanzenquoten im Jahr 2025 bei über 12 %, was die Scanvolumina unabhängig von den Gerätebeständen begrenzt. Um den Markt für wagenbasierte konventionelle Brust Ultraschallsysteme aufrechtzuerhalten, bündeln Hersteller nun cloudbasierte Simulationsmodule und modulare Zertifizierungslehrpläne mit Neuinstallationen und stimmen die Ausbildung auf die Gerätefunktionen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Krankenhäuser treiben das Volumen, während mobile Einheiten das Wachstum beschleunigenKrankenhäuser machten im Jahr 2026 58,4 % der Marktgröße für wagenbasierte konventionelle Brustultraschallsysteme aus, unterstützt durch integrierte PACS-Konnektivität und umfassende Diagnoseprotokolle. Diese Einrichtungen sind auf hochauflösende Elastographie und KI-gestützte Läsionsbewertung angewiesen, was die Präferenz für Wagen gegenüber Handheld-Alternativen verstärkt. Unabhängige Bildgebungszentren und akademische Labore folgen, gestützt durch Lehraufgaben und Studienarbeitslasten.
Mobile Screening-Einheiten verzeichneten die schnellste CAGR von 8,7 % und zeigen, wie die Marktakzeptanz wagenbasierter konventioneller Brustultraschallsysteme über feste Standorte hinausgeht. Programme wie UC Davis MobileMammo+ planen, jährlich 5.000 Frauen zu screenen, und stützen sich auf wagengebundene Scanner, die gemeinsam mit der Mammographie eingesetzt werden, um ergänzende Bildgebung beim selben Besuch zu ermöglichen. Durch die Umwandlung von Parkplätzen in temporäre Kliniken mindern Anbieter geografische Ungleichheiten und bauen Patientenpipelines für zentralisierte Behandlungszentren auf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
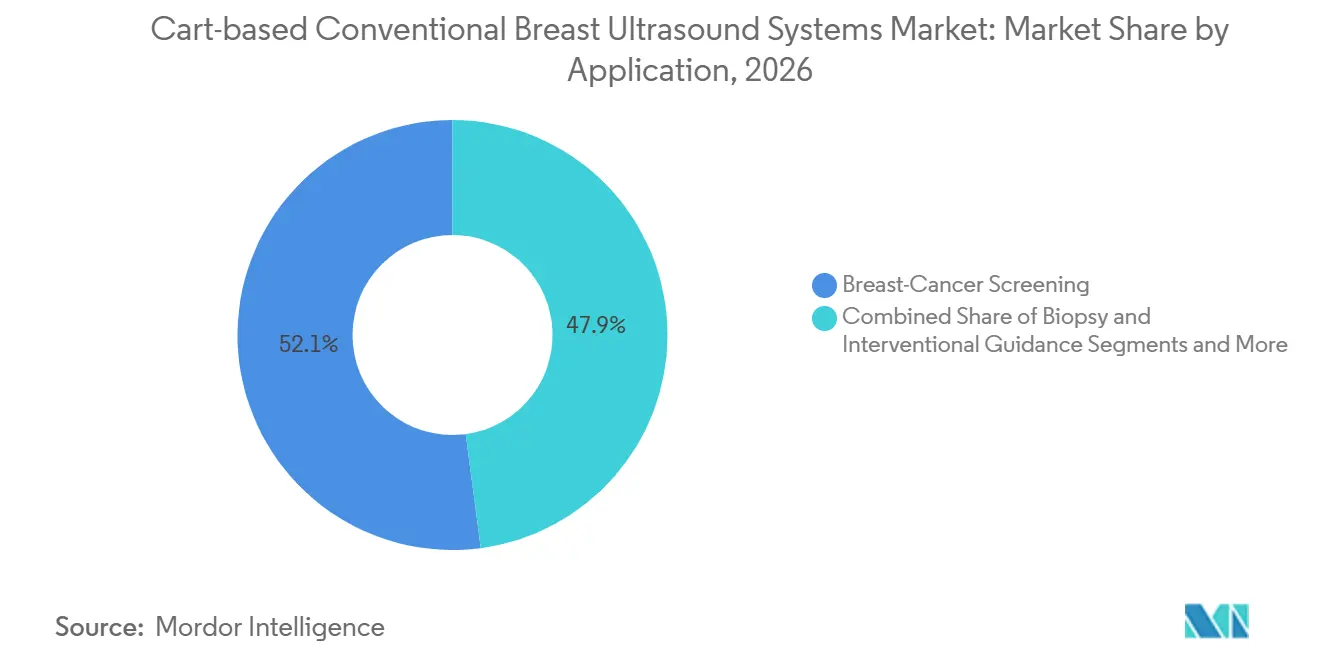
Dominanz des Screenings verschiebt sich hin zu interventionellem WachstumDas Screening hielt im Jahr 2026 einen Anteil von 52,1 % an der Marktgröße für wagenbasierte konventionelle Brustultraschallsysteme, begünstigt durch dichtefokussierte Überweisungen. Diagnostische Abklärungen blieben für die Läsionscharakterisierung unerlässlich, doch Biopsie- und interventionelle Bildgebungsführungsanwendungen erzielten eine CAGR von 9,3 % – den Höchstwert des Segments.
KI-gestützte Hochfrequenz-Schallköpfe erreichen nun eine AUC von 0,94 bei der Differenzierung von sklerosierender Adenose und früher Malignität, wodurch präzisionsgeführte Biopsien effizienter werden und Wiederholungseingriffe reduziert werden. Da wertbasierte Vergütungsmodelle die Vermeidung von Komplikationen honorieren, schafft interventionsgradige Elastizitätskartierung eine verteidigungsfähige Nachfrage nach Wagensystemen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Markt für wagenbasierte konventionelle Brustultraschallsysteme
Nordamerika trug im Jahr 2026 45,8 % der Umsätze bei, was auf eine ausgereifte Kostenerstattung und die im September 2024 in Kraft getretene Vorschrift zur Brusttdichte-Benachrichtigung zurückzuführen ist, die Ultraschallüberweisungen institutionalisierte. Zuzahlungen von durchschnittlich 250 USD lösten eine Prüfung durch die Kostenträger aus, trieben die Einrichtungen jedoch auch dazu an, Premium-Scanner zu bevorzugen, die Diagnosezyklen verkürzen. Mobile Außendiensteinsätze, wie die Drei-Einheiten-Flotte in British Columbia, generieren zusätzliche Volumina durch die Versorgung ländlicher und indigener Gemeinschaften.
Asien-Pazifik Markt für wagenbasierte konventionelle Brustultraschallsysteme
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 8,2 % verzeichnen, da China das nationale Screening ausbaut und Japan die geriatrische Onkologiekapazität modernisiert. Die lokale Produktion in Südkorea verkürzt die Lieferzeiten, während die landesweiten mobilen Flotten Australiens hybride Einsatzmodelle demonstrieren, die Wagen-Ultraschallgeräte für die Point-of-Care-Triage integrieren.
EMEA und Südamerika Markt für wagenbasierte konventionelle Brustultraschallsysteme
Europa verzeichnet eine stetige Ersatznachfrage, insbesondere nach KI-fähigen Geräten, die mit Programmen zur Finanzierung der digitalen Gesundheitsversorgung in Einklang stehen. Golfstaaten investieren in Krebszentren nach westlichem Standard, und brasilianische Onkologienetzwerke beschaffen Mehrlieferanten-Flotten, um der steigenden Brustkrebsinzidenz zu begegnen. Maßgeschneiderte Finanzierungspakete und Pay-per-Scan-Verträge entstehen in ganz Lateinamerika und Afrika, wo Kapitalbeschränkungen die Einführung andernfalls hemmen würden.
Wettbewerbslandschaft
GE HealthCare führte im Jahr 2026 einen bedeutenden Anteil am Markt für wagenbasierte konventionelle Brustultraschallsysteme an und nutzte ScanNav Assist KI, um Personalengpässe auszugleichen und Serviceerlöse zu sichern. Siemens Healthineers, Philips und Canon Medical bestreiten das Premium-Segment durch kontinuierliche Motoraufrüstungen und lokalisierte F&E-Ausgaben. Philips' US-Expansion in Höhe von 150 Millionen USD unterstreicht ein Wettrüsten um die Resilienz der Inlandsproduktion angesichts von Komponentenengpässen.
Butterfly Network verstärkt den Preisdruck mit seinem iQ3 für unter 4.000 USD, doch Haltbarkeit, Kühltoleranz und fortschrittliche Elastographie lenken komplexe Fälle weiterhin zu Wagensystemen. Chancen im weißen Bereich konzentrieren sich auf Tele-Ultraschall: Siemens-DeepHealth SmartSonography ermöglicht es externen Experten, Scans aus der Ferne zu steuern, während Samsung Medisons Z20 Live ViewAssist nutzt, um Ebenen für unerfahrene Bediener vorab zu kennzeichnen. Anbieter, die KI, Ergonomie und Fernzugriffsfähigkeit vereinen, sind am besten positioniert, um Leistungsvorsprünge gegenüber preisgünstigen Handheld-Geräten auszubauen.
Marktführer der Branche für wagenbasierte konventionelle Brust Ultraschallsysteme
-
GE HealthCare
-
Siemens Healthineers
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corp.
-
Hologic Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wagenbasierte konventionelle Brustultraschallsysteme Unternehmen in diesem Bericht
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- Hologic Inc. (SuperSonic)
- Samsung Medison Co. Ltd.
- Hitachi
- Mindray Bio-Medical Electronics Co.
- Fujifilm Holdings Corp.
- SonoScape Medical Corp.
- Esaote
- Alpinion Medical Systems
- Terason (TERATECH Corp.)
- Neusoft Medical Systems Co.
- Analogic Corp. (BK Medical)
- Shenzhen Lifotronic Tech.
- Edan Instruments Inc.
- General Imaging Medical Inc.
- Butterfly Network Inc.
- Shenzhen SinoSonic Medical
Neueste Industrielle Entwicklungen in Markt für wagenbasierte konventionelle Brustultraschallsysteme
- Februar 2025: Philips verpflichtete sich, 150 Millionen USD in die Erweiterung der Fertigung in Reedsville und die Forschung und Entwicklung im Bereich KI-Ultraschall zu investieren und dabei 120 Stellen zu schaffen.
- November 2024: Mindray stellte Resona A20 mit Acoustic Intelligence Technology vor, das auf Brust-Workflows ausgerichtet ist.
- September 2024: Samsung Medison schloss eine Partnerschaft mit Sonio nach der FDA-Zulassung für KI-Lösungen für gynäkologischen und geburtshilflichen Ultraschall.
Umfang des globalen Berichts über den Markt für wagenbasierte konventionelle Brust Ultraschallsysteme
Segmentierungsübersicht
| Krankenhäuser |
| Brust-Bildgebungszentren und Diagnosekliniken |
| Ambulante Operationszentren |
| Akademische und Forschungseinrichtungen |
| Mobile Screening-Einheiten |
| Brustkrebsvorsorge |
| Diagnostische Abklärung |
| Biopsie und interventionelle Führung |
| Therapieansprechen-Monitoring |
| Sonstige (z. B. intraoperativ) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Endnutzer | Krankenhäuser | |
| Brust-Bildgebungszentren und Diagnosekliniken | ||
| Ambulante Operationszentren | ||
| Akademische und Forschungseinrichtungen | ||
| Mobile Screening-Einheiten | ||
| Nach Anwendung | Brustkrebsvorsorge | |
| Diagnostische Abklärung | ||
| Biopsie und interventionelle Führung | ||
| Therapieansprechen-Monitoring | ||
| Sonstige (z. B. intraoperativ) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für wagenbasierte konventionelle Brustultraschallsysteme im Jahr 2026?
Die Marktgröße für wagenbasierte konventionelle Brustultraschallsysteme erreichte im Jahr 2026 einen Wert von 360,58 Millionen USD.
Wie schnell wird das Umsatzwachstum erwartet?
Der Umsatz wird voraussichtlich mit einer CAGR von 6,90 % wachsen und bis 2032 einen Gesamtwert von 538,14 Millionen USD erreichen.
Welche Region wird bis 2032 den größten inkrementellen Bedarf generieren?
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 8,2 % verzeichnen, da Screening-Programme und Infrastrukturinvestitionen ausgebaut werden.
Warum sind mobile Screening-Einheiten für Anbieter wichtig?
Mobile Einheiten verzeichnen eine CAGR von 8,7 %, da sie Dienstleistungen in unterversorgte Gebiete ausdehnen und so neue Gerätebestellungen und wiederkehrende Scanvolumina generieren.
Wie verändert KI die Beschaffungskriterien?
Krankenhäuser priorisieren nun Systeme mit eingebetteter Workflow-Automatisierung, die den Mangel an Sonographen ausgleicht und den täglichen Durchsatz erhöht, was den Fall für Wagenplattformen trotz höherer Kapitalkosten stärkt.
Welches Anwendungssegment wächst am schnellsten?
Biopsie und interventionelle Bildgebungsführung führt das Wachstum mit einer CAGR von 9,3 % an, bedingt durch die steigende Nachfrage nach Echtzeit-Bildgebung bei minimal-invasiven Eingriffen.