
Tamanho e Participação do Mercado de Ultrassom de Mama
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.57 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.42 % |
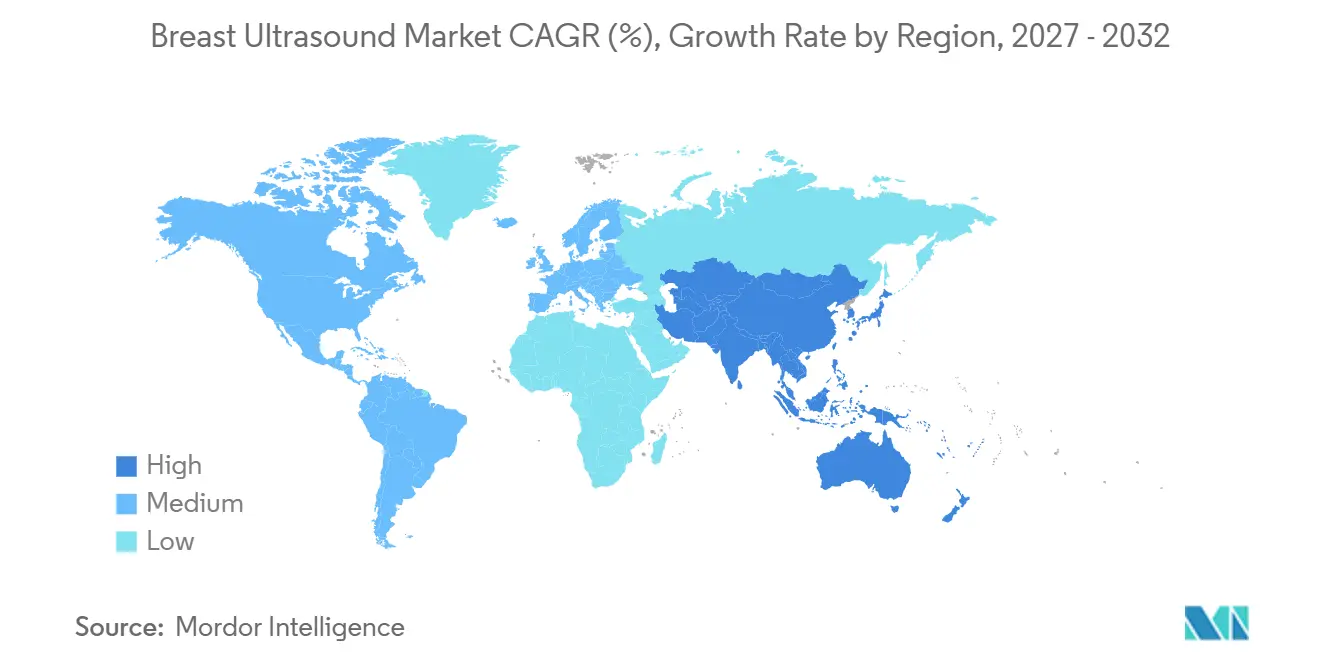
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
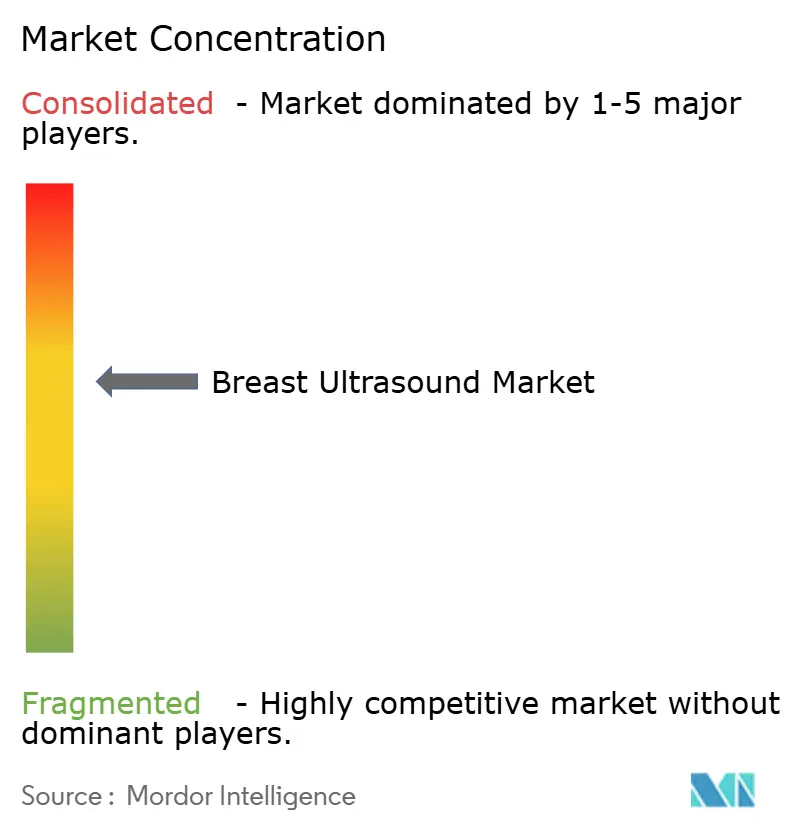
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ultrassom de Mama por Mordor Intelligence
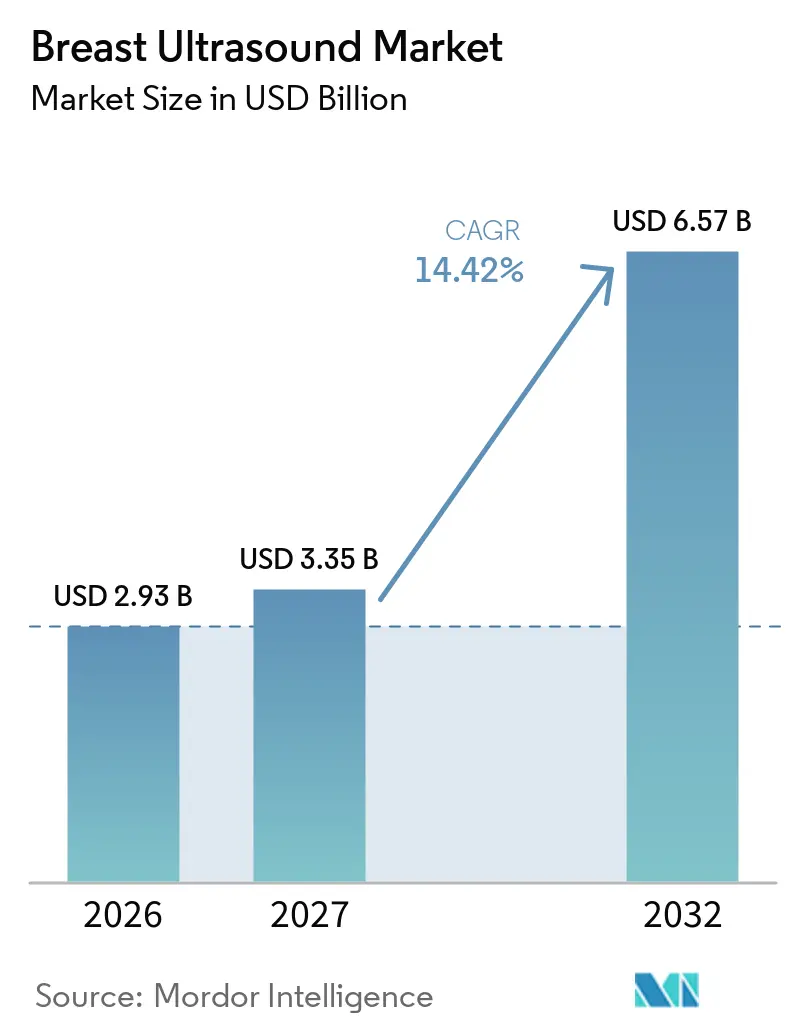
Espera-se que o tamanho do Mercado de Ultrassom de Mama cresça de 2,93 bilhões de USD em 2026 para 3,35 bilhões de USD em 2027 e está previsto para atingir 6,57 bilhões de USD até 2032 a um CAGR de 14,42% no período de 2027 a 2032.
O crescimento é impulsionado por regulamentações obrigatórias de notificação de mama densa, rápida adoção de plataformas automatizadas e inteligência artificial que otimiza fluxos de trabalho, reduzindo o tempo de exame e mitigando a escassez de sonografistas. As plataformas de ultrassom automatizado de mama (ABUS) integradas com inteligência artificial detectam cânceres não identificados pela mamografia, reduzindo o tempo de aquisição em 40%, uma capacidade que aumenta o fluxo de pacientes e alivia as restrições de pessoal. Avanços contínuos em agentes de contraste de microbolhas elevam a precisão na caracterização de lesões, e sondas portáteis baseadas em semicondutores ampliam o alcance da imagem além dos hospitais para unidades móveis e clínicas rurais. A consolidação entre fabricantes de hardware e fornecedores de software de inteligência artificial sustenta uma transição para ecossistemas de imagem ponta a ponta que abrangem aquisição, análise e colaboração baseada em nuvem.
Principais Conclusões do Relatório
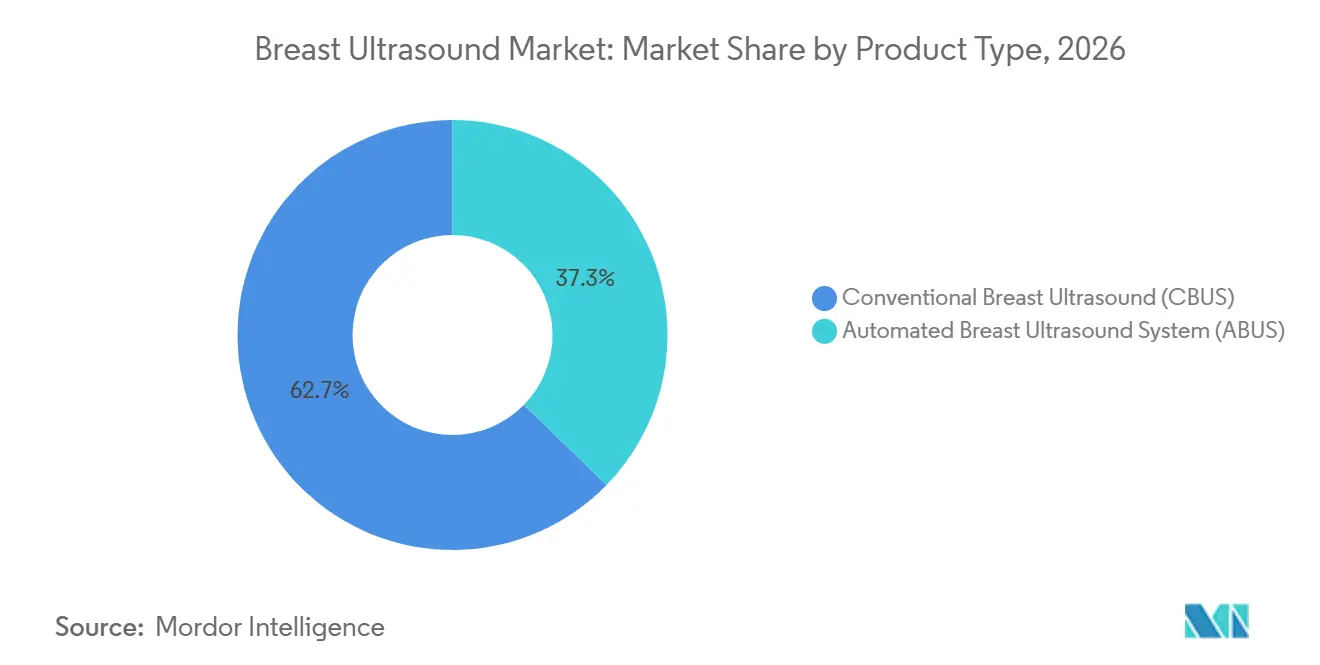
- Por tipo de produto, o ultrassom convencional de mama deteve 62,7% da participação do mercado de ultrassom de mama em 2026, enquanto o ultrassom automatizado de mama deve expandir a um CAGR de 15,8% até 2032.
- Por tecnologia, as modalidades 2D lideraram com 44,5% do tamanho do mercado de ultrassom de mama em 2026; o ultrassom com contraste avança a um CAGR de 16,5% até 2032.
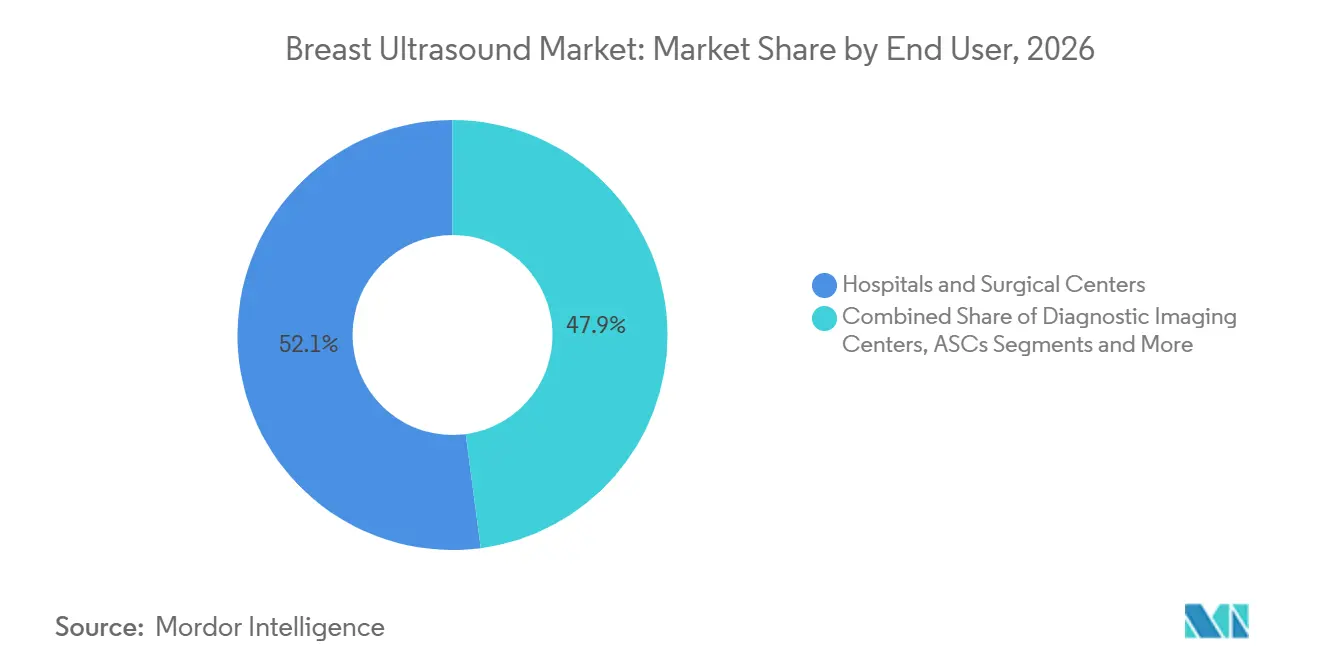
- Por usuário final, hospitais e centros cirúrgicos responderam por 52,1% da participação do tamanho do mercado de ultrassom de mama em 2026, e as unidades móveis de rastreamento devem registrar o CAGR mais rápido de 17,7% entre 2027 e 2032.
- Por geografia, a América do Norte deteve 35,6% da participação do mercado de ultrassom de mama em 2026, enquanto a Ásia-Pacífico deve registrar um CAGR de 16,4% no mesmo período.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada das regulamentações de rastreamento de mama densa | +3.20% | Global, com início na América do Norte e na UE | Médio prazo (2-4 anos) |
| Reduções de fluxo de trabalho ABUS impulsionadas por IA | +2.80% | América do Norte e Ásia-Pacífico, com expansão para a UE | Curto prazo (≤ 2 anos) |
| Aumento na adoção de ultrassom portátil/manual | +2.10% | Global, mais forte nos mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços em microbolhas de contraste aprimorado | +1.90% | América do Norte e UE, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de telerradiologia baseada em nuvem | +1.50% | Global, mais rápido em economias desenvolvidas | Médio prazo (2-4 anos) |
| Incentivos de reembolso baseados em valor | +1.30% | América do Norte primeiro, adoção gradual na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada das Regulamentações de Rastreamento de Mama Densa
As emendas da FDA à Lei de Padrões de Qualidade em Mamografia em setembro de 2024 determinam que todas as instalações de mamografia notifiquem as pacientes sobre a densidade mamária e a necessidade de diagnóstico por imagem suplementar.[1] A regra abrange mais de 40 milhões de exames anuais, obrigando os centros a adicionar ABUS para que as pacientes não precisem ser encaminhadas a outros locais. Jurisdições europeias com estatutos semelhantes relataram aumentos de 15-20% no rastreamento suplementar em dois anos, evidência de que o alinhamento regulatório impulsiona a adoção acelerada de equipamentos. As instalações dos EUA agora comercializam pacotes de "rastreamento de mama densa no mesmo dia" que integram ABUS com mamografia de rotina, aumentando a satisfação das pacientes e reduzindo a exposição médico-legal. Os sistemas de saúde citam investimentos de capital em ABUS como mitigação de risco, e não como gastos discricionários, e os primeiros adotantes registram maiores rendimentos de detecção de câncer entre mulheres com tecido heterogeneamente ou extremamente denso.
Reduções de Fluxo de Trabalho ABUS Impulsionadas por IA
Algoritmos de aprendizado de máquina integrados às principais plataformas ABUS controlam o posicionamento do transdutor, automatizam a detecção do mamilo e sinalizam cobertura inadequada em tempo real, reduzindo o tempo de aquisição em 40% enquanto preservam a sensibilidade e a especificidade. Os protocolos assistidos por IA permitem que técnicos com treinamento limitado em ultrassom realizem exames de alta qualidade após um curto período de capacitação, multiplicando efetivamente a força de trabalho em meio a taxas de vacância de ultrassonografistas de 17,5% na Inglaterra.[2] A análise preditiva adapta os parâmetros de exame à anatomia do paciente, limitando a necessidade de reexames e aumentando a consistência entre os locais. Os hospitais relatam ganhos de 25-30% no fluxo de pacientes sem contratar pessoal adicional, uma métrica que sustenta cálculos atraentes de retorno sobre o investimento para sistemas habilitados por IA.
Aumento na Adoção de Ultrassom Portátil/Manual
Os avanços em semicondutores agora comprimem o poder de diagnóstico por imagem de nível de carrinho em sondas com menos de 300 gramas e preço abaixo de USD 4.000, liderados pelo iQ3 da Butterfly Network, aprovado em janeiro de 2024. Clínicas rurais, vans móveis e agências de saúde domiciliar implantam esses dispositivos para diagnóstico por imagem de mama oportunístico onde a infraestrutura fixa é inexistente. A conectividade em nuvem transmite imagens para radiologistas remotos para orientação síncrona, resolvendo lacunas de especialização em zonas carentes. À medida que os cuidados baseados em valor incentivam a detecção precoce fora dos hospitais, as unidades portáteis reduzem as iniquidades de acesso, contribuindo para um CAGR previsto de 12,7% para os programas de rastreamento móvel. Parcerias público-privadas na Índia agora combinam scanners manuais com plataformas de tele-oncologia, ampliando a detecção em nível populacional.
Avanços em Pesquisa e Desenvolvimento de Microbolhas de Contraste Aprimorado
As microbolhas de próxima geração com revestimento lipídico e polimérico oferecem estabilidade superior e ligação direcionada, permitindo aplicações diagnósticas e terapêuticas no câncer de mama.[3] Ensaios clínicos mostram reduções de 15-25% em biópsias desnecessárias ao esclarecer a vascularidade das lesões em comparação com o ultrassom em escala de cinza. A via de Dispositivo Inovador da FDA encurtou os ciclos de aprovação, trazendo agentes de primeira classe ao mercado mais rapidamente. A combinação do diagnóstico por imagem de contraste com a quantificação guiada por IA padroniza as métricas de perfusão, prometendo relatórios reproduzíveis entre os locais. Os pesquisadores também exploram a destruição de microbolhas direcionada por ultrassom para liberar quimioterápicos localmente, sugerindo um futuro ecossistema teranóstico que combina diagnóstico por imagem e terapia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital das plataformas ABUS de próxima geração | -2.50% | Global, mais difícil para pequenos prestadores | Curto prazo (≤ 2 anos) |
| Escassez global de ultrassonografistas de mama treinados | -1.80% | Mundial, aguda em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Reembolso irregular para ABUS suplementar | -1.40% | Principalmente América do Norte, afeta mercados privados em outros lugares | Médio prazo (2-4 anos) |
| Atraso regulatório para algoritmos de IA | -1.10% | Global, aprovações regionais desiguais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital das Plataformas ABUS de Próxima Geração
As unidades ABUS prontas para IA custam entre USD 200.000 e USD 400.000, um desembolso elevado que compete com as atualizações de tomografia computadorizada e ressonância magnética nos orçamentos de capital. O custo total de propriedade aumenta ainda mais quando se incluem contratos de serviço, substituições de transdutores e treinamento dedicado de técnicos. Hospitais comunitários menores frequentemente carecem dos volumes de rastreamento necessários para amortizar tais investimentos dentro dos períodos de retorno desejados, reforçando a dependência de centros de referência. Esquemas de financiamento de fornecedores e arrendamento por exame visam reduzir as barreiras, mas os diretores financeiros permanecem cautelosos enquanto o reembolso para ultrassom suplementar permanece inconsistente.
Escassez Global de Ultrassonografistas de Mama Treinados
As taxas de vacância atingiram 17,5% na Inglaterra, e mais de 50% dos ultrassonografistas dos EUA têm mais de 50 anos, apontando para aposentadorias iminentes. As restrições no pipeline persistem porque as vagas de estágio clínico são limitadas e os caminhos de certificação são longos. A ergonomia especializada do ultrassom de mama e as nuances de interpretação exigem treinamento adicional, reduzindo ainda mais o pool de mão de obra. A inflação salarial e os bônus de retenção inflacionam os custos operacionais e, apesar da IA auxiliar na aquisição, a interpretação ainda requer radiologistas qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
ABUS Impulsiona a Inovação Apesar da Dominância do CBUSOs sistemas convencionais de ultrassom de mama controlaram 62,7% do tamanho do mercado de ultrassom de mama em 2026, ancorados por fluxos de trabalho consolidados e menor preço de aquisição. Os operadores valorizam a flexibilidade do CBUS para diagnósticos direcionados e orientação intervencionista, funções que o ABUS atualmente complementa em vez de substituir. No entanto, o ABUS, com previsão de registrar um CAGR de 15,8%, agrega eficiência em escala populacional ao automatizar varreduras completas da mama para rastreamento de tecido denso. A adoção do ABUS acelera à medida que as lacunas de qualidade de imagem se reduzem e a inteligência artificial otimiza a aquisição; o Invenia ABUS Premium da GE Healthcare reduziu o tempo de exame em 40% e obteve aprovação de pré-comercialização da FDA em março de 2025. Ensaios clínicos mostram que o ABUS detecta 26,8% dos cânceres não identificados pela mamografia, reforçando seu valor complementar. Os fabricantes de CBUS respondem com ferramentas de fluxo de trabalho baseadas em inteligência artificial, aproximando as linhas de produtos, mas sustentando a relevância do CBUS para acompanhamento direcionado.
Por Tecnologia:
O Contraste Aprimorado Emerge em Meio à Liderança do 2DO ultrassom 2D reteve 44,5% da participação do mercado de ultrassom de mama em 2026, sustentado pela ubiquidade, familiaridade dos clínicos e códigos de reembolso favoráveis. A integração de inteligência artificial para redução de speckle e autofoco mantém a paridade de qualidade de imagem com sistemas mais avançados. O ultrassom volumétrico 3D/4D ganha impulso dentro das plataformas automatizadas, onde a interpretação padronizada é essencial. O mapeamento quantitativo de rigidez por elastografia aumenta a diferenciação de malignidade, ampliando seu papel na triagem de biópsias. O ultrassom com contraste, embora de nicho, exibe o CAGR mais rápido de 16,5%, graças a agentes de microbolhas estabilizados que melhoram a conspicuidade das lesões e podem dispensar a ressonância magnética em alguns casos equívocos. A adoção acelera em centros acadêmicos e institutos oncológicos que conduzem estudos de monitoramento de resposta terapêutica.
Por Usuário Final:
Unidades Móveis Desafiam a Dominância HospitalarHospitais e centros cirúrgicos detiveram 52,1% do tamanho do mercado de ultrassom de mama em 2026, aproveitando serviços multidisciplinares integrados e relacionamentos com seguradoras. Os centros de diagnóstico por imagem permanecem fundamentais, atendendo encaminhamentos médicos com fluxos de trabalho de alto volume e horário estendido. Os centros especializados em mama proliferam à medida que os programas de saúde da mulher destacam o cuidado integral. As vans de rastreamento móvel, com previsão de crescimento de CAGR de 17,7%, suprem lacunas geográficas, frequentemente financiadas por subsídios de saúde pública ou campanhas de bem-estar corporativo. Dados de campo revelam que as unidades móveis atraem pessoas que realizam o exame pela primeira vez, aumentando as taxas de detecção em estágio inicial. Os centros de cirurgia ambulatorial realizam cada vez mais biópsias, transferindo procedimentos dos departamentos ambulatoriais hospitalares para ambientes de menor custo e ampliando a demanda por ultrassom no ponto de cuidado.

Análise Geográfica
Mercado de Ultrassom de Mama na América do Norte
A América do Norte deteve 35,6% da participação do mercado de ultrassom de mama em 2026, impulsionada pela rápida adoção do ABUS nos Estados Unidos após os mandatos de notificação de mama densa e pela robusta infraestrutura de reembolso. Os principais centros oncológicos integram plataformas aprimoradas por inteligência artificial ao rastreamento de rotina, enquanto os programas provinciais de saúde do Canadá incentivam o acesso equitativo em regiões remotas. Os hospitais privados do México adotam o ABUS para atrair turistas médicos que buscam pacotes abrangentes de imagem mamária.
Mercado de Ultrassom de Mama na Europa
A Europa apresenta expansão constante, ancorada por programas de rastreamento organizados e pela padronização tecnológica no âmbito da União Europeia. Alemanha e Reino Unido lideram pesquisas sobre ultrassom assistido por inteligência artificial, com projetos-piloto do NHS avaliando centrais de leitura baseadas em nuvem. França e Itália implantam unidades móveis em províncias rurais, e a Espanha experimenta a tomografia ultrassônica por transmissão, que elimina a compressão, com foco em populações com mama densa.
Mercado de Ultrassom de Mama na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 16,4%, graças a melhorias de infraestrutura, crescente conscientização sobre o câncer de mama e iniciativas de detecção precoce apoiadas por políticas públicas. A agenda de reforma da saúde da China, com investimentos de vários trilhões de yuans, financia diagnósticos por imagem em hospitais de nível municipal, incluindo unidades de ultrassom preparadas para inteligência artificial. A demografia envelhecida do Japão impulsiona a adoção de ABUS de alta resolução combinado com algoritmos de triagem por inteligência artificial validados pelas sociedades nacionais de radiologia. As parcerias de rastreamento público-privadas da Índia implantam vans móveis equipadas com sondas portáteis e plataformas de leitura baseadas em nuvem, alcançando taxas de detecção de 1,8 por 1.000 mulheres rastreadas. Coreia do Sul e Austrália concentram-se em colaborações de pesquisa que testam protocolos com contraste em coortes de mama densa.
Cenário Competitivo
O mercado de ultrassom de mama apresenta consolidação moderada. GE HealthCare, Siemens Healthineers, Philips e Hologic aproveitam portfólios amplos e redes de serviços para proteger sua participação, enquanto concorrentes focados — Butterfly Network, Esaote, Mindray, QT Imaging — competem por meio de especialização e disrupção de preços. A aquisição de USD 51 milhões da Intelligent Ultrasound pela GE HealthCare em julho de 2024 adicionou fluxo de trabalho guiado por voz com IA, reforçando a integração vertical. A Siemens Healthineers lançou o Acuson Sequoia 3.5 com IA para Abdômen e novo transdutor HLX, aprimorando as capacidades de diagnóstico por imagem de mama. A aquisição de USD 350 milhões da Gynesonics pela Hologic amplia seu alcance para o ultrassom terapêutico, alinhando-se a uma estratégia de capturar o continuum de diagnóstico por imagem à terapia.
Os disruptores de dispositivos manuais capitalizam o ultrassom em chip de semicondutor para democratizar o diagnóstico por imagem, com o Butterfly iQ3 com preço de USD 3.899 atendendo aos segmentos de atenção primária e móvel. Parcerias entre fornecedores de plataformas e empresas de IA em nuvem, como a integração dos algoritmos de aprendizado profundo SmartMammo pela GE HealthCare e RadNet, fortalecem o bloqueio do ecossistema. Acordos de licenciamento e desenvolvimento conjunto entre desenvolvedores de microbolhas e fabricantes de equipamentos originais de scanners estão se proliferando à medida que o ultrassom com contraste aprimorado avança em direção à adoção generalizada.
Líderes do Setor de Ultrassom de Mama
-
GE HealthCare
-
Siemens Healthineers
-
Hologic Inc.
-
Koninklijke Philips N.V.
-
Hitachi Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ultrassom de Mama Empresas cobertas neste relatório
- GE Healthcare
- Siemens Healthineers
- Hologic
- Koninklijke Philips
- Hitachi
- Canon
- Fujifilm (Sonosite)
- Butterfly Network Inc.
- Supersonic Imagine
- Mindray Bio-Medical
- Delphinus Medical Technologies
- SonoCine Inc.
- iVu Imaging Corp.
- QT Ultrasound LLC
- Seno Medical Instruments
- Shantou SIUI
- Esaote
- Samsung Group
- iSono Health
Desenvolvimentos industriais recentes em Mercado de Ultrassom de Mama
- Março de 2025: A GE HealthCare lançou o Invenia ABUS Premium com aprovação de pré-comercialização da FDA; a plataforma 3D baseada em IA oferece exames 40% mais rápidos e 35,7% maior rendimento de detecção de câncer quando combinada com mamografia.
- Fevereiro de 2025: A Butterfly Network apresentou o scanner manual iQ3 com tecnologia de ultrassom em chip P4.3 ao preço de USD 3.899.
- Janeiro de 2025: A Hologic concluiu sua aquisição de USD 350 milhões da Gynesonics, adicionando o sistema de ultrassom terapêutico Sonata.
Escopo do Relatório Global do Mercado de Ultrassom de Mama
Visão geral da segmentação
| Ultrassom de Mama Convencional (CBUS) |
| Ultrassom de Mama Automatizado (ABUS) |
| Ultrassom 2D |
| Ultrassom 3D/4D |
| Elastografia |
| Ultrassom Doppler |
| Ultrassom com Contraste Aprimorado |
| Hospitais e Centros Cirúrgicos |
| Centros de Diagnóstico por Imagem |
| Centros de Cuidados com a Mama |
| Centros de Cirurgia Ambulatorial |
| Unidades Móveis de Rastreamento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Ultrassom de Mama Convencional (CBUS) | |
| Ultrassom de Mama Automatizado (ABUS) | ||
| Por Tecnologia | Ultrassom 2D | |
| Ultrassom 3D/4D | ||
| Elastografia | ||
| Ultrassom Doppler | ||
| Ultrassom com Contraste Aprimorado | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos | |
| Centros de Diagnóstico por Imagem | ||
| Centros de Cuidados com a Mama | ||
| Centros de Cirurgia Ambulatorial | ||
| Unidades Móveis de Rastreamento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de ultrassom de mama entre 2027 e 2032?
Espera-se que o mercado de ultrassom de mama registre um CAGR de 14,42%, passando de 3,35 bilhões de USD em 2027 para 6,57 bilhões de USD até 2032.
Qual categoria de produto está crescendo mais rapidamente no ultrassom de mama?
Os sistemas automatizados de ultrassom de mama devem expandir a um CAGR de 15,8%, graças aos mandatos de rastreamento de mama densa e aos ganhos de fluxo de trabalho com inteligência artificial.
Por que o ultrassom com contraste aprimorado está ganhando espaço no diagnóstico por imagem de mama?
Os avanços em microbolhas e estudos clínicos demonstram maior especificidade, podendo reduzir biópsias desnecessárias em até 25%, impulsionando um CAGR de 16,5% para o segmento.
Como os programas de rastreamento móvel estão influenciando a adoção?
Vans móveis equipadas com scanners portáteis alcançam populações desassistidas, sustentando um CAGR de 17,7% para o segmento de usuários finais móveis.
Qual mercado regional está se expandindo mais rapidamente?
A Ásia-Pacífico lidera com um CAGR de 16,4%, impulsionada pelo investimento em infraestrutura na China, pela pesquisa em inteligência artificial no Japão e por iniciativas de rastreamento em larga escala na Índia.
Como a IA está abordando a escassez de ultrassonografistas?
Os algoritmos de IA automatizam o posicionamento da sonda e as verificações de qualidade de imagem, permitindo que técnicos com experiência mínima em ultrassom realizem exames de alta qualidade e melhorando o fluxo de pacientes em até 30%.