
Marktgröße und Marktanteil der Automobilverbundwerkstoffe in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
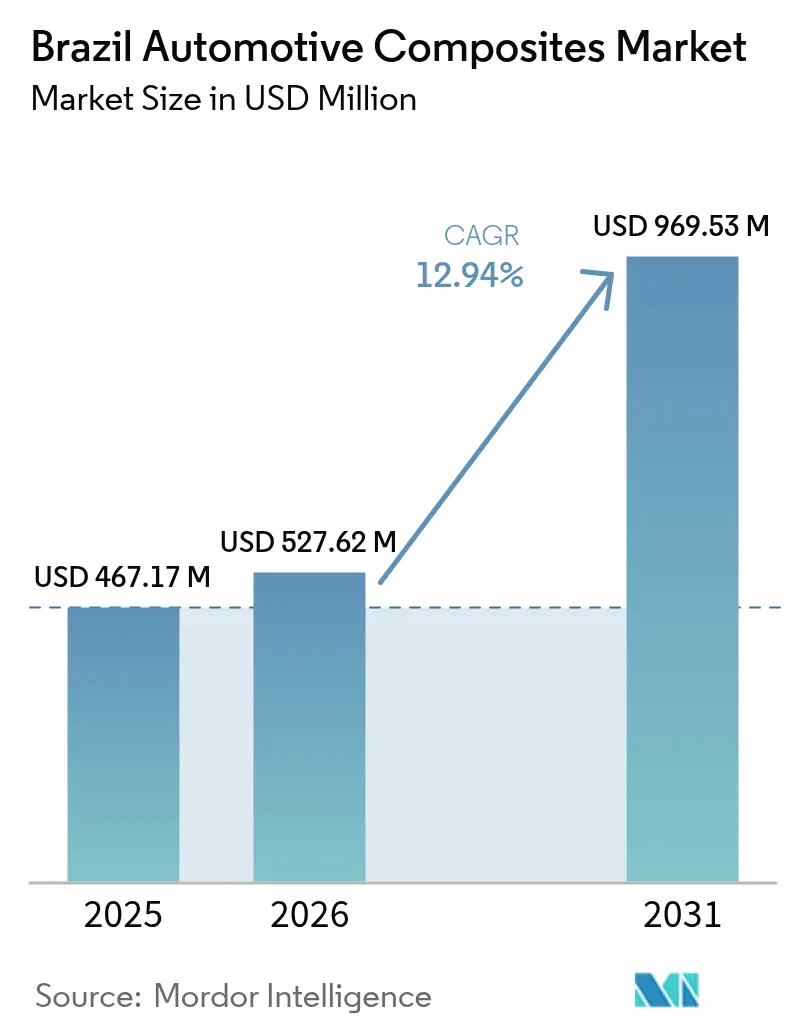
| Marktgröße im Basisjahr (2025) | 467.17 Millionen US-Dollar |
| Marktgröße (2026) | 527.62 Millionen US-Dollar |
| Marktgröße (2031) | 969.53 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.94 % |
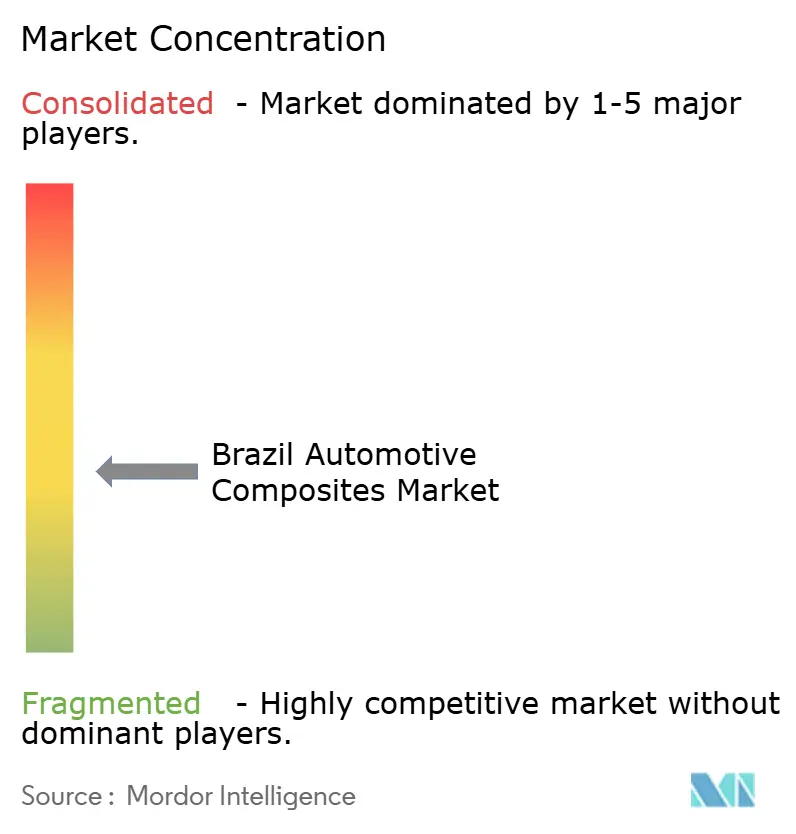
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automobilverbundwerkstoffe in Brasilien von Mordor Intelligence
Die Marktgröße für Automobilverbundwerkstoffe in Brasilien wird im Jahr 2026 auf 527,62 Millionen USD geschätzt, ausgehend von einem Wert von 467,17 Millionen USD im Jahr 2025, mit Prognosen für 2031 von 969,53 Millionen USD, was einem Wachstum von 12,94 % CAGR über den Zeitraum 2026–2031 entspricht. Die Expansion wird durch das Nationale Programm für grüne Mobilität und Innovation (Mover)[1]Agência Brasil, "Regierung verschärft Emissionsziele," agenciabrasil.ebc.com.br, steigende Anforderungen der OEM an die Gewichtsreduzierung und den erneuerten Status des Landes als wichtigstem Fahrzeugfertigungszentrum Südamerikas angetrieben. Wachsende Vorschriften für lokale Inhalte und verschärfte „Well-to-Wheel”-Kohlenstoffgrenzen veranlassen Automobilhersteller, Stahl durch Verbundwerkstofflösungen zu ersetzen, insbesondere bei Strukturen und Außenkarosserieteilen. Glasfaserverbundwerkstoffe dominieren derzeit aufgrund ihrer Kostenvorteile und der etablierten Versorgung, während Kohlenstofffasergüten bei Premium-Fahrzeuglinien und Anwendungen für Batterien von Elektrofahrzeugen (EV) an Fahrt gewinnen. Unterdessen bleibt das Pressformen das volumenstärkste Verfahren, doch kontinuierliche Verarbeitungsplattformen gewinnen an Bedeutung, da Hersteller kürzere Zykluszeiten und eine höhere Materialausnutzung anstreben.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp entfiel im Jahr 2025 ein Marktanteil von 50,62 % auf Glasfaser im brasilianischen Markt für Automobilverbundwerkstoffe, während Kohlenstofffaser bis 2031 mit einer CAGR von 15,42 % wachsen soll.
- Nach Produktionsprozess führte das Pressformen im Jahr 2025 mit einem Umsatzanteil von 39,68 %; das kontinuierliche Verfahren wird voraussichtlich die schnellste CAGR von 14,72 % bis 2031 verzeichnen.
- Nach Fahrzeugtyp entfielen im Jahr 2025 49,10 % der Marktgröße für Automobilverbundwerkstoffe in Brasilien auf Personenkraftwagen; das Segment der Elektrofahrzeuge wird voraussichtlich bis 2031 mit einer CAGR von 15,98 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 30,35 % des Umsatzes auf die Strukturmontage, während Außenanwendungen die höchste CAGR-Prognose von 13,46 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Automobilverbundwerkstoffe in Brasilien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen der OEM an die Gewichtsreduzierung | +2.1% | National, konzentriert im Automobilkorridor São Paulo | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung der Bus- und Stadtlieferflotten Brasiliens | +1.8% | Wichtige Ballungszentren: São Paulo, Rio de Janeiro, Brasília | Kurzfristig (≤ 2 Jahre) |
| Lokale Supersport-Utility-Montagelinien, die Karosserieteile aus Kohlenstofffaser-SMC einsetzen | +1.4% | São Paulo und Minas Gerais sind Produktionszentren | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Hochleistungswerkstoffen im Automobilbereich | +1.6% | National, mit Konzentration des Premiumsegments im Südosten | Langfristig (≥ 4 Jahre) |
| Ausbau der inländischen Automobilproduktion | +2.3% | National, mit neuen Investitionen in Paraná und Santa Catarina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Anforderungen an die Gewichtsreduzierung treiben Materialinnovationen voran
Brasilianische OEM sehen sich strengen „Well-to-Wheel”-Kohlenstoffschwellenwerten gegenüber, die die „Tank-to-Wheel”-Berechnungen ersetzen sollen, wodurch Gewichtseinsparungen von einer Annehmlichkeit zu einer regulatorischen Notwendigkeit werden. Fords Verbundwerkstoff-C-Strebe am Bronco Raptor veranschaulicht eine Massenreduzierung von 25–40 % bei überlegener Torsionssteifigkeit – ein Muster, das sich nun in lokale Lieferketten ausbreitet. Hersteller von Nutzfahrzeugen setzen ebenfalls Verbundwerkstoff-Querträger ein, um die Nutzlastkapazität zu erhöhen, was die Reichweite des Mandats über Personenfahrzeuge hinaus belegt. Da Lebenszyklusanalysen in die Programmgenehmigungsprozesse integriert werden, ersetzen Konstruktionsingenieure zunehmend geschweißten Stahl durch geformte Verbundwerkstoffmodule, die mehrere Funktionen integrieren. Inländische Tier-1-Zulieferer reagieren darauf, indem sie die Produktion von duroplastischen Halbzeugmatten (SMC) hochfahren, um die OEM-Zulassung für Modelleinführungen 2026 zu sichern.
Rasche Elektrifizierung der Bus- und Stadtlieferflotten Brasiliens
São Paulo allein strebt bis 2025 400 batteriebetriebene Elektrobusse an, und der landesweite Ausbau von Ladestationen zielt bis 2035 auf 150.000 Einheiten ab. Schwerere Traktionsbatterien verpflichten OEM dazu, das Gewicht in Karosserien, Dächern und Unterstrukturen zu reduzieren; Verbundwerkstoff-Bodenplatten und Dachhäute bieten sofortige Einsparungen von 30–40 % gegenüber Metall. Pilotprojekte mit Universitätsflotten zeigen Betriebskostensenkungen, sobald erneuerbare Energie die Ladegeräte speist, was die wirtschaftliche Argumentation stärkt. Protterras 350-Meilen-Monocoque-Verbundwerkstoffarchitektur unterstreicht die Machbarkeit im großen Maßstab. Städtische Last-Mile-Transporter spiegeln den Trend wider und verlangen Verbundwerkstoff-Batteriegehäuse mit elektromagnetischer Abschirmung und Schlagfestigkeit. Diese konvergierenden Anforderungen veranlassen Werkzeugmacher in Campinas, großformatige Geschlossenform-Systeme zu entwickeln, die für Buskarosserien optimiert sind.
Lokale Supersport-Utility-Montagelinien setzen Karosserieteile aus Kohlenstofffaser-SMC ein
Premium-Montagebetriebe verwenden Kohlenstofffaser-SMC, um Werkzeugkosten zu senken und exotisches Design im eigenen Haus zu realisieren, wodurch Importzölle auf Fertigteile vermieden werden. Das Verfahren liefert nach dem Lackieren Klasse-A-Oberflächen und ermöglicht integrierte Versteifungsrippen, die für Supersport-Utility-Fahrzeuge entscheidend sind, die sowohl hinsichtlich Ästhetik als auch Torsionsleistung vermarktet werden. Teijins thermoplastischer Sereebo-Prozess reduziert die Zykluszeit um das 10-Fache, was OEM-Ingenieure in Minas Gerais dazu veranlasst, Verbundwerkstoff-Motorhauben und Heckklappenverkleidungen zu wählen. Die Möglichkeit, direkt an Mischwerkstoffe zu bonden, passt zu Brasiliens sich entwickelnden Mehrwerkstoff-Karosseriestrukturen. Hohe Oberflächenwiederholbarkeit reduziert auch den nachgelagerten Schleifaufwand und gleicht die Stückkosten von Kohlenstofffasern aus.
Wachsende Nachfrage nach Hochleistungswerkstoffen im Automobilbereich
Komplexe elektrifizierte Antriebsstränge erfordern Verbundwerkstoffe, die nicht nur Leichtigkeit, sondern auch Wärmemanagement und elektromagnetische Abschirmung bieten. OEM experimentieren mit Hybridlaminaten, die Glas- und Kohlenstofffasern mischen, um Steifigkeitszonen anzupassen und gleichzeitig die Materialkosten zu kontrollieren. Naturfasermatten aus Curauá, die in Pará angebaut werden, finden Eingang in Armaturenbretter und Türverkleidungen, erfüllen Nachhaltigkeitsanforderungen und generieren ländliche Einkommen. Spezielle Harzsysteme mit inhärenter Flammhemmung ermöglichen Batteriewannen unter dem Fahrzeugboden, die strenge Kriterien für thermisches Durchgehen erfüllen. Da Fahrzeuge immer mehr Elektronik integrieren, schätzen Automobilhersteller die Dämpfungseigenschaften von Verbundwerkstoffen zur Reduzierung von Kabinengeräuschen in Premiumsegmenten.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Importabhängigkeit bei fortschrittlichen Fasern und Harzen | -1.9% | National, mit starken Auswirkungen auf fortschrittliche Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Material- und Verarbeitungskosten | -1.5% | National, mit Auswirkungen auf kostensensible Segmente | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Recyclinginfrastruktur | -0.8% | National, mit Herausforderungen in städtischen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importabhängigkeit bei fortschrittlichen Fasern und Harzen
Im September 2024 erhöhte Brasilien die Zölle auf 30 Polymerkategorien von 12,6 % auf 20 %, was die Rohstoffkosten für fortschrittliche Laminate erhöhte. Inländische Werke können das für strukturelle Batteriegehäuse erforderliche Kohlenstofffasergarn in Luft- und Raumfahrtqualität noch nicht spinnen, was Verarbeiter dazu zwingt, Importe zu bevorraten und Betriebskapital zu binden. Die Volatilität der Lieferkette zwingt Formenbauer dazu, Lieferpläne mit OEM neu zu verhandeln, die wiederum das Risiko von Produktionsstopps eingehen. Obwohl petrochemische Marktführer die lokale Skalierung von Vorprodukten prüfen, verschieben Bauvorlaufzeiten die Entlastung über den kurzfristigen Horizont hinaus. Bis dahin müssen Tier-1-Zulieferer die Beschaffungsquellen diversifizieren und Währungsrisiken absichern, um die Margen zu schützen.
Hohe Material- und Verarbeitungskosten
Kohlenstofffasern kosten in der Regel das 3- bis 5-Fache von Stahl mit gleichwertiger Festigkeit – eine Hürde, die in Brasiliens preissensiblen Massensegmenten noch verstärkt wird. Investitionen in Pressanlagen erreichen jeweils 3–5 Millionen USD und erfordern eine Durchsatzsicherheit, die Nischenvolumina selten rechtfertigen. Arbeitsintensives Handlaminieren ist zwar flexibel, kollidiert jedoch mit den OEM-Taktzeiten. Solvays kostengünstiges Prepreg mit robotergestütztem Fadenwickeln zeigt einen Weg zur Kostensenkung auf, doch eine breite Einführung wartet auf eine vollständige Validierung. Flottenoperatoren, die Verbundwerkstoffkarosserien bewerten, müssen Aufpreise gegen Kraftstoffeinsparungen und Korrosionsvermeidung abwägen – eine Berechnung, die durch volatile Dieselpreise erschwert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozesstyp: Kontinuierliches Verfahren gewinnt an Fertigungsimpuls
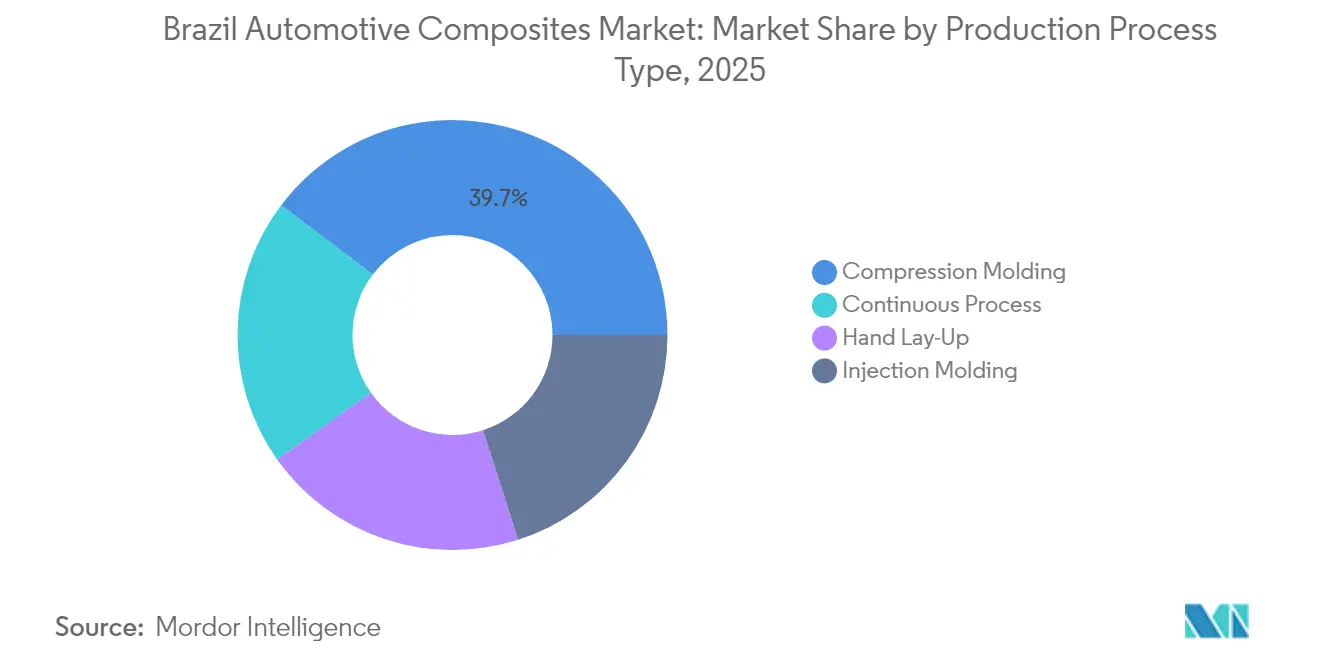
Das Pressformen hielt im Jahr 2025 einen Anteil von 39,68 % am Markt für Automobilverbundwerkstoffe in Brasilien und bleibt das Referenzverfahren für große, strukturell anspruchsvolle Teile wie Ladeflächen von Pickups, Frontendmodule und Bodenplatten. Jahrzehntelange Erfahrung ermöglicht es lokalen Tier-1-Zulieferern, wiederholbare Toleranzen, schnelle Werkzeugwechsel und Klasse-A-Oberflächen zu erzielen, die den OEM-Lackierstandards entsprechen. Doch jede Modellüberarbeitung zwingt Ingenieure dazu, Gramm einzusparen, was Linienplaner dazu veranlasst, Zykluszeiten und Ausschussraten aggressiver als zuvor zu prüfen.
Mit einer prognostizierten CAGR von 14,72 % sind kontinuierliche Linien die am schnellsten wachsende Technologie, insbesondere für Batteriewannenprofile, bei denen meterlange Abschnitte von pultrudierter unidirektionaler Steifigkeit profitieren. Da OEM die Elektrifizierung tiefer in Mainstream-Modelle vorantreiben, migrieren Zubehörteile wie Kühlmittelverteiler und Motorgehäuse zu spritzgussfähigen verstärkten Polypropylen-Gitterstrukturen, die nachweislich leichter als Aluminiumgussteile sind. Diese Dynamiken positionieren die kontinuierliche Fertigung gemeinsam im Mittelpunkt von Kapazitätserweiterungen, während sich traditionelle Chargenprozesse zu Nischen- und Hochmargensegmenten innerhalb des Marktes für Automobilverbundwerkstoffe in Brasilien weiterentwickeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp: Kohlenstofffaseradoption beschleunigt sich trotz Kostenherausforderungen
Glasfaser erzielte im Jahr 2025 einen Marktanteil von 50,62 % und bleibt das volumenstärkste Material für Türmodule, Unterbodenverkleidungen und Reserveradmulden, da die Rohstoffkosten mit den Preispunkten des Einstiegssegments übereinstimmen. Die etablierte Lieferkette erstreckt sich von petrochemischen Ausgangsstoffen in Rio Grande do Sul bis zu in São Paulo verarbeiteten Rovings und erleichtert lokalisierte Lagerbestände, die OEM vor Wechselkursschwankungen schützen. Kohlenstofffasern verzeichnen jedoch mit einer CAGR von 15,42 % bis 2031 die steilste Wachstumskurve, da Premium-Montagebetriebe und EV-Start-ups aggressive Massenziele verfolgen. Hochspannungs-Batteriegehäuse aus quasi-isotropen Kohlenstofffaserlagen reduzieren das Gewicht gegenüber Aluminium um 20–30 kg und integrieren gleichzeitig feuerbeständige Phenolbarrieren.
Naturfasern wie Curauá kommen bei Türverkleidungen und Dachhimmeln zum Einsatz, wo ihre spezifische Steifigkeit mit Glasfaser vergleichbar ist und gleichzeitig eine Gewichtseinsparung von 20–25 % bietet. Automobilhersteller heben die brasilianische Biodiversität und die kohlenstoffarme Landwirtschaft in Marketingkampagnen hervor und stärken so ihre ESG-Positionierung. Insgesamt diversifiziert sich das Verbundwerkstoffangebot zu einer ausgewogenen Matrix aus kostengünstigem Glas, leistungsorientierter Kohlenstofffaser und nachhaltiger Biofaser, die jeweils auf spezifische Plattformanforderungen im sich entwickelnden Markt für Automobilverbundwerkstoffe in Brasilien abgestimmt sind.
Nach Fahrzeugtyp: Elektrofahrzeuge treiben Verbundwerkstoffinnovationen voran
Personenkraftwagen blieben im Jahr 2025 mit 49,10 % des Marktes für Automobilverbundwerkstoffe in Brasilien der dominierende Verbraucher, was die etablierte Produktionsbasis des Segments widerspiegelt, die von kompakten Schräghecklimousinen bis hin zu mittelgroßen Limousinen reicht. Traditionelle Verbrennungsmodelle integrieren weiterhin Verbundwerkstoff-Frontendträger und Kofferraumböden, um schwerere Infotainmentsysteme und Sicherheitsvorrichtungen auszugleichen. Das EV-Segment sticht jedoch mit einer prognostizierten CAGR von 15,98 % hervor, katalysiert durch Anreizprogramme, die Steuererleichterungen und Mautbefreiungen für emissionsfreie Fahrzeuge gewähren.
Nutzfahrzeuge verzeichnen eine stetige Akzeptanz, da Flottenbesitzer die Vorteile der Gesamtbetriebskosten durch Verbundwerkstoffkarosserien erkennen, die auf Brasiliens küstennahen Lieferrouten korrosionsbeständig sind. Elektrische Roller für Last-Mile-Kuriere integrieren Glasfaserdecks und Kohlenstofffaserrahmen, um Erschwinglichkeit und Robustheit in Einklang zu bringen. Bei allen Fahrzeugtypen lösen Verbundwerkstoffe zunehmend Wärmemanagementherausforderungen im Zusammenhang mit Leistungselektronik; beispielsweise leiten graphitgefüllte Epoxidgehäuse Wechselrichterwärme effizienter ab als Aluminiumdruckgussteile. Die Elektrifizierung erweitert somit die Einsatzmöglichkeiten von Verbundwerkstoffen über die reine Gewichtsreduzierung hinaus und festigt die Durchdringung im gesamten Markt für Automobilverbundwerkstoffe in Brasilien.
Nach Anwendungstyp: Außenanwendungen führen das Wachstum durch Designinnovationen an
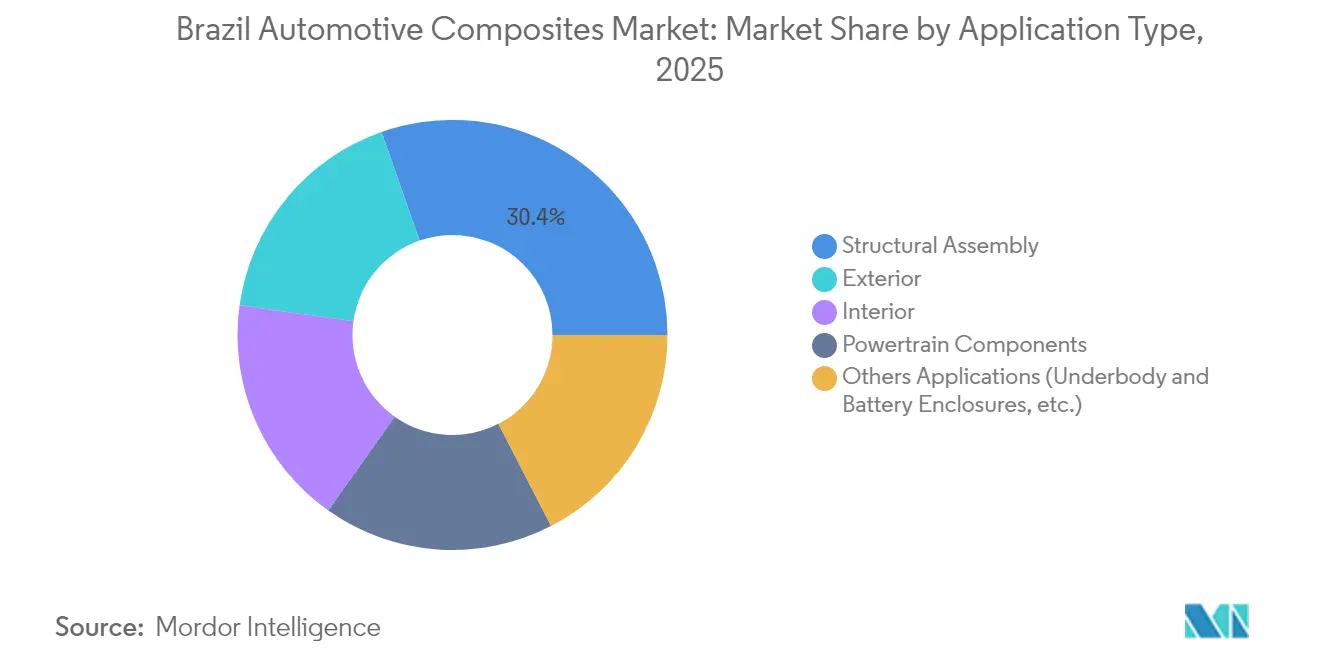
Strukturmontagen machten im Jahr 2025 30,35 % des Umsatzes aus, wobei Verbundwerkstoff-Querträger, Bodenplatten und hintere Dachrahmen Automobilherstellern helfen, strenge Crashmetriken zu erfüllen. Crashsimulationsvalidierungen in lokalen Forschungslabors zeigen, dass die Energieabsorption von Verbundwerkstoffen der von Stahl entspricht oder diese übertrifft, wenn die Faserorientierung optimiert wird. Sandwichkonstruktionen mit Schaumstoffkernen steigern die Biegesteifigkeit bei minimalem Gewichtsnachteil weiter – eine Konfiguration, die zunehmend für Pickup-Heckklappen in Minas Gerais spezifiziert wird. Außenanwendungen beanspruchen jedoch mit einer CAGR von 13,46 % bis 2031 das schnellste Wachstum, angetrieben durch Supersport-Utility-Designs mit geformten Kohlenstofffaser-SMC-Türen, die ohne komplexes Falzen nicht metallgestanzt werden könnten. Die auf geformten Teilen erzielbare Klasse-A-Oberfläche reduziert den sekundären Schleifaufwand um 40 % und erschließt Taktzeiteinsparungen in der Montagelinie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Automobilkorridor São Paulo verankert mehr als die Hälfte der Nachfrage im brasilianischen Markt für Automobilverbundwerkstoffe und beherbergt OEM-Endmontagewerke, Harzcompoundierbetriebe sowie Tier-1- bis Tier-3-Zulieferer in einem Radius von 100 km. Dichte Logistikverbindungen, einschließlich des Hafenzugangs in Santos, ermöglichen Just-in-Sequence-Lieferungen von Glasgeweberollen und Prepreg-Kits. Universitäten in Campinas und São Carlos liefern Talente in Konstruktionsbüros und beschleunigen die Materialqualifizierung. Minas Gerais ist der sekundäre Standort und verbindet sein metallurgisches Erbe mit Verbundwerkstoffkompetenz zur Unterstützung der Premium-Supersport-Utility-Produktion und von Buskarosseriebauern. Seine Binnenlage reduziert das Versorgungsrisiko durch Küstenstaus und ist für OEM-Geschäftskontinuitätspläne attraktiv.
Brasiliens Norden und Nordosten verzeichnen derzeit einen geringeren Verbundwerkstoffverbrauch, doch die langfristige Dekarbonisierung bietet Potenzial. Die gemeinsame Ansiedlung erneuerbarer Energieerzeugung und chemischer Ausgangsstoffe könnte die Vorläufer-Energiekosten um bis zu 40 % senken und den langfristigen Preis für inländisches Kohlenstofffasergarn senken. Eine solche geografische Diversifizierung würde Lieferketten absichern und die Verbundwerkstoffdurchdringung in landesweiten Fahrzeugprogrammen verstärken.
Wertschöpfungskettenanalyse
Die brasilianische Wertschöpfungskette für Automobilverbundwerkstoffe erstreckt sich von Harz- und Verstärkungsvorprodukten über Compoundierung und Prepreg-Herstellung, Formgebung und Endbearbeitung bis hin zur OEM- und Tier-Distribution, die sich auf den südöstlichen Fertigungskorridor konzentriert (insbesondere Sao Paulo und Minas Gerais). Zu den wichtigen Akteuren im vor- und nachgelagerten Bereich zählen multinationale Materialkonzerne mit lokaler Präsenz (zum Beispiel Mitsui Prime Advanced Composites do Brasil) sowie inländische Compoundeure wie CPE, während Verbände wie ALMACO und SAMPE Brasil die Personalentwicklung, Qualifizierungsprozesse und das technische Networking unterstützen. Das von ALMACO gemeinsam mit IPT betriebene CETECOM fungiert als praktisches Kompetenzzentrum für den Transfer von Verarbeitungs-Know-how und Testunterstützung, was die Einführung von Verbundwerkstoffen durch OEMs über einfache Glasfaserteile hinaus in höherwertige Module fördert.
Engpässe zeigen sich am deutlichsten bei der Abhängigkeit von importierten Hochleistungsverstärkungen (insbesondere Kohlenstofffaser) sowie bei der Kapitalintensität von automobiltauglichen Pressen und Closed-Mold-Systemen für Struktur- und Außenteile. Politisch getriebene Lokalisierungsbemühungen (zum Beispiel Rota 2030 und der im Berichtskontext genannte umfassendere Dekarbonisierungsdruck) steigern den Wert von lokal verfügbaren Compounds, Werkzeugbau und Validierungskapazitäten, während logistische Vorteile rund um den Hafen von Santos weiterhin die eingehende Versorgung mit Fasern und Harzen sowie die ausgehende Verteilung an Montagewerke prägen.
Wettbewerbslandschaft
Der Markt für Automobilverbundwerkstoffe in Brasilien ist mäßig fragmentiert. Globale Schwergewichte wie Hexcel Corporation, Solvay, BASF und Toray Industries, Inc. verfolgen lokale Partnerschaften oder Greenfield-Werke, um Vorschriften für lokale Inhalte zu erfüllen und Importzölle zu reduzieren. Hexcels Automobilabsatz erholt sich im Jahr 2025 trotz Schwäche in der Luft- und Raumfahrt, was die Portfoliobalancierung veranschaulicht[2]Hexcel Corporation, "Transkript des Ergebnisgesprächs Q1 2025," hexcel.com. Obwohl die fünf größten Zulieferer gemeinsam einen beträchtlichen Anteil an Premium-Anwendungen halten, verwalten zahlreiche regionale Formenbauer Standardglasprogramme, was die Gesamtkonzentration der Branche moderat hält.
Marktführer der Automobilverbundwerkstoffbranche in Brasilien
Hexcel Corporation
Owens Corning
Solvay
Teijin Limited
TORAY INDUSTRIES, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf die Lokalisierung höherwertiger Verbundwerkstoff-Vorprodukte und technischer Compounds, die die Importabhängigkeit verringern und gleichzeitig die Dekarbonisierungs- und Leichtbauprogramme der OEMs erfüllen. Im Mai 2026 hob BASF die Entwicklung einer neuen, in Brasilien konstruierten Generation von Polyamid für Hochleistungs-Wärmeanwendungen in Hybrid- und Elektrofahrzeugen hervor. Dies untermauert den Fall für lokal formulierte Harze und Compounds, die die Elektrifizierung unter der Motorhaube, das Thermomanagement und die Verpackung elektrifizierter Antriebsstränge unterstützen. Auf der Verstärkungsseite deuten Offenlegungen vom Juli 2026 über die Entwicklung nationaler Towpreg-Technologie durch Forza Composites, unterstützt durch das FAPESP-PIPE-Programm, auf einen inländischen Weg für fortschrittliche kohlenstoffbasierte Zwischenprodukte hin, die die Reaktionsfähigkeit für hochwertige Außenteile und EV-batteriebezogene Anwendungen verbessern können.
Naturfaserverbundwerkstoffe bieten zudem eine Kommerzialisierungsmöglichkeit bei Innenraum- und semi-strukturellen Verkleidungen, unterstützt durch die laufende Validierung von Sisal und anderen Pflanzenfasern als leichtere, umweltfreundlichere Alternativen für Automobilteile. Parallel dazu unterstützt die ANFAVEA-Agenda von Juni bis Juli 2026 zur Nationalisierung sowie die Bedenken hinsichtlich CKD/SKD-Importmontagetrends das Geschäftsmodell brasilianischer Tier-Zulieferer, die wiederholbare Verbundwerkstoffmodule (Außenverkleidungen, strukturelle Einsätze und Unterkomponenten für Batteriegehäuse) mit automobiltauglicher Taktzeitfähigkeit industrialisieren können, was OEMs hilft, den lokalen Content zu erhöhen und gleichzeitig Kosten und Durchlaufzeiten zu steuern.
Aktuelle Branchenentwicklungen
- Juni 2026: Toray do Brasil bekräftigte seine operative Präsenz in Sao Paulo mit Fokus auf Vertrieb und Geschäftsentwicklung fortschrittlicher Materialien, einschließlich Kohlenstofffaserverbundwerkstoffen, für regionale Märkte. Dies stärkt die lokale technisch-kommerzielle Abdeckung für OEMs und Tier-Zulieferer, die höherwertige Verbundwerkstofflösungen qualifizieren, insbesondere dort, wo Versorgungssicherheit und Anwendungstechnik-Unterstützung die Materialauswahl beeinflussen.
- Dezember 2025: Das brasilianische Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen (MDIC) verlängerte die Frist für seine Antidumping-Untersuchung zu importiertem Glasfaser-Roving aus China und Ägypten auf einen 18-monatigen Zeitrahmen ab der Einleitung im August 2025. Die Verlängerung verlängerte die regulatorische Unsicherheit für die Wirtschaftlichkeit der Glasfaserversorgung, einer Schlüsselkomponente angesichts des dominanten Anteils von Glasfaser bei brasilianischen Automobilverbundwerkstoffen.
- August 2025: Das MDIC leitete eine Antidumping-Untersuchung zu Importen von Glasfaser-Roving (NCM-Unterposition 7019.12.90) aus China und Ägypten ein, nach einer Petition von Owens Corning Fiberglas A.S. Ltda. Das Verfahren erhöhte das handelspolitische Risiko für kostengünstige Roving-Importe und unterstützte eine strengere Überwachung der Kostenbasis für pressgeformte und spritzgussfähige glasfaserverstärkte Automobilteile.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird definiert als der Wert von Verbundwerkstoffen und Verbundwerkstoffteilen, die in straßentauglichen Personen- und Nutzfahrzeugen verwendet werden, die in Brasilien hergestellt und verkauft werden, wobei Verbundwerkstoffe Metall in Innenraum-, Außen-, Struktur- und antriebsstrangbezogenen Anwendungen ersetzen.
Ausgeschlossener Umfang: Ausgeschlossen sind Reparatursätze für den Aftermarket, Klebstoffe und Verbundwerkstoffe, die ausschließlich in Motorrädern, landwirtschaftlichen Geräten oder Schienenfahrzeugen verwendet werden.
Segmentierungsübersicht
- Nach Produktionsprozesstyp
- Handlaminierverfahren
- Pressformen
- Spritzgießen
- Kontinuierliches Verfahren
- Nach Materialtyp
- Duroplastisches Polymer
- Thermoplastisches Polymer
- Kohlenstofffaser
- Glasfaser
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Elektrofahrzeuge
- Zweiräder
- Nach Anwendungstyp
- Strukturmontage
- Antriebsstrangkomponenten
- Innenraum
- Außenbereich
- Sonstige Anwendungen (Unterboden und Batteriegehäuse usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer klaren Faktenbasis zur brasilianischen Fahrzeugproduktion, Importen und Exporten sowie zur Einführung von Leichtbaumaterialien über Fahrzeugplattformen hinweg. Wir beziehen uns dabei typischerweise auf öffentliche Quellen wie Industriestatistiken des IBGE, Handelsdaten von MDIC/Comex Stat, Produktions- und Verkaufsmeldungen von ANFAVEA sowie Fahrzeugbestandsindikatoren offizieller Verkehrsbehörden, und gleichen diese dann richtungsweisend mit von Experten begutachteten Fachzeitschriften für Verbundwerkstoffe und Materialien ab.
Um diese Signale in Größenbestimmungsinputs umzuwandeln, nutzen wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse, um Kapazitätserweiterungen, die Verfügbarkeit von Harz und Faser sowie die Komponentengruppen zu verstehen, die auf Verbundwerkstoffe umsteigen. Wenn Finanzdetails begrenzt sind, verlassen wir uns auf kostenpflichtige Abonnementquellen für Unternehmensfinanzen und -informationen sowie auf eine branchenübergreifende Patentdatenbank, um Aktivitätsniveaus und technologische Verschiebungen zu bestätigen, ohne Annahmen zu erzwingen. Diese Schreibtischrecherchequellen dienen nur der Veranschaulichung, und viele weitere Referenzen werden während der Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen aus den Erkenntnissen der Schreibtischrecherche einem Stresstest zu unterziehen, insbesondere hinsichtlich dessen, was tatsächlich in Brasilien gekauft und verarbeitet wird, im Gegensatz zu dem, was nur für Brasilien vermarktet wird. Wir sprechen mit Lieferanten von Verbundwerkstoffen, Compoundeuren, Formgebern, Tier-Zulieferern, mit OEMs verbundenen Beschaffungs- und Ingenieurteams sowie Distributoren, sodass Preislogik und Volumenaufteilungen über die gesamte Kette und über die wichtigsten brasilianischen Fahrzeugzentren hinweg überprüft werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 13% |
| Mittlere Ebene: 54% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 14% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt zunächst durch die Rekonstruktion der Nachfrage aus der brasilianischen Fahrzeugproduktion und dem Modellmix, wobei anschließend komponentenspezifische Durchdringungsraten für Verbundwerkstoffe angewendet werden, um diesen Nachfragepool in den Verbrauch und Wert von Verbundwerkstoffmaterial umzuwandeln. Parallel dazu führen wir die Top-down- und Bottom-up-Logik gemeinsam durch, wobei die Makrosicht an produzierten Fahrzeugen und Verbundwerkstoffen pro Fahrzeug verankert wird und anschließend durch selektive Lieferanten-Zusammenfassungen und Kanalprüfungen mit stichprobenartigen Preisen pro Kilogramm und Versandmustern bestätigt wird.
Zu den wichtigsten im Modell verwendeten Eingaben zählen die brasilianische Produktion von Personen- und Nutzfahrzeugen, die Verbundwerkstoffintensität pro Fahrzeug für Innen- und Außenteile, die Aufteilung zwischen Glasfaser- und Kohlenstofffasernutzung, die Entwicklung des durchschnittlichen Verkaufspreises für Harze und Fasern sowie die Einführung von Formgebungsverfahren (wie Pressformung im Vergleich zu anderen Verfahren), da dies den Ausschuss und die effektive Materialnachfrage verändert. Wenn Lücken auftreten, werden sie mithilfe von aus Interviews abgeleiteten begrenzten Bandbreiten behandelt, gefolgt von einem konservativen Mittelwert und einer Sensitivitätsprüfung, damit die Gesamtsumme realistisch bleibt.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Einführung an Modellwechselzyklen, Prioritäten bei Emissionen und Kraftstoffeffizienz sowie lokalisierte Beschaffungsentscheidungen gekoppelt ist, die sich nicht jedes Jahr linear entwickeln. Wachstumsannahmen werden anschließend mithilfe von Expertenmeinungen zu neuen Fahrzeugprogrammen, Kapazitätsauslastungsplänen und erwarteten Preistrends für wichtige Rohstoffe verfeinert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelsströme für relevante Fasern und Harze, gemeldete Trends in der Automobilproduktion und impliziten Verbundwerkstoffausgaben pro Fahrzeug überprüft, was hilft, Einheiten- und Umfangsfehler frühzeitig zu erkennen. Abweichungen werden schrittweise überprüft, beginnend mit Peer-Checks von Analysten am Modellarbeitsblatt, gefolgt von einer Plausibilitätsprüfung der Annahmen gegenüber Interviewnotizen und anschließend einer abschließenden Freigabeprüfung.
Wird eine größere Abweichung festgestellt, wie ein plötzlicher Preisausschlag, ein Produktionsschock oder eine neue Lokalisierungspolitik, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung vorübergehend oder struktureller Natur ist. Berichte werden jährlich aktualisiert, wesentliche Ereignisse werden durch Zwischenrevisionen berücksichtigt, und anschließend wird eine abschließende Überprüfung vor der Auslieferung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für brasilianische Automobilverbundwerkstoffe mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für brasilianische Automobilverbundwerkstoffe können weit auseinanderliegen, selbst wenn sie dieselbe Währung und ähnliche Jahre verwenden. Die Hauptgründe liegen in der Regel darin, was jede Studie als Automobilverbundwerkstoffe zählt, wie sie Halbfertigmaterialien im Vergleich zu Fertigteilen behandelt, und ob der Wert zum Materialverkaufspreis oder zum höheren umgewandelten Teilepreis erfasst wird.
Durch die Verfolgung der Fahrzeugproduktion, der Verbundwerkstoffintensität nach Komponente und der brasilienspezifischen Preisanpassungen bei Harz- und Verstärkungsvorprodukten hält Mordor Intelligence die Schätzung an Verbundwerkstoffe gebunden, die tatsächlich in der straßentauglichen Fahrzeugfertigung verbraucht werden, anstatt angrenzende Nachfrage nach Verbundwerkstoffen aus nicht-automobilen Anwendungen einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 467,17 Mio. USD (2025) | |
| Branchenverlag A | 673,99 Mio. USD (2025) | Diese Schätzung scheint eine breitere Wertgrenze zu verwenden, bei der umgewandelte Verbundwerkstoffteile und breitere fahrzeugbezogene Verbundwerkstoffe auf einem höheren Preisniveau erfasst werden können, was die Gesamtsumme im Vergleich zu einer Materialverbrauchsbetrachtung erhöht. |
| Branchenverlag B | 247,00 Mio. USD (2025) | Diese Schätzung wendet wahrscheinlich einen engeren Umfang oder konservative Durchdringungsannahmen an, was auftreten kann, wenn nur eine Teilmenge von Anwendungen (zum Beispiel ausgewählte Innen- oder Außenteile) gezählt wird und breitere strukturelle Nutzung nicht vollständig erfasst wird. |
Über die drei Werte hinweg spiegelt die Spanne hauptsächlich Umfangsgrenzen und den in der Wertermittlung verwendeten Preispunkt wider, und nicht eine Uneinigkeit darüber, dass Nachfrage besteht. Mit einer klar definierten Grenze für die straßentaugliche Automobilfertigung und wiederholbaren Prüfungen, die an Fahrzeuge und Inputpreise gebunden sind, bleibt die resultierende Gesamtsumme transparent und kann konsistent aktualisiert werden, wenn sich Produktion und Materialpreise ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobilverbundwerkstoffe in Brasilien?
Der Markt hat im Jahr 2026 einen Wert von 527,62 Millionen USD und wird voraussichtlich bis 2031 einen Wert von 969,53 Millionen USD bei einer CAGR von 12,94 % (2026–2031) erreichen.
Welches Material hat den größten Marktanteil?
Glasfaserverbundwerkstoffe halten einen Marktanteil von 50,62 % aufgrund ihrer Kosteneffizienz und etablierten lokalen Lieferketten.
Warum gewinnt Kohlenstofffaser trotz höherer Kosten an Bedeutung?
Premium-Fahrzeuge und Batteriegehäuse für Elektrofahrzeuge erfordern eine aggressive Gewichtsreduzierung und höhere Festigkeit-Gewichts-Verhältnisse, was Kohlenstofffasern bis 2031 mit einer CAGR von 15,42 % antreibt.
Welches Produktionsverfahren wächst am schnellsten?
Kontinuierliche Verarbeitungstechnologien wie Pultrusion und automatisierte Faserablage expandieren mit einer CAGR von 14,72 %, da OEM kürzere Zykluszeiten fordern.
Wie werden Brasiliens Elektrifizierungsziele die Nachfrage nach Verbundwerkstoffen beeinflussen?
Ehrgeizige Ziele für Elektrobusse und Lieferflotten erhöhen die Nachfrage nach leichten Verbundwerkstoffstrukturen, um schwere Batteriepackungen auszugleichen und Reichweitenanforderungen zu erfüllen.
Seite zuletzt aktualisiert am:



