
Büchermarkt Größe und Anteil
Büchermarkt Analyse von Mordor Intelligence
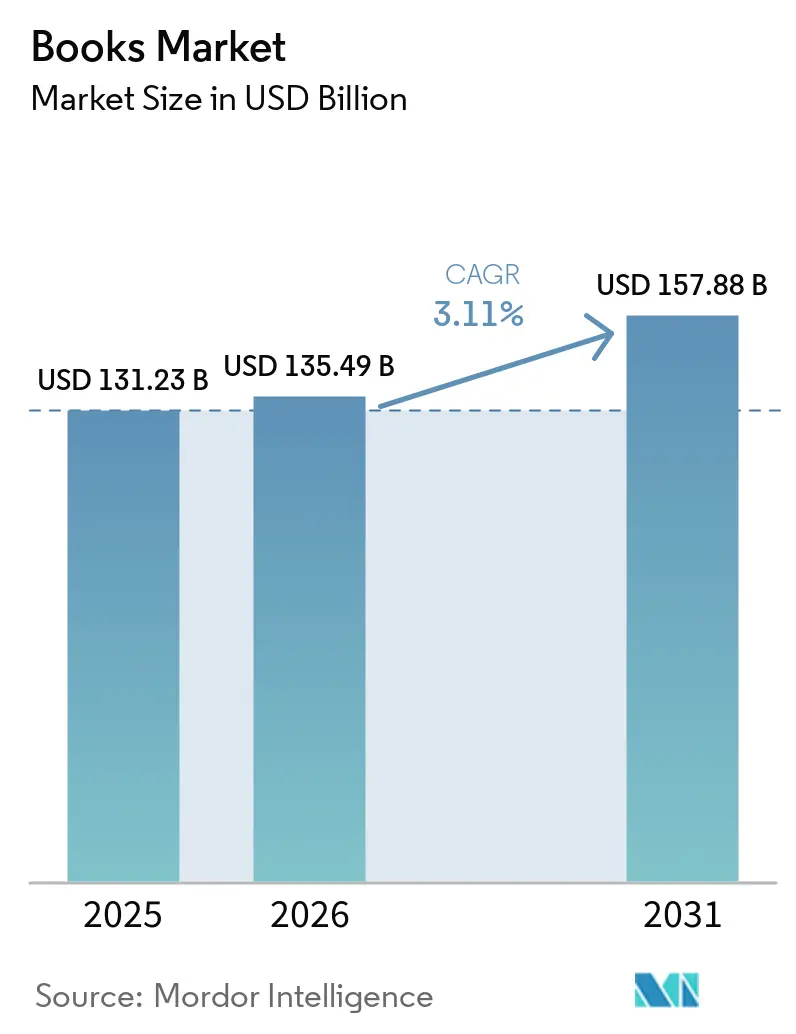
Die Buchmarktgröße soll von 135,5 Milliarden USD im Jahr 2026 auf 139,7 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 2,94 % über 2027–2032 voraussichtlich 161,5 Milliarden USD erreichen.
Kostenpflichtiges digitales Lesen in China und die fachspezifische Schulbuchauswahl nach Klassenstufen in Nigeria bieten Verlagen unterschiedliche Wege zur Leser- und institutionellen Nachfrage. Hörbuchausgaben und differenzierte Hardcover bieten verschiedene Möglichkeiten, Inhalte in ein kostenpflichtiges Lese- oder Hörerlebnis umzuwandeln. Übernahmen und Lizenzvereinbarungen erweitern Verlagsportfolios und Formatrechte und steigern den kommerziellen Wert der Koordination von Inhaltsrechten über Ausgaben hinweg. E-Book-Steuerkosten und eingeschränkte physische Distribution begrenzen die aus diesen Vertriebswegen erzielbare Einnahmen. Das Umsatzwachstum hängt daher davon ab, Rechte in Premium-Hardcover oder wiederkehrenden Audio-Zugang zu platzieren und dabei die E-Book-Steuerbelastung sowie den Verlust der Massenmarkt-Taschenbuchdistribution zu managen.
Wichtigste Erkenntnisse des Berichts
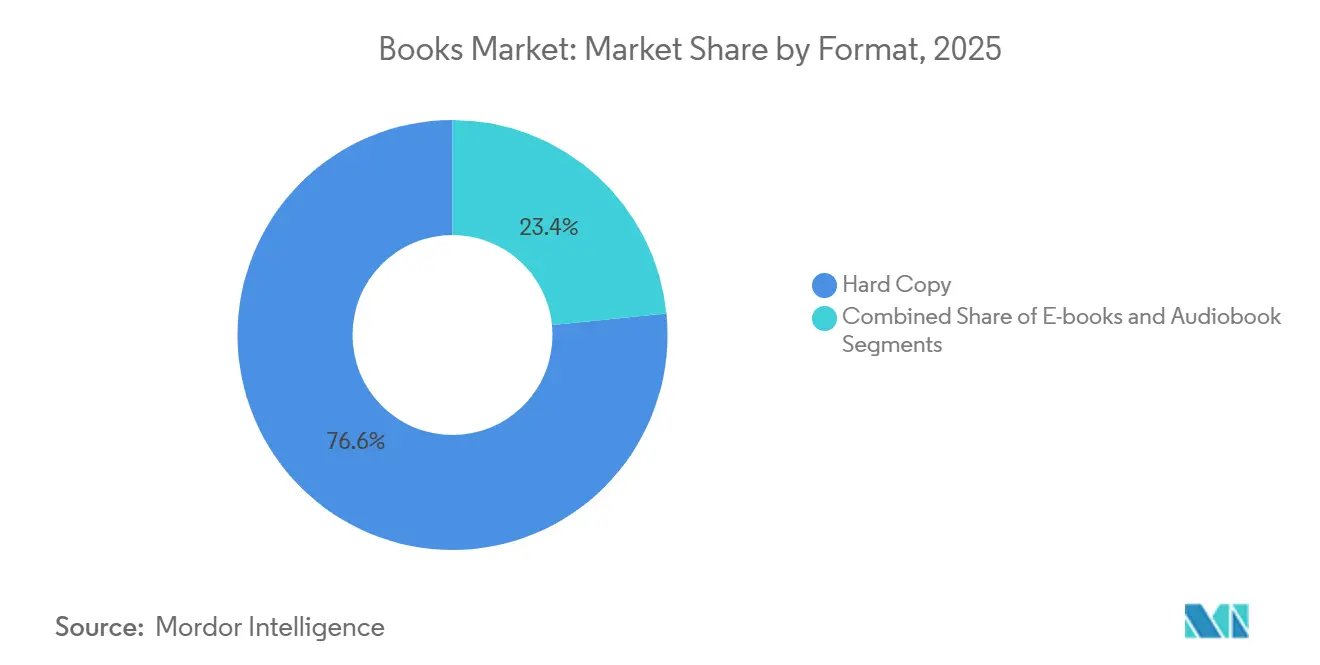
- Nach Format führte Hardcover mit einem Buchmarktanteil von 76,05 % im Jahr 2026, während Hörbücher das stärkste prognostizierte Wachstum mit einem CAGR von 8,25 % über 2027–2032 aufweisen.
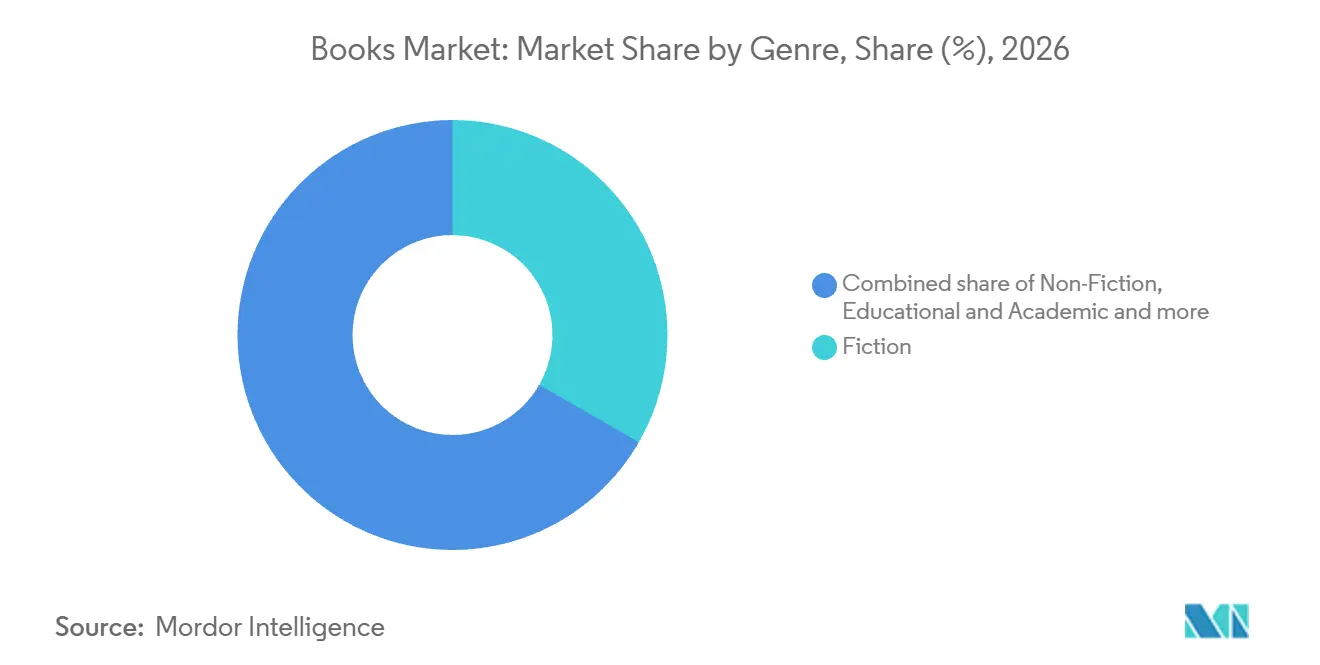
- In der Genre-Aufschlüsselung führte Belletristik mit einem Anteil von 33,31 % am Buchmarktvolumen im Jahr 2026, und Comics sowie Graphic Novels sind das am schnellsten wachsende Genre mit einem CAGR von 4,65 % über 2027–2032.
- Über alle Vertriebskanäle hinweg führte der Online-Einzelhandel mit einem Marktanteil von 52,18 % im Jahr 2026, während das Segment Direktvertrieb an Verbraucher und Abonnements das stärkste prognostizierte Wachstum mit einem CAGR von 5,8 % über 2027–2032 aufweist.
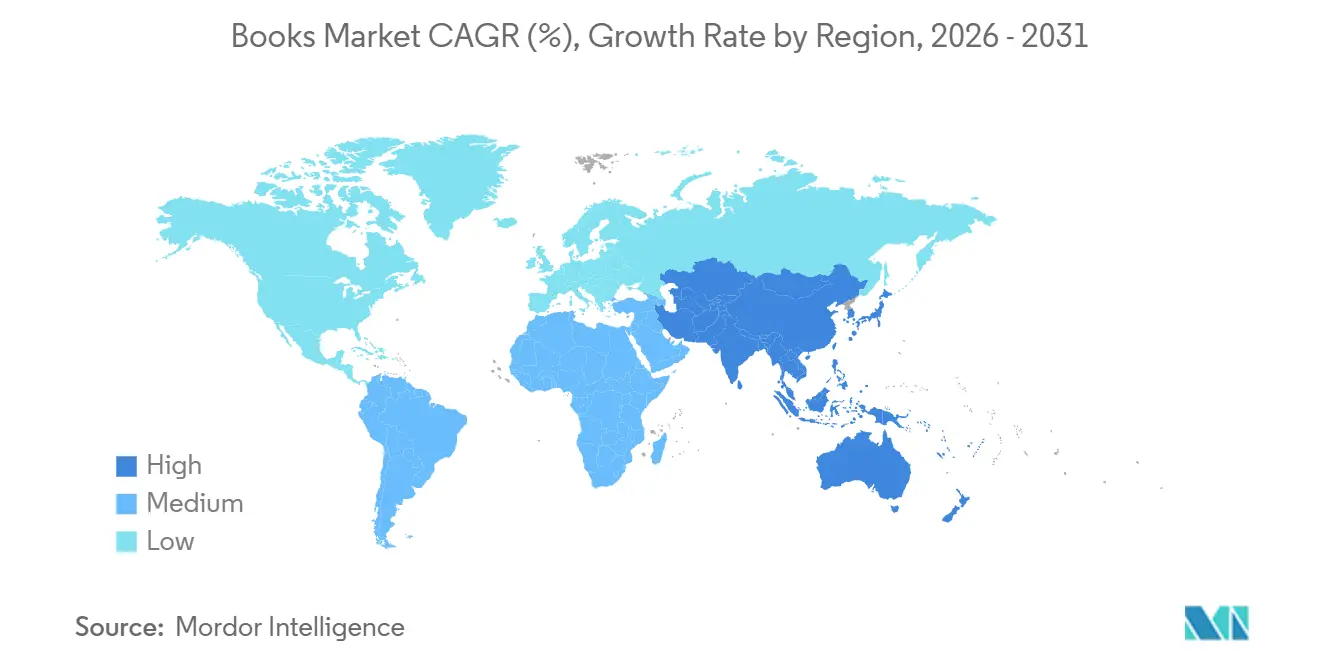
- Geografisch führte Asien-Pazifik mit einem Marktanteil von 37,02 % im Jahr 2026, und der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem CAGR von 4,6 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu abonnementbasiertem Lesen in Asien | +1.2% | China in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Schulbuchadoption im K-12- und Hochschulbereich in Afrika | +1% | Nigeria in Afrika | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Spezialinteresse-Druckerzeugnissen in Nordamerika | +0.8% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Rasante Hörbuch-Nutzung unter Pendlern in Europa | +0.6% | Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Alphabetisierungsinitiativen in Südamerika | +0.4% | Argentinien in Südamerika | Mittelfristig (2–4 Jahre) |
| Urheberrechtsreform als Treiber digitaler Bibliotheken im Nahen Osten | +0.3% | Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu abonnementbasiertem Lesen in Asien
Kostenpflichtiges digitales Lesen schafft Nachfrage, wenn der Zugang zu schriftlichen Inhalten Lesern genug Mehrwert bietet, um eine direkte Zahlung zu rechtfertigen. Im Jahr 2025 entfielen 27,83 % des Umsatzes im chinesischen digitalen Populärlesesektor auf Abonnements.[1] Ihr Umsatzanteil sank im selben Berichtszeitraum. Der südkoreanische Leseplattformbetreiber KT Millie Seojae, der E-Book-Abonnements anbietet, verzeichnete 2025 ein unternehmensweites Umsatzwachstum von 21 %. Das Unternehmen verknüpfte Telekommunikationspartnerschaften mit dem Wachstum neuer Abonnenten und einem positiven Beitrag zu seinen Business-to-Business-to-Consumer-Kanalumsätzen. Für Verlage kann die Platzierung von Abonnementinhalten über Telekommunikationspartner den Katalogzugang mit einem nachgewiesenen Abonnentengewinnungsweg verbinden und Vertriebspartnerschaften zu einer Quelle zusätzlicher Lesenachfrage machen.
Wachsende Einführung von K-12- und Hochschullehrbüchern in Afrika
Die Nachfrage nach Schulbüchern wird kommerziell zugänglicher, wenn Bildungsbehörden den Auswahlrahmen abschließen, der institutionelle Käufe steuert. Nigerias Bundesministerium für Bildung veröffentlichte 2026 seine bewertete und genehmigte Schulbuchliste für den Einsatz in Schulen im Zeitraum 2026–2028, die ausgewählte Klassenstufen abdeckt.[2] Die erste Phase umfasste Klasse 1 der Grundschule, Klasse 4 der Grundschule, Klasse 1 der Unterstufe und Klasse 1 der Oberstufe. Für Verlage, die diese Klassenstufen bedienen, bietet die Aufnahme einen definierten Weg in die Auswahl durch Schulen, Bildungsbehörden und Beschaffungsstellen. Das Programm kann die Aufmerksamkeit auf genehmigte Ausgaben lenken und das Schulangebot eines Verlags mit einem bestimmten Adoptionsfenster verknüpfen. Innerhalb dieser Phase kann die Abdeckung der angegebenen Klassenstufen kommerziell wichtiger sein als die Breite des allgemeinen Schulkatalogs eines Verlags.
Premiumisierung von Spezialinteresse-Druckerzeugnissen in Nordamerika
In der Woche bis zum 3. Januar 2026 verzeichnete Circana BookScan 1.705.655 US-Verkäufe von Onyx Storm (Deluxe Limited Edition). Im August 2026 berichtete Publishers Weekly, dass hochwertige Produktionswerte bei Büchern für die Mittelstufe dazu beitrugen, Hardcover-Preise zu rechtfertigen. Derselbe Bericht besagte, dass sie Buchhändlern einen weiteren Unterscheidungspunkt in überfüllten Auslagen boten. Zusammen machen ausgabenspezifische Nachfrage und Einzelhandelsunterscheidung die physische Präsentation kommerziell relevant für die Veröffentlichungsentscheidungen eines Verlags. Designinvestitionen lassen sich daher am leichtesten bei Titeln rechtfertigen, die bereits Nachfrage erzeugen, wo eine Deluxe-Behandlung Preisunterstützung und einen Unterscheidungspunkt für den Buchhändler hinzufügen kann.
Rasante Verbreitung von Hörbüchern unter Pendlern in Europa
Fahren und Pendeln schaffen eine Lesegelegenheit, die weder einen Bildschirm noch ein aufgeschlagenes gedrucktes Buch erfordert. Audibles Compass-Umfrage 2025 ergab, dass 48 % des Hörbuchhörens unter Hörern in Deutschland und Spanien während Fahrten und Pendelwegen stattfand. Diese Konzentration gibt Verlagen einen kommerziellen Grund, Hörbuchausgaben rund um Aufmerksamkeit zu entwickeln, die visuelle Formate beim Fahren nicht sicher bedienen können. Dieselbe Umfrage ergab, dass das pendlergeführte Hören in Italien und Frankreich weniger ausgeprägt war, sodass die Pendlermöglichkeit an Deutschland und Spanien gebunden ist und nicht einheitlich in ganz Europa gilt. Hörbuchausgaben, die auf das Pendlerhören ausgerichtet sind, haben daher den klarsten Rückhalt in diesen beiden Märkten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schrumpfendes Regalangebot im stationären Einzelhandel | -0.6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Mehrwertsteuer auf E-Books in ausgewählten EU-Ländern | -0.4% | Dänemark und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Piraterie auf Telegram- und Discord-Kanälen | -0.3% | Italien und Spanien | Langfristig (≥ 4 Jahre) |
| Risiken durch Papiermangel in der Lieferkette | -0.2% | Nordamerika, einschließlich der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfendes Regalangebot im stationären Einzelhandel
Ein kleinerer Einzelhandelsflächenbestand schränkt ein Buchformat ein, indem er die Orte reduziert, an denen seine Ausgaben vor dem Kauf wahrgenommen werden können. Vor ReaderLinks Vertriebsankündigung im Februar 2025 hatte Barnes & Noble in etwa einem Drittel seiner US-Filialen die Abteilungen für neue Massenmarkt-Taschenbücher entfernt oder verkleinert. ReaderLink stellte dann Ende 2025 den Vertrieb von Massenmarkt-Taschenbüchern an seine Kunden ein. HarperCollins Publishers LLC erklärte im Februar 2025, dass es die Verfügbarkeit und den Vertrieb von Taschenbüchern im Handelsformat ausweite. Der Verlust erhöht die Abhängigkeit von den verbleibenden Wegen für neue Massenmarkt-Taschenbuchveröffentlichungen und begrenzt den Spielraum zur Wiederherstellung der Einzelhandelssichtbarkeit, ohne die Distribution oder das Format einer Ausgabe zu ändern.
Mehrwertsteuer auf E-Books in ausgewählten EU-Ländern
Steuern können den kommerziellen Spielraum für preisgünstige digitale Ausgaben einschränken, selbst wenn die Lieferung kein gedrucktes Inventar erfordert. Im Juli 2025 erhob Dänemark einen Mehrwertsteuersatz von 25 % auf E-Books, entsprechend seinem Normalsatz. Für einen E-Book-Anbieter schafft diese Abgabe die Wahl zwischen einem höheren steuerinklusive Preis und geringeren Einnahmen bei einem festen Verbraucherpreis. Ein Vorschlag vom Oktober 2026 für eine Nullbesteuerung ab Juli 2027 würde die Belastung bei Inkrafttreten verringern. Bis eine Befreiung in Kraft tritt, begrenzt der Steuerkeil die aus einem erschwinglichen Angebot verfügbaren Einnahmen und erschwert eine preisgetriebene Expansion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Format:
Druckvolumen und Erweiterung des HörbuchkatalogsHardcover hatte 2026 einen Anteil von 76,05 % am Buchmarktvolumen. Die von Circana BookScan erfassten US-Verkaufsstellen verkauften im Jahr bis zum 27. Dezember 2025 762,4 Millionen gedruckte Bücher. In BookNet Canadas Online-Umfrage vom Januar 2026 unter englischsprachigen kanadischen Erwachsenen, die 2025 mindestens einen Teil eines Buches gelesen oder gehört hatten, bevorzugten 58 % gedruckte Bücher. Die Leserstichprobe umfasste 1.005 Befragte mit einer Fehlerquote von ±3 Prozentpunkten bei einem Konfidenzniveau von 95 %. Ein Verlag, der eine Druckausgabe entfernt, riskiert den Verlust der Version, die dieses Publikum wünscht, was die Formatverfügbarkeit zu einer Nachfrageentscheidung neben der praktischen Frage der Buchproduktion macht.
Hörbücher sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,25 % über 2027–2032. Der US-Hörbuchumsatz erreichte 2025 2,43 Milliarden USD, ein Anstieg von 9 % gegenüber 2024, laut der von der Audio Publishers Association mit Toluna durchgeführten Verkaufsumfrage. Verlage meldeten außerdem mehr als 750.000 aktive US-Hörbuch-Titel im Jahr 2025, 43 % mehr als 2024. Ein größerer aktiver Katalog erweitert die Bandbreite der Rechte, die Hörbucheinnahmen erzielen können, und macht die Übereinstimmung zwischen einem Titel und zahlenden Hörern kommerziell bedeutsam. Hörbuchverlage stehen daher vor einer Allokationsentscheidung darüber, welche zusätzlichen Titel neben einem rasch wachsenden Pool verfügbarer Werke eine Produktion rechtfertigen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Genre:
Tiefe der Belletristik und Verkaufsdurchsatz von Graphic NovelsBelletristik hatte 2026 einen Buchmarktanteil von 33,31 %. Der US-Verlagsumsatz im Bereich Erwachsenenbelletristik wuchs 2025 um 3,9 % auf 7,1 Milliarden USD. Erwachsenenbelletristik machte in der ersten Hälfte des Jahres 2026 auch durchschnittlich mehr als ein Drittel der verkauften Druckeinheiten in 19 von NielsenIQ BookData und GfK Entertainment analysierten Territorien aus, wobei Abdeckung und Genres je nach Land variierten. Erwachsenenbelletristik zeigt damit sowohl beim US-Verlagsumsatz als auch bei den in den analysierten Territorien verkauften Druckeinheiten ein erhebliches Volumen.
Comics und Graphic Novels sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,65 % über 2027–2032. Die US-Verkäufe von Graphic-Novel-Druckeinheiten an von Circana BookScan erfassten Verkaufsstellen stiegen in den neun Monaten bis zum 3. Oktober 2026 um 34,9 % gegenüber dem vergleichbaren Zeitraum 2025. Dieselbe erfasste Kategorie hatte im abgeschlossenen Jahr 2025 25,9 Millionen Einheiten erreicht. Diese Kombination begründet eine beachtliche physische Verkaufsbasis neben einem jüngsten Anstieg der gekauften Exemplare und gibt Graphic-Novel-Verlagen eine konkrete Produktionsmöglichkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Volumen und Wirtschaftlichkeit des kostenpflichtigen ZugangsDer Online-Einzelhandel war das größte Vertriebssegment mit einem Marktanteil von 52,18 % im Jahr 2026. Die geschätzten US-Verlagsverkäufe über den Online-Einzelhandel erreichten 2025 12,3 Milliarden USD über Bücher und Kursmaterialien in gedruckten und digitalen Formaten.[3] Der Kanal wuchs im Jahresvergleich um 3,1 % und war die größte Kategorie in der Kanalberichterstattung des Verbands amerikanischer Verleger. Seine Reichweite über gedruckte und digitale Bücher sowie Kursmaterialien bietet Verlagen einen erheblichen kommerziellen Weg, der über ein einzelnes Format oder einen Produkttyp hinausgeht.
Das Segment Direktvertrieb an Verbraucher und Abonnements soll am schnellsten wachsen, mit einem CAGR von 5,8 % über 2027–2032. Spotifys Vertriebsbedingungen vom 4. Mai 2026 weisen einen marktspezifischen Abonnement-Lizenzgebührenpool teilnehmenden Autoren oder deren Unternehmen entsprechend ihrem Anteil am gesamten Hörbuchkonsum zu. Das Modell gilt für Autoren und Unternehmen, die sich für Spotifys Vertriebsdienste entscheiden, und Spotify bestimmt den Gesamtkonsum für die Zuteilung. Bloomsbury Publishing PLC meldete separat ein Hörbuchumsatzwachstum von 57 % im Jahr bis zum 28. Februar 2025, das teilweise durch seine neue Geschäftsbeziehung mit Spotify angetrieben wurde. Für einen Rechteinhaber, der gepoolte Konditionen nutzt, hängt die Umsatzerzielung vom Hörmarktanteil des Titels ab, was einen anhaltenden Konsum nach der Zugangssicherung kommerziell bedeutsam macht.
Geografische Analyse
Buchmarkt Asien-Pazifik
Asien-Pazifik war die größte Region mit einem Buchmarktanteil von 37,02 % im Jahr 2026. Das Beijing OpenBook-Monitoring bezifferte den chinesischen Bucheinzelhandelsumsatz 2025 auf 110,4 Milliarden CNY (15,36 Milliarden USD), ein Rückgang von 2,24 % im Jahresvergleich. Chinas Einzelhandelsbasis zeigt das Ausmaß der bezahlten Buchnachfrage innerhalb der Region, auch wenn der Wert 2025 gesunken ist. Für einen Verlag, der 2025 in China Wachstum anstrebte, wäre es notwendig gewesen, Ausgabenanteile zu gewinnen, da der gesamte Einzelhandelswertpool schrumpfte.
Buchmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 4,6 % über 2027–2032. Die von NielsenIQ erfassten südafrikanischen Druckbuch-Stückverkäufe stiegen 2025 gegenüber 2024 um 4,6 %, wobei Markt- und Genreabdeckung je nach Land in der zugrunde liegenden Studie variieren. Im Jahr 2025 unterzeichneten die Nationalbibliothek und das Nationalarchiv der Vereinigten Arabischen Emirate eine Vereinbarung mit Naseej und Clarivate zum Aufbau und zur Katalogisierung ihrer Sammlungen sowie zur Bereitstellung aktueller Publikationen über Fachgebiete und Sprachen hinweg. Dies verbindet ein Verbraucherkaufsignal mit einem institutionellen Sammlungsaufbauweg und bietet Verlagen unterschiedliche potenzielle Käufer innerhalb der Region. Für einen institutionellen Lieferanten kann die Abstimmung von Fach- und Sprachabdeckung auf Sammlungsanforderungen eine Nachfrage erschließen, die von einem einzelnen Titeleinzelhandelsverkauf unabhängig ist.
In Nordamerika gewannen Bücher kanadischer Autoren 2025 einen größeren Anteil am kanadischen Druckbuchverkauf als 2024. In Südamerika stiegen die inländischen Verkäufe des kolumbianischen Verlagssektors 2025 gegenüber 2024, was einen Weg zur Nachfrage innerhalb des Landes unterstreicht. In Europa kündigte Hachette Livre im Juli 2025 die Übernahme der illustrierten Praxisverlagsaktiva von LEC an, einschließlich des Kochbuchimprints Ducasse Edition. Marketing und Vertrieb dieses Katalogs waren ab dem 1. Januar 2026 geplant. Der größere Anteil kanadischer Autoren am Druckbuchverkauf und Kolumbiens Anstieg der Inlandsverkäufe zeigen beide Heimmarktgewinne im Jahr 2025, während Hachette Livres LEC-Kauf einen französischen illustrierten Praxiskatalog zu einer großen Gruppe hinzufügte.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen werden aus der Perspektive eines Buchverlags verglichen, der die relevanten Urheberrechte besitzt und Druck- und Digitalausgaben verkauft. Französische Druckbuchverlage oder -importeure legen den öffentlichen Preis fest, den Verkäufer vorbehaltlich eines optionalen Rabatts von bis zu 5 % einhalten müssen. Chinesische Marktplätze müssen die Lizenzen der Händler überprüfen, während Brasiliens Beitragsregeln zuvor nullbesteuerte inländische Buch- und E-Book-Verkäufe abdecken, die in seinem Steuerausgabenplan 2026 aufgeführt sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | China | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | US Copyright Office für die Registrierung | Bundessteuerbehörden für CBS; CGIBS für IBS | Buchmediator für Schlichtung; Gerichte | Nationale Presse- und Publikationsverwaltung | Nationale Medienbehörde; zuständige Behörden |
| Wesentliche Instrumente oder Ausrichtung | 17 U.S.C. § 106; Registrierungsrahmen; Vorschlag zur KI-Trainings-Offenlegung vom Januar 2026 | Ergänzungsgesetze 214/2025 und 227/2026; Steuerübergang 2027 | Festpreisrahmen für gedruckte Bücher; Preiscodecharta vom April 2026 | Rahmen für Publikationslizenzen; Konsultationsentwurf vom September 2026 | Bundesgesetzesdekret Nr. 55 von 2023; Buchzirkulationsdienst der Nationalen Medienbehörde |
| Kommerzielle Wirkung | Reproduktions- und Verbreitungsrechte des Inhabers vorbehaltlich gesetzlicher Ausnahmen; Registrierung oder Ablehnung vor US-Rechtsstreitigkeiten | Buchlieferungen sind von den neuen IBS- und CBS-Verbrauchssteuern befreit | Vom Verlag festgelegte öffentliche Preise für gedruckte Bücher; Verkäuferrabatte bis zu 5 % zulässig | Groß-, Einzel- und Online-Vertriebslizenzen; Marktplatzbetreiber überprüfen Händlerlizenzen | Inhalts- und Altersüberprüfung für gedruckte und elektronische Bücher; relevante Medienlizenz; Vertrieb über lizenzierte Handelsunternehmen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Hoch | Niedrig | Niedrig |
| Künftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der US-amerikanische Urheberrechtsschutz unterstützt eine hohe Attraktivität mit potenziellem Verbesserungspotenzial durch das KI-Trainings-Offenlegungsverfahren in H.R. 7209, eingebracht am 22. Januar 2026 und beim Justizausschuss des Repräsentantenhauses anhängig. Brasiliens mittlere Bewertung balanciert PIS/Pasep und Cofins bei 10 % der Standardsystembelastung auf diese Verkäufe seit dem 1. April 2026 gegen die IBS/CBS-Buchlieferungsimmunität bis zum geplanten Übergang 2027. Frankreich verdient eine hohe Bewertung für die verlegerisch festgelegten Druckpreise mit Kontinuität unter seinen Charterengagements vom April 2026 zu Preiscodes statt einer gesetzlichen Preisänderung. Chinas Lizenzierungs- und Marktplatz-Überprüfungspflichten und die Inhaltsüberprüfungs- und Lizenzvertriebsanforderungen der VAE unterstützen niedrige Bewertungen und Kontinuität, wobei Chinas Revision vom September 2026 vorgeschlagen und die Nachfolge der VAE vom Dezember 2025 Bundesfunktionen überträgt.
Wertschöpfungskettenstufen
Der Vergleich folgt Verlagswesen, Druckproduktion, Distribution und Einzelhandelsverkäufen und trennt die auf jeder Stufe verfügbaren Lieferanteneinnahmen. Pearson identifizierte in seinem Bericht 2025 langfristige physische Störungsrisiken bei der Papierbeschaffung, dem Druck, der Logistik und dem Vertrieb. Diese Exposition macht die Kontinuität über physische Stufen hinweg kommerziell relevant, selbst wenn der Inhalt selbst verkaufsbereit ist.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Verlagswesen und Ausgabenentwicklung | Bildungsverlage wie Pearson PLC | Buchverkäufe | Exposition gegenüber titelspezifischer Nachfrageunsicherheit | Ausgabenverpflichtungen an nachgewiesener Nachfrage ausrichten |
| Druckproduktion | Print-on-Demand-Produzenten wie Ingram Publisher Services | Druckdienstleistungen | Exposition gegenüber physischen Produktionsstörungen | Alternative Produktionswege qualifizieren |
| Distribution und Auftragsabwicklung | Verlagsdienstleister wie Ingram Publisher Services und Penguin Random House Grupo Editorial | Distributions-, Lager- und Auftragsabwicklungsdienstleistungen | Abhängigkeit von Lager- und Versandkontinuität | Alternative Auftragsabwicklungskapazitäten vorhalten |
| Einzelhandelsverkäufe | Massenwarenhändler wie Walmart und Kroger | Buchverkäufe | Abhängigkeit von der Formatabdeckung des Großhändlers | Händlerbeziehungen für gezielte Ausgaben ausweiten |
| Quelle: Mordor Intelligence | ||||
Im März 2025 kündigte Penguin Random House Grupo Editorial Logistikdienstleistungen für andere Verlage über sein Zentrum in Cerdanyola del Vallès an, mit einer angegebenen Kapazität von mehr als 40 Millionen Exemplaren jährlich. Die Bedienung anderer Verlage kann Einnahmen neben dem Vertrieb der eigenen Bücher eines Betreibers schaffen. Für einen Verlag, der Auftragsabwicklung kauft, kann diese Option den Bedarf reduzieren, einen eigenen physischen Vertriebsbetrieb aufzubauen. Ein Verlag, der ein großes Zentrum besitzt, kann freie Kapazitäten mit dem Volumen anderer Verlage füllen, während ein kleinerer Verlag diese Kapazität mieten kann, anstatt eine eigene aufzubauen.
Wettbewerbslandschaft
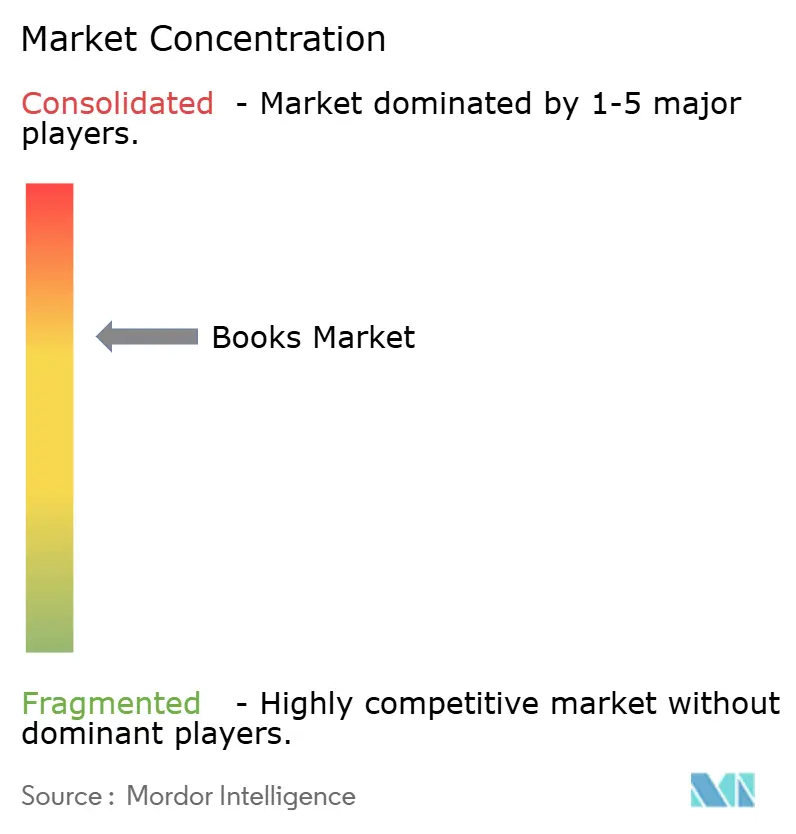
Der Wettbewerb verbindet große Verlagsgruppen und Bildungsspezialisten in einer mäßig konzentrierten Struktur. Penguin Random House LLC ist ein Verleger und Lizenznehmer von Story-Inhalten, während Hachette Livre, eine Tochtergesellschaft von Lagardère SA, Belletristik, Sachbücher, Kinderbücher und Schulbücher verlegt. HarperCollins Publishers LLC schloss am 1. Oktober 2025 die Übernahme von Crunchyrolls Manga-Verlagsgeschäften in Frankreich und Deutschland ab und fügte seinen lokalen Portfolios Manga hinzu. Pearson PLC ist im Hochschulschulbuchverlag tätig, während Macmillan Publishers, das US-Handelsunternehmen innerhalb der Holtzbrinck Publishing Group, Handelsbücher und Hörbücher verlegt. Diese Kombination macht die Wettbewerbsüberschneidung vom Leser und der bedienten Ausgabe abhängig, wobei breite Verbraucherkatalogangebote und spezialisierte Bildungsinhalte unterschiedliche kommerzielle Bedürfnisse ansprechen.
Im Oktober 2025 gab Macmillan Publishers bekannt, die Buch-, E-Book-, Hörbuch- und Audio-Originalkataloge von Sounds True im Bereich Mind, Body and Spirit-Verlag erworben zu haben. Bücher und E-Books wurden St. Martin's Essentials zugewiesen, während Audioinhalte an Macmillan Audio gingen. Die Zuweisung der erworbenen Formate an unterschiedliche Verlagsoperationen bietet dem Inhalt mehrere Wege zu Lesern innerhalb derselben Gruppe. Der Erwerb von Buch-, E-Book-, Hörbuch- und Audio-Originalkatalogen ermöglicht es Macmillan, eine Mind, Body and Spirit-Liste über Druck, E-Book und Audio anzubieten statt einer reinen Bücherliste.
Penguin Random House LLCs erweiterte Disney Publishing-Lizenzen, gültig ab dem 1. Mai 2025, umfassten Druck-, E-Book- und Audioverlag sowie Originalinhalte. Die lizenzierten Eigenschaften umspannten Disney, Pixar, Marvel, Star Wars, 20th Century Studios und National Geographic. Diese Genehmigungen bieten einen definierten Weg zur Entwicklung etablierter Eigenschaften über Ausgaben hinweg und machen den Umfang der lizenzierten Rechte zu einem Teil der Wettbewerbspositionierung. HarperCollins Publishers LLCs erworbene Manga-Operationen und Macmillan Publishers' gekaufte Mind, Body and Spirit-Kataloge bieten einen gegensätzlichen Weg zur Erweiterung der Inhalte, die ein Verlag kontrolliert. Da die Lizenzen Druck, E-Book und Audio gemeinsam abdecken, kann eine Disney-, Marvel- oder Star Wars-Eigenschaft eine Familie in mehreren Formaten von einem einzigen Verlag erreichen.
Buchbranche Marktführer
-
Penguin Random House LLC
-
Hachette Livre
-
HarperCollins Publishers LLC
-
Pearson PLC
-
Macmillan Publishers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Buchmarkt Unternehmen in diesem Bericht
- Penguin Random House LLC
- Hachette Livre
- HarperCollins Publishers LLC
- Pearson PLC
- Macmillan Publishers
- John Wiley & Sons, Inc.
- McGraw Hill LLC
- Scholastic Corp.
- Simon & Schuster, LLC
- Bloomsbury Publishing PLC
- Elsevier B.V.
- Springer Nature Group
- Oxford University Press
- Cambridge University Press
- Cengage Learning, Inc.
- Ingram Content Group
- Amazon Publishing
- Audible Inc.
- Kobo (Rakuten)
- Bertelsmann SE & Co. KGaA
Wesentliche Chancen für Marktteilnehmer
Der Vergleich bewertet Schulbuchchancen für Verlage, die Inhalts- und Lieferangebote in verschiedenen Phasen des institutionellen Kaufs vorbereiten. Malaysias Bildungsministerium schrieb die Veröffentlichung, den Druck und die Lieferung seines Schulcurriculum-Schulbuchpakets 2027 für den Einsatz ab 2028 aus, mit Angebotsfrist 11. Januar 2027. Dieses Paket verbindet Lehrplaninhalte mit der operativen Arbeit der Produktion und Lieferung von Ausgaben und macht die Koordination über diese Aktivitäten hinweg zu einem Teil des kommerziellen Angebots.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Integrierte Lehrplan-Schulbuchpakete | Neues Lehrplanpaket umfasst Verlagswesen, Druck und Lieferung | Malaysias Bildungsministerium | Ein koordiniertes Inhalts-, Produktions- und Lieferangebot entwickeln | Ausführung aller Teile des Pakets | Schulbuchverlage, Druckereien und Lieferanten, die die Paketanforderungen erfüllen können |
| Ausgaben für die nächste Schulbuch-Bewertungsphase | Vorbereitungen für eine zweite Runde wurden im September 2026 angekündigt | Nigerianische Schulbücher für Klasse 2 der Grundschule, Klasse 5 der Grundschule, Klasse 2 der Unterstufe und Klasse 2 der Oberstufe | Ausgaben vorbereiten, die den angekündigten Klassenstufen entsprechen | Koordination mit der nächsten Bewertungsrunde | Verlage, die die angekündigten Klassenstufen bedienen und die entsprechenden Auswahlschritte abschließen |
| Grundstufenversorgung für Provinzkäufer | Südafrika genehmigte seinen Katalog am 18. September 2026 und meldete am nächsten Tag laufende Beschaffung | Südafrikanische Provinzbildungsministerien | Verfügbare Ausgaben und Lieferpläne mit der Provinzbeschaffung abstimmen | Lieferung vor dem nächsten Schuljahr | Grundstufenverlage und -lieferanten, die durch Provinzbeschaffung ausgewählt werden |
| Quelle: Mordor Intelligence | |||||
Die Chancen erfordern unterschiedliche Verpflichtungen, da die Vorbereitung auf Bewertung und bereits laufende Beschaffung unterschiedliche Ausführungsanforderungen schaffen. Ein Verlag, der eine zukünftige Ausgabe vorbereitet, kann Inhaltsarbeiten staffeln, während ein Lieferant, der aktive Beschaffung anspricht, sein Angebot mit lieferbaren Büchern verbinden muss. Die zentrale Möglichkeit ist ein integriertes Schulbuchangebot, das relevante Inhalte mit einem praktikablen Produktions- und Lieferplan verbindet. Diese Kombination knüpft Umsatzaussichten an einen definierten Schuladoptionszyklus und bietet institutionellen Käufern einen praktischen Weg von der Auswahl zur Versorgung.
Neueste Industrielle Entwicklungen in Buchmarkt
- Oktober 2026: Pan Macmillan erwarb eine Beteiligung am britischen Sachbuchverlag New River Books, der weiterhin unabhängig verlegen sollte. Pan Macmillan plante, Hachette ab Juli 2027 als Vertriebs- und Distributionsanbieter zu ersetzen.
- Oktober 2026: Spotify kündigte Pläne an, den Hörbuchzugang bis Ende 2026 von 22 auf mehr als 180 Märkte auszuweiten, mit mehr als 350.000 Titeln für neu hinzugefügte Märkte.
- September 2026: Scholastic Corp. stimmte der Übernahme des Kinderbuchverlags Cottage Door Press für rund 71 Millionen USD vor üblichen Preisanpassungen zu. Luna StoryTime interaktive Spielzeuge sollten vor dem Abschluss abgetrennt und vom Geschäft ausgeschlossen werden. Der Abschluss wurde bis Ende 2026 erwartet, vorbehaltlich üblicher Bedingungen, erforderlicher Drittpartei-Zustimmungen, neuer Lizenzvereinbarungen und der Genehmigung durch die Aktionäre eines Verkäufers.
Buchmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Buchmarkt misst den jährlichen Umsatz auf Verlagsebene aus neuen Hardcover-Büchern, E-Books und professionell produzierten Hörbüchern, die weltweit verkauft werden. Er umfasst Bücher aller Genres und Vertriebskanäle, einschließlich Verkäufe an Leser und institutionelle Käufer.
Ausschlüsse aus dem Umfang: Gebrauchtbuchverkäufe, selbst veröffentlichte Titel ohne ISBN-Registrierung und illegale digitale Downloads sind ausgeschlossen.
Segmentierungsübersicht
- Nach Format
- Hardcopy
- E-Books
- Hörbücher
- Nach Genre
- Belletristik
- Sachbuch
- Bildung und Wissenschaft
- Kinder und Jugendliche
- Religiös / Spirituell
- Comics und Graphic Novels
- Nach Vertriebskanal
- Online-Handel
- Buchhandlungen
- Supermärkte / Convenience-Stores
- Direct-to-Consumer und Abonnements
- Bibliotheken und institutionelle Beschaffung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das StatShot des Verbands amerikanischer Verleger, das geschätzte Verlagseinnahmen und gemeldete Stückverkäufe nach Format, Genre und Vertriebskanal in den Vereinigten Staaten liefert, sowie die Verkaufsumfrage der Audio Publishers Association, die bei der Bewertung von Hörbucheinnahmen und Katalogwachstum hilft, bilden die Grundlage für Format- und Kanalschätzungen. Die Einzelhandelszeitreihen des US Census Bureau können Verschiebungen in der Buchhandelsaktivität anzeigen, und die Berichterstattung von Publishers Weekly bietet eine Gegenprüfung von Branchenschätzungen und Verlagsbedingungen.
Verlagseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Fachberichterstattung können die Mischung aus Verbraucher- und institutionellen Einnahmen, Rechtslizenzierung und Formatveröffentlichungen klären. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Verlagsführungskräften, Format- und Rechtsleitern, Vertriebs- und Distributionsmanagern sowie institutionellen Beschaffungsspezialisten würden testen, wie sekundäre Belege auf verlagsanerkannte Einnahmen über Formate und Kanäle hinweg abbilden. Analysten würden Antworten nutzen, um Lücken in regionalen und Segmentbelegen zu klären, gemeldete Annahmen mit unabhängigen Marktsignalen zu vergleichen und abweichende Schätzungen vor der Einbeziehung unterstützter Anpassungen abzugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde mit dem globalen Bucheinnahmen auf Verlagsebene beginnen und diese auf die definierte Basis neuer Buchtransaktionen abstimmen, mit selektiven Bottom-up-Prüfungen aus Stichproben von Verlagseinnahmen und Kanalbelegen. Das Modell würde Hardcover-, E-Book- und Hörbucheinnahmen unterscheiden und dann den Wert über Genre, Kanal und Geografie unter Verwendung von Verlagsberichten, Handels- und institutionellen Verkaufsindikatoren, Formatmix und länderspezifischen Marktsignalen aufteilen. Nicht unterstützte Aufteilungen würden gegen verfügbare Gesamtwerte geprüft und nur dann übernommen, wenn Belege sie stützen. Historische Einnahmen und Indikatoren wie Schulbeschaffung, häusliches Lesen und Hören, Online-Einzelhandelsaktivität und Formatadoption würden eine multivariate Regression oder Szenarioanalyse informieren, wobei Annahmen über Regionen und Prognosejahre hinweg verglichen werden. Primärbefragte würden prüfen, ob die ausgewählten Variablen und die resultierenden Segmentpfade die Verlagseinnahmenerfassung und aktuelle kommerzielle Praxis widerspiegeln, während Analysten Lücken zwischen Stichproben-Rollups und dem Top-down-Gesamtwert untersuchen würden, bevor sie die Belege verwenden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Verlagseinnahmen, Kanal- und Formatindikatoren, regionale Signale und vergleichbare externe Schätzungen triangulieren und dann Anomalien, Quelljahresunterschiede und Abweichungen von früheren Perioden überprüfen. Eine zweite Analysten-Überprüfung würde wesentliche Anpassungen auf ihre unterstützenden Belege zurückverfolgen, und Analysten würden Befragte erneut kontaktieren, wenn Definitionen in Konflikt geraten oder sich ein wesentlicher Input ändert. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Buchmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Er umfasst Bücher aller Genres und Vertriebskanäle, einschließlich Verkäufe an Leser und institutionelle Käufer.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Historische Einnahmen und Indikatoren wie Schulbeschaffung, häusliches Lesen und Hören, Online-Einzelhandelsaktivität und Formatadoption würden eine multivariate Regression oder Szenarioanalyse informieren, wobei Annahmen über Regionen und Prognosejahre hinweg verglichen werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 139,7 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 85,9 Milliarden USD (2027) | Bei seiner Basis 2027 liegt diese Schätzung 38,5 % unter dem Wert dieses Berichts für 2027 von 139,7 Milliarden USD. Die angegebene Reihe umfasst physische Bücher und E-Books und schließt Hörbucheinnahmen aus diesem Allformat-Vergleich aus. |
| Globales Beratungsunternehmen B | 107,6 Milliarden USD (2026) | Bei seiner Basis 2026 liegt diese Schätzung 23,0 % unter dem Wert dieses Berichts für 2027 von 139,7 Milliarden USD, 1 Jahr später. Das Messjahr liegt vor dem aktuellen Jahr des Berichts, was zu einem niedrigeren Niveau beitragen kann. |
Bei Mordor Intelligence würde eine zweite Analysten-Überprüfung wesentliche Anpassungen auf ihre unterstützenden Belege zurückverfolgen, und Analysten würden Befragte erneut kontaktieren, wenn Definitionen in Konflikt geraten oder sich ein wesentlicher Input ändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Buchmarkt und wie sind die Wachstumsaussichten?
Die Größe soll bis 2032 von 139,7 Milliarden USD im Jahr 2027 auf 161,5 Milliarden USD wachsen, bei einem CAGR von 2,94 % über 2027–2032.
Welche Kräfte stützen die Buchnachfrage?
Nigerias genehmigte Schulbuchliste deckt ausgewählte Klassenstufen für den Einsatz in Schulen im Zeitraum 2026–2028 ab. Das Hörbuchhören von Pendlern in Deutschland und Spanien stützt ebenfalls die Audionachfrage.
Was ist das führende Buchformat?
Hardcover führte 2026 mit einem Marktanteil von 76,05 %. Hörbücher sind das am schnellsten wachsende Format mit einem prognostizierten CAGR von 8,25 % über 2027–2032.
Welche Unternehmen sind bedeutende Buchverlage?
Zu den wesentlichen Teilnehmern gehören Penguin Random House LLC, Hachette Livre, HarperCollins Publishers LLC, Pearson PLC und Macmillan Publishers.
Welche Herausforderungen könnten das Wachstum der Buchverkäufe begrenzen?
ReaderLink stellte Ende 2025 den Massenmarkt-Taschenbuchvertrieb an seine Kunden ein, und Dänemark erhob im Juli 2025 eine Mehrwertsteuer von 25 % auf E-Books. Ein Vorschlag vom Oktober 2026 würde bei Inkrafttreten eine Nullbesteuerung von E-Books ab Juli 2027 einführen.
Welche Regionen führen beim Buchumsatz und beim prognostizierten Wachstum?
Asien-Pazifik hielt 2026 einen Marktanteil von 37,02 %. Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 4,6 % über 2027–2032.