
Europäischer E-Book-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.82 Milliarden US-Dollar |
| Marktgröße (2026) | 10.16 Milliarden US-Dollar |
| Marktgröße (2031) | 12.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europäischer E-Book-Markt Analyse von Mordor Intelligence
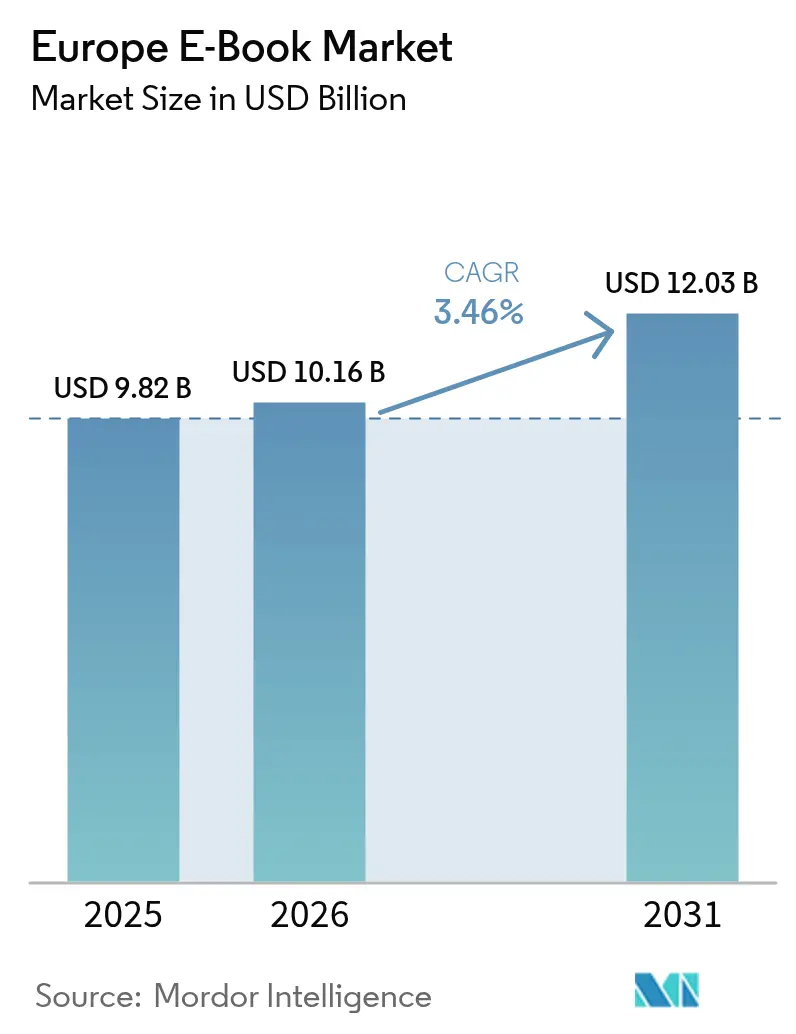
Die Größe des europäischen E-Book-Markts wird voraussichtlich von 9,82 Milliarden USD im Jahr 2025 auf 10,16 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 3,46 % über 2026–2031 12,03 Milliarden USD erreichen.
Das Wachstum bleibt in reifen westeuropäischen Volkswirtschaften moderat, doch in Südeuropa und Osteuropa ist neuer Schwung erkennbar, wo die Smartphone-Nutzung und die umfassendere Digitalisierung von Sprachen noch zunehmen. Abonnementplattformen gestalten die Erlösmodelle neu, das mobile Lesen erweitert die adressierbare Basis unter jüngeren Nutzern, und Nachhaltigkeitsziele beschleunigen den Wandel vom Druck- zum Digitalformat. Gleichzeitig senken regulatorische Initiativen wie das EU-Brieftasche für digitale Identität und die harmonisierte Mehrwertsteuer auf E-Books grenzüberschreitende Hindernisse, obwohl Piraterie, Konkurrenz durch audiobasierte Formate und neue Compliance-Anforderungen die Gesamtexpansion weiterhin dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Inhaltstyp führte Belletristik mit einem Anteil von 34,60 % am europäischen E-Book-Markt im Jahr 2025, während Kinderliteratur bis 2031 mit einer CAGR von 9,35 % wachsen dürfte.
- Nach Gerätetyp eroberten Smartphones im Jahr 2025 einen Umsatzanteil von 45,40 %; dedizierte E-Reader werden voraussichtlich bis 2031 mit einer CAGR von 7,72 % wachsen.
- Nach Zugriffsmodell entfielen 55,20 % der Größe des europäischen E-Book-Markts im Jahr 2025 auf Einzeldownload-Käufe, während Abonnementdienste zwischen 2026 und 2031 mit einer CAGR von 10,85 % wachsen.
- Nach Vertriebskanal hielten Drittanbieter-E-Retailer im Jahr 2025 einen Anteil von 61,10 %, wobei institutionelle Portale und Bibliotheksportale mit der schnellsten CAGR von 9,76 % über den Prognosezeitraum wuchsen.
- Nach Geografie dominierte das Vereinigte Königreich mit einem Anteil von 50,80 % am europäischen E-Book-Markt im Jahr 2025, während Italien mit einer CAGR von 11,35 % bis 2031 als am schnellsten wachsendes Land prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen E-Book-Markts
Analyse der Auswirkungen der Wachstumstreiber*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Smartphone- und Breitbandpenetration | 0.80% | Kernbereich Westeuropa, Ausweitung auf Osteuropa | Kurzfristig (≤ 2 Jahre) |
| EU-Mehrwertsteuerharmonisierung beseitigt fiskalische Hindernisse | 0.60% | Alle EU-Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Wachstum abonnementbasierter Leseplattformen | 0.40% | Nordische Region führend, EU-weite Ausbreitung | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Backlist-Titeln der Verlage in europäischen Landessprachen | 0.50% | Deutschland, Frankreich, Italien, Spanien | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsziele treiben die Migration vom Druck- zum Digitalformat voran | 0.30% | EU-weit, am stärksten in Nordeuropa und Westeuropa | Langfristig (≥ 4 Jahre) |
| Barrierefreiheitsgesetzgebung erweitert die adressierbare Zielgruppe | 0.30% | Alle EU-Mitgliedstaaten, frühzeitige Umsetzung in Frankreich und Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Smartphone- und Breitbandpenetration beschleunigt das mobile Lesen in Westeuropa
Mobile Konnektivität hat die Lesegewohnheiten verändert: 46 % des E-Book-Konsums fanden 2024 auf Smartphones statt.[1]Europäische Kommission, „Richtlinie des Rates 2018/1713 über ermäßigte Mehrwertsteuersätze für E-Books,” europa.eu Jüngere Leser treiben diesen Wandel voran, da stets verfügbare Geräte und kürzere Aufmerksamkeitszyklen zu digitalen Formaten passen. Verlage haben reagiert, indem sie Titel für kleinere Bildschirme neu gestaltet haben und sicherstellen, dass Typografie und Navigation den mobilen Anforderungen entsprechen. Beworbene Bündel, die E-Books mit Telekommunikationstarifen kombinieren, erweitern auch die Reichweite unter Erstlesern im digitalen Bereich. Mit zunehmender 5G-Abdeckung vereinfachen In-App-Stichproben und Einzel-Klick-Käufe den Weg von der Entdeckung zum abgeschlossenen Kauf weiter und stärken die mobil ausgerichtete Entwicklung des europäischen E-Book-Markts.
EU-Mehrwertsteuerharmonisierung beseitigt fiskalische Hindernisse für das digitale Verlagswesen
Die Angleichung der Mehrwertsteuerbehandlung zwischen Print- und digitalen Büchern hat einen Kostennachteil beseitigt, der einst die Online-Preisflexibilität einschränkte. Französische und deutsche Verlage experimentieren nun mit zeitlich begrenzten Rabatten und Treueanreizen, die zuvor unter Festpreisregelungen eingeschränkt waren. Abonnementdienste profitieren am stärksten, da sie den Margenspielraum nutzen, um monatliche Gebühren zu senken und dabei die Autorenhonorare aufrechtzuerhalten. Zusammen mit umfangreicheren Sprachkatalogen hob dieser fiskalische Wandel die deutschen E-Book-Umsätze im Jahr 2023 um 5,2 % an und setzte einen Präzedenzfall, dem andere Märkte schnell folgten, und unterstützt die stetige Vergrößerung des europäischen E-Book-Markts.
Anstieg abonnementbasierter Leseplattformen steigert wiederkehrende Einnahmeströme
Storytel verzeichnete 2024 einen Umsatz von 3,489 Milliarden SEK (336 Millionen USD) und bewies damit, dass Pauschalpreislesen über Grenzen hinweg Anklang findet. BookBeat's Umsatzsprung von 28 % und ein internationaler Anteil von 70 % unterstreichen die Skalierbarkeit des Modells. Abonnements bieten Verbrauchern eine risikoarme Entdeckungsmöglichkeit und fördern eine tiefere Monetarisierung von Backlist-Titeln. Verlage geben einen Teil der Preiskontrolle für stabile Cashflows und eine breitere Zielgruppenreichweite ab, insbesondere bei digital affinnen Lesern, die Inhalte als Dienstleistung betrachten.
Digitalisierung von Backlist-Titeln der Verlage in europäischen Landessprachen
Projekte wie Frankreichs ReLIRE konvertieren vergriffene Titel in digitale Ausgaben und erschließen neue Einnahmekanäle aus ruhenden geistigen Eigentumsrechten. Lokale Backlist-Titel in Landessprachen helfen regionalen Plattformen, sich gegenüber englischsprachig dominanten globalen Katalogen zu differenzieren. Während die Vorabkosten für Scannen, Formatierung und Metadaten erheblich sind, akkumulieren sich Longtail-Erlöse, sobald Titel Abonnement- oder Bibliotheksplattformen beitreten. Diese Bemühungen stimmen auch mit den EU-Zielen zur Kulturerhaltung überein und ziehen öffentliche Förderunterstützung für die Digitalisierung nach sich.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete E-Book-Piraterie und illegales Filesharing | –0.4% | EU-weit, besonders ausgeprägt in Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Starke Konkurrenz durch audiobasierte Formate | –0.3% | Nordische Region, Deutschland, Ausweitung nach Süden | Mittelfristig (2–4 Jahre) |
| Buchpreisbindungsgesetze schränken die Rabattflexibilität ein | –0.2% | Deutschland, Österreich, Schweiz, Frankreich | Langfristig (≥ 4 Jahre) |
| Mehrschichtige Kosten für die Einhaltung von Vorschriften | –0.1% | Alle EU-Mitgliedstaaten, stärkere Belastung für kleine Verlage | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Konkurrenz durch audiobasierte Formate wie Podcasts und Hörbücher
Zunehmendes Audio-Engagement entzieht dem E-Book-Lesen Freizeitanteile, wobei der Hörbuch-Anteil in den nordischen Ländern auf 4–5 % des gesamten Buchmarkts geschätzt wird. Große Plattformen locken Autoren mit exklusiven Produktionsbudgets und Marketingmaßnahmen für Sprechtalente, was E-Book-Verlage dazu veranlasst, gleichzeitige Text-Audio-Veröffentlichungen zu starten. Während Multi-Format-Strategien das Risiko absichern, erhöhen sie auch die Kostenstrukturen und setzen die Margenerhaltung innerhalb des europäischen E-Book-Markts unter Druck.
Weitverbreitete E-Book-Piraterie und illegale Filesharing-Netzwerke in der gesamten EU
Das Amt der Europäischen Union für geistiges Eigentum verzeichnet eine weitverbreitete unerlaubte Verbreitung, die die Verlagsmargen untergräbt, insbesondere in hochwertigen Bildungs- und Fachsegmenten. Eurojusts Studie aus dem Jahr 2024 weist auf eine inkonsistente nationale Durchsetzung hin, die Piraten ausnutzen.[2]Amt der Europäischen Union für geistiges Eigentum, „Der Stand der Online-Piraterie und der Verletzung von Urheberrechten in Europa,” euipo.europa.eu Rechteinhaber intensivieren Takedown-Anfragen und Sperren von Websites, doch dezentralisierte Netzwerke bleiben widerstandsfähig und schmälern die potenzielle CAGR des europäischen E-Book-Markts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Inhaltstyp: Belletristik dominiert, während Kinderliteratur aufsteigt
Belletristik blieb im Jahr 2025 der Umsatzeckpfeiler und hielt einen Anteil von 34,60 % am europäischen E-Book-Markt. Genre-Reihen-Veröffentlichungspläne und Community-Marketing beflügeln häufige Käufe, die die digitale Zugkraft aufrechterhalten. Das Segment profitiert von der Bereitschaft der Leser, Auto-Kauf-Funktionen in Abonnement-Apps zu nutzen, was das Volumen stärkt. Kinderliteratur ist zwar noch kleiner, verzeichnet jedoch das schnellste Wachstum mit einer CAGR von 9,35 % für 2026–2031, angetrieben durch interaktive Verbesserungen, die zur Tablet-Nutzung von Familien passen. Verbesserte Vorlesefunktionen, eingebettete Spiele und Elternanalysen differenzieren das Digitale vom Gedruckten und unterstützen Premiumpreise.
Bildungsveränderungen während der Pandemie-Lockdowns normalisierten das Lesen auf Bildschirmen für jüngere Altersgruppen und milderten die Bedenken von Lehrkräften hinsichtlich der Wirksamkeit. Verlage schwenkten um, indem sie Multimediarechte sicherten und mit Bildungstechnologie-Partnern zusammenarbeiteten, um die Curricula-Ausrichtung zu integrieren. Die Berufungsentscheidung vom September 2024, die Einschränkungen beim kontrollierten digitalen Verleihen aufrechterhält, klärte die Grenzen des Managements digitaler Rechte und ermutigte Rechteinhaber, Backlist-Konvertierungen für Kinder zu verstärken. Zusammen erweitern diese Faktoren die Größe des europäischen E-Book-Markts für Jugendtitel und diversifizieren die Einnahmen jenseits der traditionell dominanten Belletristiklinien.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Gerätetyp: Smartphones führen, während E-Reader überraschende Widerstandsfähigkeit zeigen
Smartphones erfassten 45,40 % der Konsumgeräte im Jahr 2025, gestützt durch weitverbreitete 4G/5G-Abdeckung und gewohnheitsbildende Kurzlektüren während der Pendelzeiten. Verlage gestalten nun responsive Layouts und komprimieren Download-Pakete, um der Empfindlichkeit gegenüber Datenobergrenzen gerecht zu werden. Push-Benachrichtigungen bei Lesemeilensteinen erhöhen die Engagement-Raten und beeinflussen direkt den Lifetime-Value innerhalb des europäischen E-Book-Markts.
Dedizierte E-Reader, einst als Nischenprodukt betrachtet, zeigen mit einer prognostizierten CAGR von 7,72 % eine erneuerte Anziehungskraft, da E-Ink-Farbe, Frontbeleuchtung und verlängerte Akkulaufzeit frühere Einschränkungen beheben. Ältere Leser, von denen 53 % E-Reader aus Gründen des Augenkomforts bevorzugen, treiben diese Wiederbelebung voran. Neue EU-Cybersicherheitsanforderungen für digitale Produkte, die ab November 2024 gelten, erhöhen die grundlegende Widerstandsfähigkeit von Geräten. Compliance-Kosten könnten kleinere Hardwarehersteller unter Druck setzen, stärken jedoch das Verbrauchervertrauen und unterstützen nachhaltige Hardware-Ersatzzyklen, die indirekt den E-Book-Absatz ankurbeln.
Zugriffsmodell: Abonnementdienste fordern die Dominanz des Einzeldownload-Kaufs heraus
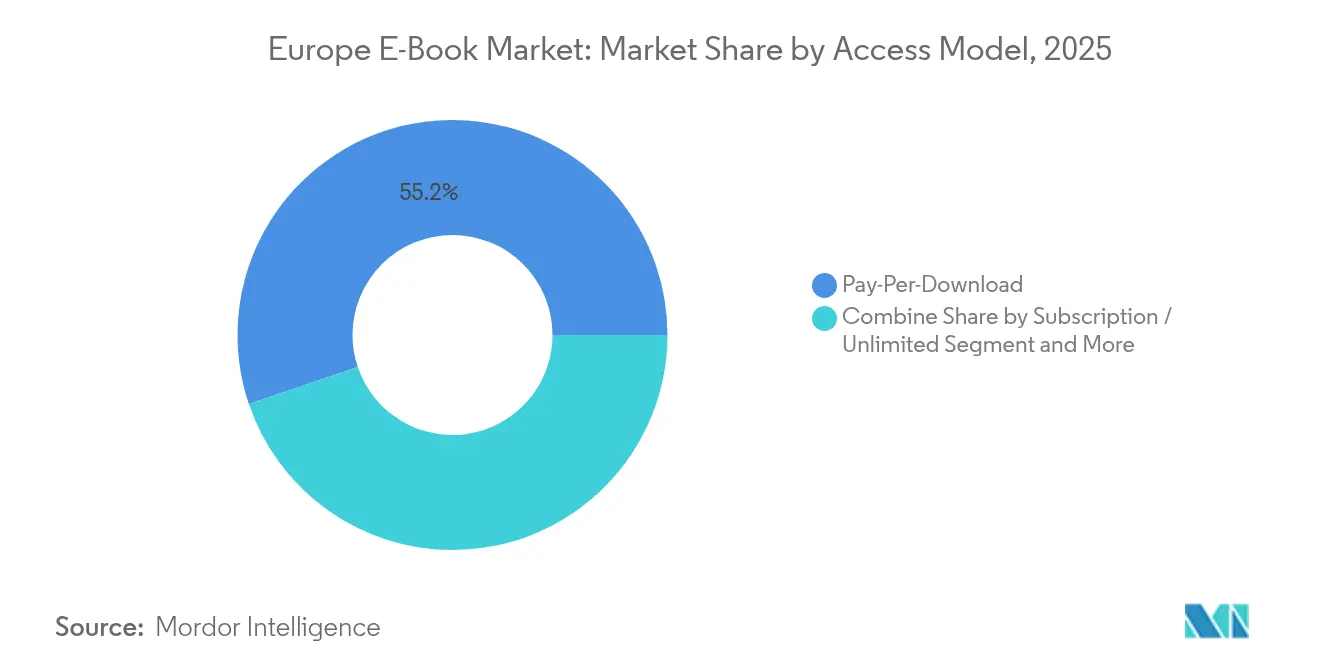
Einzeldownload-Käufe hielten 2025 einen Anteil von 55,20 % an der Größe des europäischen E-Book-Markts, gestützt durch langjährige Storefront-Gewohnheiten und den Reiz des sofortigen Besitzes. Dennoch skalieren Abonnementdienste mit einer CAGR von 10,85 %, was auf eine Nachfrage nach Pauschalpreismodellen hindeutet. Vielnutzer, die Breite schätzen, wechseln zu Abonnements, um Kosten zu verwalten, während Gelegenheitsleser an der Einzelkaufflexibilität festhalten.
Die Verfügbarkeit von Storytel in 26 europäischen Ländern verdeutlicht, wie einheitliche Abonnement-Schnittstellen Sprachgrenzen überwinden und kleineren Sprachmärkten ermöglichen, Entdeckungsparität zu erreichen. Der EU-Gesetz über digitale Dienste, der neue Transparenz- und Inhaltsverantwortlichkeitsregeln einführt, begünstigt Plattformen mit robuster Compliance-Infrastruktur. Größere Akteure nutzen diese Markteintrittsbarriere zur Skalierung, was die Konsolidierung innerhalb des europäischen E-Book-Markts wahrscheinlich beschleunigen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Vertriebskanal: Institutionelle Portale holen gegenüber E-Retailern auf
Drittanbieter-E-Retailer behielten 2025 einen Anteil von 61,10 %, indem sie reibungslose Kassenvorgänge mit Empfehlungsmaschinen und Bündelungsoptionen kombinierten. Dennoch werden institutionelle Portale und Bibliotheksportale voraussichtlich mit einer CAGR von 9,76 % wachsen, da öffentliche Bibliotheken ihre digitalen Lizenzen ausweiten und Universitäten Druckbestände durch elektronischen Zugang ersetzen. Bibliothekszentrierte Erwerbsmodelle, wie gleichzeitige Nutzung oder Kurzausleihe, gewinnen Verlage dadurch, dass Exposition und Einnahmeplanbarkeit in Einklang gebracht werden.
Der EU-Rechtsakt über die digitale operationale Resilienz (DORA), der ab Januar 2025 gilt, führt strenge Betriebszeit- und Sicherheitsverpflichtungen für alle Plattformen ein, die Finanztransaktionen abwickeln, einschließlich E-Book-Vertriebskanälen. Gut kapitalisierte Anbieter können in Compliance-Systeme investieren und institutionelle Portale als vertrauenswürdige Knotenpunkte für hochvolumige akademische Transaktionen positionieren, wodurch ihr Anteil am europäischen E-Book-Markt gestärkt wird.
Geografische Analyse
Das Vereinigte Königreich behauptete seine Führungsposition mit einem Anteil von 50,80 % am europäischen E-Book-Markt im Jahr 2025, was die ausgereifte digitale Infrastruktur, die hohe E-Reader-Penetration und die breite Anziehungskraft der englischen Sprache widerspiegelt. Lokale Verlage nutzen das umfangreiche Kindle-Ökosystem von Amazon und diversifizierte Abonnementprodukte, um Stadtbewohner und Berufstätige zu erreichen. Die regulatorische Abweichung nach dem Brexit bringt zusätzlichen Dokumentationsaufwand für grenzüberschreitende Rechtsübertragungen mit sich, doch britische Verbraucher priorisieren weiterhin digitale Bequemlichkeit. Die EU-Brieftasche für digitale Identität, die in allen Mitgliedstaaten in Betrieb ist, bietet nun EU-Nutzern eine reibungslose Authentifizierung, was die Benutzbarkeitslücken für UK-zentrierte Plattformen potenziell vergrößern könnte.
Italien ist das am schnellsten wachsende Gebiet mit einer prognostizierten CAGR von 11,35 % bis 2031. Der Aufschwung resultiert aus der aggressiven Digitalisierung italienischsprachiger Backlist-Titel und der steigenden Smartphone-Penetration, die die Hardware-Einstiegshürden senkt. Marketingkooperationen zwischen Telekommunikationsunternehmen und Verlagen bündeln Datentarife mit Lese-App-Guthaben und erhöhen die Sichtbarkeit bei Erstkäufern von E-Books. Kulturfestivals bieten zunehmend digitale Autorenveranstaltungen an und erhalten den Schwung aufrecht, während sich der Besucherverkehr in physischen Geschäften erholt.
Deutschland stellt ein zentrales, stark reguliertes Wettbewerbsfeld dar. Der E-Book-Umsatz erreichte 2023 523 Millionen USD und entsprach damit 6,1 % des nationalen Buchmarkts. Die Buchpreisbindung schränkt tiefe Rabattierungen ein, bietet jedoch Margenstabilität und zwingt Verlage, sich durch exklusive Frühzugangskapitel und KI-generierte Lesehilfen zu differenzieren. Nach einem Umsatzanstieg von 5,2 % im Jahr 2023 hängt das Wachstum von der Umwandlung gelegentlicher Käufer – rund 3 Millionen an der Zahl – in intensivere digitale Nutzer ab. Kontinuierliche Kataloganreicherung und Mehrwertsteuerparität stärken weiterhin die Aussichten im gesamten europäischen E-Book-Markt.
Regulatorisches Umfeld
EU-Vorschriften für digitale Inhalte und Plattformbetrieb bestimmen, wie E-Books in den Mitgliedstaaten verkauft, bereitgestellt und unterstützt werden. Die Richtlinie (EU) 2019/770 legt Verbrauchervertragsstandards für die Bereitstellung digitaler Inhalte, einschließlich E-Books, fest und erhöht damit die Anforderungen an Konformität, Abhilfen und Updates. Für Marktplätze und Abonnementplattformen ist das Digital Services Act (Verordnung (EU) 2022/2065) seit Februar 2024 vollständig durchsetzbar und bringt zusätzliche Transparenzberichts- und Content-Governance-Pflichten mit sich, die Betreiber mit ausgereiften Compliance-Tools begünstigen.
Steuer- und Verbraucherrechtsauslegungen entwickeln sich im Bereich grenzüberschreitendes digitales Publizieren weiter. Der Rat hat eine ermäßigte Mehrwertsteuerbehandlung für E-Publikationen im Einklang mit gedruckten Büchern ermöglicht, was die Preisparität zwischen den Formaten unterstützt, während das Paket „Mehrwertsteuer im digitalen Zeitalter“ (Richtlinie (EU) 2025/516 des Rates, angenommen am 11. März 2025) eine Modernisierungsschiene mit stufenweiser Umsetzung bis 2026 für digitale Meldungen und Rechnungsstellung hinzufügt. Diese Änderung wirkt sich auf die Verwaltung grenzüberschreitender Verkäufe für E-Book-Einzelhändler und Verlage aus. Parallel dazu präzisiert die Rechtsprechung des EuGH, wie digitale Angebote nach Verbraucherrecht einzustufen sind, darunter ein Urteil vom 9. Juli 2026 (Rechtssache C-234/25) darüber, wann bestimmte Streaming-Abonnements als digitale Dienstleistungen und nicht als digitale Inhalte gelten – eine Unterscheidung, die für den Umgang mit dem Widerrufsrecht bei Bundles aus gemischten Formaten relevant ist.
Wettbewerbslandschaft
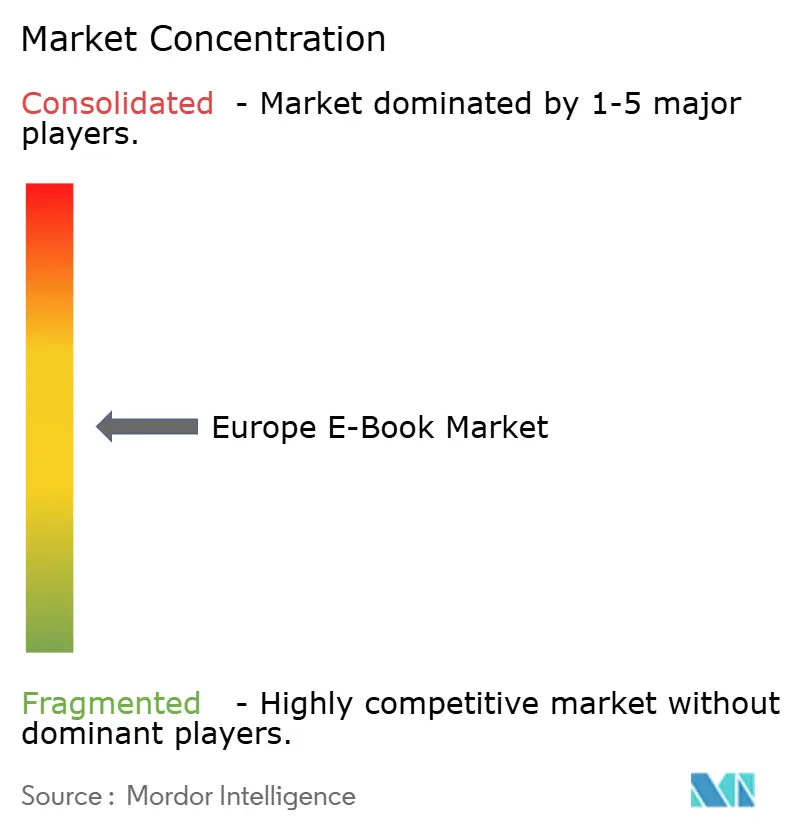
Der Wettbewerb ist zweigeteilt zwischen globalen Technologieplattformen und regionalen Spezialisten. Amazons Kindle bleibt in Großbritannien und Deutschland dominant und wird durch eine nahtlose Hardware-Content-Integration ergänzt. Das deutsche Konsortium Tolino tritt dem durch Allianzen mit lokalen Buchhändlern und Verlagen entgegen und bietet ein alternatives Ökosystem, das Marktanteile bei nationalitätsbewussten Verbrauchern sichert. Abonnement-zentrierte Unternehmen wie Storytel und BookBeat differenzieren sich durch Originalproduktionen, kuratierte Listen und Familienpläne, die die Loyalität stärken. BookBeat's Expansion im Jahr 2023 in 24 neue europäische Märkte signalisiert einen eskalierenden Wettbewerb um kontinentale Größe.
Bildungs- und Fachnischen bieten Nischen-Opportunitäten. Spezialisierte Anbieter bauen Plattformen auf, die Workflow-Tools mit DRM-geschützten Texten kombinieren und mit institutionellen Beschaffungsrichtlinien übereinstimmen. Blockchain-Pilotprojekte, die durch die EU-Verordnung über Märkte für Kryptowerte (MiCA) unterstützt werden, erforschen transparentes Royalty-Tracking, obwohl die Mainstream-Adoption noch in den Anfängen steckt.
Künstliche Intelligenz bildet die nächste Wettbewerbsfront. Verlage investieren in KI-gesteuerte Entdeckung und schützen gleichzeitig das geistige Eigentum gemäß den neuen EU-Vorschriften. Die laufenden Rechtsstreitigkeiten über Trainingsdaten werden die Kostenstrukturen für Innovationen im Bereich des maschinellen Lernens bestimmen. Unternehmen, die konformes KI mit Publikumspersonalisierung verbinden, dürften einen größeren Anteil am europäischen E-Book-Markt gewinnen.
Führende Unternehmen der europäischen E-Book-Branche
Amazon.com Inc.
Rakuten Kobo Inc.
Apple Inc. (Apple Books)
Alphabet Inc.
Tolino Media GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weiße Flecken eröffnen sich in Märkten und Kanälen jenseits der am stärksten gesättigten Storefront-Ökosysteme in Großbritannien und der DACH-Region, insbesondere dort, wo mobiles Lesen und Abonnements mit der Erweiterung landessprachiger Kataloge und institutionellem Zugang kombiniert werden können. Eurostat-Daten zeigen, dass 9,5 % der EU-Internetnutzer im Jahr 2025 E-Books oder Hörbücher gekauft haben, gegenüber 7,3 % im Jahr 2024, was auf eine breitere Verschiebung hin zu bezahltem digitalem Lesen und Hören hindeutet, die weitere Investitionen in Entdeckung, lokalisiertes Merchandising und Formatbündelung unterstützt.
Verlage und Plattformen bauen zudem Monetarisierungs- und Datenfähigkeiten auf, um die Unit Economics über digitale Kataloge hinweg zu verbessern. Im Juli 2026 wurde der European Media Marketplace als koalitionsgestützte Werbeinfrastruktur mit Beteiligung von Unternehmen wie Deutsche Telekom, Orange, Vodafone und Equativ gestartet, mit Pilotkampagnen ab September 2026 in Großbritannien, Frankreich, Deutschland, Spanien und Italien. Für E-Book-Plattformen und verlagseigene Shops eröffnet dies einen Weg, die Aktivierung von First-Party-Daten zu stärken und Premium-Werbeflächen zu monetarisieren, was die Abonnementeinnahmen ergänzt und das Direct-to-Consumer-Engagement unterstützt, ohne sich ausschließlich auf globale Tech-Ad-Stacks zu verlassen.
Aktuelle Branchenentwicklungen
- Juli 2026: Der European Media Marketplace wurde als koalitionsgestützte Werbeinfrastruktur mit Deutsche Telekom, Orange, Vodafone und Equativ gestartet, mit Pilotkampagnen ab September 2026 in Großbritannien, Frankreich, Deutschland, Spanien und Italien. Diese Plattform schafft einen konkreten Weg, um die Aktivierung von First-Party-Daten und die Monetarisierung von Premium-Werbeflächen für digitale Kataloge und Abonnementdienste in Europa zu stärken.
- April 2026: tolino media startete einen Hörbuch-Vertriebsdienst für unabhängige Autoren, der eine plattformübergreifende Platzierung einschließlich Apple Books, Spotify, Thalia, BookBeat und Skoobe ermöglicht. Die Aufnahme von Hörbüchern in den Vertriebsstack für Creator stärkt die Position von tolino media bei Self-Publishern und erhöht die formatübergreifenden Monetarisierungsmöglichkeiten, da Audio um die Aufmerksamkeit der Verbraucher konkurriert.
- Februar 2026: Die tolino Allianz berichtete, dass ihr E-Book-Katalog in Deutschland 5 Millionen Titel überschritten hat, mit einem Zuwachs von rund 550.000 Titeln in einem Jahr. Ein größerer Katalog unterstützt Entdeckung und Kundenbindung auf tolino-Storefronts und verbessert die Fähigkeit der Plattform, mit größeren Ökosystemen zu konkurrieren, indem die Auswahl an deutschsprachigen und übersetzten Inhalten erweitert wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus in Europa konsumierten E-Books, einschließlich bezahlter Downloads, Abonnements und anderer monetarisierter Zugangsformen, bei denen der Endnutzer eine buchlange digitale Datei auf einem elektronischen Gerät liest.
Umfangsausschlüsse: Wir schließen gedruckte Bücher, eigenständige Hörbücher sowie Umsätze aus Hardwaregeräten wie E-Readern und Tablets aus.
Übersicht der Segmentierung
- Nach Inhaltstyp
- Fach- und Sachliteratur
- Bildungs- und akademische Literatur
- Belletristik
- Sachbücher
- Kinderliteratur
- Comics und Graphic Novels
- Sonstige Genres
- Nach Gerätetyp
- Smartphone
- Tablet
- Dedizierter E-Reader
- Laptop / Desktop-Computer
- Sonstige Geräte
- Nach Zugriffsmodell
- Abonnement / Unbegrenztes Lesen
- Einzeldownload-Kauf
- Kostenlos / Werbefinanziert
- Nach Vertriebskanal
- Direkte Verlagsplattformen
- Drittanbieter-E-Retailer
- Institutionelle Portale und Bibliotheksportale
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Italien
- Niederlande
- Polen
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Grundstruktur des Modells festzulegen und Randbedingungen wie die adressierbare Bevölkerung, die Leseakzeptanz und den Kontext der digitalen Medienausgaben für Europa zu fixieren. Wir haben uns auf offizielle und öffentliche Quellen wie Eurostat, nationale Statistikämter sowie Mehrwertsteuer- und kulturpolitische Hinweise europäischer und nationaler Stellen bezogen, da die Besteuerung und Preisregeln von E-Books den ausgewiesenen Verkaufswert verändern können.
Wir haben zudem den Branchenkontext von Verlags- und Buchhandelsverbänden (einschließlich Veröffentlichungen auf Verbandsebene), Beschaffungsmitteilungen von Bibliotheken und Bildungseinrichtungen, sofern verfügbar, sowie öffentliche Unternehmensmeldungen und Investorenpräsentationen börsennotierter Verlags- und Mediengruppen mit Europabezug geprüft. Für Gegenprüfungen haben wir kostenpflichtige Abonnementdatenbanken für Unternehmensfinanzen und -intelligenz sowie Nachrichten- und Finanzberichterstattung und Patentdatenbanken genutzt, um Plattformfunktionen und Formattrends zu validieren, die den Konsum beeinflussen. Die hier genannten Sekundärquellen sind exemplarisch, und zusätzliche öffentliche und abonnierte Quellen wurden verwendet, um Daten zu sammeln, Definitionen zu klären und Annahmen zu validieren.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf, was tatsächlich den Umsatz in Europa antreibt, einschließlich der länderspezifischen Preisgestaltung, der Nachverfolgung von Abonnementauszahlungen und der Beschaffung digitaler Titel durch Bibliotheken und Bildungseinrichtungen. Wir sprachen mit Verlagen, digitalen Vertriebspartnern, Experten auf Plattformseite und institutionellen Käufern in wichtigen europäischen Märkten und nutzten diese Angaben, um Datenlücken zu schließen, die Konversion von Nutzern zu zahlenden Lesern zu bestätigen und die endgültigen Modellergebnisse auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 16 % | Manager: 51 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, der den E-Book-Umsatzpool aus länderspezifischen Signalen aus dem Buch- und digitalen Verlagswesen rekonstruiert und diesen Pool dann der E-Book-Durchdringung und den Monetarisierungsmustern nach Kanal und Zugangsart zuordnet. Sobald der Umsatzpool gebildet ist, wird er durch selektive Bottom-up-Prüfungen abgesichert, etwa durch stichprobenartige durchschnittliche Verkaufspreise nach Land, die Richtung des Titelmixes (Bildung versus allgemein) und Kanalprüfungen hinsichtlich der Aufteilung zwischen Abonnement und Pay-per-Download. Wenn Interview-Feedback auf eine Diskrepanz hinweist, passen wir die Aufteilungsannahmen an und führen den Abgleich erneut durch.
Zu den wichtigsten Modelleingaben gehören (beispielhaft) die Durchdringung zahlender Leser, der durchschnittliche bezahlte Preis pro E-Book-Download, ARPU- und Auszahlungsannahmen für Abonnements, der Anteil der Umsätze, die über Drittanbieter-E-Retailer versus institutionelle oder Bibliotheksportale abgewickelt werden, sowie Signale zum Gerätemix, die die Lesehäufigkeit beeinflussen. Wo Länderdaten dünn waren, stützte sich die Lückenbehandlung auf vergleichbare Länder innerhalb Europas und eine begrenzte Abweichungsregel, woraufhin die Gesamtsummen durch Folgegespräche erneut validiert wurden.
Die Prognose nutzt hauptsächlich eine Szenarioanalyse, die an einen kleinen Satz messbarer Treiber gekoppelt ist, darunter die Nutzung von Smartphones und Tablets zum Lesen, die inflationsgebundene Preisentwicklung und die Ausrichtung institutioneller Budgets für digitale Lernmaterialien. Die Szenarien wurden anhand dessen gewichtet, was die Befragten als realistisch für Preismaßnahmen der Verlage und das Kommissionsverhalten der Plattformen im Prognosezeitraum beschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültige Zahl nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Entwicklung der Verlagsumsätze, Kommentaren zum Anteil digitaler Formate und länderspezifischen Mustern, die sich gemeinsam bewegen sollten, zum Beispiel Preisänderungen, die sich im Wert widerspiegeln, selbst wenn das Volumen stabil bleibt.
Ausreißer werden markiert und überprüft, und falls die Abweichung erheblich ist, werden Befragte erneut kontaktiert, um zu bestätigen, ob es sich um eine reale Marktverschiebung oder einen Modellierungsfehler handelt. Vor der Freigabe erfolgt eine zusätzliche Analystenprüfung, gefolgt von einer jährlichen Aktualisierung, mit Zwischenaktualisierungen bei bedeutenden Ereignissen wie politischen Änderungen, Preisschocks oder einer bedeutenden Kanalverschiebung. Unmittelbar vor der Auslieferung führen wir einen erneuten Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des europäischen E-Book-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für europäische E-Books können sich unterscheiden, auch wenn das Thema gleich klingt, da jeder Herausgeber möglicherweise einen anderen Umsatzstrom zählt oder eine andere Sichtweise darauf anwendet, was zu digitalen Büchern gehört. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, dem Zeitpunkt der Währungsumrechnung und der Art und Weise, wie Abonnementumsätze plattform- und länderübergreifend erfasst werden.
Die Tabelle zeigt eine Spanne, die größtenteils durch Umfangs- und Umsatzerfassungsentscheidungen erklärt wird. Im Modell von Mordor Intelligence spiegelt der Wert die E-Book-Inhaltsumsätze in wichtigen europäischen Ländern wider, wobei bezahlte Downloads und Abonnements berücksichtigt werden, während Hardwareverkäufe und eigenständige Hörbücher ausgeschlossen sind. Einige externe Zahlen scheinen sich auf eine engere Länderauswahl zu stützen oder vereinfachte ARPU-Annahmen für Abonnementwerte zu verwenden, was Gesamtsummen unter- oder überschätzen kann, wenn die Auszahlungsregeln je nach Plattform und Markt variieren.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,82 Mrd. USD (2025) | |
| Fachzeitschrift A | 8,88 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und wendet in der Regel einen breiteren, einheitlichen Wachstums- und Umrechnungsansatz an, der länderspezifische Unterschiede bei Abonnementauszahlungen und den zeitlichen Verlauf der Preisentwicklung übersehen kann. |
| Regionale Beratungsgesellschaft B | 6,69 Mrd. USD (2025) | Spiegelt oft eine engere Länderabdeckung und eine konservativere Sicht auf die Monetarisierung wider, mit begrenzter Anpassung für institutionelle und Bibliothekskäufe sowie schwächerer Normalisierung der Auswirkungen des Lesens über mehrere Geräte auf den Umsatz. |
Nach Angleichung von Jahr, geografischer Abdeckung und dem, was als E-Book-Umsatz gezählt wird, geht die verbleibende Lücke größtenteils auf die Behandlung von Abonnementwerten und institutionellen Kanälen zurück. Unser Ansatz hält die Schritte nachvollziehbar an einen kleinen Satz von Eingaben gebunden, die überprüft, wiederholt und bei Änderungen der Preis- oder Politikbedingungen aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle europäische E-Book-Markt?
Die Größe des europäischen E-Book-Markts beträgt 10,16 Milliarden USD im Jahr 2026 und soll bis 2031 12,03 Milliarden USD erreichen.
Welches Land hält den größten Anteil am europäischen E-Book-Umsatz?
Das Vereinigte Königreich führt mit einem Anteil von 50,80 % am regionalen E-Book-Umsatz im Jahr 2025.
Wie schnell wachsen Abonnementplattformen im Vergleich zu Einzeldownload-Käufen?
Abonnementdienste werden voraussichtlich mit einer CAGR von 10,85 % zwischen 2026 und 2031 wachsen, während das Wachstum bei Einzeldownload-Käufen deutlich langsamer ist.
Welche Gerätekategorie wächst am schnellsten beim digitalen Lesen?
Dedizierte E-Reader werden voraussichtlich mit einer CAGR von 7,72 % wachsen, dank Fortschritten bei E-Ink-Displays und Augenschutzfunktionen.
Warum gewinnen Abonnementdienste an Boden?
Pauschalpreislese-Bündel senken die Preisbarrieren für Verbraucher und bieten Verlagen planbare wiederkehrende Einnahmen, was eine CAGR von 10,85 % für dieses Modell antreibt.
Welches Land zeigt die stärkste Wachstumsperspektive?
Italien führt mit einer erwarteten CAGR von 11,35 %, unterstützt durch staatliche Digitalisierungsanreize und schnelle Adoption unter Jugendlichen.
Seite zuletzt aktualisiert am:



