
Blauwasserstoffmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.81 Millionen Tonnen |
| Marktvolumen (2031) | 7.89 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 57.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Blauwasserstoffmarkt Analyse von Mordor Intelligence
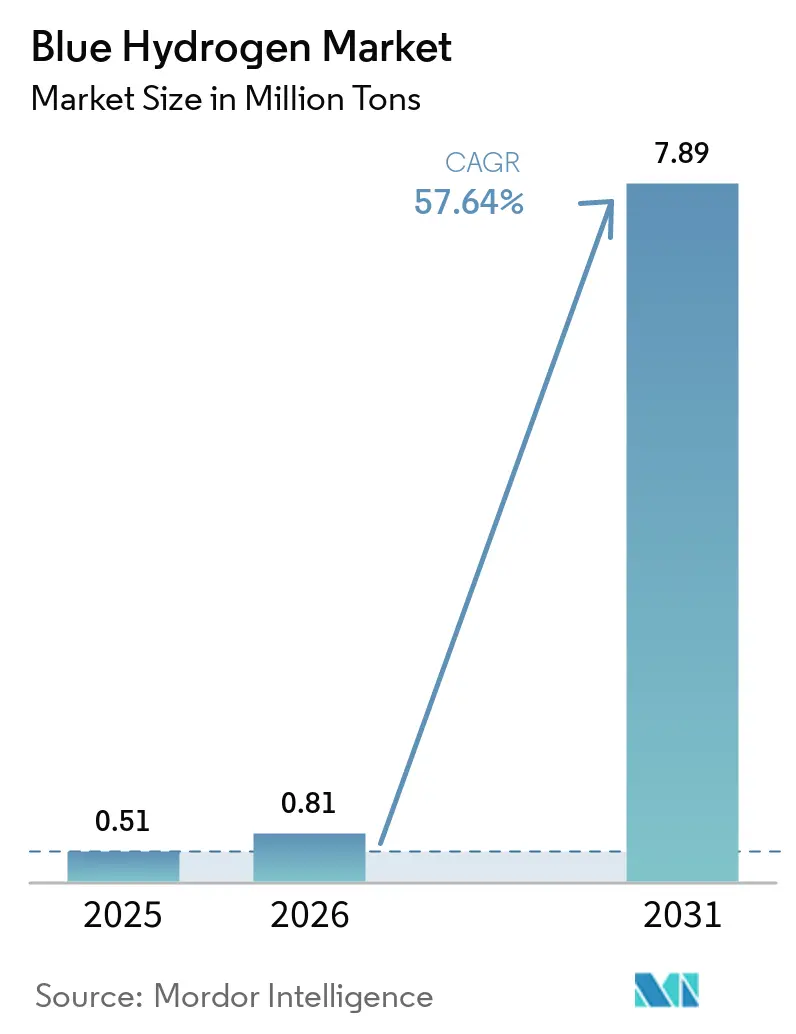
Die Marktgröße für blauen Wasserstoff wurde im Jahr 2025 auf 0,51 Millionen Tonnen geschätzt und soll von 0,81 Millionen Tonnen im Jahr 2026 auf 7,89 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 57,64 % während des Prognosezeitraums (2026–2031). Die sich verringernde Kostenlücke gegenüber grauem Wasserstoff, beschleunigt durch den IRA-45V-Steuerkredit der Vereinigten Staaten und das RFNBO-Mandat der Europäischen Union, ist die zentrale Triebkraft hinter diesem Wachstum. Projektentwickler priorisieren Anlagen mit autothermer Reformierung (ATR) und Kohlenstoffabscheidung, da deren Abscheidungsraten von über 95 % für die lukrativsten Subventionen qualifizieren, während gemeinsam genutzte CCS-Hubs an der US-Golfküste, in der Nordsee und in Alberta die Investitionskosten der Projekte um 25–35 % senken. Die regionale Dynamik ist im asiatisch-pazifischen Raum am stärksten ausgeprägt, wo Blaue-Ammoniak-Rücktransportkorridore von Saudi-Arabien und Australien nach Japan und Südkorea eine langfristige Abnahmesicherheit schaffen. Versuche mit schwerem Güterverkehr und maritimer Bunkerversorgung in Kalifornien, Rotterdam und Singapur verlagern den Transportsektor von der Demonstrationsphase in den kommerziellen Maßstab und signalisieren einen klaren politisch getriebenen Nachfrageschwenk.
Wichtigste Erkenntnisse des Berichts
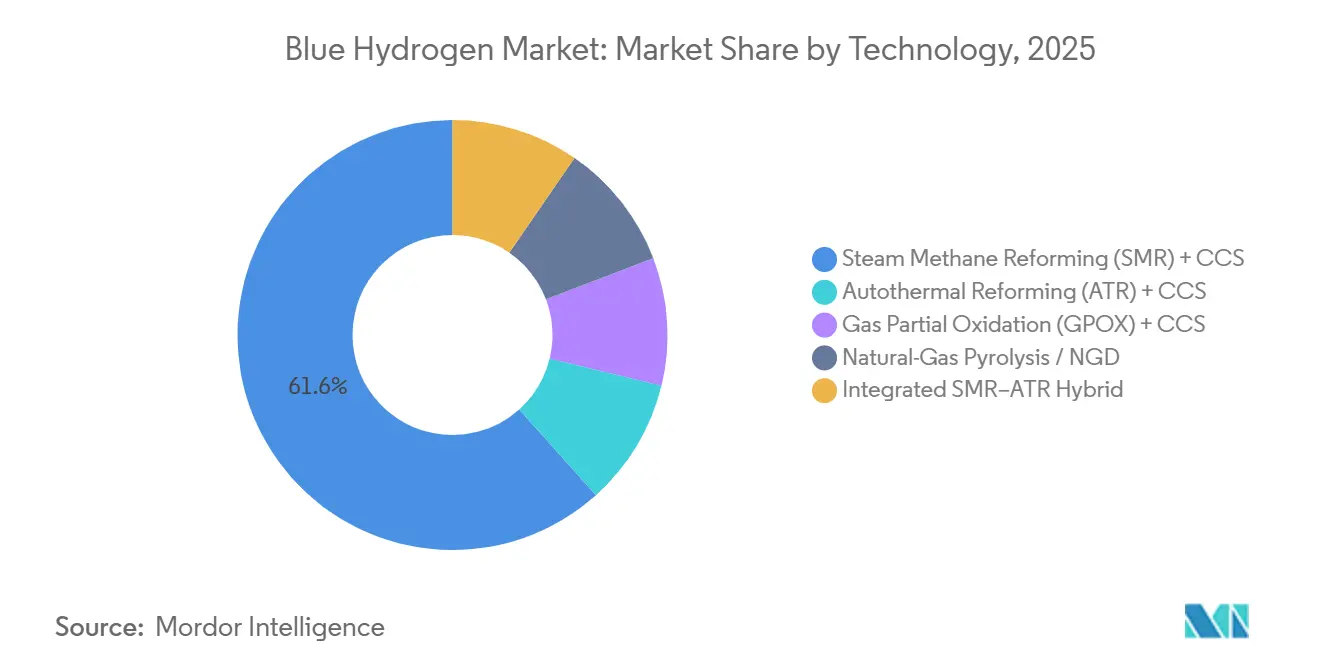
- Nach Technologie hielt die Dampf-Methan-Reformierung (SMR) + CCS im Jahr 2025 einen Anteil von 61,62 % am Blauwasserstoffmarkt, während die Autothermische Reformierung (ATR) + CCS bis 2031 voraussichtlich mit einer CAGR von 62,25 % wachsen wird.
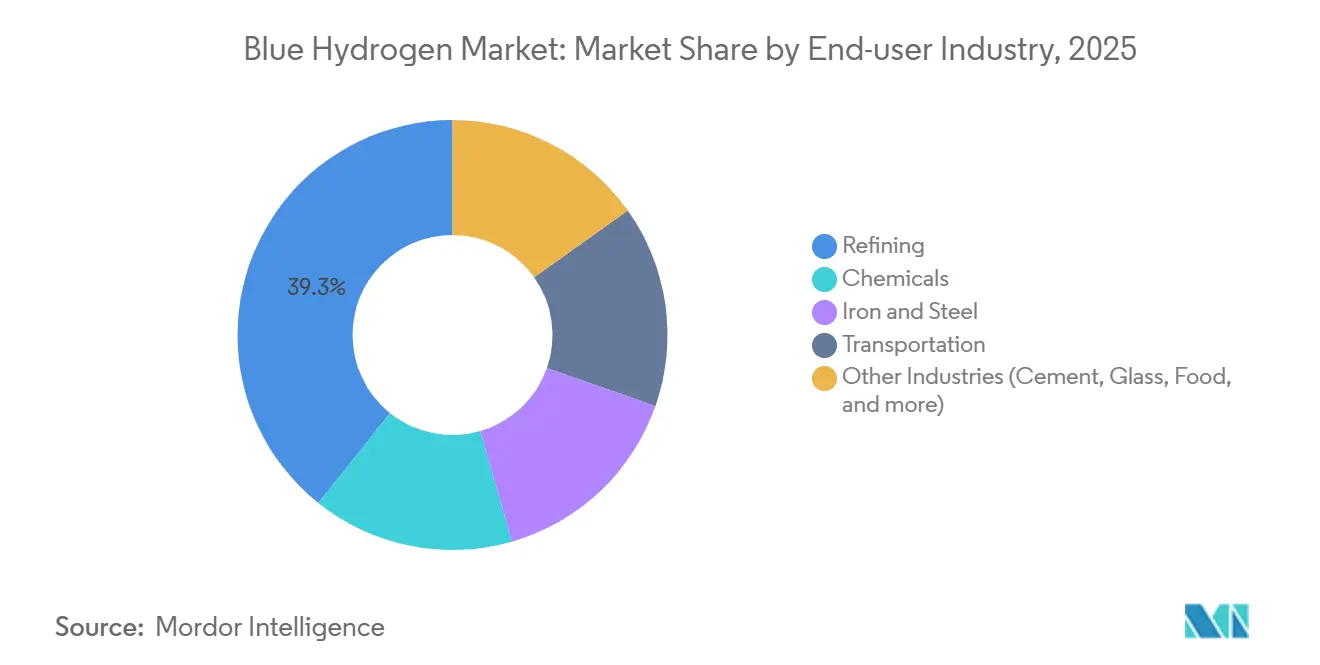
- Nach Endverbraucherbranche führte der Raffineriesektor im Jahr 2025 mit einem Umsatzanteil von 39,27 %; der Transport soll bis 2031 die schnellste CAGR von 58,06 % verzeichnen.
- Nach Geografie entfiel im Jahr 2025 auf den Asien-Pazifik-Raum ein Anteil von 38,24 % an der Blauwasserstoffmarktgröße, und der Raum schreitet zwischen 2026 und 2031 mit einer CAGR von 59,42 % voran.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Brennstoffzellenelektrofahrzeugen | +11.2% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Blauammoniak-Exportkorridore | +11.8% | Asien-Pazifik-Kernraum, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Kohlenstoffarme chemische Rohstoffe | +11.5% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| IRA 45V und EU-RFNBO-Anreize | +12.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Rasanter CCS-Hub-Ausbau | +11.3% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Einsatz in Brennstoffzellenelektrofahrzeugen
Der Schwerlasttransport bewegt sich über Pilotprojekte hinaus. Nikola lieferte im ersten Halbjahr 2025 72 Brennstoffzellen-Lkw der Klasse 8, und Hyundai verpflichtete sich bis 2027 zur Lieferung von 1.600 XCIENT-Einheiten in Kalifornien und der Schweiz. Kaliforniens Low Carbon Fuel Standard-Gutschriften verleihen blauem Wasserstoff mit 90 % Abscheidung wettbewerbsfähige Gesamtbetriebskosten, und frühe Flottenoperatoren sichern sich mehrjährige Versorgungsverträge. Das maritime Interesse wächst, da Maersk und TotalEnergies Bunkerungsversuche in Rotterdam abschließen und auf eine Routenkommerzialisierung im Jahr 2028 abzielen. Diese Abnehmer schätzen die sofortige Emissionskonformität, ohne auf einen Ausbau der erneuerbaren Energien warten zu müssen, und treiben den Blauwasserstoffmarkt in Richtung eines Wendepunkts im Transportbereich.
Wachsende Blauammoniak-Rückladungskorridore in Asien
Eine erste Lieferung von 40 Tonnen Blauammoniak von Saudi Aramco an JERA im Jahr 2024 bewies den kommerziellen Nutzen des Langstreckentransports von Wasserstoff in Ammoniakform. POSCO aus Südkorea reservierte im Jahr 2025 USD 1,2 Milliarden für Cracking-Anlagen mit einem Ziel von 200.000 Tonnen Wasserstoff bis 2028. Nahöstliche Produzenten liefern Blauwasserstoff zu USD 1,20 pro kg und verkaufen in Nordostasien zu knapp USD 2,50 pro kg – ein Preisvorteil von 40 % gegenüber der einheimischen grünen Versorgung. Der Korridor erfüllt Japans und Südkoreas Wasserstoffziele für 2030 trotz begrenzter Verfügbarkeit erneuerbarer Energie, und verankert langfristige Handelsrouten im Blauwasserstoffmarkt.
Steigende Nachfrage aus chemischen Rohstoffen (Ammoniak, Methanol)
Der BASF-Standort Ludwigshafen begann 2025, Blauwasserstoff aus der Normandie-Anlage von Air Liquide zu beziehen, was die Emissionen der Ammoniakeinheit um 65 % senkt und für Ausschreibungen im Rahmen des EU Green Deal qualifiziert. Der Methanolkomplex von OCI Global in Texas folgte 2024, um die Prämie für erneuerbare Kraftstoffe in Kalifornien zu nutzen. Die Abscheidung von 1 Million Tonnen CO₂ sichert jährlich USD 50–80 Millionen aus EU-ETS-Zertifikaten oder IRA-45Q-Gutschriften und kompensiert 40–60 % der CCS-Investitionskosten. Blaue Varianten erfüllen daher die Zertifizierungsschwellen für kohlenstoffarme Düngemittel und Schiffskraftstoffe und bilden die Grundlage für mehrjährige Liefervereinbarungen.
IRA 45V und EU-RFNBO-Anreize senken den Levelisierten Kostensatz
Der IRA bietet USD 0,60 pro kg für Blauwasserstoff unter der Schwelle von 2,5 kg CO₂-Äq., was die Kosten an der US-Golfküste von USD 2,00 pro kg auf USD 1,40 pro kg senkt[1]. Europas RFNBO-Regelung schreibt bis 2030 einen Anteil von 42 % kohlenstoffarmen Wasserstoffs in der Industrie vor und garantiert so lokale Nachfrage. ExxonMobil genehmigte das 1-Bcf/d-Projekt Baytown im Jahr 2025 bei einem IRR von 12 % dank der 45V-Zuflüsse. In den meisten asiatischen Märkten fehlen hingegen vergleichbare Subventionen, was die inländische Abnahme einschränkt und die Exportorientierung der Region verstärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten gegenüber grauem Wasserstoff | -6.4% | Global, am stärksten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Energieintensität und Effizienzverluste | -4.8% | Global | Mittelfristig (2–4 Jahre) |
| Messung und Zertifizierung von Methanschlupf | -3.6% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten gegenüber grauem Wasserstoff
Nicht subventionierter Blauwasserstoff liegt im Bereich von USD 1,80–2,50 pro kg gegenüber USD 1,00–1,30 pro kg für grauen Wasserstoff in gasreichen Regionen und hält damit eine Prämie von 40–90 % aufrecht. EU-Kohlenstoffpreise über EUR 80 pro Tonne verengen die Lücke auf 10–20 %, aber asiatische Käufer bleiben preissensibel. SMR-CCS-Investitionskosten von USD 2,5–3,0 pro kg Jahreskapazität sind doppelt so hoch wie bei herkömmlichen SMR-Anlagen, hauptsächlich bedingt durch die Abscheideausrüstung. Kleine Industrienutzer können diese Kosten nicht amortisieren, was die frühe Einführung auf Raffinerien, Ammoniak- und Stahlkomplexe beschränkt und die Durchdringung des Blauwasserstoffmarktes verlangsamt.
Energieintensität und Effizienzverluste
CCS senkt die Anlageneffizienz auf 65–72 % und erhöht den Rohstoffverbrauch um 15 % gegenüber grauem Wasserstoff. ATR erzielt mit 68–74 % eine etwas höhere Effizienz, benötigt jedoch Sauerstoffanlagen, die die Kapitalkosten um USD 0,20–0,30 pro kg erhöhen. Hohe europäische Gaspreise treiben die Rohstoffkosten vor der Abscheidung auf USD 2,10 pro kg und drücken die Margen, während die aufkommende Pyrolyse bis 2029 im Pilotmaßstab verbleibt. Der Effizienznachteil beschränkt die Rolle von Blauwasserstoff auf Spitzenlastkraft und begünstigt stattdessen Nischen der Langzeitspeicherung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
ATR gewinnt durch überlegene AbscheiderateDie Dampf-Methan-Reformierung mit CCS hält 2025 mit 61,62 % den Großteil des Marktanteils, da Raffinerien bestehende Reformer zu 40–50 % geringeren Kapitalkosten als Greenfield-ATR-Anlagen nachrüsten können. Die partielle Gasoxidation bleibt auf petrochemische Standorte beschränkt, die hochkalorische CO-Wärme benötigen, während die Erdgas-Pyrolyse vorkommerziell ist. Lindes geplante hybride SMR-ATR-Anlage in Texas signalisiert einen pragmatischen Mittelweg, der Abscheideeffizienz und Kosten ausbalanciert. Die Autothermische Reformierung mit CCS liegt mit einer CAGR von 62,25 % auf Kurs für das schnellste Wachstum unter allen Produktionswegen. ATR erreicht durch Kombination von sauerstoffgeblasener partieller Oxidation mit Hochdruckreformierung eine CO₂-Abscheiderate von 95–98 % und erzeugt dabei einen nahezu reinen CO₂-Strom, der die Energie für die Lösungsmittelregeneration erheblich reduziert. Der USD 7-Milliarden-Komplex von Air Products in Louisiana wird ATR einsetzen, um 750.000 Tonnen pro Jahr Wasserstoff zu liefern und 5 Millionen Tonnen CO₂ zu sequestrieren, mit dem Ziel der IRA-Gutschriften der Stufe 4[2].
Die Projektökonomie hängt zunehmend von Subventionsstrukturen ab. Wo maximale Kohlenstoffgutschriften verfügbar sind, dominiert ATR; wo Vorteile der Brownfield-Integration mehr zählen, überwiegen SMR-Nachrüstungen. Technologielizenzgeber befinden sich in einem Wettlauf – Topsoe sicherte sich 2025 dank modularer SynCOR-Einheiten, die die Bauzeit um 30 % verkürzen, acht ATR-Aufträge, während Johnson Matthey drei für sein LCH-Verfahren verzeichnete, was einen technologischen Ausleseprozess unterstreicht, der den Blauwasserstoffmarkt neu gestalten wird.


Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Endverbraucherbranche:
Transport übertrifft das Wachstum der RaffinerieDer Transport ist bis 2031 auf eine CAGR von 58,06 % eingestellt und damit das am schnellsten wachsende Verbrauchersegment, auch wenn die Raffination im Jahr 2025 weiterhin 39,27 % der Nachfrage auf sich vereint. Kaliforniens Regelung für fortschrittliche saubere Fahrzeugflotten treibt die Umstellung von Drayage-Flotten an den Häfen von Los Angeles und Long Beach voran und schafft einen gesicherten Bedarf von 120.000–150.000 Tonnen pro Jahr Wasserstoff. Das maritime Interesse verstärkt das Wachstum: Der Hafen von Rotterdam beabsichtigt, bis 2030 20 % kohlenstoffarme Kraftstoffe abzuwickeln – ein Ziel, das durch frühe Blau-Wasserstoff-Bunkerungsversuche untermauert wird. Die Raffinierienachfrage hingegen skaliert linear mit der Kapazität für erneuerbaren Diesel, was das Volumen des Segments stabil hält, das Wachstum jedoch moderat.
Die Chemieindustrie absorbiert 25–30 % der Nachfrage, hauptsächlich Ammoniak, das als Düngemittel und Schiffskraftstoff verwendet wird. Yaras Anlage in Sluiskil stieg 2025 auf Blauwasserstoff um und reduzierte die Produktkohlenstoffintensität um 60 %. Stahl kommt mit Pilot-Direktreduktionseisen-Linien in Deutschland und Schweden auf, die jährlich 8.000–10.000 Tonnen Wasserstoff verbrauchen und eine Emissionsminderung von 75 % aufzeigen. Sonstige industrielle Nutzungen bleiben marginal, bis Nachrüstungen von Prozessanlagen ausgereift sind. Die divergierenden Entwicklungen bestätigen, dass politikausgerichtete Transportanwendungen bis 2031 der wichtigste Wachstumshebel für den Blauwasserstoffmarkt sein werden.

Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Geografische Analyse
APAC Blauer Wasserstoffmarkt
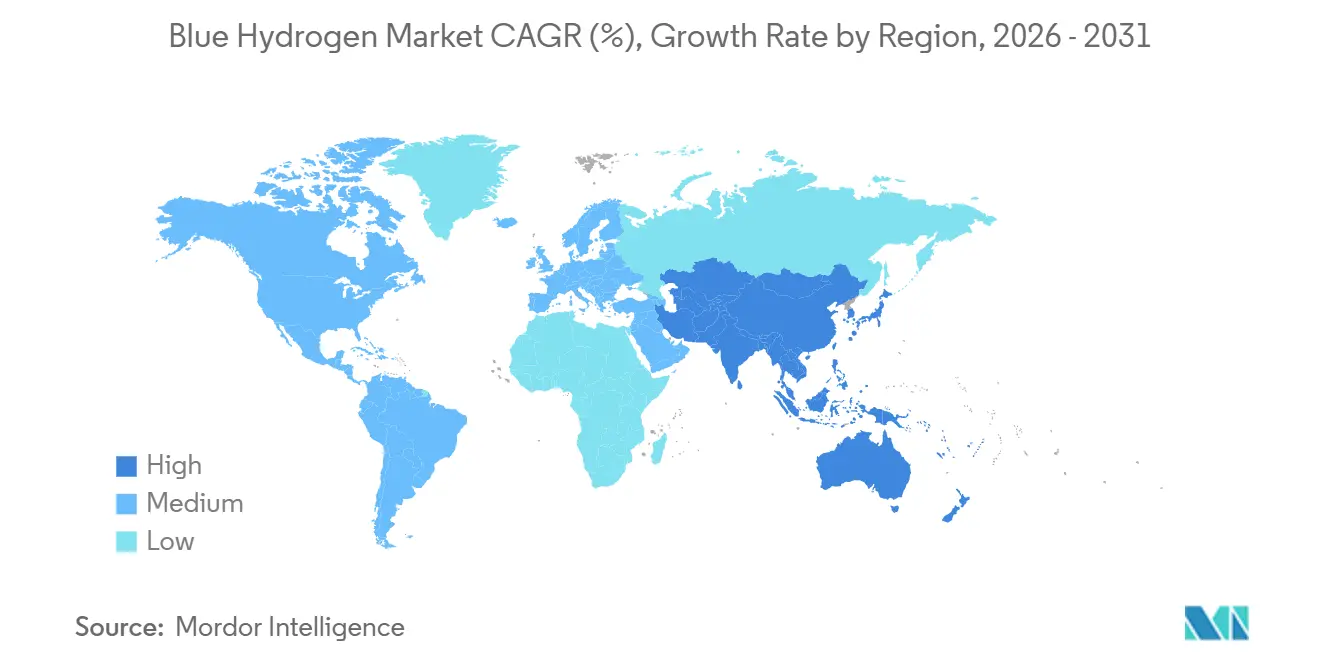
Asien-Pazifik dominierte 2025 mit einem Anteil von 38,24 % den blauen Wasserstoffmarkt und soll mit einer CAGR von 59,42 % wachsen – das stärkste regionale Wachstumstempo. China nahm 2025 drei Anlagen in der Inneren Mongolei und in Shaanxi mit einer Gesamtkapazität von 180.000 t/Jahr Wasserstoff in Betrieb und kombinierte diese mit einer CO₂-Sequestrierung von 1,2 Millionen t/Jahr. Südkoreas erste kommerzielle Crackingterminals gehen 2026 in Betrieb und positionieren Busan und Gwangyang als regionale Importdrehkreuze. Japans aktualisierte Wasserstoffstrategie zielt bis 2030 auf Importe von 3 Millionen t/Jahr ab, wobei 60 % aus blauem Ammoniak stammen sollen und bestehende LNG-Terminals zur Entladung genutzt werden. Indien erprobt blauen Wasserstoff in Mathura, wartet jedoch auf einen nationalen CO₂-Preis, bevor eine Skalierung über 2028 hinaus erfolgt. Wettbewerbsfähige Lieferkostenbaselines von 1,20–1,50 USD/kg sowie günstige CCS-Geologie sichern die Kostenführerschaft Asien-Pazifiks, auch wenn fehlende Zertifizierungen den Exportzugang zu europäischen RFNBO-Märkten einschränken.
Nordamerika Blauer Wasserstoffmarkt
Nordamerika nutzt die IRA-45V-Steuergutschriften, um den Großteil der regionalen Kapazitäten innerhalb der Vereinigten Staaten zu sichern. Die Projekte von ExxonMobil in Baytown und Air Products in Louisiana fügen bis 2028 gemeinsam 1,5 Millionen t/Jahr hinzu. Die Region Edmonton in Kanada beherbergt vier in Betrieb befindliche Anlagen und plant, die Produktion bis 2030 durch die Pathways Alliance zu verdreifachen, wobei die bewährte Salinaquifer-Speicherung genutzt wird. Mexikos Beteiligung ist rein explorativ. Die nach 2032 auslaufenden Sunset-Klauseln für 45V schaffen ein langfristiges politisches Risiko, das 40–50 % der nicht genehmigten Pläne gefährden könnte, wodurch die Dauerhaftigkeit der Subventionen zur entscheidenden Variable wird.
EMEA und Südamerika Blauer Wasserstoffmarkt
Europa bietet ein gemischtes Bild. RFNBO-Mandate garantieren zwar die Nachfrage, doch hohe Gaspreise und Verzögerungen bei der Methan-Zertifizierung verlangsamen neue Endgültige Investitionsentscheidungen. Deutschlands 3-Milliarden-EUR-Fonds hat bislang nur Lindes Leuna- und Unipers Wilhelmshaven-Projekte unterstützt. Die britischen Cluster HyNet und East Coast liefern 80.000 t/Jahr Wasserstoff im Rahmen von Differenzverträgen zu 1,50 GBP/kg, doch eine breitere Akzeptanz hängt von der Klärung der Haftung für die CO₂-Speicherung ab. Frankreich und Italien konzentrieren sich auf grünen Wasserstoff und überlassen blauen Wasserstoff Raffinerieumrüstungen. Naher Osten-Afrika und Südamerika sind Exporteure in einem frühen Stadium: Saudi Aramcos Jafurah steigt bis 2025 auf 1,5 Millionen t/Jahr blaues Ammoniak, während Petrobras CCS-gestützten Wasserstoff in Brasilien erprobt – beide zielen auf die hochpreisige Nachfrage in Nordostasien ab.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von blauem Wasserstoff beginnt mit der Erdgasversorgung und -aufbereitung (einschließlich Entschwefelung), gefolgt von der Wasserstofferzeugung mittels SMR oder sauerstoffgeblasenem ATR. In vielen Konzepten ist die Versorgung mit Sauerstoff und Stickstoff aus Luftzerlegungsanlagen (ASUs) ein wichtiger Input, neben den Integrationsentscheidungen, die bestimmen, wie gut die Anlage CO2 abscheiden und konditionieren kann.
Bei integrierten Projekten ist der Produktionsblock mit CO2-Abscheidung, -Verdichtung und -Trocknung verbunden und wird anschließend über gemeinsame CCS-Hubs oder dedizierte Pipelines zu Transport und Speicherung geleitet, mit entsprechenden Nutzungspfaden, wo relevant. Nachgeschaltet stützt sich die Verteilung häufig auf werkseigene oder standortnahe Versorgung für Raffinerien und Chemiekomplexe, während der internationale Handel zunehmend auf Ammoniak für den Schiffstransport und anschließendes Cracken in Importmärkten umschwenkt. Messung, Berichterstattung und Verifizierung (MRV) werden zunehmend als Teil der Wertschöpfungskette betrachtet: ISO 19870-1:2026 bietet einen gemeinsamen Rahmen für die Berechnung der Treibhausgas-Emissionsintensität, und Drittanbieter-Systeme wie TUV Rheinland H2.21 werden verwendet, um die Handhabung abgeschiedenen CO2 für CCS/CCU-verknüpfte Pfade zu validieren. Diese Zertifizierungsebene beeinflusst die Vertragsgestaltung und Finanzierbarkeit, indem sie die Produktqualifizierung an die Abscheideleistung und eine überprüfbare Lebenszyklusbilanzierung über verschiedene Regionen hinweg bindet, was wiederum beeinflusst, wie Wasserstoffprojekte finanziert und betrieben werden.
Wettbewerbslandschaft
Marktkonzentration
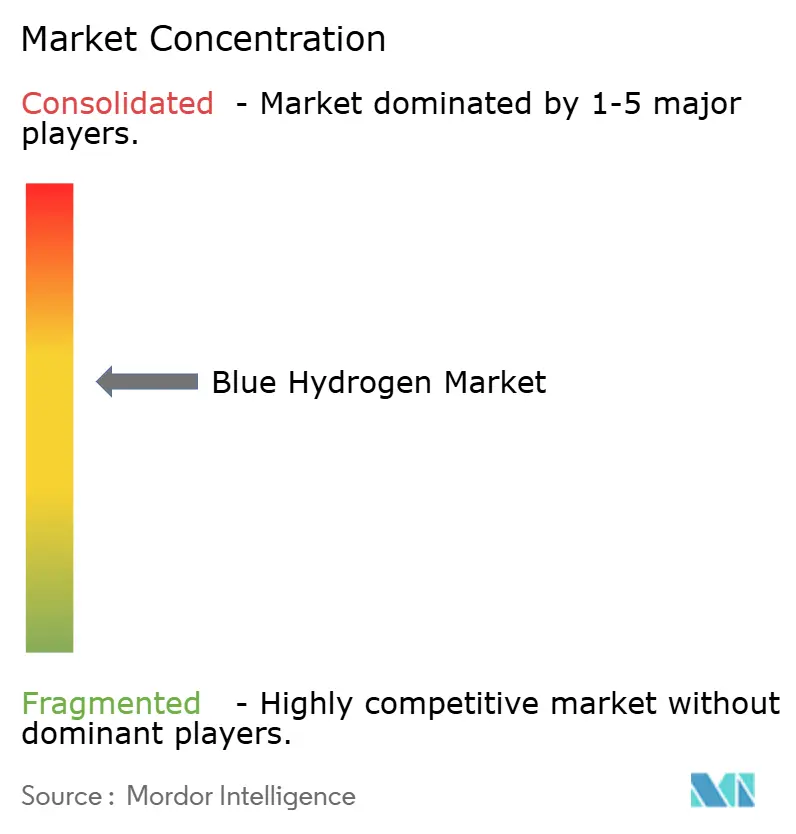
Der Blauwasserstoffmarkt ist mäßig konsolidiert. Chancen im weißen Raum liegen bei mittelgroßen Anlagen (30–80 kt pro Jahr), die regionale Chemie-Cluster bedienen. Ingenieurdienstleister wie Technip Energies zielen darauf ab, diese Lücke mit modularen ATR-CCS-Paketen zu füllen. Disruptive Neueinsteiger verfolgen die Methan-Pyrolyse; BASF und Monolith setzen auf Premium-Ruß-Verkäufe über USD 800 pro Tonne zur Mitfinanzierung der Wasserstoffproduktion, obwohl die Markttiefe ungewiss ist. Der drohende Rückgang der Elektrolyseur-Investitionskosten könnte das Kostenpufferkissen von Blauwasserstoff bis 2030 in erneuerbaren-reichen Regionen auf unter USD 0,30 pro kg zusammendrücken, was den Wettbewerbsdruck erhöht und eine frühzeitige Asset-Monetarisierung entscheidend macht.
Marktführer der Blauwasserstoffbranche
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Shell plc
-
BP p.l.c.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Blauer Wasserstoffmarkt Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- ATCO Ltd.
- BP p.l.c.
- CERTIFHY CONSORTIUM.
- Cummins Inc.
- Equinor ASA
- Exxon Mobil Corporation
- Johnson Matthey
- Linde PLC
- Plug Power Inc.
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- Shell plc
- Siemens Energy
- Suncor Energy Inc.
- Technip Energies N.V.
- Topsoe A/S
- TotalEnergies
- Uniper SE
- Xebec Adsorption Inc.
Marktchancen und Zukunftsaussichten
Die Hauptchancen konzentrieren sich dort, wo blauer Wasserstoff in bestehende Industriegasnetze und hochreine Vor-Ort-Versorgungsmodelle eingebunden werden kann. Air Liquides Investition von über 160 Millionen USD im Juli 2026 in Arizona zur Erweiterung der Industriegasversorgung für die fortschrittliche Halbleiterfertigung deutet auf eine Nachfragezugkraft aus energieintensiven, hochspezifizierten Produktionsökosystemen hin, in denen Wasserstoff- und Synthesegas-Infrastruktur Dekarbonisierungsziele neben breiteren Industriegassystemen unterstützen kann.
Weißer Raum zeigt sich auch bei mittelgroßen Anlagen (30-80 kt/Jahr), die geballte Chemie- und Raffineriebedarfe bedienen, insbesondere dort, wo modulare ATR-CCS-Pakete und gemeinsamer CO2-Transport und -Speicherung die Schwelle für endgültige Investitionsentscheidungen senken. Ein zweites Chancenfeld ist mit ammoniakbasierten Korridoren und der dazugehörigen Infrastruktur verbunden. Lindes langfristige Vereinbarung vom Juni 2025 und eine Investition von rund 400 Millionen USD zur Versorgung einer Anlage für kohlenstoffarmes Ammoniak von Weltmaßstab in Louisiana mit Sauerstoff und Stickstoff zeigt, dass die Wertschöpfung von blauem Wasserstoff über den Reformer hinaus expandiert und dedizierte ASUs sowie integrierte Standortversorgungen einschließt. Standardisierung und politische Mechanismen können ebenfalls die Umsetzungszeiträume verkürzen: ISO 19870-1:2026 unterstützt eine konsistentere grenzüberschreitende Emissionsbilanzierung, und die Fristbeschränkung von 45V (Baubeginn bis 1. Januar 2028 gemäß dem OBBBA von 2025) zieht Entwicklungszeitpläne vor, was tendenziell Entwicklern zugutekommt, die frühzeitig Zugang zu CO2-Speicherung, Ausrüstungsplätzen und glaubwürdigen MRV-Inputs sichern können.
Neueste Industrielle Entwicklungen in Blauer Wasserstoffmarkt
- Juli 2026: Air Products gab die Stornierung des Louisiana Clean Energy Complex bekannt, ein Projekt, das zuvor zur Produktion von 1.700 metrischen Tonnen blauem Wasserstoff pro Tag geplant war. Die Entscheidung reduziert kurzfristige Kapitalaufwendungen und lenkt die Aufmerksamkeit auf Wasserstoff- und CCS-Initiativen mit höheren Renditen, was Ressourcen für andere regionale Dekarbonisierungsbemühungen freisetzen kann.
- Juli 2026: Air Liquide gab ein neues Projekt in Höhe von 160 Millionen USD in Arizona für die Produktion im Zusammenhang mit der Halbleiterunterstützung bekannt, mit zugehöriger Gasinfrastruktur. Die Erweiterung stärkt regionale Lieferketten für die Halbleiterfertigung und erweitert Air Liquides nordamerikanische Gasinfrastruktur-Präsenz.
- Dezember 2025: Air Products gab fortgeschrittene Verhandlungen mit Yara über eine mögliche Partnerschaft bei Projekten für emissionsarmes Ammoniak bekannt, mit dem Ziel endgültiger Investitionsentscheidungen bis Mitte 2026. Die Gespräche könnten die Einführung von emissionsarmem Ammoniak beschleunigen und die branchenübergreifenden Verbindungen zwischen Düngemittelnachfrage und Wasserstoffversorgung stärken.
Blauer Wasserstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für blauen Wasserstoff Wasserstoff, der hauptsächlich aus Erdgas oder Kohle gewonnen wird, wobei der größte Teil des prozessbedingten CO2 abgeschieden und anschließend gespeichert oder genutzt wird. Der Markt wird als Produktionsvolumen gemessen, das für den Endverbrauch geliefert wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Volumina von grünem Wasserstoff und grauem Wasserstoff aus, ebenso wie Erlöse aus CO2-Abscheidungsdienstleistungen, die sich nicht im Ausstoß von blauem Wasserstoff widerspiegeln.
Segmentierungsübersicht
- Nach Technologie
- Dampf-Methan-Reformierung (SMR) + CCS
- Autothermische Reformierung (ATR) + CCS
- Partielle Gasoxidation (GPOX) + CCS
- Erdgas-Pyrolyse / NGD
- Integrierter SMR-ATR-Hybrid
- Nach Endverbraucherbranche
- Raffination
- Chemie
- Eisen und Stahl
- Transport
- Sonstige Branchen (Zement, Glas, Lebensmittel und weitere)
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um klare Grenzen zu setzen und ein erstes Angebots- und Nachfragebild zu erstellen, bevor Annahmen finalisiert wurden. Wir haben öffentliche Quellen herangezogen, darunter die Internationale Energieagentur, die US-Energieinformationsbehörde, den US-Geologischen Dienst und die Weltbank, um Energiebilanzen, Kraftstoffpreisentwicklungen und länderspezifische Industrieindikatoren zu erfassen, die die Wasserstoffnachfrage beeinflussen.
Um eine übermäßige Abhängigkeit von Ankündigungen zu vermeiden, wurde das Modell zusätzlich mit Regierungs- und Normungsgremien abgeglichen, bei denen politische Maßnahmen und Definitionen festgelegt sind, wie dem US-Energieministerium, den Veröffentlichungen der Europäischen Kommission und UN Comtrade, soweit relevant für Handelssignale rund um Ammoniak und Industriegase. Darüber hinaus haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen genutzt, um Projektzeitpläne, die Verknüpfung mit der CO2-Abscheidung und die Sichtbarkeit von Abnahmeverträgen zu verfolgen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Eigentümerschaft, Projektreife und technologische Ausrichtung zu bestätigen. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche und proprietäre Referenzen wurden für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was im Prognosezeitraum tatsächlich realisierbar und vermarktbar ist, da blauer Wasserstoff stark durch Genehmigungsverfahren, Abscheideleistung und Verträge geprägt wird. Wir haben mit einer Mischung aus Produzenten, Ingenieur- und Projektbeteiligten, großen Industrieabnehmern sowie Teilnehmern des Logistik- und Speicherökosystems in den wichtigsten Erzeuger- und Importregionen gesprochen, damit Auslastung, Preislogik und Inbetriebnahmezeiten vor der Finalisierung der Gesamtwerte einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Vorstandsebene (CXOs): 12 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem geplante und in Betrieb befindliche Wasserstoff- und CO2-Abscheidungskapazitäten, typische Auslastungsfaktoren und erwartete Inbetriebnahmepläne in den jährlichen Ausstoß von blauem Wasserstoff je Geografie umgerechnet und anschließend zum globalen Gesamtwert aggregiert werden. Um die Schätzung zu erden, wurde das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Kapazitätszuwächse auf Projektebene, Kanalgespräche zur Abnahmebereitschaft und impliziter Ausstoß auf Basis von Nachfragesignalen der Endverbraucher.
Zu den wichtigsten Eingabegrößen zählten angekündigte und genehmigte Kapazitäten fr blauen Wasserstoff, Annahmen zur CO2-Abscheiderate (da die Abscheideleistung beeinflusst, was als blau gilt), die regionale Erdgaspreisentwicklung sowie erwartete Auslastungsrampen nach der Inbetriebnahme. Die Endverbrauchsbereitschaft wurde anhand von Indikatoren wie der Nachfrageentwicklung in der Raffinerie- und Ammoniakbranche, dem Aufbau industrieller Cluster sowie der Verfügbarkeit von Speicher- und Pipelineinfrastruktur verfolgt, was dann in die Wahrscheinlichkeitsgewichtung für Projekte in früheren Phasen einfloss. Prognosen wurden mittels Szenarioanalyse erstellt, bei der politische und anreizbasierte Szenarien, Kraftstoffpreisspannen und Inbetriebnahmeverzögerungen variiert und anschließend auf die konsistenteste Einschätzung aus dem Expertenfeedback abgestimmt wurden. Wo Projektdaten unvollständig waren, wurden Lücken mithilfe von Benchmark-Einheitserträgen und regionalen Auslastungsdurchschnittswerten geschlossen und anschließend anhand der Erkenntnisse aus den Interviews vor der Modellverabschiedung erneut validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Kapazitätsankündigungen, Genehmigungs- und Finanzierungsmeilensteine sowie der implizite Nachfragepool großer Industrieverbraucher. Abweichungsprüfungen wurden auf Länder- und Regionalebene durchgeführt, sodass plötzliche Sprünge hinterfragt und Ausreißer auf eine kleine Anzahl von Treibern wie Auslastung, Abscheiderate oder Zeitplanung zurückgeführt wurden.
Es wurde ein mehrstufiger Prüfprozess angewendet, bei dem ein Analyst die Annahmen überprüft, ein weiterer Analyst die Mathematik und Konsistenz prüft und ein abschließender Durchgang vor der Freigabe erfolgt, damit die Gesamtaussage mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Änderungen eintreten, wie z. B. bedeutende politische Kurswechsel, Projektabbrüche oder große neue endgültige Investitionsentscheidungen. Vor der Auslieferung führen wir einen abschließenden Scan durch, um sicherzustellen, dass die neuesten öffentlichen Entwicklungen in der endgültigen Ansicht berücksichtigt sind, die den Kunden mitgeteilt wird.
Marktgröße für blauen Wasserstoff von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für blauen Wasserstoff weichen häufig stark voneinander ab, da die Maßeinheit, die Abgrenzung dessen, was als blauer Wasserstoff gilt, und die angenommene Hochlaufgeschwindigkeit neuer Anlagen von Studie zu Studie variieren können. Unterschiede entstehen auch durch die Behandlung von Preisen, da einige Quellen Wertangaben präsentieren, während andere sich auf den Produktionsausstoß konzentrieren.
Ein wesentlicher Treiber für Abweichungen ist der Aktualisierungsrhythmus und der Währungszeitpunkt, da Projektstartzeitpunkte und überarbeitete Kostenkurven sich innerhalb von Monaten verschieben und die impliziten Durchschnittspreisannahmen verändern können. Deshalb führen wir bei Mordor Intelligence eine planmäßige Aktualisierung durch und überprüfen die wichtigsten Inbetriebnahme- und Auslastungseingaben vor der Veröffentlichung der Zahlen erneut.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,81 Mio. Tonnen (2026) | |
| Branchenpublizist A | 2,30 Milliarden USD (2024) | Verwendet eine umsatzbasierte Rahmung und ein früheres Schätzjahr, sodass Preis- und Währungsannahmen das Gesamtergebnis stärker bestimmen als der Produktionsausstoß, und der Ausbauplan wurde möglicherweise nicht für Inbetriebnahmeverzögerungen neu gewichtet. |
| Markt-Tracker B | 4,20 Milliarden USD (2025) | Scheint breitere Wertschöpfungsketten- und Vertriebselemente in einem einzigen Marktwert zu aggregieren und wendet eine gleichmäßigere Wachstumskurve an, was das kurzfristige Ausmaß in einem projektgetriebenen Angebotsmarkt überschätzen kann. |
Die Tabelle zeigt, dass die Streuung größtenteils durch die Wahl der Einheit und die Berücksichtigung von Preisen und angrenzenden Dienstleistungen erklärt wird, und nicht durch einen einfachen Unterschied in den Wachstumserwartungen. Indem wir die Schritte an Kapazität, Auslastung und Inbetriebnahmezeiten knüpfen und sie anschließend mit Signalen zur Käuferbereitschaft abgleichen, bleibt unsere Schätzung nachvollziehbar und leichter replizierbar, wenn neue Projektaktualisierungen eintreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des blauen Wasserstoffmarkts?
Die Marktgröße für blauen Wasserstoff wurde im Jahr 2025 auf 0,51 Millionen Tonnen geschätzt und soll von 0,81 Millionen Tonnen im Jahr 2026 auf 7,89 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 57,64 % während des Prognosezeitraums (2026–2031).
Welche Region verzeichnet das schnellste Wachstum der Blauwasserstoffnachfrage?
Der Asien-Pazifik-Raum führt mit einer CAGR von 59,42 % bis 2031, getragen durch die Importprogramme Japans und Südkoreas sowie Chinas Kohle-mit-CCS-Projekte.
Welche Technologie wird zukünftige Blauwasserstoffprojekte dominieren?
Die autothermische Reformierung mit CCS skaliert am schnellsten dank Abscheideraten von über 95 %, die die höchsten politischen Anreize erschließen.
Warum ist der Transport das am schnellsten wachsende Endverbrauchersegment?
Schwerlast-Brennstoffzellen-Lkw und maritime Bunkerung erhalten starke regulatorische Unterstützung und treiben eine CAGR von 58,06 % für die Transportnachfrage.
Wie wirken sich die IRA-45V-Steuergutschriften auf die Projektökonomie aus?
Die Gutschrift kann die Produktionskosten an der US-Golfküste von USD 2,00 pro kg auf rund USD 1,40 pro kg senken und damit marginale Projekte in bankfähige Investitionen umwandeln.