
Tamanho e Participação do Mercado de Hidrogênio Azul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
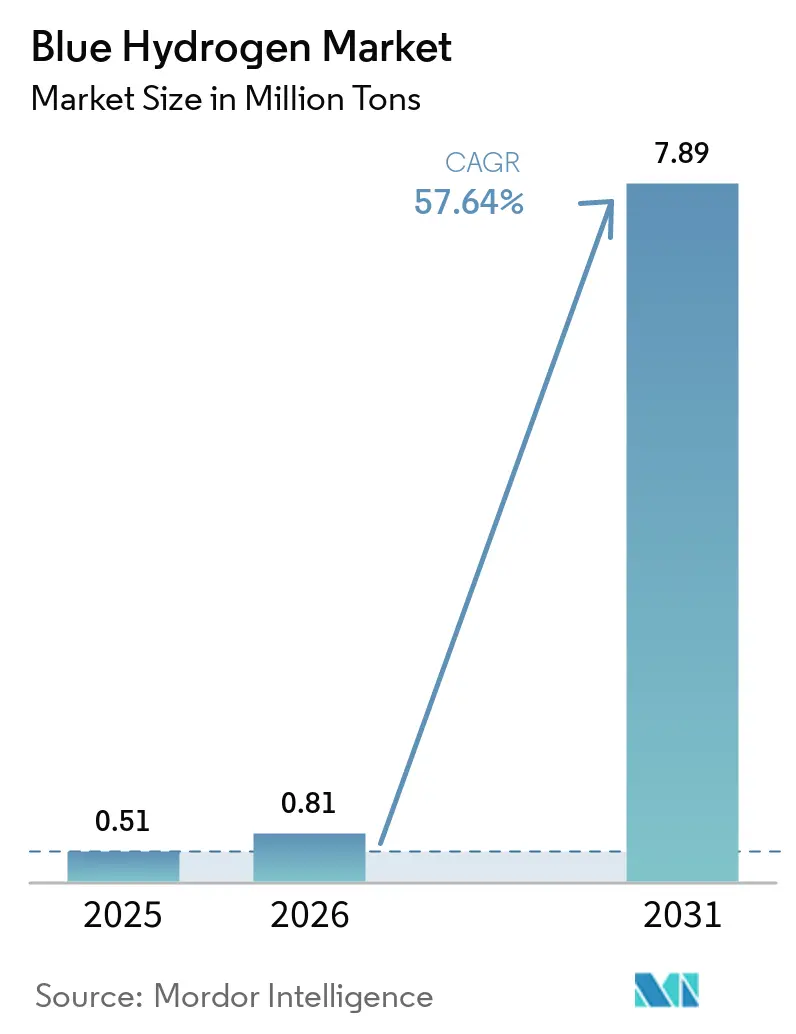
| Volume do Mercado (2026) | 0.81 Milhões de toneladas |
| Volume do Mercado (2031) | 7.89 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 57.64 % |
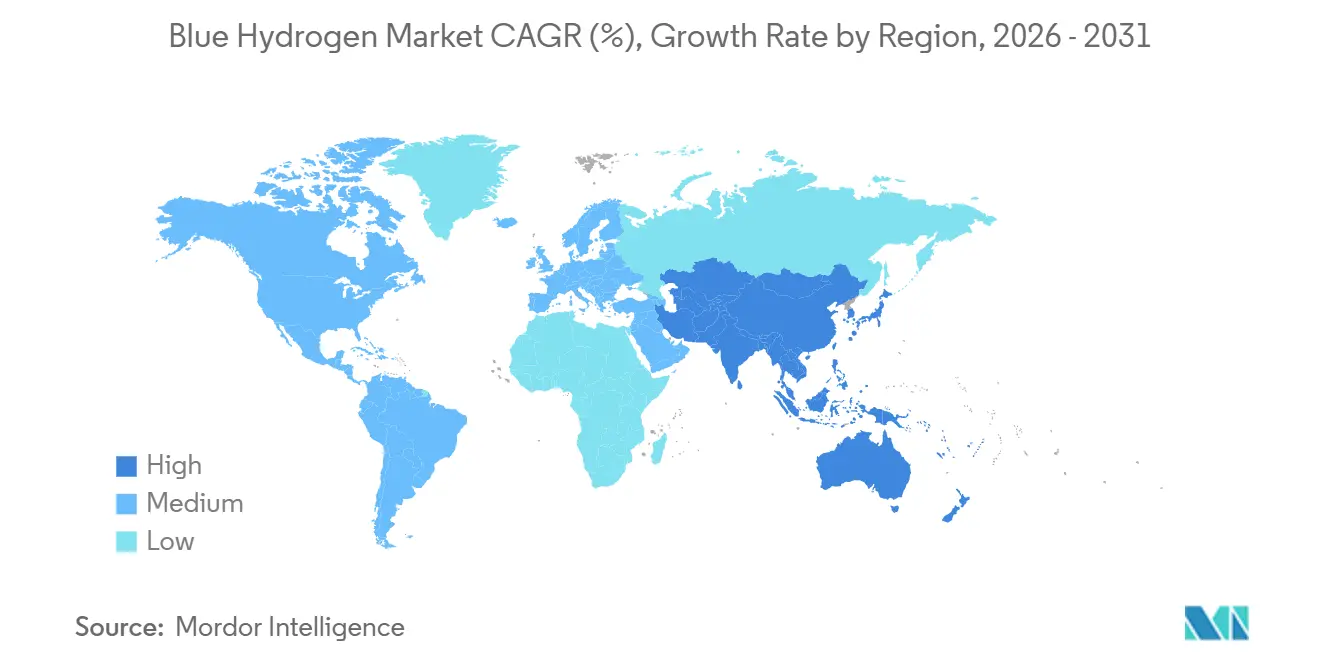
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
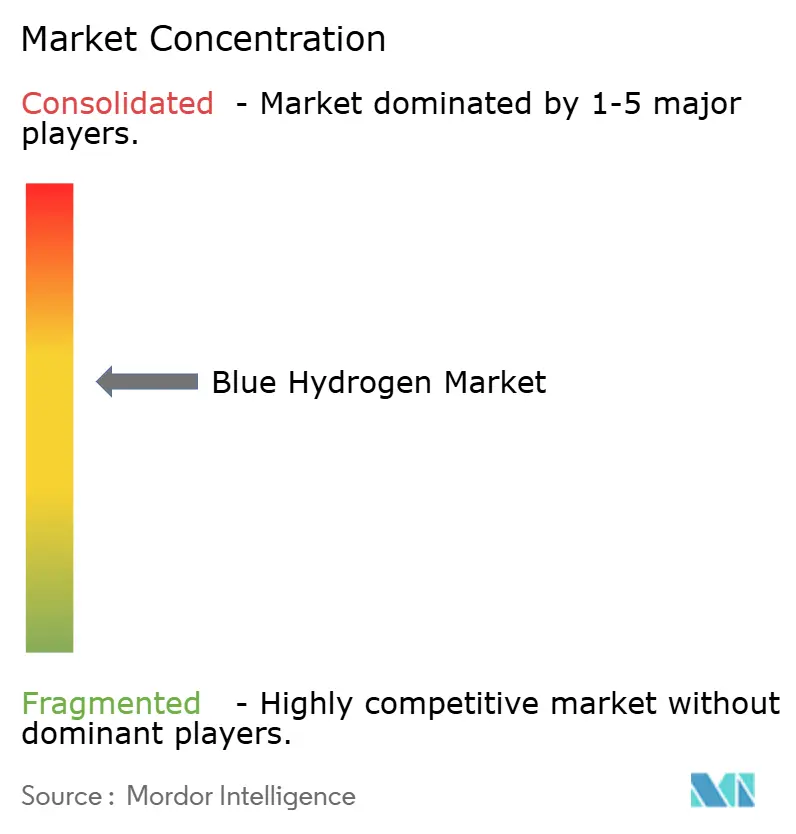
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidrogênio Azul por Mordor Intelligence
O tamanho do Mercado de Hidrogênio Azul foi estimado em 0,51 milhões de toneladas em 2025 e estima-se que cresça de 0,81 milhões de toneladas em 2026 para atingir 7,89 milhões de toneladas até 2031, a um CAGR de 57,64% durante o período de previsão (2026-2031). O estreitamento da diferença de custo em relação ao hidrogênio cinza, acelerado pelo crédito fiscal IRA 45V dos Estados Unidos e pelo mandato RFNBO da União Europeia, é a força central por trás desse crescimento. Os desenvolvedores estão priorizando plantas de reforma autotérmica (ATR) com captura de carbono, pois suas taxas de captura superiores a 95% se qualificam para os subsídios mais lucrativos, enquanto os hubs compartilhados de CCS na Costa do Golfo dos EUA, no Mar do Norte e em Alberta estão reduzindo os desembolsos de capital dos projetos em 25-35%. O impulso regional é mais forte na Ásia-Pacífico, onde os corredores de retorno de amônia azul da Arábia Saudita e da Austrália para o Japão e a Coreia do Sul criam visibilidade de longo prazo para os contratos de compra. Os testes de transporte rodoviário pesado e de abastecimento marítimo na Califórnia, em Roterdã e em Singapura movem o setor de transportes da fase de demonstração para a escala comercial, sinalizando uma clara mudança na demanda impulsionada por políticas.
Principais Conclusões do Relatório
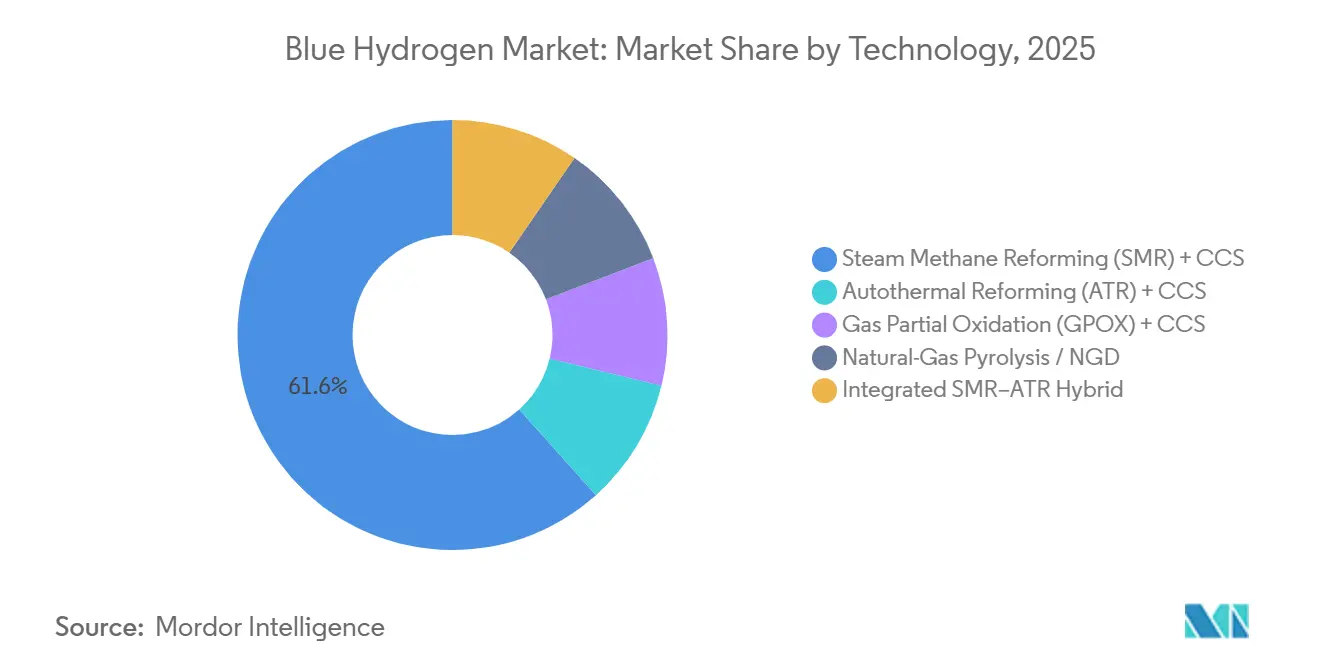
- Por tecnologia, a Reforma a Vapor do Metano (SMR) + CCS detinha 61,62% da participação no mercado de hidrogênio azul em 2025, enquanto a Reforma Autotérmica (ATR) + CCS está pronta para crescer a uma CAGR de 62,25% até 2031.
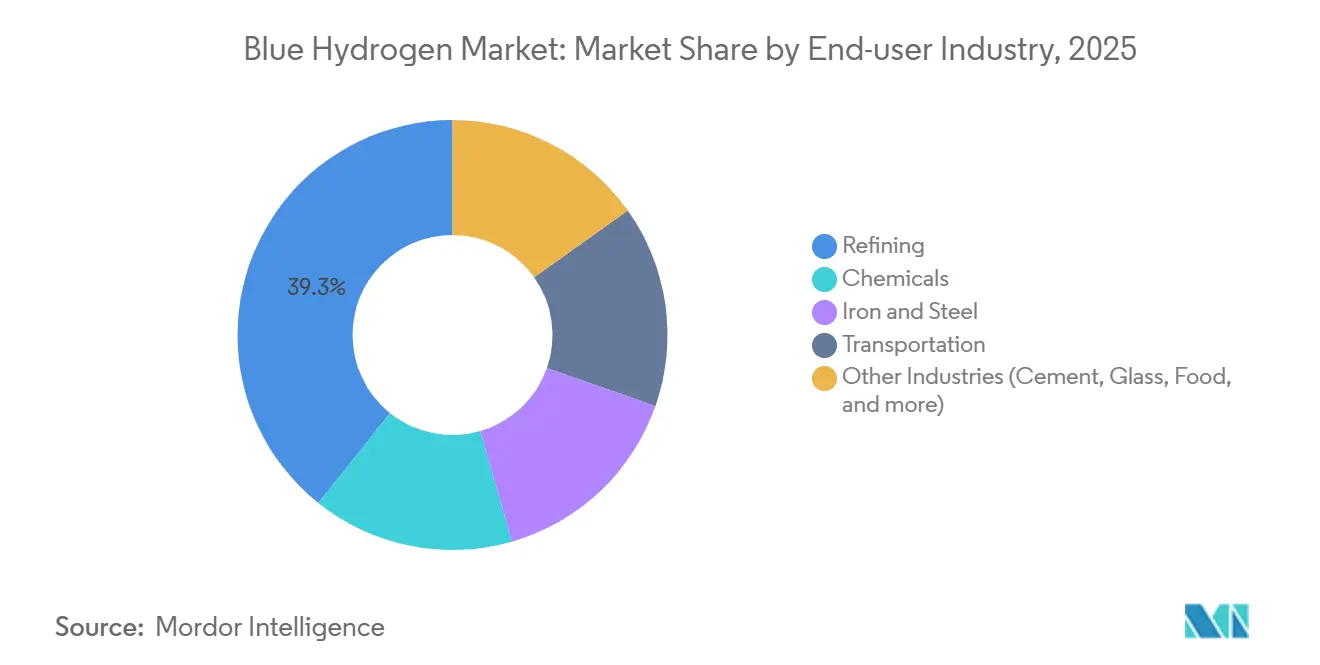
- Por indústria do usuário final, o setor de refino liderou com 39,27% de participação na receita em 2025; o transporte deve registrar a CAGR mais rápida de 58,06% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 38,24% do tamanho do mercado de hidrogênio azul em 2025 e está avançando a uma CAGR de 59,42% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de veículos elétricos a célula de combustível | +11.2% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Corredores de exportação de amônia azul | +11.8% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Matérias-primas químicas de baixo carbono | +11.5% | Global, concentrado na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Incentivos IRA 45V e RFNBO da UE | +12.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Rápida construção de centros de CCS | +11.3% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação Crescente em Veículos Elétricos a Célula de Combustível
O transporte rodoviário de carga pesada está avançando além dos projetos piloto. A Nikola entregou 72 caminhões de célula de combustível Classe 8 no 1S 2025, e a Hyundai comprometeu-se com 1.600 unidades XCIENT na Califórnia e na Suíça até 2027. Os créditos do Padrão de Combustível de Baixo Carbono da Califórnia conferem ao hidrogênio azul com 90% de captura um custo total de propriedade competitivo, e os primeiros operadores de frota firmam contratos de fornecimento plurianuais. O interesse marítimo está crescendo à medida que a Maersk e a TotalEnergies concluem testes de abastecimento em Roterdã, com o objetivo de comercialização de rotas em 2028. Esses adotantes valorizam a conformidade imediata com as emissões sem esperar pela superprodução de energia renovável, impulsionando o mercado de hidrogênio azul em direção a um ponto de inflexão no transporte.
Crescimento dos Corredores de Retorno de Amônia Azul na Ásia
Um primeiro carregamento de 40 toneladas de amônia azul da Saudi Aramco para a JERA em 2024 comprovou o caso comercial para o transporte de hidrogênio a longas distâncias na forma de amônia. A POSCO da Coreia do Sul reservou USD 1,2 bilhão em 2025 para instalações de craqueamento com meta de 200.000 toneladas de hidrogênio até 2028. Os produtores do Oriente Médio entregam hidrogênio azul a USD 1,20 kg e vendem para o Nordeste Asiático próximo a USD 2,50 kg, uma vantagem de preço de 40% em relação ao fornecimento verde doméstico. O corredor satisfaz as metas de hidrogênio de 2030 do Japão e da Coreia do Sul, apesar das restrições de área para energias renováveis, consolidando rotas comerciais de longo prazo no mercado de hidrogênio azul.
Demanda Crescente de Matérias-Primas Químicas (Amônia, Metanol)
O complexo de Ludwigshafen da BASF começou a receber hidrogênio azul da planta da Air Liquide na Normandia em 2025, reduzindo as emissões da unidade de amônia em 65% e se qualificando para licitações do Pacto Ecológico da UE. O complexo de metanol da OCI Global no Texas seguiu em 2024 para aproveitar o prêmio de combustível renovável da Califórnia. A captura de 1 milhão de toneladas de CO₂ garante USD 50-80 milhões anuais em licenças do RCLE-UE ou créditos IRA 45Q, compensando 40-60% do investimento em CCS. As variantes azuis, portanto, atendem aos limites de certificação para fertilizantes de baixo carbono e combustíveis marítimos, sustentando acordos de fornecimento plurianuais.
Os Incentivos IRA 45V e RFNBO da UE Comprimem o Custo Nivelado
O IRA oferece USD 0,60 kg para hidrogênio azul abaixo do limite de 2,5 kg de CO₂-eq, reduzindo os custos do Golfo do México nos EUA de USD 2,00 kg para USD 1,40 kg[1]. A regra RFNBO da Europa exige 42% de hidrogênio de baixo carbono na indústria até 2030, garantindo a demanda local. A ExxonMobil sancionou o projeto Baytown de 1 bcf/d em 2025 com uma TIR de 12% graças aos influxos do 45V. Por outro lado, a maioria dos mercados asiáticos carece de subsídios equivalentes, limitando o consumo interno e reforçando a orientação exportadora da região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de produção em comparação com o hidrogênio cinza | -6.4% | Global, mais agudo na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Intensidade energética e perdas de eficiência | -4.8% | Global | Médio prazo (2-4 anos) |
| Medição e certificação de escape de metano | -3.6% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção vs. Hidrogênio Cinza
O hidrogênio azul sem subsídios varia entre USD 1,80-2,50 kg em comparação com USD 1,00-1,30 kg para o cinza em regiões ricas em gás, mantendo um prêmio de 40-90%. Os preços de carbono da UE acima de EUR 80/t reduzem a diferença para 10-20%, mas os compradores asiáticos permanecem sensíveis ao preço. O investimento em SMR-CCS de USD 2,5-3,0 kg por ano de capacidade é o dobro do SMR convencional, principalmente devido aos equipamentos de captura. Os pequenos usuários industriais não conseguem amortizar esses custos, limitando a adoção inicial a refinarias, amônia e complexos siderúrgicos e desacelerando a penetração no mercado de hidrogênio azul.
Intensidade Energética e Perdas de Eficiência
O CCS reduz a eficiência da planta para 65-72%, aumentando o uso de matérias-primas em 15% em relação ao hidrogênio cinza. A ATR recupera alguma eficiência em 68-74%, mas necessita de plantas de oxigênio que adicionam USD 0,20-0,30 kg aos custos de capital. Os altos preços europeus do gás elevam o custo da matéria-prima para USD 2,10 kg antes da captura, comprimindo as margens, enquanto a pirólise emergente permanece em escala piloto até 2029. O arrasto de eficiência confina o papel do hidrogênio azul na geração de pico, favorecendo nichos de armazenamento de longa duração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A ATR Avança pela Superioridade na Taxa de CapturaA reforma a vapor do metano com CCS mantém a maior participação de 61,62% em 2025, pois as refinarias podem modernizar os reformadores existentes com um custo de capital 40-50% menor do que a ATR em campo virge. A oxidação parcial do gás permanece confinada a locais petroquímicos que necessitam de calor com alto teor de CO, enquanto a pirólise do gás natural é pré-comercial. A planta híbrida SMR-ATR planejada pela Linde no Texas sinaliza um meio-termo pragmático, equilibrando eficiência de captura e custo. A reforma autotérmica com CCS está no caminho certo para uma CAGR de 62,25%, a mais rápida entre as rotas de produção. A ATR alcança 95-98% de captura de CO₂ combinando oxidação parcial a sopro de oxigênio com reforma de alta pressão, produzindo um fluxo de CO₂ quase puro que reduz drasticamente a energia de regeneração do solvente. O complexo da Louisiana da Air Products, avaliado em USD 7 bilhões, utilizará ATR para fornecer 750.000 t/ano de hidrogênio e sequestrar 5 milhões de t de CO₂, visando os créditos IRA de Nível 4[2].
A economia dos projetos depende cada vez mais das estruturas de subsídios. Onde o máximo de créditos de carbono está disponível, a ATR domina; onde as vantagens de integração em campo marrom contam mais, as modernizações de SMR prevalecem. Os licenciadores de tecnologia estão em uma corrida competitiva: a Topsoe conquistou oito contratos de ATR em 2025 graças às unidades modulares SynCOR que reduzem o tempo de construção em 30%, enquanto a Johnson Matthey registrou três para seu LCH, sublinhando uma seleção tecnológica que remodelará o mercado de hidrogênio azul.

Por Indústria do Usuário Final:
O Transporte Supera o Crescimento do RefinoO transporte está projetado para uma CAGR de 58,06% até 2031, tornando-o o cluster de consumidores de expansão mais rápida, mesmo que o refino retenha 39,27% da demanda de 2025. A regra de Frotas Limpas Avançadas da Califórnia impulsiona a conversão das frotas de transporte de curta distância que servem os portos de Los Angeles e Long Beach, criando uma demanda garantida de 120.000-150.000 t/ano de hidrogênio. O interesse marítimo amplifica o crescimento: o Porto de Roterdã pretende lidar com 20% de combustíveis de baixo carbono até 2030, uma meta sustentada por testes iniciais de abastecimento com hidrogênio azul. Em contraste, a demanda do setor de refino escala linearmente com a capacidade de diesel renovável, mantendo o volume do segmento estável, mas com crescimento modesto.
Os produtos químicos absorvem 25-30% da demanda, principalmente amônia que alimenta fertilizantes e combustível naval. A planta Sluiskil da Yara mudou para hidrogênio azul em 2025, reduzindo a intensidade de carbono do produto em 60%. O aço está emergindo com linhas piloto de ferro de redução direta na Alemanha e na Suécia, consumindo 8.000-10.000 t de hidrogênio anualmente e mostrando 75% de redução das emissões. Outros usos industriais permanecem marginais até que as modernizações dos equipamentos de processo amadureçam. As trajetórias divergentes confirmam que as aplicações de transporte alinhadas com políticas serão a principal alavanca de alta para o mercado de hidrogênio azul até 2031.
Análise Geográfica
Mercado de Hidrogênio Azul da APAC
A Ásia-Pacífico deteve 38,24% do mercado de hidrogênio azul em 2025 e tem previsão de crescimento com CAGR de 59,42%, o ritmo regional mais acelerado. A China comissionou três instalações na Mongólia Interior e em Shaanxi, totalizando 180.000 t/ano de hidrogênio em 2025, e as associou a 1,2 milhão de t/ano de sequestro de CO₂. Os primeiros terminais comerciais de craqueamento da Coreia do Sul entram em operação em 2026, posicionando Busan e Gwangyang como centros regionais de importação. A estratégia atualizada de hidrogênio do Japão tem como meta 3 milhões de t/ano de importações até 2030, sendo 60% provenientes de amônia azul, utilizando terminais de GNL legados para descarregamento. A Índia realiza projetos-piloto de hidrogênio azul em Mathura, mas aguarda um preço nacional de carbono antes de escalar além de 2028. Custos de entrega competitivos na faixa de USD 1,20–1,50/kg, aliados a uma geologia favorável para CCS, consolidam a liderança de custo da Ásia-Pacífico, mesmo que atrasos na certificação restrinjam o acesso às exportações para os mercados europeus de RFNBO.
Mercado de Hidrogênio Azul da América do Norte
A América do Norte utiliza os créditos 45V do IRA para assegurar a maior parte da capacidade regional nos Estados Unidos. Os projetos da ExxonMobil em Baytown e da Air Products na Louisiana somam juntos 1,5 milhão de t/ano até 2028. A região de Edmonton, no Canadá, abriga quatro instalações em operação e planeja triplicar a produção até 2030 por meio da Pathways Alliance, aproveitando o armazenamento comprovado em aquíferos salinos. A participação do México é apenas exploratória. As cláusulas de extinção pós-2032 do crédito 45V criam um risco de política de longo prazo que pode inviabilizar 40–50% dos planos ainda não sancionados, tornando a durabilidade dos subsídios a variável crítica.
Mercado de Hidrogênio Azul da EMEA e da América do Sul
A Europa apresenta um cenário misto. Os mandatos de RFNBO garantem a demanda, mas os elevados preços do gás e os atrasos na certificação de metano retardam novas Decisões de Investimento Final (FIDs). O fundo alemão de EUR 3 bilhões apoiou até o momento apenas os projetos da Linde em Leuna e da Uniper em Wilhelmshaven. Os clusters do Reino Unido — HyNet e East Coast — fornecem 80.000 t/ano de hidrogênio sob contratos por diferença a GBP 1,50/kg, mas uma adoção mais ampla depende da resolução da responsabilidade pelo armazenamento de CO₂. A França e a Itália concentram-se no hidrogênio verde, deixando o hidrogênio azul para retrofits em refinarias. O Oriente Médio-África e a América do Sul são exportadores em estágio inicial: o Jafurah da Saudi Aramco deve atingir 1,5 milhão de t/ano de amônia azul até 2025, enquanto a Petrobras realiza projetos-piloto de hidrogênio com CCS no Brasil, ambos visando a demanda premium do Nordeste Asiático.
Análise da cadeia de valor
A cadeia de valor do hidrogênio azul começa com o fornecimento e o condicionamento de gás natural (incluindo a remoção de enxofre), seguido pela geração de hidrogênio por meio de SMR ou ATR soprado a oxigênio. Em muitos projetos, o fornecimento de oxigênio e nitrogênio a partir de unidades de separação de ar (ASUs) é um insumo fundamental, juntamente com as escolhas de integração que determinam quão bem a planta pode capturar e condicionar o CO2.
Em projetos integrados, o bloco de produção é conectado à captura, compressão e desidratação de CO2, sendo então encaminhado para transporte e armazenamento por meio de hubs de CCS compartilhados ou dutos dedicados, com rotas de utilização quando aplicável. A jusante, a distribuição frequentemente depende de fornecimento cativo ou próximo ao local para refinarias e complexos químicos, enquanto o comércio internacional frequentemente se volta para a amônia para transporte marítimo e posterior craqueamento nos mercados importadores. A medição, o relato e a verificação (MRV) são cada vez mais tratados como parte da cadeia de valor: a ISO 19870-1:2026 fornece uma estrutura comum para o cálculo da intensidade de emissões de GEE, e esquemas de terceiros como o TUV Rheinland H2.21 são usados para validar o manejo do CO2 capturado em rotas ligadas a CCS/CCU. Essa camada de certificação afeta a contratação e a bancabilidade ao vincular a qualificação do produto ao desempenho de captura e à contabilidade de ciclo de vida auditável entre geografias, o que, por sua vez, influencia como os projetos de hidrogênio são financiados e operados.
Cenário Competitivo
O mercado de hidrogênio azul é moderadamente consolidado. As oportunidades de espaço em branco residem em plantas de escala média (30-80 kt/ano) que atendem a clusters químicos regionais. Empreiteiros de engenharia como a Technip Energies visam preencher essa lacuna com pacotes modulares de ATR-CCS. Os entrantes disruptivos buscam a pirólise do metano; BASF e Monolith apostam em vendas de negro de fumo premium acima de USD 800/t para co-financiar a produção de hidrogênio, embora a profundidade do mercado seja incerta. O iminente declínio no investimento em eletrolisadores poderia comprimir a vantagem de custo do hidrogênio azul para menos de USD 0,30 kg até 2030 em regiões ricas em energia renovável, intensificando a pressão competitiva e tornando a monetização antecipada de ativos crítica.
Líderes do Setor de Hidrogênio Azul
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Shell plc
-
BP p.l.c.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidrogênio Azul Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- ATCO Ltd.
- BP p.l.c.
- CERTIFHY CONSORTIUM.
- Cummins Inc.
- Equinor ASA
- Exxon Mobil Corporation
- Johnson Matthey
- Linde PLC
- Plug Power Inc.
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- Shell plc
- Siemens Energy
- Suncor Energy Inc.
- Technip Energies N.V.
- Topsoe A/S
- TotalEnergies
- Uniper SE
- Xebec Adsorption Inc.
Oportunidades de mercado e perspectivas futuras
As principais oportunidades se concentram onde o hidrogênio azul pode se integrar às redes existentes de gases industriais e a modelos de fornecimento de alta pureza no local. O investimento da Air Liquide, em julho de 2026, de mais de 160 milhões de USD no Arizona para expandir o fornecimento de gás industrial destinado à fabricação avançada de semicondutores indica uma demanda impulsionada por ecossistemas de produção intensivos em energia e de alta especificação, onde a infraestrutura de hidrogênio e gás de síntese pode apoiar metas de descarbonização juntamente com sistemas mais amplos de gases industriais.
O espaço em branco também aparece em plantas de médio porte (30-80 kt/ano) que atendem à demanda concentrada de setores químicos e de refino, particularmente onde pacotes modulares de ATR-CCS e o transporte e armazenamento compartilhado de CO2 reduzem o limiar para as decisões finais de investimento. Um segundo conjunto de oportunidades está vinculado a corredores baseados em amônia e à infraestrutura habilitadora ao seu redor. O acordo de longo prazo da Linde firmado em junho de 2025, com investimento de cerca de 400 milhões de USD para fornecer oxigênio e nitrogênio a uma instalação de amônia de baixo carbono de escala mundial na Louisiana, indica que a criação de valor do hidrogênio azul está se expandindo além do reformador, passando a incluir ASUs dedicadas e utilidades integradas ao local. A padronização e os mecanismos regulatórios também podem reduzir os prazos de execução: a ISO 19870-1:2026 apoia uma contabilização de emissões transfronteiriça mais consistente, e a restrição de prazo da 45V (início da construção exigido até 1º de janeiro de 2028, sob a OBBBA de 2025) antecipa os cronogramas de desenvolvimento, o que tende a beneficiar os desenvolvedores capazes de garantir antecipadamente acesso ao armazenamento de CO2, disponibilidade de equipamentos e insumos de MRV confiáveis.
Desenvolvimentos industriais recentes em Mercado de Hidrogênio Azul
- Julho de 2026: A Air Products anunciou o cancelamento do Louisiana Clean Energy Complex, um projeto anteriormente planejado para produzir 1.700 toneladas métricas de hidrogênio azul por dia. A decisão reduz os desembolsos de capital de curto prazo e redireciona a atenção para iniciativas de hidrogênio e CCS com retornos mais altos, o que pode liberar recursos para outros esforços regionais de descarbonização.
- Julho de 2026: A Air Liquide anunciou um novo projeto de 160 milhões de USD no Arizona para produção relacionada ao apoio a semicondutores, com infraestrutura de gases associada. A expansão reforça as cadeias de suprimento regionais para a fabricação de semicondutores e amplia a presença da Air Liquide em infraestrutura de gases na América do Norte.
- Dezembro de 2025: A Air Products anunciou negociações avançadas com a Yara para uma possível parceria em projetos de amônia de baixa emissão, com decisões finais de investimento previstas para o meio de 2026. As conversas podem acelerar a implantação de amônia de baixa emissão e fortalecer as conexões entre setores, ligando a demanda por fertilizantes ao fornecimento de hidrogênio.
Mercado de Hidrogênio Azul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de hidrogênio azul abrange o hidrogênio produzido principalmente a partir de gás natural ou carvão, onde a maior parte do CO2 do processo é capturada e, em seguida, armazenada ou utilizada, e o mercado é medido como volume de produção entregue para uso final.
Exclusões de escopo: Excluímos os volumes de hidrogênio verde e hidrogênio cinza, e também excluímos as receitas provenientes de serviços de captura de carbono que não se refletem na produção de hidrogênio azul.
Visão Geral da Segmentação
- Por Tecnologia
- Reforma a Vapor do Metano (SMR) + CCS
- Reforma Autotérmica (ATR) + CCS
- Oxidação Parcial do Gás (GPOX) + CCS
- Pirólise do Gás Natural / NGD
- Híbrido Integrado SMR–ATR
- Por Indústria do Usuário Final
- Refino
- Produtos Químicos
- Ferro e Aço
- Transporte
- Outras Indústrias (Cimento, Vidro, Alimentos e mais)
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer limites claros e construir um quadro inicial de oferta e demanda antes que quaisquer premissas fossem finalizadas. Consultamos fontes públicas como a Agência Internacional de Energia, a Administração de Informações de Energia dos EUA, o Serviço Geológico dos EUA e o Banco Mundial para balanços energéticos, direção dos preços de combustíveis e indicadores industriais em nível de país que moldam a demanda por hidrogênio.
Para evitar a dependência excessiva de anúncios, o modelo também foi verificado em relação a órgãos governamentais e de normalização onde políticas e definições são estabelecidas, como o Departamento de Energia dos EUA, as publicações da Comissão Europeia e o UN Comtrade, quando relevante para sinais de comércio relacionados à amônia e gases industriais. Além dessas fontes, utilizamos relatórios anuais de empresas, apresentações a investidores, sites de associações e comunicados de imprensa de fontes confiáveis para acompanhar o cronograma de projetos, a vinculação à captura de carbono e a visibilidade de contratos de fornecimento. Em alguns casos, assinaturas pagas de dados financeiros de empresas e bases de dados de patentes foram utilizadas para confirmar titularidade, maturidade de projetos e orientação tecnológica. Essas fontes são meramente ilustrativas, e muitas outras referências públicas e proprietárias foram utilizadas para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar o que é efetivamente construível e comercializável na janela de previsão, uma vez que o hidrogênio azul é fortemente condicionado por licenciamentos, desempenho de captura e contratos. Conversamos com uma combinação de produtores, partes interessadas em engenharia e projetos, grandes compradores industriais e participantes do ecossistema de logística e armazenamento nas principais regiões produtoras e importadoras, de modo que a utilização, a lógica de precificação e o cronograma de entrada em operação pudessem ser testados sob pressão antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 12% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 32% | EMEA: 34% |
| Empresas de menor porte: 22% | Gerentes: 56% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído por meio de uma abordagem de cima para baixo, na qual a capacidade planejada e em operação de hidrogênio e captura de carbono, os fatores de carga típicos e os cronogramas de comissionamento esperados são reconstruídos em produção anual de hidrogênio azul para cada geografia e, em seguida, consolidados no total global. Para manter a estimativa fundamentada, o resultado foi corroborado por verificações seletivas de baixo para cima, como adições de capacidade amostradas em nível de projeto, discussões com o canal sobre a prontidão de contratos de fornecimento e a produção implícita com base em sinais de demanda por uso final.
Os principais insumos incluíram a capacidade de hidrogênio azul anunciada e licenciada, premissas de taxa de captura de carbono (uma vez que o desempenho da captura afeta o que se qualifica como azul), a direção dos preços do gás natural por região e as rampas de utilização esperadas após a entrada em operação. A prontidão do uso final foi acompanhada por meio de indicadores como a demanda de refino e de amônia, o desenvolvimento de clusters industriais e a disponibilidade de armazenamento e dutos, que então informaram a ponderação de probabilidade para projetos em estágio mais inicial. As previsões foram produzidas por meio de análise de cenários, nos quais os casos de política e incentivos, as faixas de preços de combustíveis e os atrasos na entrada em operação foram variados e, em seguida, alinhados à visão mais consistente com base no retorno dos especialistas. Onde os dados de projetos estavam incompletos, as lacunas foram preenchidas com rendimentos unitários de referência e médias regionais de utilização, que foram revalidados com os aprendizados das entrevistas antes do fechamento do modelo.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo anúncios de capacidade, marcos de licenciamento e financiamento e o conjunto de demanda implícita dos principais consumidores industriais. Verificações de variância foram realizadas nos níveis de país e regional, de modo que saltos repentinos foram questionados e os valores discrepantes foram rastreados até um pequeno conjunto de fatores, como utilização, taxa de captura ou cronograma.
Uma revisão em múltiplas etapas foi seguida, na qual um analista revisa as premissas, outro analista verifica os cálculos e a consistência, e uma passagem final é realizada antes da aprovação, para que a narrativa corresponda aos números. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando há mudanças materiais, como grandes alterações de política, cancelamentos de projetos ou novas e significativas decisões finais de investimento. Antes da entrega, realizamos uma nova varredura para garantir que os desenvolvimentos públicos mais recentes estejam refletidos na visão final compartilhada com os clientes.
Tamanho do Mercado de Hidrogênio Azul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas de mercado publicadas para o hidrogênio azul frequentemente parecem muito divergentes porque a unidade de medida, o limite do que é considerado hidrogênio azul e a velocidade de expansão assumida para novas plantas podem variar de um estudo para outro. As diferenças também decorrem da forma como a precificação é tratada, uma vez que algumas fontes apresentam valores monetários enquanto outras se concentram na produção.
Um fator prático de divergência é a periodicidade de atualização e o momento da conversão de moeda, uma vez que as datas de início de projetos e as curvas de custo revisadas podem mudar em questão de meses e alterar as premissas de preço médio implícito, razão pela qual realizamos uma atualização programada e verificamos novamente os principais insumos de comissionamento e utilização antes de publicar os números na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,81 milhões de toneladas (2026) | |
| Publicador do Setor A | 2,30 bilhões de USD (2024) | Utiliza uma abordagem baseada em receita e um ano de estimativa anterior, de modo que as premissas de precificação e câmbio impulsionam o total mais do que a produção, e o cronograma de expansão pode não ter sido reponderado para atrasos na entrada em operação. |
| Rastreador de Mercado B | 4,20 bilhões de USD (2025) | Parece agregar elementos mais amplos da cadeia de valor e de distribuição em um único valor de mercado e aplica uma curva de crescimento mais suave, o que pode superestimar a escala de curto prazo em um mercado de oferta orientado por projetos. |
A tabela mostra que a dispersão é amplamente explicada pela escolha da unidade e pelo que é contabilizado em relação à precificação e aos serviços adjacentes, e não por uma simples diferença nas expectativas de crescimento. Ao manter as etapas vinculadas capacidade, à utilização e ao cronograma de comissionamento, e verificando-as em relação aos sinais de prontidão dos compradores, nossa estimativa permanece rastreável e mais fácil de replicar quando novas atualizações de projetos ocorrem.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Hidrogênio Azul?
O tamanho do Mercado de Hidrogênio Azul foi estimado em 0,51 milhões de toneladas em 2025 e estima-se que cresça de 0,81 milhões de toneladas em 2026 para atingir 7,89 milhões de toneladas até 2031, a um CAGR de 57,64% durante o período de previsão (2026-2031).
Qual região está crescendo mais rapidamente na demanda por hidrogênio azul?
A Ásia-Pacífico lidera com uma CAGR de 59,42% até 2031, sustentada pelos programas de importação do Japão e da Coreia do Sul e pelos projetos de carvão com CCS da China.
Qual tecnologia dominará os futuros projetos de hidrogênio azul?
A reforma autotérmica com CCS está escalando mais rapidamente graças às taxas de captura acima de 95% que desbloqueiam os maiores incentivos de políticas.
Por que o transporte é o segmento de usuário final de crescimento mais rápido?
Os caminhões de célula de combustível de carga pesada e o abastecimento marítimo recebem forte apoio regulatório, impulsionando uma CAGR de 58,06% para a demanda de transporte.
Como os créditos fiscais IRA 45V afetam a economia dos projetos?
O crédito pode reduzir os custos de produção no Golfo do México nos EUA de USD 2,00 kg para aproximadamente USD 1,40 kg, convertendo projetos marginais em investimentos bancáveis.