
Taille et part du marché de l'hydrogène bleu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
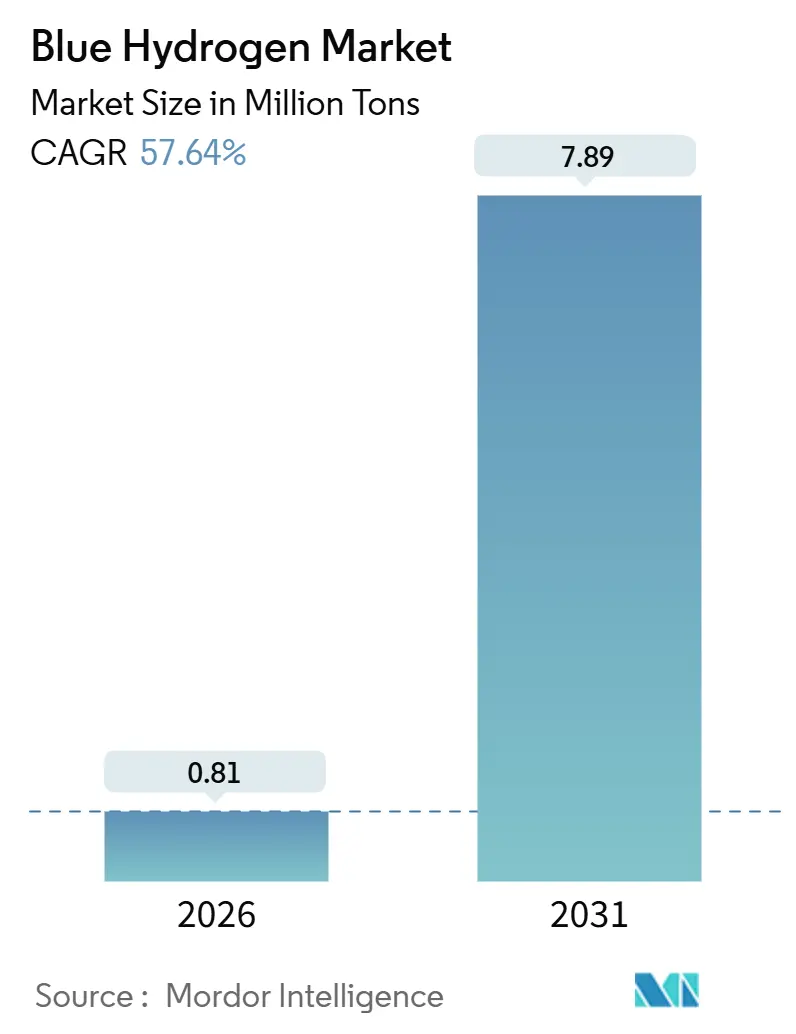
| Volume du Marché (2026) | 0.81 Millions de tonnes |
| Volume du Marché (2031) | 7.89 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 57.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydrogène bleu par Mordor Intelligence
La taille du marché de l'hydrogène bleu est estimée à 0,81 million de tonnes en 2026 et devrait atteindre 7,89 millions de tonnes d'ici 2031, à un TCAC de 57,64 % pendant la période de prévision (2026-2031). Le rétrécissement de l'écart de coût avec l'hydrogène gris, accéléré par le crédit d'impôt 45V de la loi sur la réduction de l'inflation (IRA) des États-Unis et le mandat RFNBO de l'Union européenne, constitue la force centrale derrière cette croissance. Les développeurs privilégient les installations de reformage autothermique (ATR) avec captage du carbone, car leurs taux de captage supérieurs à 95 % leur permettent de bénéficier des subventions les plus lucratives, tandis que les plateformes CCS partagées sur la côte du Golfe américain, en mer du Nord et en Alberta réduisent les dépenses d'investissement des projets de 25 à 35 %. La dynamique régionale est la plus forte en Asie-Pacifique, où les corridors de retour de l'ammoniac bleu depuis l'Arabie saoudite et l'Australie vers le Japon et la Corée du Sud créent une visibilité à long terme sur les débouchés. Les essais de camionnage de longue distance et de soutage maritime en Californie, à Rotterdam et à Singapour font passer le transport de la phase de démonstration à l'échelle commerciale, signalant un pivot de la demande clairement orienté par les politiques.
Principaux enseignements du rapport
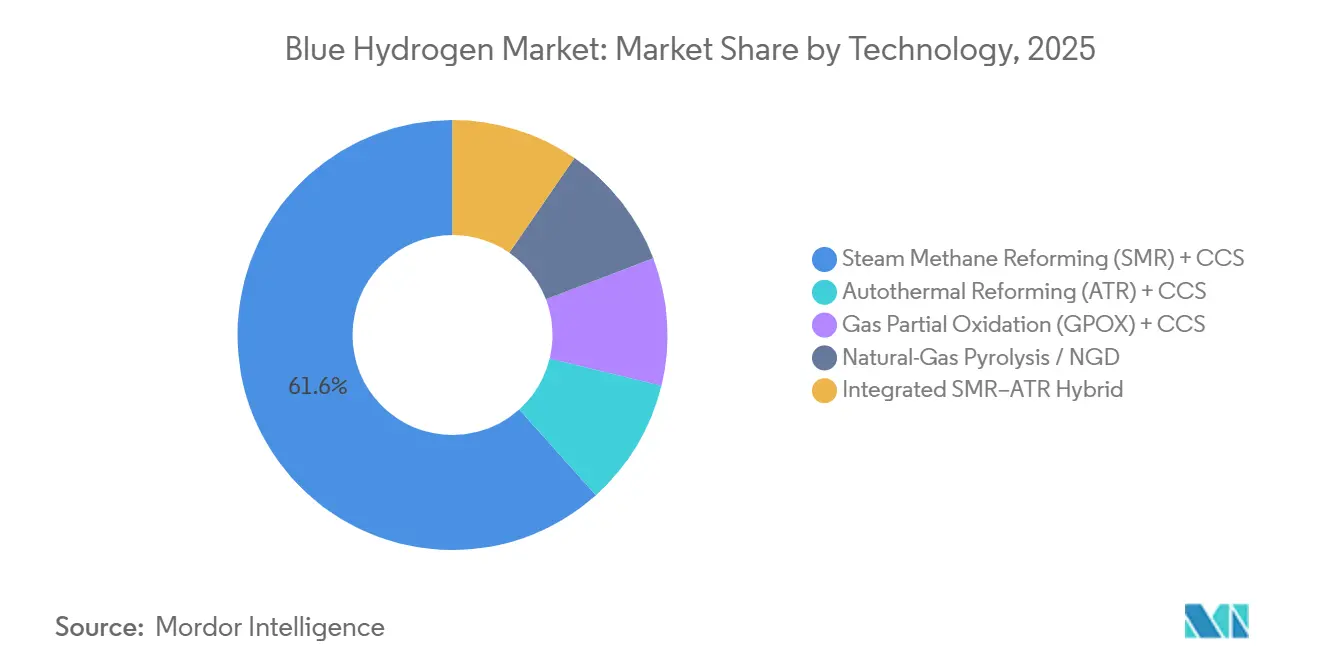
- Par technologie, le reformage du méthane à la vapeur (SMR) + CCS détenait 61,62 % de la part de marché de l'hydrogène bleu en 2025, tandis que le reformage autothermique (ATR) + CCS est en passe de croître à un TCAC de 62,25 % jusqu'en 2031.
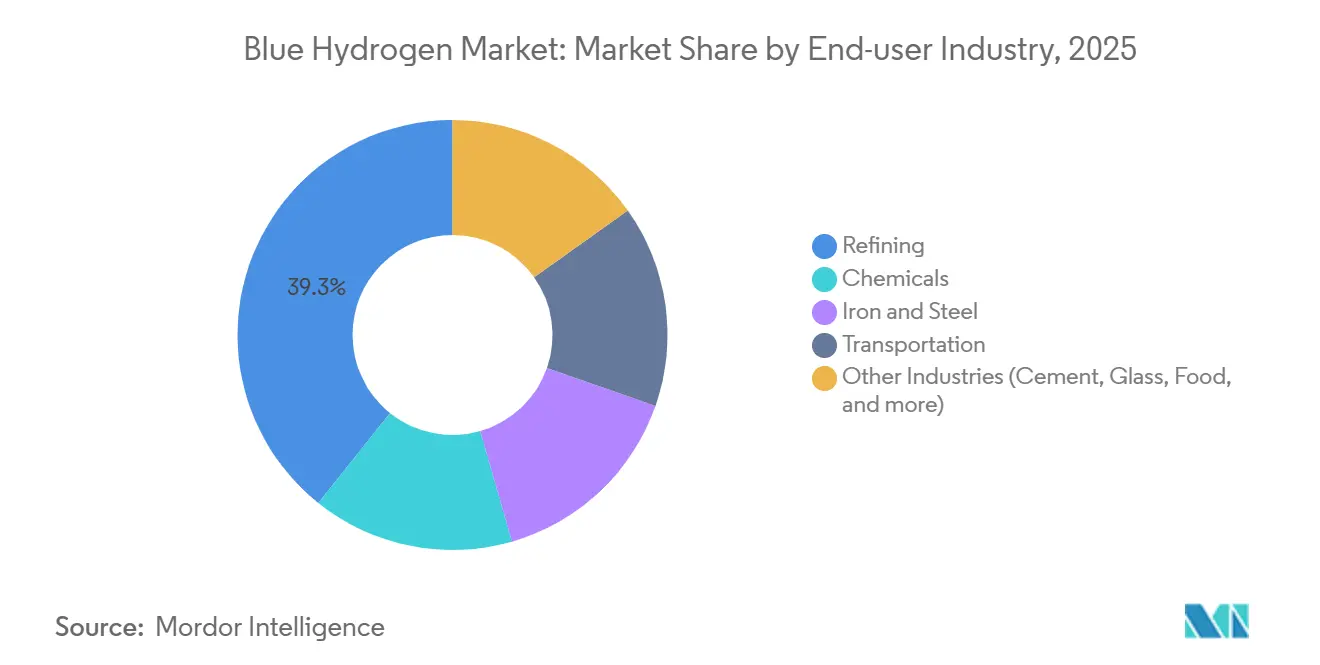
- Par industrie utilisatrice finale, le secteur du raffinage était en tête avec une part de revenus de 39,27 % en 2025 ; le transport devrait afficher le TCAC le plus rapide de 58,06 % jusqu'en 2031.
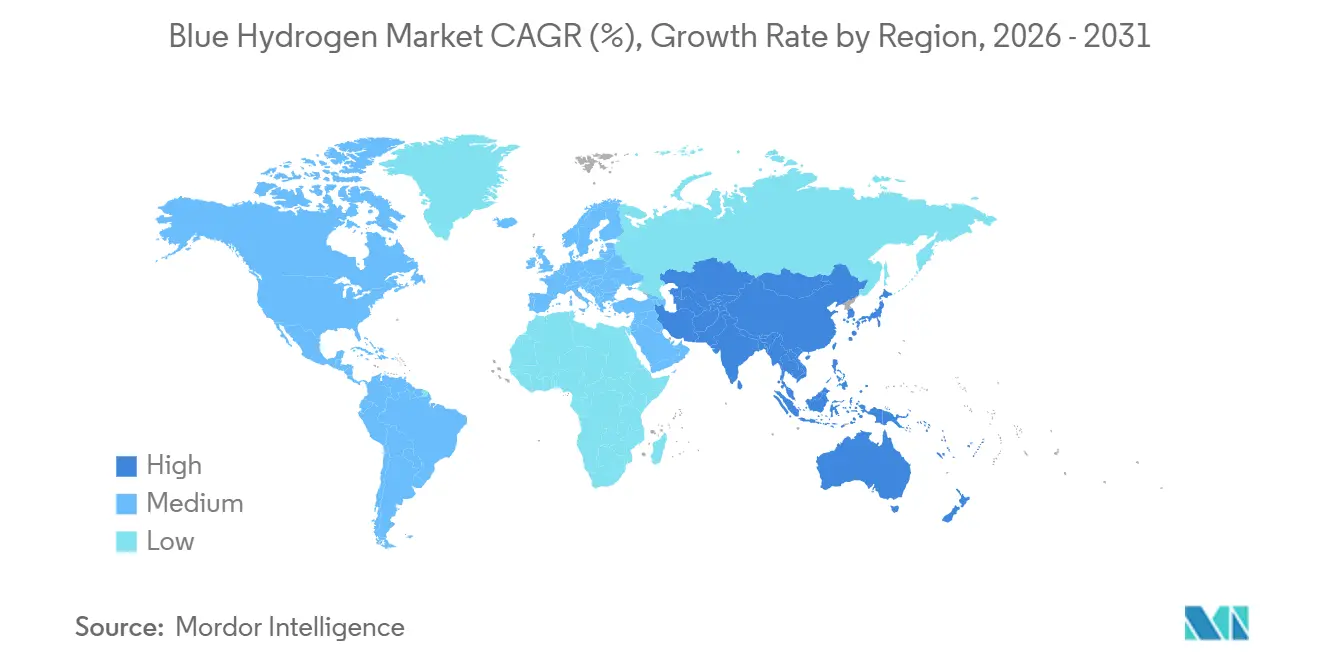
- Par géographie, l'Asie-Pacifique représentait 38,24 % de la taille du marché de l'hydrogène bleu en 2025 et progresse à un TCAC de 59,42 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Adoption des véhicules électriques à pile à combustible | +11.2% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2 à 4 ans) |
| Corridors d'exportation d'ammoniac bleu | +11.8% | Cœur de l'Asie-Pacifique, extension vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Matières premières chimiques à faible teneur en carbone | +11.5% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Incitations IRA 45V et RFNBO de l'UE | +12.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Développement rapide des plateformes CCS | +11.3% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'application dans les véhicules électriques à pile à combustible
Le camionnage de longue distance dépasse la phase pilote. Nikola a livré 72 camions de classe 8 à pile à combustible au premier semestre 2025, et Hyundai s'est engagé à livrer 1 600 unités XCIENT en Californie et en Suisse d'ici 2027. Les crédits de la norme californienne sur les carburants à faible teneur en carbone (Low Carbon Fuel Standard) confèrent à l'hydrogène bleu avec un captage à 90 % un coût total de possession compétitif, et les premiers exploitants de flottes s'engagent dans des contrats d'approvisionnement pluriannuels. L'intérêt du secteur maritime est croissant, Maersk et TotalEnergies finalisant des essais de soutage à Rotterdam en vue d'une commercialisation de routes en 2028. Ces utilisateurs valorisent la conformité immédiate aux exigences d'émissions sans attendre le développement excessif des énergies renouvelables, orientant le marché de l'hydrogène bleu vers un point d'inflexion dans le transport.
Développement des corridors de retour d'ammoniac bleu en Asie
Une première expédition de 40 tonnes d'ammoniac bleu de Saudi Aramco vers JERA en 2024 a démontré la viabilité commerciale du transport d'hydrogène sur de longues distances sous forme d'ammoniac. POSCO (Corée du Sud) a affecté 1,2 milliard USD en 2025 à des installations de décomposition visant 200 000 tonnes d'hydrogène d'ici 2028. Les producteurs du Moyen-Orient livrent l'hydrogène bleu à 1,20 USD/kg et le vendent en Asie du Nord-Est à environ 2,50 USD/kg, soit un avantage tarifaire de 40 % par rapport à l'offre locale d'hydrogène vert. Ce corridor satisfait les objectifs hydrogène 2030 du Japon et de la Corée du Sud malgré les contraintes foncières pesant sur les énergies renouvelables, ancrant des routes commerciales à long terme sur le marché de l'hydrogène bleu.
Demande croissante de matières premières chimiques (ammoniac, méthanol)
Le site de Ludwigshafen de BASF a commencé à s'approvisionner en hydrogène bleu auprès de l'usine Air Liquide en Normandie en 2025, réduisant les émissions de l'unité ammoniac de 65 % et se qualifiant pour les appels d'offres du Pacte vert européen. Le complexe méthanolier texan d'OCI Global a emboîté le pas en 2024 pour profiter de la prime aux carburants renouvelables en Californie. La capture d'un million de tonnes de CO₂ génère annuellement 50 à 80 millions USD en quotas du SEQE-UE ou en crédits 45Q de l'IRA, compensant 40 à 60 % des dépenses d'investissement liées au CCS. Les variantes bleues satisfont donc aux seuils de certification pour les engrais à faible émission de carbone et les carburants marins, soutenant des accords d'approvisionnement pluriannuels.
Les incitations IRA 45V et RFNBO de l'UE compriment le coût nivelé
L'IRA offre 0,60 USD/kg pour l'hydrogène bleu sous le seuil de 2,5 kg d'équivalent CO₂, réduisant les coûts de la côte du Golfe américain de 2,00 USD/kg à 1,40 USD/kg[1]Département américain de l'Énergie, "Orientations de la loi sur la réduction de l'inflation, section 45V," energy.gov. La règle RFNBO européenne impose 42 % d'hydrogène à faible teneur en carbone dans l'industrie d'ici 2030, garantissant une demande locale. ExxonMobil a sanctionné le projet Baytown d'un débit journalier d'un milliard de pieds cubes en 2025 avec un TRI de 12 % grâce aux apports du crédit 45V. À l'inverse, la plupart des marchés asiatiques ne disposent pas de subventions équivalentes, ce qui limite les débouchés intérieurs et renforce l'orientation exportatrice de la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût de production élevé par rapport à l'hydrogène gris | -6.4% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Intensité énergétique et pertes d'efficacité | -4.8% | Mondial | Moyen terme (2 à 4 ans) |
| Mesure des fuites de méthane et certification | -3.6% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport à l'hydrogène gris
L'hydrogène bleu non subventionné se situe entre 1,80 et 2,50 USD/kg contre 1,00 à 1,30 USD/kg pour l'hydrogène gris dans les régions riches en gaz, maintenant une prime de 40 à 90 %. Des prix du carbone en Europe supérieurs à 80 EUR/t réduisent l'écart à 10-20 %, mais les acheteurs asiatiques restent sensibles aux prix. Les dépenses d'investissement pour le SMR-CCS de 2,5 à 3,0 USD/kg de capacité annuelle sont le double de celles du SMR conventionnel, principalement en raison des équipements de captage. Les petits utilisateurs industriels ne peuvent pas amortir ces coûts, ce qui limite l'adoption initiale aux raffineries, à l'ammoniac et aux complexes sidérurgiques et ralentit la pénétration du marché de l'hydrogène bleu.
Intensité énergétique et pertes d'efficacité
Le CCS abaisse l'efficacité des installations à 65-72 %, augmentant la consommation de matières premières de 15 % par rapport à l'hydrogène gris. L'ATR récupère une partie de l'efficacité à 68-74 %, mais nécessite des unités d'oxygène qui ajoutent 0,20 à 0,30 USD/kg aux coûts d'investissement. Des prix du gaz élevés en Europe font monter le coût des matières premières à 2,10 USD/kg avant captage, comprimant les marges, tandis que la pyrolyse émergente reste à l'échelle pilote jusqu'en 2029. La contrainte d'efficacité confine le rôle de l'hydrogène bleu à la production en pointe, favorisant plutôt les niches de stockage de longue durée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'ATR progresse grâce à sa supériorité en matière de taux de captageLe reformage du méthane à la vapeur avec CCS conserve la part prépondérante de 61,62 % en 2025, car les raffineries peuvent rétroéquiper les reformeurs existants à un coût d'investissement inférieur de 40 à 50 % à celui de l'ATR sur site vierge. L'oxydation partielle du gaz reste limitée aux sites pétrochimiques nécessitant de la chaleur à haute teneur en CO, tandis que la pyrolyse du gaz naturel est encore en phase précommerciale. L'installation hybride SMR-ATR planifiée par Linde au Texas signale un compromis pragmatique, équilibrant efficacité de captage et coût. Le reformage autothermique avec CCS est sur la bonne voie pour un TCAC de 62,25 %, le plus rapide parmi les voies de production. L'ATR atteint un taux de captage de CO₂ de 95 à 98 % en combinant l'oxydation partielle soufflée à l'oxygène avec le reformage à haute pression, produisant un flux de CO₂ quasi pur qui réduit considérablement l'énergie de régénération du solvant. Le complexe Air Products de 7 milliards USD en Louisiane utilisera l'ATR pour livrer 750 000 t/an d'hydrogène et séquestrer 5 millions de t de CO₂, visant les crédits IRA de niveau 4[2]Air Products, "Fiche technique du complexe d'énergie propre de Louisiane," airproducts.com.
L'économie des projets dépend de plus en plus des structures de subventions. Là où les crédits carbone maximaux sont disponibles, l'ATR domine ; là où les avantages d'intégration sur sites existants comptent davantage, les rétroéquipements SMR prévalent. Les concédants de technologie se livrent une course concurrentielle : Topsoe a remporté huit contrats ATR en 2025 grâce à des unités SynCOR modulaires réduisant le délai de construction de 30 %, tandis que Johnson Matthey en a enregistré trois pour sa technologie LCH, soulignant une recomposition technologique qui reconfigurera le marché de l'hydrogène bleu.


Par industrie utilisatrice finale :
le transport surpasse la croissance du raffinageLe transport est en passe d'afficher un TCAC de 58,06 % jusqu'en 2031, ce qui en fait la grappe de consommateurs en expansion la plus rapide, même si le raffinage conserve 39,27 % de la demande de 2025. La règle californienne sur les flottes propres avancées (Advanced Clean Fleets) favorise la conversion des flottes de camionnage courte distance desservant les ports de Los Angeles et de Long Beach, créant une demande sécurisée de 120 000 à 150 000 t/an d'hydrogène. L'intérêt maritime amplifie la croissance : le Port de Rotterdam entend traiter 20 % de carburants à faible teneur en carbone d'ici 2030, un objectif étayé par les premiers essais de soutage à l'hydrogène bleu. En revanche, la demande du raffinage progresse linéairement avec la capacité de diesel renouvelable, maintenant le volume du segment stable mais la croissance modeste.
Le secteur chimique absorbe 25 à 30 % de la demande, principalement de l'ammoniac destiné aux engrais et aux carburants maritimes. L'usine Sluiskil de Yara est passée à l'hydrogène bleu en 2025, réduisant l'intensité carbone du produit de 60 %. La sidérurgie émerge avec des lignes pilotes de réduction directe du fer en Allemagne et en Suède, consommant 8 000 à 10 000 t d'hydrogène par an et affichant une réduction des émissions de 75 %. Les autres usages industriels restent marginaux jusqu'à la maturité des rétroéquipements d'équipements de process. Les trajectoires divergentes confirment que les applications de transport alignées sur les politiques seront le principal levier haussier pour le marché de l'hydrogène bleu jusqu'en 2031.
Analyse géographique
Marché de l'hydrogène bleu en Asie-Pacifique
L'Asie-Pacifique a représenté 38,24 % du marché de l'hydrogène bleu en 2025 et devrait croître à un CAGR de 59,42 %, soit le rythme régional le plus soutenu. La Chine a mis en service trois installations en Mongolie intérieure et dans le Shaanxi totalisant 180 000 t/an d'hydrogène en 2025 et les a couplées à 1,2 million de t/an de séquestration de CO₂. Les premiers terminaux commerciaux de craquage de la Corée du Sud entreront en service en 2026, positionnant Busan et Gwangyang comme plateformes régionales d'importation. La stratégie actualisée du Japon en matière d'hydrogène vise 3 millions de t/an d'importations d'ici 2030, dont 60 % provenant d'ammoniac bleu, en utilisant les terminaux GNL existants pour le déchargement. L'Inde pilote l'hydrogène bleu à Mathura, mais attend la mise en place d'un prix national du carbone avant de passer à l'échelle au-delà de 2028. Des coûts de livraison compétitifs de base compris entre 1,20 et 1,50 USD/kg, associés à une géologie favorable au stockage géologique du carbone (CSC), ancrent le leadership en matière de coûts de l'Asie-Pacifique, même si le retard en matière de certification restreint l'accès aux exportations vers les marchés européens des RFNBO.
Marché de l'hydrogène bleu en Amérique du Nord
L'Amérique du Nord s'appuie sur les crédits 45V de l'IRA pour sécuriser la majeure partie de la capacité régionale aux États-Unis. Les projets de ExxonMobil à Baytown et de Air Products en Louisiane ajoutent ensemble 1,5 million de t/an d'ici 2028. La région d'Edmonton au Canada accueille quatre installations en exploitation et prévoit de tripler sa production d'ici 2030 dans le cadre de la Pathways Alliance, en capitalisant sur des capacités de stockage en aquifères salins éprouvées. La participation du Mexique est uniquement exploratoire. Les clauses d'extinction post-2032 relatives au crédit 45V créent un risque politique à long terme susceptible de compromettre 40 à 50 % des projets non encore sanctionnés, faisant de la pérennité des subventions la variable déterminante.
Marché de l'hydrogène bleu en EMEA et en Amérique du Sud
L'Europe présente un tableau contrasté. Les mandats RFNBO garantissent la demande, mais la hausse des prix du gaz et les retards dans la certification du méthane ralentissent les nouvelles décisions finales d'investissement (FID). Le fonds allemand de 3 milliards EUR n'a à ce jour soutenu que les projets de Linde à Leuna et de Uniper à Wilhelmshaven. Les clusters HyNet et East Coast du Royaume-Uni fournissent 80 000 t/an d'hydrogène dans le cadre de contrats pour différence à 1,50 GBP/kg, mais une adoption plus large dépend de la résolution de la question de la responsabilité liée au stockage du CO₂. La France et l'Italie se concentrent sur l'hydrogène vert, laissant l'hydrogène bleu aux reconversions de raffineries. Le Moyen-Orient, l'Afrique et l'Amérique du Sud sont des exportateurs en phase précoce : Saudi Aramco porte sa production de Jafurah à 1,5 million de t/an d'ammoniac bleu d'ici 2025, tandis que Petrobras pilote l'hydrogène avec CSC au Brésil, les deux ciblant la demande premium de l'Asie du Nord-Est.

Analyse de la chaîne de valeur
La chaîne de valeur de l'hydrogène bleu commence par l'approvisionnement et le conditionnement du gaz naturel (y compris l'élimination du soufre), suivis de la production d'hydrogène par SMR ou par ATR à oxygène. Dans de nombreuses conceptions, l'approvisionnement en oxygène et en azote issu des unités de séparation d'air (ASU) constitue un intrant clé, aux côtés des choix d'intégration qui déterminent la capacité de l'installation à capter et à conditionner le CO2.
Dans les projets intégrés, le bloc de production est relié à la capture, la compression et la déshydratation du CO2, puis acheminé vers le transport et le stockage via des hubs CCS partagés ou des pipelines dédiés, avec des voies de valorisation lorsque cela est pertinent. En aval, la distribution repose souvent sur un approvisionnement captif ou de proximité pour les raffineries et les complexes chimiques, tandis que le commerce international se déplace fréquemment vers l'ammoniac pour le transport maritime et le craquage ultérieur sur les marchés d'importation. La mesure, la déclaration et la vérification (MRV) sont de plus en plus considérées comme faisant partie de la chaîne de valeur : la norme ISO 19870-1:2026 fournit un cadre commun pour le calcul de l'intensité des émissions de GES, et des schémas tiers tels que TUV Rheinland H2.21 sont utilisés pour valider la gestion du CO2 capté dans les filières liées au CCS/CCU. Cette couche de certification affecte la contractualisation et la bancabilité en liant la qualification du produit à la performance de captage et à une comptabilisation vérifiable du cycle de vie à travers les zones géographiques, ce qui influence à son tour la manière dont les projets d'hydrogène sont financés et exploités.
Paysage concurrentiel
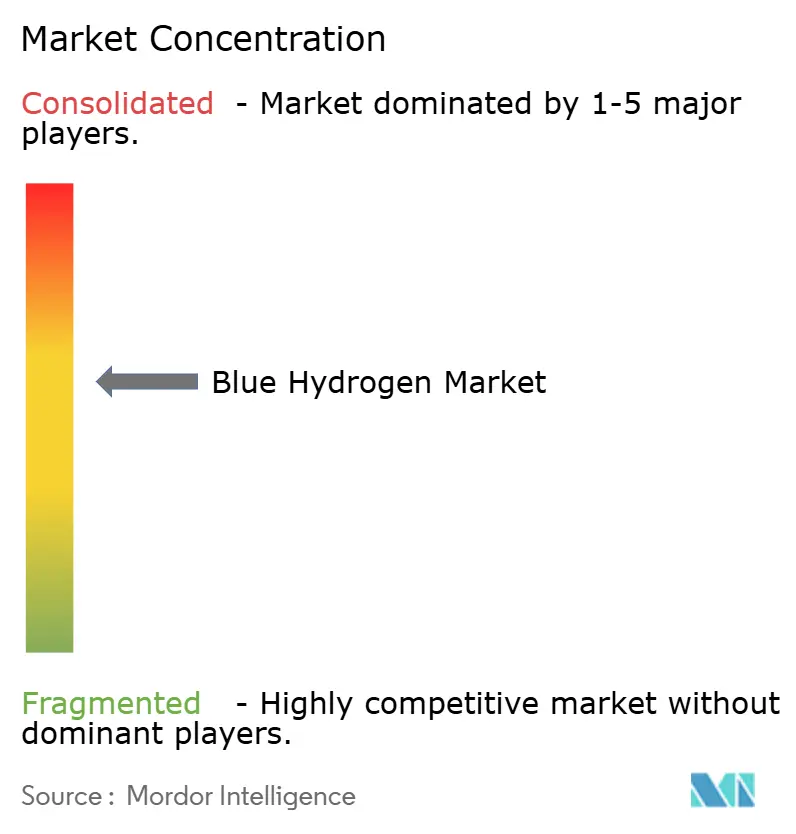
Le marché de l'hydrogène bleu est modérément consolidé. Les opportunités d'espaces vierges se situent dans les installations à moyenne échelle (30 à 80 kt/an) desservant les clusters chimiques régionaux. Des contractants en ingénierie tels que Technip Energies visent à combler ce manque avec des modules ATR-CCS modulaires. Des entrants perturbateurs misent sur la pyrolyse du méthane ; BASF et Monolith parient sur des ventes de noir de carbone haut de gamme au-dessus de 800 USD/t pour cofinancer la production d'hydrogène, bien que la profondeur du marché soit incertaine. La baisse imminente du coût d'investissement des électrolyseurs pourrait comprimer le coussin de coût de l'hydrogène bleu à moins de 0,30 USD/kg d'ici 2030 dans les régions riches en énergies renouvelables, intensifiant la pression concurrentielle et rendant la monétisation anticipée des actifs critique.
Leaders du secteur de l'hydrogène bleu
Air Liquide
Air Products and Chemicals, Inc.
Linde PLC
Shell plc
BP p.l.c.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hydrogène bleu
- Air Liquide
- Air Products and Chemicals, Inc.
- ATCO Ltd.
- BP p.l.c.
- CERTIFHY CONSORTIUM.
- Cummins Inc.
- Equinor ASA
- Exxon Mobil Corporation
- Johnson Matthey
- Linde PLC
- Plug Power Inc.
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- Shell plc
- Siemens Energy
- Suncor Energy Inc.
- Technip Energies N.V.
- Topsoe A/S
- TotalEnergies
- Uniper SE
- Xebec Adsorption Inc.

Opportunités de marché et perspectives d'avenir
Les principales opportunités se concentrent là où l'hydrogène bleu peut s'intégrer aux réseaux de gaz industriels existants et aux modèles d'approvisionnement sur site à haute pureté. L'investissement d'Air Liquide de plus de 160 millions USD en juillet 2026 en Arizona pour développer l'approvisionnement en gaz industriels destiné à la fabrication de semi-conducteurs avancés révèle une traction de la demande venant d'écosystèmes de production à forte intensité énergétique et à haute spécification, où les infrastructures d'hydrogène et de gaz de synthèse peuvent soutenir les objectifs de décarbonation, aux côtés de systèmes de gaz industriels plus larges.
Des espaces vacants apparaissent également dans les installations de taille moyenne (30-80 kt/an) desservant une demande groupée dans la chimie et le raffinage, en particulier là où des ensembles modulaires ATR-CCS et un transport et stockage de CO2 partagés abaissent le seuil des décisions finales d'investissement. Un deuxième ensemble d'opportunités est lié aux corridors à base d'ammoniac et à l'infrastructure habilitante qui les entoure. L'accord à long terme de Linde de juin 2025 et son investissement d'environ 400 millions USD pour fournir de l'oxygène et de l'azote à une installation d'ammoniac bas carbone à échelle mondiale en Louisiane indique que la création de valeur de l'hydrogène bleu s'étend au-delà du reformeur pour inclure des ASU dédiées et des services de site intégrés. La normalisation et les mécanismes politiques peuvent également raccourcir les délais d'exécution : la norme ISO 19870-1:2026 favorise une comptabilisation des émissions transfrontalières plus cohérente, et la contrainte de calendrier du 45V (démarrage de la construction requis avant le 1er janvier 2028, en vertu de l'OBBBA de 2025) accélère les calendriers de développement, ce qui tend à favoriser les développeurs capables de sécuriser plus tôt l'accès au stockage de CO2, les créneaux d'équipement et des données MRV crédibles.
Recent Industry Developments in Marché de l'hydrogène bleu
- Juillet 2026 : Air Products a annoncé l'annulation du Louisiana Clean Energy Complex, un projet précédemment prévu pour produire 1 700 tonnes métriques d'hydrogène bleu par jour. Cette décision réduit les dépenses en capital à court terme et redirige l'attention vers des initiatives d'hydrogène et de CCS offrant des rendements plus élevés, ce qui peut libérer des ressources pour d'autres efforts régionaux de décarbonation.
- Juillet 2026 : Air Liquide a annoncé un nouveau projet de 160 millions USD en Arizona pour une production liée au soutien de la fabrication de semi-conducteurs, avec une infrastructure gazière associée. Cette expansion renforce les chaînes d'approvisionnement régionales pour la fabrication de semi-conducteurs et élargit l'empreinte nord-américaine d'Air Liquide en matière d'infrastructures gazières.
- Décembre 2025 : Air Products a annoncé des négociations avancées avec Yara concernant un partenariat potentiel sur des projets d'ammoniac à faibles émissions, visant des décisions finales d'investissement d'ici mi-2026. Ces discussions pourraient accélérer le déploiement de l'ammoniac à faibles émissions et renforcer les liens intersectoriels entre la demande d'engrais et l'offre d'hydrogène.


Marché de l'hydrogène bleu Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché de l'hydrogène bleu couvre l'hydrogène produit principalement à partir de gaz naturel ou de charbon, où la majeure partie du CO2 de procédé est captée puis stockée ou valorisée, et le marché est mesuré en volume de production livré pour l'utilisation finale.
Exclusions de périmètre : nous excluons les volumes d'hydrogène vert et d'hydrogène gris, et nous excluons également les revenus des services de capture de carbone qui ne se reflètent pas dans la production d'hydrogène bleu.
Aperçu de la segmentation
- Par technologie
- Reformage du méthane à la vapeur (SMR) + CCS
- Reformage autothermique (ATR) + CCS
- Oxydation partielle du gaz (GPOX) + CCS
- Pyrolyse du gaz naturel / NGD
- Hybride SMR–ATR intégré
- Par industrie utilisatrice finale
- Raffinage
- Produits chimiques
- Fer et acier
- Transport
- Autres industries (ciment, verre, alimentation, et plus)
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer des limites claires et pour construire une image initiale de l'offre et de la demande avant que toute hypothèse ne soit finalisée. Nous nous sommes référés à des sources publiques telles que l'Agence internationale de l'énergie, l'US Energy Information Administration, l'US Geological Survey et la Banque mondiale pour les bilans énergétiques, l'orientation des prix des combustibles et les indicateurs industriels par pays qui façonnent la demande d'hydrogène.
Pour éviter de trop s'appuyer sur les annonces, le modèle a également été vérifié auprès d'organismes gouvernementaux et de normalisation où les politiques et définitions sont énoncées, tels que l'US Department of Energy, les publications de la Commission européenne, et UN Comtrade lorsque pertinent pour les signaux commerciaux relatifs à l'ammoniac et aux gaz industriels. Parallèlement, nous avons utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les sites d'associations professionnelles et des communiqués de presse fiables pour suivre le calendrier des projets, le lien avec la capture de carbone et la visibilité des contrats d'écoulement. Dans quelques cas, des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés pour confirmer la propriété, la maturité des projets et l'orientation technologique. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques et propriétaires ont été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de ce qui est réellement réalisable et commercialisable dans la fenêtre de prévision, l'hydrogène bleu étant fortement conditionné par les autorisations, la performance de captage et les contrats. Nous avons échangé avec un ensemble de producteurs, de parties prenantes en ingénierie et projets, de grands acheteurs industriels, et d'acteurs de l'écosystème logistique et de stockage à travers les principales régions productrices et importatrices, afin que l'utilisation, la logique de tarification et le calendrier de démarrage puissent être testés avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 12 % | APAC : 43 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante où la capacité d'hydrogène et de capture de carbone planifiée et opérationnelle, les facteurs de charge typiques et les calendriers de mise en service attendus sont reconstitués en production annuelle d'hydrogène bleu pour chaque zone géographique, puis agrégés au total mondial. Pour ancrer l'estimation, nous avons corroboré le résultat par des vérifications ascendantes sélectives telles que des ajouts de capacité au niveau de projets échantillonnés, des discussions de filière sur la disponibilité des contrats d'écoulement, et une production implicite basée sur les signaux de demande d'utilisation finale.
Les principaux intrants comprenaient la capacité d'hydrogène bleu annoncée et autorisée, les hypothèses de taux de capture de carbone (car la performance de captage affecte ce qui est qualifié de bleu), l'orientation des prix du gaz naturel par région, et les montées en régime attendues après démarrage. La préparation de la demande finale a été suivie à travers des indicateurs tels que la traction de la demande liée au raffinage et à l'ammoniac, les développements de clusters industriels, et la disponibilité du stockage et des pipelines, ce qui a ensuite éclairé la pondération de probabilité pour les projets à un stade plus précoce. Les prévisions ont été produites à l'aide d'analyses de scénarios, où les cas de politiques et d'incitations, les fourchettes de prix des combustibles et les retards de démarrage ont été variés, puis alignés sur la vision la plus cohérente issue des retours d'experts. Lorsque les données de projet étaient incomplètes, nous avons comblé les lacunes à l'aide de rendements unitaires de référence et de moyennes d'utilisation régionales, puis les avons revalidées avec les enseignements des entretiens avant de verrouiller le modèle.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à travers des signaux indépendants, notamment les annonces de capacité, les jalons d'autorisation et de financement, et le bassin de demande implicite provenant des grands consommateurs industriels. Des contrôles de variance ont été effectués aux niveaux national et régional afin que les sauts soudains soient questionnés, et les valeurs aberrantes ont été retracées jusqu'à un petit ensemble de facteurs tels que l'utilisation, le taux de captage ou le calendrier.
Un examen en plusieurs étapes a été suivi, où un analyste examine les hypothèses, un autre analyste vérifie les calculs et la cohérence, et une dernière passe est effectuée avant validation finale afin que le récit corresponde aux chiffres. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées en cas de changements importants tels que des évolutions politiques majeures, des annulations de projets, ou de nouvelles décisions finales d'investissement de grande ampleur. Avant livraison, nous effectuons une nouvelle vérification pour garantir que les derniers développements publics sont reflétés dans la version finale partagée avec les clients.
Taille du marché de l'hydrogène bleu selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations de marché publiées pour l'hydrogène bleu semblent souvent très éloignées les unes des autres, car l'unité de mesure, le périmètre de ce qui compte comme hydrogène bleu, et la vitesse de montée en puissance supposée pour les nouvelles installations peuvent varier d'une étude à l'autre. Les différences proviennent également de la manière dont la tarification est traitée, certaines sources présentant des termes de valeur tandis que d'autres se concentrent sur la production.
Un facteur pratique d'écart est la cadence de mise à jour et le calage temporel, car les dates de démarrage des projets et les courbes de coûts révisées peuvent évoluer en quelques mois et modifier les hypothèses de prix moyen implicites, ce qui explique pourquoi nous exécutons une mise à jour planifiée et revérifions les principaux intrants de mise en service et d'utilisation avant de publier les chiffres chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,81 million USD (2026) | |
| Éditeur sectoriel A | 2,30 milliards USD (2024) | Utilise un cadrage basé sur le revenu et une année d'estimation antérieure, de sorte que les hypothèses de tarification et de devise déterminent le total davantage que la production, et le calendrier de déploiement peut ne pas être repondéré pour les retards de démarrage. |
| Traqueur de marché B | 4,20 milliards USD (2025) | Semble agréger des éléments plus larges de chaîne de valeur et de distribution en une seule valeur de marché et applique une courbe de croissance plus lissée, ce qui peut surestimer l'ampleur à court terme dans un marché d'approvisionnement piloté par les projets. |
Le tableau montre que l'écart s'explique en grande partie par le choix de l'unité et par ce qui est comptabilisé autour de la tarification et des services adjacents, plutôt que par une simple différence dans les attentes de croissance. En maintenant les étapes liées à la capacité, à l'utilisation et au calendrier de mise en service, puis en les vérifiant par rapport aux signaux de préparation des acheteurs, notre estimation reste traçable et plus facile à reproduire lors de nouvelles mises à jour de projets.


Questions clés traitées dans le rapport
Quelle est la taille du marché de l'hydrogène bleu en 2026 et à quel rythme va-t-il croître ?
Quelle est la taille du marché de l'hydrogène bleu en 2026 et à quel rythme va-t-il croître ?
Quelle région connaît la croissance la plus rapide de la demande en hydrogène bleu ?
L'Asie-Pacifique est en tête avec un TCAC de 59,42 % jusqu'en 2031, soutenue par les programmes d'importation du Japon et de la Corée du Sud et les projets charbon-CCS de la Chine.
Quelle technologie dominera les futurs projets d'hydrogène bleu ?
Le reformage autothermique avec CCS connaît la progression la plus rapide grâce à des taux de captage supérieurs à 95 % qui débloquent les incitations politiques les plus élevées.
Pourquoi le transport est-il le segment utilisateur final à la croissance la plus rapide ?
Les camions lourds à pile à combustible et le soutage maritime bénéficient d'un fort soutien réglementaire, entraînant un TCAC de 58,06 % pour la demande de transport.
Comment les crédits d'impôt IRA 45V affectent-ils l'économie des projets ?
Le crédit peut réduire les coûts de production sur la côte du Golfe américain de 2,00 USD/kg à environ 1,40 USD/kg, transformant des projets marginaux en investissements bancables.
Dernière mise à jour de la page le:



