
Phosphorsäuremarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
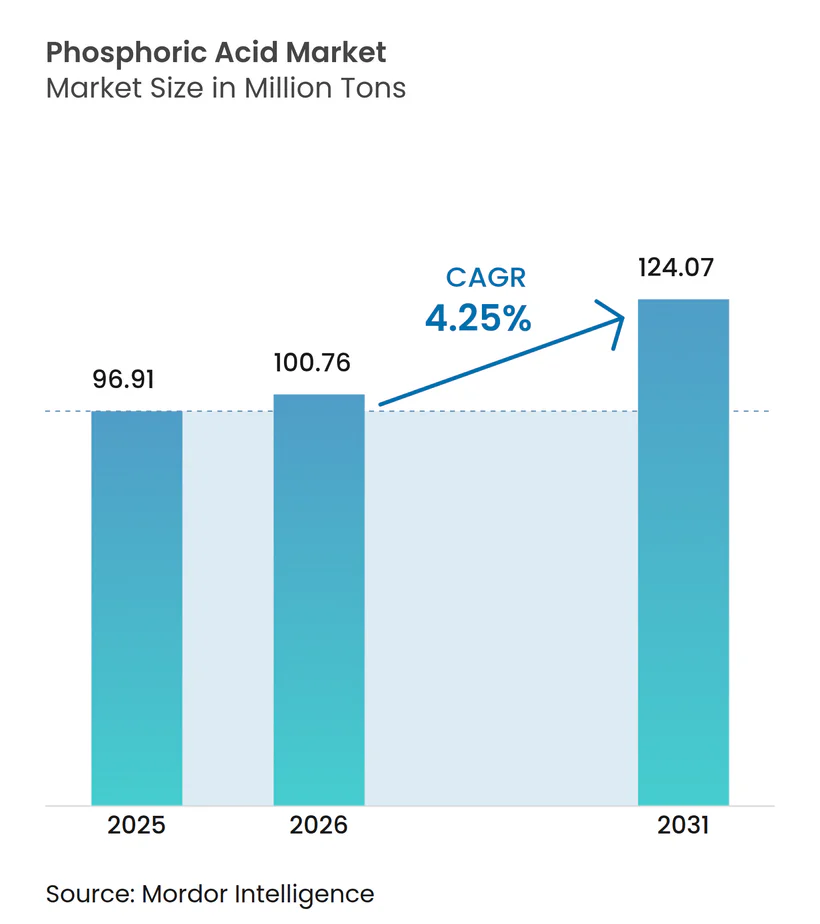
| Marktvolumen (2026) | 100.76 Millionen Tonnen |
| Marktvolumen (2031) | 124.07 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Phosphorsäuremarkt Analyse von Mordor Intelligence
Die Größe des Phosphorsäuremarktes wird auf 96,91 Millionen Tonnen im Jahr 2025, 100,76 Millionen Tonnen im Jahr 2026 projiziert und soll bis 2031 124,07 Millionen Tonnen erreichen, mit einer CAGR von 4,25 % von 2026 bis 2031. Material in Düngemittelqualität dominiert weiterhin die Volumina, doch verstärkte Ernährungssicherheitsprogramme und der stetige Wechsel von Zitronen- zu Phosphorsäuremischungen in trinkfertigen Getränken erweitern die Kundenbasis. Chinesische und marokkanische Produzenten sichern weiterhin die Kostenführerschaft, doch die geschlossene Kreislaufwiederverwertung von LiFePO₄-Kathoden beginnt, Investitionen in Richtung Sekundärquellenkapazitäten umzuleiten, die die Phosphorgipsentsorgung umgehen. Die Mikroflotation von Erzen minderer Qualität verlängert die Lebensdauer reifer Lagerstätten, während Varianten in Elektronik- und Reinstreinheitsqualität Spezialanbieter gegen Düngemittelpreisschwankungen absichern.
Wichtigste Erkenntnisse des Berichts
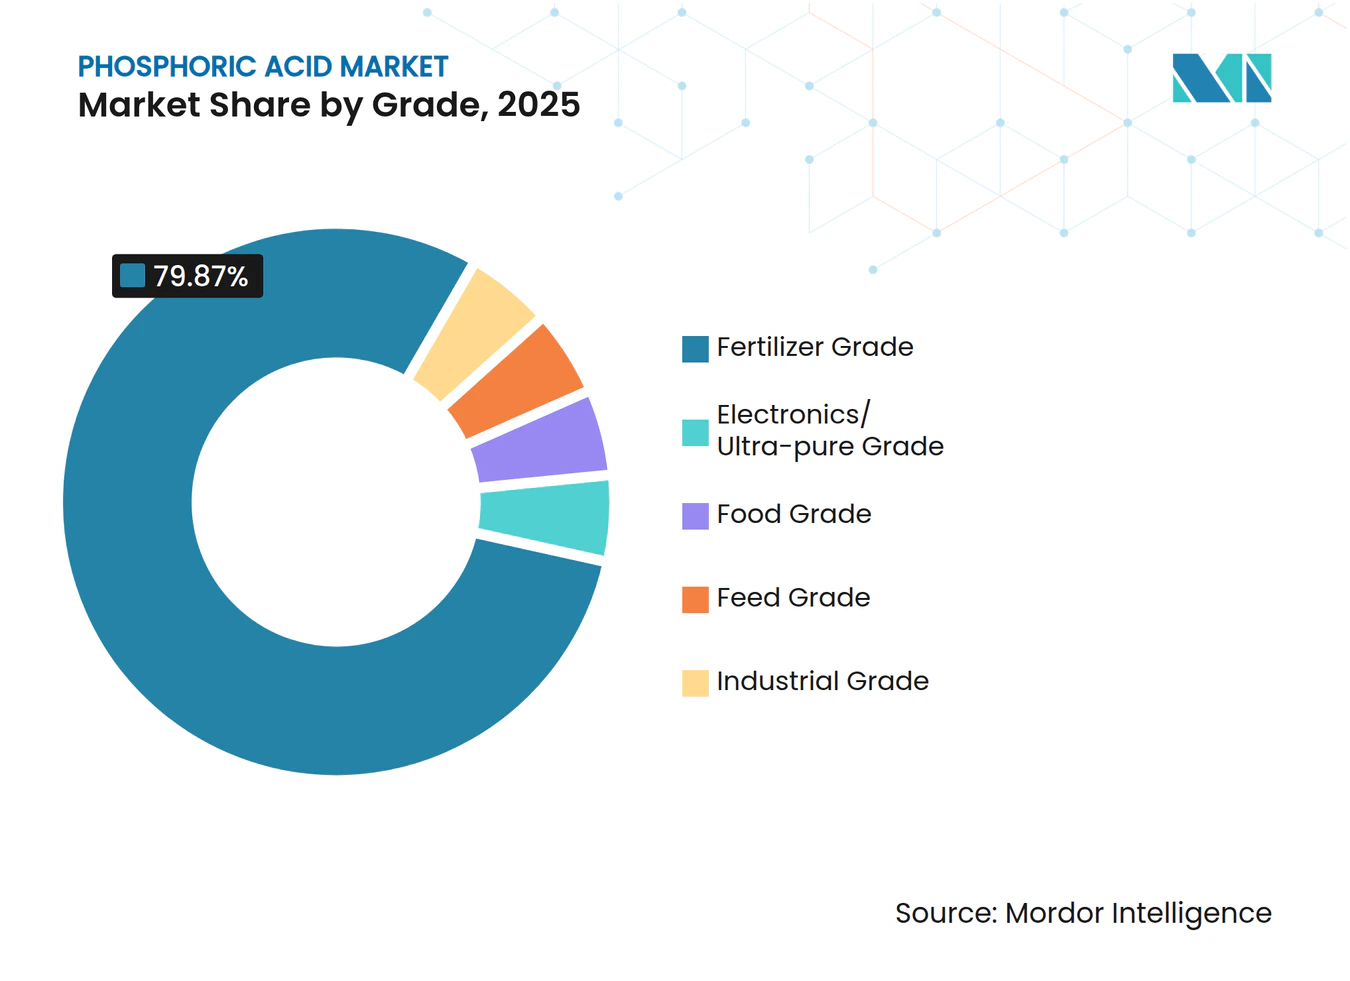
- Nach Qualitätsstufe erfasste Düngemittelqualität 79,87 % des Marktanteils am Phosphorsäuremarkt im Jahr 2025, während Lebensmittelqualität bis 2031 mit einer CAGR von 4,59 % wuchs.
- Nach Prozess entfiel auf das Nassverfahren ein Anteil von 90,51 % an der Marktgröße des Phosphorsäuremarktes im Jahr 2025, während Sekundärquelle/Rückgewinnung bis 2031 mit einer CAGR von 5,22 % wuchs.
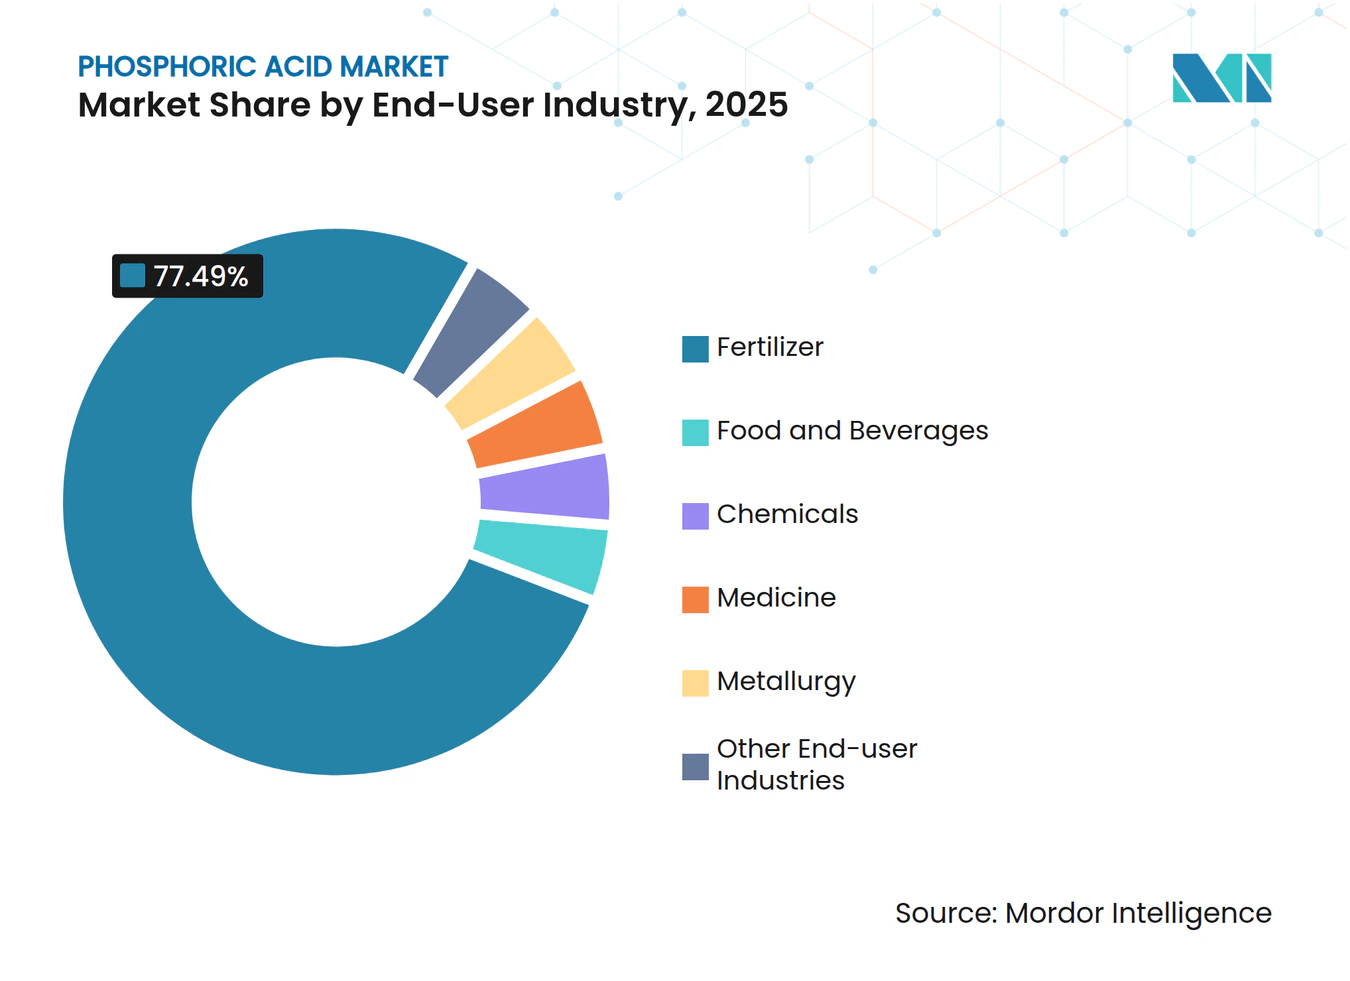
- Nach Endverbraucherbranche führte Düngemittel mit einem Umsatzanteil von 77,49 % im Jahr 2025 im Phosphorsäuremarkt, während Lebensmittel und Getränke bis 2031 mit einer CAGR von 4,72 % wuchsen.
- Nach Geografie hielt Asien-Pazifik 55,97 % des globalen Marktanteils am Phosphorsäuremarkt im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 4,54 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Nachfrage nach Düngemittelqualität in Ernährungssicherheitsprogrammen | +1.2% | Indien, Subsahara-Afrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Aufnahme von Säuerungsmitteln in verarbeiteten Lebensmitteln und trinkfertigen Getränken | +0.7% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| LiFePO₄-Batterieproduktion und geschlossene Kreislaufwiederverwertung | +0.9% | China, Südkorea, europäische Elektrofahrzeug-Zentren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochreiner Elektronikätzmittelqualität in Halbleiterfabriken | +0.6% | Taiwan, Südkorea, Japan, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Mikroflotation von Erzen minderer Qualität zur Erschließung neuer Kapazitäten | +0.5% | Marokko, Jordanien, Saudi-Arabien, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Nachfrage nach Düngemittelqualität in Ernährungssicherheitsprogrammen
Indien verpflichtete sich 2025 zur Subventionierung von Diammoniumphosphat mit 4,2 Milliarden USD, eine Ausgabe, die die inländische Phosphorsäureabnahme um 1,8 Millionen Tonnen steigerte[1]. Die Agenda 2063 der Afrikanischen Union zielt auf einen Düngemitteleinsatz von 50 kg pro Hektar bis 2030 ab, dem Dreifachen des heutigen Niveaus, was mehr importierte Säure auf dem gesamten Kontinent anzieht. Chinas 22-prozentige Exportquotenkürzung bei Phosphatgestein im Jahr 2024 hat Käufer bereits auf marokkanische Ladungen umgeleitet und stützt die Händlerpreise für Säure über 900 USD pro Tonne bis 2027. Staatliche Programme beschleunigen auch die Rückwärtsintegration; IFFCOs 500.000-Tonnen-Anlage in Paradip nahm 2025 den Betrieb auf und senkte Indiens Importabhängigkeit auf unter 50 %.
Aufnahme von Säuerungsmitteln in verarbeiteten Lebensmitteln und trinkfertigen Getränken
US-amerikanische Erfrischungsgetränkehersteller ersetzten 2025 340.000 Tonnen Zitronensäure durch Phosphorsäurealternativen, um herbe Aromen zu neutralisieren und dabei die FDA-Grenze von 0,5 % für Zusatzstoffe einzuhalten, die weit über den normalen Einschlussraten liegt[2]. Weltweit steigen die Volumina von trinkfertigem Kaffee und Tee mit einer CAGR von 6,1 % bis 2030, wobei jeder Liter eine Phosphorsäurechelatisierung benötigt, um Proteinausfällungen zu verhindern. Der Pro-Kopf-Konsum von Erfrischungsgetränken in China beträgt noch ein Drittel des US-amerikanischen Wertes, was erhebliches Wachstumspotenzial signalisiert. Die europäische E338-Klassifizierung genehmigt weiterhin den Einsatz von Phosphorsäure in Milchdesserts und Schmelzkäse und fügte 2025 180.000 Tonnen Nachfrage hinzu.
LiFePO₄-Batterieproduktion und geschlossene Kreislaufwiederverwertung
LiFePO₄-Kathoden lieferten 2025 42 % der Elektrofahrzeug-Batteriekapazität und verbrauchten 2,1 Millionen Tonnen Säure in Batteriequalität. Selektives Schwefelsäurelaugen verbrauchter Kathoden gewinnt nun Phosphorsäure mit einer Reinheit von 92–96 % zurück, wodurch die Phosphorgipsentsorgung entfällt und Chinas Mandat für 25 % Recyclinganteil bei Batterien ab 2026 erfüllt wird. CATL und BYD starteten 2025 jeweils 50.000-Tonnen-Rückgewinnungslinien, während die europäische Batterieverordnung bis 2031 einen Schwellenwert von 12 % für recycelten Phosphor festlegt.
Nachfrage nach hochreiner Elektronikätzmittelqualität in Halbleiterfabriken
Halbleiterfabriken verwendeten 2025 78.000 Tonnen Phosphorsäure mit einer Reinheit von mindestens 99,999 %; TSMC allein absorbierte 22 %. Die Förderung durch den US CHIPS Act veranlasst Intel und Samsung, Komplexe in Arizona und Texas zu bauen, die nach 2028 gemeinsam 18.000 Tonnen pro Jahr benötigen werden. Ätzmittelpreise liegen 8–12-mal über dem Düngemittelniveau, da mehrstufiger Ionenaustausch Metalle unter Teile-pro-Milliarde-Schwellenwerte entfernt. Die Verkleinerung der Knotengrößen auf 3 nm wird voraussichtlich die Ätzmittelvolumina bis 2030 jährlich um 14 % steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgungsschocks bei Phosphatgestein aus Marokko und China | -0.8% | Importabhängiger Asien-Pazifik-Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Nullflüssigkeitsableitung erhöhen Abwasserkosten | -0.5% | Europäische Union, Vereinigte Staaten, Indien | Mittelfristig (2–4 Jahre) |
| Nicht-Phosphat-Wasserbehandlungschemikalien gewinnen Marktanteile | -0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Versorgungsschocks bei Phosphatgestein aus Marokko und China
Die OCP Group Marokkos kontrolliert etwa 70 % der weltweiten Phosphatgestein-Reserven in Meerwasserqualität, doch die Förderraten in den Minen Khouribga und Youssoufia stoßen auf geologische Einschränkungen, da die Erzgehalte von 32 % P₂O₅ im Jahr 2020 auf 28 % P₂O₅ im Jahr 2025 sinken, was höhere Aufbereitungskosten erfordert. Chinas 22-prozentige Exportquotenreduzierung im Jahr 2024 begrenzte die Lieferungen auf 4,8 Millionen Tonnen und zwang asiatische Käufer, Frachtaufschläge von 85–110 USD pro Tonne auf marokkanische Lieferungen zu zahlen. Sabotage an Förderbändern in der Westsahara legte 2024 für drei Monate 1,2 Millionen Tonnen Kapazität lahm und legte ein Einzelquellenrisiko offen.
Vorschriften zur Nullflüssigkeitsableitung erhöhen Abwasserkosten
Die Nassverfahrensproduktion von Phosphorsäure erzeugt 4,5–5,2 Tonnen Phosphorgips pro Tonne P₂O₅ und schafft weltweit 220 Millionen Tonnen jährlichen Abfall; Mandate zur Nullflüssigkeitsableitung gemäß der Richtlinie über Industrieemissionen der Europäischen Union und dem Porter-Cologne Water Quality Control Act Kaliforniens erfordern eine geschlossene Wasserkreislaufführung und die Entsorgung kristalliner Salze, was Investitionsausgaben von 18–25 Millionen USD pro Anlage mit 200.000 Tonnen Jahreskapazität hinzufügt. Der Porter-Cologne Act Kaliforniens und die CPCB-Richtlinien Indiens von 2025 setzen ähnliche Schwellenwerte, wodurch die Nachrüstungskosten pro Bestandsanlage 12 Millionen USD übersteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Spezialvarianten übertreffen MassentonnagewachstumDüngemittelqualität erfasste 79,87 % der Produktion von 2025, doch Lebensmittelqualität wird bis 2031 mit einer CAGR von 4,59 % wachsen, da Getränkehersteller den Einsatz von pH-Stabilisatoren ausweiten. Elektronik- und Reinstreinheitsqualität mit ihrer Preisrealisierung, dem 8–12-fachen des Düngemittelniveaus, schützt die Margen – ein klarer Vorteil für Nischenanbieter.
Die Preisaufspaltung weitet sich aus. Allein die Arizona-Fabrik von Taiwan Semiconductor Manufacturing Company sichert sich 6.800 Tonnen pro Jahr Material mit einer Reinheit von mindestens 99,999 % mit Aufschlägen von 40–60 % über dem Spotpreis. Die Neubewertung des Zusatzstoffs E338 durch die EFSA im Jahr 2024 stärkte die regulatorische Sicherheit und stimulierte dedizierte Investitionen in Lebensmittelqualität.



Nach Prozess:
Dominanz des Nassverfahrens steht vor Störung durch KreislaufwirtschaftNassverfahrensrouten beherrschten 90,51 % des Produktionsvolumens von 2025 und nutzten die Schwefelsäureaufschließung von Phosphatgestein zur Gewinnung von Händlersäure mit 28–32 % P₂O₅, doch die Sekundärquellenrückgewinnung wird bis 2031 mit einer CAGR von 5,22 % wachsen, da Batterierecycler und Anlagen zur Extraktion seltener Erdelemente geschlossene Phosphorströme kommerzialisieren. Thermische Säure verblieb bei niedrigeren Tonnagen, da der Energiebedarf von 12–14 MWh pro Tonne die Kosten hoch hält.
Recycler eliminieren Phosphorgipsverbindlichkeiten von 40–60 USD pro Tonne und erschließen Einsatzstoffe mit einem Phosphorgehalt von 18–22 %, der über vielen natürlichen Erzen liegt. CATLs 50.000-Tonnen-Anlage in Ningde veranschaulicht die Wirtschaftlichkeit und gewinnt Phosphorsäure in Batteriequalität mit 94 % Reinheit zurück, während Chinas Mandat für Recyclinganteil erfüllt wird.
Nach Endverbraucherbranche:
Düngemittelanker trifft auf SpezialwachstumDüngemittel behielt 2025 77,49 % der Nachfrage, eng verknüpft mit Erntezuschüssen und Getreidepreisen, während Lebensmittel- und Getränkeanwendungen ihren Anteil steigern werden, da die Zitronensäuresubstitution beschleunigt. Chemische Reinigungsmittel verlieren Marktanteile an phosphorfreie Formeln, und die Metallurgienachfrage profitiert von neuen Mikroflotationsinstallationen.
Die Düngemittelnachfrage bleibt eng an Getreidepreise und Subventionsprogramme gekoppelt; Indiens Zuweisung von 4,2 Milliarden USD für Diammoniumphosphat-Subventionen im Jahr 2025 steigerte den inländischen Phosphorsäureverbrauch direkt um 1,8 Millionen Tonnen. Das Wachstum bei Lebensmitteln und Getränken konzentriert sich auf den Asien-Pazifik-Raum, wo der Pro-Kopf-Konsum von Erfrischungsgetränken in China (39 Liter im Jahr 2025) und Indien (12 Liter) um 60–70 % hinter dem Niveau entwickelter Märkte zurückbleibt, was auf eine anhaltende Säuerungsmittelnachfrage bei fortschreitender Mittelschichtexpansion hindeutet. Umgekehrt verloren phosphatbasierte Waschmittel zwischen 2020 und 2025 acht Prozentpunkte des nordamerikanischen Waschhilfsmittelanteils.

Geografische Analyse
APAC-Phosphorsäuremarkt
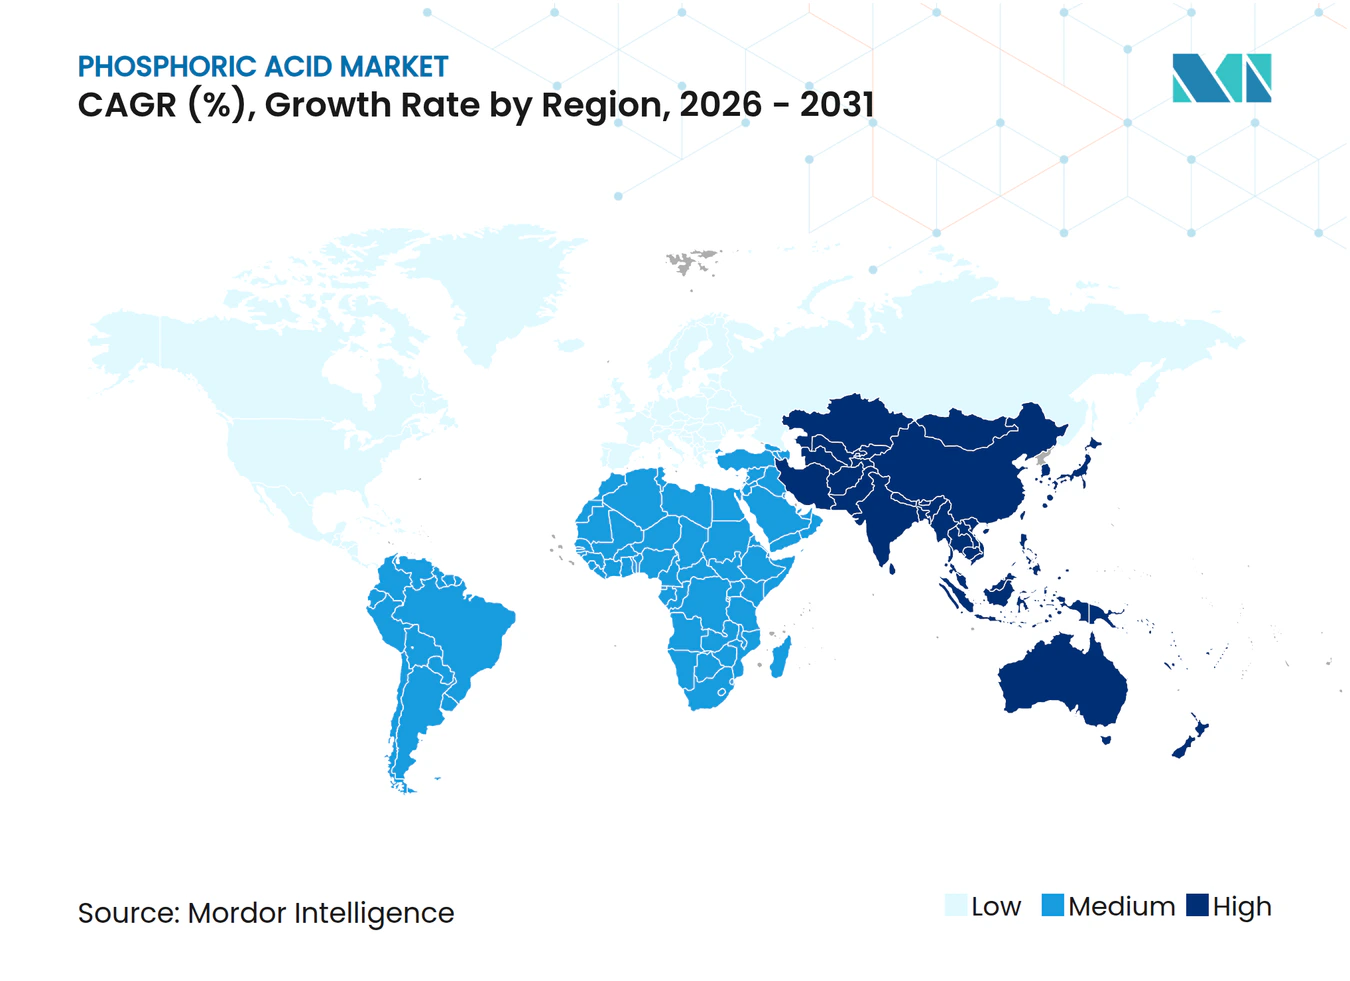
Asien-Pazifik hielt 2025 einen Volumenanteil von 55,97 % und wird die globale Expansion mit einer CAGR von 4,54 % bis 2031 anführen, angetrieben durch Chinas jährliche Produktionskapazität von 40 Millionen Tonnen und Indiens Bestreben, die Diammoniumphosphat-Importe bis 2028 durch Rückwärtsintegration zu halbieren. Japan und Südkorea verbrauchten 2025 gemeinsam erhebliche Mengen an Phosphorsäure in Elektronikqualität, wobei Samsung Electronics und SK Hynix langfristige Lieferverträge mit Prayon und Innophos abschlossen, um die Ausbau der Speicherchip-Produktion zu unterstützen.
Nordamerika- und APAC-Phosphorsäuremarkt
In Nordamerika produzierte die Florida-Louisiana-Kette von Mosaic 4,8 Millionen Tonnen, doch Asien-Pazifik wird das Tonnage-Wachstum des Westens weiterhin übertreffen. Der US CHIPS and Science Act treibt einen Gegentrend bei der Nachfrage nach hochreiner Phosphorsäure an; Intels Werk in Arizona und Samsungs Anlage in Texas werden bis 2028 gemeinsam jährlich eine erhebliche Menge verbrauchen und dedizierte Liefervereinbarungen mit Innophos und Prayon erfordern. Kanada verfügt über kein wirtschaftlich abbaubares Erz, weshalb Nutrien Handelssäure importiert, um sie mit Kali zu mischen.
Europa-Phosphorsäuremarkt
In Europa ist die Produktion in Belgien (Prayon), Finnland (Yara) und Russland (PhosAgro) konzentriert, doch die Region sieht sich einem strukturellen Rückgang gegenüber, da Null-Flüssigabfall-Vorschriften und Kohlenstoffgrenzkostenausgleichsmechanismen die Produktionskosten in die Höhe treiben. Europa steht unter Kostendruck durch Wasserrückgewinnungsvorschriften und Sanktionen gegen russische Lieferungen. Prayon investierte 2024 85 Millionen USD, um eine Wasserrecyclingquote von 95 % zu erreichen, während die russischen Exporte in den Block seit 2023 um 80 % zurückgingen. BASF in Deutschland und Timac in Frankreich testen die Extraktion seltener Erden aus importierten Strömen, um die Margen abzusichern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Abbau und der Aufbereitung von Phosphatgestein, einschließlich Mikroflotation und Umkehrflotation für minderwertigere Erze, wobei die Schwefel- und Ammoniakversorgung die Lieferkosten prägt. Die meisten Mengen werden im Nassverfahren hergestellt, bei dem Schwefelsäure Phosphatgestein aufschließt und dabei handelsübliche Phosphorsäure sowie einen Phosphogips-Nebenproduktstrom liefert. Diese Belastung durch Handhabung und Entsorgung des Nebenprodukts ist einer der Gründe, warum Sekundärquellen und Rückgewinnungswege zunehmend Aufmerksamkeit erhalten, insbesondere dort, wo sie die Gipsbewirtschaftung umgehen. Vorgelagerte bis mittelständische Akteure wie OCP Group, Mosaic, PhosAgro, Yara, ICL und regional integrierte Exporteure wie Indorama/ICS (Senegal) betreiben in der Regel eigene Anlagen für Gestein, Säure und Düngemittel, was die Abhängigkeit von gehandelten Zwischenprodukten verringert.
Nachgelagert wird die Säure entweder in DAP/MAP/NPK-Düngemittelanlagen intern verbraucht oder als Handelssäure an Düngemittelmischer und Spezialverarbeiter verkauft, einschließlich Lebensmittelzusatzstoffe, Metallbehandlungschemikalien und hochreine Ätzmittel für die Elektronik. Der Vertrieb wird von der Massengut-Seelogistik von Rohstoffzentren zu importabhängigen Nachfragezentren dominiert, und das Angebot kann sich verknappen, wenn Exportbeschränkungen und Quoten zum Schutz der nationalen Ernährungssicherheit eingesetzt werden, was Käufer dazu veranlasst, ihre Beschaffung zu diversifizieren und die Rückwärtsintegration auszubauen. Spezialisierte Endverwendungsketten für Lebensmittel- und Elektronik-/Höchstreinheitsgrade fügen Reinigungs- und Qualitätskontrollschritte hinzu, wie mehrstufigen Ionenaustausch und ein strengeres Metallmanagement bei Verpackung und Handhabung, wodurch sich die Wertschöpfung zu Lieferanten mit spezieller Reinigungskapazität, Rückverfolgbarkeit und langfristigen Abnahmeverpflichtungen verschiebt.
Wettbewerbslandschaft
Marktkonzentration
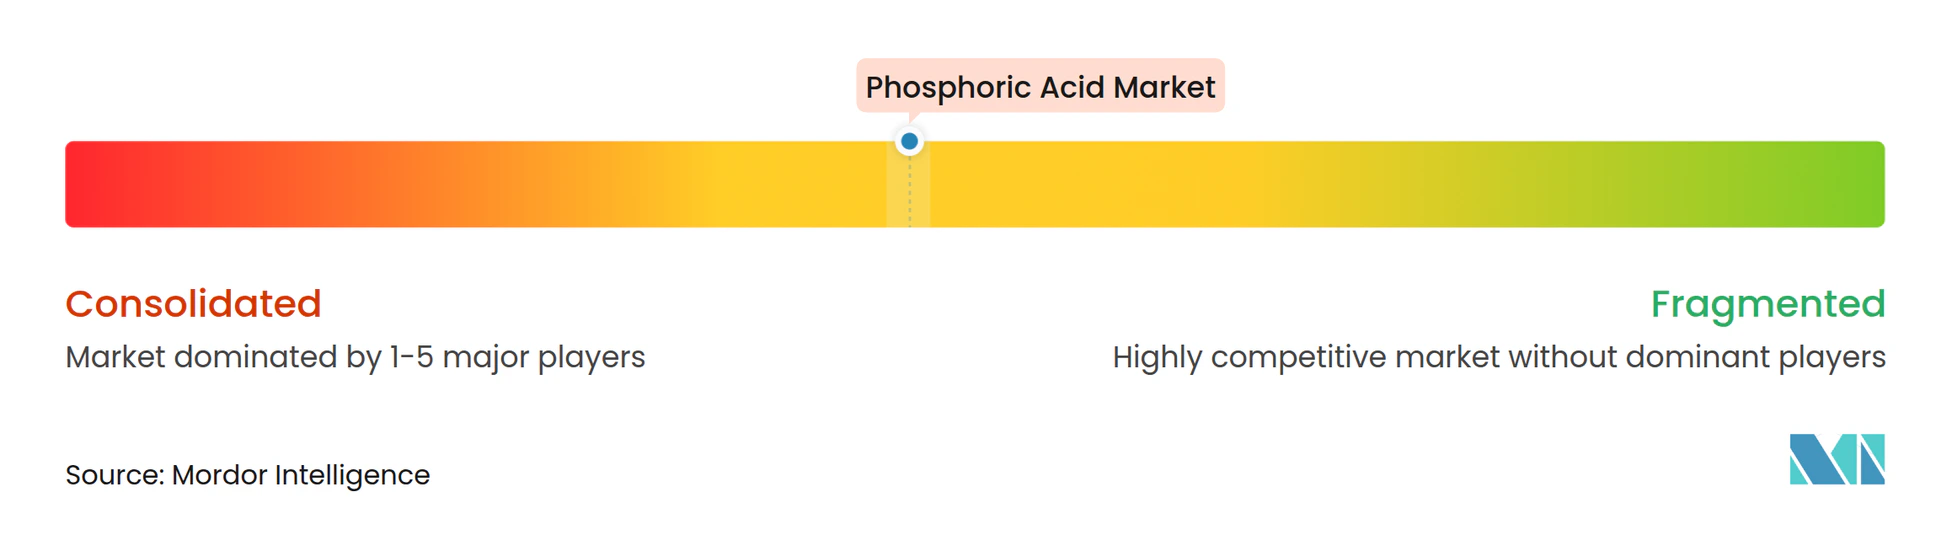
Der Phosphorsäuremarkt ist mäßig konzentriert. Die Technologieadoption spaltet das Feld. OCP, Ma'aden und Mosaic skalieren Mikro- oder Umkehrflotation, um Erze mit 12–16 % P₂O₅ zu nutzen. Unterdessen behandelt CATLs Rückgewinnungslinie Phosphorsäure als Nebenprodukt und umgeht die Gipsentsorgung vollständig. Kleinere eigenständige Händler haben Schwierigkeiten, Compliance-Nachrüstungen von 18–25 Millionen USD zu finanzieren, was den Sektor in Richtung Konsolidierung drängt.
Marktführer der Phosphorsäurebranche
-
Mosaic
-
OCP
-
Nutrien
-
Yara International
-
ICL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Phosphorsäuremarkt Unternehmen in diesem Bericht
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC. (JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper (A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.
Marktchancen und Zukunftsaussichten
Eine praktische Chance liegt in Importsubstitution und Rückwärtsintegration in den wichtigsten düngemittelverbrauchenden Märkten, wobei Indien im Jahr 2026 sichtbare Projektbelege liefert. Rashtriya Chemicals and Fertilizers (RCF) erhielt eine grundsätzliche Vorstandszustimmung für eine Phosphorsäureeinheit mit 300 t/Tag in Thal, Coromandel International begann die Testproduktion in neuen Anlagen für Phosphorsäure (650 t/Tag) und Schwefelsäure (2.000 t/Tag) in Kakinada, und FACT kündigte einen Capex-2.0-Plan an, der eine Phosphorsäureanlage mit 700 t/Tag in seiner Cochin-Division umfasst. Zusammen erhöhen diese Maßnahmen die Verfügbarkeit von Eigensäure, verringern die Abhängigkeit von seegängiger Handelssäure und Rohstoffvolatilität und schaffen Nachfrage nach verwandten Vorprodukten und Dienstleistungen, einschließlich Schwefelsäure, Verdampfungssystemen, korrosionsbeständigen Materialien und Betriebsunterstützung im Zusammenhang mit der Zuverlässigkeit von Nassverfahrensanlagen.
Die Verwertung von Prozessströmen und Effizienzsteigerungen bieten ebenfalls Spielraum für Differenzierung, insbesondere im Hinblick auf Energie-, Wasser- und Nebenproduktökonomie. Die industrielle Validierung verbesserter Verdampfungstechnologie, berichtet von GEA und Yara International, deutet auf messbare Dampfeinsparungen bei der Konzentration hin, während anhaltende Arbeiten an selektiver Laugung und Seltenerd-Anreicherung Wege aufzeigen, Phosphatströme über Düngemittelqualitätssäure hinaus zu monetarisieren. Gleichzeitig verschafft neue nordamerikanische Aktivität rund um lokale Phosphorsäureproduktion und -reinigung, einschließlich Initiativen in Québec, regionalen Lieferketten für Batteriematerialien und andere höherreine Anwendungen zusätzliche Optionalität, wo Versorgungssicherheit und Verunreinigungskontrolle einen Aufpreis rechtfertigen.
Neueste Industrielle Entwicklungen in Phosphorsäuremarkt
- Juli 2026: The Mosaic Company kündigte weitere Kürzungen der Phosphatproduktionsraten in vier nordamerikanischen Werken und mehreren brasilianischen Anlagen an und verwies dabei auf Schwefelknappheit im Zusammenhang mit umfassenderen Versorgungsstörungen. Die Maßnahme des Unternehmens verdeutlichte, wie die Verfügbarkeit von Schwefel die Produktion von Nassverfahrens-Phosphorsäure und nachgelagerten Phosphatdüngemitteln einschränken kann, was die kurzfristige Lieferkette sowohl für integrierte als auch für Handelsmengen verknappte.
- Juni 2026: Arianne Phosphate berichtete über erfolgreiche Pilotproduktion von gereinigter Phosphorsäure in Partnerschaft mit Travertine Technologies, einschließlich eines Prozessergebnisses mit über 95 % Schwefelrückgewinnung. Das Ergebnis unterstützt alternative Reinigungs- und Reagenzienrückgewinnungsströme, die die Einsatzintensität senken und die Widerstandsfähigkeit für höherreine Endmärkte verbessern.
- März 2025: OCP Nutricrops tätigte eine strategische Investition zur Erhöhung der Düngemittelproduktionskapazität und erweiterte damit die Verfügbarkeit von Phosphorsäure als Kernzwischenprodukt für Phosphatdüngemittel. Die Kapazitätserweiterung stärkte die Rolle großer, vertikal integrierter Hersteller beim Ausgleich des globalen Angebots, wenn importabhängige Regionen mit Volatilität bei Gestein, Schwefel und Logistik konfrontiert sind.
Phosphorsäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die globale Nachfrage und das globale Angebot an Phosphorsäure über gängige Qualitätsstufen und Produktionswege, gemessen primär in physischem Volumen und verfolgt anhand des Endverbrauchskonsums, der Produktionsbilanz und der Handelsbewegungen.
Ausschlüsse aus dem Geltungsbereich: Im Einzelhandel verpackte Produkte, die Phosphorsäure nur als Nebenbestandteil enthalten, sind von der Kernmarkterfassung ausgeschlossen.
Segmentierungsübersicht
- Nach Qualitätsstufe
- Düngemittelqualität
- Lebensmittelqualität
- Futterqualität
- Industriequalität
- Elektronik-/Reinstreinheitsqualität
- Nach Prozess
- Nassverfahren
- Thermisches Verfahren
- Sekundärquelle/Rückgewinnung
- Nach Endverbraucherbranche
- Düngemittel
- Lebensmittel und Getränke
- Chemikalien
- Medizin
- Metallurgie
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung der Produktions-, Handels- und Verbrauchsorte von Phosphorsäure, sodass unser Modell auf einem fundierten Satz von Volumina und Handelsströmen basiert. Öffentliche Quellen wie die USGS-Mineralstatistiken, UN-Comtrade-Zolldaten, FAOSTAT-Indikatoren für Düngemittel und Landwirtschaft, Veröffentlichungen der International Fertilizer Association sowie regulatorische Offenlegungen der EPA oder ECHA helfen uns, Kapazitäten, Import-Export-Richtungen und wichtige Nutzungstrends einzurahmen.
Wir beziehen uns auch auf Jahresberichte von Unternehmen, Investorenpräsentationen und Ankündigungen auf Werksebene, um Erweiterungen, Stilllegungen und Auslastungsverschiebungen zu verstehen, die das Angebot straffen oder lockern und die Preisgestaltung beeinflussen können. Für ergänzende Überprüfungen nutzen wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Patentdatenbanken und handelsseitige Versanddaten auf Sendungsebene, soweit verfügbar, was dabei hilft, Zeitpunkt und Umfang zu bestätigen, wenn öffentliche Offenlegungen unvollständig sind. Diese Desk-Liste ist nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, Validierung von Eingaben und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Sichtweise einem Belastungstest zu unterziehen und Lücken bei Betriebsraten, Kontrakt- versus Spotmarktexposition sowie der praktischen Preisrealisierung nach Qualitätsstufe und Region zu schließen. Wir sprechen mit Produzenten, Distributoren und großen Endverbrauchern in APAC, EMEA und Amerika, damit Annahmen zu Handelsströmen, Saisonalität der Düngemittelnachfrage und kurzfristigen Störungen vor der Modellfinalisierung überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 53 % | Amerika: 26 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, der den regionalen Verbrauch aus dem Phosphatdüngemittelausstoß, industriellen Nachfrageindikatoren und Nettohandelssignalen rekonstruiert und diese Nachfragepools anschließend durch Anwendung typischer Umrechnungsfaktoren und Qualitätsstufenmix in Phosphorsäurevolumina umwandelt. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa die Stichprobenerhebung angekündigter Kapazitäten nach Prozessroute, die Überprüfung von Auslastungsbereichen aus Interviews und der Vergleich implizierter Volumina mit einer kurzen Liste von Produzenten- und Kanalprüfpunkten.
Zu den im Modell verwendeten Schlüsselinputs zählen Produktionskapazität und Auslastung von Phosphorsäure, Import-Export-Bilanzen nach wichtigen Handelskorridoren, Düngemittelproduktionsvolumina und Pflanzzeiten, Trends bei der Produktion industrieller Chemikalien sowie indikative Säurepreisbewegungen nach Qualitätsstufe. Da der Bericht volumengeführt ist, wird die Preisgestaltung hauptsächlich als Plausibilitätsprüfung verwendet, wenn Wertdiskussionen auftreten, und etwaige Währungsumrechnungen werden konsistent auf dasselbe Zeitfenster wie das Basisjahr angewendet. Prognosen werden mittels Szenarioanalyse erstellt, die durch kurzfristige Signale wie die Nachfrage nach Pflanzennährstoffen, Kapazitätserweiterungen und handelspolitische Änderungen gestützt wird, und anschließend mit Expertenmeinungen darüber verfeinert, welche Treiber wahrscheinlich anhalten oder sich normalisieren werden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, darunter Handelssummen, Kapazitätsankündigungen und implizierte Verbrauchsintensität in der Düngemittelproduktion, und anschließend werden die Zahlen auf Ausreißer nach Geografie und Qualitätsstufe geprüft. Wenn eine Abweichung groß ist, überprüfen wir Annahmen erneut, nehmen bei Bedarf erneut Kontakt zu Quellen auf und passen die Umrechnungsfaktoren oder Auslastungslogik an, bis die Darstellung und die Mathematik übereinstimmen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Einheitenkonsistenz, Jahreszuordnung und etwaige Währungszeitpunkte, die bei Querprüfungen verwendet werden, sauber und nachvollziehbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Werksausfälle, Inbetriebnahmen neuer Kapazitäten oder starke Schwankungen bei Rohstoffen und Preisen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, um die neuesten verfügbaren öffentlichen Veröffentlichungen und Marktsignale zu berücksichtigen.
Marktgröße für Phosphorsäure von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber gelangen häufig zu unterschiedlichen Marktgrößen, weil sie nicht immer dasselbe messen, selbst wenn der Titel identisch aussieht. Bei Phosphorsäure entstehen Lücken in der Regel dadurch, ob die Zahl volumen- oder wertbasiert ist, wie Qualitätsstufen gruppiert werden und wie Handels- und Lagerbewegungen im Basisjahr behandelt werden.
Ein weiterer Treiber ist der Aktualisierungszeitpunkt und der Währungszeitpunkt, da Säurepreise schwanken können und ein anderes Durchschnittsfenster den implizierten Marktwert verschieben kann, selbst wenn das Volumen ähnlich ist. Die Tabellenspanne erklärt sich auch durch die Logik des durchschnittlichen Verkaufspreises, wobei einige Schätzungen einen einzigen globalen Preis anwenden und andere Nassverfahren- versus Thermalrouten sowie Düngemittelqualität versus höhere Reinheitsgrade trennen, gefolgt von Validierungsprüfungen, die die Gesamtwerte an Produktions- und Handelssignale binden, was dem bei Mordor Intelligence verwendeten Ansatz entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 100,76 Mio. Tonnen (2026) | |
| Global Consultancy A | 45,80 Milliarden USD (2025) | Diese Zahl ist wertbasiert und hängt daher stark vom angenommenen durchschnittlichen Verkaufspreis und dem Währungsdurchschnittsfenster ab, das je nach Region und Vertragsmix variieren kann. Es scheint auch ein anderes Basisjahr zu verwenden und stimmt möglicherweise nicht mit den Volumendefinitionen über Qualitätsstufen hinweg überein, was einen direkten Vergleich mit einer volumengeführten Schätzung ungleichmäßig macht. |
| Industry Publisher B | 54,21 Milliarden USD (2025) | Die Schätzung wird als Umsatz ausgewiesen und kann sich erheblich verschieben, je nachdem, ob die Preisgestaltung für Düngemittelqualität mit höheren Reinheitsgraden vermischt wird und wie Spot- versus Kontraktrealisierungen behandelt werden. Unterschiede im Aktualisierungsrhythmus und in der regionalen Preisgewichtung können die Lücke ebenfalls vergrößern, selbst wenn die zugrunde liegenden Produktions- und Handelsvolumina ähnlich sind. |
Betrachtet man die drei Zahlen zusammen, ergibt sich als praktische Schlussfolgerung, dass die meisten Abweichungen durch Einheiten und Preisbehandlung entstehen und nicht allein durch die Nachfragerichtung. Wenn der Geltungsbereich konsistent gehalten und das Modell wiederholt anhand von Produktions-, Handels- und Auslastungssignalen überprüft wird, erhalten Entscheidungsträger eine Marktperspektive, die von Jahr zu Jahr leichter zu verfolgen und zu aktualisieren ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Phosphorsäuremarkt im Jahr 2026?
Die Größe des Phosphorsäuremarktes beträgt 2026 100,76 Millionen Tonnen.
Welche CAGR wird für die globale Phosphorsäurenachfrage bis 2031 erwartet?
Die Nachfrage wird voraussichtlich von 2026 bis 2031 eine CAGR von 4,25 % verzeichnen.
Welche Qualitätsstufe zeigt das schnellste Wachstum über den Prognosehorizont?
Phosphorsäure in Lebensmittelqualität wird voraussichtlich bis 2031 mit einer CAGR von 4,59 % wachsen.
Welche Region entfällt auf den Großteil des Phosphorsäureverbrauchs?
Asien-Pazifik führt mit 55,97 % der Volumina von 2025 und bleibt die am schnellsten wachsende Region.
Wie beeinflussen Recyclingtrends das künftige Phosphorsäureangebot?
Die geschlossene Kreislaufrückgewinnung aus LiFePO₄-Batterien könnte bis 2031 10 % der globalen Produktion erreichen und die Abhängigkeit von abgebautem Phosphatgestein verringern.