
Belgien Facility Management Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
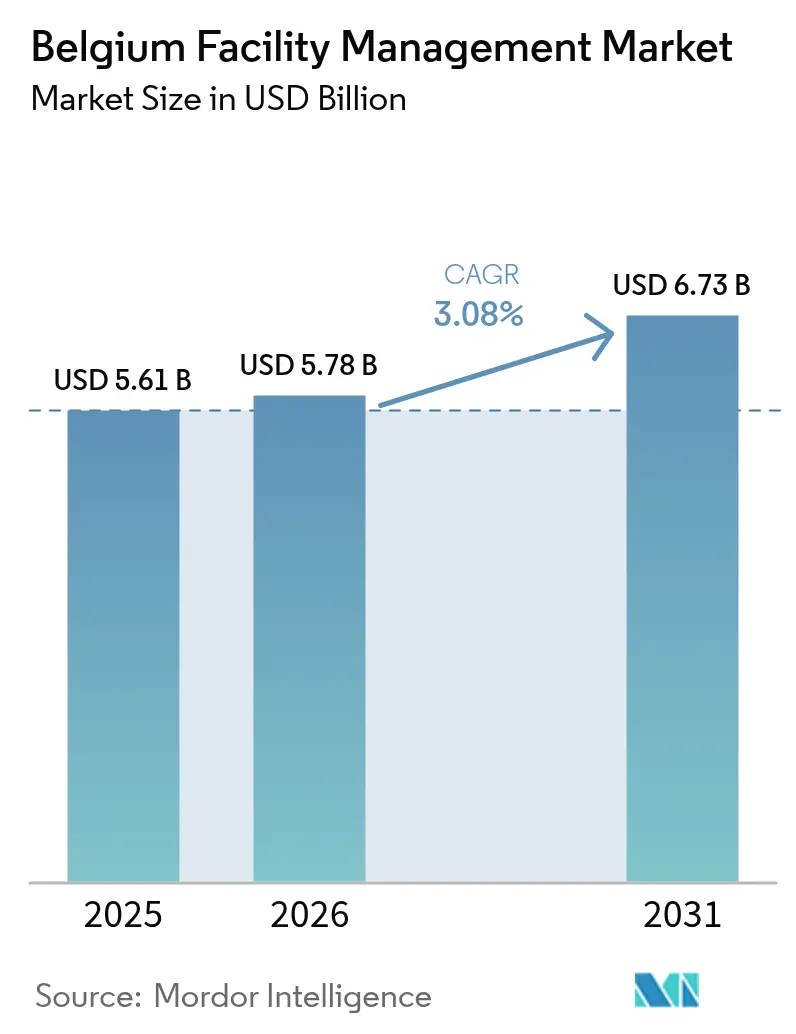
| Marktgröße im Basisjahr (2025) | 5.61 Milliarden US-Dollar |
| Marktgröße (2026) | 5.78 Milliarden US-Dollar |
| Marktgröße (2031) | 6.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.08 % |
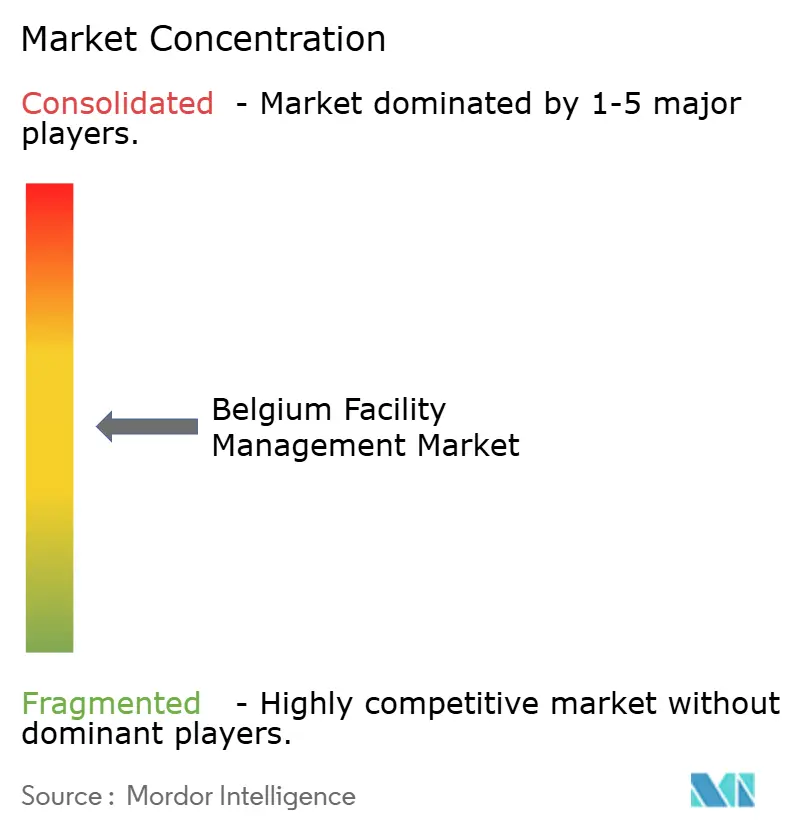
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Belgien Facility Management Marktanalyse von Mordor Intelligence
Die Größe des belgischen Facility-Management-Marktes wird im Jahr 2026 auf USD 5,78 Milliarden geschätzt, ausgehend von einem Wert von USD 5,61 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 6,73 Milliarden zeigen, und einem Wachstum von 3,08 % CAGR über den Zeitraum 2026–2031. Das Nachfragewachstum wird durch obligatorische Effizienzverbesserungen im Rahmen der EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden (EPBD), die kontinuierliche Retro-Inbetriebnahme eines alternden gewerblichen Immobilienbestands und die Migration von Einzeldienstleistungsverträgen hin zu gebündelten und integrierten Modellen, die nachprüfbare Nachhaltigkeitsergebnisse versprechen, angetrieben. Die Fremdvergabe dominiert die Leistungserbringung, da große Nutzer in Brüssel und Antwerpen dem Kerngeschäft Priorität einräumen, während der Einsatz von Technologien – IoT-Sensoren, KI-Analysen und Smart-Building-Plattformen – die Betriebszeit verbessert und die Energieverbrauchsgrundwerte inmitten einer Baupreisinflation, die im Jahr 2023 um 3,5 % gestiegen ist, senkt. Die Wettbewerbsintensität ist moderat: Eine Mischung aus multinationalen Unternehmen und regionalen Spezialisten konkurriert auf der Grundlage mehrsprachiger Compliance, Kohlenstoffberichterstattungsqualifikationen und Arbeitskräftetiefe.
Wichtigste Erkenntnisse des Berichts
- Nach Angebotstyp erfassten ausgelagerte Dienstleistungen im Jahr 2025 einen Marktanteil von 61,85 % am belgischen Facility-Management-Markt und expandieren bis 2031 mit einem CAGR von 3,26 %.
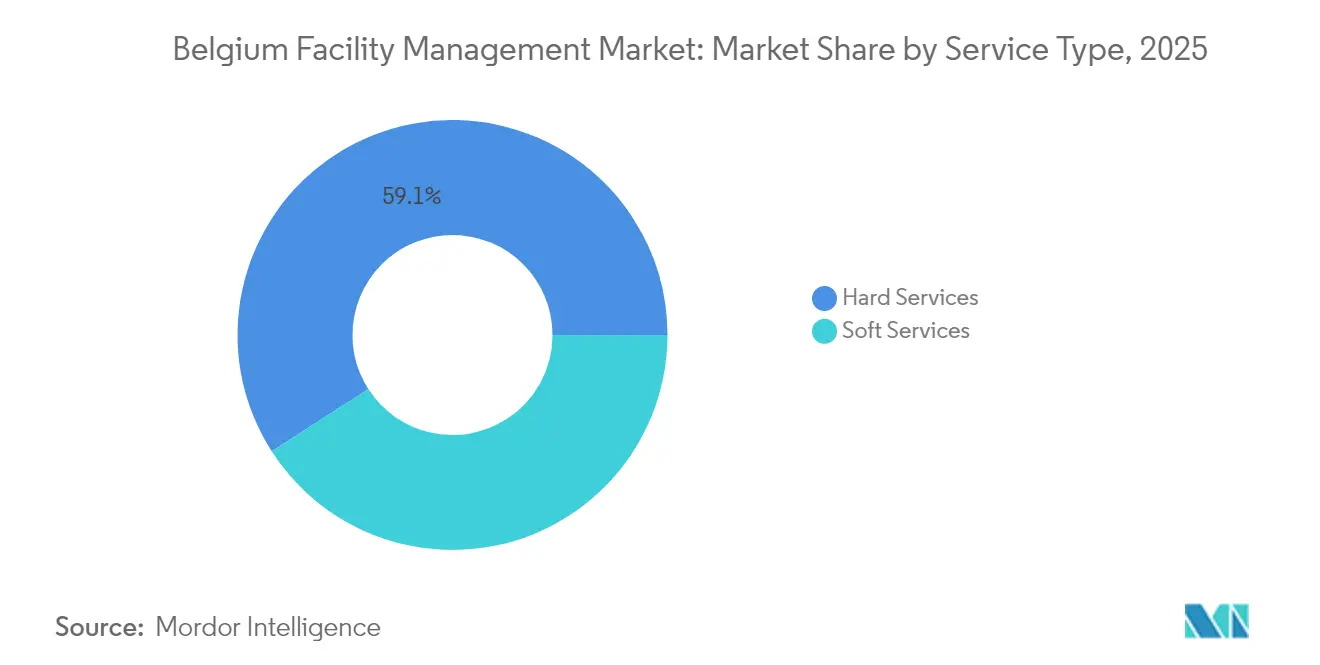
- Nach Dienstleistungsart entfielen Technische Dienste und Infrastrukturdienste auf 59,10 % der Marktgröße des belgischen Facility-Management-Marktes im Jahr 2025, während Soft Services voraussichtlich den schnellsten CAGR von 3,39 % bis 2031 verzeichnen werden.
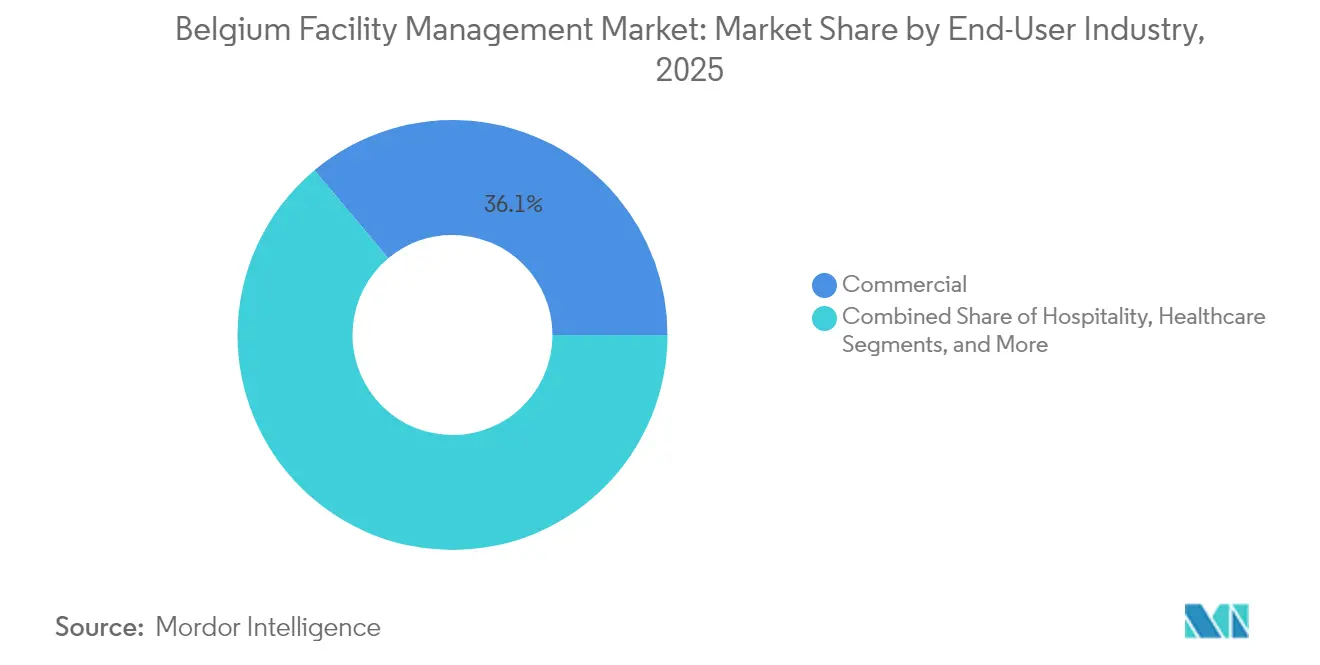
- Nach Endnutzerbranche führte das gewerbliche Segment mit einem Umsatzanteil von 36,10 % im Jahr 2025; institutionelle Einrichtungen und öffentliche Infrastruktur werden voraussichtlich mit einem CAGR von 3,33 % über den Zeitraum 2026–2031 expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Belgien Facility Management Markt
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auslagerung nicht zum Kerngeschäft gehörender Unternehmensfunktionen | +0.8% | Brüssel- und Antwerpen-Korridore | Mittelfristig (2–4 Jahre) |
| Nachfrage nach integrierten Facility-Management-Dienstleistungen | +0.6% | Landesweit; frühe Einführung im Gewerbe- und Gesundheitssektor | Mittelfristig (2–4 Jahre) |
| Fokus auf Arbeitsplatzerfahrung und Mitarbeiterwohlbefinden | +0.4% | Städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Durchdringung von IoT, KI und Smart-BMS | +0.5% | Brüssel und flämische Technologie-Cluster | Langfristig (≥ 4 Jahre) |
| Durch EU-EPBD getriebene Energieretrofitten | +0.7% | Brüssel-Hauptstadtregion und Wallonien | Mittelfristig (2–4 Jahre) |
| Ergebnisorientierte Verträge im Rahmen der EU-CSRD | +0.3% | Große Unternehmensstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Auslagerung nicht zum Kerngeschäft gehörender Unternehmensfunktionen
Belgische Unternehmen beschleunigen die Übertragung von Soft- und technischen Dienstleistungen an strategische Lieferanten, um Managementkapazitäten freizusetzen und regulatorische Risiken abzusichern. Die lokale Niederlassung von Sodexo verzeichnete im ersten Quartal 2025 einen Umsatz von EUR 6,4 Milliarden, wobei die Outsourcing-Nachfrage in den Bereichen Verpflegung und Facility Management das organische Wachstum auf 4,6 % anhob. [1]Sodexo, "Umsätze des ersten Quartals des Geschäftsjahres 2025," sodexo.com Mehrsprachige Compliance-Belastungen, verschärft durch Arbeitsschutzprotokolle und Kohlenstoffberichterstattungsprüfungen, machen spezialisierte Partner kostengünstiger als interne Teams. Finanzdienstleistungs- und Technologiemieter, die durch die CSRD-Offenlegungsregeln belastet werden, führen den Zug zu Vertragsmodellen an, die datenbereite Energie-Dashboards garantieren. Infolgedessen verzeichnet der belgische Facility-Management-Markt steigende Vertragslaufzeiten und höhere Dichten an gebündelten Dienstleistungen, was vorhersehbare Gebührenströme für Anbieter untermauert. Diese strukturelle Verschiebung festigt die Auslagerung als wesentlichen Expansionshebel für den belgischen Facility-Management-Markt auf mittlere Sicht.
Steigende Nachfrage nach integrierten Facility-Management-Dienstleistungen
Kunden konsolidieren Reinigung, Wartung, Catering und Energieüberwachung unter der Steuerung eines einzigen Anbieters, um Transaktionskosten zu senken und einheitliche KPIs zu sichern. Der Zehn-Jahres-Mehrstandortvertrag von SPIE Belgium mit Befimmo umfasst vorbeugende Wartung, Modernisierung und Leistungsanalysen über drei Büroparks hinweg. [2]SPIE, "Wartung der Bürokomplexe von Befimmo," spie.com Solche Verträge ermöglichen die Echtzeit-Umverteilung von Außendienstmitarbeitern und schaffen Synergien bei der Beschaffung von Verbrauchsmaterialien. Die integrierte Leistungserbringung ist besonders wertvoll in Gesundheitseinrichtungen und hochtechnologischen Fertigungsanlagen, bei denen Ausfallzeitstrafen hoch sind. Für Lieferanten erhöht ein größerer Anteil am Kundenbudget die Wechselbarrieren und stabilisiert die Margen trotz Lohninflation. Folglich sind integrierte Modelle dazu geeignet, den durchschnittlichen Umsatz pro Vertrag zu steigern und eine stetige CAGR-Dynamik für den belgischen Facility-Management-Markt zu unterstützen.
Durch EU-EPBD vorgeschriebene Energieretrofitten
Die Richtlinie verpflichtet Nichtwohngebäude, bis 2050 einen Energieverbrauch von 100 kWh/m²/Jahr zu erfüllen, was alle fünf Jahre gestaffelte Renovierungswellen auslöst. [3] Flandern allein zielt jährlich auf 95.000 Tiefensanierungen ab, was bis 2050 einen Aufwand von EUR 200 Milliarden bedeutet. Facility-Management-Anbieter sichern sich das Programm-Management für Retrofitten, die Messung und Überprüfung nach der Belegung sowie die langfristige Überwachung der Anlagenleistung. Obwohl die Inflation die Baueingangspreise bis April 2024 auf einen Index von 140,59 angehoben hat, [3]Belgischer Föderaler Öffentlicher Dienst Wirtschaft, "Mercuriale – Index I 2021," economie.fgov.be kompensieren IoT-gestützte Energie-Dashboards den Kostendruck, indem sie Einsparungen belegen. Der belgische Facility-Management-Markt profitiert von diesen gesetzlich veranlassten Projekten und schafft eine widerstandsfähige Nachfrage entlang der gesamten Wertschöpfungskette.
Technologische Fortschritte bei IoT, KI und Gebäudemanagementsystemen
Sensornetzwerke und KI-Diagnosen reduzieren ungeplante Ausfallzeiten und senken den HVAC-Stromverbrauch in intelligenten Gebäuden um durchschnittlich 36,8 kW. In Brüssel automatisierte eine Bluetooth-Mesh-Beleuchtungsretrofit, die sich über 2.000 m² und 50 Zonen erstreckt, die belegungsbasierte Dimmung und das Tageslichtmanagement. Das „Living Lab”-Hauptquartier von BESIX und Proximus betreibt KI-Algorithmen, die Kälteanlagen optimieren und Photovoltaikeinspeisungen integrieren. Diese Beispiele belegen den Return on Investment von vorausschauender Wartung und Energieorchestrierung und ermutigen Facility-Management-Anbieter, digitale Zwillinge und Analyseabonnements in langfristige Verträge einzubinden. Digitale Kompetenz stellt daher einen entscheidenden Treiber dar, der die Wachstumsdynamik des belgischen Facility-Management-Marktes weit über 2029 hinaus stärken wird.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel und Qualifikationslücken | –0.5% | Landesweit; besonders ausgeprägt in Flandern | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten für die Technologieintegration | –0.3% | Kleine und mittlere Facility-Management-Anbieter im ganzen Land | Mittelfristig (2–4 Jahre) |
| Fragmentierte öffentliche Beschaffung und Preiskompression | –0.2% | Regionale Behörden | Mittelfristig (2–4 Jahre) |
| Mehrsprachige Compliance und Gewerkschaftskomplexität | –0.4% | Zweisprachige Zone Brüssel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Qualifikationslücken
Belgien verzeichnete im Jahr 2021 im Baugewerbe 54.852 grenzüberschreitende Arbeitnehmerentsendungen, was 17 % der Branchenbeschäftigung entspricht. Dennoch bleiben nur ein Drittel der 19.000 Arbeitsmigranten, die im Jahr 2023 ankamen, nach fünf Jahren im Land, was die Fluktuation in der Reinigungs- und technischen Gewerken verschlimmert. Der gesetzliche Mindestlohn von EUR 1.879,13 (USD 2.013) und branchenspezifische Tarifverträge treiben die Lohnkosten in die Höhe. Anbieter tragen Überstundenzuschläge, um die Vereinbarungen zum Serviceniveau (SLAs) zu erfüllen, während Automatisierungseinführungen ins Stocken geraten, da es den Technikern in der vordersten Linie an digitalen Wartungskompetenzen mangelt. Der Arbeitskräftemangel bremst daher die Skalierbarkeit der Dienstleistungsqualität und hemmt das kurzfristige Wachstum auf dem belgischen Facility-Management-Markt.
Mehrsprachige Compliance und Gewerkschaftsregelungen
Unternehmen müssen Beschäftigungs-, Sicherheits- und Lohnunterlagen auf Niederländisch, Französisch und Deutsch erstellen, während Brüssel für jede öffentlich zugängliche Funktion zweisprachige Dienstleistungspflichten auferlegt. Das dreigliedrige Governance-Modell zwingt Facility-Management-Lieferanten, föderale, regionale und kommunale Vorschriften zu jonglieren, die jeweils von aktiven Branchengewerkschaften überwacht werden. Verwaltungsaufwand und Bußgeldrisiken schrecken kleine Anbieter davon ab, sich an öffentlichen Ausschreibungen zu beteiligen, wodurch das Volumen bei größeren etablierten Anbietern konzentriert wird, aber die gesamte Lieferantendiversität eingeschränkt wird. Diese Compliance-Belastung mindert die Dynamik des belgischen Facility-Management-Marktes, insbesondere in langfristigen öffentlichen Rahmenverträgen, bei denen der Preis festgelegt ist, die Dokumentationskosten jedoch jährlich steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Anlagenintensive Nachfrage festigt die Dominanz technischer Dienste und Infrastrukturdienste
Technische Dienste und Infrastrukturdienste behielten im Jahr 2025 einen Marktanteil von 59,10 % am belgischen Facility-Management-Markt, da alternde HVAC-, Brandschutz- und Elektroanlagen in Bürohochhäusern und Verkehrsknotenpunkten Lebenszyklus-Upgrades erforderten. Der belgische Renovierungsfahrplan setzt alle fünf Jahre Zwischenmeilensteine, um eine wiederkehrende Nachfrage nach zustandsbasierter Wartung, Retrofit-Planung und Inbetriebnahmeprüfungen sicherzustellen. Anbieter mit fundierter Kompetenz in Gebäudetechnik (MEP) und Energieeffizienz sichern sich mehrjährige Rahmenverträge, die gesetzliche Inspektionen mit sensorgestützter vorausschauender Wartung bündeln, und schützen die Einnahmen vor zyklischen Leerstandsschwankungen. Dennoch wird für das Soft-Services-Segment ein überdurchschnittliches Wachstum mit einem CAGR von 3,39 % prognostiziert, da Nutzer die Erfahrungswerte am Arbeitsplatz verbessern, um die Mitarbeiterbindung in einem angespannten Arbeitsmarkt zu stärken. Hochfrequente Reinigung, Empfangsdienstleistungen und Hybrid-Büro-Unterstützung bilden die am schnellsten wachsenden Teilsegmente, verstärkt durch Infektionskontrollprotokolle auf Unternehmensgeländen. Facilicom's Einsatz von cobotischen Reinigungseinheiten und biobasierten Reinigungsmitteln veranschaulicht, wie Automatisierung den Lohndruck ausgleicht und gleichzeitig ESG-Bewertungen verbessert.
Die rasche Einführung von Smart-Restroom-Sensoren, digitalem Wegeleitsystem und KI-gestützten Sicherheitsanalysen verwischt zunehmend die Grenzen zwischen technischen Diensten und Infrastrukturdiensten sowie Soft Services und veranlasst integrierte Dienstleistungsstrategien. Das Wachstum der Soft Services profitiert auch vom Aufschwung bei Konferenz- und Gastgewerbeveranstaltungen, der Catering- und Concierge-Stunden erhöht. Folglich konvergieren die Dienstleistungsportfolios: Anbieter verbinden Anlagenpflege mit Plattformen für die Mitarbeitererfahrung und liefern beides über eine einzige Help-Desk-Schnittstelle. Diese Konvergenz entspricht dem Druck der Mieter nach transparenten CO₂-Fußabdrücken und zwingt Anbieter dazu, Toxizität von Reinigungschemikalien, Flottenemissionen und HVAC-kWh in einem einzigen Dashboard nachzuweisen. Das Zusammenspiel von regulatorischer Compliance, Digitalisierung und Wohlbefindensprioritäten hält daher beide Dienstleistungsklassen für den belgischen Facility-Management-Markt unverzichtbar.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Angebotstyp: Auslagerung festigt strukturelle Führungsposition
Ausgelagerte Verträge repräsentierten im Jahr 2025 61,85 % der Marktgröße des belgischen Facility-Management-Marktes, und das Segment ist darauf ausgerichtet, mit einem CAGR von 3,26 % bis 2031 zu expandieren, da Unternehmen ihre Lieferantenportfolios rationalisieren und auf Betriebskostenmodelle umschwenken. Gebündelte und integrierte Angebote führen bei Neugewinnen, da sie unterschiedliche Vereinbarungen zum Serviceniveau in einzelne Key-Performance-Indikatoren zusammenfassen und so die CSRD-Prüfungsvorbereitung erleichtern. Globale Marktführer nutzen ihre Lieferkettenreichweite, um Materialinflation abzusichern und tarifliche Lohnsteigerungen zu erfüllen, ohne die Margen zu erodieren. Gleichzeitig entstehen hybride Modelle im Gesundheitswesen und in sicherheitsrelevanten Infrastrukturanlagen, wo Kunden die strategische Kontrolle über Sicherheit oder klinische Technik behalten, aber Reinigung, Catering und Energieüberwachung an spezialisierte Subunternehmer auslagern. Diese Hybridmodelle speisen nach wie vor das Auslagerungsregister, da externe Anbieter den Großteil der Ausgaben für technisches Fachwissen und Compliance-Werkzeuge übernehmen.
Das interne Management bleibt bei kleinen öffentlichen Einrichtungen und Nischenindustrieanlagen praktikabel, die aus kulturellen oder sicherheitstechnischen Gründen direkte Arbeitsverträge bevorzugen. Steigende Anforderungen an digitale Kompetenzen, mehrsprachige Aktenführung und Anlagenüberwachungstechnologien erhöhen jedoch die Fixkosten für die Belegschaft und drängen späte Einführer zu Managed-Service-Pilotprojekten. Technologiekonzerne in Flandern haben beispielsweise die Kantinen- und Gebäudeautomationsüberwachung unter ergebnisbasierten Kennzahlen an ISS übertragen, sodass Techniker sich auf ihre Kern-Forschungs- und Entwicklungsarbeit konzentrieren können. Da eingebettete Lieferanten strategische Bindungen vertiefen, weiten sich die Ausstiegsbarrieren aus, was die langfristige Vorherrschaft der ausgelagerten Leistungserbringung auf dem belgischen Facility-Management-Markt verstärkt.
Nach Endnutzerbranche: Gewerbliche Immobilien führen noch, aber institutionelle Nachfrage eskaliert
Das gewerbliche Bürosegment erwirtschaftete 36,10 % des Umsatzes im Jahr 2025, verankert durch EU-Institutionen und multinationale Hauptsitze, die im Europäischen Viertel von Brüssel konzentriert sind. Gewerbliche Vermieter streben nach der Ausrichtung an grünen Mietverträgen und der WELL-Zertifizierung und lenken Investitionen in Raumluftqualitätssensoren, circadianes Licht und Abfalltrennsysteme. Diese Nachfrage unterstützt hochpreisige integrierte Verträge, die Anlagenausfallzeiten mit Analysen zur Nutzerzufriedenheit verknüpfen. Umgekehrt ist das Segment der institutionellen Einrichtungen und öffentlichen Infrastruktur auf dem besten Weg, den schnellsten CAGR von 3,33 % zu erzielen, dank eines nationalen Renovierungsprogramms von EUR 30 Milliarden, das für Schulen, Krankenhäuser und kommunale Einrichtungen vorgesehen ist. Energieleistungsvertragsmodelle, unterstützt durch Leistungsgarantieversicherungen, eröffnen mehrjährige Zahlungsströme für Facility-Management-Unternehmen mit Kompetenz in Messtechnik und Lebenszykluskostenmodellierung.
Das Gesundheitswesen stellt strenge Anforderungen an die Infektionskontrolle: ATP-Abstrichstudien in neun grenzüberschreitenden Krankenhäusern ergaben, dass 37,7 % der getesteten Oberflächen außerhalb der „sauberen” Grenzwerte lagen, was die Rolle wissenschaftlich fundierter Reinigungsprotokolle hervorhebt. Industrie- und Verfahrenstechnikbetriebe, die im petrochemischen Gürtel von Antwerpen und in den Fertigungsclustern Walloniens konzentriert sind, benötigen vorausschauende Wartung und gesetzliche Druckbehälterinspektionen. Hotel- und Großgastronomieeinrichtungen, die durch internationale Konferenzen beflügelt werden, bevorzugen gästeorientierte Soft-Services-Angebote, darunter Pop-up-Catering und Smart-Locker-Logistik. Sportarenen und gemischt genutzte Unterhaltungsareale runden die Möglichkeitenpipeline ab, da Belgien sich um paneuropäische Veranstaltungen bewirbt. Zusammen sorgen diese vielfältigen Nachfrageknoten für eine ausgewogene Umsatzexponierung des belgischen Facility-Management-Marktes über zyklische Sektoren hinweg.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Die Brüsseler Hauptstadtregion verankert den belgischen Facility-Management-Markt mit dem dichtesten Bestand an erstklassigen Büros, EU-Behörden und Verkehrsknotenpunkten. Zweisprachige gesetzliche Anforderungen erhöhen die Verfahrenskomplexität und veranlassen Nutzer zur Auslagerung an mehrsprachige Anbieter, die zweisprachige Dokumentation pflegen. Laufende Retrofit-Mandate von EUR 30 Milliarden, die Dämmung, HVAC-Modernisierung und Fassadenoptimierung umfassen, garantieren bis ins nächste Jahrzehnt einen stetigen Retrofit-Arbeitsstrom. Flandern ist der am schnellsten wachsende regionale Markt; seine Technologiekorridore, die sich von Gent bis Löwen erstrecken, beherbergen Biotechnologie-Inkubatoren und Halbleiterfabriken, die ISO-zertifizierte Reinräume und hochverfügbare Versorgungseinrichtungen benötigen. Arbeitsmobilitätsprogramme zogen 2023 19.000 Migranten an, was die Nachfrage nach mehrsprachigen Belegschaftsdienstleistungen erhöhte und die Nachfrage nach Anlagen für das Wohlbefinden der Mitarbeiter steigerte.
Der Markt in Wallonien ist zwar kleiner, aber diversifiziert über Logistikparks, Gesundheitscampusse und Konversionen von Altindustriestandorten, die eine CO₂-neutrale Sanierung anstreben. Die öffentliche Beschaffung dort bevorzugt lokale kleine und mittlere Unternehmen, teilt Verträge jedoch häufig auf, was zu Preiskompression und Möglichkeiten für Integratoren führt, Leistungsumfänge zu aggregieren. In allen drei Regionen müssen Facility-Manager eine CSRD-konforme Kohlenstoffbuchhaltung einbinden, was eine einheitliche Verschiebung hin zu sensorbasierten Überwachungsplattformen antreibt. Belgiens Souveränitätsrisikorating A2 und Geschäftsklimabewertung A1 stärken das Vertrauen der Investoren und die langfristige Konzessionsfinanzierung für Facility-Management-Betreiber. Folglich bewahrt der belgische Facility-Management-Markt ein ausgewogenes regionales Wachstumsprofil, wobei politisch gesteuerter Renovierungsbedarf in Brüssel und Wallonien durch die Expansion des Technologiesektors in Flandern ergänzt wird.
Regulatorisches Umfeld
Die Nachfrage nach Facility Management in Belgien wird durch EU- und nationale Anforderungen in den Bereichen Gebäudeenergie, Arbeitssicherheit, Raumluftqualität und digitale Compliance geprägt. Die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) bildet weiterhin die Grundlage für sanierungsgetriebene technische FM-Leistungen (Energieaudits, Inbetriebnahme, Messung und Verifizierung). Gleichzeitig müssen Betreiber geschlossener öffentlicher Orte den belgischen Rahmen zur Raumluftqualität gemäß dem Gesetz vom 6. November 2022 einhalten, der die Verpflichtungen bis 2037 stufenweise verschärft und den Business Case für Raumluftüberwachung, Prüfungen der Lüftungsleistung und dokumentierte Wartungsregime stärkt.
Parallel dazu verschärft sich die digitale und administrative Compliance. Ab dem 1. Januar 2026 schreibt Belgien die strukturierte elektronische B2B-Rechnungsstellung mit Peppol als Standardformat vor, was FM-Anbieter dazu zwingt, Abrechnungs- und Subunternehmerprozesse für Verträge über mehrere Standorte und Dienstleistungen zu standardisieren. Für vernetzte Gebäude und kritische Standorte verstärken Cybersicherheits- und Vorfallmanagementpflichten im Rahmen der NIS2-relevanten Vorgaben, zusammen mit der Aufsicht durch das Belgische Institut für Post- und Telekommunikationsdienste (BIPT), die Sorgfaltspflichten der Lieferanten für IoT-, BMS- und Fernüberwachungssysteme, insbesondere wenn FM-Anbieter vernetzte Systeme in Kundenumgebungen betreiben oder verwalten.
Wertschöpfungskettenanalyse
Die belgische Facility-Management-Wertschöpfungskette beginnt bei Gebäudeeigentümern und -nutzern (gewerbliche Vermieter, öffentliche Einrichtungen, Industrie- und Logistikbetreiber), die den Leistungsumfang und die Compliance-Anforderungen festlegen. Sie geht dann zu führenden FM-Auftragnehmern (einzeln, gebündelt oder integriert) über, die SLAs gestalten, Leistungsteams mobilisieren und Subunternehmer verwalten. Vorgelagerte Inputs umfassen Arbeitskräfte (technische Gewerke und Reinigung), Ausrüstung und Verbrauchsmaterialien sowie zunehmend digitale Ebenen wie FMIS/CMMS, BMS-Integration, IoT-Sensoren und Cybersicherheitskontrollen. Plattformanbieter und Integratoren verbinden Daten von Anlagen mit Helpdesks, Terminplanung und Leistungsberichten, die Energie- und ESG-Berichte unterstützen.
Die Ausführung stützt sich auf Vor-Ort-Techniker, mobile Außendienste und Fachpartner (HLK, Brand- und Lebenssicherheitsinspektionen, Sicherheit, Abfall, Catering), die über Service-Desks und Leitstellen koordiniert werden. Nachgelagert werden die Ergebnisse durch KPI-Berichte, regulatorische Dokumentation (Arbeitssicherheit, Luftqualität, Energieeffizienz) und finanzielle Abwicklung verifiziert, wobei standardisierte E-Invoicing-Workflows ab 2026 in Kraft treten. Engpässe konzentrieren sich weiterhin auf die Verfügbarkeit von Fachkräften und den Integrationsaufwand, der erforderlich ist, um bestehende Gebäudesysteme in einheitliche Dashboards einzubinden, was die Rolle von Lösungspartnern erhöht, die SAP-/Unternehmenssysteme mit Betriebstechnologie integrieren und Arbeitsabläufe bei Kunden mit mehreren Standorten automatisieren können.
Wettbewerbslandschaft
Der belgische Facility-Management-Markt ist mäßig fragmentiert: Die fünf führenden Anbieter – ISS, Sodexo, CBRE, SPIE Belgium und Equans – kontrollieren zusammen knapp unter 50 % des Umsatzes, während eine lange Reihe von inländischen Spezialisten kommunale und kleine sowie mittlere Unternehmensportfolios betreut. Multinationale Unternehmen nutzen zentrale Beschaffung und Investitionen in digitale Plattformen, um strenge Vereinbarungen zum Serviceniveau über mehrsprachige Standorte hinweg zu erfüllen. Der 7-Jahres-Vertrag von ISS mit dem britischen Ministerium für Arbeit und Renten (Department for Work and Pensions), der jährlich DKK 1,2 Milliarden wert ist, zeigt die Fähigkeit der Gruppe, große öffentliche Aufträge zu mobilisieren und Fachkenntnisse nach Belgien zu übertragen. Sodexos Akquisitionsstrategie im Bereich Convenience-Lösungen diversifiziert frequenzgetriebene Dienstleistungen, die in belgischen Hybrid-Bürokantinen repliziert werden können.
Regionale Spezialisten differenzieren sich durch tiefe Ingenieurnischenkompetenz und schnelle Reaktionszeiten. SPIE Belgiums IoT-gestütztes Befehlszentrum koordiniert vorbeugende Aufgaben über 500 und mehr Anlagen und liefert Echtzeit-Statusdashboards, die den Anforderungen des CSRD-Artikels entsprechen. Facilicom pilotiert autonome Saugroboter und algenbasierte Reinigungsmittel, die Nutzer ansprechen, die WELL- oder BREEAM-Credits anstreben. Fusionen und Übernahmen gestalten das Feld um: Bouygues' Übernahme von Equans für EUR 7,1 Milliarden im Jahr 2022 schuf einen multi-technischen Konzern mit 74.000 Mitarbeitern und fügte bei belgischen Ausschreibungen Wettbewerbsstärke hinzu.
Technologie ist das neue Schlachtfeld: Cloud-native CMMS, KI-Fehlerprädiktion und Echtzeit-Energieanalysen ermöglichen es Anbietern, ergebnisbasierte Modelle anzubieten, die Kilowattstunden-Reduktionen garantieren. Wer darüber hinaus die Finanzierung für Tiefenretrofitten neben dem Betrieb bündeln kann, gewinnt Programmmanagementmandate im Rahmen der EPBD und sperrt Wettbewerber für ein Jahrzehnt aus. ESG-Beratungs-Add-ons gewinnen an Bedeutung; BESIX REDs ESG-Wirkungsbericht unterstreicht die Markterwartung an transparente soziale und ökologische Kennzahlen von Facility-Management-Anbietern. Diese Konvergenz von Ingenieurs-, Digital- und Nachhaltigkeitskompetenz definiert den Wettbewerbsvorteil auf dem belgischen Facility-Management-Markt.
Führende Unternehmen der Belgien Facility Management-Branche
Serco Europe
ISS World Belgium
Savills
Vinci Facilities Limited Belgium
Facilicom Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Digitalisierungs- und Automatisierungsprogramme im öffentlichen Sektor schaffen eine greifbare Nachfragelinie für die Modernisierung von FMIS und die Workflow-Automatisierung in Belgien. In Flandern sieht die Politik unter anderem vor, bis 2027 70% der geeigneten Facility-Prozesse zu automatisieren, und Het Facilitair Bedrijf hat im Januar 2026 damit begonnen, ein neues FMIS in Betrieb zu nehmen und dabei KI-Anwendungsfälle in Facility-Prozesse zu integrieren. Diese Schritte erhöhen die Sichtbarkeit der Beschaffung für standardisierte Anfrageaufnahme, Arbeitsauftragsautomatisierung und analysebereite Anlagendaten und schaffen mehr Spielraum für Anbieter, die softwaregestützte Service-Desks, Außendienstkoordination und prüfbare Berichterstattung in integrierte FM-Verträge für staatliche und angrenzende institutionelle Portfolios bündeln.
Compliance-getriebene technische Leistungsumfänge erweitern zudem die Chancen dort, wo FM-Auftragnehmer den Gebäudebetrieb mit Sicherheits- und Berichtsanforderungen verknüpfen. EPBD-bezogene Sanierungsprojekte, Verpflichtungen zur Raumluftqualität für geschlossene öffentliche Orte sowie NIS2-bezogene Cybersicherheitsanforderungen für vernetzte Gebäudesysteme verschieben Ausschreibungen hin zu Anbietern, die harte FM-Leistungen mit Datenmanagement, sicherer Fernüberwachung und messbaren Ergebnissen (Energiebasiswerte, IAQ-Indikatoren, Wartungsnachverfolgbarkeit) kombinieren können. Pilotprojekte zur Smart-Building-Automatisierung, verfolgt von Stellen wie VLAIO und VEB, fördern zudem sanierungsfreundliche Sensorinstallationen und Gebäudeautomatisierungs-Upgrades in bestehenden öffentlichen Gebäuden und unterstützen Lösungsökosysteme rund um IoT-Installation, BMS-Integration und die Verwaltung von leistungsabhängigen Verträgen.
Aktuelle Branchenentwicklungen
- Mai 2026: Serco bestätigte die laufende Erbringung integrierter Facility-Management-Dienstleistungen auf der Militärbasis Meerdaal für das belgische Verteidigungsministerium. Die Aktivität unterstreicht die Verteidigung als beständigen, compliance-intensiven Endnutzer, bei dem 24/7-Einsatzbereitschaft, Sicherheitsverfahren und die Koordination mehrerer Dienstleistungen große IFM-Anbieter und langfristige Outsourcing-Modelle begünstigen.
- Dezember 2025: ISS kündigte eine weitere Erweiterung eines länderübergreifenden Vertrags mit einem Kunden aus dem Finanzdienstleistungssektor an. Die Erweiterung zeigt, wie große Kunden Lieferanten über verschiedene Regionen hinweg konsolidieren und den Umfang im Rahmen integrierter Facility-Dienstleistungen erweitern, was den Wettbewerbsdruck auf kleinere Einzeldienstleister bei Unternehmensausschreibungen erhöht.
- August 2024: SPIE Belgium gewann einen 10-jährigen technischen Facility-Management-Vertrag für drei Bürokomplexe von Befimmo. Das langfristige Mandat stärkt die Rolle des leistungsorientierten technischen FM in gewerblichen Immobilienportfolios, einschließlich vorbeugender Wartung und Modernisierungsprogramme, unterstützt durch Analytik und zentrale Koordination.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der belgische Facility-Management-Markt ausgelagerte Dienstleistungen, die den täglichen Betrieb von Gebäuden und Standorten aufrechterhalten, einschließlich betrieblicher Unterstützung, Instandhaltung und Arbeitsplatzdienstleistungen, die vertraglich erbracht werden.
Umfangsausschlüsse: Interne Facility-Teams und rein einmalige Bau- oder größere Renovierungsarbeiten sind ausgeschlossen, sofern sie nicht Teil eines laufenden Facility-Service-Vertrags sind.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Technische Dienste und Infrastrukturdienste
- Anlagenmanagement
- Gebäudetechnik (MEP) und HVAC-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige technische Facility-Management-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Catering-Dienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Technische Dienste und Infrastrukturdienste
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Einzeldienstleistungs-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lager usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionelle Einrichtungen und öffentliche Infrastruktur (Behörden, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienwohnungen, Unterhaltung, Sport und Freizeit)
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grundstruktur des Marktmodells aufzubauen und belgienspezifische Nachfragesignale zu ermitteln, bevor die Zahlen finalisiert wurden. Wir bezogen uns auf öffentliche Quellen wie Veröffentlichungen von Statbel, Eurostat-Strukturstatistiken der Unternehmen, Publikationen der Belgischen Nationalbank und EU-Portale für öffentliche Beschaffung, die Ausschreibungsaktivitäten und Vertragswerte zeigen.
Darüber hinaus überprüften wir Jahresberichte und Investorenpräsentationen von Dienstleistern und Großabnehmern sowie relevante Verbandsseiten und seriöse Presseberichte, um Outsourcing-Muster und übliche Vertragslaufzeiten zu verstehen. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie globale Verträge und Ausschreibungen genutzt, um die Umsatzabhängigkeit von Belgien zu überprüfen und große mehrjährige Auftragsvergaben zu verfolgen. Diese Quellen sind nicht erschöpfend, und zusätzliche Dokumente wurden während der Studie zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich das Facility-Management-Budget in Belgien auf Dienstleistungen und Endnutzer verteilt, sowie darauf, Preis- und Volumenannahmen anhand des tatsächlichen Kaufverhaltens zu prüfen. Wir sprachen mit einer Mischung aus Dienstleistern, Subunternehmern sowie Beschaffungs- und Standortbetriebskontakten in gewerblichen, industriellen und öffentlichen Einrichtungen, um Lücken aus den Sekundärerkenntnissen zu schließen und Annahmen mit der Realität vor Ort zu triangulieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 18% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 19% | Manager: 49% |
Marktbewertung & Prognose
Die Bewertung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem zunächst die nationale Dienstleistungsproduktion und die Outsourcing-Intensität genutzt wurden, um den adressierbaren FM-Ausgabenpool zu rekonstruieren, der dann an die vertraglich erbrachten Umsätze angepasst wurde. Nachdem diese Obergrenze festgelegt war, wurden selektive Bottom-up-Prüfungen anhand von Stichproben-Anbieterumsätzen in Belgien, typischen Vertragswerten und der beobachteten Personalintensität bei großen Standorten durchgeführt. Die Gesamtwerte wurden anschließend korrigiert, wenn die beiden Sichtweisen voneinander abwichen.
Zu den wichtigsten Eingangsgrößen zählten der aktive Gebäudebestand und dessen Auslastung in Büros, Industriestandorten und öffentlichen Einrichtungen, der Anteil ausgelagerter gegenüber interner Leistungserbringung, durchschnittliche Vertragslaufzeit und Verlängerungsmuster, Lohninflation bei arbeitsintensiven Dienstleistungen sowie energie- und compliance-bedingte Wartungsintensität. Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf einen kurzen Satz jährlich aktualisierbarer Treiber, hauptsächlich die Entwicklung der Outsourcing-Quote, die Preisentwicklung nach Dienstleistungsart sowie die erwarteten Aktivitätsniveaus bei gewerblichen Immobilien und öffentlichen Budgets. Wo Bottom-up-Informationen für kleinere lokale Anbieter fehlten, füllten wir die Lücke mithilfe kalibrierter Umsatz-pro-Mitarbeiter-Bandbreiten und Kanalprüfungen und glichen die Ergebnisse anschließend wieder an die Beschränkungen des Nachfragepools an.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, damit der Endwert nicht von einem einzigen Datenstrom abhängt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie großen Vertragsankündigungen, Beschaffungsvolumina und der impliziten Umsatzintensität pro Quadratmeter für verschiedene Anlagentypen und untersuchten anschließend etwaige Ausreißer vor der Freigabe.
Eine zweite Analystenprüfung diente dazu, die wichtigsten Treiber zu hinterfragen, insbesondere den Outsourcing-Anteil, die Preisgestaltung und den Endnutzer-Mix, gefolgt von gezielter erneuter Kontaktaufnahme mit Experten, wenn die Abweichungen weiterhin hoch waren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Preise, Arbeitskräfteverfügbarkeit oder die Nachfrage großer Endnutzer verändern können. Unmittelbar vor der Lieferung führen wir eine erneute Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktbewertung von Mordor Intelligence für Facility Management in Belgien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Facility Management in Belgien können erheblich voneinander abweichen, selbst wenn das Thema ähnlich klingt. In der Praxis entstehen die Abweichungen meist dadurch, was als Facility-Management-Umsatz gezählt wird, wie viel interne Tätigkeit als ausgelagert angenommen wird und welche Preisentwicklungen für mehrjährige Verträge zugrunde gelegt werden.
Durch die Verfolgung von Vertragsvergabewerten, Veränderungen der Outsourcing-Quote und Preisanpassungen auf Serviceebene hält Mordor Intelligence die Schätzung an den vertraglich gebundenen FM-Umsatz in Belgien gebunden, was sich von Ansätzen unterscheidet, die breitere Gebäudedienstleistungen einbeziehen oder aggressive Preissteigerungen ohne Beschaffungsprüfungen anwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,61 Mrd. USD (2025) | |
| Branchenverband B | 9,08 Mrd. USD (2024) | Stellt oft eine breitere Sicht auf die Ausgaben für Facility-Funktionen dar, die interne Leistungserbringung sowie angrenzende Arbeitsplatz- oder Immobilienkosten einschließen kann, und trennt möglicherweise nicht vertraglich gebundenen FM-Umsatz von internen Budgets. |
| Regionale Beratungsgesellschaft A | 6,25 Mrd. USD (2026) | Kann von schnellerem Outsourcing und Preiswachstum über den Prognosezeitraum ausgehen und einheitliche Inflation auf alle Dienstleistungslinien anwenden, selbst wenn sich Verlängerungen und Indexierung je nach Vertragstyp unterscheiden. |
Die Streuung in der Tabelle spiegelt hauptsächlich die Umfangsgrenzen und die jährliche Handhabung von Preisgestaltung und Outsourcing wider. Unser Ansatz bleibt reproduzierbar, da die Bewertungsschritte an beobachtbaren Nachfragesignalen verankert sind, gefolgt von Gegenprüfungen anhand der Anbieter-Exponierung und ausschreibungsgestützten Realitätschecks, bevor die endgültige Zahl festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des belgischen Facility-Management-Marktes?
Die Größe des belgischen Facility-Management-Marktes betrug im Jahr 2026 USD 5,78 Milliarden und wird voraussichtlich bis 2031 USD 6,73 Milliarden erreichen.
Welche Dienstleistungsart generiert den höchsten Umsatz?
Technische Dienste und Infrastrukturdienste, die Gebäudetechnik (MEP), HVAC und Anlagenmanagement umfassen, machten im Jahr 2025 59,10 % des Umsatzes aus.
Warum wachsen ausgelagerte Verträge schneller als interne Modelle?
Die Auslagerung reduziert mehrsprachige Compliance-Belastungen und bündelt Aufgaben der Kohlenstoffberichterstattung, wodurch der ausgelagerte Marktanteil im Jahr 2025 auf 61,85 % mit einem CAGR-Ausblick von 3,26 % gestiegen ist.
Wie beeinflussen EU-Vorschriften die Marktnachfrage?
Die EPBD und CSRD verpflichten Eigentümer zur Gebäudesanierung und zur Offenlegung der Kohlenstoffleistung, was eine stetige Pipeline für energieeffiziente Facility-Management-Dienstleistungen schafft.
Welche belgische Region bietet das höchste Wachstumspotenzial?
Flandern wird voraussichtlich den schnellsten CAGR von 3,42 % verzeichnen, bedingt durch seine expandierenden Technologiekorridore und umfangreiche Renovierungsziele.
Welche Technologien verändern die Erbringung von Facility-Management-Dienstleistungen?
IoT-Sensoren, KI-gestützte Fehlerprädiktion und cloudbasierte Energie-Dashboards senken den HVAC-Energieverbrauch und ermöglichen ergebnisbasierte Verträge, was die Wettbewerbsfähigkeit der Anbieter stärkt.
Seite zuletzt aktualisiert am:



