
Batterierecycling-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 30.05 Milliarden US-Dollar |
| Marktgröße (2031) | 50.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.88 % |
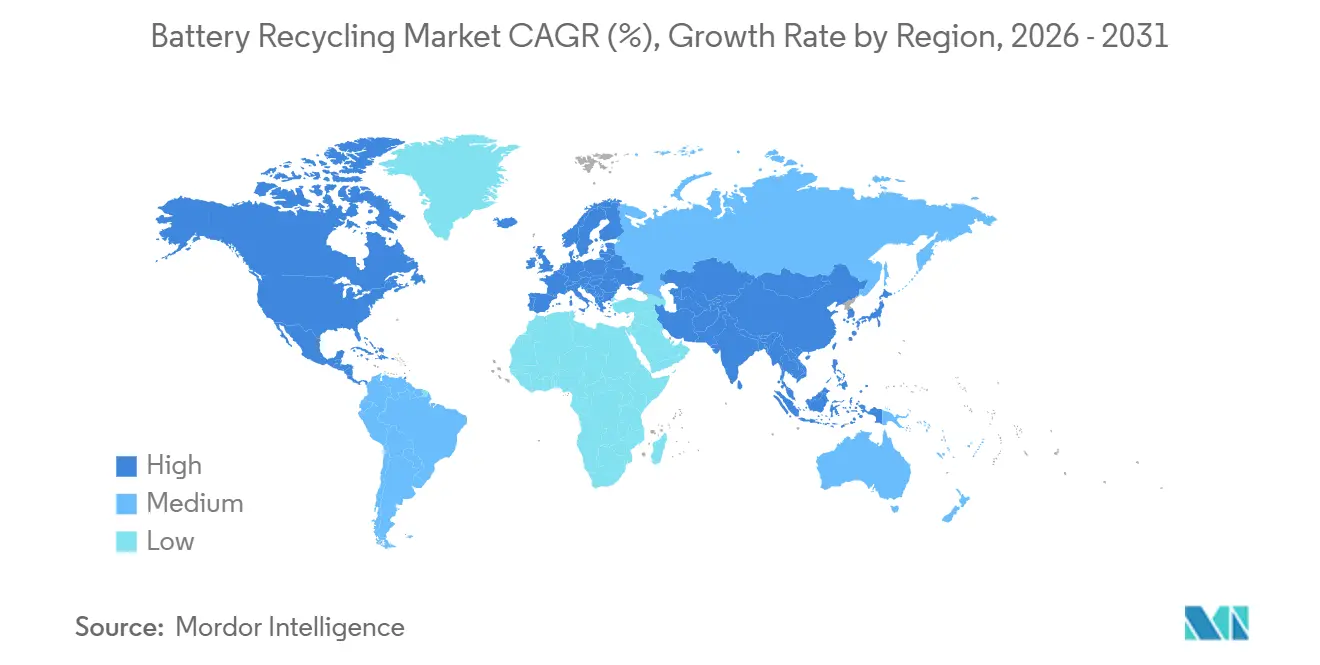
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Batterierecycling-Marktanalyse von Mordor Intelligence
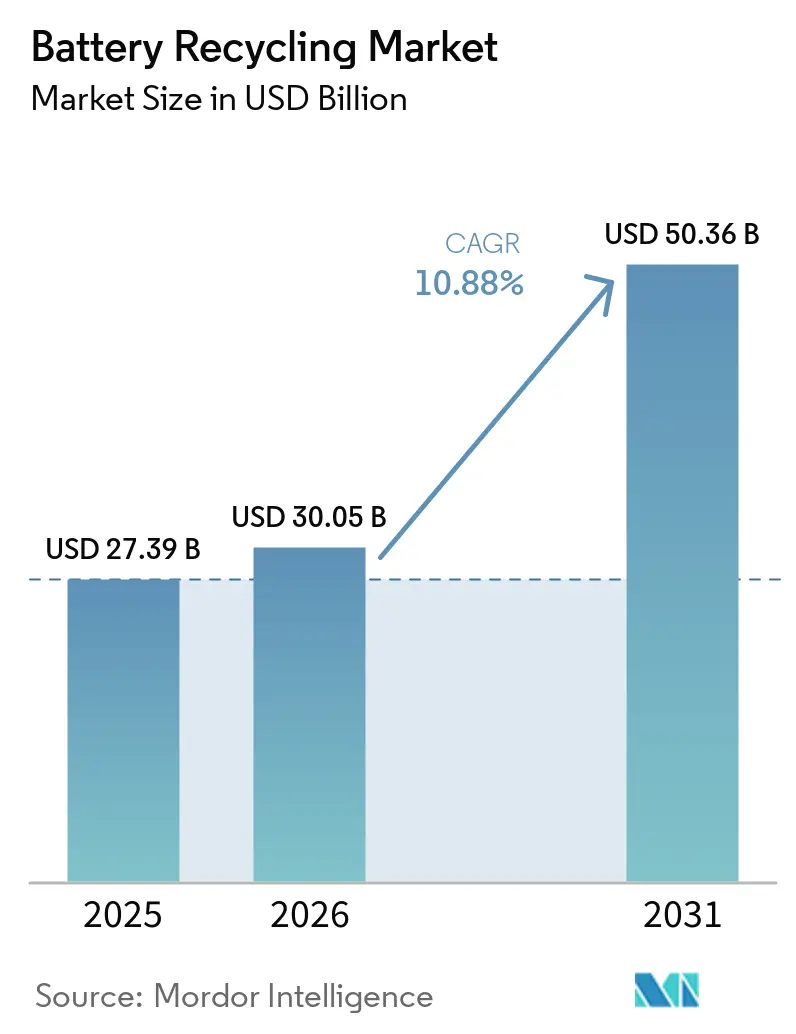
Die Größe des Batterierecycling-Marktes soll von 27,39 Milliarden USD im Jahr 2025 auf 30,05 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,88 % über 2026–2031 einen Wert von 50,36 Milliarden USD erreichen.
Die Expansion wird durch Vorschriften zur erweiterten Herstellerverantwortung, zunehmende Knappheit kritischer Metalle und die Verpflichtungen der Automobilhersteller zu geschlossenen Kathodenlieferketten gestützt, die Altbatteriezellen als strategischen Rohstoff und nicht als Abfall behandeln. Blei-Säure-Batterien behielten dank ausgereifter Sammelnetze dominante Volumina, doch Lithium-Ionen-Chemien gewinnen an Boden, da die Durchdringung von Elektrofahrzeugen (EV) zunimmt und die traditionelle Blei-Säure-Nachfrage im Automobilbereich stagniert.[1] Hydrometallurgische Verfahren skalieren schnell, da sie hochreines Nickel- und Kobaltsulfat liefern, das von Kathodenproduzenten nachgefragt wird, während Direktrecycling-Pilotprojekte Energieeinsparungen zeigen, die die Packkosten um 1.000 USD pro Fahrzeug senken könnten, sobald sie kommerzialisiert werden. Regional gesehen macht Asien-Pazifik mehr als die Hälfte des Umsatzes aus, da China über integrierte Gigafabrik-Recycler-Cluster verfügt, während Nordamerika das stärkste Wachstum verzeichnet, da die Anreize des Inflation Reduction Act die inländische Schwarzmassen-Raffination subventionieren.[2]
Wichtigste Erkenntnisse des Berichts
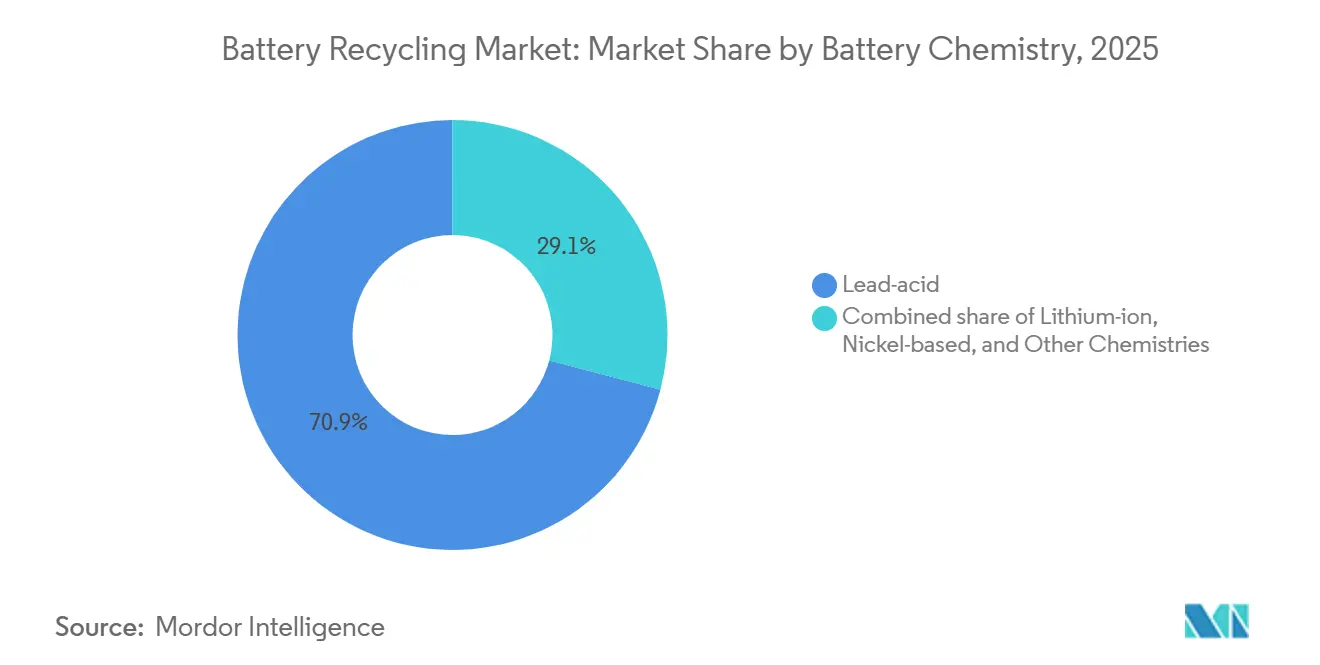
- Nach Batteriechemie hielt Blei-Säure im Jahr 2025 einen Marktanteil von 70,9 % am Batterierecycling-Markt; für Lithium-Ionen wird bis 2031 eine CAGR von 23,9 % prognostiziert.
- Nach Schrottquelle führten Fahrzeugbatterien mit einem Marktanteil von 58,5 % am Batterierecycling-Markt im Jahr 2025, während Batterien aus der Unterhaltungselektronik bis 2031 voraussichtlich mit einer CAGR von 20,5 % wachsen werden.
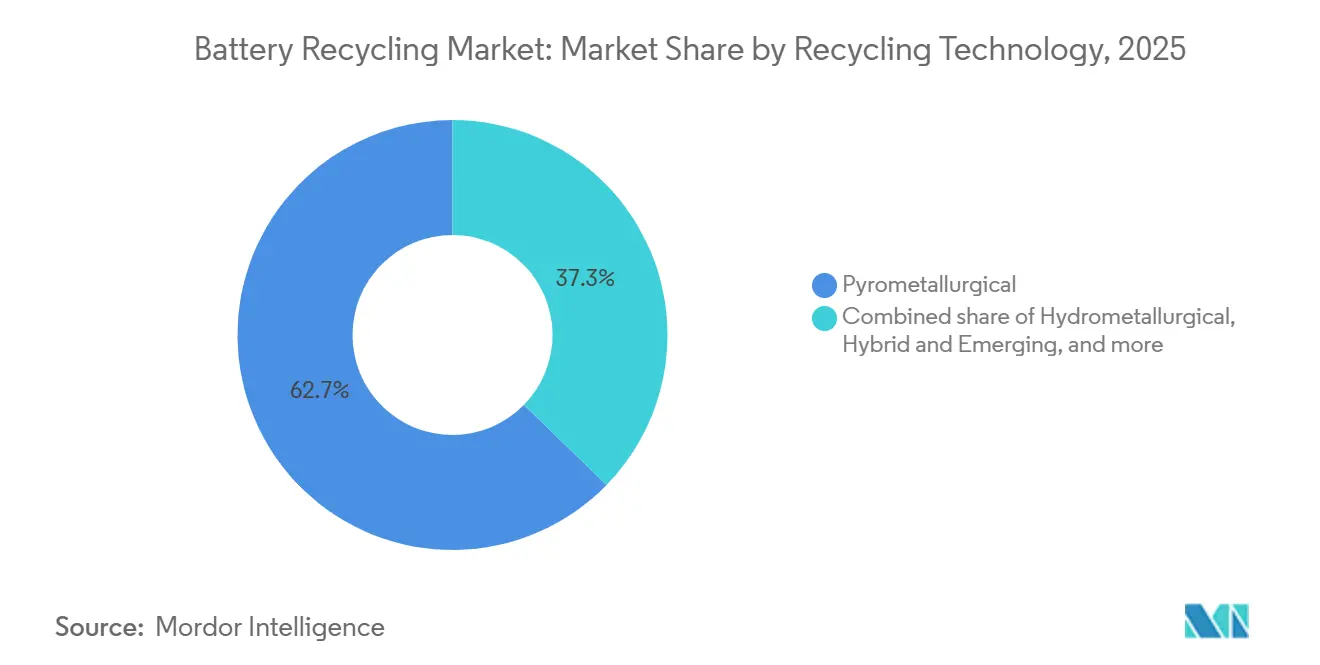
- Nach Recyclingtechnologie führte die Pyrometallurgie im Jahr 2025 mit einem Anteil von 62,7 %, während die Hydrometallurgie mit einer CAGR von 22,7 % bis 2031 voranschreitet.
- Nach Prozessphase entfielen 28,6 % der Batterierecycling-Marktgröße im Jahr 2025 auf Materialraffination und -rückgewinnung, während die Schwarzmassenproduktion bis 2031 voraussichtlich mit einer CAGR von 25,1 % wachsen wird.
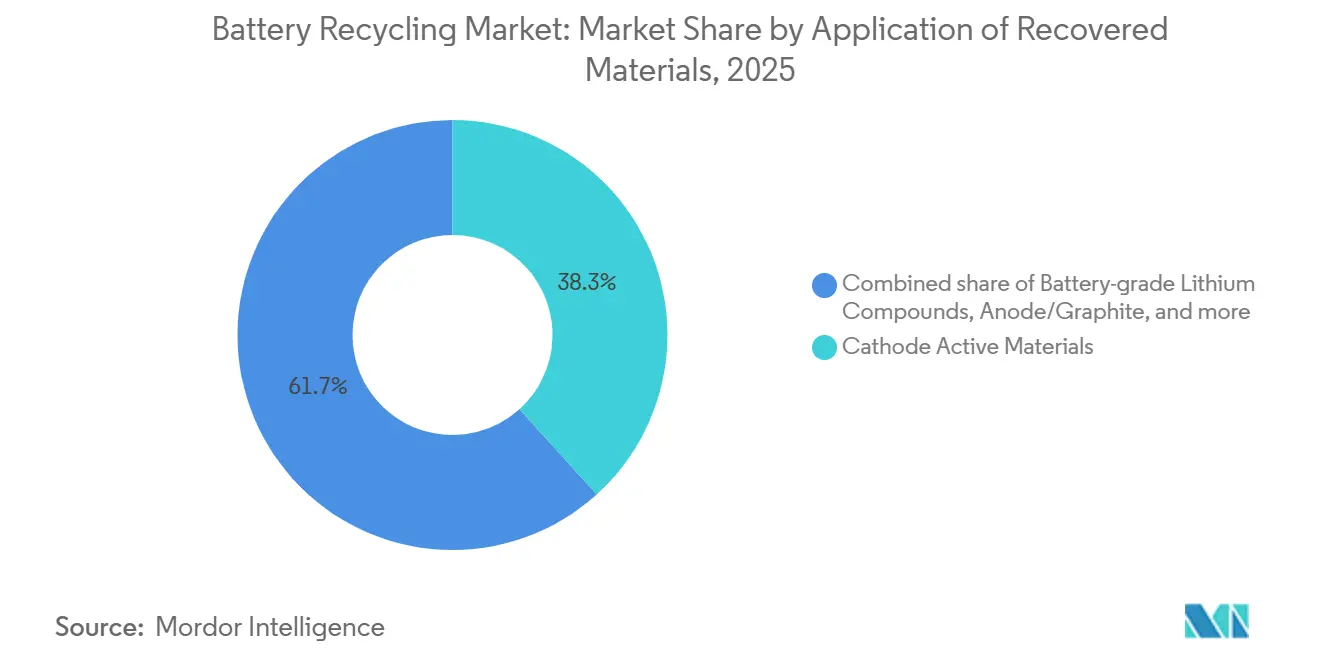
- Nach Anwendung der zurückgewonnenen Materialien beanspruchte das Segment der kathodenaktiven Materialien im Jahr 2025 einen Umsatzanteil von 38,3 %, während batteriegradige Lithiumverbindungen mit einer CAGR von 27,6 % über 2026–2031 das höchste Wachstum verzeichnen dürften.
- Nach Endverbraucherbranche entfielen im Jahr 2025 43,1 % der Batterierecycling-Marktgröße auf die Automobilindustrie, und der Bereich Strom und Energiespeicherung wächst bis 2031 mit einer CAGR von 19,8 %.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 52,4 %; für Nordamerika wird zwischen 2026 und 2031 eine CAGR von 21,3 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Batterierecycling-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Elektrofahrzeugdurchdringung | +3.2% | Global, am stärksten in China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfung globaler Altbatterievorschriften | +2.1% | EU, China, Nordamerika; aufstrebend in Indien und ASEAN | Langfristig (≥ 4 Jahre) |
| Preisinflation bei kritischen Metallen | +1.8% | Global, akut dort, wo Kathodenimporte dominieren | Kurzfristig (≤ 2 Jahre) |
| ESG- und Kreislaufwirtschaftsmandate der Automobilhersteller | +1.5% | Nordamerika, EU; Pilotprojekte in Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Entstehung liquider Schwarzmassen-Spotmärkte | +1.1% | China, EU; aufkeimend in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftlichkeit des Direktrecyclings durch technologischen Durchbruch | +0.9% | Nordamerika, EU; Forschung und Entwicklung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Elektrofahrzeugdurchdringung
Die weltweiten Verkäufe von batterieelektrischen und Plug-in-Hybridfahrzeugen überstiegen 2024 14 Millionen Einheiten und betteten rund 1,1 TWh Lithium-Ionen-Kapazität ein, die nach 2032 das Ende ihrer Lebensdauer erreichen wird und eine vorhersehbare Rohstoffwelle erzeugt.[3] Tesla hat in seiner Anlage in Nevada 92 % der kritischen Mineralien aus ausgemusterten Akkupacks zurückgewonnen und damit die technische Machbarkeit im großen Maßstab bewiesen. China prognostiziert bis 2030 12 Millionen Tonnen ausgemusterter Lithium-Ionen-Zellen, das Dreifache der aktuellen globalen Recyclingkapazität. Europas verschärfte Flottenemissionsgrenzwerte für CO₂ beschleunigen die Elektrofahrzeugakzeptanz und bringen Akkupacks der ersten Generation früher in die Demontagenetzwerke.[4] Die Verzögerung zwischen Verkäufen und Stilllegungen verkürzt das Zeitfenster für Recyclingunternehmen, Kapazitäten aufzubauen und Abnahmevereinbarungen mit Kathodenherstellern zu sichern.
Verschärfung globaler Altbatterievorschriften
Die EU-Batterieverordnung schreibt bis 2031 einen Anteil von 16 % recyceltem Kobalt, 6 % recyceltem Lithium und 6 % recyceltem Nickel in neuen Elektrofahrzeugbatterien vor, mit noch strengeren Schwellenwerten bis 2036. Chinas Vorschriften zur erweiterten Herstellerverantwortung von 2024 verpflichten Automobilhersteller zur Finanzierung von Sammelnetzen und zur Erreichung einer Lithium-Ionen-Rückgewinnungsrate von 85 %, verbunden mit Strafen von bis zu 500.000 CNY pro Verstoß. Die US-amerikanische Umweltschutzbehörde schlug 2025 einen Stewardship-Rahmen vor, der Herstellergebühren für Zellen ohne zertifizierte Recyclingwege vorsieht. Indiens Entwurf für EPR-Regeln zielt auf eine Sammelquote von 70 % bis 2028 ab, mangelt jedoch an Durchsetzungsklarheit. Diese Maßnahmen reduzieren die Umsatzvolatilität für Recyclingunternehmen, fragmentieren jedoch die Lieferketten über verschiedene Rechtssysteme hinweg.
Preisinflation bei kritischen Metallen
Lithiumcarbonat kostete im vierten Quartal 2024 durchschnittlich 95.000 CNY (13.400 USD) pro Tonne, immer noch 180 % über dem Niveau von 2020. Kobaltsulfat wurde im Dezember 2024 bei rund 12.800 USD pro Tonne gehandelt, da Governance-Probleme beim handwerklichen Bergbau in der Demokratischen Republik Kongo Risikoprämien hinzufügten. Nickelsulfat, das für Batterien geeignet ist, erreichte Anfang 2025 16.200 USD pro Tonne infolge indonesischer Erzexportbeschränkungen. Recycelte Kathodenvorläufer werden nun nur noch 5–8 % unter dem Preis von Primäräquivalenten verkauft, was die Margen der Recyclingunternehmen bei steigenden Volumina verbessert.
ESG- und Kreislaufwirtschaftsmandate der Automobilhersteller
Volkswagen strebt an, bis 2030 50 % des Kathodennickels und -kobalts aus recycelten Inhalten zu beziehen, und integriert hydrometallurgische Raffination in seine Gigafabrik in Salzgitter. General Motors unterzeichnete einen Abnahmevertrag über 50.000 Tonnen pro Jahr Schwarzmasse mit Cirba Solutions bis 2030. BMW erreichte durch Direktrecycling-Pilotprojekte, die den Verarbeitungsenergiebedarf gegenüber hydrometallurgischen Verfahren um 40 % senken, einen Recyclinganteil von 30 % in den Neue-Klasse-Zellen. Solche Mandate binden Recyclingunternehmen in langfristige Lieferverträge ein, reduzieren das Investitionsrisiko, konzentrieren jedoch die Käufermacht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten von Recyclinganlagen | -1.4% | Global, akut dort, wo Subventionen fehlen | Mittelfristig (2–4 Jahre) |
| Lückenhafte Sammellogistik in Schwellenmärkten | -0.9% | Indien, ASEAN, Afrika südlich der Sahara, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Sicherheits- und Gefahrguttransporthürden | -0.7% | Global, am strengsten in EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu wertarmen LFP-Chemien | -1.2% | China, Indien; Ausbreitung auf Einsteiger-Elektrofahrzeugsegmente anderswo | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten von Recyclinganlagen
Eine hydrometallurgische Anlage mit 20.000 Tonnen pro Jahr erfordert 180–250 Millionen USD, wobei Reaktoren und Lösungsmittelextraktionsanlagen 60 % der Installationskosten ausmachen. Die Betriebskosten liegen bei 1.800–2.400 USD pro Tonne Einsatzmaterial, getrieben durch Säureverbrauch und Abwasserbehandlung. Das Budget für Li-Cycles Rochester Hub stieg bis Mitte 2024 von 485 Millionen USD auf 960 Millionen USD und legte damit das Risiko von Kostenüberschreitungen offen. Kleinere Unternehmen in Schwellenmärkten sehen sich mit Fremdkapitalkosten von 18–22 % konfrontiert, was die Infrastrukturlücke vergrößert.
Lückenhafte Sammellogistik in Schwellenmärkten
Indiens formale Lithium-Ionen-Sammelquote lag 2024 bei 28 %, der Rest wurde an informelle Demontagebetriebe ohne Entladeprotokolle weitergeleitet, was 30–40 % des rückgewinnbaren Materials verschwendet. Indonesien betreibt Sammelstellen in nur 12 von 34 Provinzen, und die Rückwärtslogistik von den äußeren Inseln kann 150 USD pro Tonne übersteigen. Afrika südlich der Sahara gewinnt weniger als 5 % der Elektrofahrzeugbatterien zurück, und Brasiliens Sammlung hinkt in Gemeinden unter 100.000 Einwohnern hinterher, was die Volumina unter den für die Wirtschaftlichkeit einer hydrometallurgischen Anlage erforderlichen 15.000 Tonnen hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie: Blei-Säure dominiert den Umsatz, Lithium-Ionen treibt das Wachstum
Blei-Säure-Batterien hielten 2025 einen Umsatzanteil von 70,9 %, da nahezu 99 % der verbrauchten Einheiten in entwickelten Märkten gesammelt und in etablierten Schmelzhütten recycelt werden.[5] Die CAGR von 23,9 % bei Lithium-Ionen-Batterien signalisiert, wohin sich der Batterie-Recycling-Markt verlagert; Daten der Internationalen Energieagentur zeigen, dass bis 2030 jährlich 1,8 Millionen Tonnen Lithium-Ionen-Schrott anfallen werden, was einen adressierbaren Anstieg der Marktgröße für das Lithium-Ionen-Batterie-Recycling erzeugt. Etablierte Blei-Säure-Recycler modernisieren ihre pyrometallurgischen Linien, während neue Marktteilnehmer hydrometallurgische Zentren finanzieren, um die bevorstehenden lithiumreichen Materialströme zu erschließen. Redwood Materials verarbeitete 2024 18.000 Tonnen Lithium-Ionen-Schrott und bestätigte damit die kommerzielle Dynamik.
Der Batterie-Recycling-Markt ist daher zweigeteilt: Blei-Säure-Batterien bieten stabile, wachstumsschwache Cashflows, während Lithium-Ionen-Batterien ein hohes Wachstumspotenzial mit technologieintensivem Aufwärtspotenzial bieten. Der Wettbewerbsvorteil wird davon abhängen, ob es gelingt, aus Elektrofahrzeugen stammende Einsatzstoffe vor dem Wendepunkt nach 2028 zu sichern und Metallrückgewinnungsraten von über 90 % zu erreichen, um die Anforderungen der Automobilhersteller zu erfüllen.


Nach Schrottquelle: Automobil dominiert, Unterhaltungselektronik beschleunigt sich
Fahrzeugbatterien lieferten 2025 58,5 % des Durchsatzes, was auf große Blei-Säure-Ersatzvolumina und frühe Elektrofahrzeugstilllegungen wie Nissan-Leaf-Akkupacks aus den Jahren 2013–2016 zurückzuführen ist. Schrott aus der Unterhaltungselektronik wächst mit einer CAGR von 20,5 %, da sich die Gerätelebenszyklen verkürzen; jedoch zeigen Sammelquoten unter 40 % Potenzial für politisch getriebene Erfassungsprogramme. Fertigungsschrott liefert hochreines Einsatzmaterial und dreht den Lagerbestand innerhalb von 45 Tagen auf dem CATL-Campus in Ningde um, was das Betriebskapital im Vergleich zu Nachverbraucherströmen verbessert.
Das schnelle Wachstum der Unterhaltungselektronik stellt sicher, dass der Batterierecycling-Markt weiterhin sein Einsatzmaterial diversifiziert, die Abhängigkeit von Automobilvolumina reduziert und die gemischten Margen verbessert, da sauberer Fertigungsschrott minderwertige Haushaltsbatterien ausgleicht.
Nach Recyclingtechnologie: Pyrometallurgie hält die Skalierung, Hydrometallurgie gewinnt an Präzision
Die Pyrometallurgie stellte 2025 62,7 % der Kapazität bereit, da bestehende Kupfer- und Nickelschmelzhütten gemischte Chemien ohne Vorsortierung annehmen können. Dennoch wächst die Hydrometallurgie mit einer CAGR von 22,7 %, da Kathodenproduzenten batteriegradiges Nickelsulfat mit Verunreinigungen von ≤ 50 ppm verlangen, eine Reinheit, die pyrometallurgische Schlacke nicht kosteneffektiv erreichen kann. Direktrecycling-Pilotprojekte machen heute 8,4 % aus, könnten aber hochmargige Nischen erschließen, sobald homogene Elektrofahrzeugschrottströme verfügbar werden.
Der Aufstieg der Hydrometallurgie wird den Marktanteil hochwertiger konvertierter Salze im Batterierecycling-Markt erhöhen, während pyrometallurgische Linien möglicherweise zu wertärmerem, koballarmen LFP- und stationärem Speicherschrott wechseln, bei dem absolute Reinheit weniger kritisch ist.
Nach Prozessphase: Raffination verankert den Wert, Schwarzmassenproduktion steigt stark
Materialraffination und -rückgewinnung trugen 2025 28,6 % des Umsatzes bei und lieferten eine Bruttomarge von 1.200–1.800 USD pro Tonne aufgrund technischer Hürden und der Komplexität der Genehmigungsverfahren. Die Schwarzmassenproduktion ist mit einer CAGR von 25,1 % der am schnellsten wachsende Bereich, da vertikal integrierte Zellhersteller Drittschmelzhütten umgehen. CATLs Tochtergesellschaft Brunp betreibt bereits 180.000 Tonnen pro Jahr Schwarzmassenlinien, die konzerneigene Kathodenwerke beliefern.
Die Batterierecycling-Marktgröße für Schwarzmassenverarbeitung wird daher schnell wachsen, doch die eigentliche Wertschöpfung liegt bei Raffinerien, die batteriegradige Salze im Rahmen von Qualitätsverträgen mit Automobilherstellern liefern können.
Nach Anwendung der zurückgewonnenen Materialien: Kathodenaktive Materialien führen, Lithiumverbindungen beschleunigen sich
Kathodenaktive Materialien sicherten sich 2025 38,3 % des Wertes, da LG Energy Solution, SK On und Samsung SDI 42.000 Tonnen recycelter Vorläufer verbrauchten. Recycelte Lithiumverbindungen werden mit einer CAGR von 27,6 % prognostiziert, gestützt durch Direktrecycling-Ausbeuten von 95–98 % Lithiumrückgewinnung. Anoden- und Graphitinitiativen befinden sich noch in der Forschungs- und Entwicklungsphase, und die Manganrückgewinnung erzielt ein Zehntel des Kobaltpreises, was sie zu einem marginalen Umsatzstrom macht.
Die beschleunigte Lithiumrückgewinnung stellt sicher, dass der Batterierecycling-Markt gegenüber neuen Sole- und Hartgesteinsprojekten wettbewerbsfähig bleibt, insbesondere in Rechtssystemen mit strengen Umweltgenehmigungshürden.
Nach Endverbraucherbranche: Automobil verankert die Nachfrage, Energiespeicherung steigt stark
Der Automobilsektor verbrauchte 2025 43,1 % der recycelten Batterieproduktion, da OEMs ihr Kobalt- und Nickelrisiko durch geschlossene Schwarzmasse-Recycling-Programme absichern. Strom- und Energiespeichersysteme stellen mit einem CAGR von 19,8 % das am schnellsten wachsende Nachfragesegment dar, angetrieben durch die erste Welle von Stilllegungen netzgekoppelter Lithium-Ionen-Speicher und die Wirtschaftlichkeit der Zweitnutzung, die die Lebensdauer von Akkupacks um bis zu 10 Jahre verlängert.
Das Wachstum im Versorgungssektor diversifiziert die Kundenbasis der Batterierecyclingbranche, verringert die Korrelation mit Automobilzyklen und bietet eine stabile Abnahme für lithiumreiche Schwarzmasse.
Geografische Analyse
Asien-Pazifik erfasste 2025 52,4 % des Umsatzes, angeführt von Chinas vertikal integriertem Ökosystem, in dem Recycler-Gigafabrik-Cluster durch hydrometallurgische Verfahren eine Metallrückgewinnung von 88–92 % erreichen. Der 2024 eingeführte nationale Batteriepass kennzeichnet jede Zelle zur Rückverfolgbarkeit und reduziert Kontaminationen um 15–18 %. Japan verarbeitete 68.000 Tonnen NiMH- und Lithium-Ionen-Schrott und gewann Seltene-Erden-Elemente in der Onahama-Schmelzhütte von Toyota-Sumitomo zurück. Südkoreas gebührengestütztes EPR-System hob die Lithium-Ionen-Rückgewinnungsrate bis Ende 2025 auf 72 %. Indien verfügt über eine Kapazität von 42.000 Tonnen, doch informelle Demontagebetriebe siphonieren immer noch 60 % der Volumina ab.
Nordamerika ist die am schnellsten wachsende Region mit einer CAGR von 21,3 %. Abschnitt 45X gewährt eine Produktionsgutschrift von 10 USD pro kWh für recyceltes Material, und Abschnitt 30D verlangt bis 2026, dass 50 % des Batteriwertes aus Nordamerika oder Freihandelsabkommenspartnern stammen. Redwood Materials investiert 3,5 Milliarden USD in einen 100-GWh-Kathoden-Anoden-Campus mit 30 % recyceltem Einsatzmaterial. Li-Cycles Rochester Hub sicherte sich eine Kreditgarantie des US-Energieministeriums in Höhe von 475 Millionen USD mit dem Ziel der Inbetriebnahme Ende 2026. Kanada stellte 1,5 Milliarden CAD für Recyclinginfrastruktur bereit, wobei Glencore und Electra die Hydrometallurgie in Quebec und Ontario ausbauen.
Auch Europas Anteil wächst in hohem Tempo, angetrieben durch starke Mandate. Northvolts Revolt-Anlage erreichte bei einem Durchsatz von 8.000 Tonnen eine Rückgewinnung von 95 % Lithium, Nickel und Kobalt und strebt bis 2030 125.000 Tonnen pro Jahr an. Deutschland gewährte Duesenfeld und Accurec 200 Millionen EUR für 50.000 Tonnen hydrometallurgische Kapazität. Frankreichs Veolia-Solvay-Gemeinschaftsunternehmen wird eine 15.000-Tonnen-Anlage in Dunkerque bauen, die gemeinsam mit ACCs Gigafabrik angesiedelt ist. Südamerika und MEA zusammen hatten einen begrenzten Anteil, beschränkt auf Brasiliens Netzwerk und Südafrikas Eco-Bat-Schmelzhütte; groß angelegte Lithium-Ionen-Projekte warten auf eine höhere Elektrofahrzeugdurchdringung.

Regulatorisches Umfeld
Die Regulierung wird in Bezug auf Rückverfolgbarkeit, die Überprüfung der Recyclingleistung und die Herstellerverantwortung strenger. In der EU legt die Verordnung (EU) 2023/1542 Verpflichtungen zu Recyclinganteilen und Rückgewinnungsraten fest, die beeinflussen, wie sich Recycler bei Zellherstellern und OEMs qualifizieren. Ab dem Kalenderjahr 2026 beginnt die jährliche Berichterstattung zu Recyclingeffizienz und Materialrückgewinnung, unterstützt durch harmonisierte Berechnungs- und Überprüfungsregeln in der Delegierten Verordnung (EU) 2025/606 der Kommission sowie standardisierte Berichtsformate gemäß der Durchführungsverordnung (EU) 2025/2289 der Kommission. Dies erhöht die Bedeutung prüfbarer Massenbilanzsysteme und strengerer Qualitätskontrollen.
In den Vereinigten Staaten ist die politische Unterstützung an die Förderbefugnis des Department of Energy im Rahmen des Infrastructure Investment and Jobs Act für Anlagen zur Verarbeitung, Herstellung und zum Recycling von Batteriematerialien gebunden. Dies ergänzt die Marktverschiebung hin zu inländischer Raffination und geschlossenen Kreislaufsystemen. Die U.S. Environmental Protection Agency hat außerdem freiwillige Leitlinien im Rahmen ihres EPR-Rahmenwerks für Batterien vorangetrieben, einschließlich eines Battery Collection Best Practices Report an den Kongress im Mai 2026, der die Gestaltung von Sammelsystemen und Dokumentationspraktiken prägt, die Hersteller und Recycler nutzen, um verantwortungsvolle Wege am Lebensende nachzuweisen.
Wettbewerbslandschaft
Die 10 größten Recyclingunternehmen kontrollierten 2025 rund 50 % des globalen Durchsatzes; kein einzelnes Unternehmen überschritt einen Anteil von 12 %, was eine mäßig fragmentierte Struktur ergibt. Etablierte Blei-Säure-Unternehmen wie Eco-Bat und Glencore nutzen bestehende Schmelzhütten, während auf Lithium spezialisierte Unternehmen wie Redwood Materials, Li-Cycle und Ascend Elements bei hydrometallurgischer Reinheit und Direktrecycling-Innovation konkurrieren. Chinesische Platzhirsche CATL, GEM und Brunp nutzen konzerneigenen Gigafabrikschrott und interne Verrechnungspreise, die Handelsrecycler um bis zu 15 % unterbieten.
Cirba Solutions konsolidierte Retriev und Heritage Battery Recycling und sicherte sich 200 Millionen USD von Koch Strategic Platforms, um die Kapazität bis 2027 auf 120.000 Tonnen pro Jahr zu steigern. Neometals' Mischhydroxidniederschlagsverfahren gewinnt 96 % Lithium zurück und ermöglicht nur einen Abschlag von 3 % gegenüber primärem Carbonat. Patentanmeldungen im Direktrecycling stiegen von 2022 bis 2024 um 140 % und signalisieren einen intensiveren Wettbewerb um geistiges Eigentum. Skalierung, vertikale Integration und Prozess-IP werden künftige Marktanteilsverschiebungen bestimmen, während sich der Batterierecycling-Markt weiterentwickelt.
Marktführer im Batterierecycling
-
Brunp Recycling Technology
-
Li-Cycle Holdings Corp.
-
Umicore SA
-
GEM Co. Ltd.
-
Glencore plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Compliance-Mechanik der EU schafft kurzfristig Freiräume rund um Daten, Verifizierung und konforme Kanalisierung von Schwarzmasse und Lithium-Ionen-Altbatterien, insbesondere da die Berichterstattung 2026 im Rahmen der Verordnung (EU) 2023/1542 und der zugehörigen delegierten und durchführenden Rechtsakte (2025/606 und 2025/2289) beginnt. Diese Verschiebung erhöht die Nachfrage nach rückverfolgbaren Outputs in Batteriequalität und treibt Investitionen voran, die Vorbehandlung, hydrometallurgische Raffination und Dokumentationsfähigkeit innerhalb desselben Betriebsmodells kombinieren. Fortum Battery Recycling, das im April 2026 eine neue Umweltgenehmigung erhielt, um die tägliche Verarbeitungskapazität in Kirchardt, Deutschland, zu erhöhen (von 10 auf 25 Tonnen, mit erweiterter Lagerung gefährlicher Abfälle), ist ein Beispiel für Kapazitätserweiterungen, die direkt an regulierte europäische Betriebsanforderungen gebunden sind.
Auf der Angebotsseite öffnet sich der Markt zudem für integrierte Zentren, die heterogene Einsatzstoffe in einheitliche Zwischenprodukte (Schwarzmasse) und, häufiger, in verkaufsfähige Salze in Batteriequalität umwandeln können, bei denen Reinheits- und Spezifikationskontrolle entscheidend sind. In China hat Brunp (CATL) seine Vorbehandlungs- und Lithiumcarbonat-Kapazität durch genehmigte Projekterweiterungen (berichtet im Mai 2026) weiter ausgebaut, was zeigt, wie sich die Integration von Recycler und Gigafabrik skaliert, wenn sie auf inländische Sammel- oder EPR-Systeme sowie die nachgelagerte Kathodennachfrage abgestimmt ist. In Nordamerika unterstützen Förder- und Finanzierungsprogramme zusammen mit Abnahmestrukturen der OEMs den Ausbau von Verarbeitungskapazitäten in der Nähe von Batteriefertigungskorridoren, während sich entwickelnde Spotmärkte für Schwarzmasse und langfristige Abnahmeverträge (einschließlich der im Berichtskontext beschriebenen Vereinbarungen zwischen Automobilherstellern und Recyclern) die Unsicherheit für Investitionen auf der Raffinationsstufe verringern.
Aktuelle Branchenentwicklungen
- Mai 2026: Umicore SA bekräftigte Batterie-Recyclinglösungen als Teil des Fokus seiner CORE-Strategie für 2026 und betrieb weiterhin seine Pilotanlage für Batterie-Recycling in Hoboken, Belgien, wobei Nickelrückgewinnungsraten von über 95 % hervorgehoben wurden. Das Update unterstreicht die Rolle der hochreinen Rückgewinnungsleistung bei der Qualifizierung recycelter Metalle für Kathoden-Lieferketten unter strengeren europäischen Anforderungen.
- August 2025: Glencore plc schloss die Übernahme von Li-Cycle-Vermögenswerten ab, darunter mehrere Spoke-Anlagen (Deutschland, Arizona, Alabama, New York und Ontario) sowie das Rochester-Hub-Projekt. Die Transaktion beschleunigt die Konsolidierung und verbindet die Recyclingkapazität direkter mit einem großen Rohstoffproduzenten und -vermarkter, wodurch die Wege zur Skalierung des Zugangs zu Einsatzstoffen und zur Abnahme von raffinierten Metallen gestärkt werden.
- Dezember 2024: Li-Cycle gab ein Update zu seinen Vorstudien für den European Recycling Hub und zum Kooperationsrahmen mit Glencore bekannt. Die Offenlegung konzentrierte sich weiterhin auf die Etablierung kommerzieller Absatzwege für Hub-Produkte und grenzüberschreitende Integration, was zeigt, dass die Projektlebensfähigkeit zunehmend von gesicherten Abnahmebedingungen und der Finanzierungsausrichtung abhängt und nicht von eigenständigen Kapazitätsankündigungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert aus der Sammlung, Verarbeitung und Raffination verbrauchter oder verschrotteter Batterien, sodass zurückgewonnene Materialien wiederverwendet und Recyclingdienstleistungen an wichtige Endverbraucher verkauft werden können.
Ausschlüsse aus dem Umfang: Wir schließen den primären Bergbau und die Erstraffinierung von Batteriemetallen aus, ebenso wie den Fertigungswert neuer Batterien, die nicht Teil des Recyclings sind.
Segmentierungsübersicht
- Nach Batteriechemie
- Blei-Säure
- Lithium-Ionen (NMC, LFP, NCA, LMO)
- Nickel-basiert
- Andere Chemien (Zn-Luft, Natrium-Ionen usw.)
- Nach Schrottquelle
- Fahrzeugbatterien
- Batterien aus der Unterhaltungselektronik
- Industrie- und Energiespeichersystembatterien
- Fertigungsschrott
- Nach Recyclingtechnologie
- Hydrometallurgisch
- Pyrometallurgisch
- Direkt/Mechanisch
- Hybrid und Aufkommend (Bio-/Elektrochemisch)
- Nach Prozessphase
- Sammlung und Logistik
- Demontage und Entladung
- Mechanisches Schreddern/Sortieren
- Schwarzmassenproduktion
- Materialraffination und -rückgewinnung
- Nach Anwendung der zurückgewonnenen Materialien
- Kathodenaktive Materialien
- Anode/Graphit
- Batteriegradige Lithiumverbindungen
- Kobalt- und Nickelsalze
- Mangan
- Sonstige (Cu, Al)
- Nach Endverbraucherbranche
- Automobil
- Marine
- Strom und Energiespeicherung
- Unterhaltungselektronik
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung der Angebots- und Nachfragegeschichte in konkreten Zahlen und deren Zuordnung zu Recyclingerlösen. Wir prüfen öffentliche Datensätze und Richtlinien-Tracker, wie etwa USGS-Mineralstatistiken, UN-Comtrade-Handelsströme, IEA-Veröffentlichungen zu Elektrofahrzeug- und Batterielieferketten sowie Aktualisierungen der Batterieregulierung der Europäischen Kommission, da diese Quellen dabei helfen, die Materialverfügbarkeit und den Compliance-Bedarf einzurahmen.
Anschließend lesen wir Unternehmensberichte und Investorenpräsentationen, um Kapazitätserweiterungen, den Zeitplan für die Inbetriebnahme von Anlagen und typische Outputströme (beispielsweise Schwarzmasse und zurückgewonnene Salze) zu verstehen. Patentdatenbanken werden ebenfalls durchsucht, um zu ermitteln, welche Recyclingrouten kommerzialisiert werden und welche Ausbeuten beansprucht werden. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportansichten auf Sendungsebene genutzt, um Volumina, Anlagenstandorte und Preisentwicklungen gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich illustrativ; während der Erhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärforschung und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung mit Betreibern, Rohstoffaggregatoren, Recyclingunternehmen, Materialkäufern und Fachexperten mit Bezug zu Politik und Compliance zu überprüfen. Wir nutzen diese Gespräche auch, um praktische Bandbreiten für Sammelquoten, Rückgewinnungsausbeuten und Preisverhalten in verschiedenen Regionen festzulegen, damit Lücken in öffentlichen Daten das Modell nicht in eine bestimmte Richtung drängen.
Für einen globalen Markt wie diesen wurden die Eingaben in APAC, EMEA und Amerika überprüft, um Unterschiede in der Regulierung, informellen Sammelkanälen und dem Tempo der Stilllegung von Elektrofahrzeugbatterien widerzuspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 48 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 38 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down- und Bottom-up-Ansatz. Es beginnt mit den auf dem Markt platzierten Batterien und Stilllegungssignalen, die anschließend nach Chemie und Herkunft in verfügbares Recyclingschrott umgerechnet werden. Beispielsweise werden Batterieproduktions- und Handelsdaten verwendet, um den Pool der im Umlauf befindlichen Batterien zu rekonstruieren; anschließend werden erwartete Lebensdauern und Sammelquoten angewendet, um die am Lebensende bei Recyclingunternehmen eingehenden Volumina zu schätzen.
Diese Volumina werden mithilfe einer praxisnahen Erlöslogik bewertet, die an die Abfolge der Prozessschritte geknüpft ist, einschließlich Sammel- und Logistikintensität, Schwarzmasse-Ausbeuten, Rückgewinnungsausbeuten für Schlüsselmetalle und realisierte Margen in Anlehnung an Rohstoff-Benchmarks. In diesem Markt sind relevante Variablen unter anderem Blei-Säure-Ersatzzyklen, Zeitpunkt der Stilllegung von Elektrofahrzeugpacks, regionale Compliance- und Rücknahmeverpflichtungen, der Mix der Recyclingrouten (hydrometallurgisch versus pyrometallurgisch) sowie der Anteil des Fertigungsschrotts, der in das vertraglich vereinbarte Recycling einfließt.
Prognosen werden mittels Szenarioanalyse erstellt, da Durchsetzung von Vorschriften, Veränderungen in der Batteriechemie und Rohstoffpreise sich gemeinsam bewegen können und sich nicht immer linear verhalten. Die Szenarien sind an Expertenkonsens-Bandbreiten aus Interviews verankert und werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen – etwa mit Stichproben-Kapazitätshochrechnungen und Plausibilitätsprüfungen auf Basis von Volumen multipliziert mit durchschnittlich realisierten Preisen –, um Gesamtwerte dort anzupassen, wo die Abdeckung uneinheitlich ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe anhand unabhängiger Signale überprüft, darunter die scheinbare Schrottverfügbarkeit, die angekündigte Richtung der Kapazitätsauslastung sowie Preisbewegungen bei zurückgewonnenen Materialien, die den Recyclererlös direkt beeinflussen. Wenn eine Region oder Chemie einen Sprung zeigt, der sich nicht durch Stilllegungen, Regulierungsänderungen oder Kapazitätserweiterungen erklären lässt, werden die Annahmen überprüft und die Mitwirkenden erneut kontaktiert.
Es wird ein mehrstufiger Prüfprozess angewendet, bei dem ein weiterer Analyst die Modelllogik, die Einheitenumrechnungen und die Jahres-zu-Jahres-Entwicklungen überprüft und anschließend die Darstellung mit den Zahlen abgestimmt wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Regulierungsänderungen, Inbetriebnahmen großer Anlagen oder starken Rohstoffschwankungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für den Markt für Batterierecycling von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für das Batterierecycling weichen häufig voneinander ab, da die Abgrenzung dessen, was als Recyclingerlös gilt, nicht einheitlich ist. Auch der Zeitpunkt der Aktualisierung des Basisjahres kann die Ergebnisse verschieben. Unterschiede entstehen zudem dadurch, wie jede Studie Batterieschrottvolumina in Dollar umrechnet, insbesondere wenn die Preise volatil sind und Vertrags- gegenüber Spotrealisierungen gemischt sind.
Indikatoren zur Stilllegung von Elektrofahrzeugbatterien, Blei-Säure-Ersatzzyklen und Ankündigungen von Recyclerkapazitäten werden als Evidenzprüfungen herangezogen, um die Schätzung von Mordor Intelligence an tatsächlich zur Verarbeitung und Raffination gelangendem Schrott zu verankern, anstatt angrenzende vor- oder nachgelagerte Werte einzubeziehen. Lücken entstehen in der Regel, wenn eine Schätzung breitere Abfallwirtschaftserlöse einbezieht, aggressive Verbesserungen der Sammelquoten ohne lokale Validierung annimmt oder eine einzige globale Preiskurve für zurückgewonnene Materialien auf sehr unterschiedliche Regionen anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,05 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 26,90 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann ein breiteres Bündel an Material- und Dienstleistungsposten rund um das Recycling einschließen, was verändert, was im Ausgangsjahr als Markterlös gezählt wird. |
| Branchenforschungsanbieter B | 11,90 Milliarden USD (2024) | Wendet eine engere Erlösabgrenzung und ein kürzeres Prognosefenster an; die Preis- und Ausbeute-Annahmen scheinen auf einem hohen Niveau gemittelt zu sein, was den Wert unterschätzen kann, wenn sich die Realisierung zurückgewonnener Materialien verbessert. |
Die Streuung erklärt sich hauptsächlich durch Umfangsgrenzen, den Zeitpunkt des Basisjahres und die Art und Weise, wie Schrottvolumina durch Ausbeuten und realisierte Preise in Erlöse umgerechnet werden. Indem die Modelleingaben auf Stilllegungen, Sammlung, Prozessausbeuten und regionsspezifische Preissignale zurückführbar gehalten werden, bleibt die Endzahl reproduzierbar und lässt sich in einem Kundengespräch leichter vertreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Batterierecycling-Markt heute und wohin entwickelt er sich bis 2031?
Die Batterierecycling-Marktgröße erreichte 2026 einen Wert von 30,05 Milliarden USD und soll bis 2031 bei einer CAGR von 10,88 % auf 50,36 Milliarden USD steigen.
Welche Batteriechemie bietet Recyclingunternehmen die stärkste Wachstumschance?
Lithium-Ionen-Schrott soll bis 2031 mit einer CAGR von 23,9 % wachsen, da Elektrofahrzeugstilllegungen zunehmen und reife Blei-Säure-Volumina übertreffen.
Warum gewinnt die Hydrometallurgie gegenüber der Pyrometallurgie an Marktanteil?
Hydrometallurgische Verfahren liefern batteriegradiges Nickel- und Kobaltsulfat mit Verunreinigungsgehalten unter 50 ppm und erfüllen damit die Spezifikationen der Kathodenhersteller, die pyrometallurgische Schlacke wirtschaftlich nicht erreichen kann.
Wie unterstützen staatliche Anreize in Nordamerika Recyclinginvestitionen?
Abschnitt 45X des Inflation Reduction Act gewährt 10 USD pro kWh für recycelte Batteriematerialien, während Kreditprogramme des US-Energieministeriums große Projekte wie Li-Cycles Rochester Hub und Ascend Elements' Apex-Anlage finanziert haben.
Was begrenzt die Recyclingexpansion in Schwellenmärkten?
Lückenhafte Sammellogistik, informelle Demontagenetzwerke und hohe Kapitalkosten halten die formalen Rückgewinnungsraten in Indien, ASEAN und Teilen Afrikas unter 40 %.
Werden wertarme LFP-Chemien die Margen der Recyclingunternehmen belasten?
LFPs geringerer Kobalt- und Nickelgehalt reduziert den Schwarzmassenwert um bis zu 65 % und belastet die Gewinne, sofern Recyclingunternehmen keine Direktrecyclingverfahren einsetzen, die Lithium effizient zurückgewinnen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

