
Größe und Marktanteil des Bahrain-Marktes für Facility Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.35 Milliarden US-Dollar |
| Marktgröße (2026) | 2.84 Milliarden US-Dollar |
| Marktgröße (2031) | 5.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.16 % |
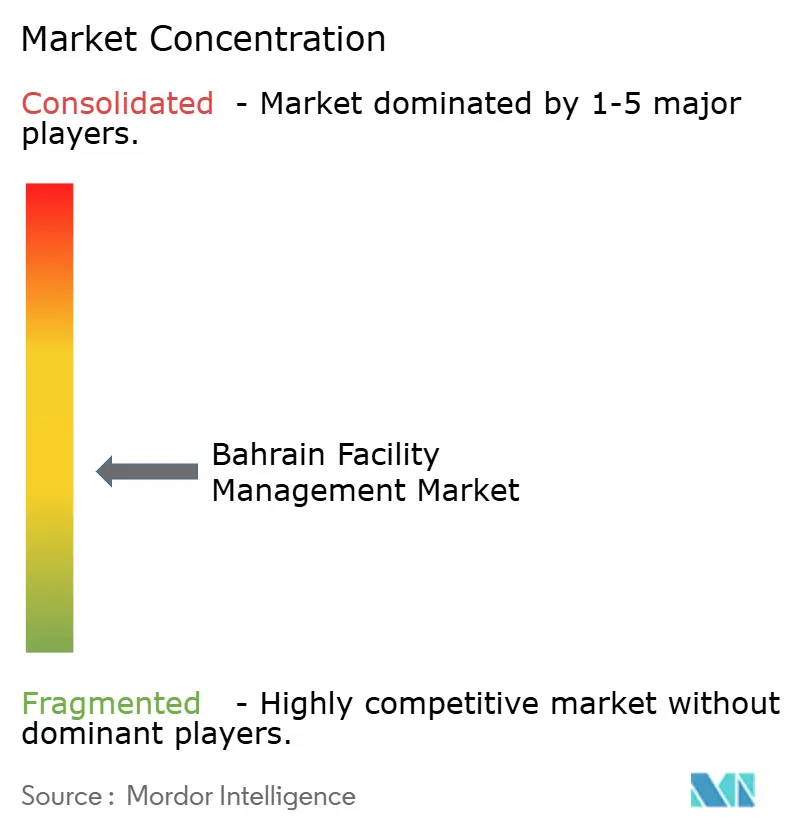
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Bahrain-Marktes für Facility Management von Mordor Intelligence
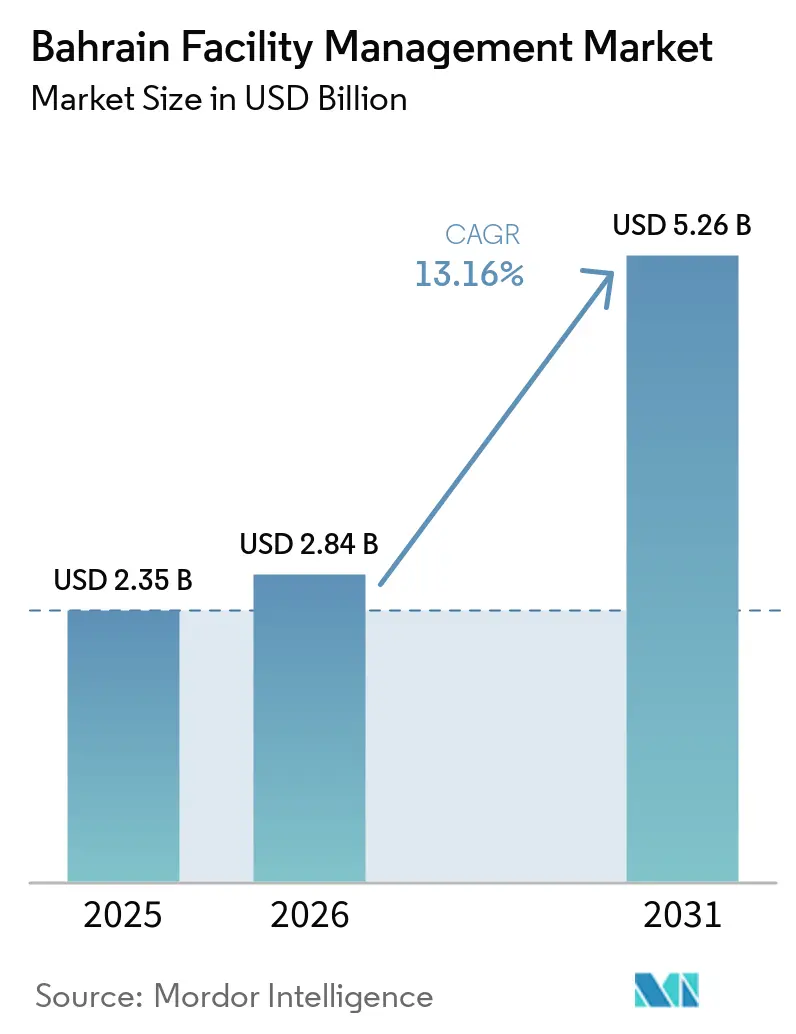
Die Größe des Bahrain Facility Management Marktes wird voraussichtlich von 2,35 Milliarden USD im Jahr 2025 auf 2,84 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 13,16 % über 2026–2031 5,26 Milliarden USD erreichen.
Anhaltende staatliche Ausgaben für groß angelegte Transport-, Energie- und Mischnutzungsprojekte, angeführt von der Vision-2030-Pipeline im Wert von 30 Milliarden USD, stützten das rasche Marktwachstum bis 2025 und schufen gleichzeitig einen sichtbaren Rückstand an neuen Anlagen, die über den gesamten Prognosezeitraum integrierte Betriebs- und Wartungsdienstleistungen erfordern werden.[1]The Daily Tribune, "Bahrain plant Investitionen in 22 große Infrastrukturprojekte, darunter fünf künstliche Inseln," newsofbahrain.com Private Entwickler lagerten Hard- und Soft-Services zunehmend an spezialisierte Anbieter aus, was die Nachfrage nach gebündelten und integrierten Liefermodellen beschleunigte. Verschärfte ESG-Vorschriften lösten starke Investitionen in energieeffiziente Nachrüstungen und Grüne-Gebäude-Zertifizierungen aus und begünstigten Anbieter mit IoT-gestützter Wartung und KI-basierten Energieoptimierungsplattformen. Die Welle der Technologieakzeptanz verringerte auch die Kostendifferenzen zwischen internen und ausgelagerten Modellen und ermutigte Unternehmen, ergebnisbasierte Mehrjahresverträge abzuschließen, die planbare Betriebskosten und Leistungsgarantien sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp führten Hard Services mit einem Marktanteil von 57,65 % am Bahrain-Markt für Facility Management im Jahr 2025, während Soft Services bis 2031 voraussichtlich mit einer CAGR von 18,04 % zulegen werden.
- Nach Angebotstyp entfiel auf das Fremdvergabemodell ein Anteil von 61,80 % an der Größe des Bahrain-Marktes für Facility Management im Jahr 2025, während integrierte Serviceportfolios bis 2031 voraussichtlich mit einer CAGR von 18,22 % wachsen werden.
- Nach Endbenutzerbranche entfielen auf gewerbliche Einrichtungen 39,10 % der Größe des Bahrain-Marktes für Facility Management im Jahr 2025, und das Segment Industrie und Verfahrenstechnik wächst mit einer CAGR von 18,39 % am schnellsten, begünstigt durch neue Kapazitätserweiterungen in der Aluminium- und Petrochemieindustrie.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Bahrain-Marktes für Facility Management
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Infrastrukturausbau im Rahmen von Vision 2030 und eine Projektpipeline im Wert von 30 Milliarden USD | +4.2% | National, konzentriert in Manama und Industriezonen | Mittelfristig (2–4 Jahre) |
| Digitale Transformation und IoT-Integration in Facility-Management-Betrieb | +3.8% | Global, mit früher Einführung in Gewerbe- und Gesundheitssektoren | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung des Outsourcing-Trends und integrierte Dienstleistungsliefermodelle | +3.1% | Regionale GCC-Ausstrahlung, am stärksten in städtischen Zentren Bahrains | Mittelfristig (2–4 Jahre) |
| ESG-Compliance-Anforderungen und Netto-Null-Emissionsziele bis 2060 | +2.9% | Nationales Regulierungsmandat mit Ausrichtung an internationalen Standards | Langfristig (≥ 4 Jahre) |
| Expansion des Gesundheitssektors und spezialisierte Facility-Management-Anforderungen | +2.4% | National, mit Konzentration in Manama und aufstrebenden Medizinbezirken | Mittelfristig (2–4 Jahre) |
| Wachstum der Industriefertigung und Alba-BAPCO-Partnerschaftsinitiativen | +1.7% | Industriezonen, insbesondere Sitra- und Alba-Anlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturentwicklung im Rahmen von Vision 2030 katalysiert die Marktexpansion
Das staatliche Engagement von 30 Milliarden USD für 22 Vorzeigeprojekte – darunter der König-Hamad-Damm im Wert von 3,5 Milliarden USD und die 2 Milliarden USD teure Bahrain Metro – erweiterte den Bahrain-Markt für Facility Management erheblich, indem hochtechnische Anlagen hinzugefügt wurden, die eine technische Rund-um-die-Uhr-Betreuung benötigen. Allein das Modernisierungsprogramm für den Flughafen im Wert von 1,1 Milliarden USD führte komplexe Passagierfluss-, Sicherheits- und Energiemanagementsysteme ein, die von Beginn an ein integriertes Facility Management erfordern. Öffentlich-private Partnerschaftsstrukturen sichern langfristige Betriebs- und Wartungsverträge, gewähren Anbietern Umsatztransparenz und erhöhen gleichzeitig die Kundenerwartungen in Bezug auf Servicelevelgarantien. Da die Bauarbeiten voranschreiten, multipliziert die Sanierung von Altbauten die adressierbare Ausgabenbasis weiter und stärkt die zweistellige Wachstumstrajektorie des Bahrain-Marktes für Facility Management.
Digitale Transformation beschleunigt die betriebliche Effizienz
Die Cloud-First-Politik Bahrains, ein landesweites 5G-Netz und internationale Glasfaserverbindungen ermöglichten es Facility-Management-Unternehmen, von reaktiven auf vorausschauende Wartungsmodelle umzustellen. IoT-Sensoren erfassen kontinuierlich Betriebsdaten zu HLK-Laufzeit, Schwingungen und Energieverbrauch; KI-Analysen beugen Ausfällen vor und reduzieren ungeplante Ausfallzeiten um bis zu 30 Prozent, senken die Gesamtbetriebskosten und verbessern die Mieterzufriedenheit. Der Einsatz von IBMs Maximo im König-Abdullah-Finanzbezirk trieb die Abschlussraten von Arbeitsaufträgen auf über 95 % und senkte die jährlichen Wartungsausgaben – ein Maßstab, der nun von den Bürotürmen der Klasse A in Manama übernommen wird. Lokale Innovatoren wie ARRAY Innovation unterzeichneten 2025 Vereinbarungen mit Alba und NBB, um KI-Algorithmen auf großen Industriestandorten einzusetzen, und setzten damit einen neuen Servicestandard im Bahrain-Markt für Facility Management.
Outsourcing-Beschleunigung treibt die Serviceintegration voran
Unternehmensmieter priorisierten Kerngeschäftsfunktionen und übertrugen Nicht-Kerndienstleistungen – darunter Sicherheit, Reinigung, Gebäudetechnik (MEP) und Kantinenbetrieb – an externe Spezialisten. Staatliche Regelungen, die 100 % ausländisches Eigentum und eine beschleunigte Lizenzierung ermöglichen, zogen globale Facility-Management-Konzerne und regionale Platzhirsche an, was Wettbewerb und Kompetenztiefe verstärkte. Der GCC-weite IT-Outsourcing-Vertrag von Landmark Hospitality mit Gulf Business Machines im Jahr 2025 verdeutlichte einen Wandel hin zu gebündelten, ergebnisbasierten Verträgen, bei denen das Leistungsrisiko beim Anbieter liegt. Das Modell begünstigt Unternehmen, die Außendienstmitarbeiter mit Cloud-Dashboards verbinden, was zu längeren Vertragslaufzeiten und höheren Wechselkosten im Bahrain-Markt für Facility Management führt.
ESG-Compliance-Anforderungen verändern die Dienstleistungserbringung
Bahrain hat sich zu Netto-Null-Emissionen bis 2060 und Zwischenziele für erneuerbare Energien von 5 % im Jahr 2025 und 10 % im Jahr 2035 verpflichtet, was Anlageneigentümer dazu zwingt, Beleuchtung, Kältemaschinen und Wassersysteme nachzurüsten. Die grünindustrielle Allianz zwischen Alba und BAPCO entwarf Projekte zur Wasserstoffwiederverwendung und zur Abfallvermeidung, die eine spezialisierte Facility-Management-Überwachung erfordern und Anbieter aufwerten, die über Fachkenntnisse in den Bereichen Umweltcompliance und Energie-Dashboards verfügen. Die Kapitalallokationspolitik von Mumtalakat verankerte ESG-Klauseln in der Beschaffung und verpflichtete Facility-Management-Anbieter zur Veröffentlichung von Scope-1-3-Emissionsbaselines und jährlichen Reduktionsplänen. Diese Mandate verwandelten die Nachhaltigkeitsleistung von einem wünschenswerten Merkmal in eine zentrale Vertragsanforderung im gesamten Bahrain-Markt für Facility Management.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fachkräftemangel und Herausforderungen bei der Personalentwicklung | -2.8% | National, mit akutem Mangel an technischen und digitalen Fachkräften | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette und Preisinflation bei Materialien | -2.1% | Regionale GCC-Auswirkungen mit globalen Lieferkettenabhängigkeiten | Mittelfristig (2–4 Jahre) |
| Komplexität der Regulierungskonformität und sich entwickelnde Sicherheitsstandards | -1.4% | Nationales Regulierungsrahmen mit internationalen Ausrichtungsanforderungen | Mittelfristig (2–4 Jahre) |
| Wirtschaftliche Unsicherheit und Ölpreisvolatilität beeinflussen Investitionsentscheidungen | -1.2% | Regionale GCC-Wirtschaftsbedingungen mit globalem Rohstoffengagement | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel schränkt die Dienstleistungskapazität ein
Obwohl das Ministerium für Arbeit sein Einstellungsziel für 2024 mit 27.147 Bürgerplatzierungen übertroffen hat, hatten Facility-Management-Arbeitgeber Schwierigkeiten, Techniker zu gewinnen, die in der BMS-Programmierung, Sensorkalibrierung und Datenanalyse versiert sind.[2]Ministerium für Arbeit, "Ministerium für Arbeit," mol.gov.bh Der konkurrierende Bedarf von Finanztechnologie- und Cloud-Dienstleistungsunternehmen verschärfte den Lohndruck, während Visumverfahren für expatriierte Spezialisten die Mobilisierungszeiträume verlängerten. Der Qualifikationsbericht von Tamkeen aus dem Jahr 2024 hob Lücken in der digitalen Kompetenz innerhalb von Berufsausbildungsprogrammen hervor und zwang Facility-Management-Unternehmen, in interne Akademien und Fernsupport-Plattformen zu investieren. Bis die Ausbildungspipelines aufgeholt haben, werden Personalengpässe das kurzfristige Wachstum im Bahrain-Markt für Facility Management begrenzen.
Volatilität der Lieferkette belastet die Betriebskosten
Steigende globale Frachtkosten, verlängerte Lieferfristen und Rohstoffpreisschwankungen trieben die Budgets für HLK-Ersatzteile, Aufzugsteile und Reinigungschemikalien in die Höhe. Strategy& schätzte, dass eine bessere Beschaffungsplanung GCC-Auftragnehmern 10–20 % einsparen könnte, aber Facility-Management-Unternehmen sahen sich nach wie vor mit jährlichen Kostensteigerungen konfrontiert, die die Margen bei Festpreisverträgen erodierten. CBRE verzeichnete einen Höhepunkt der Kosteninflattion im Facility Management Ende 2022, und obwohl der Druck nachließ, übernahmen Anbieter „Just-in-Case”-Lagerbestände, was Betriebskapital band. Die Notwendigkeit, Eskalationsklauseln neu zu verhandeln, wurde im gesamten Bahrain-Markt für Facility Management zur Routine.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Fremdvergabemodell baut seinen Vorsprung aus
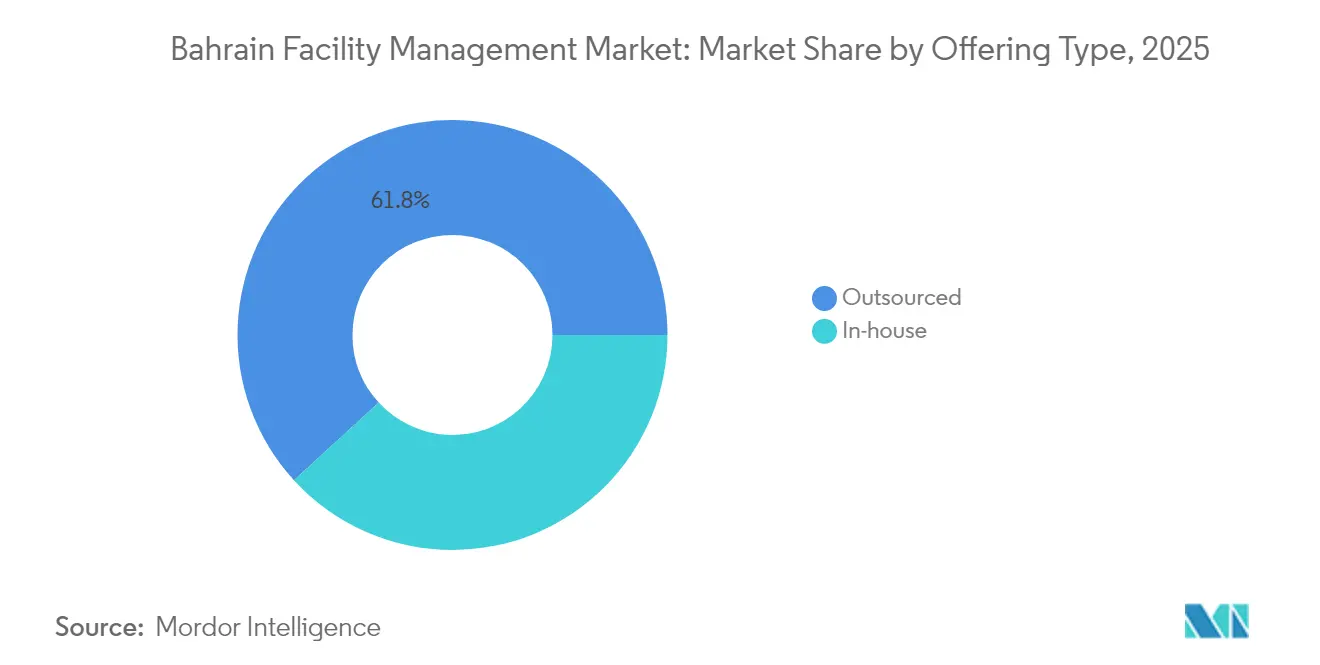
Fremdvergabe-Anbieter kontrollierten 61,80 % der Größe des Bahrain-Marktes für Facility Management im Jahr 2025, da Unternehmen Investitions- und Personalrisiken auf externe Partner verlagerten. Multi-Standort-Portfolios, die Büros, Lagerhäuser und Einzelhandelsgeschäfte umfassen, bevorzugten zunehmend Anbieter mit Einzelrechnung, die die Einhaltung von Servicelevel-Anforderungen landesweit garantieren konnten. Intern schwenkten Facility-Management-Käufer auf integrierte Plattformen um, die Helpdesk-, Arbeitsauftrags- und Asset-Lifecycle-Analysen zusammenführen, was die Abhängigkeit von technologiegestützten Outsourcing-Anbietern verstärkte. Die Bahrain-Facility-Management-Branche verzeichnete auch höhere Bewertungen in Ausschreibungen für ISO-41001-zertifizierte Anbieter, was kleinere Unternehmen zur Konsolidierung drängte.
Eigenleistungsoperationen mit einem Anteil von 38,20 % bestanden hauptsächlich in sensiblen Regierungs- und Verteidigungsanlagen wie der Isa Air Base weiter, wo eine Basisoperationsunterstützungsoption im Wert von 29,85 Millionen USD im Jahr 2024 den Wert unterstreicht, der der direkten Aufsicht beigemessen wird. Dennoch veranlassten steigende Lohnkosten und Technologiekomplexität viele Behörden dazu, hybride Modelle zu testen, bei denen sie die strategische Steuerung behalten, während sie Außendienstleistungen auslagern, was die Ausgabenmuster im Bahrain-Markt für Facility Management neu ausrichtet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endbenutzerbranche: Gewerblicher Kern sieht sich mit industriellem Aufschwung konfrontiert
Gewerbliche Einrichtungen erzeugten 39,10 % der Größe des Bahrain-Marktes für Facility Management im Jahr 2025, gestützt durch Telekommunikation, IT-Parks und einen aufstrebenden Logistiksektor. Die EUR-218-Millionen-(USD-239,8-Millionen-)Erweiterung des DHL-Hubs am Internationalen Flughafen Bahrain im Jahr 2024 veranschaulichte das Ausmaß neuer Facility-Management-Chancen in temperaturgesteuerter Lagerung und zeitkritischer Flugzeugabfertigung. Einzelhandelsunternehmen gestalteten Einkaufszentren zu gemischt genutzten Destinationen um und fügten Unterhaltungs- und Coworking-Attribute hinzu, die die Reinigungs- und Sicherheitskomplexität erhöhten.
Industrie- und verfahrenstechnische Fertigungsanlagen sollen mit einer CAGR von 18,39 % am schnellsten wachsen, begünstigt durch Albas Aluminiumkapazität der Linie 7 und die Alba-BAPCO-Grünwasserstoffinitiative. Diese Schwerindustrieanlagen erfordern hochzuverlässige Elektro-, Förder- und Umweltsysteme, was die Nachfrage nach vorausschauender Schwingungsanalyse und Wartung in gefährlichen Bereichen steigert. Gesundheitseinrichtungen expandierten ebenfalls rasch; spezialisierte Facility-Management-Anbieter verwalten nun Sterilbereiche, Unterdruckräume und Notstrominfrastruktur im König-Hamad-Amerikanischen Missionskrankenhaus und erhöhen die Servicemargen für klinisch orientierte Betreiber.
Nach Servicetyp: Hard-Service-Dominanz und Soft-Service-Dynamik
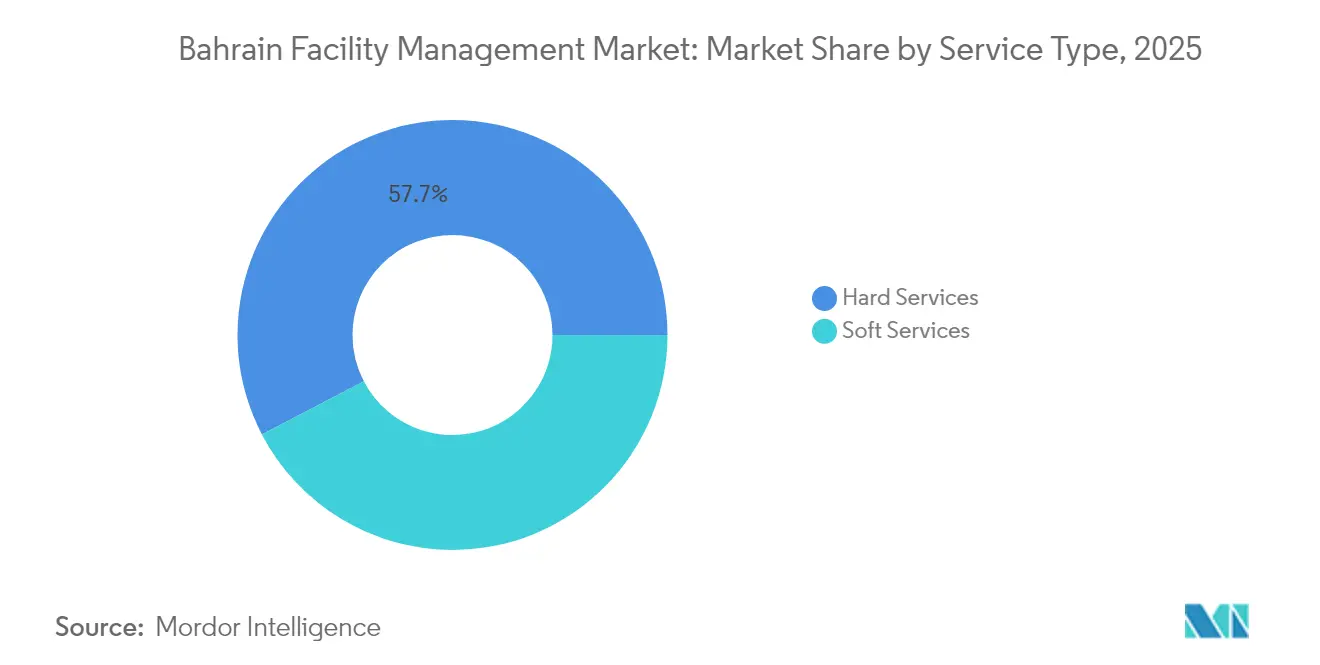
Hard Services hielten 57,65 % des Marktanteils des Bahrain-Marktes für Facility Management im Jahr 2025, verankert durch komplexe Gebäudetechnik (MEP), HLK- und Brandschutzsysteme, die in neue Verkehrs-, Petrochemie- und Metroprojekte eingebettet sind. Allein die BAPCO-Modernisierung im Wert von 7 Milliarden USD fügte Tausende von Anlagen hinzu, die ein Lebenszyklusmanagement erfordern. Anhaltend hohe Temperaturbedingungen und strengere Brandschutzvorschriften erhöhten die Häufigkeit von Präventivprüfungen und festigten wiederkehrende Einnahmen für technische Spezialisten. Die Einführung von Asset-Management-Software erhöhte auch die Ticketvolumina und verbesserte gleichzeitig die Erstlösungsquoten, was die Anbieterabhängigkeit in staatlichen und privaten Portfolios stärkte.
Soft Services sollen mit einer CAGR von 18,04 % wachsen, angetrieben durch den Boom im Gastgewerbe und im Gesundheitswesen. Luxuseröffnungen wie Raffles Al Areen Palace und Kempinski Bahrain Harbour setzten neue Maßstäbe für Reinigungs-, Concierge- und Cateringstandards. Das für 2025 geplante Amana-Gesundheitszentrum erfordert Infektionskontrollprotokolle, die mit internationalen Akkreditierungen übereinstimmen, und steigert die Vertragswerte für spezialisierte Reinigung. Unternehmen übernahmen auch hybride Arbeitsplatzmodelle, die Facility-Services mit Workplace-Experience-Apps verbinden und den Umfang der Soft-Service-Leistungen im Bahrain-Markt für Facility Management erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Großraum Manama verankerte den größten Anlagencluster im Bahrain-Markt für Facility Management, angetrieben durch die Konzentration von Ministerien, Finanzinstitutionen und hochwertigen gemischt genutzten Türmen in Bahrain Bay, Seef und dem Diplomatenviertel. Bürogebäude der Klasse A erforderten fortschrittliche Gebäudemanagementsystem-Plattformen (BMS), während stark frequentierte Einzelhandelskomplexe erweiterte Soft-Service-Belegschaften erforderten. Verkehrsreiche Standorte zwangen Anbieter dazu, Schnellreaktionszentren entlang des König-Fahd-Damm-Korridors für eine 24/7-Abdeckung einzurichten und Skaleneffekte zu konsolidieren.
Industriezonen in Sitra und rund um den Alba-Schmelzer bildeten den am schnellsten wachsenden Teilmarkt und verzeichneten einen zweistelligen Anstieg bei ausgelagerten technischen Verträgen. Grünindustrielle Initiativen, einschließlich Pilotprojekten zur Wasserstoffwiederverwendung, erforderten spezialisierte Sicherheitskenntnisse und Umweltüberwachungsgeräte und differenzierten Anbieter, die kurzfristig zertifizierte Techniker bereitstellen konnten. Die Nähe zum Khalifa-Bin-Salman-Hafen verkürzte die Lieferzeiten für Ersatzteile und verbesserte die Serviceleveleinhaltung für Verfahrensindustrien.
Die nördlichen und südlichen Küstenentwicklungen – einschließlich der künstlichen Inseln, Marassi Al Bahrain und Digital City in Hamala – weiteten die Wohn- und Gastgewerbelasten aus. Die Ernennung von Aecom im Jahr 2024 als Generalplaner für die 380.000 m² große Digital City verstärkte die Ausschreibungsaktivitäten im Facility Management für intelligentes Parken, Fernwärme und die Wartung von Gesundheitseinrichtungen. Die Altstadtsanierungsprojekte in Muharraq fügten spezialisierte Verantwortlichkeiten für Steinkonservierung und Besucherstrommanagement hinzu, während der Flughafenbereich luftfahrtkonforme Reinigungs-, Abfall- und Bodenausrüstungsdienstleistungen erforderte. Die kompakte nationale Geografie ermöglichte eine zentrale Disposition, die es Anbietern erlaubt, Mehrregionenportfolios wirtschaftlich zu bedienen und die Wettbewerbsfähigkeit im Bahrain-Markt für Facility Management zu steigern.
Regulatorisches Umfeld
Facility-Management-Aktivitäten in Bahrain unterliegen einer Mischung aus Bau- und öffentlichen Arbeitsnormen, Genehmigungsvorschriften und IKT-Governance-Anforderungen, die die FM-Beschaffung und Betriebsabläufe beeinflussen. Das Ministerium für öffentliche Arbeiten führt die Standard Specifications for Construction Works (Ausgabe 2019) und Standardvertragsbedingungen, die branchenübergreifend im Bau- und Wartungsbereich verwendet werden, und prägt damit Leistungsspezifikationen, QA/QC- und HSE-Anforderungen für Anbieter von Hard Services, die an öffentlichen und quasistaatlichen Anlagen tätig sind.
Auf digitaler Seite legt die Information and eGovernment Authority (iGA) die IT-Governance des öffentlichen Sektors durch das National Enterprise Architecture (NEA)-Rahmenwerk und eine Cloud-First-Richtlinie der Regierung fest. Dies veranlasst FM-Anbieter, die Regierungsbehörden unterstützen, sich an Sicherheits- und Interoperabilitätsanforderungen auszurichten, wobei ISO 27001 und verwandte Assurance-Rahmenwerke bei der Cloud-Beschaffung häufig herangezogen werden. Für vernetzte Einrichtungen und telekomnahe Infrastruktur gibt die Telecommunications Regulatory Authority (TRA) Leitlinien und Positionspapiere heraus, darunter Cybersicherheitskontrollen für den Telekommunikationssektor (Februar 2025), die die Compliance-Anforderungen für IoT-gestützte Wartung, Fernüberwachung und Datenverarbeitung in integrierten FM-Verträgen erhöhen.
Wertschöpfungskettenanalyse
Die Nachfrage stammt von Regierungsbehörden und staatsnahen Anlageeigentümern, die große Transport-, Energie- und gemischt genutzte Portfolios verwalten, sowie von privaten Entwicklern, Industriebetreibern und Betreibern kritischer Einrichtungen wie Flughäfen und Rechenzentren. Die Beschaffung erfolgt üblicherweise über Ausschreibungen für gebündelte oder integrierte Leistungsumfänge, die Hard Services (MEP, HVAC, Brandschutzsysteme) mit Soft Services (Reinigung, Sicherheit, Catering) kombinieren, wobei Service-Level- und Berichtspflichten zunehmend an digitale Arbeitsauftragssysteme und Anlagenregister gekoppelt sind.
Vorgelagerte Inputs umfassen OEMs und Distributoren für MEP- und Gebäudeautomationsgeräte, Ersatzteillieferanten über lokale Logistikkorridore (einschließlich Flughafen und Seehäfen) sowie spezialisierte Subunternehmer für Nischenarbeiten. Die Leistungserbringung erfolgt durch FM-Generalunternehmer und Spezialisten, die Feldtechniker, Helpdesks und CAFM/CMMS-Plattformen mobilisieren, mit wachsender Beteiligung von Telekom- und Digitalinfrastrukturanbietern, die Konnektivität für Smart Buildings ermöglichen. Die jüngste Projektaktivität spiegelt dieses Ökosystem wider, unter anderem den Start des Bapco Modernisation Program durch Bapco Energies im Dezember 2024 sowie die Ausschreibung 26/2024/BAPCO des Tender Board durch Bapco Refining für umfassende FM-Dienstleistungen für Awali Township, was die Pipeline für technischen Betrieb und Wartung, Compliance-Dienstleistungen und digitales Anlagenmanagement über große, komplexe Standorte hinweg erweitert.
Wettbewerbslandschaft
Der Bahrain-Markt für Facility Management zeigte eine moderate Fragmentierung, wobei lokale Marktführer BMMI Group und Almoayyed Contracting diversifizierte Hard- und Soft-Service-Linien kontrollieren, jedoch jeweils unter einem Umsatzanteil von 10 %. Mittelgroße Spezialisten wie VATES verlagerten sich in Gesundheits- und komplexe Industrienischen, während Renaissance Services die GCC-weite Größe nutzte, um integrierte Catering-und-Wartungspakete für 70 Klinik- und Hotelstandorte zu gewinnen. Der Wettbewerbsdruck stieg, als globale Marktteilnehmer Joint Ventures oder Technologieallianzen bildeten, um bewährte Analysemethoden und Roboterreinigungs-plattformen zu übertragen.
Digitale Fähigkeiten wurden zum entscheidenden Wettbewerbsfeld. Die KI-Vereinbarungen von ARRAY Innovation im Jahr 2025 mit Alba und NBB rückten datenwissenschaftliche Kompetenzen als Einkaufskriterium in den Vordergrund und drängten Unternehmen, die auf manuelle Arbeitsabläufe angewiesen sind, in die Enge.[4]The Daily Tribune, "ARRAY Innovation stärkt sein Engagement für Bahrains digitale Transformation," newsofbahrain.com Facility-Management-Bieter benötigten zunehmend ISO-27001-, ISO-41001- und Cybersicherheits-Compliance, um Aufträge in den Bereichen Bankwesen, Rechenzentren und Verteidigung zu gewinnen. Um Lücken zu schließen, beschleunigten etablierte Unternehmen Fusionen und Übernahmen sowie Talentakquisitionsprogramme mit Schwerpunkt auf Dateningenieuren und Nachhaltigkeitsberatern.
Nachhaltigkeitsnachweise prägten auch die Anbieter-Shortlists. Unternehmen, die Kohlenstoffreduktions-Roadmaps quantifizierten, sicherten sich Verlängerungen mit Prämienmargen, insbesondere bei Projekten, die durch Staatsfonds finanziert wurden. Die Einführung leistungsgebundener Zahlungsklauseln richtete die Vergütung der Anbieter an Energiesparzielen aus und belohnte Unternehmen, die frühzeitig in intelligente Zähler und KI-Optimierungstools investierten. Insgesamt entwickelte sich der Bahrain-Markt für Facility Management weiterhin in Richtung einer technologieintensiven, partnerschaftsorientierten Struktur.
Marktführer der Bahrain-Facility-Management-Branche
-
ATLANTIS Engineering
-
ASF Facility Management
-
Royal Ambassador Property and Facility Management Co
-
Metropolitan Holding CO WLL
-
HomeFix
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein Freiraum entsteht im technologiegetriebenen, integrierten Facility Management, in dem Eigentümer messbare Ergebnisse (Energieleistung, Verfügbarkeit und Compliance-Berichterstattung) anstelle einer reinen Arbeitskraft-Dienstleistung wünschen. Der Start des WhatsApp-integrierten智能 Assistenten Sara durch Seef Properties (April 2026) zeigt, wie Anlageneigentümer die Automatisierung für Genehmigungen, Datenerfassung und Workflow-Abwicklung operationalisieren, und eröffnet FM-Anbietern einen klareren Weg, die Vor-Ort-Leistungserbringung mit digitalen Ebenen wie CAFM/CMMS-Integrationen, Fern-Triage und Analytik zu bündeln.
Ein zweiter Chancenbereich ist die kritische digitale Infrastruktur, insbesondere für spezialisiertes Facility Management rund um hochverfügbare Umgebungen wie Rechenzentren, Telekommunikationsknotenpunkte und digital vernetzte Mischnutzungsviertel. Im Juli 2026 kündigte Batelco eine Mietvereinbarung für ein 6.000 m² großes Edge-Rechenzentrum auf seinem Data-Oasis-Campus mit Qareeb Data Centers an. Die Beyon Group gab zudem ein Programm im Umfang von 250 Millionen USD bekannt, das Unterseekabel (SEA-ME-WE 6 und Al Khaleej) sowie eine neue großangelegte Rechenzentrumsanlage bei Data Oasis umfasst, die durch einen unternehmenseigenen Solarpark mit Strom versorgt werden soll. Zusammen mit dem Abschluss der ersten Phase eines Glasfaserinfrastrukturprojekts durch BNET und die Bahrain Marina Development Company, das mehr als 120 Einzelhandelsgeschäfte verbindet (Mai 2026), unterstützen diese Entwicklungen die FM-Vertragsnachfrage, die belastbare MEP-Wartung, cyber-bewusste Betriebsprozesse und nachhaltigkeitsgebundene Abläufe kombiniert.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Beyon Group (Batelco) kündigte eine Investition von 250 Millionen USD an, die zwei neue Unterseekabel (SEA-ME-WE 6 und Al Khaleej) sowie eine neue großangelegte Rechenzentrumsanlage am Data-Oasis-Hub im Süden Bahrains umfasst, wobei die Stromversorgung durch einen unternehmenseigenen Solarpark geplant ist. Die Erweiterung vergrößert die adressierbare Basis für hochzuverlässige Hard Services (Strom, Kühlung, Brandschutzsysteme) und erhöht die Nachfrage nach FM-Anbietern auf Rechenzentrumsniveau für Wartung, Berichterstattung und Nachhaltigkeitsbetrieb.
- Mai 2026: BNET und die Bahrain Marina Development Company gaben den Abschluss der ersten Phase eines Digitalinfrastrukturprogramms bekannt, das mehr als 120 Einzelhandelsgeschäfte mit Glasfaserbreitband bei Bahrain Marina verband. Diese Konnektivität unterstützt den breiteren Einsatz von IoT-fähigen Gebäudesystemen und zentraler Überwachung, was wiederum integrierte FM-Verträge stützt, die auf immer verfügbaren Netzwerken und digitalen Arbeitsauftrags-Workflows beruhen.
- Dezember 2024: Bapco Refining veröffentlichte die Tender-Board-Ausschreibung 26/2024/BAPCO für umfassende Facility-Management-Dienstleistungen, die Awali Township und angrenzende Gebiete abdecken. Die Ausschreibung deutet auf ein fortgesetztes Outsourcing von Multi-Asset-Portfolios durch große Industrieeigentümer hin und verstärkt die Nachfrage nach gebündelten Hard- und Soft Services sowie stärkeren Anbieterfähigkeiten bei Anlagenregistern und geplanter Wartung an großen Standorten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Bahrain Facility Management Markt definiert als der Umsatz, der durch die Verwaltung, den Betrieb und die Instandhaltung von Gebäuden und Liegenschaften durch Hard- und Soft-Services in gewerblichen, öffentlichen und industriellen Einrichtungen innerhalb Bahrains erzielt wird.
Ausschlüsse aus dem Umfang: Wir schließen Ausgaben aus, die außerhalb der Facility-Management-Leistungserbringung liegen, wie z. B. Neubaumaßnahmen, eigenständige Geräteverkäufe und Immobilienvermietungsaktivitäten.
Segmentierungsübersicht
-
Nach Angebotstyp
- Eigenleistung
-
Fremdvergabe
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
-
Nach Endbenutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhaltung usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionelle und öffentliche Infrastruktur (Staat, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endbenutzerindustrien (Mehrfamilienhäuser, Unterhaltung, Sport und Freizeit)
-
Nach Servicetyp
-
Hard Services
- Asset Management
- Gebäudetechnik- und HLK-Dienstleistungen (MEP und HVAC)
- Brandschutzanlagen und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
-
Soft Services
- Bürodienstleistungen und Sicherheitsdienste
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-FM-Dienstleistungen
-
Hard Services
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns dabei, die Nachfragebasis für verwaltete Gebäude in Bahrain und die Vorschriften, die den Servicebedarf beeinflussen, zu erfassen. Wir haben öffentliche Quellen herangezogen, wie z. B. offizielle Statistiken Bahrains, die Zentralbank Bahrains für makroökonomische Indikatoren sowie zuständige Ministerien für Aktualisierungen zu Infrastruktur und öffentlichen Arbeiten, gefolgt von Arbeits- und Sicherheitsleitlinien, die sich auf die FM-Personalbesetzung und Compliance-Anforderungen auswirken.
Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Outsourcing-Präferenzen, Vertragslaufzeitmuster und Trends bei der Bündelung von Dienstleistungen im Land zu verstehen. Wo verfügbar, wurden kostenpflichtige Datenbanken ausschließlich für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie zur übergeordneten Überprüfung von Vertrags- und Ausschreibungsankündigungen genutzt. Diese Desk-Research-Eingaben sind richtungsweisend, und die hier genannten Quellen sind lediglich illustrativ, da für die Datenerhebung, Validierung und Klärung auch viele andere öffentliche und kostenpflichtige Referenzen herangezogen wurden.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu bestätigen, wie FM-Umsätze in Bahrain verbucht werden, insbesondere die Aufteilung zwischen interner Leistungserbringung und ausgelagerten Verträgen nach Kundentypen. Wir haben mit einer Mischung aus Dienstleistern, Subunternehmern und großen Abnehmern von FM-Dienstleistungen gesprochen, was dazu beitrug, Annahmen zu Vertragsumfang (Einzelleistung, gebündelt und integriert), typischer Servicefrequenz und Preisentwicklung bei USD-gebundenen Verträgen zu präzisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 12 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Akteure: 14 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde unter Verwendung einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt. Der Top-down-Pfad rekonstruiert den bedienbaren Umsatzpool aus Bahrains aktivem Gebäudebestand und der Outsourcing-Durchdringung und weist dann die Ausgabenintensität nach Einrichtungstyp zu. Nachdem der Nachfragepool erstellt wurde, validierten wir ihn mithilfe selektiver Bottom-up-Überprüfungen aus Umsatzaufteilungen von Anbietern, Stichprobenvertragswerten und Kanaldiskussionen zu typischen Preisspannen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Pipeline und der Bestand an gewerblicher und öffentlicher Infrastruktur, der Outsourcing-Anteil nach Endnutzer, die Personalintensität für Soft Services, geplante Wartungszyklen für Hard Services sowie die Verschiebung im Mix von Einzelleistungs- zu gebündelten oder integrierten Verträgen. Wenn die Bottom-up-Transparenz uneinheitlich war, wurden Lücken durch die Verwendung konservativer Bandbreiten für den Vertragsumfang geschlossen und dann mithilfe von Interview-Feedback und Ausschreibungssignalen eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse rund um Treiber angewendet, die die FM-Ausgaben in Bahrain beeinflussen, wie z. B. neue Projektübergaben, Anforderungen an die Instandhaltung öffentlicher Infrastruktur, Lohn- und Personalverfügbarkeit sowie compliance-getriebene Upgrades. Annahmen wurden mit Praktikern auf Belastbarkeit geprüft und dann in jährliche Wachstumsraten übersetzt, die ein realistisches Vertragserneuverungsverhalten und Änderungen der Servicefrequenz widerspiegeln.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Querprüfungen anhand unabhängiger Signale, gefolgt von einer Analysten-Überprüfung vor der endgültigen Freigabe. Wir verglichen modellierte Gesamtwerte mit externen Indikatoren wie Ausschreibungsaktivitäten, bekannten Outsourcing-Mustern nach Sektor und dem impliziten Umsatz pro verwaltetem Quadratmeter und untersuchten dann Ausreißer, die nicht zur Realität der Dienstleistungserbringung in Bahrain passten.
Wenn eine wesentliche Abweichung auftrat, wurden Annahmen überprüft und gezielte Rückrufe ausgelöst, um Preisgestaltung, Umfangsgrenzen und Akzeptanzraten erneut zu überprüfen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. Richtlinienänderungen, bedeutende Vertragsvergaben oder starke Verschiebungen bei Projektübergaben. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Entwicklungen widerspiegeln.
Vergleich der Marktgröße von Mordor Intelligence für den Bahrain Facility Management Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für das Bahrain Facility Management können abweichen, da die zugrunde liegenden Umfangs- und Zählregeln nicht immer identisch sind und derselbe Vertrag auf unterschiedliche Weise verbucht werden kann. Unterschiede treten auch auf, wenn eine Studie sich nur auf ausgelagerte Dienstleistungen konzentriert, während eine andere die interne Leistungserbringung einschließt, die in Betriebsbudgets erfasst wird.
Durch die Verfolgung von Vertragsumfangsgrenzen und die Aktualisierung von Preis- und Outsourcing-Annahmen durch Interviews hält Mordor Intelligence den Marktwert an die ausschließlich auf Bahrain bezogenen FM-Umsätze aus Hard- und Soft-Services gebunden, anstatt angrenzende Aktivitäten wie Bauarbeiten oder reine Personalvermittlung einzumischen. Einige Schätzungen verwenden auch ältere Basisjahre, wenden aggressive Wachstumspfade an, ohne Erneuerungszyklen zu überprüfen, oder rechnen Währungen zu unterschiedlichen Zeitpunkten um, was die USD-Zahl verschieben kann, selbst wenn die lokale Nachfrage unverändert bleibt.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,00 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 1,55 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und konzentriert sich typischerweise auf ausgelagerte Verträge, was die interne FM-Leistungserbringung und Mehrdienstleistungspakete, die in breiteren OPEX-Positionen enthalten sind, unterbewerten kann. |
| Branchenberatung B | 2,30 Milliarden USD (2025) | Scheint einen weiteren Umfang anzuwenden, der FM mit angrenzenden Standortdienstleistungen und projektbezogener Wartung vermischen kann, und stützt sich möglicherweise auf eine schnellere Entwicklung des durchschnittlichen Verkaufspreises, ohne Ausschreibungspreislisten und erneuerungsgetriebene Preisgestaltung zu überprüfen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was als FM-Umsatz gezählt wird, ob interne Aktivitäten einbezogen werden und wie die Preisgestaltung von Jahr zu Jahr fortgeschrieben wird. Unser Ansatz bleibt auf klare Hebel wie Outsourcing-Anteil, Vertragsumfang und Serviceintensität zurückverfolgbar, was die endgültige Zahl leichter reproduzierbar und erklärbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bahrain-Markt für Facility Management derzeit?
Die Größe des Bahrain Facility Management Marktes erreichte im Jahr 2026 2,84 Milliarden USD.
Wie schnell wird der Bahrain-Markt für Facility Management voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 mit einer CAGR von 13,16 % wächst und 5,26 Milliarden USD erreicht.
Welches Segment wächst am schnellsten?
Soft Services sollen eine CAGR von 18,04 % verzeichnen, angetrieben durch die Nachfrage im Gesundheits- und Gastgewerbesektor.
Warum sind Fremdvergabemodelle in Bahrain so beliebt?
Unternehmen bevorzugen spezialisierte Anbieter, die integrierte Hard- und Soft-Service-Pakete bereitstellen und damit Kosteneinsparungen sowie die Einhaltung der Cloud-First- und ESG-Vorschriften Bahrains ermöglichen.
Was ist das wichtigste Hemmnis für Facility-Management-Anbieter?
Ein Mangel an Technikern mit Kenntnissen in IoT und Gebäudeautomationssystemen begrenzt die kurzfristige Kapazität.
Wie wirken sich ESG-Ziele auf Facility-Management-Verträge aus?
Netto-Null-Verpflichtungen erfordern energieeffiziente Nachrüstungen und Kohlenstoff-Tracking-Dashboards, sodass Kunden Verträge zunehmend an Facility-Management-Unternehmen mit nachgewiesener Nachhaltigkeitskompetenz vergeben.
Seite zuletzt aktualisiert am:



