
Marktgröße und Marktanteil für Babypflegeprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 177.68 Milliarden US-Dollar |
| Marktgröße (2031) | 225.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse für Babypflegeprodukte von Mordor Intelligence
Die Marktgröße für Babypflegeprodukte wird im Jahr 2026 auf 177,68 Milliarden USD geschätzt und wächst vom Wert des Jahres 2025 von 169,38 Milliarden USD, mit Prognosen für 2031 von 225,69 Milliarden USD, was einem Wachstum von 4,90 % CAGR über den Zeitraum 2026–2031 entspricht. Etablierte Marktführer steigern ihre Betriebsmargen durch die Einführung von Clean-Label-Produkterweiterungen, die auf die wachsende Verbrauchernachfrage nach Transparenz und Sicherheit ausgerichtet sind. Gleichzeitig nutzen neue Marktteilnehmer Social-Commerce-Plattformen, um Ersteltern effektiv anzusprechen und personalisierte sowie interaktive Einkaufserlebnisse zu schaffen. Eltern legen zunehmend Wert auf die Gesundheit, Hygiene und Sicherheit ihrer Babys, was die Nachfrage nach natürlichen, hochwertigen Babypflegeprodukten antreibt, die strengen regulatorischen Standards entsprechen. Das Vertrauen in staatliche Sicherheitsrahmen, wie etwa die aktualisierten Vorschriften der FDA für Säuglingsnahrung, hebt branchenweite Qualitätsmaßstäbe an und fördert Investitionen in die klinische Validierung, um die Wirksamkeit und Sicherheit von Produkten zu gewährleisten. Die steigende Zahl berufstätiger Mütter hat den Bedarf an praktischen, gebrauchsfertigen Babypflegelösungen weiter verstärkt, die Zeit sparen und den Alltag vereinfachen. Um angesichts des Preisdrucks wettbewerbsfähig zu bleiben, verzeichnet der Markt bedeutende Innovationen bei Inhaltsstoffen, bei denen pflanzliche Substrate mit biotechnologisch gewonnenen Wirkstoffen kombiniert werden, um wirksame und nachhaltige Lösungen zu liefern. Darüber hinaus verändert die Einführung eines Omnichannel-Kaufmodells, das Dienstleistungen für Windeln im Abonnement und die Lebensmittellieferung am selben Tag umfasst, das Bestandsmanagement und die Marketingstrategien und ermöglicht es Unternehmen, den sich wandelnden Verbrauchererwartungen effizienter gerecht zu werden.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Baby-Lebensmittel und -Getränke mit einem Marktanteil von 42,72 % am Markt für Babypflegeprodukte im Jahr 2025, während die Baby-Hautpflege bis 2031 mit einem CAGR von 6,57 % wächst.
- Nach Inhaltsstofftyp entfielen auf konventionelle/synthetische Formulierungen im Jahr 2025 ein Anteil von 72,90 % am Marktvolumen für Babypflegeprodukte, während organische/natürliche Produkte bis 2031 voraussichtlich mit einem CAGR von 6,35 % wachsen werden.
- Nach Altersgruppe hielt das Segment der Kleinkinder im Jahr 2025 einen Anteil von 62,10 % am Marktvolumen für Babypflegeprodukte, und das Säuglingssegment soll im Prognosezeitraum mit einem CAGR von 5,52 % wachsen.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte im Jahr 2025 36,55 % des Marktanteils für Babypflegeprodukte, während Online-Einzelhandelsgeschäfte mit einem CAGR von 6,62 % bis 2031 das höchste Wachstum verzeichneten.
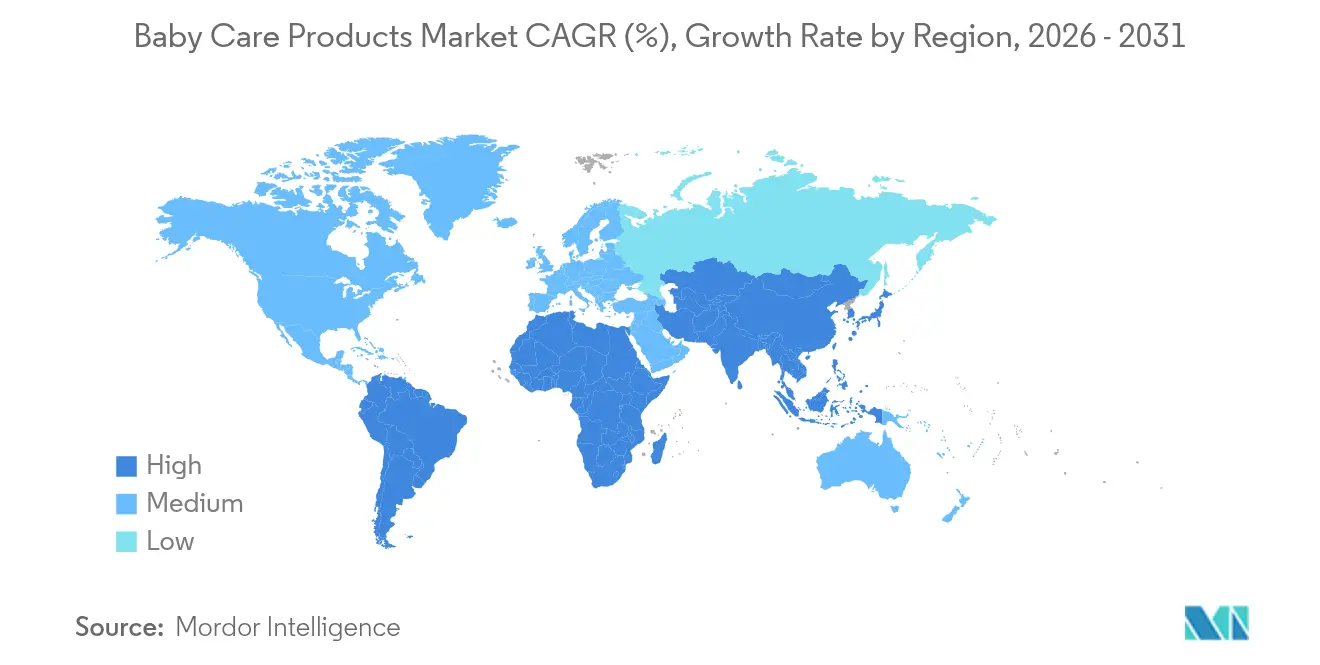
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 35,20 %; für den Asien-Pazifik-Raum wird bis 2031 ein CAGR von 5,35 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Säuglingshygiene und -gesundheit | +1.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Babypflegeprodukten (SKUs) | +0.8% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Säuglingspopulation | +0.6% | Asien-Pazifik, Afrika südlich der Sahara, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Präferenz für organische und chemiefreie Produkte | +0.9% | Nordamerika, Europäische Union, Metropolen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Innovationen im Produktangebot | +0.7% | Global, am schnellsten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Einfluss der digitalen Elternschaft | +0.5% | Global, verbunden mit hoher Internetdurchdringung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Säuglingshygiene und -gesundheit
Das wachsende Bewusstsein der Eltern für die Anfälligkeiten von Säuglingen treibt die Nachfrage nach Produkten mit überlegenen Sicherheitsmerkmalen und klinischer Validierung an. Die FDA hat strengere Vorschriften für Säuglingsnahrung eingeführt und fordert erweiterte Testprotokolle, Ernährungsadäquatheit und Anlagenregistrierungen. Diese Vorschriften, die in 21 CFR Parts 106 und 107 detailliert beschrieben sind, haben die Branchenstandards verbessert. Diese regulatorische Strenge begünstigt Hersteller mit starken Qualitätssystemen, während sie für kleinere Akteure Herausforderungen schafft. Laut der Consumer Product Safety Commission hat die Überprüfung von Säuglingsprodukten zugenommen, wobei neue Sicherheitsstandards für Stillkissen und Säuglingsstützkissen einen breiteren Fokus auf Sicherheit hervorheben. „Sicherheitsstandards für Säuglingsprodukte.” 2024. Darüber hinaus empfehlen Anbieter pädiatrischer Gesundheitsversorgung zunehmend bestimmte Produktkategorien, wodurch sich Verbraucherentscheidungen von preisgetriebenen zu empfehlungsbasierten verlagern. In Regionen mit hoher Sterblichkeit bleiben Infektionen wie Sepsis, Durchfall und Lungenentzündung, die häufig durch unzureichende Hygiene und sanitäre Einrichtungen verursacht werden, führende Todesursachen bei Säuglingen. Im Jahr 2024 meldete der CIA - The World Factbook eine Säuglingssterblichkeitsrate von 53,7 Todesfällen pro tausend Lebendgeburten in Nigeria im ersten Lebensjahr [1]. Dies unterstreicht den dringenden Bedarf an Bildungsinitiativen, sicheren Babypflegeprodukten, sicheren Geburtspraktiken und umfassenderen Reformen im Bereich der öffentlichen Gesundheit zur Prävention infektionsbedingter Todesfälle.
Premiumisierung von Babypflegeprodukten (SKUs)
Eltern priorisieren zunehmend Babypflegeprodukte, die Sicherheit, Wirksamkeit und hochwertige, oft organische oder pflanzliche Inhaltsstoffe in den Vordergrund stellen. Ihre Bereitschaft, mehr in Premium-Formulierungen zu investieren, treibt das Wachstum in Kategorien wie Hautpflege, Körperpflegeprodukte und Babynahrung voran. Durch die Einführung von Premium-Positionierungsstrategien erzielen Marken höhere Margen, da Eltern bereitwillig einen Aufpreis für wahrgenommene Qualität und Sicherheit zahlen. Dieser Trend wird durch Bio-Zertifizierungen, Behauptungen über klinische Tests und Initiativen für nachhaltige Verpackungen unterstrichen, die allesamt Preisaufschläge von 20–40 % gegenüber konventionellen Optionen rechtfertigen. Der Premiumisierungseffekt ist besonders in entwickelten Märkten ausgeprägt, begünstigt durch verfügbare Einkommensniveaus, die diskretionäre Ausgaben für die Säuglingspflege ermöglichen. So betrug das Pro-Kopf-Personaleinkommen in den Vereinigten Staaten laut dem US-Handelsministerium im Jahr 2024 108.233 USD [2]. Ein anschauliches Beispiel ist Bobbie Labs, das im April 2025 die erste USDA-zertifizierte Bio-Vollmilch-Säuglingsnahrung auf den Markt brachte und damit Eltern anspricht, die organische gegenüber konventionellen Optionen bevorzugen. Die Marktdynamik begünstigt zunehmend Marken, die wissenschaftliche Validierung und Transparenz bei Inhaltsstoffen effektiv kommunizieren, was die Markentreue fördert und Wiederkäufe begünstigt.
Wachsende Säuglingspopulation
Die Ankunft jedes neuen Kindes treibt die Nachfrage nach Baby-Pflegeprodukten an, einschließlich solcher für Hygiene, Gesundheit und Ernährung. Die wachsende Weltbevölkerung von Säuglingen und Kleinkindern veranlasst Marken dazu, ihre Investitionen in Vertrieb, Produktinnovation und Marketing zu verstärken. Trotz sinkender Geburtenraten in entwickelten Regionen unterstützt das demografische Wachstum in wichtigen Schwellenmärkten weiterhin die Mengenexpansion. Subsahara-Afrika und Teile Asiens weisen Geburtenraten über dem Ersatzniveau auf, was eine gleichbleibende Nachfrage nach wesentlichen Säuglingspflegeprodukten sicherstellt. Laut der Wirtschafts- und Sozialkommission der Vereinten Nationen für Asien und den Pazifik lag Indiens Gesamtfruchtbarkeitsrate im Jahr 2024 bei 2 Lebendgeburten pro Frau [3]. Das Wachstum der Säuglingsbevölkerung konzentriert sich zunehmend auf bestimmte Regionen, anstatt eine breite globale Expansion voranzutreiben, was die Bedeutung gezielter Markteintritts- und Vertriebsstrategien unterstreicht. Dieser Trend erhöht nicht nur den globalen Zugang zu Baby-Pflegeprodukten, sondern erweitert auch die verfügbare Vielfalt. Die wachsende Säuglingsbevölkerung treibt eine gleichbleibende Nachfrage nach einer breiten Palette von Baby-Pflegeprodukten an, einschließlich Baby-Reinigungsprodukte, was das Marktwachstum unterstützt und den Fokus der Branche auf Innovation, Vertrieb und Diversifizierung der Produktkategorien stärkt.
Präferenz für organische und chemiefreie Produkte
Die wachsende Präferenz für organische und chemiefreie Babypflegeprodukte treibt ein schnelles Kategoriewachstum voran, fördert höhere Innovationsraten und verlagert Marktanteile zugunsten von Marken, die Gesundheit, Transparenz und Nachhaltigkeit priorisieren. Regulatorische Rahmenbedingungen, die organische Angaben unterstützen, bieten strukturierte Wege für Produktdifferenzierung und Premium-Preisgestaltung. Das Nationale Biolandbauprogramm des US-Landwirtschaftsministeriums legt klare Standards für biologische Babynahrung und Körperpflegeprodukte fest und deckt dabei Inhaltsstoffbeschaffung, Verarbeitungsmethoden und Etikettierungskonformität ab. Diese regulatorische Klarheit ermöglicht es Herstellern, sicher in organische Produktlinien zu investieren und gleichzeitig Verbrauchern vertrauenswürdige Zertifizierungsstandards anzubieten. Der Trend zu organischen Produkten beschleunigt sich, da Eltern der Millennials- und Generation-Z-Generation Wert auf Transparenz bei Inhaltsstoffen und ökologische Nachhaltigkeit legen. Derzeit konzentriert sich die Marktdurchdringung auf einkommensstärkere Bevölkerungsgruppen und städtische Zentren, was auf erhebliches Wachstumspotenzial hindeutet, wenn die organischen Lieferketten reifen und sich die Kostenstrukturen verbessern.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Potenzielle Gesundheitsbedenken im Zusammenhang mit chemischen Rückständen | -0.4% | Global, stärker in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenges regulatorisches Umfeld | -0.3% | Europäische Union, Nordamerika, mit Entsprechungen andernorts | Langfristig (≥ 4 Jahre) |
| Sinkende Geburtenraten in OECD-Ländern | -0.6% | OECD-Märkte, große städtische Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Komplexität der Inhaltsstoffformulierungen | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Potenzielle Gesundheitsbedenken im Zusammenhang mit chemischen Rückständen
Wachsende Verbraucherbedenken hinsichtlich chemischer Rückstände in Verbindung mit verstärkter regulatorischer Kontrolle schränken das Marktwachstum erheblich ein, insbesondere in konventionellen Produktkategorien. Ein bemerkenswertes Beispiel ist die Einstufung von Borat und Talkum als Kategorie-1B-Karzinogene durch die Europäische Chemikalienagentur, die zu einem geplanten Verbot dieser Stoffe in Kosmetikprodukten bis 2027 geführt hat. Diese Regulierungsmaßnahme verdeutlicht, wie Sicherheitsbedenken ganze Inhaltsstoffkategorien obsolet machen können. Infolgedessen sind Hersteller gezwungen, ihre Produkte neu zu formulieren, was erhebliche Kosten für zusätzliche Tests und die Bewältigung von Unterbrechungen in ihren Lieferketten mit sich bringt. Der Aufstieg von Social-Media-Plattformen und Kampagnen von Interessengruppen hat das Verbraucherbewusstsein für die potenziellen Risiken chemischer Rückstände weiter verstärkt. Dieses wachsende Bewusstsein treibt die Nachfrage nach saubereren und sichereren Produktformulierungen an und setzt Hersteller häufig unter Druck zu handeln, bevor regulatorische Mandate durchgesetzt werden. Für etablierte Marken mit Altformulierungen stellen diese Entwicklungen erhebliche Herausforderungen dar. Sie müssen stark in Forschung und Entwicklung investieren, um den sich wandelnden Verbrauchererwartungen und regulatorischen Standards gerecht zu werden, während sie gleichzeitig das Risiko eingehen, während des Übergangszeitraums Marktanteile zu verlieren. Die Verlagerung hin zu saubereren Formulierungen verändert nicht nur Produktentwicklungsstrategien, sondern definiert auch die Wettbewerbsdynamik innerhalb des Marktes neu.
Sinkende Geburtenraten in OECD-Ländern
Demografische Rückgänge in hochwertigen Märkten reduzieren die Größe des adressierbaren Marktes erheblich und verschärfen den Wettbewerb, da Unternehmen um eine schrumpfende Verbraucherbasis konkurrieren. In OECD-Ländern sind die Geburtenraten kontinuierlich unter das Ersatzniveau gefallen, was weitreichende Konsequenzen hat, die über unmittelbare Volumenrückgänge hinausgehen und die Marktstrukturen im Laufe der Zeit grundlegend umgestalten. Dieser demografische Trend zwingt Unternehmen dazu, ihren Fokus von der Abhängigkeit vom Kategoriewachstum hin zur aggressiven Verfolgung von Marktanteilen zu verlagern, was wiederum den Wettbewerbsdruck erhöht und die Gewinnmargen komprimiert. Der Rückgang der Geburtenraten ist besonders stark in entwickelten asiatischen Märkten wie Südkorea und Japan, wo eine Kombination aus kulturellen Normen und wirtschaftlichen Herausforderungen zu anhaltend niedrigen Geburtenraten geführt hat. Um diese Herausforderungen zu bewältigen, setzen Unternehmen zunehmend auf Strategien zur geografischen Diversifizierung und zielen auf Schwellenmärkte mit günstigeren demografischen Profilen ab. Dieser Ansatz birgt jedoch seine eigenen Hindernisse, da Unternehmen ihre Produkte und Vertriebsmodelle an unterschiedliche wirtschaftliche Bedingungen anpassen und komplexe regulatorische Umgebungen in diesen neuen Märkten navigieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Nahrungsmitteln trifft auf Innovationen im PflegebereichBaby-Lebensmittel und -Getränke halten im Jahr 2025 einen Marktanteil von 42,72 % und verdeutlichen damit den Fokus der Eltern auf die Gewährleistung der Ernährungssicherheit gegenüber diskretionären Pflegeprodukten. Die Dominanz dieses Segments wird durch grundlegende Kaufverhaltensmuster und Vorschriften gestützt, die spezifische Ernährungsstandards für Säuglingsnahrung und Beikost durchsetzen. Andererseits ist Baby-Hautpflege das am schnellsten wachsende Segment mit einem bis 2031 prognostizierten CAGR von 6,57 %. Dieses Wachstum wird durch Premiumisierungstrends und ein gesteigertes Bewusstsein für Hautempfindlichkeiten bei Säuglingen angetrieben. Der Anstieg bei der Hautpflege spiegelt einen umfassenderen Wandel in den Verbraucherpräferenzen wider, da Eltern zunehmend die spezialisierten Bedürfnisse der Hautentwicklung ihrer Säuglinge anerkennen. Baby-Haarpflege wächst weiterhin stetig, unterstützt durch sanfte Formulierungen und die Verwendung natürlicher Inhaltsstoffe. Unterdessen umfasst Baby-Körperpflegeprodukte sowohl hochvolumige Grundartikel wie Windeln als auch Premium-Badeprodukte, wobei Letztere höhere Gewinnmargen bieten.
Das regulatorische Umfeld spielt eine entscheidende Rolle bei der Gestaltung der Produktentwicklung in allen Kategorien. So schaffen beispielsweise die FDA-Anforderungen an die Ernährungsadäquatheit von Säuglingsnahrung nicht nur die Produktsicherheit, sondern stellen auch Markteintrittsbarrieren für neue Akteure dar. Im Bereich der Körperpflegeprodukte profitieren Bade- und Duftprodukte vom Sinnesmarketing und von Gelegenheiten zum Verschenken, was Premium-Preisgestaltung ermöglicht. Windeln und Feuchttücher stellen das volumenmäßig größte Segment bei den Körperpflegeprodukten dar, wobei Abonnementmodelle und Nachhaltigkeitsinitiativen Umweltbedenken adressieren. Innovationstrends variieren erheblich zwischen den Produktkategorien: Lebensmittel und Getränke konzentrieren sich auf Bio-Zertifizierungen und Ernährungsverbesserungen, während Pflegeprodukte sanfte Formulierungen und dermatologische Tests in den Vordergrund stellen. Diese Dynamiken deuten auf eine anhaltende Trennung zwischen grundlegenden Ernährungsprodukten mit stabiler Nachfrage und Premium-Pflegeprodukten mit beschleunigtem Wachstum hin.


Nach Inhaltsstofftyp:
Konventionelle Größenordnung versus Beschleunigung durch organische ProdukteKonventionelle und synthetische Inhaltsstoffe halten im Jahr 2025 einen Marktanteil von 72,90 %. Ihre Dominanz wird durch etablierte Lieferketten, Kosteneffizienz und eine bewährte Sicherheitsbilanz vorangetrieben, die die Zugänglichkeit für den Massenmarkt gewährleisten. Diese Führungsposition unterstreicht die Praktikabilität der globalen Fertigungsskala und regulatorischer Prozesse, die gut dokumentierte synthetische Inhaltsstoffe gegenüber aufkommenden natürlichen Optionen bevorzugen. Unterdessen erfahren organische und natürliche Inhaltsstoffe ein Wachstum mit einem bis 2031 prognostizierten CAGR von 6,35 %. Dieser Trend spiegelt eine stetige Verlagerung der Verbraucherpräferenzen hin zu saubereren Formulierungen wider, trotz ihrer höheren Kosten. Die Zertifizierungsstandards des Nationalen Biolandbauprogramms des US-Landwirtschaftsministeriums unterstützen dieses Wachstum weiter, indem sie regulatorische Klarheit schaffen und das Verbrauchervertrauen in Produktansprüche stärken.
Konventionelle Inhaltsstoffe zeichnen sich durch Produktkonsistenz, Lagerstabilität und Fertigungseffizienz aus, die für den globalen Vertrieb von entscheidender Bedeutung sind. Synthetische Inhaltsstoffe reichen von traditionellen chemischen Verbindungen bis hin zu fortschrittlichen, biotechnologisch gewonnenen Komponenten, die beide überlegene Leistung bieten. Organische und natürliche Alternativen stehen vor Herausforderungen wie Lieferkettenbeschränkungen und saisonaler Verfügbarkeit, die die Skalierbarkeit begrenzen. Sie erzielen jedoch Premium-Preise, die die höheren Rohstoffkosten ausgleichen. Die Unterscheidung zwischen Inhaltsstoffsegmenten wird zunehmend unschärfer, da Hersteller Hybridformulierungen entwickeln, die synthetische Basisinhaltsstoffe mit organischen Wirkstoffen kombinieren. Diese Innovationen liefern Produkte, die Leistung, Sicherheit und natürliche Attraktivität in Einklang bringen. Die Einhaltung regulatorischer Vorschriften spielt ebenfalls eine wichtige Rolle bei der Auswahl von Inhaltsstoffen. So haben beispielsweise die Einschränkungen der Europäischen Union bei bestimmten synthetischen Verbindungen die Einführung natürlicher Inhaltsstoffe in europäischen Märkten beschleunigt.
Nach Altersgruppe:
Volumen bei Kleinkindern trifft auf Wachstumspotenzial bei SäuglingenKleinkinder halten im Jahr 2025 einen bedeutenden Marktanteil von 62,10 %, der durch verlängerte Produktnutzungsdauer und ein breiteres Angebot an Produkten für Kinder im Alter von 1–3 Jahren getrieben wird. Die Dominanz dieses Segments ist primär auf längere Verbrauchszyklen für Lebensmittel und Windeln sowie auf die wachsende Verfügbarkeit von Entwicklungs- und Lernspielzeug zurückzuführen. Eltern sind zunehmend offen für das Ausprobieren von Produkten und entscheiden sich für Premium-Alternativen, um den sich ändernden Vorlieben ihrer Kleinkinder gerecht zu werden. Andererseits soll das Säuglingssegment, obwohl kleiner, bis 2031 mit einem CAGR von 5,52 % wachsen, angetrieben durch die Bedenken neuer Eltern, die zu einer höheren Nachfrage nach Premium-Produkten und spezialisierter Pflege für die Altersgruppe 0–1 führen.
Das Kaufverhalten unterscheidet sich erheblich zwischen den beiden Altersgruppen. Säuglingsprodukte betonen Sicherheit und verlassen sich häufig auf medizinische Empfehlungen, während Kleinkinderprodukte sich auf Entwicklungsvorteile und Bequemlichkeit konzentrieren. Strenge Ernährungsvorschriften für Säuglingsnahrung begrenzen die Möglichkeiten zur Produktdifferenzierung. Im Gegensatz dazu bieten Kleinkindnahrungsprodukte mehr Flexibilität bei der Formulierung und Geschmacksvielfalt. Vertriebsstrategien unterscheiden sich ebenfalls nach Altersgruppe: Säuglingsprodukte erfordern häufig Empfehlungen von Gesundheitsdienstleistern, während Kleinkindprodukte von Empfehlungen durch Gleichaltrige und Social-Media-Marketing profitieren.

Nach Vertriebskanal:
Stabilität des traditionellen Einzelhandels versus digitale DisruptionSupermärkte und Hypermärkte halten im Jahr 2025 einen Marktanteil von 36,55 % und nutzen dabei das Vertrauen der Verbraucher, ermöglichen Produkterprobungen und bieten ein praktisches Einkaufserlebnis unter einem Dach, das insbesondere zeitbewusste Eltern anspricht. Ihre Dominanz unterstreicht die Bedeutung der sofortigen Produktverfügbarkeit und der Möglichkeit, Produkte vor dem Kauf physisch zu vergleichen. Andererseits erleben Online-Einzelhandelsgeschäfte das schnellste Wachstum mit einem von 2026 bis 2031 prognostizierten CAGR von 6,62 %. Dieses Wachstum wird durch die Einführung von Abonnementmodellen, den Zugang zu spezialisierten Produkten und wettbewerbsfähige Preisgestaltung getrieben, was digital affine Eltern besonders stark anzieht. Die Beschleunigung des E-Commerce, beeinflusst durch pandemiebedingten Verhaltensänderungen, wird durch verbesserte Lieferfähigkeiten auf der letzten Meile weiter unterstützt, die auf die Bedürfnisse der Eltern nach Bequemlichkeit eingehen.
Apotheken und Drogerien spielen eine entscheidende Rolle bei der Bereitstellung von Produktempfehlungen und medizinischen Bewertungen, insbesondere für Produkte für empfindliche Haut und spezialisierte Nahrungsformulierungen. Andere Vertriebskanäle umfassen Fachgeschäfte für Babys, Direkt-zu-Verbraucher-Marken und aufkommende Plattformen wie Social Commerce, die influencer-gesteuerte Verkäufe nutzen. Diese sich entwickelnde Vertriebslandschaft hat erhebliche Auswirkungen auf die Markenpositionierung. Traditionelle Einzelhandelskanäle müssen sich auf breite Attraktivität und wettbewerbsfähige Preisgestaltung konzentrieren, während Online-Kanäle Nischen-Targeting und Premium-Positionierung ermöglichen. Abonnementmodelle sind besonders effektiv im Segment der Babypflegeprodukte und profitieren von vorhersehbaren Verbrauchsmustern und dem Bedürfnis der Eltern, Engpässe bei wesentlichen Produkten zu vermeiden. Die Vertriebslandschaft begünstigt zunehmend Omnichannel-Strategien, die die Bequemlichkeit des Online-Einkaufs mit den taktilen Vorteilen von Offline-Produkterprobungen verbinden.
Geografische Analyse
Markt für Babyprodukte in Nordamerika
Nordamerika hält im Jahr 2025 einen führenden Marktanteil von 35,20 %, was auf hohe verfügbare Einkommen, eine ausgeprägte Präferenz für Premiumprodukte und einen regulatorischen Rahmen zurückzuführen ist, der Innovation und Verbraucherschutz effektiv in Einklang bringt. Die fortschrittlichen Gesundheitssysteme der Region empfehlen nicht nur Produkte, sondern unterstützen auch eine gut etablierte Einzelhandelsinfrastruktur, die sowohl traditionelle als auch moderne Vertriebskanäle bedient. Die zunehmende Anspruchshaltung der Verbraucher treibt die Nachfrage nach Bio-Zertifizierungen, klinischen Testvalidierungen und nachhaltigen Verpackungen an, die allesamt Premiumpreise erzielen. Die Aufsicht der FDA über Säuglingsnahrung und die Sicherheitsstandards der CPSC für Säuglingsprodukte gewährleisten die Produktqualität, stärken das Verbrauchervertrauen und schaffen gleichzeitig erhebliche Markteintrittsbarrieren. Digitale Elternschaftstrends sind in Nordamerika besonders ausgeprägt, wo eine hohe Internetdurchdringung und eine weit verbreitete Nutzung sozialer Medien die Online-Produktentdeckung und das Wachstum von Direct-to-Consumer-Marken vorantreiben.
Markt für Babyprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet ein rasantes Wachstum mit einer prognostizierten CAGR von 5,35 % bis 2031, angetrieben durch starke demografische und wirtschaftliche Faktoren. Die enorme Bevölkerung der Region von 4,3 Milliarden Menschen, die 60 % der Weltbevölkerung repräsentiert, bietet trotz unterschiedlicher Geburtenraten in den Teilregionen eine erhebliche Marktchance. Die zunehmende Urbanisierung treibt Lebensstiländerungen voran, die verpackte Babyprodukte gegenüber traditionellen Alternativen begünstigen, während eine wachsende Mittelschicht die Kaufkraft für Premiumprodukte erhöht. Die technologischen Adoptionstrends der Region begünstigen intelligente Babyprodukte und E-Commerce, wobei Länder wie China und Südkorea bei der digitalen Integration führend sind und die globalen Produktentwicklungsprioritäten beeinflussen.
Markt für Babyprodukte in EMEA und Südamerika
Europa bleibt strategisch bedeutsam, nicht nur als Markt, sondern auch als regulatorischer Vorreiter, der globale Produktstandards prägt und die Nachfrage nach biologischen und nachhaltigen Produkten, insbesondere im Premiumsegment, fördert. Die proaktive Haltung der Europäischen Chemikalienagentur in Bezug auf chemische Sicherheit, einschließlich Beschränkungen für Talkum und Mikroplastik, unterstreicht den Fokus der Region auf Compliance und Sicherheit. Europas Betonung der ökologischen Nachhaltigkeit treibt Innovationen bei biologisch abbaubaren Verpackungen und Formulierungen mit natürlichen Inhaltsstoffen voran, die anschließend auf globalen Märkten übernommen werden. Südamerika sowie der Nahe Osten und Afrika bieten unterdessen aufkommende Chancen, unterstützt durch günstige demografische Entwicklungen. Diese Regionen stehen jedoch vor Herausforderungen wie unterschiedlichen wirtschaftlichen Bedingungen, Einschränkungen der Vertriebsinfrastruktur und regulatorischen Komplexitäten. Während Urbanisierungstrends und demografische Dividenden Wachstumspotenzial bieten, beeinflussen Faktoren wie Produkterschwinglichkeit und die Entwicklung von Lieferketten die Markteintrittsstrategien und die Produktpositionierung.
Regulatorisches Umfeld
Babypflegeprodukte unterliegen in den Vereinigten Staaten und Europa zunehmend konvergierenden Sicherheits-, Chemikalien- und Kennzeichnungsvorschriften, die die Compliance-Kosten und das Produktdesign prägen. In den Vereinigten Staaten hat die Consumer Product Safety Commission (CPSC) weiterhin aktualisierte ASTM-Normen in verbindliche Vorschriften für wichtige Babyartikel eingebettet, darunter ein Inkrafttretensdatum am 1. August 2026 für Anforderungen an Standard-Babybetten gemäß ASTM F1169-25, ein Inkrafttretensdatum am 25. Juli 2026 für Baby- und Wiegenschaukeln gemäß ASTM F2088-25 sowie eine Aktualisierung von Babybettmatratzen gemäß ASTM F2933-25 zum 3. Mai 2026. Die FDA-Aufsicht bleibt bei Säuglingsnahrung streng, wobei der Rahmen von 21 CFR Parts 106 und 107 die Markteintrittsbarrieren und Investitionen in Qualitätssysteme für Nahrungsmittelanbieter beeinflusst.
In Europa verschärft die Kommission die Chemikaliensicherheitspolitik für Kinderpflegeprodukte, mit REACH-bezogenen Vorschlägen und Entwurfsmaßnahmen, die im April und Mai 2026 eingeführt wurden, um karzinogene, mutagene und reproduktionstoxische (CMR) Stoffe in Kinderpflegeartikeln zu beschränken, mit einem definierten Übergangsfenster von 36 Monaten nach Inkrafttreten. Die EU hat außerdem Regeln für Säuglings- und Folgenahrung aktualisiert, indem sie auf Proteinhydrolysat basierende Nahrung gemäß der Delegierten Verordnung (EU) 2016/127 überarbeitet hat, was sich auf Zutatenstrategien und klinische Validierungsanforderungen für Hersteller auswirkt, die in der Region verkaufen.
Wettbewerbslandschaft
Der Markt für Babypflegeprodukte ist moderat konsolidiert, wobei etablierte multinationale Konzerne aufgrund ihrer Skalenvorteile, umfangreichen Vertriebsnetzwerke und jahrzehntelangen Markenanerkennung Führungspositionen halten. Unternehmen wie The Procter and Gamble Company, Kimberly-Clark Corp., Unicharm Corp., Kenvue und Nestlé SA profitieren von diversifizierten Produktportfolios, die mehrere Kategorien und geografische Märkte abdecken und Cross-Selling-Möglichkeiten sowie Risikostreuung ermöglichen. Die Wettbewerbslandschaft entwickelt sich jedoch weiter, da Direkt-zu-Verbraucher-Marken wie Mamaearth und The Honest Company die traditionelle Marktdynamik mit digitalen Erststrategien, Clean-Label-Produkten und gezielten Appellen stören, die bei Millennial-Eltern Anklang finden.
Strategische Differenzierung konzentriert sich zunehmend auf Technologieintegration, Nachhaltigkeitsinitiativen und regulatorische Compliance, die Wettbewerbsvorteile schaffen. Neue Marktteilnehmer und Herausforderermarken können Fuß fassen, indem sie auf bestimmte Produktkategorien oder Marktsegmente mit einzigartigen Wertversprechen abzielen, die auf natürlichen Inhaltsstoffen, Nachhaltigkeit oder technologischer Innovation basieren. Erfolgsfaktoren umfassen den Aufbau starker digitaler Marketingfähigkeiten, die Schaffung authentischer Markenerzählungen und die Etablierung effizienter Lieferkettennetzwerke. Unternehmen müssen der wachsenden regulatorischen Kontrolle hinsichtlich Produktsicherheit und Kennzeichnung begegnen und gleichzeitig Substitutionsrisiken durch selbst hergestellte Alternativen und traditionelle Praktiken managen. Der langfristige Erfolg auf dem Markt wird davon abhängen, das Vertrauen der Verbraucher durch Transparenz bei Inhaltsstoffen und Herstellungsprozessen aufzubauen und dabei wettbewerbsfähige Preise zu erhalten. Die erfolgreichsten Babypflegemarken werden diejenigen sein, die Innovation und Vertrauen der Verbraucher effektiv in Einklang bringen.
Chancen in weißen Flecken entstehen in den Bereichen personalisierte Ernährung, biologisch abbaubare Verpackungslösungen und KI-gestützte Überwachungssysteme, die spezifische elterliche Bedenken hinsichtlich der Säuglingsentwicklung und -sicherheit adressieren. Die Einhaltung regulatorischer Vorschriften entwickelt sich zu einem Wettbewerbsvorteil, da Unternehmen mit robusten Qualitätssystemen komplexe Genehmigungsprozesse effizienter navigieren können als kleinere Wettbewerber, insbesondere in Bereichen wie Säuglingsnahrung und Anforderungen an die Bio-Zertifizierung. Die Wettbewerbslandschaft begünstigt Unternehmen, die Investitionen in Innovation erfolgreich mit operativer Effizienz in Einklang bringen und dabei das Markenvertrauen durch gleichbleibende Produktqualität und -sicherheitsstandards aufrechterhalten.
Marktführer der Babypflegeprodukte-Branche
-
Nestlé S.A.
-
Kimberly-Clark Corporation
-
The Proctor and Gamble Company
-
Unicharm Corp
-
Kenvue
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Babyprodukte Unternehmen in diesem Bericht
- Procter and Gamble Co.
- Kimberly-Clark Corp.
- Kenvue
- Unicharm Corp.
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Royal FrieslandCampina N.V.
- Unilever PLC
- Himalaya Global Holdings Ltd.
- Beiersdorf AG
- Expanscience Labs (Mustela)
- Artsana S.p.A. (Chicco)
- Honasa Consumer Ltd. (Mamaearth)
- The Honest Company Inc.
- Pigeon Corp.
- Kao Corp.
- Dabur India Ltd.
- Meiji Holdings Co. Ltd.
- Abena A/S (Bambo Nature)
Marktchancen und Zukunftsaussichten
Regulatorische Änderungen schaffen Freiräume für neu formulierte und zertifizierte Produktportfolios, insbesondere für Produkte mit hohem Hautkontakt wie Windeln, Feuchttücher und Babytoilettenartikel. Im Vereinigten Königreich verbieten die Wet Wipes Containing Plastic Regulations 2025 die Bereitstellung von kunststoffhaltigen Feuchttüchern in England ab Mai 2027, was den Wechsel zu kunststofffreien Trägermaterialien und kompatiblen Lotionssystemen vorantreibt. Diese Verschiebung unterstützt differenzierte Materialien und Lieferantenpartnerschaften, die auf die Bereitstellung konformer Leistung im großen Maßstab abzielen.
Nordeuropa verschärft ebenfalls die Anforderungen durch die Kriterien der Generation 7 des Nordic Swan Ecolabel, die die Messlatte für recycelte oder biobasierte Inhalte und Verunreinigungsbewertungen bei Hygieneprodukten mit Kontakt zu Kleinkindern höher legen. Lokalisierung der Fertigung und Kapazitätsinvestitionen erweitern die erreichbaren Vertriebswege in Schwellenregionen und unterstützen sowohl das Massenmarkt- als auch das Premiumsegment. Im März 2026 kündigte Softcare eine Investition von 698 Millionen KES an, um die Produktion in Kenia auszubauen, einschließlich einer Babywindellinie mit einer Jahreskapazität von 209,3 Millionen Stück, was den aktiven Ausbau der lokalen Versorgung für die Inlandsnachfrage und den regionalen Vertrieb signalisiert. In Indien unterstreicht die Einreichung des DRHP von Swara Baby Products bei SEBI im Juli 2026 zur Finanzierung einer neuen Produktionsanlage in Madhya Pradesh die Kapitalbildung im Bereich der Babypflegeproduktion, während im Juli 2026 angekündigte, mit Make in India verknüpfte Skalierungsmaßnahmen (PAN Health) Auftragsfertigung, lokalisierte Beschaffung und schnellere Nachschubmodelle betonen, die den Omnichannel-Verkauf schnell drehender Hygiene-Grundprodukte unterstützen.
Neueste Industrielle Entwicklungen in Markt für Babyprodukte
- Juli 2026: Procter & Gamble berichtete über Entwicklungen in den Bereichen Baby- und Familienpflege, einschließlich einer Umstellung von Pampers Swaddlers auf eine parfümfreie Formulierung sowie der Einführung eines Braun NEVO-Produkts. Die Pampers-Änderung entspricht einer saubereren Kennzeichnungspositionierung im Bereich saugfähiger Hygieneprodukte und kann die Verbraucherkommunikation über Einzelhandels- und DTC-Kanäle vereinfachen.
- November 2025: Kimberly-Clark gab eine endgültige Vereinbarung zur Übernahme von Kenvue bekannt, mit angestrebtem Abschluss in der zweiten Hälfte des Jahres 2026. Dieser Zusammenschluss könnte die kategorieübergreifende Distribution und Regalstrategie in Babytoilettenartikeln und angrenzenden Pflegebereichen neu gestalten.
- Februar 2024: Unicharm MamyPoko Pants führte Extra Absorb Pants mit über 30 patentierten Technologien und einer beworbenen bis zu 60 Prozent höheren Saugfähigkeit ein. Die Einführung stärkte die wettbewerbsorientierte, merkmalsgeführte Positionierung für Premiumwindeln und unterstützte Preisstrategien angesichts des Drucks durch Handelsmarken.
Markt für Babyprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verbraucherprodukte, die für die Pflege von Säuglingen und Kleinkindern gekauft werden, gemessen in Wertangaben am Point of Sale in den wichtigsten Regionen. Er schließt alltägliche Artikel ein, die für Hygiene, Haut- und Haarpflege, Toilettenartikel, Windeln und Feuchttücher sowie Baby-Nahrung und -Getränke verwendet werden.
Ausschlüsse aus dem Umfang: Wir schließen Baby-Ausrüstung und langlebige Baby-Sets wie Kinderwagen, Autositze, Monitore und Sicherheitsgitter aus.
Segmentierungsübersicht
- Nach Produkttyp
- Baby-Hautpflege
- Baby-Haarpflege
- Baby-Körperpflegeprodukte
- Bade- und Duftprodukte
- Windeln und Feuchttücher
- Baby-Lebensmittel und -Getränke
- Nach Inhaltsstofftyp
- Organisch / Natürlich
- Konventionell / Synthetisch
- Nach Altersgruppe
- Säuglinge (0–1 Jahr)
- Kleinkinder (1–3 Jahre)
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Apotheken / Drogerien
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt damit, den Nachfragepool und den Einkäuferkontext zu verankern, und wird dann auf das eingegrenzt, was wirklich im Umfang der Baby-Pflegekonsumgüter liegt. Öffentliche Quellen wie die Weltbank und der IWF für Makroindikatoren, UN-Bevölkerungs- und Geburtendaten, nationale Statistikämter und Zollhandelsdatenplattformen helfen uns, die Mengenentwicklung und den Preisdruck nach Region zu kartieren.
Wir überprüfen auch regulatorische und sicherheitsbezogene Signale aus Quellen wie der US-amerikanischen FDA, der Europäischen Kommission und relevanten Normungsgremien, da Kennzeichnungsvorschriften und Inhaltsstoffbeschränkungen den Produktmix und die Verpackungsformate verändern können. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um den Kategorienfokus und die Kanalexposition zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird selektiv eingesetzt, um gemeldete Umsatzaufteilungen im Bereich Baby-Pflege gegenzuprüfen, sofern Offenlegungen verfügbar sind. Diese Liste ist nicht erschöpfend, und viele andere öffentliche Quellen wurden herangezogen, um Datenpunkte während der Arbeit zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das zu überprüfen, was Desk-Quellen nicht eindeutig bestätigen können, insbesondere Kategoriengrenzen, die Entwicklung der durchschnittlichen Verkaufspreise und wie Aktionen und Packungsgrößenänderungen das Wertwachstum beeinflusst haben. Wir haben mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern sowie Zutaten- oder Verpackungsstakeholdern in APAC, EMEA und Amerika gesprochen, damit Annahmen zum Kanalmix und zur Premiumisierung vor der Festlegung der endgültigen Zahlen angepasst werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 17 % | APAC: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 35 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Geburtskohorten und die Bevölkerung nach Altersgruppen in eine adressierbare Verbrauchsbasis umgerechnet und dann durch regionsspezifische Ausgabenmuster und Produktakzeptanzraten geformt werden. Sobald diese Struktur vorhanden ist, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. den Stichproben-Durchschnittsverkaufspreis multipliziert mit den geschätzten Mengen für Kategorien mit hoher Umschlagshäufigkeit (z. B. Windeln und Feuchttücher) sowie Kanalprüfungen zum Anteil, der über den modernen Handel und Online-Kanäle abgewickelt wird.
Wichtige Eingaben, die das Modell wiederholt beeinflusst haben, waren Lebendgeburten und die Bevölkerung im Alter von 0 bis 3 Jahren, die Durchdringung von Windeln und Feuchttüchern nach Region, Preis- und Premiumisierungstrends (einschließlich Packungsgrößenänderungen), das Wachstum des Online-Anteils sowie Inflation und Währungszeitpunkte für die Umrechnung lokaler Werte in USD. Wo Kategoriedaten dünn waren, wurden Lücken durch die Verwendung von Proxy-Verhältnissen aus vergleichbaren Märkten geschlossen und dann mit Interview-Feedback erneut getestet, bis die impliziten Ausgaben pro Kind realistisch erschienen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Basisfall mit Änderungen der Geburtenraten, der Kaufkraft der Haushalte und dem Tempo des Aufstiegs zu Premiumprodukten flexibel angepasst werden kann. Die Szenariogewichtungen wurden anhand von Expertenmeinungen darüber kalibriert, wie schnell Preiserhöhungen in Baby-Kategorien Bestand haben können, ohne Familien in eine Abwärtsspirale zu treiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der modellierten Gesamtwerte mit unabhängigen Signalen wie Kommentaren zum Kategoriewachstum, Handelsbewegungen wo relevant und den impliziten Ausgaben pro Kind nach Region, was häufig schnell eine Übererfassung aufdeckt. Wenn ein Ausreißer auftaucht, werden die Annahmen erneut überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine echte Verschiebung handelt (z. B. eine Preisspitze) oder um einen Modellierungsfehler.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, damit Eingaben, Berechnungen und Umrechnungen über Regionen und Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder plötzliche Inflationsschwankungen. Kurz vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Schätzung des Marktes für Baby-Pflegeprodukte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Baby-Pflegeprodukte können weit auseinanderliegen, weil verschiedene Studien die Marktgrenze an unterschiedlichen Stellen ziehen und auch unterschiedliche Preis- und Währungsannahmen anwenden. Das als Ausgangspunkt gewählte Jahr spielt ebenfalls eine Rolle, da Inflation und Packungsgrößenänderungen den Wert erhöhen können, selbst wenn der Einheitenverbrauch stabil ist.
Die Hauptlücke ergibt sich daraus, ob Baby-Ausrüstung und langlebige Sets zusammen mit Konsumgütern gezählt werden, und diese einzelne Entscheidung kann die Gesamtwerte erheblich anheben, insbesondere in einkommensstärkeren Märkten. Ein weiterer Treiber ist die Handhabung der Preisentwicklung, wobei einige Schätzungen aggressive Premiumisierungsraten annehmen, während andere eine konservativere Inflationsweitergabe verwenden und dann die impliziten Ausgaben pro Kind durch Interviews validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 169,38 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 254,27 Mrd. USD (2025) | Verwendet einen breiteren Warenkorb, der Baby-Ausrüstung und angrenzende langlebige Kategorien einschließt, was den Wert im Vergleich zu einer reinen Konsumgüterbetrachtung aufblähen kann, und die höhere Prognosekurve deutet auf eine stärkere angenommene Premiumisierung hin. |
| Branchenpublikation B | 67,98 Mrd. USD (2025) | Definiert den Markt näher an den Herstellerabgabepreisen und mit einer engeren Abdeckung von Körperpflegeprodukten, was den Einzelhandelswert unterschätzen und breitere Baby-Konsumgüter, die in verbraucherausgabenbasierten Modellen enthalten sind, außer Acht lassen kann. |
Die Streuung dieser Zahlen erklärt sich größtenteils dadurch, was rund um die Kernkonsumgüter einbezogen wird und wie Werte von lokalen Preisen in eine einheitliche USD-Ansicht umgerechnet werden. Die Hauptlücke ergibt sich aus dem Ausschluss langlebiger Baby-Ausrüstung, wobei Mordor Intelligence Baby-Pflegeprodukte nur dann zählt, wenn es sich um wiederkehrende Konsumgüter handelt, die für Säuglinge und Kleinkinder gekauft werden, und dann die impliziten Ausgaben pro Kind vor der Finalisierung der Gesamtwerte überprüft.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Babypflegeprodukte im Jahr 2026?
Das Segment erreichte im Jahr 2026 einen Wert von 177,68 Milliarden USD und soll bis 2031 auf 225,69 Milliarden USD bei einem CAGR von 4,90 % ansteigen.
Welche Produktkategorie hat den größten Marktanteil?
Baby-Lebensmittel und -Getränke halten einen Anteil von 42,72 % und spiegeln den Fokus der Eltern auf grundlegende Ernährungseinkäufe wider.
Was treibt den am schnellsten wachsenden Vertriebskanal an?
Online-Einzelhandelsgeschäfte verzeichnen einen CAGR von 6,62 % dank Abonnementmodellen, Lieferung am selben Tag und durch Influencer geförderter Entdeckung.
Warum gewinnen Bio-Kennzeichnungen an Bedeutung?
USDA-zertifizierte Formulierungen gewinnen das Vertrauen der Verbraucher und ermöglichen es Marken, Preisaufschläge von 20–40 % gegenüber konventionellen Optionen zu erzielen.