
Marktgröße und Marktanteil für Körperpflegeprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
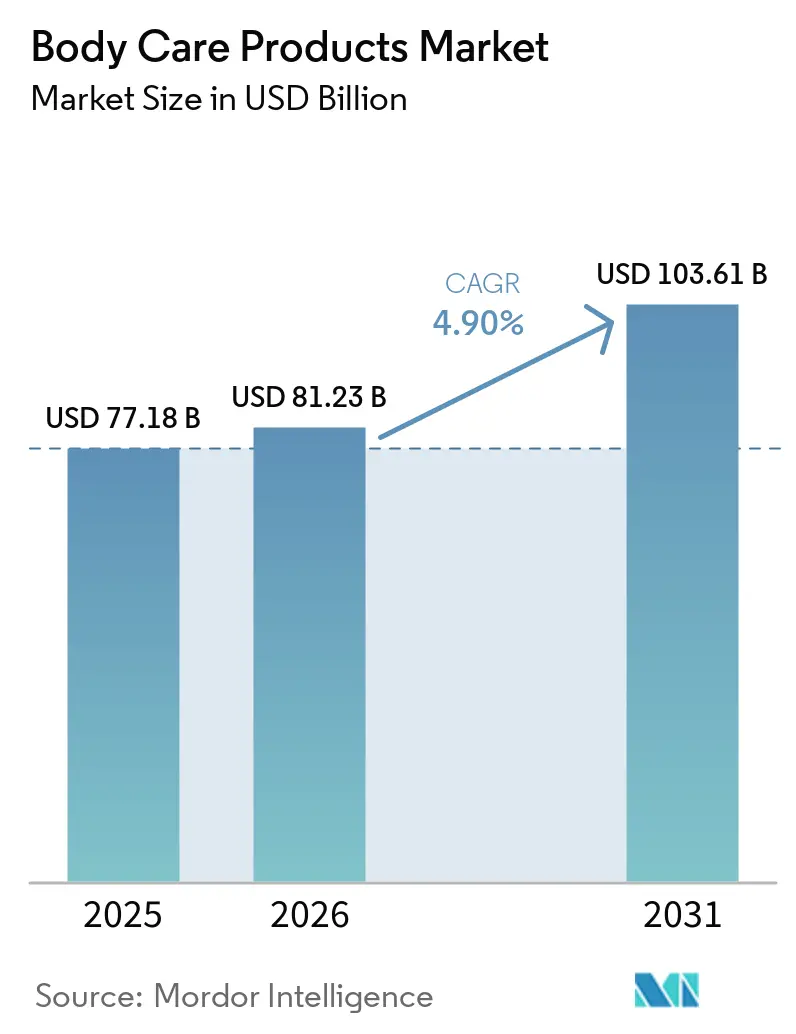
| Marktgröße (2026) | 81.23 Milliarden US-Dollar |
| Marktgröße (2031) | 103.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Körperpflegeprodukte von Mordor Intelligence
Die Marktgröße für Körperpflegeprodukte wird voraussichtlich von USD 77,18 Milliarden im Jahr 2025 auf USD 81,23 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,99 % über den Zeitraum 2026–2031 USD 103,61 Milliarden erreichen. Dieses Wachstum unterstreicht einen verstärkten globalen Fokus auf persönliche Hygiene, Hautgesundheit und allgemeines Wohlbefinden, der sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften Anklang findet. Die heutigen Verbraucher wechseln von einfachen Hygieneprodukten zu fortschrittlichen, multifunktionalen Körperpflegelösungen. Diese modernen Formulierungen decken vielfältige Bedürfnisse ab, von Feuchtigkeitspflege und Peeling bis hin zu Anti-Aging, Aufhellung der Haut und antimikrobialem Schutz. Zu den Faktoren, die dieses Marktwachstum antreiben, gehören ein gesteigertes Bewusstsein für Körperpflege, steigende verfügbare Einkommen, Urbanisierung und der Aufschwung von Schönheits- und Wellnesstrends in sozialen Medien. Mit laufenden Investitionen in Forschung & Entwicklung, innovative Inhaltsstoffe und gezieltes Marketing diversifiziert der Markt für Körperpflegeprodukte nicht nur sein Angebot, sondern tendiert auch zu Premiumprodukten, was eine robuste globale Expansion signalisiert.
Wichtigste Erkenntnisse des Berichts
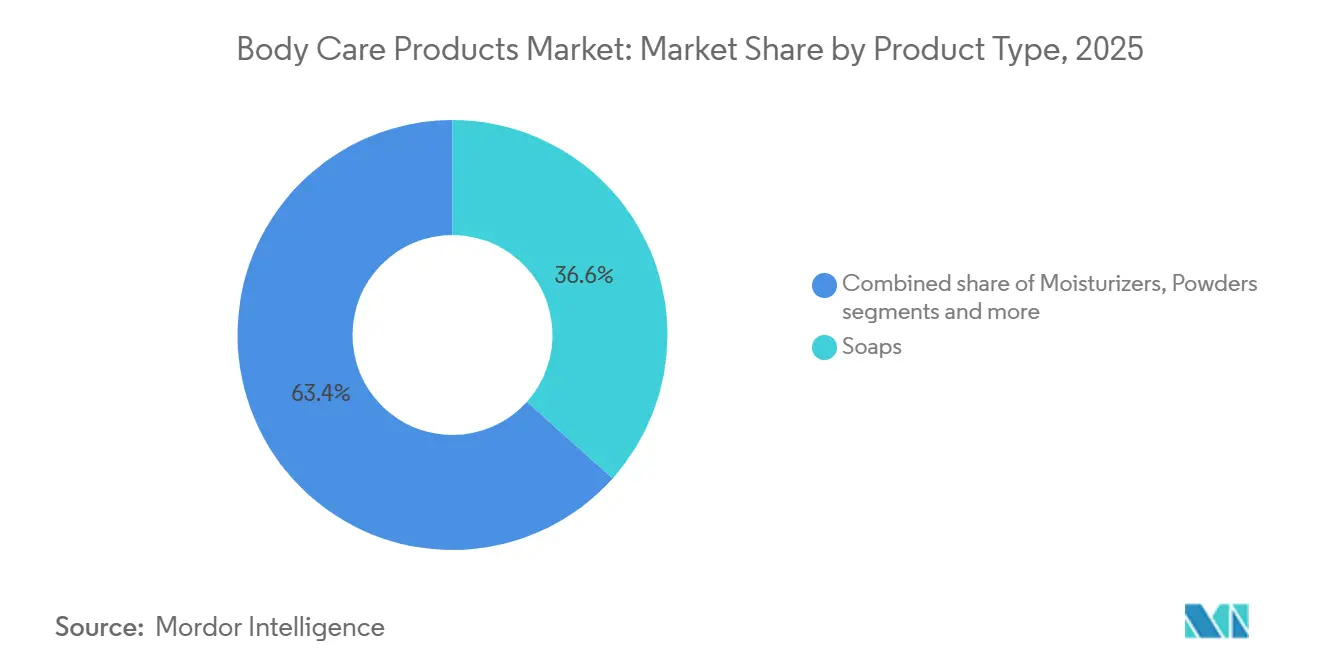
- Nach Produkttyp führten Seifen mit einem Marktanteil von 36,62 % am Markt für Körperpflegeprodukte im Jahr 2025, während Duschgele und Körperwaschmittel bis 2031 voraussichtlich mit einer CAGR von 5,80 % wachsen werden.
- Nach Kategorie entfielen im Jahr 2025 72,74 % auf konventionelle Produkte, während das Bio-Segment bis 2031 mit einer CAGR von 6,11 % wächst.
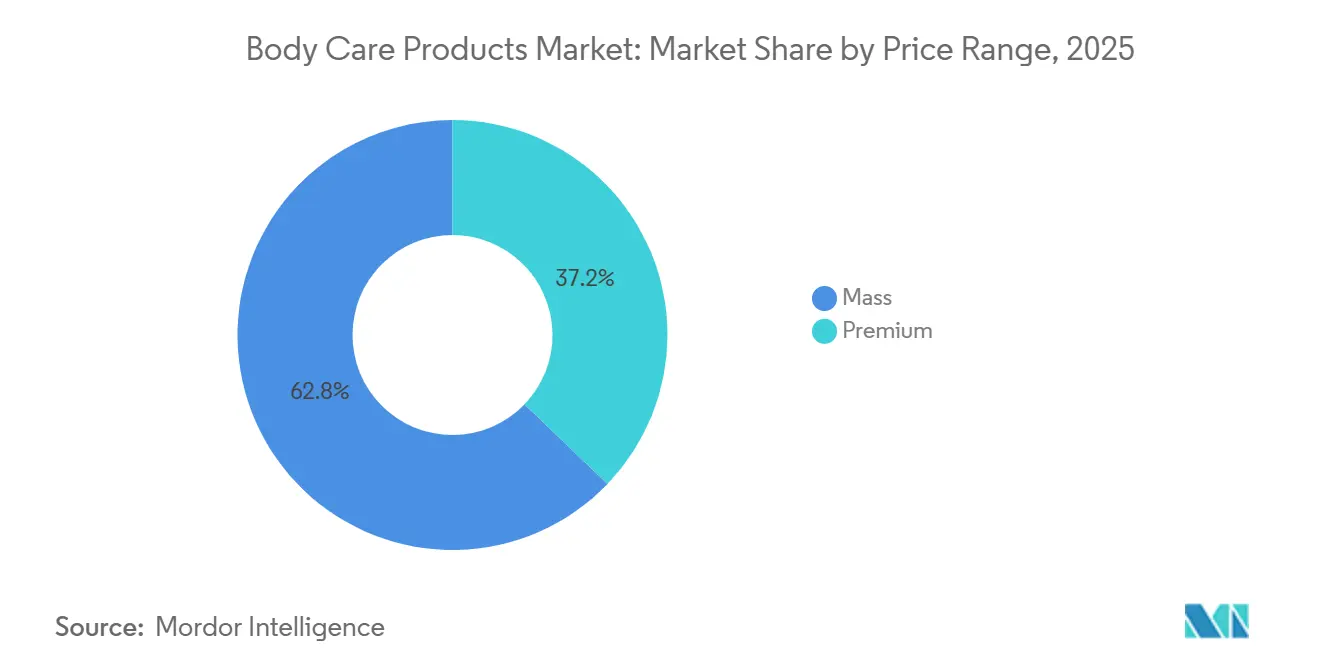
- Nach Preisklasse entfiel im Jahr 2025 ein Anteil von 62,82 % auf das Massenmarktsegment, während Premium-Körperpflegeprodukte mit einer CAGR von 6,78 % die höchste Wachstumsaussicht verzeichneten.
- Nach Vertriebskanal erzielten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 37,62 %, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Regional gesehen entfielen auf den Asien-Pazifik-Raum 35,43 % des Umsatzes im Jahr 2025, und er ist auf dem Weg zu einer CAGR von 6,52 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für persönliche Hygiene und Körperpflegepraktiken | +0.9% | Global, mit ausgeprägten Zuwächsen im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbraucherpräferenz für natürliche und biologische Produkte | +1.2% | Nordamerika, Europa und städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Produktformulierungen und Inhaltsstoffen | +0.8% | Global, angeführt von Innovationszentren in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Wachsende Erwerbsbeteiligung von Frauen | +0.7% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten, Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien auf Schönheitstrends und Verbraucherentscheidungen | +1.0% | Global, mit stärkstem Einfluss in Nordamerika, Europa und dem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum im digitalen Einzelhandel und bei der Akzeptanz des elektronischen Handels | +1.1% | Global, beschleunigt im Asien-Pazifik-Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für persönliche Hygiene und Körperpflegepraktiken
Das nach der Pandemie gestiegene Hygienebewusstsein hat sich von einem episodischen Anliegen zu einem fest verankerten täglichen Ritual entwickelt, wobei Verbraucher nun Inhaltsstofflisten und Wirksamkeitsaussagen zu antimikrobiellen Eigenschaften genau prüfen. Die Handhygienerichtlinien der Weltgesundheitsorganisation aus dem Jahr 2025 wurden auf Protokolle zur Ganzkörperreinigung ausgeweitet, was Hersteller dazu veranlasste, Seifen und Duschgele mit hautbarriere-erhaltenden Tensiden neu zu formulieren[1]. Dieser Wandel ist besonders ausgeprägt in aufstrebenden Märkten, wo Urbanisierung und verbesserte Wasserinfrastruktur häufigere Baderoutinen ermöglichen. In Indien stellte die Regierung im Rahmen der Swachh Bharat Mission Phase II im Jahr 2025 USD 1,2 Milliarden (INR 100 Milliarden) für Sanitär- und Hygieneerziehung bereit, was die Nachfrage nach erschwinglichen Körperpflegeprodukten in Städten der zweiten und dritten Kategorie direkt ankurbelt. Der Trend verändert auch die Männerpflege: Die Nutzung von Körperpflegeprodukten bei Männern im Alter von 25 bis 40 Jahren stieg im Jahr 2025 im Jahresvergleich um 14 %, da sich gesellschaftliche Normen rund um Selbstfürsorge über traditionelle Geschlechtergrenzen hinaus weiterentwickeln.
Zunehmende Verbraucherpräferenz für natürliche und biologische Produkte
Die Clean-Beauty-Bewegung hat sich von Marketingrhetorik zu nachweisbarer Transparenz in der Lieferkette entwickelt, wobei Zertifizierungen durch Dritte wie USDA Organic, COSMOS und Ecocert zur Grundvoraussetzung für eine Premium-Positionierung geworden sind. Die Änderungen der Europäischen Kommission aus dem Jahr 2024 an der EU-Kosmetikverordnung (EG 1223/2009) verschärften die Definitionen von „natürlichen” und „biologischen” Angaben und verpflichten Marken dazu, die Herkunft und Verarbeitung von Inhaltsstoffen durch unabhängige Prüfungen nachzuweisen[2]. Diese regulatorische Klarheit reduziert Greenwashing und lenkt das Verbrauchervertrauen auf zertifizierte Produkte, die im Jahr 2025 einen Preisaufschlag von 12 % gegenüber konventionellen Alternativen erzielten. Botanische Extrakte wie Bakuchiol, Centella asiatica und Blauer Rainfarn-Öl verdrängen synthetische Wirkstoffe, angetrieben durch klinische Studien, die eine vergleichbare Wirksamkeit bei geringeren Reizprofilen belegen. Der Jahresbericht 2025 von Unilever verzeichnete, dass seine natürlichen Deodorant- und Duschgellinien im Jahresvergleich um 19 % wuchsen und damit das gesamte Körperpflegeportfolio des Unternehmens um 11 % übertrafen. Der Trend treibt auch die vertikale Integration voran, wobei Marken Bio-Farmen erwerben, um die Versorgung zu sichern und die Qualität zu kontrollieren. So verdeutlicht beispielsweise der Kauf einer 500 Hektar großen Sheabutter-Kooperative in Burkina Faso durch L'Occitane im Jahr 2024 diesen strategischen Schwenk.
Fortschritte bei Produktformulierungen und Inhaltsstoffen
Die Formulierungswissenschaft verlagert sich von der oberflächlichen Reinigung hin zur Modulation des Mikrobioms, wobei probiotische und präbiotische Inhaltsstoffe entwickelt werden, um die natürlichen Abwehrmechanismen der Haut zu unterstützen. Die Patentanmeldung von Beiersdorf aus dem Jahr 2025 für eine mit Lactobacillus fermentierte Körperlotion zeigte eine um 23 % verbesserte Feuchtigkeitsretention der Haut über 48 Stunden im Vergleich zu Glycerin-basierten Kontrollpräparaten und signalisiert damit eine neue Grenze bei Wirksamkeitsaussagen. Wasserfreie Konzentrate gewinnen an Bedeutung, da nachhaltigkeitsbewusste Verbraucher Verpackungsabfälle und CO₂-Fußabdrücke reduzieren möchten. So brachte beispielsweise Kao Corporation Anfang 2025 in Japan ein Pulver-zu-Gel-Duschgel auf den Markt, das 85 % weniger Wasser und 60 % weniger Kunststoff als herkömmliche Formate verwendet. Der Leitfaden der US-amerikanischen Lebens- und Arzneimittelbehörde aus dem Jahr 2024 zur Sicherheit kosmetischer Inhaltsstoffe erweiterte die Liste der zugelassenen Konservierungsstoffe und Emulgatoren und ermöglicht es Formulierern, die Haltbarkeit zu verlängern, ohne auf Parabene oder Formaldehyd freisetzende Mittel zurückzugreifen[3]. Diese regulatorische Flexibilität ist besonders wertvoll für handwerkliche Kleinserienmarken, die bisher mit mikrobieller Stabilität zu kämpfen hatten.
Wachsende Erwerbsbeteiligung von Frauen
Die steigende Erwerbsbeteiligung von Frauen, die laut der Internationalen Arbeitsorganisation im Jahr 2025 weltweit 52,3 % erreichte, korreliert mit höheren Pro-Kopf-Ausgaben für Premium-Körperpflegeprodukte, da berufstätige Frauen ihr frei verfügbares Einkommen für zeitsparende, wirksamkeitsorientierte Lösungen einsetzen. In China stieg die Erwerbsbeteiligung von Frauen im Jahr 2025 auf 61,8 %, und städtische Berufsfrauen im Alter von 25 bis 45 Jahren gaben durchschnittlich USD 187 pro Jahr für Körperpflege aus, was einem Anstieg von 22 % gegenüber 2023 entspricht. Diese Zielgruppe bevorzugt multifunktionale Produkte wie Körperlotionen mit Lichtschutzfaktor und Anti-Aging-Peptiden, die Routinen vereinfachen, ohne auf Ergebnisse zu verzichten. Der Trend treibt auch die Nachfrage nach Reisegrößen und Formaten für unterwegs an, wobei Einweg-Körpertücher und feste Körperpflegeprodukte im Jahr 2025 um 16 % wuchsen, da die Einzelhandelskanäle an Flughäfen und in Fitnessstudios expandierten. Betriebliche Wellnessprogramme verstärken diesen Effekt. So verteilte beispielsweise Procter & Gamble im Rahmen seiner betrieblichen Wellnessinitiative 2025 Premium-Körperpflegekits an 180.000 Mitarbeiter in 12 Ländern und normalisierte damit die tägliche Selbstfürsorge als Produktivitätsförderer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anforderungen an die Einhaltung gesetzlicher Vorschriften beeinträchtigen das Marktwachstum | -0.6% | Global, mit strenger Durchsetzung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Bedenken hinsichtlich gefälschter Produkte | -0.5% | Asien-Pazifik-Raum, Naher Osten und Afrika sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile Preisgestaltung und Verfügbarkeit botanischer Rohstoffe | -0.7% | Global, akut in Regionen, die von Importen aus einer einzigen Quelle abhängig sind | Mittelfristig (2–4 Jahre) |
| Einfluss kultureller und religiöser Faktoren | -0.3% | Naher Osten und Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an die Einhaltung gesetzlicher Vorschriften beeinträchtigen das Marktwachstum
Die zunehmende regulatorische Kontrolle, veranschaulicht durch den Modernization of Cosmetics Regulation Act (MoCRA) der US-amerikanischen Lebens- und Arzneimittelbehörde aus dem Jahr 2024 und die EU-Änderungen der Verordnung (EG) 1223/2009 aus dem Jahr 2024, verursacht erhebliche Compliance-Kosten für Hersteller, insbesondere für mittelständische Marken ohne eigene regulatorische Expertise. MoCRA schreibt die Meldung unerwünschter Ereignisse, die Registrierung von Einrichtungen und den Sicherheitsnachweis für alle in den Vereinigten Staaten verkauften Kosmetikprodukte vor, mit Strafen von bis zu USD 250.000 pro Verstoß. Diese Anforderungen komprimieren die Gewinnmargen kleinerer Akteure und beschleunigen die Konsolidierung, da Marken nach Größenvorteilen suchen, um Rechts- und Testkosten zu absorbieren. Die erweiterten EU-Beschränkungen für Mikroplastik und per- und polyfluorierte Alkylsubstanzen (PFAS) in Kosmetika, die ab Januar 2025 gelten, zwangen zur Neuformulierung von schätzungsweise 18 % der Körperpflege-SKUs, was laut einer Umfrage des Europäischen Kosmetikverbands aus dem Jahr 2025 durchschnittliche Kosten von USD 85.000 pro Produktlinie verursachte. Während diese Rahmenbedingungen die Verbrauchersicherheit und das Vertrauen stärken, schaffen sie auch Markteintrittsbarrieren, die innovative Start-ups und regionale Spezialisten unverhältnismäßig stark belasten.
Wachsende Bedenken hinsichtlich gefälschter Produkte
Gefälschte Körperpflegeprodukte, die von falsch deklarierten Inhaltsstoffen bis hin zu direkt gefährlichen Formulierungen reichen, verbreiten sich in wachstumsstarken Märkten, untergraben den Markenwert und setzen Verbraucher Gesundheitsrisiken aus. Die Operation Pangea XIV von Interpol aus dem Jahr 2025 beschlagnahmte gefälschte Kosmetika im Wert von USD 48 Millionen in 23 Ländern, wobei Körperlotionen und Duschgele 34 % der beschlagnahmten Artikel ausmachten. Die Verbreitung von Drittanbietern auf E-Commerce-Plattformen erschwert die Durchsetzung, da Fälscher laxe Verifizierungsprotokolle ausnutzen, um gefälschte Produkte neben echten Angeboten zu listen. In Indien meldete die Central Drugs Standard Control Organisation im Jahr 2025 einen Anstieg der Beschlagnahmungen gefälschter Körperpflegeprodukte um 27 %, was Marken dazu veranlasste, in Blockchain-basierte Authentifizierung und manipulationssichere Verpackungen zu investieren. Das Problem ist besonders akut bei Premium-Marken, wo Fälscher auf margenstarke SKUs abzielen und die Preise um 40–60 % unterbieten, was den Umsatz umlenkt und das Verbrauchervertrauen schädigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Duschgele gewinnen gegenüber Seifen an BodenSeifen machten im Jahr 2025 36,62 % des Umsatzes aus, was auf fest verankerte Verbrauchergewohnheiten in preissensiblen Märkten und ländlichen Gebieten zurückzuführen ist, wo Stückformate überlegene Kosten-pro-Anwendung-Vorteile bieten und keine Spenderinfrastruktur erfordern. Duschgele und Körperwaschmittel expandieren jedoch bis 2031 mit einer CAGR von 5,80 %, angetrieben durch die Präferenz städtischer Verbraucher für pH-ausgeglichene, sulfatfreie Formulierungen, die die natürliche Lipidbarriere der Haut erhalten. Die wachsende Befürwortung von Syndets (synthetischen Reinigungsmitteln) gegenüber traditionellen verseiften Fetten durch Dermatologen beschleunigt diesen Wandel, insbesondere bei Verbrauchern mit Ekzemen und empfindlicher Haut. Feuchtigkeitscremes verzeichnen eine stetige Nachfrage, da Verbraucher gezielte Behandlungen wie Niacinamid-haltige Lotionen gegen Hyperpigmentierung und Ceramid-reiche Cremes zur Barrierreparatur in mehrstufige Routinen integrieren.
Puder sind zwar ein kleineres Segment, gewinnen aber in feuchten Klimazonen wie Südostasien und dem Golf-Kooperationsrat an Bedeutung, wo talkfreie, absorbierende Formulierungen Schweiß und Hautreizungen entgegenwirken. Die Kategorie „Sonstige”, die Körperpeeling, Öle und Masken umfasst, profitiert vom Premiumisierungstrend, da Verbraucher Spa-ähnliche Erlebnisse zu Hause suchen. Darüber hinaus verdeutlicht die Einführung eines nachfüllbaren Duschgelsystems durch Unilever im Jahr 2025 in Europa, das konzentrierte Kapseln enthält, die Verbraucher zu Hause verdünnen, den Schwenk der Branche in Richtung Nachhaltigkeit und Komfort. Das Format reduziert den Kunststoffverbrauch um 70 % und spricht umweltbewusste Käufer an, die bereit sind, einen Aufpreis von 15 % für geringere Umweltauswirkungen zu zahlen. Regulatorische Rahmenbedingungen wie ISO 22716 (Gute Herstellungspraxis für Kosmetika) standardisieren die Qualität über alle Produkttypen hinweg, reduzieren Variabilität und stärken das Verbrauchervertrauen in aufstrebende Marken.

Nach Kategorie:
Bio-Segment übertrifft konventionelle ProdukteKonventionelle Produkte hielten im Jahr 2025 72,74 % des Umsatzes, gestützt durch etablierte Vertriebsnetze, aggressive Aktionspreise und eine breite SKU-Verfügbarkeit in Massenhandelskanälen. Das Bio-Segment wächst jedoch bis 2031 mit einer CAGR von 6,11 %, da Verbraucher zunehmend der Herkunft von Inhaltsstoffen und dem Umweltschutz Priorität einräumen. Zertifizierungen durch Dritte wie USDA Organic, COSMOS und Ecocert reduzieren Informationsasymmetrien und ermöglichen es Käufern, echte Clean-Formulierungen von Greenwashing-Alternativen zu unterscheiden. Die Preislücke zwischen biologischen und konventionellen Körperpflegeprodukten verringerte sich im Jahr 2025 auf 12 %, gegenüber 18 % im Jahr 2023, da Skaleneffekte bei der Beschaffung biologischer Inhaltsstoffe und Effizienzgewinne in der Fertigung die Kostendifferenzen komprimieren.
Das Wachstum des Bio-Segments wird auch durch regulatorische Rückenwinde begünstigt. So verschärften beispielsweise die EU-Änderungen der Kosmetikverordnung aus dem Jahr 2024 die Definitionen von „natürlichen” und biologischen
Angaben und verpflichten Marken dazu, Aussagen durch unabhängige Prüfungen und transparente Lieferkettendokumentation zu belegen. Diese Klarheit lenkt das Verbrauchervertrauen auf zertifizierte Produkte und bestraft Marken, die sich auf vage „umweltfreundliche” Botschaften verlassen. In Nordamerika führte der Leitfaden der US-amerikanischen Lebens- und Arzneimittelbehörde aus dem Jahr 2025 zu natürlichen Kosmetikangaben freiwillige Kennzeichnungsstandards ein, die mit den USDA-Organic-Protokollen übereinstimmen und das Segment weiter legitimieren. Der Jahresbericht 2025 von L'Occitane verzeichnete, dass seine zertifizierten Bio-Körperpflegelinien im Jahresvergleich um 21 % wuchsen und damit das konventionelle Portfolio des Unternehmens um 14 % übertrafen. Der Trend treibt auch Innovationen bei Konservierungssystemen voran, da Marken mikrobiomfreundliche Alternativen zu synthetischen Konservierungsstoffen entwickeln, die sowohl Wirksamkeits- als auch Clean-Label-Kriterien erfüllen.
Nach Preisklasse:
Premiumisierung beschleunigt sichDas Massenmarktsegment erzielte im Jahr 2025 62,82 % des Umsatzes, was seine Dominanz in Supermärkten, Hypermärkten und Discountern widerspiegelt, wo preisbewusste Verbraucher Wert und Zugänglichkeit priorisieren. Das Premiumsegment expandiert jedoch bis 2031 mit einer CAGR von 6,78 %, angetrieben durch Transparenz bei Inhaltsstoffen, personalisierte Formulierungen und Direktvertrieb-Abonnementmodelle, die traditionelle Einzelhandelsaufschläge umgehen. Premium-Käufer, überproportional städtische Berufstätige im Alter von 25 bis 45 Jahren, sind bereit, 30–50 % mehr für Produkte mit klinisch validierten Wirkstoffen, nachhaltiger Verpackung und ethischen Beschaffungsnarrativen zu zahlen.
Der Premiumisierungstrend verändert auch die Wettbewerbsdynamik. Direktvertriebsmarken wie Nécessaire und Osea nutzen digitale Kanäle, um Verbraucher über Inhaltsstoffwissenschaft aufzuklären und durch personalisierte Empfehlungen und Abonnementkomfort Loyalität aufzubauen. Diese Disruptoren gewinnen Marktanteile von etablierten Premium-Marken, indem sie vergleichbare Qualität zu 20–30 % niedrigeren Preisen anbieten, ermöglicht durch schlanke Lieferketten und leistungsbasiertes digitales Marketing. Etablierte Akteure reagieren darauf, indem sie Direktvertrieb-Start-ups akquirieren oder mit ihnen kooperieren. So signalisieren beispielsweise die Übernahme von Dr. Jart+ durch Estée Lauder im Jahr 2024 und die Investition von Shiseido in ein südkoreanisches Körperpflege-Start-up im Jahr 2025, dass etablierte Unternehmen erkennen, dass die Premiumisierung ins Internet verlagert wird. Das Massenmarktsegment verteidigt unterdessen seinen Marktanteil durch die Einführung von „Masstige”-Linien – erschwingliche Produkte mit Premium-Merkmalen wie minimalistischer Verpackung und Schlüsselinhaltsstoffen –, die Kategoriengrenzen verwischen und aufstiegswillige Verbraucher ansprechen.
Nach Vertriebskanal:
Online-Einzelhandel auf dem VormarschSupermärkte und Hypermärkte machten im Jahr 2025 37,62 % des Vertriebs aus und nutzten hohe Besucherfrequenz, Impulskaufmöglichkeiten und Aktionspreise, um das Volumen anzukurbeln. Diese Kanäle bleiben für Massenmarktsegmentmarken und preissensible Verbraucher entscheidend, die sofortige Verfügbarkeit und die Möglichkeit priorisieren, Produkte vor dem Kauf physisch zu prüfen. Gesundheits- und Schönheitsgeschäfte bieten zwar einen kleineren Anteil, aber kuratierte Sortimente und sachkundiges Personal, das Verbraucher anspricht, die fachkundige Beratung zu Inhaltsstoffkompatibilität und Hautproblemen suchen.
Online-Einzelhandelsgeschäfte expandieren bis 2031 mit einer CAGR von 7,12 %, was Omnichannel-Strategien widerspiegelt, die Augmented-Reality-Hautdiagnosen, Same-Day-Lieferung und Abonnementkomfort verbinden. Die Einführung eines virtuellen Anprobier-Tools für Körperpflegeprodukte durch Amazon im Jahr 2025, das Smartphone-Kameras zur Beurteilung der Hauttextur und zur Empfehlung von Formulierungen nutzt, reduzierte die Rücksendequoten um 19 % und steigerte den durchschnittlichen Bestellwert um 14 %. Darüber hinaus binden Abonnementdienste wie das Programm „Refill & Repeat” von Unilever, das im Jahr 2025 konzentrierte Duschgel-Nachfüllungen an 2,3 Millionen Haushalte in Europa lieferte, den Customer Lifetime Value und reduzieren die Abwanderung. Der Wandel ermöglicht auch eine Hyperpersonalisierung, wobei Marken KI-gesteuerte Fragebögen nutzen, um Produktempfehlungen basierend auf Hauttyp, Klima und Lebensstilfaktoren anzupassen. In Südkorea stiegen die digitalen Umsätze von Amorepacific im Jahr 2025 um 27 %, angetrieben durch die Integration von KakaoTalk-Shopping-Bots, die Einzel-Klick-Nachbestellungen und Echtzeit-Kundenservice ermöglichen. Andere Vertriebskanäle, darunter Apotheken, Salons und Direktvertrieb, verzeichnen ein moderates Wachstum, da Marken mit hybriden Modellen experimentieren, die physische Kontaktpunkte mit digitalem Engagement verbinden.
Geografische Analyse
APAC-Markt für Körperpflegeprodukte
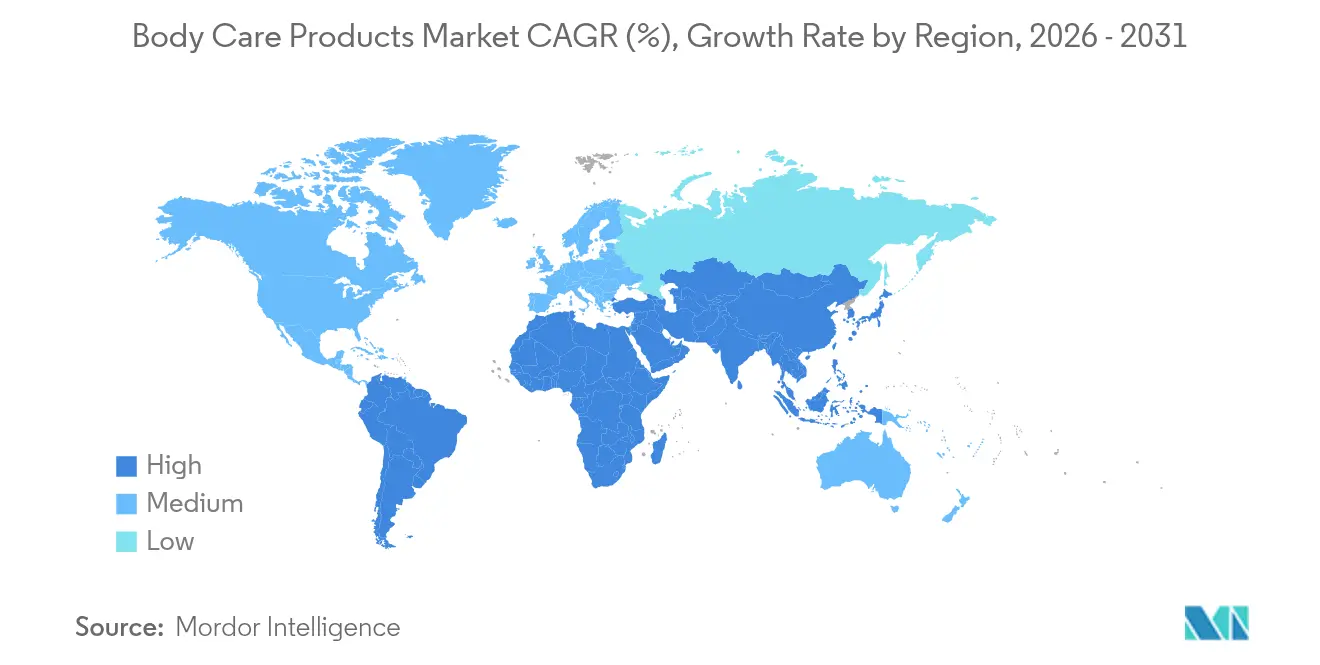
Asien-Pazifik hält im Jahr 2025 einen Anteil von 35,43 % am globalen Markt für Körperpflegeprodukte und weist mit einer CAGR von 6,52 % bis 2031 die höchste regionale Wachstumsrate auf. Die Marktführerschaft der Region ist auf ihre große Bevölkerungsbasis, steigende verfügbare Einkommen und eine ausgeprägte kulturelle Fokussierung auf Körperpflegeroutinen zurückzuführen. China und Indien fungieren als wichtige Wachstumsmärkte, angetrieben durch ihre wachsende Mittelschicht und die zunehmende Akzeptanz von Premiumprodukten. Japan und Südkorea bleiben Innovationszentren, insbesondere im Bereich Hautpflegeformulierungen und Verpackungstechnologien. Während die regulatorische Angleichung in den regionalen Märkten die Expansion unterstützt, müssen Unternehmen lokale kulturelle Präferenzen und Preissensibilitäten berücksichtigen.
Markt für Körperpflegeprodukte in Nordamerika und Europa
Nordamerika behauptet eine starke Marktposition durch einen hohen Pro-Kopf-Verbrauch und die Präferenz der Verbraucher für Premiumprodukte. Die Marktstärke der Region basiert auf einer robusten Einzelhandelsinfrastruktur, einer hohen E-Commerce-Durchdringung und etablierten regulatorischen Rahmenbedingungen. Die Wachstumsraten bleiben aufgrund der Marktreife und des demografischen Wandels moderat. Europa weist ähnliche Marktmerkmale auf, mit einer steigenden Nachfrage nach biologischen und natürlichen Produkten, die durch Nachhaltigkeitsbedenken angetrieben wird. Die strengen Inhaltsstoff- und Umweltvorschriften der Europäischen Union prägen die globale Produktentwicklung und setzen häufig internationale Fertigungsstandards.
Markt für Körperpflegeprodukte in MEA und Südamerika
Südamerika, der Nahe Osten und Afrika bieten erhebliches Wachstumspotenzial bei unterschiedlichem Entwicklungsstand der Märkte. Brasilien dominiert den lateinamerikanischen Markt durch seine etablierte Schönheitskultur und den wachsenden Konsum der Mittelschicht. Der Nahe Osten verzeichnet ein starkes Wachstum aufgrund seiner jungen Bevölkerung, der zunehmenden Erwerbsbeteiligung von Frauen und der kulturellen Bedeutung der Körperpflege. Afrikanische Märkte sind nach wie vor unterversorgt und bieten langfristige Expansionsmöglichkeiten für Unternehmen, die in Vertriebsnetze und lokal angepasste Produkte investieren. Regionale Klimavariationen beeinflussen die Anforderungen an Produktformulierungen und Verpackungen in allen Märkten.
Regulatorisches Umfeld
Die Regulierung von Körperpflegeprodukten wird in den wichtigsten Märkten hinsichtlich Inhaltsstoffsicherheit, Werbeaussagen und Rückverfolgbarkeit weiter verschärft. In den Vereinigten Staaten setzt die FDA die Anforderungen des Modernization of Cosmetics Regulation Act (MoCRA) um, die die Registrierung von Betriebsstätten, die Meldung unerwünschter Ereignisse und den Sicherheitsnachweis umfassen, wodurch die Compliance-Anforderungen sowohl für Massenmarken als auch für Premiummarken steigen. In der Europäischen Union wurde die Kosmetikverordnung (EG) 1223/2009 durch Änderungen ergänzt, die bestimmte Stoffe weiter einschränken und die Regeln für den Nachweis von Werbeaussagen verschärfen, während ISO 22716 (GMP für Kosmetika) weltweit ein wichtiger Qualitätsmaßstab für Hersteller und Einzelhändler bleibt.
Auch umwelt- und kennzeichnungsbezogene Vorgaben prägen zunehmend Formulierungs- und Verpackungsentscheidungen. Die EU hat Beschränkungen für Materialien und Inhaltsstoffe ausgeweitet, einschließlich Kontrollen im Zusammenhang mit Mikroplastik und PFAS, die ab Januar 2025 in Kraft treten und Neuformulierungen sowie erweiterte Dokumentationspflichten für Duschgele, Lotionen und andere Kategorien nach sich ziehen. Mehrere Märkte haben 2026 ihre Listen eingeschränkter oder verbotener Inhaltsstoffe aktualisiert, darunter Brasilien (ANVISA RDC Nr. 1029/2026 und RDC Nr. 1030/2026, Juni 2026) und Thailand (Änderung der thailändischen FDA-Vorschriften mit Wirkung zum 13. Juni 2026). In Europa und im Vereinigten Königreich erhöhen Vorschläge und Programme, die die Rückverfolgbarkeit von Rohstoffen bei entwaldungsbedingten Rohstoffen betonen, zusammen mit unternehmensinternen Beschaffungsrichtlinien wie der Responsible and Sustainable Sourcing Policy von L'Oreal (Juni 2026), die Sorgfaltspflichtanforderungen an Lieferanten für natürliche Öle und pflanzliche Inhaltsstoffe, die in der Körperpflege verwendet werden.
Wettbewerbslandschaft
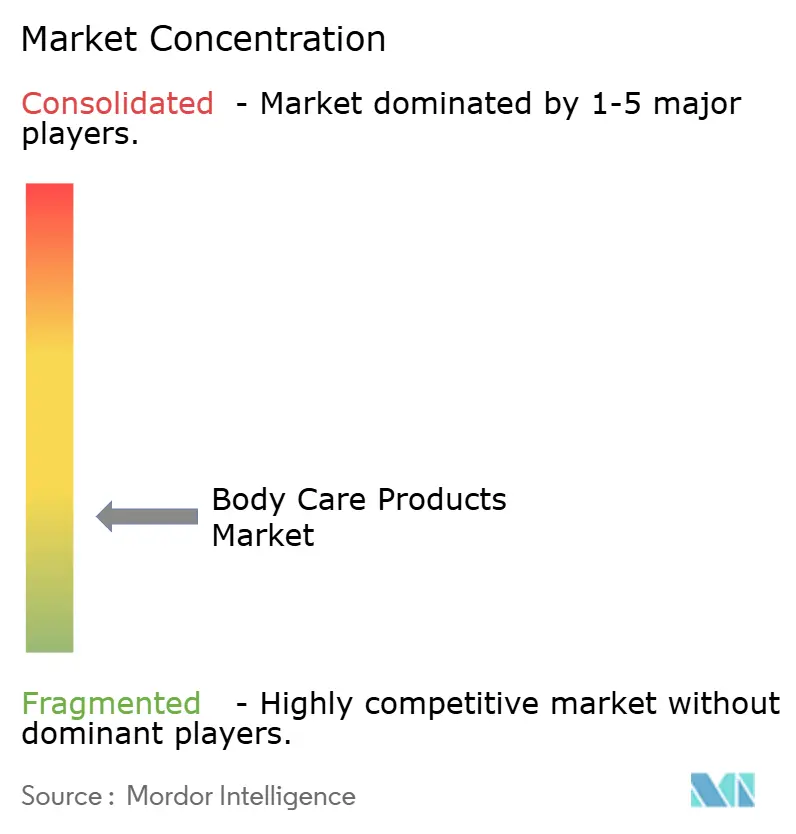
Der Markt für Körperpflegeprodukte weist eine moderate Konzentration auf, bei der etablierte multinationale Konzerne gegen innovative Marktteilnehmer konkurrieren. Während Großunternehmen von betrieblichen Skaleneffekten profitieren, etablieren neue Marktteilnehmer ihre Marktpräsenz durch Direktvertriebskanäle und spezialisierte Produktformulierungen. Die wichtigsten Marktteilnehmer, darunter Beiersdorf AG, The Procter & Gamble Company, Unilever PLC, Colgate-Palmolive Company und Kao Corporation, behaupten ihre Marktpositionen durch umfassende Produktportfolios, etablierte globale Vertriebsnetze und erhebliche Marketingausgaben.
Unternehmen intensivieren ihren Fokus auf beschleunigte Innovationsprozesse, implementieren beschleunigte Produkteinführungspläne und erhöhen Investitionen in Forschung und Entwicklung, um eine wettbewerbsfähige Differenzierung aufrechtzuerhalten. Die Integration digitaler Technologien ist zu einem grundlegenden Bestandteil des operativen Erfolgs geworden, insbesondere in Produktentwicklungsprozessen, personalisierten Marketinginitiativen und Protokollen zur Optimierung der Lieferkette.
Marktchancen bestehen in spezialisierten Segmenten, die Männerpflegeprodukte, auf ältere Menschen ausgerichtete Formulierungen und kulturspezifische Produkte umfassen, die unterschiedliche demografische Anforderungen erfüllen. Zeitgenössische Marktteilnehmer betonen ökologische Nachhaltigkeit und operative Transparenz, während sie direkte Verbraucherbeziehungen aufbauen. Diese Marktentwicklung erfordert von etablierten Unternehmen, ihre Geschäftsmodelle anzupassen und dabei operative Effizienz und globale Marktpräsenz aufrechtzuerhalten.
Marktführer im Bereich Körperpflegeprodukte
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Kao Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Körperpflegeprodukte-Markt Unternehmen in diesem Bericht
- Beiersdorf AG
- The Procter & Gamble Company
- Unilever PLC
- Colgate-Palmolive Company
- Kao Corporation
- L'Oreal S.A.
- Natura & Co
- Oriflame Cosmetics Global SA
- The Estee Lauder Companies Inc.
- Shiseido Co. Ltd.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Henkel AG & Co. KGaA
- Bath & Body Works Inc.
- L'Occitane International SA
- The Body Shop International Ltd.
- Kose Corp.
- Clarins Group
- Mary Kay Inc.
- Amorepacific Corp.
Marktchancen und Zukunftsaussichten
Rückverfolgbarkeit, kohlenstoffarme Rohstoffe und Kreislaufverpackungen schaffen Raum für differenzierte Körperpflege-Portfolios sowie für Lieferanten, die Herkunft und CO2-Fußabdruck nachweisen können. Unternehmensinterne Beschaffungsrichtlinien und aufkommende, mit Entwaldung zusammenhängende Compliance-Erwartungen in Europa und im Vereinigten Königreich veranlassen Marken dazu, die vorgelagerte Transparenz für Pflanzenstoffe und natürliche Öle zu verbessern, was die Nachfrage nach überprüfbaren Lieferketten und Drittanbieterverifizierung unterstützt. Parallel dazu führen Anbieter von Inhaltsstoffen und Verpackungen gezielte Programme ein, darunter Rückverfolgbarkeitssysteme für Kosmetika und Initiativen zur Verteilung kohlenstoffarmer Inhaltsstoffe, die Einstiegshürden für Marken senken, die ihre Produktnachweise verbessern möchten, ohne ihre Lieferketten neu aufzubauen.
Die Premiumisierung dringt zudem durch Wirkstoffe in Gesichtspflegequalität und wirksamkeitsorientierte Werbeaussagen tiefer in die Körperpflege vor und erweitert die Positionierung gegen Pigmentflecken und zur Unterstützung der Hautbarriere über die Gesichtspflege hinaus. Beiersdorfs Eucerin erweiterte seine Thiamidol-basierte Innovation gegen Pigmentflecken 2026 um eine eigene Körperpflegekollektion, während P&Gs Native seine Körperpflegepalette im Juni 2026 um Peeling-Formate sowie verbesserte Wirkungsaussagen bei Deodorants und Duschgels erweiterte. In Märkten mit schnell wachsendem digitalem Einzelhandel bieten virtuelle Empfehlungstools und abonnementbasierte Nachbestellprogramme, die bereits bei Duschgels und Nachfüllpackungen eingesetzt werden, einen Weg, personalisierte Pflegeroutinen zu skalieren und die Kundenabwanderung zu verringern, insbesondere bei Produktlinien für empfindliche Haut, Clean-Label und Premium-Körperpflege.
Neueste Industrielle Entwicklungen in Körperpflegeprodukte-Markt
- Juni 2026: P&G (Native) brachte die Kollektion Detoxifying Body Scrub auf den Markt, um das Körperpflegeportfolio zu erweitern und den Fokus auf die Gesundheit der Hautbarriere zu legen. Die Markteinführung stärkt die Position im Premium-Körperpflegesegment mit Aussagen zur Unterstützung der Hautbarriere.
- Juni 2026: Beiersdorf (Eucerin) brachte die Radiant Tone Body Collection auf den Markt, die Thiamidol-Technologie zur Behandlung von Pigmentflecken am Körper nutzt. Diese Erweiterung stärkt die Portfoliodifferenzierung in der Körperpflege durch den Einsatz von Technologien aus der Gesichtspflege.
- Juni 2026: Kao Corporation erweiterte die sensitive Hautpflegemarke Curél in die Niederlande und startete exklusiv bei Etos Derma-Drogerien. Die Expansion stärkt Kaos Präsenz in EU-Vertriebskanälen für empfindliche Körperpflege und erhöht die Markenbekanntheit.
Körperpflegeprodukte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst fertige Körperpflegeprodukte, die für die tägliche Reinigung, Feuchtigkeitspflege, Peeling, Desodorierung und allgemeine Hautpflege verwendet werden, die über den Einzel- und Fachhandel vertrieben werden und auf Herstellerebene in USD gemessen werden.
Ausschlüsse aus dem Umfang: Geräte und Salonausstattung, verschreibungspflichtige dermatologische Behandlungen sowie Schönheitsdienstleistungen, bei denen der Produktumsatz nicht sauber abgegrenzt werden kann, sind ausgeschlossen.
Segmentierungsübersicht
- Produkttyp
- Feuchtigkeitscremes
- Puder
- Duschgele und Körperwaschmittel
- Seifen
- Sonstiges
- Kategorie
- Konventionell
- Bio
- Preisklasse
- Massenmarkt
- Premium
- Vertriebskanal
- Supermärkte/Hypermärkte
- Gesundheits- und Schönheitsgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Marokko
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem Aufbau des Nachfrage- und Angebotsumfelds für Körperpflege und richtet diesen dann an dem aus, was als fertiger Produktverkauf gezählt wird. Wir stützen uns auf öffentliche Quellen wie die Kosmetikleitlinien der US-amerikanischen FDA, die Informationen der Europäischen Kommission zu Kosmetikvorschriften, UN-Comtrade-Handelsstatistiken für relevante HS-Codes, makroökonomische Indikatoren der Weltbank und des IWF sowie OECD-Momentaufnahmen zum privaten Haushaltskonsum, soweit verfügbar.
Anschließend gleichen wir die Kategoriendynamik und die Preisentwicklung anhand von Jahresberichten der Unternehmen, Investorenpräsentationen, Verbandswebsites und seriöser Wirtschaftspresse ab. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Import- und Exportprüfungen auf Sendungsebene sowie Patentdatenbanken, um Formulierungs- und Auslobungsaktivitäten zu verstehen, die den Produktmix beeinflussen können. Die oben aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, zu validieren, was tatsächlich als Körperpflegeprodukt verkauft wird und wie sich Preisgestaltung, Promotionen und der Kanalmix in den verschiedenen Regionen verändern. Wir sprechen mit Herstellern, Auftragsfertigern, Distributoren, Einzelhändlern und Branchenexperten; die Abdeckung ist ausgewogen über die wichtigsten Verbrauchs- und Produktionsregionen verteilt, damit Lücken aus den Desk-Research-Eingaben geschlossen werden können. Diese Gespräche helfen uns, Annahmen wie das Tempo der Premiumisierung, die Verlagerung von Anteilen auf den Online-Handel und die Aufteilung zwischen alltäglicher Hygiene und behandlungsorientierten Körperpflegeansprüchen zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 33 % | Vorstandsebene (CXOs): 12 % | APAC: 41 % |
| Mittlere Unternehmen: 53 % | Funktions-/Bereichsleiter: 29 % | EMEA: 32 % |
| Kleinere Unternehmen: 14 % | Manager: 59 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der Verbrauch von Körperpflegeprodukten nach Region anhand makroökonomischer Nachfragesignale rekonstruiert und dann über Kategorieanteile, die durch öffentliche Kategoriedefinitionen und Primäreingaben gestützt werden, auf Körperpflege eingegrenzt wird. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch eine stichprobenartige Zusammenfassung von Lieferantenumsätzen, Kanalprüfungen zur Sortimentsintensität im Einzelhandel sowie Plausibilitätsprüfungen des Durchschnittsverkaufspreises multipliziert mit dem Volumen für wichtige Produktformen.
Um das Modell praktikabel zu halten, verwenden wir eine kleine Anzahl wiederholbarer Eingaben, darunter Bevlkerung und Urbanisierung, Pro-Kopf-Ausgabentrends in Schönheit und Körperpflege, beobachtete Preisbewegungen im Massen- gegenüber dem Premium-Körperpflegesegment, die Durchdringung des Online-Einzelhandels in der Körperpflege sowie Handelsströme für relevante Fertigwaren, soweit diese die Verfügbarkeit des Angebots erklären. Wenn eine Bottom-up-Prüfung Lücken aufweist (beispielsweise aufgrund begrenzter Offenlegung von Eigenmarken in einigen Märkten), überbrücken wir diese mit konservativen Anteilsbandbreiten, die mit den Befragten abgestimmt wurden, und testen dann erneut die Auswirkungen auf das regionale Gesamtergebnis.
Prognosen werden mithilfe einer Szenarioanalyse entwickelt, die durch multivariate Regression gestützt wird; die wesentlichen Treiber sind Einkommenswachstum, inflationsbereinigte Preisgestaltung, Verschiebungen im Kanalmix und Veränderungen des Premium-Anteils. Die endgültigen Wachstumspfade werden mit Experten überprüft, damit die impliziten Volumina und die Preisentwicklung mit dem übereinstimmen, was bei Produkteinführungen und im Einzelhandelsverhalten beobachtet wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit Gesamtwerte und Wachstumsraten nachvollziehbar und konsistent mit realen Marktsignalen bleiben. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie der Handelsrichtung, den Kategoriekommentaren der Unternehmen und regionalen Verschiebungen im Kanalmix und untersuchen Ausreißer, bevor die interne Prüfung abgezeichnet wird.
Wenn eine Abweichung nicht durch eindeutige Treiber wie Preissprünge, einmalige Lagerbestandseffekte oder regulatorische Änderungen erklärt werden kann, werden die Befragten erneut kontaktiert und die Annahmen verschärft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern; eine abschließende Überprüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Körperpflegeprodukte-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Körperpflegeprodukte können erheblich voneinander abweichen, da Gruppen nicht immer dieselbe Menge an Fertigprodukten zählen und häufig unterschiedliche Regeln dafür anwenden, was zum Einzelhandelswert gegenüber dem Herstellerumsatz gehört. Unterschiede treten auch auf, wenn eine Schätzung stark auf breiten Schönheitsgesamtwerten basiert, während eine andere die Nachfrage mithilfe kategoriespezifischer Prüfungen und regionaler Kanalaufteilungen neu aufbaut.
Wesentliche Lücken entstehen in der Regel dadurch, wie Körperfeuchtigkeitscremes gegenüber angrenzender Gesichtspflege gezählt werden, ob Deodorants und Badeprodukte einbezogen sind und wie das Online-Wachstum in Umsatz umgerechnet wird, wenn Promotionen häufig sind. Die Streuung wird auch durch das gewählte Basisjahr, den für Mehrländergesamtwerte verwendeten Währungsumrechnungszeitpunkt und die Häufigkeit beeinflusst, mit der Annahmen mithilfe von Interviews und aktuellen öffentlichen Einreichungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 81,23 Mrd. USD (2026) | |
| Branchenpublizist A | 32,90 Mrd. USD (2025) | Verwendet einen engeren Produktkorb, der eher Lotionen und Cremes zu umfassen scheint, und berichtet über einen längeren Zeithorizont, der kurzfristige Veränderungen im Kategorienmix komprimieren kann. |
| Global Insights Group B | 261,00 Mrd. USD (2025) | Erscheint eher einem breiteren Körperpflege-Dachbegriff zu entsprechen, der weitere Körperpflegeartikel einschließen kann, und verankert die Reihe an einigen Endpunktwerten mit begrenzter Anpassung für regionale Kanal- und Preisverschiebungen. |
Die Tabelle legt nahe, dass der größte Teil der Abweichung darauf zurückzuführen ist, welche Produkte gezählt werden und ob die Zahl den Herstellerumsatz oder den Einzelhandelsumsatz widerspiegelt, insbesondere wenn Deodorants, Badeprodukte und weitere Körperpflegeartikel zusammengefasst werden. Hier werden fertige Körperpflegeprodukte nur dann gezählt, wenn sie als eigenständige Körperpflegekategorie verkauft werden, und anschließend gegen Kanalmix und Preissegmentbewegungen einem Stresstest unterzogen, was den Gesamtwert an einem wiederholbaren Nachfragepool für Mordor Intelligence verankert.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des globalen Umsatzes mit Körperpflegeprodukten bis 2031?
Der Markt für Körperpflegeprodukte wird voraussichtlich bis 2031 USD 103,61 Milliarden erreichen.
Welche Region wird bis 2031 das schnellste Wachstum verzeichnen?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 6,52 % wachsen und alle anderen Regionen übertreffen.
Wie schnell expandiert das Bio-Segment?
Zertifizierte Bio-Angebote sind auf dem Weg zu einer CAGR von 6,11 % zwischen 2026 und 2031.
Welcher Vertriebskanal zeigt die stärkste Dynamik?
Der Online-Einzelhandel wird voraussichtlich mit einer CAGR von 7,12 % wachsen, angetrieben durch virtuelle Diagnosen und Abonnementdienste.